

区域性经销商的生存现状
关键词 区域性经销商食材配送果蔬分销应收账款县级市场集采集配
一、区域经销商的两类主体
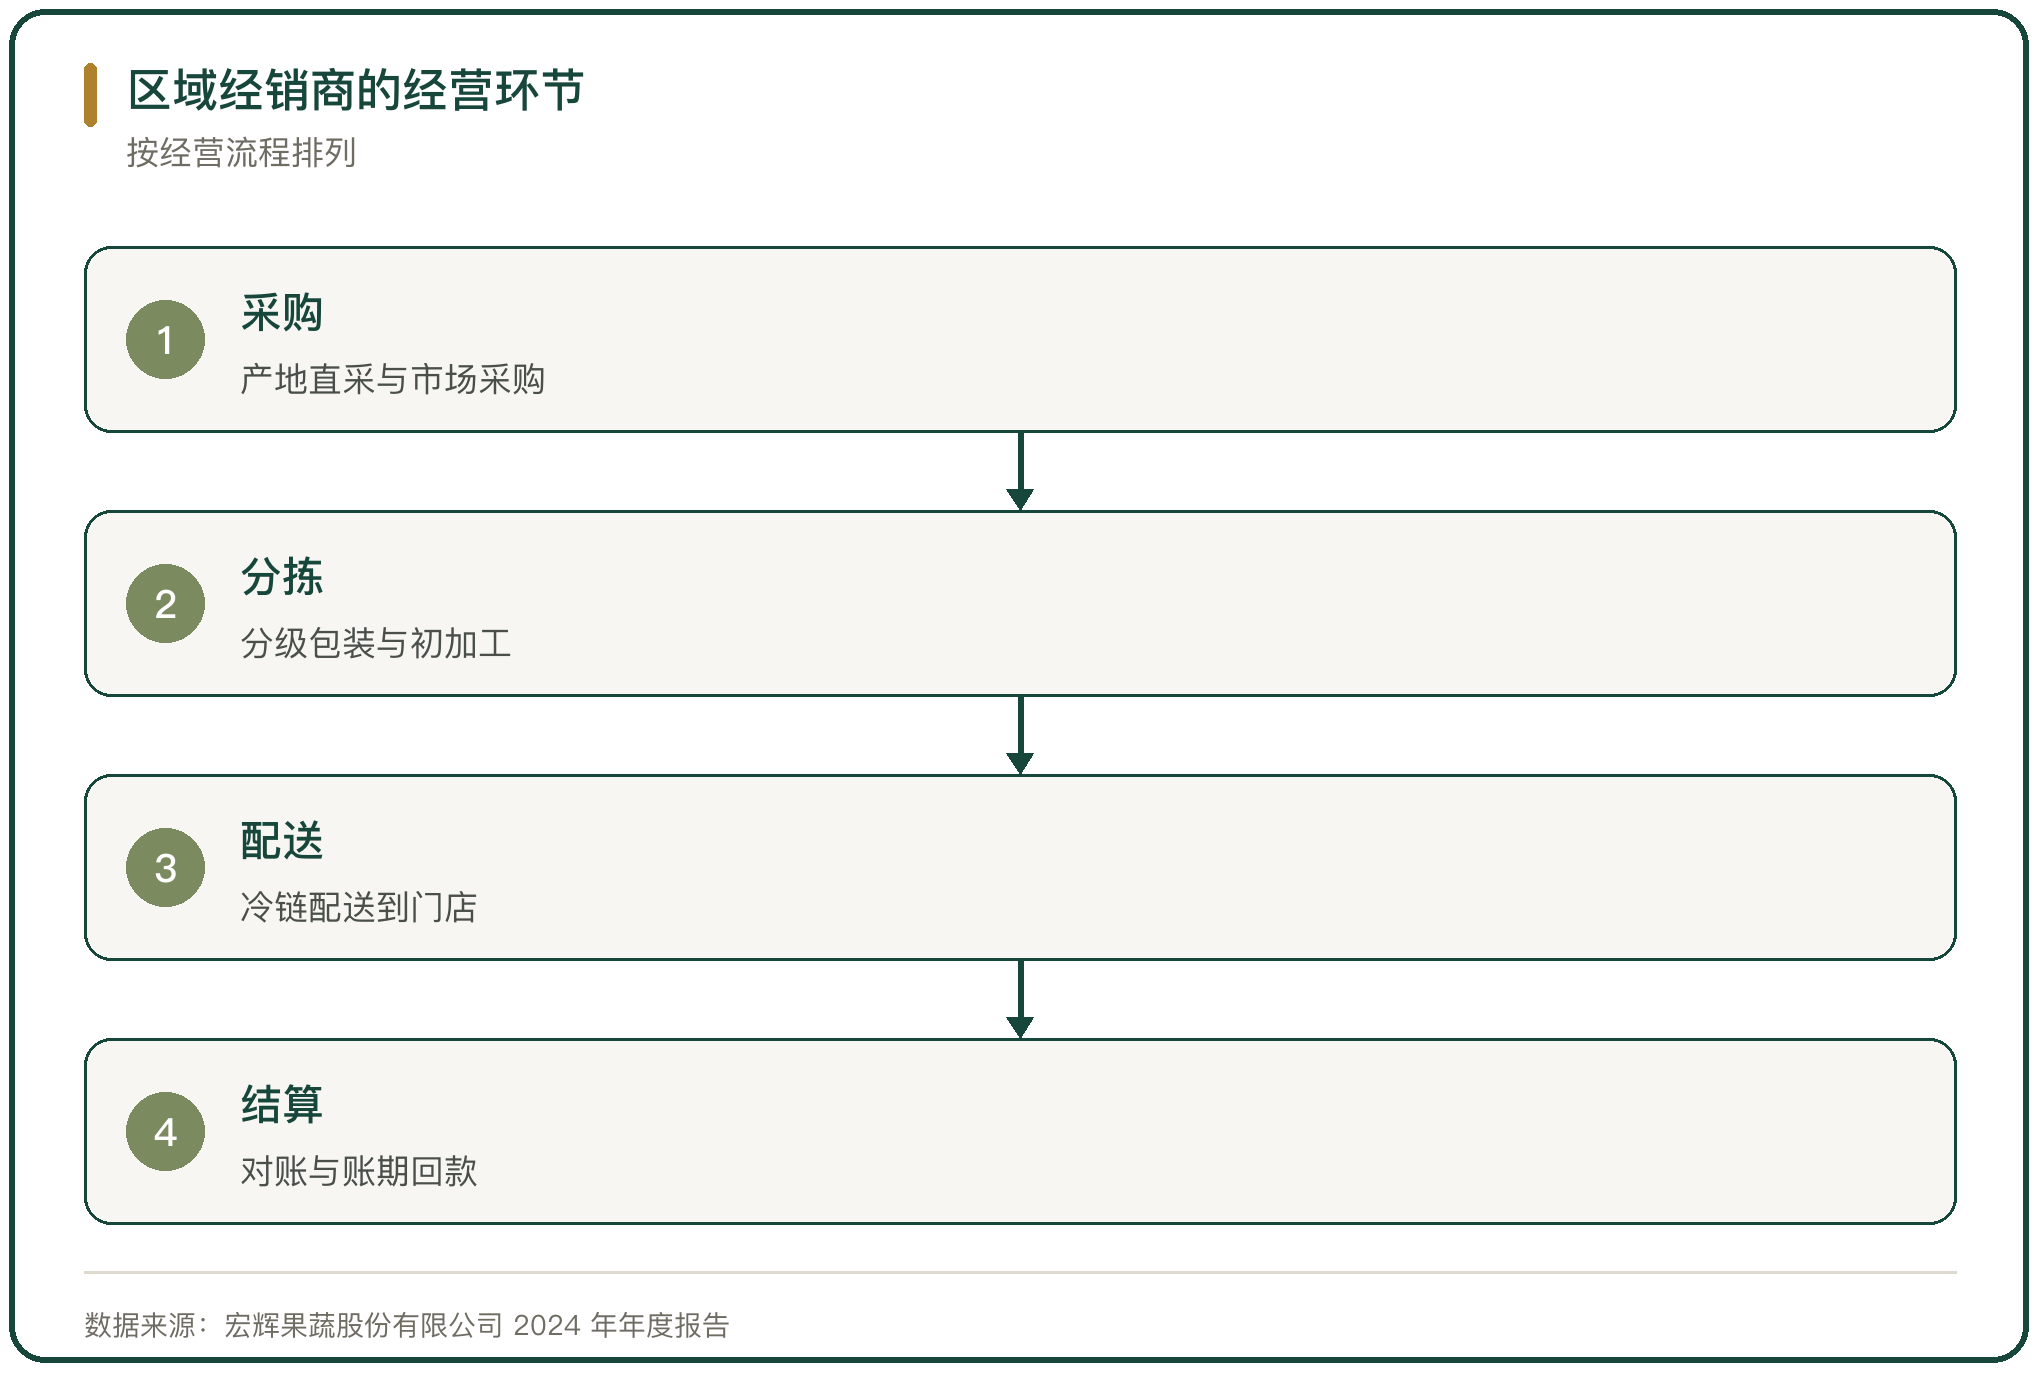
一类是食材配送商,把蔬菜、肉禽、粮油配送到学校、机关、企事业单位和餐饮门店,按订单结算;一类是果蔬分销商,从产地或一级市场拿货,分级包装后卖给商超、门店和二级批发商。
两类生意的账不同。配送商靠稳定的订单量和账期管理,分销商靠周转速度和品控。
规模上也分层,头部配送商的年营业额到了百亿元级,县一级的经销商仍在千万元级。
二、乐禾食品的区域规模
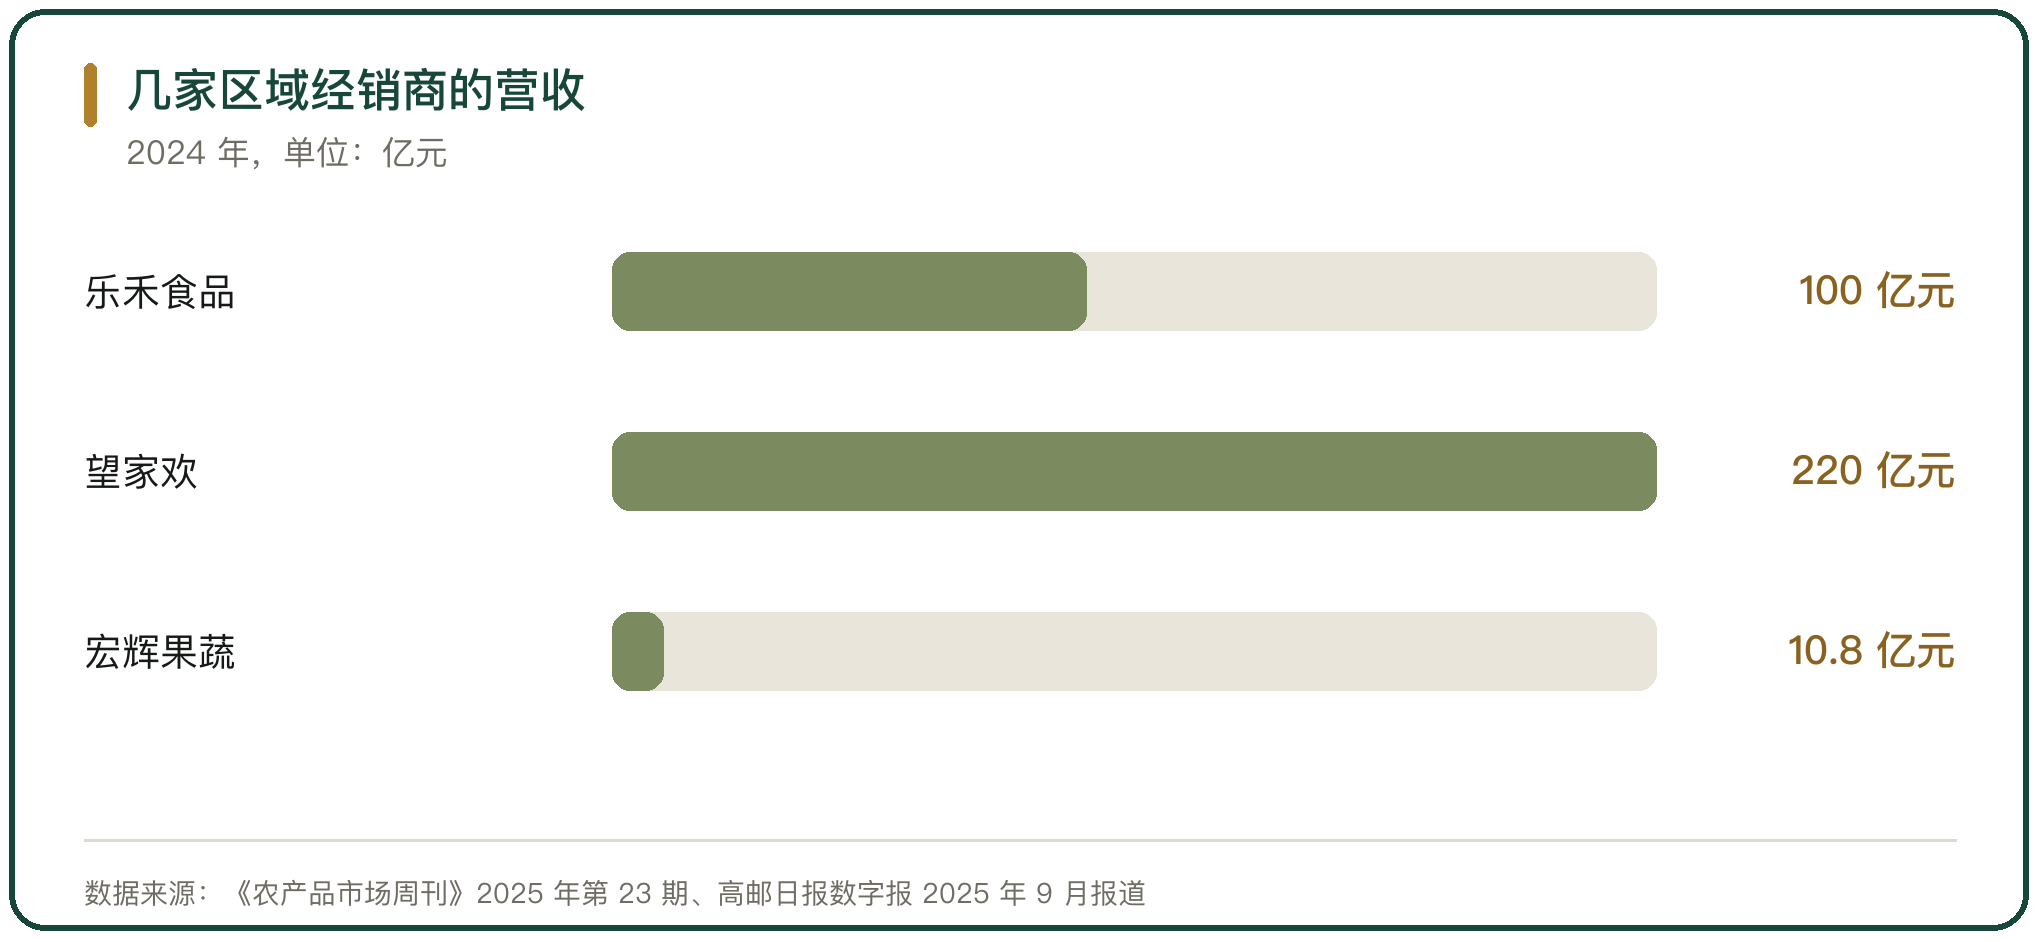
乐禾食品从广州白云区起家,做的是食材配送。2024 年公司营业额突破 100 亿元,其中蔬菜相关业务 30 亿元,服务覆盖大湾区所有城市(《农产品市场周刊》2025 年第 23 期)。
这个规模来自区域密度。公司在珠三角的学校、企事业单位食堂形成稳定订单,用订单密度支撑冷链配送的固定成本。
区域密集的好处是配送线路短、响应快,坏处是走出本区域后,客户资源、供应商和仓位都要重搭一遍。
三、望家欢的扩张方式
望家欢农产品集团 1995 年成立于深圳,最早被列入深圳市的菜篮子工程,2024 年公司实现营业收入 220 亿元(高邮日报数字报 2025 年 9 月报道)。
扩张方式是合伙人和分公司。公司在 160 多个城市建立 200 多家分子公司,员工 9000 余名(黔东南州供销合作社联合社 2024 年 6 月发布)。
它把区域配送公司、单品加工企业、品牌经销代理商接进自己的平台,用共享中心把产地和销地连起来,承接各地的区域经销商。
四、上市分销商的薄利
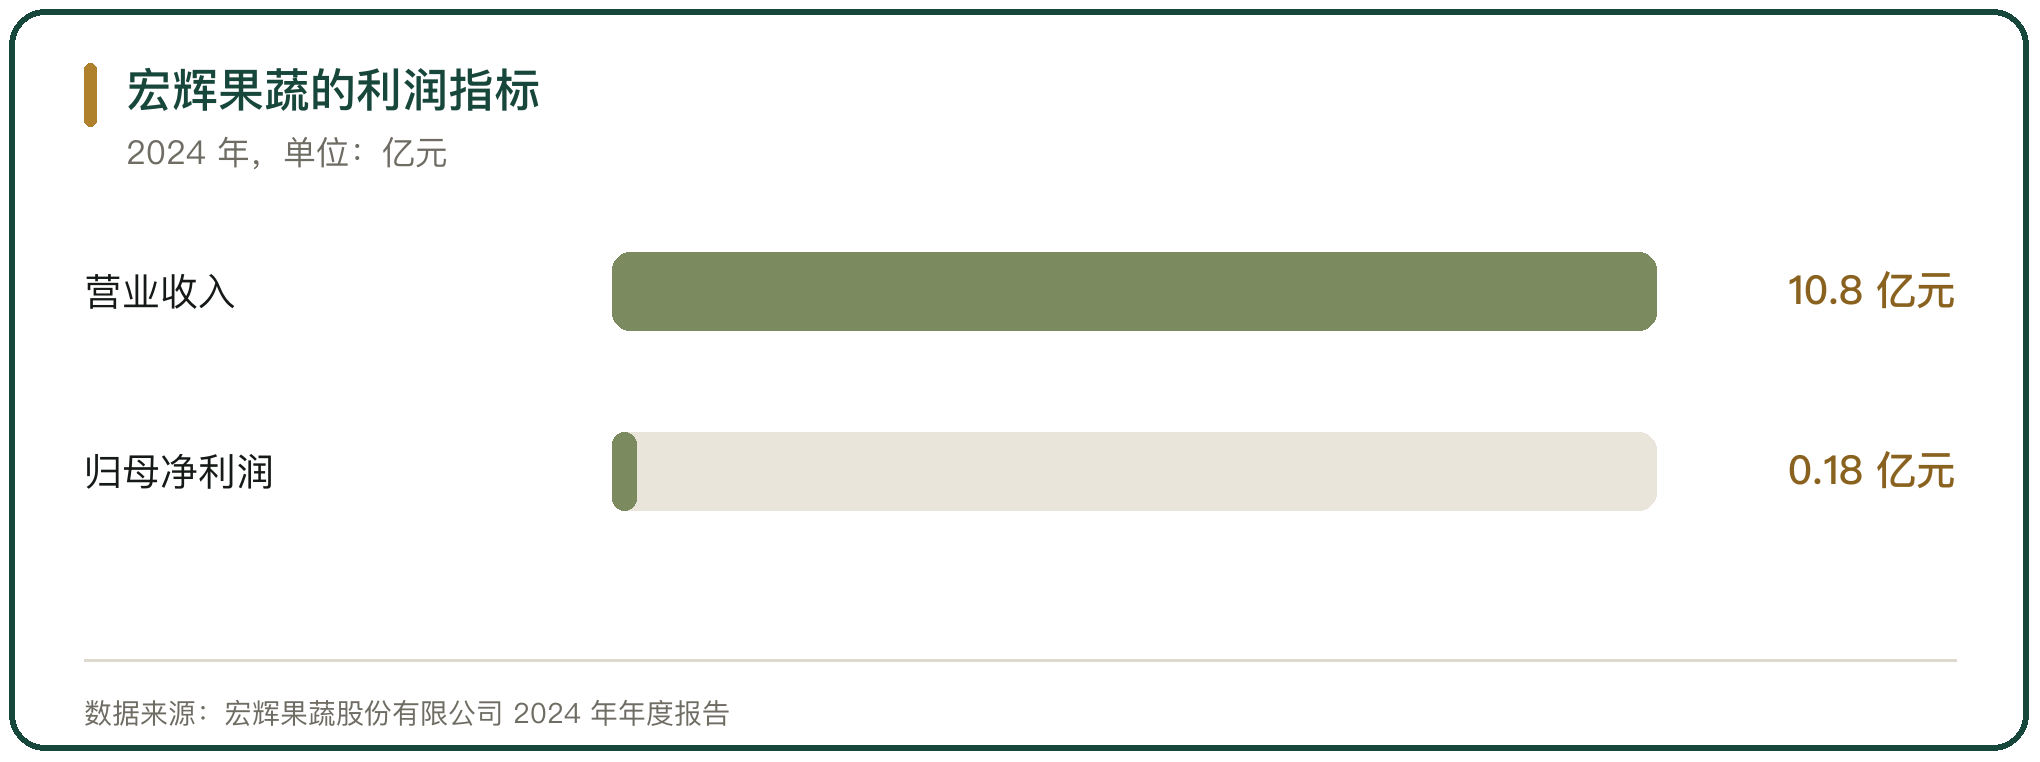
宏辉果蔬是少数上市的果蔬分销商,总部在汕头,2024 年实现营业收入 10.8 亿元、同比下降 0.52%,归属于上市公司股东的净利润 1830.24 万元、同比下降 23.59%,毛利率 9.06%(宏辉果蔬股份有限公司 2024 年年度报告)。
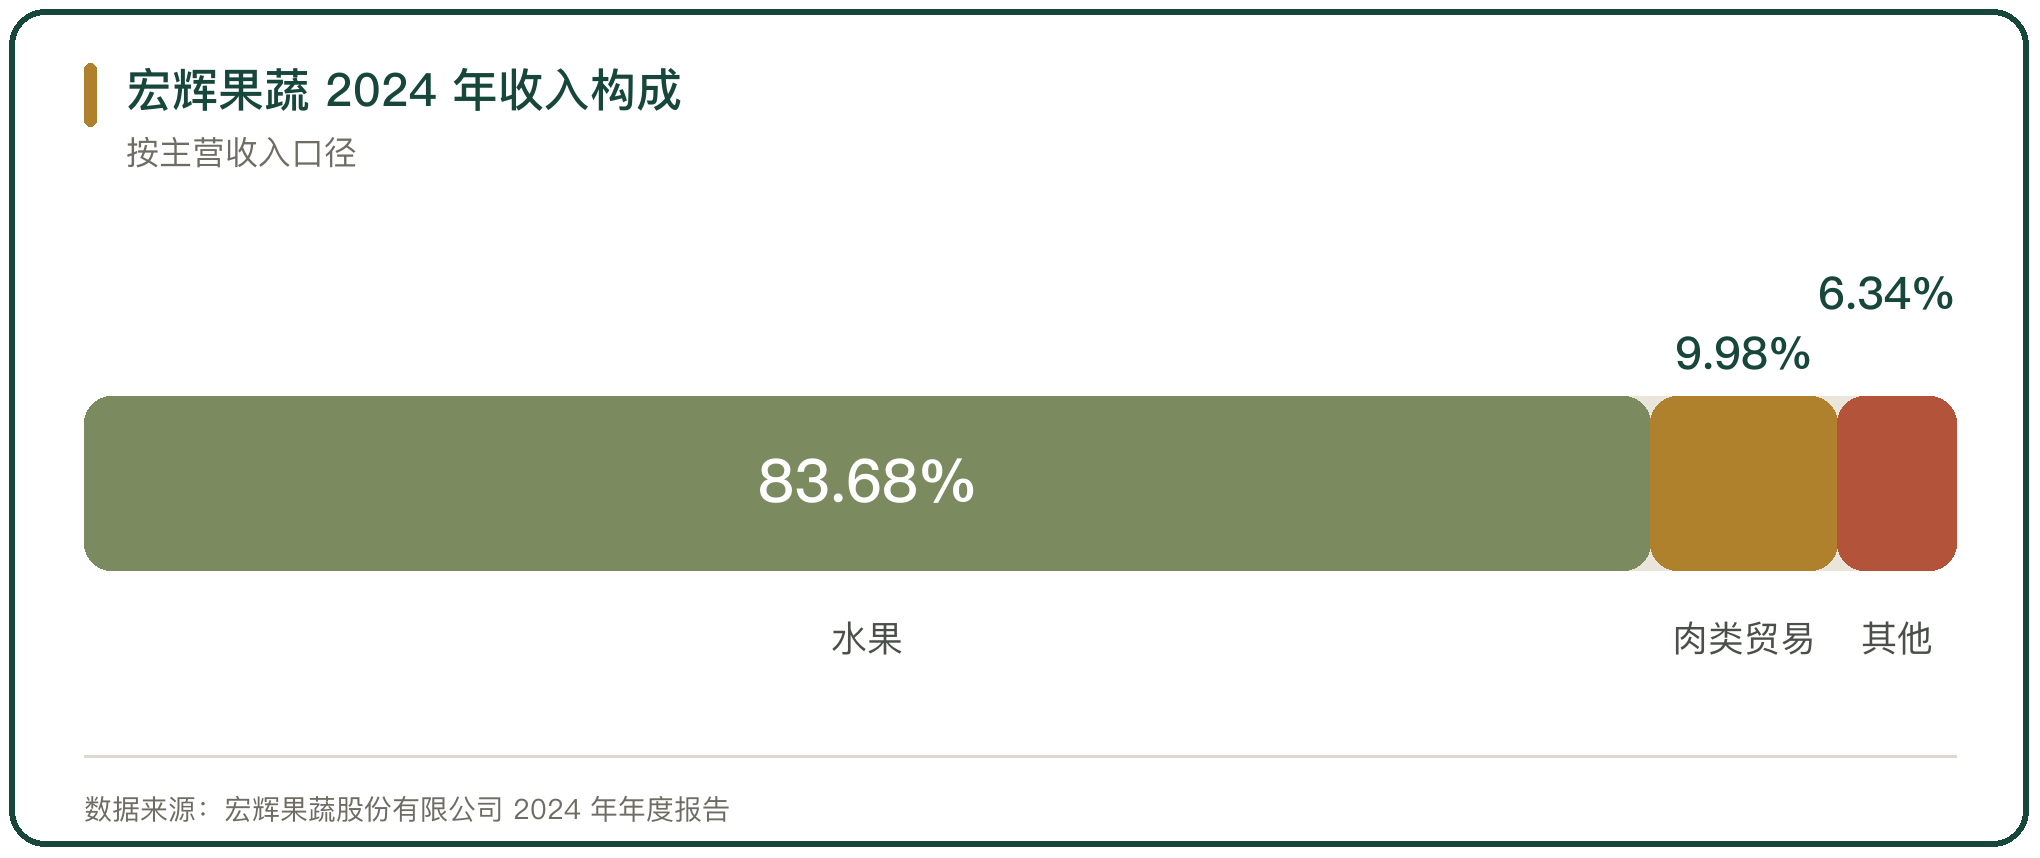
利润薄的原因在品类上。水果收入 9.04 亿元、占营业收入的 83.68%,水果毛利率 11.29%;肉类贸易收入 1.08 亿元、毛利率为负 3.46%;食品毛利率为负 3.21%。
做贸易的环节挣的是差价,行情和损耗一波动,毛利就被压下去。
五、账期与应收账款的压力
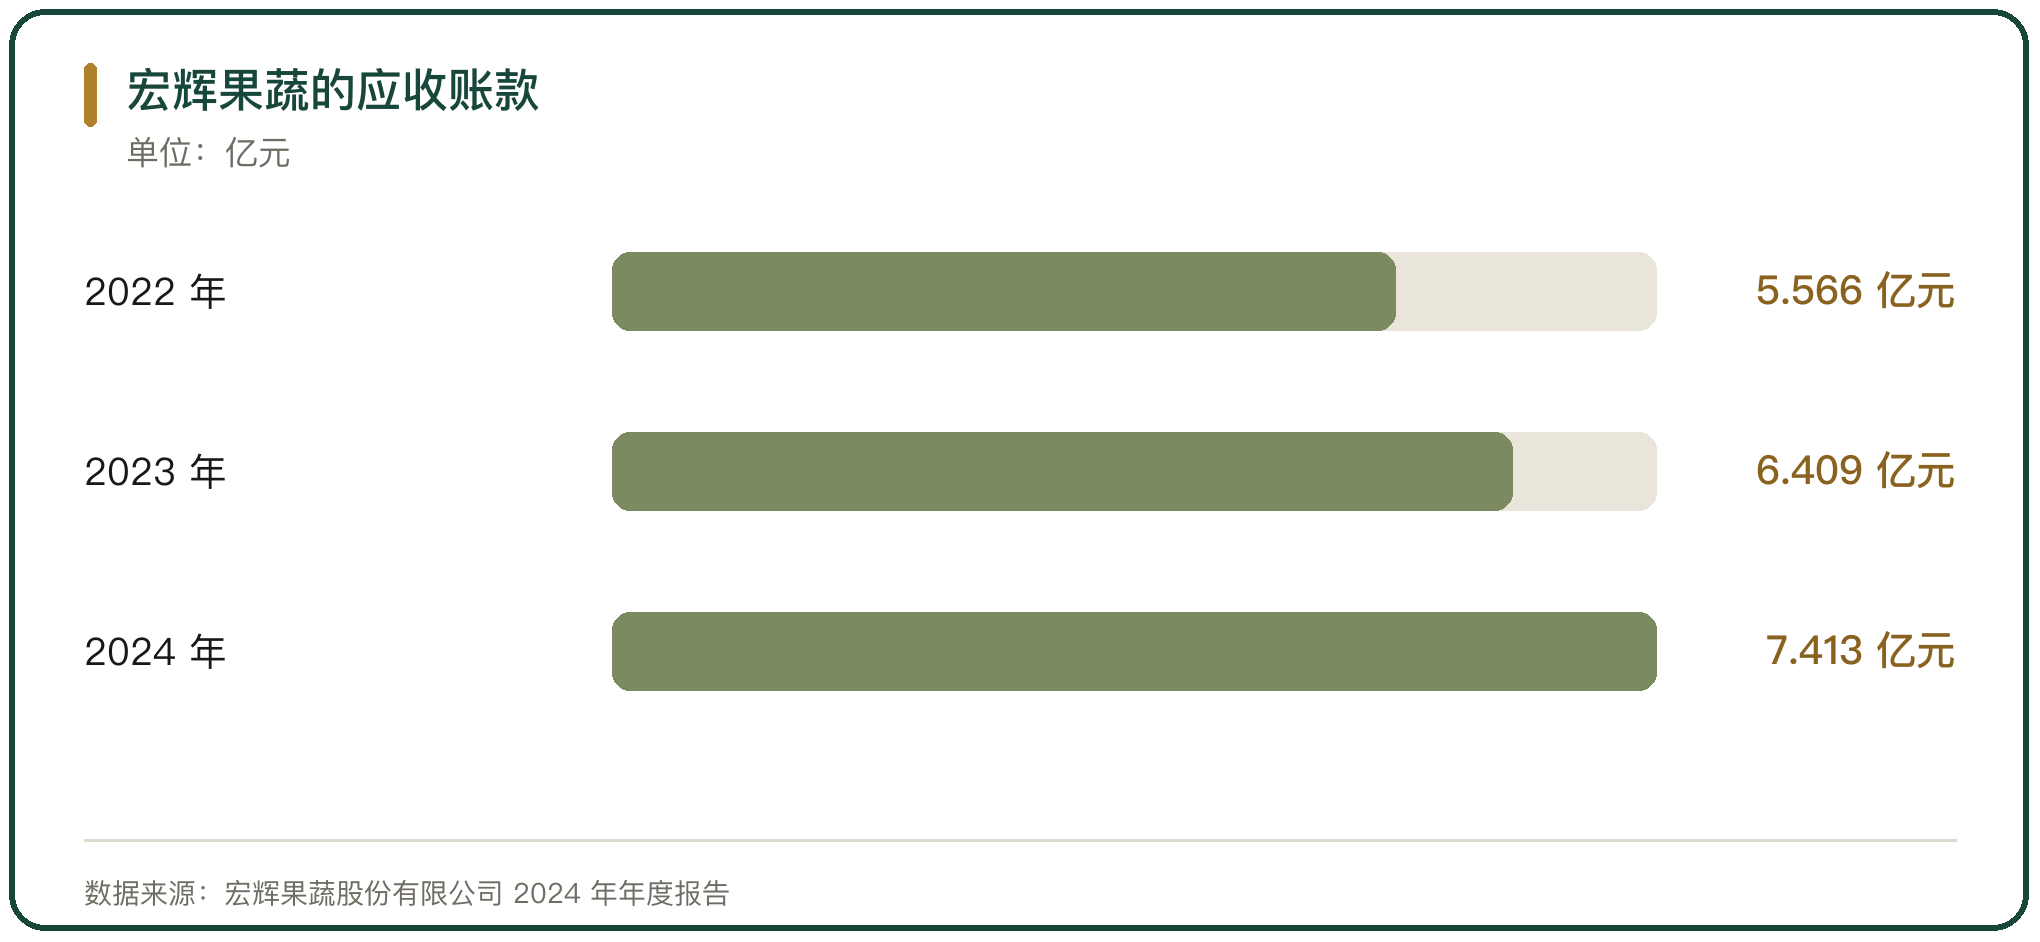
分销商的现金流比利润表更能说明经营状况。宏辉果蔬的应收账款 2022 年末 5.566 亿元、2023 年末 6.409 亿元、2024 年末 7.413 亿元,逐年上升;2024 年计提信用减值损失 982.82 万元(宏辉果蔬股份有限公司 2024 年年度报告)。
账期是分销商垫出去的资本。商超和餐饮客户通常按月甚至更长时间结算,分销商要先垫付采购款、承担存货和冷链成本,回款慢一点,资金周转就紧一点。
公司年报把利润下滑的原因之一归到销售渠道变化、应收回款期延长,这条路径对规模不大的经销商更明显。
六、县级经销商的活法
县一级的经销商做的是最后一公里的生意。兰坪望家欢农产品有限公司 2024 年总营业额 6700 万元,为兰坪县 135 所学校及部分企业、政府机构提供食材配送(云南网 2025 年 5 月报道)。
这类公司规模小、资产轻。公司在当地建设 7000 平方米标准化厂房,内有储存中心、分拣中心、检测实验室和留样室,配备冷链运输车,有 58 名兰坪籍员工。
它靠的是本地关系和政策订单,也把当地的种植户接进供应链,用订单式收购解决周边农产品的销路。
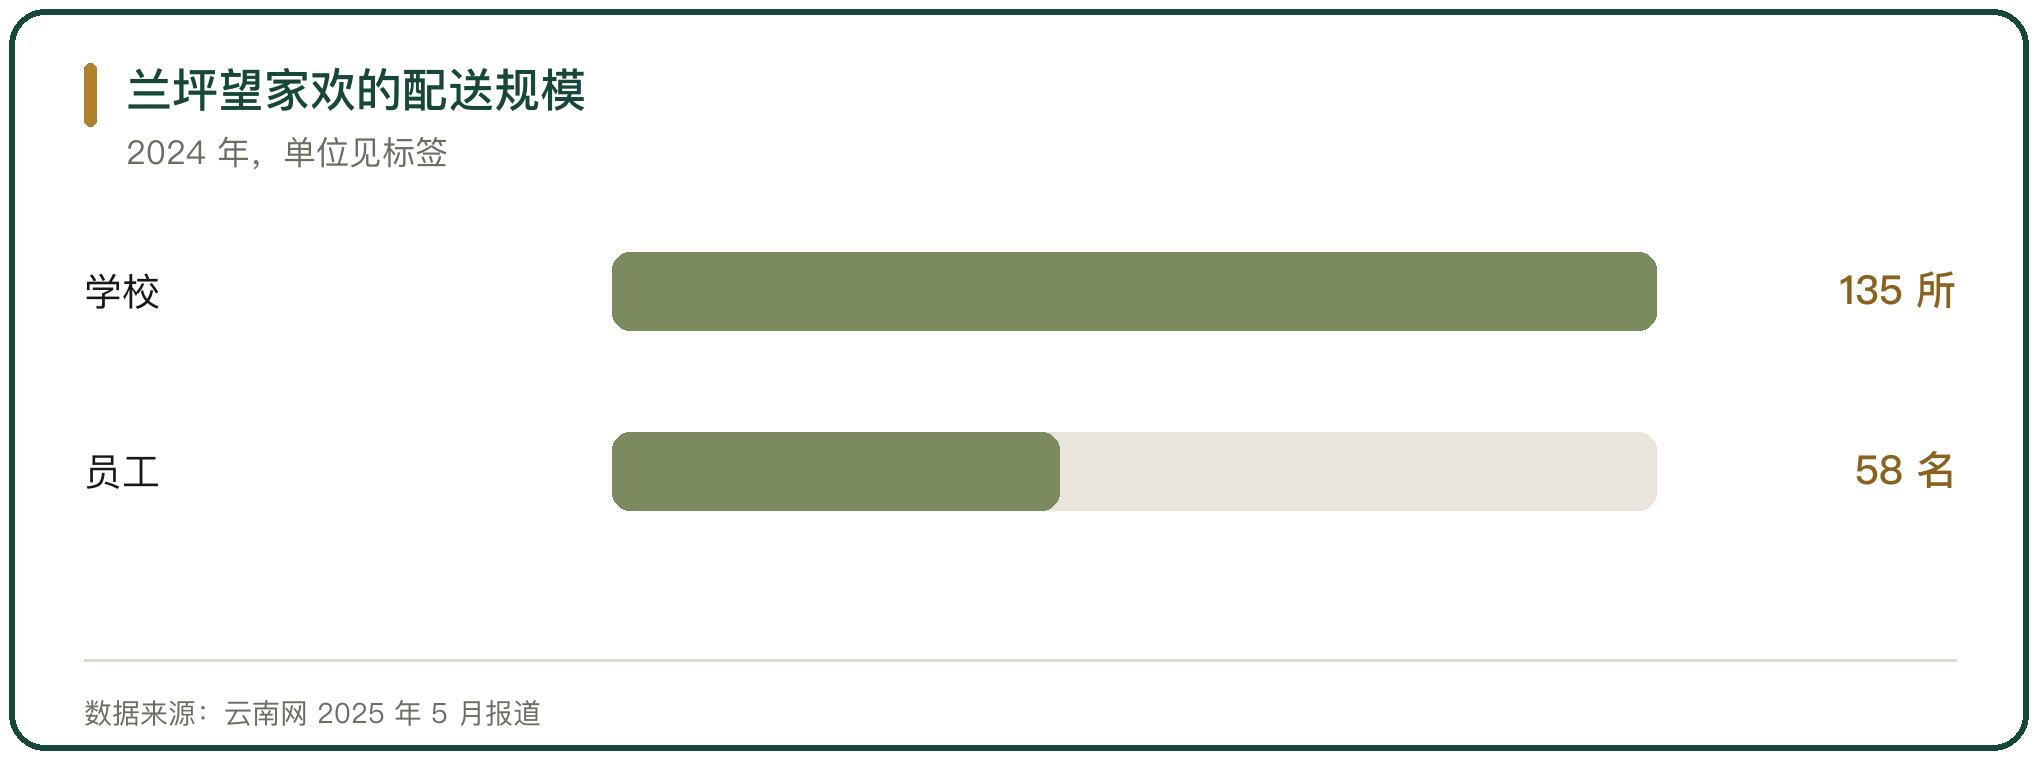
七、市场内商户的分化
批发市场里的商户也在分化。首衡高碑店市场内有 1.5 万余家商户开展经营活动,2024 年果蔬交易量 1910 万吨、交易额 1410 亿元(北京日报 2026 年 1 月报道)。
商户之间的差距在渠道上拉开。做单一品类、只靠档口等客的商户,利润随行情起落;有稳定下游渠道的商户能把货做成规模,市场里有蜜瓜经销商的日销量突破 100 吨。
市场提供的是场地、信息和物流,商户能否做大,取决于它有没有把下游的门店和企业客户抓在手里。
八、渠道变化带来的挤压
经销商的空间正在被渠道变化压缩。大型商超和电商平台凭规模优势绕过批发环节,直接对接产地或大型进口商;社区团购用预售制以销定采,减少了中间库存;直播带货把产地和消费者直接连起来。
这些变化削弱的是信息差。过去经销商靠掌握行情和货源赚差价,现在价格信息在平台上公开,靠差价挣钱的空间变小。
受影响大的是没有下游渠道、只做转手的商户,有分级、包装、配送能力的商户承压小一些。
九、经销商转向做服务
活得好的经销商正在把生意从卖货改成做服务。分级筛选、定制包装、品牌化、数据分析和区域配送都可以单独计价,收入从差价变成服务费。
集采集配是常用的做法。把分散的采购需求集中成大订单,向上游要更好的价格和账期,再把货分拨给下游客户,用规模换空间。
这些能力需要投入:分级设备、冷链仓储、信息系统都不是小钱,规模不够的经销商很难自己建,只能接入别人搭好的平台。
十、区域经销商的生存条件
区域经销商能不能留下来,取决于三件事。一是订单是否稳定,学校、机关食堂这类长周期客户比散客更能撑住配送网络;二是账期是否可控,垫资规模超过自有资金就会被动;三是品类是否有壁垒,靠转手的品类守不住,能分级、能加工、能配送的品类守得住。
规模和区域是一对矛盾:做得越深越依赖本地的客户和供应商资源,走出本地又要重搭一遍。
能跨区域扩张的经销商,靠的不是资金,是把服务标准做成可复制的东西。



写点看法