

流通企业的上市路径与估值
一、宏辉果蔬的上市与再融资
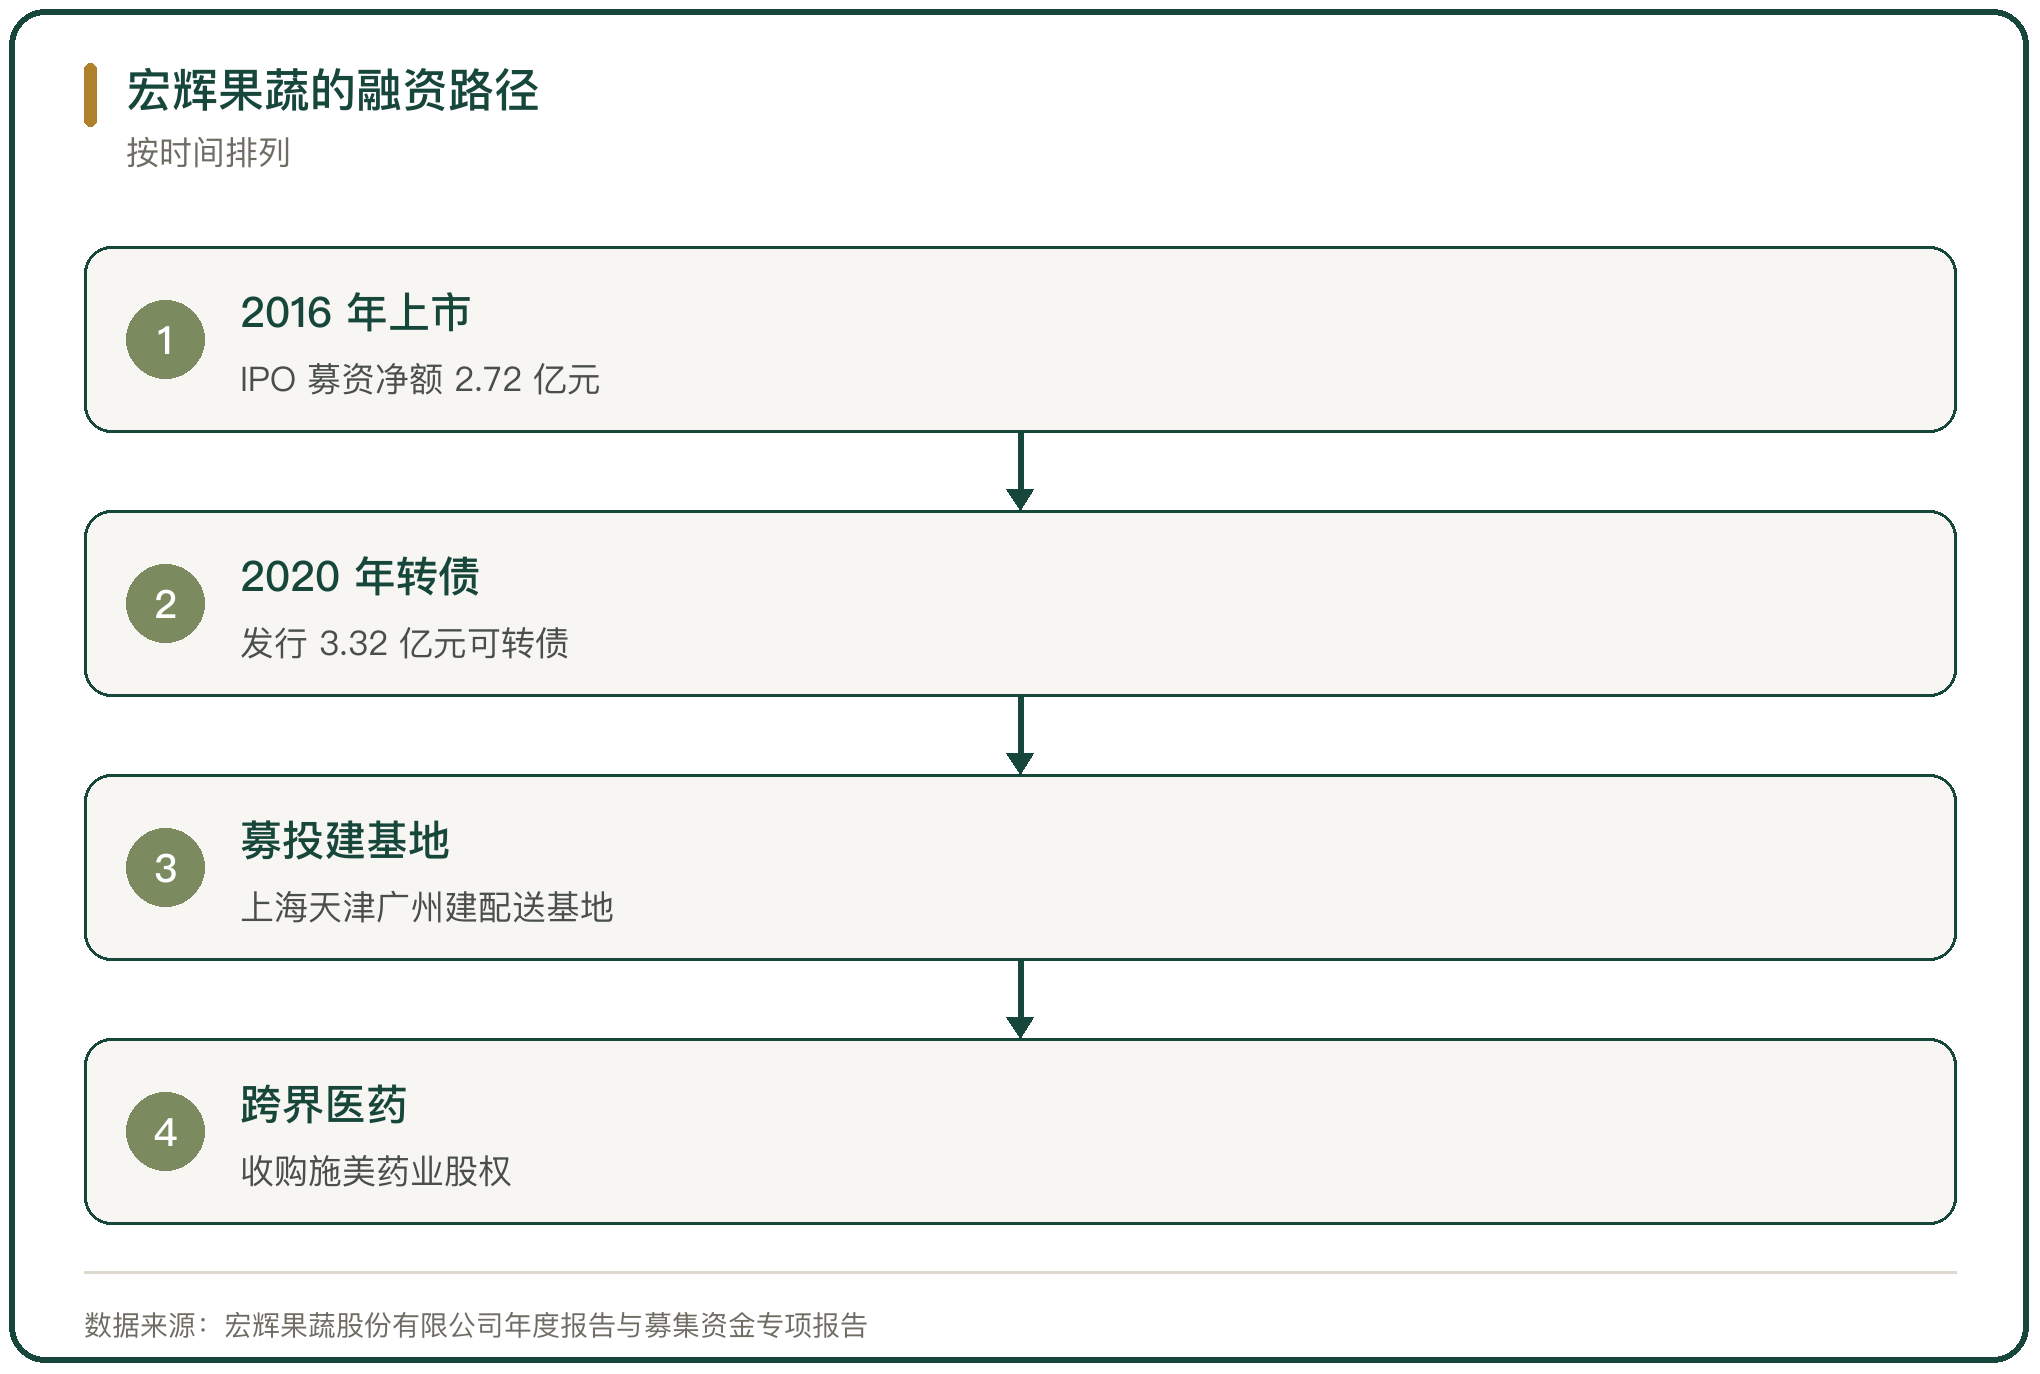
宏辉果蔬股份有限公司 2016 年 11 月 24 日在上海证券交易所主板上市,经中国证券监督管理委员会证监许可〔2016〕2444 号文核准,向社会公开发行人民币普通股 3335 万股,每股发行价格 9.31 元,募集资金总额 3.10 亿元,扣除发行费用后募集资金净额 2.72 亿元(宏辉果蔬股份有限公司 2017 年度募集资金存放与实际使用情况专项报告)。
上市 3 年多以后,公司再次融资。2020 年 2 月,公司公开发行可转换公司债券 332 万张,每张 100 元,共募集资金 3.32 亿元,扣除发行费用后净额 3.29 亿元(宏辉果蔬股份有限公司关于前次募集资金使用情况专项报告的公告)。
两次融资合计约 6 亿元,都投向了果蔬加工配送基地。
二、募投资金投向哪里
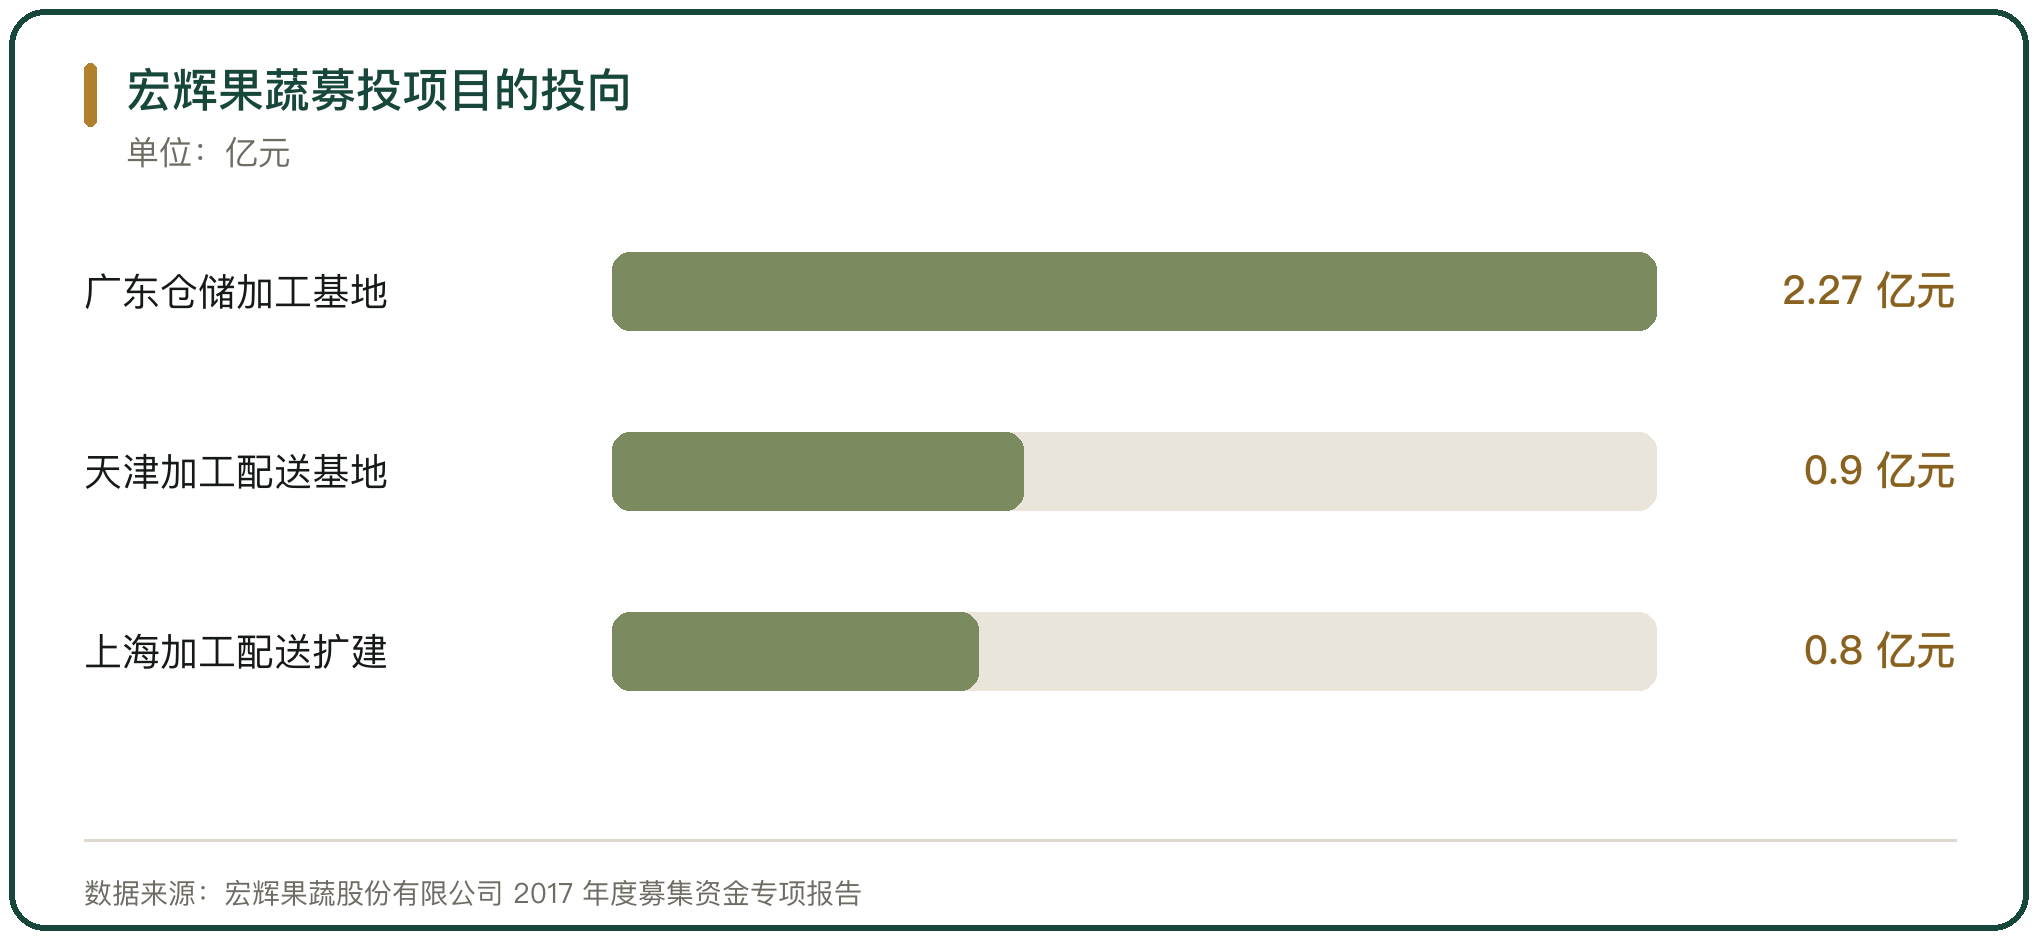
募投方向很集中。广东宏辉果蔬仓储加工配送基地建设项目承诺使用募集资金 2.27 亿元,税后收益率 12.23%;天津果蔬加工配送基地建设项目 9041.10 万元,税后收益率 22.40%;上海果蔬加工配送基地扩建项目 7967.82 万元,税后收益率 23.25%(宏辉果蔬股份有限公司 2024 年年度报告)。
到 2024 年,广东基地已投入 1.70 亿元,天津基地已投入 8132.96 万元,上海基地已投入 8204.20 万元。
三、宏辉果蔬的二级市场定价
二级市场给出的定价与利润并不匹配。2024 年宏辉果蔬营业收入 10.80 亿元、同比下降 0.52%,归属于上市公司股东的净利润 1830.24 万元、同比下降 23.59%,销售毛利率 9.06%、销售净利率 1.59%(宏辉果蔬股份有限公司 2024 年年度报告)。
到 2025 年 9 月末,公司市值约 56.92 亿元,按 2024 年净利润计算的市盈率约 309 倍(南方财富网 2025 年 9 月统计)。
利润基数小,市盈率就会被放大,这个数值更多反映重组的预期,现有业务的盈利水平并不支撑这样的定价。
四、控制权转让与业务转型
控制权在 2025 年发生变化。2025 年 6 月,控股股东、实际控制人黄俊辉与苏州申泽瑞泰企业管理合伙企业签署股份转让协议,转让 26.54% 的股份,转让价格每股 5.68 元,合计价款 8.60 亿元(宏辉果蔬股份有限公司 2025 年股份转让公告)。
转让完成后,公司控股股东变为申泽瑞泰,实际控制人也相应变更。
业务方向随之调整。2026 年,公司以 7.00 亿元受让江西施美药业股份有限公司 41.128% 的股份,把医药业务作为新的增长方向(宏辉果蔬股份有限公司 2026 年对外投资公告)。
五、同行业两家公司的估值对比
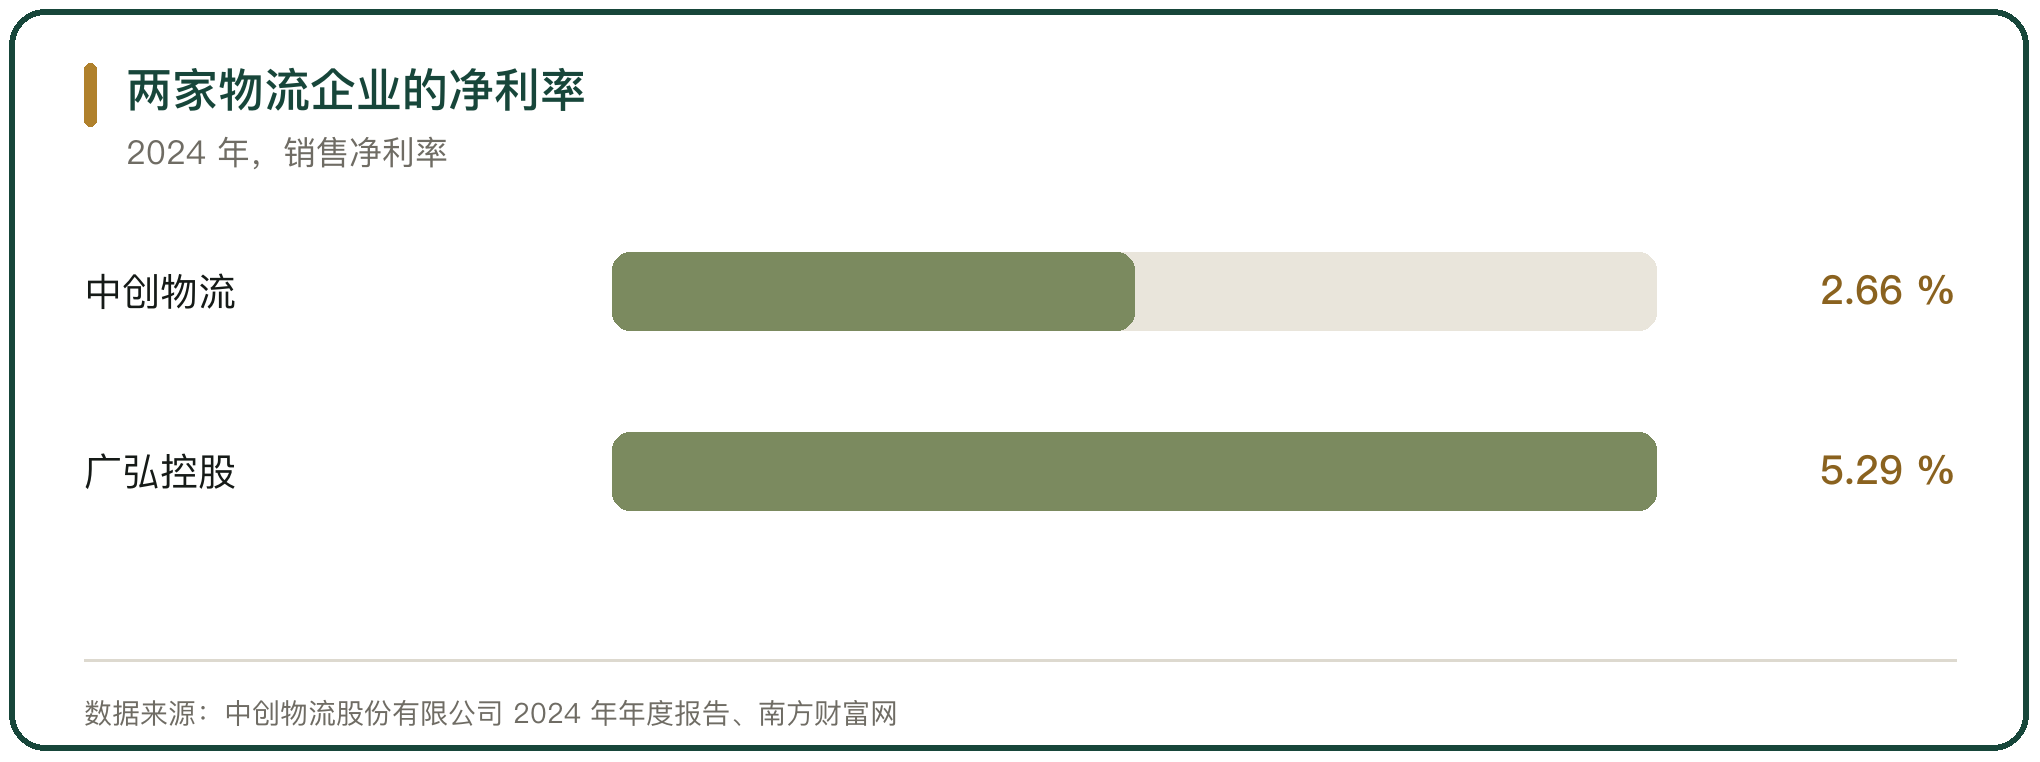
同处物流行业的两家上市公司,估值差别来自利润率。中创物流股份有限公司 2024 年营业总收入 118.40 亿元、同比增长 60.03%,归属于上市公司股东的净利润 2.53 亿元、同比增长 5.22%,销售毛利率 5.16%、销售净利率 2.66%(中创物流股份有限公司 2024 年年度报告)。
高营收、低利润是货代与运输类企业的普遍特征。中创物流 2024 年资产负债率 42.53%,加权平均净资产收益率 10.99%,运营效率弥补了毛利薄的不足。
这类企业的估值主要看净资产与现金流,收入增长的影响较小。
六、中国外运的 REIT 路径
中国外运给出了另一种上市路径。公司是 A+H 两地上市公司,2024 年营业收入 1056.21 亿元、同比增长 3.79%,归属于上市公司股东的净利润 39.18 亿元、同比下降 7.05%(中国外运股份有限公司 2024 年年度报告)。
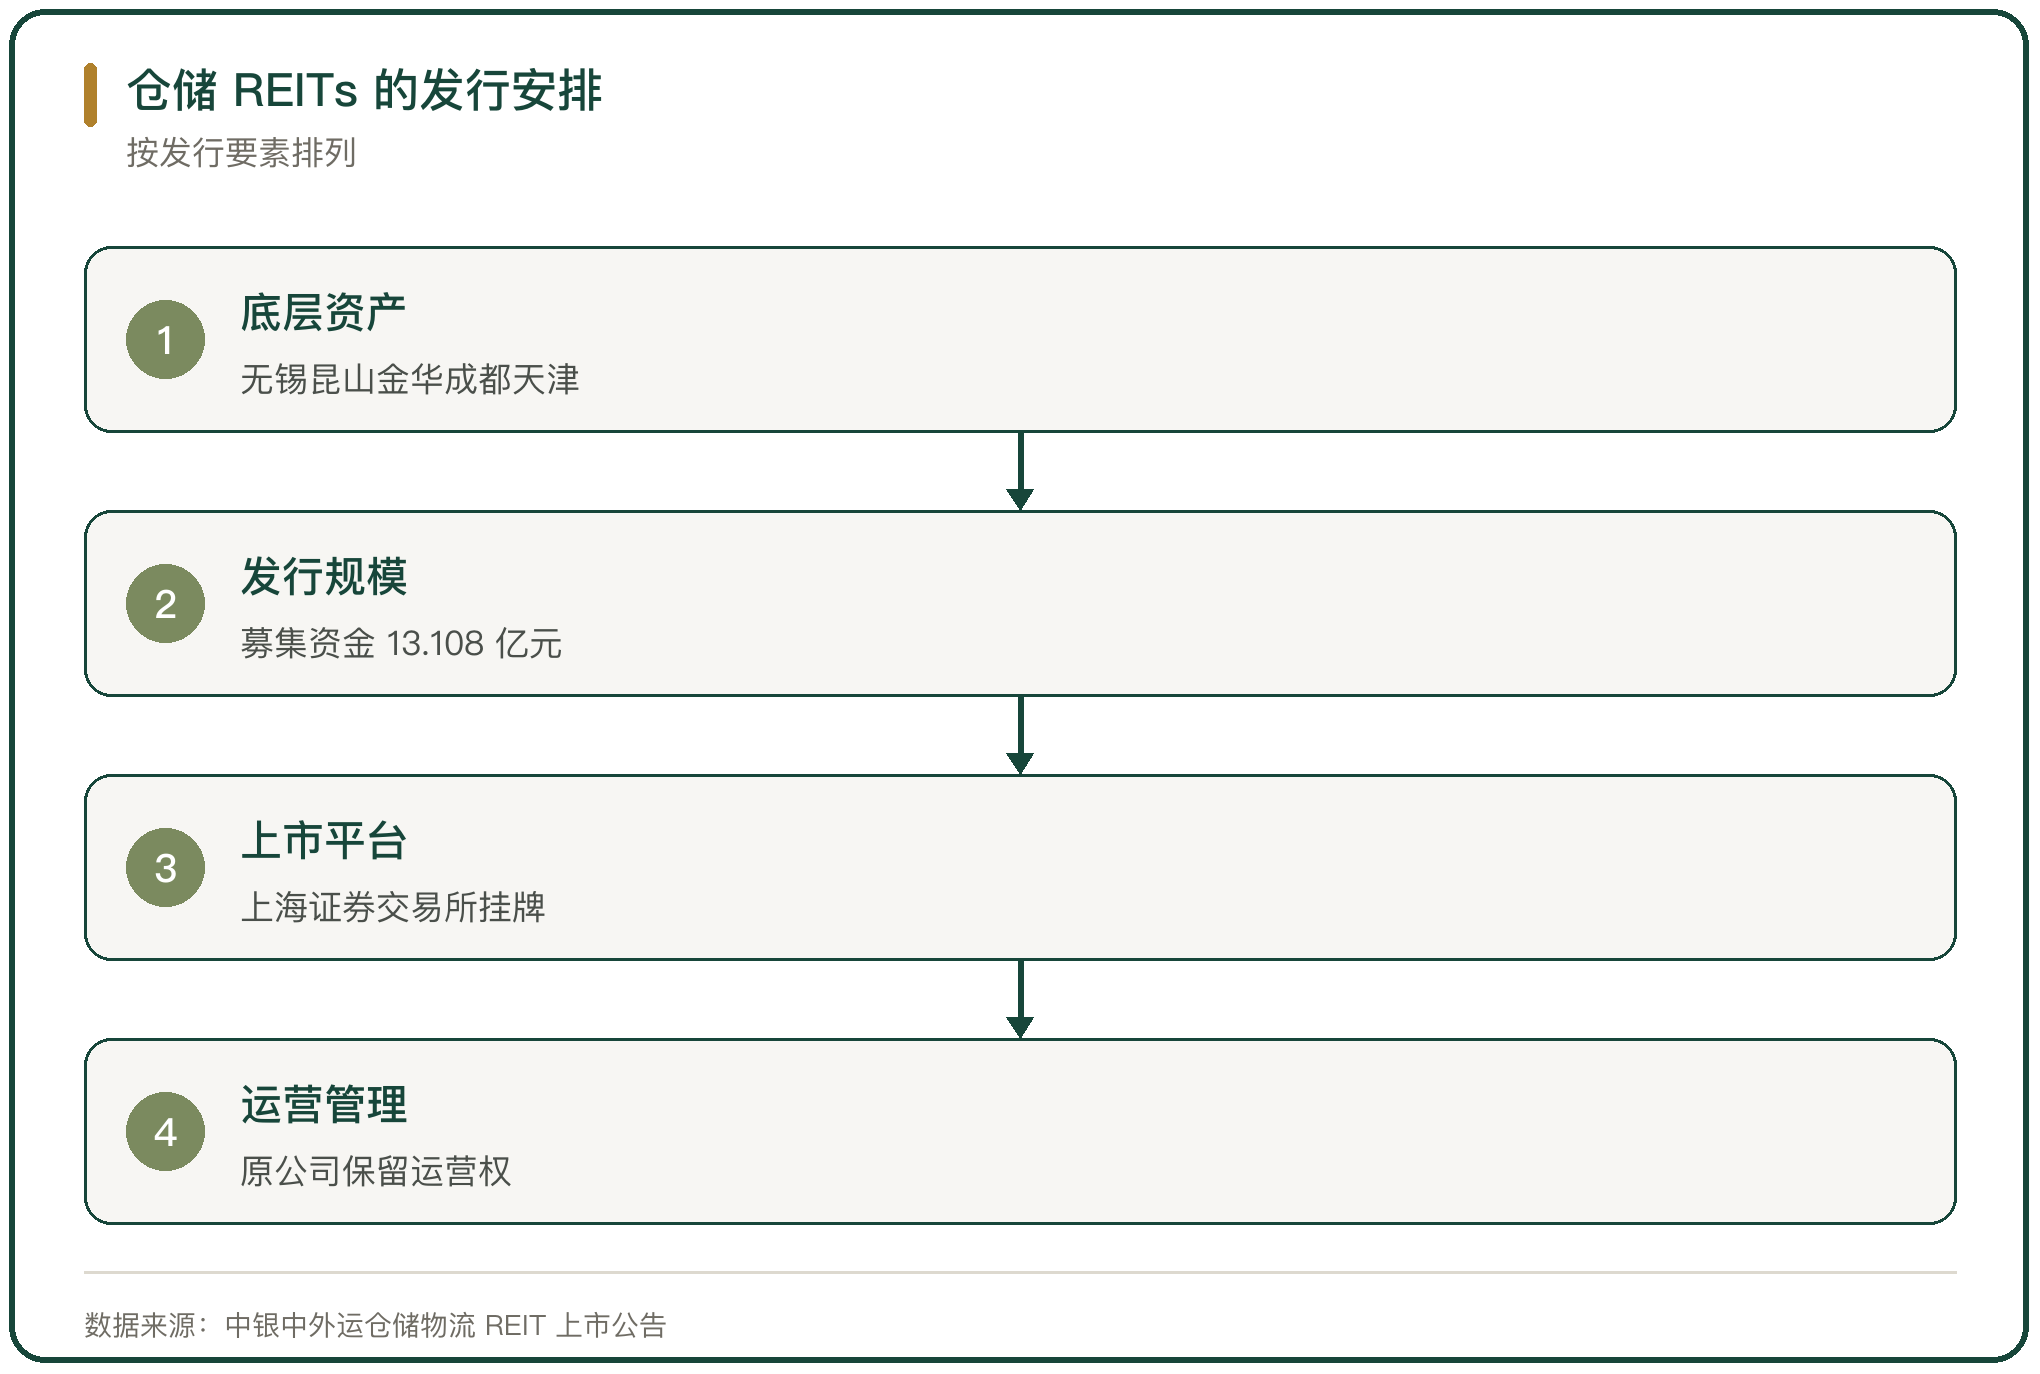
公司把仓储资产做成了公募 REIT。中银中外运仓储物流 REIT 于 2025 年 6 月 26 日成立,2025 年 7 月 29 日在上海证券交易所上市,底层资产为无锡、昆山、金华、成都、天津等 6 处仓储物流项目,建筑面积合计约 30.54 万平方米,募集资金总额 13.108 亿元(中银中外运仓储物流 REIT 上市公告)。
这是国内首单央企仓储物流 REITs。发行之后,公司保留这 6 处资产的运营管理权,把资产的估值交给公开市场单独定价。
七、低估值与业务结构的关系
中国外运的估值水平低于多数物流企业。以 2025 年 4 月中旬的收盘价计算,公司市盈率约 5.95 倍、市净率约 0.59 倍(中国证券报中证智能财讯 2025 年 4 月统计)。
估值低与业务结构有关。公司的货代、代理与专业物流业务毛利薄、周期性强,市场给出的定价接近净资产。
把 6 处仓储资产装入 REIT 以后,公司的资产结构更轻,公司价值的一部分转移到基金份额的定价上。
八、港股路径与份额位置
港股成了部分流通企业的选择。红星冷链(湖南)股份有限公司主营冷冻食品仓储与门店租赁,2022 年至 2024 年营业收入分别为 2.37 亿元、2.02 亿元、2.34 亿元,净利润分别为 7911.2 万元、7531.2 万元、8288 万元。
公司 2024 年终止 A 股上市辅导,2025 年 10 月向港交所递交上市申请,2026 年 1 月 13 日挂牌,发行价每股 12.26 港元,按 2024 年净利润计算市盈率约 13.04 倍;公开招股超额认购约 2309 倍,上市首日股价较发行价上涨 59.71%(经济参考报 2026 年 1 月报道)。
按 2024 年收入计算,公司在湖南省冷冻食品仓储服务的份额为 13.6%,在中部地区为 2.6%。
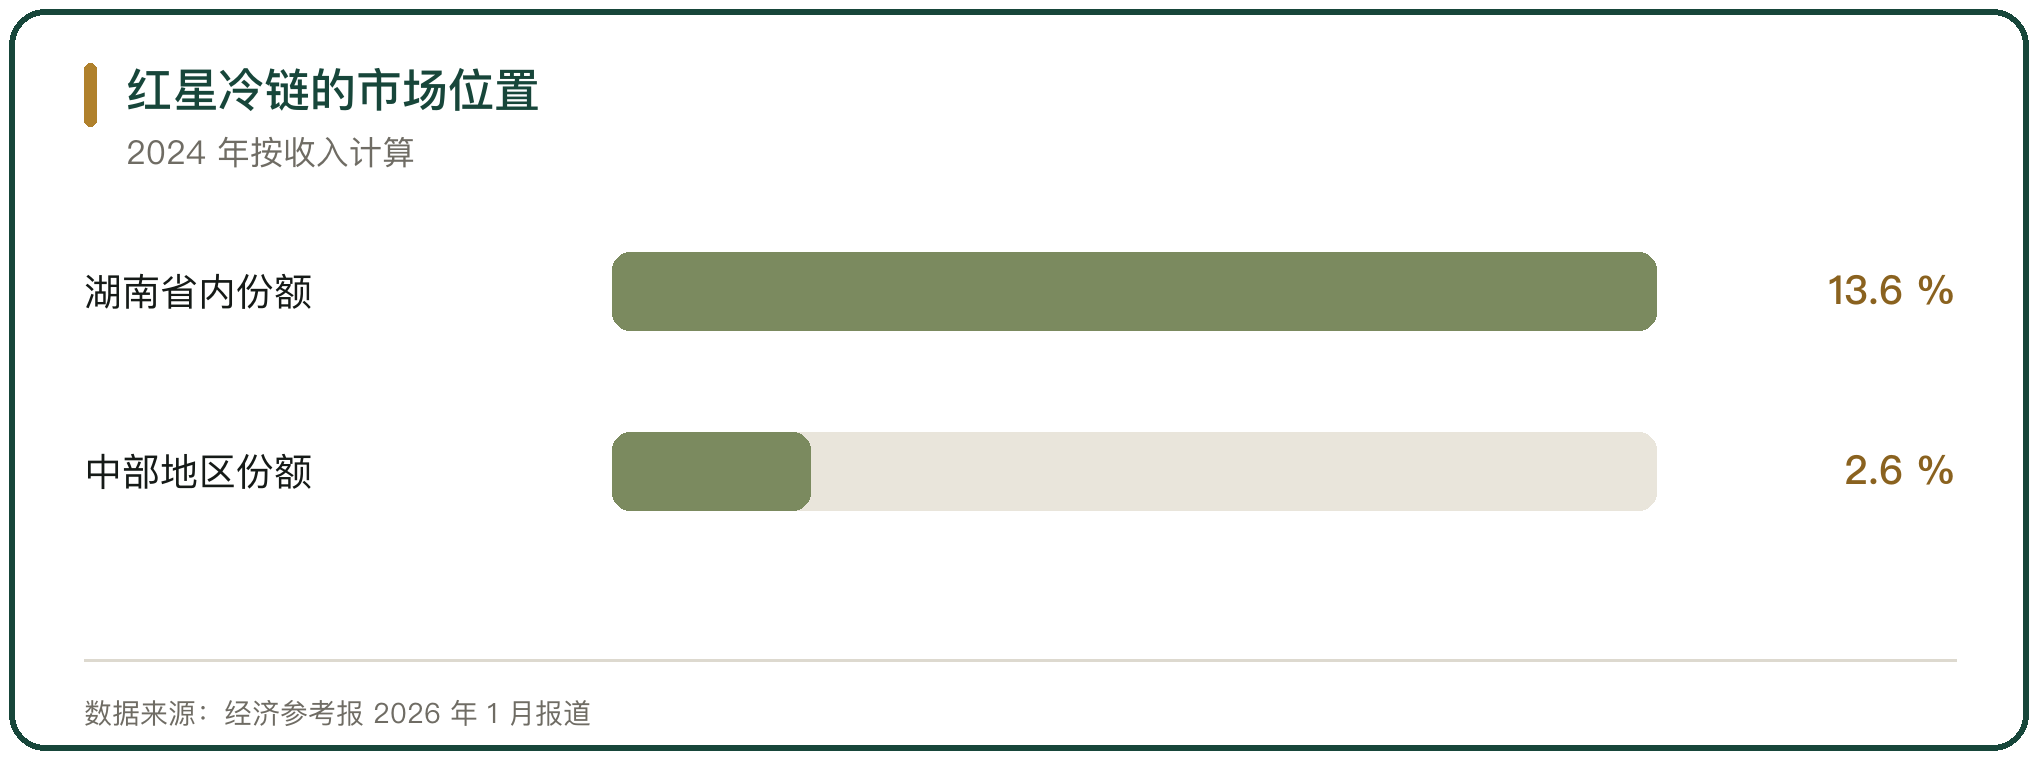
九、撤回与转向的案例
撤回与转向并不少见。上海生生医药冷链科技股份有限公司在 2021 年完成 B+ 轮融资时投后估值 41.5 亿元,2023 年 6 月向上交所主板递交 IPO 申请,首轮问询后于 2024 年 6 月撤回材料,上市审核终止;2026 年 1 月转向港交所递交申请(中国基金报 2024 年 6 月报道)。
境外市场的定价也不总是理想。2025 年登陆美股的昊鑫控股上市首日收跌 22.25%,全球冷链企业 Lineage 上市后股价也明显回落(经济参考报 2026 年 1 月报道)。
十、估值差异的来源
估值差异由资产结构、利润率与增长预期共同决定。资产结构决定估值的锚,重资产企业的定价接近净资产,轻资产企业看客户与运营能力;利润率决定倍数的高低,同样规模的收入,净利率 18% 的企业与净利率 2% 的企业拿不到相同定价;增长预期决定溢价的幅度,重组预期会推高市盈率,也会在预期落空时快速回落。
宏辉果蔬与红星冷链的对比说明了这一点。前者 2024 年销售净利率 1.59%,市盈率约 309 倍;后者 2024 年净利润 8288 万元、发行市盈率约 13.04 倍。
同一行业里的两种定价,反映的是市场对盈利稳定性与增长空间的判断。



写点看法