

农改超与农超对接的得失
关键词 农改超农超对接食品放心工程生鲜超市农民专业合作社流通成本
一、农改超的起点与政策定位
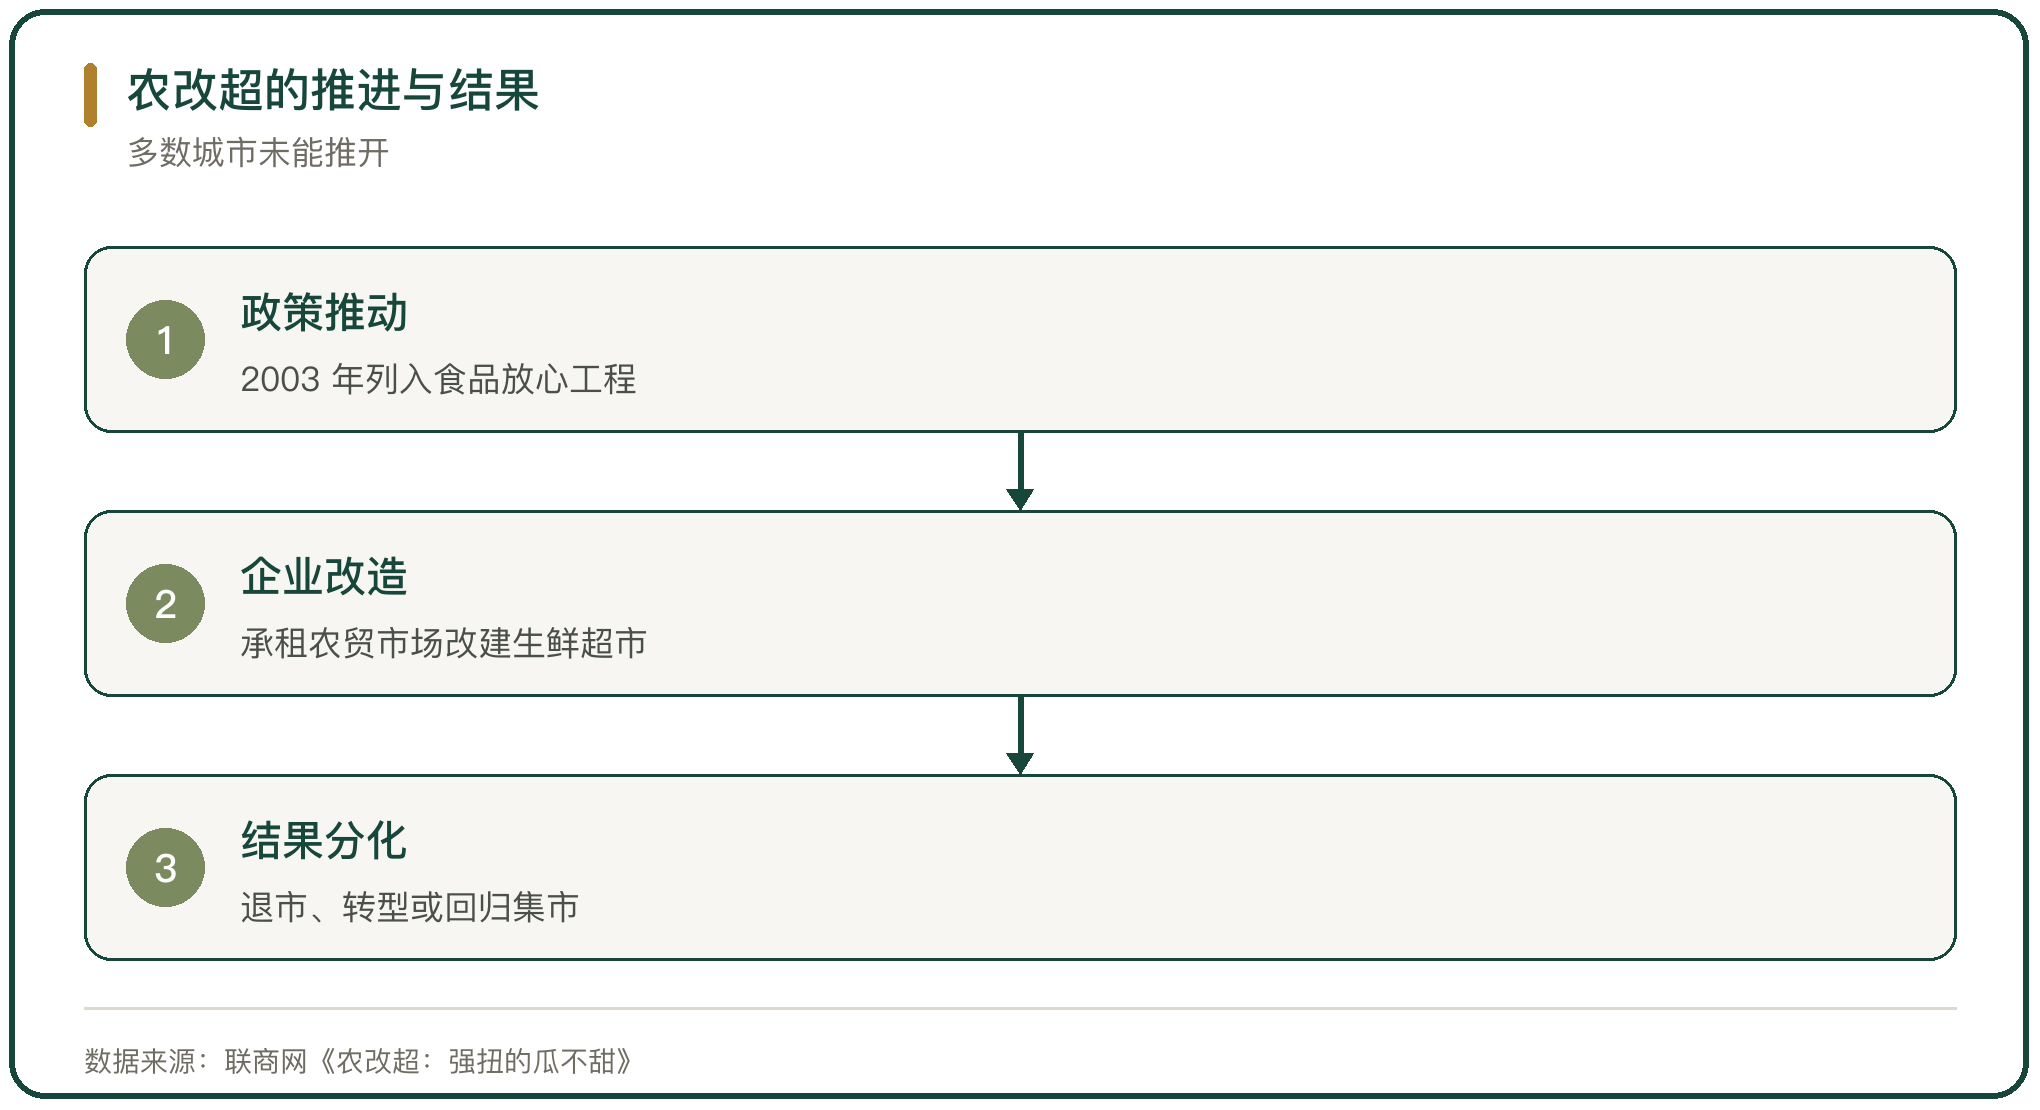
农改超的起点在福州。2001 年,福州启动农贸市场超市化改造;2002 年初,福州市政府专门成立「农改超」领导小组,对改造进行统筹规划;2003 年,国家商务部正式把「农改超」列入「食品放心工程」(联商网《农改超:强扭的瓜不甜》;搜狐,2020 年)。
政策很快从地方经验上升为全国部署。2004 年中央一号文件提出,鼓励有条件的地方将城市农贸市场改建成超市,支持农业龙头企业到城市开办农产品超市,农改超成为菜篮子工程的一部分(腾讯新闻,2024 年 3 月)。
政策的初衷有几层:改善市容市貌,提升城市档次,通过连锁企业的自我约束解决食品安全和卫生问题(联商网《农改超:强扭的瓜不甜》)。
改造的推动力更多来自政府意图。2002 年各地大举推进,1 年多以后,矛盾和阻力接踵而来(联商网《农改超:强扭的瓜不甜》)。
二、农改超在各地的推进与折戟
各地推进的进度普遍低于计划。广州市 2002 年改造了 80 家农贸市场,2003 年上半年只开出 10 家左右;厦门自 2003 年以来 1 年内出现 130 多家生鲜超市,平均每家日营业额不到 2000 元,毛利不足 200 元,长期处于严重亏损状态(搜狐,2020 年;联商网《农改超:强扭的瓜不甜》)。
亏损不是个别现象。浙江首家农改超超市家友文苑店日销售额 15 万元左右,扣除 130 多名员工的工资加上电费、房租等费用后,平均日亏损 5 万元(联商网《农改超:强扭的瓜不甜》)。
连锁企业的扩张计划也大幅缩水。联华超市 2002 年 7 月在上海开出首家生鲜加强型超市福州店,当时表示到 2003 年底将在上海开出 300 家,实际只开出 3 家(联商网《农改超:强扭的瓜不甜》)。
计划与实际的差距说明,改造的难点不在开店的决心,而在开店之后能不能持续经营。
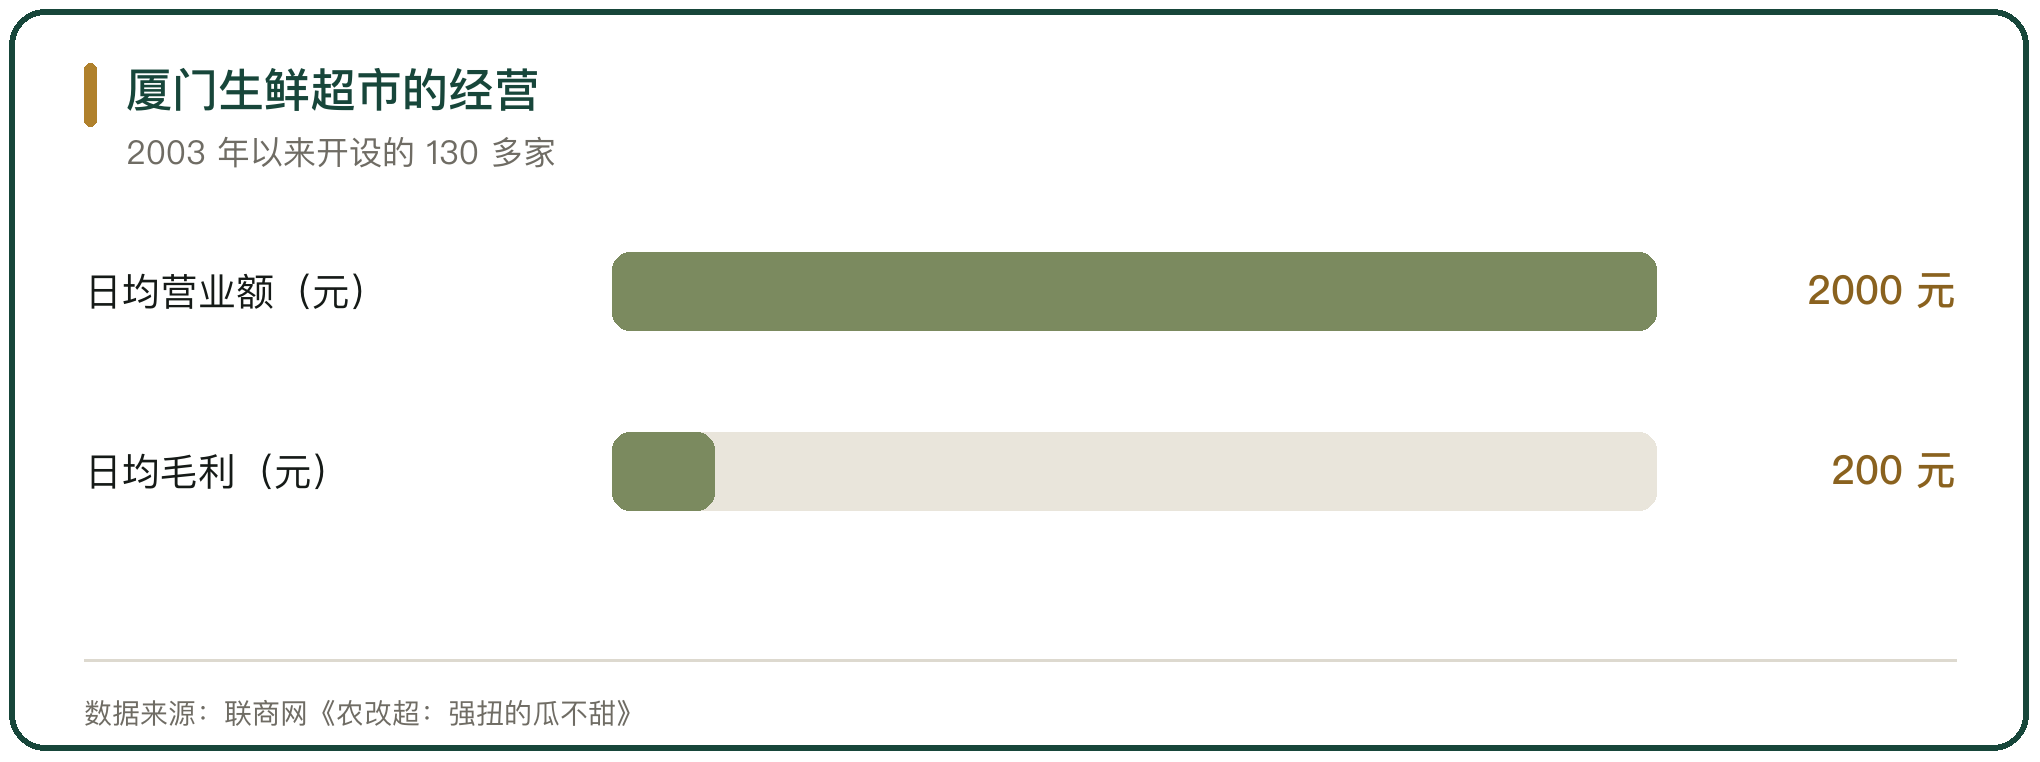
三、农改超遇阻的成本原因
改造的成本先绊住了企业。农改超最常规的做法是租下社区原有的农贸市场,通过设施改造建成生鲜超市;老市场的电力增容、污水废气处理、热力系统、消防设施和停车场地都要重新做,加上拆迁和人员安置,改造一家老城区农贸市场的花费是开设一家普通超市的 3 倍(联商网《农改超:强扭的瓜不甜》)。
生鲜本身又是低单价、低毛利的生意。超市在地段好、人口多的地方承担房租,还要添置电脑、冷柜、收银机、货架等设备,夏天有空调费和海鲜制冰费,活鱼要保鲜增氧,这些成本摊到售价上,超市的生鲜价格比农贸市场高出不少(搜狐,2020 年)。
消费能力也不支持高溢价。2003 年中国居民的恩格尔系数仍有 46%,发达国家平均不到 20%,在价格和购物环境之间,多数消费者更看重价格(联商网《农改超:强扭的瓜不甜》)。
成本高、售价高、客流少,商品周转慢又影响新鲜度,形成一个向下的循环。
四、农改超的退市与转型
亏损积累到一定程度,退出就成为结果。广州家谊在广州农贸超市中占 78% 的份额,门店从零增加到 50 家,最终因资金链断裂倒闭;厦门如意、福州久佳、洋下和好日子,以及南京、杭州的部分农改超企业,陆续退市或转型(联商网《农改超:强扭的瓜不甜》)。
活下来的企业换了活法。有的从一开始就以农产品超市化经营为特色,例如深圳民润、武汉中百;有的严格控制店铺投入和经营成本,经营形式向农贸市场回归,例如厦门超大;有的借助农贸市场的人气做「农加超」,例如南京苏果;还有的从农改超起步,转型为多业态经营(联商网《农改超:强扭的瓜不甜》)。
也有借农改超之名行商业地产之实的。重庆的农改超以商业地产销售返租方式推进,一些投资者抱着争取政策扶持的投机心理进场(联商网《农改超:强扭的瓜不甜》)。
同一项政策,在不同企业手里长出了完全不同的结果。差别在于企业有没有找到让生鲜经营可持续的盈利方式。
五、农改超留下的教训
农改超留下的教训指向同一个问题:把零售业态的改造当成一次性的门店替换,忽略了背后的供应链。生鲜超市要有品种齐全、长期均衡稳定的供应,而菜类品种多,单一基地或企业很难满足,只能几十家基地同时供货,采购成本和运输费用都很高(搜狐,2020 年)。
政绩思维也放大了偏差。政府把主要困难和资金补贴放在原有农贸市场的善后清退上,忽略了生鲜超市的市场生存和环境适应能力,对改造的困难和后续问题估计不足(联商网《农改超:强扭的瓜不甜》)。
更根本的问题是单点思维。食品安全要从整个供应链的多环节入手,把解决食品安全问题的希望全部寄托在零售终端的改造上,忽视了上游生产、加工和物流配送的影响(联商网《农改超:强扭的瓜不甜》)。
农贸市场本身也提供着超市替代不了的价值:价格便宜、可以议价,网点多、可以就近购买,商品多、服务灵活。这些优势决定了两种业态长期并存(联商网《农改超:强扭的瓜不甜》)。
六、农超对接的起步
农超对接换了一个方向,从零售终端转到产销对接。2008 年 12 月,商务部、农业部联合下发《关于开展农超对接试点工作的通知》,引导大型连锁超市与鲜活农产品产地的农民专业合作社开展产销对接;2009 年 2 月,两部门共同出台关于全面推进农超对接工作的指导意见,同年 10 月到 12 月在全国开展「全国农超对接进万村」行动(中国供销合作网,2011 年 12 月 19 日)。
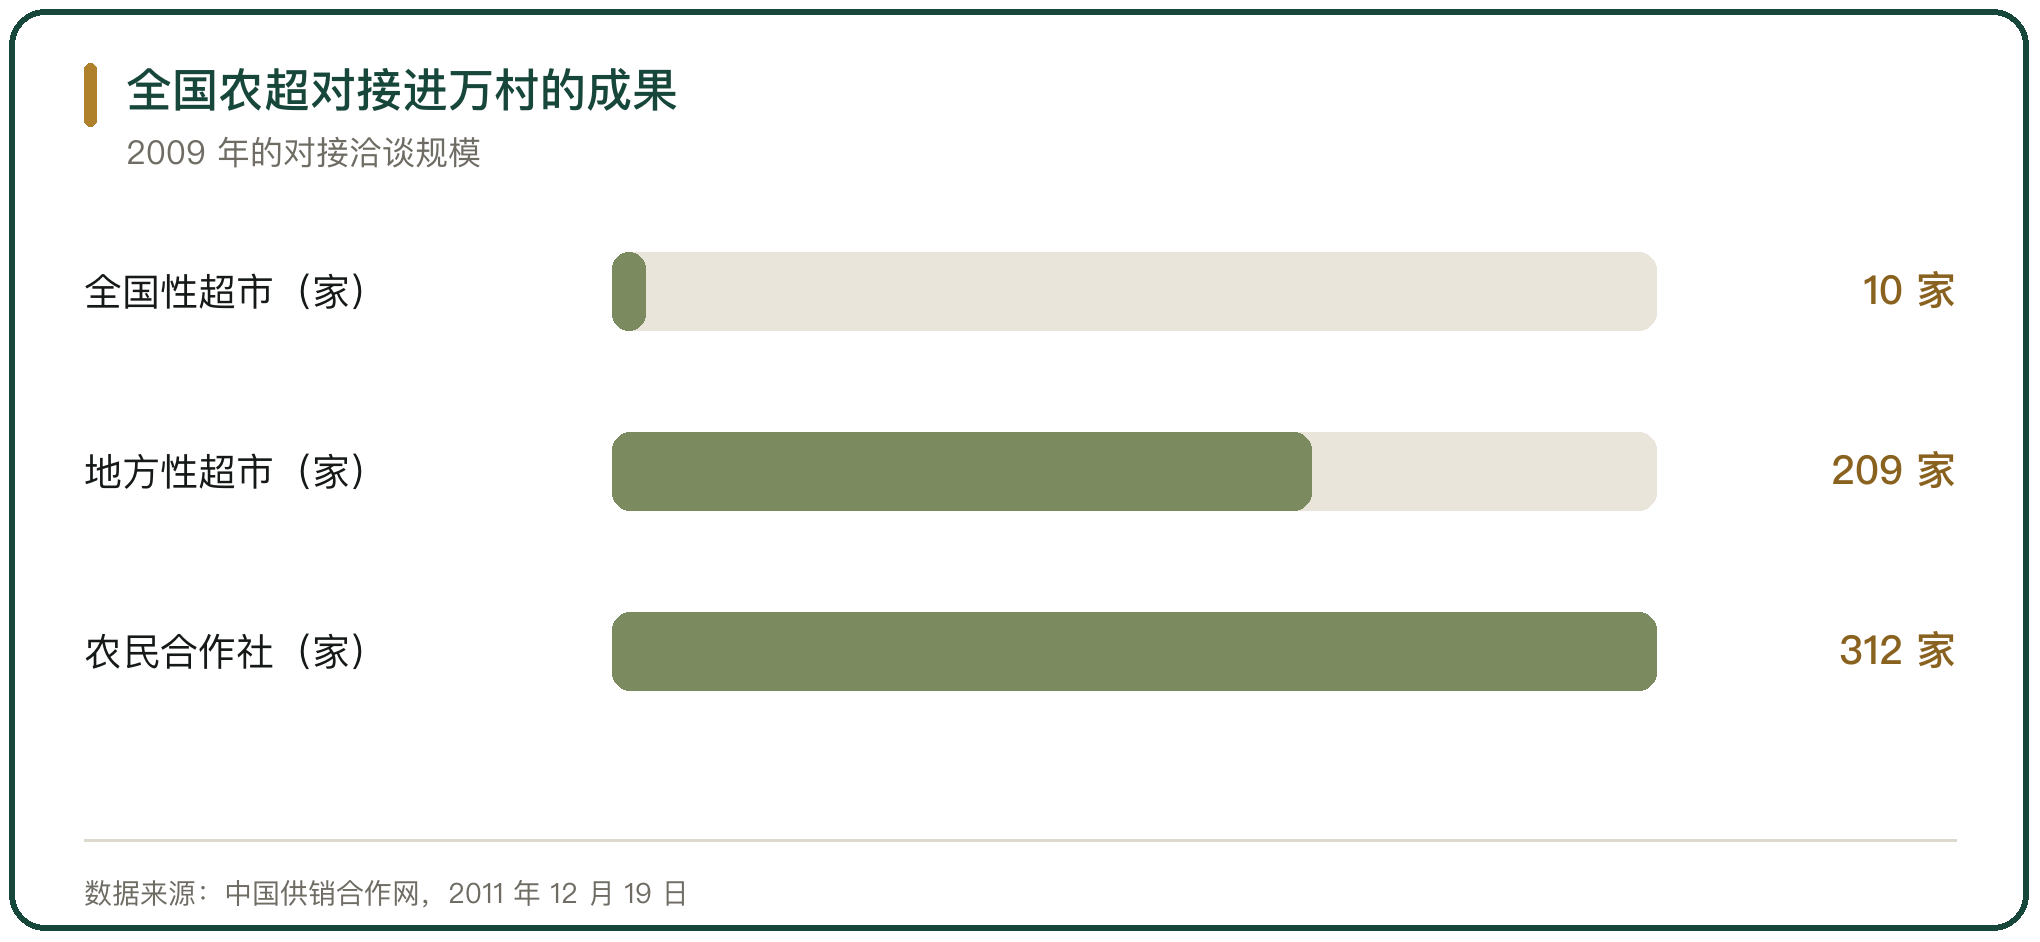
行动在不到 3 个月里办了 6 场活动,分别在杭州、西安、沈阳、武汉、石家庄和成都举行,组织 10 家全国性连锁超市、209 家地方性连锁超市和 312 家农民专业合作社对接洽谈,达成协议采购数量 36 万吨、采购金额 20 亿元(中国供销合作网,2011 年 12 月 19 日)。
农业部门也在同步推动。农业部把支持引导 500 家农民专业合作社与超市对接,纳入 2009 年为农民办的 22 件实事(中国供销合作网,2009 年 7 月 6 日)。
农超对接的思路是把中间环节省下来,让合作社和消费者都受益,没有再去建新的零售业态。
七、农超对接的成效
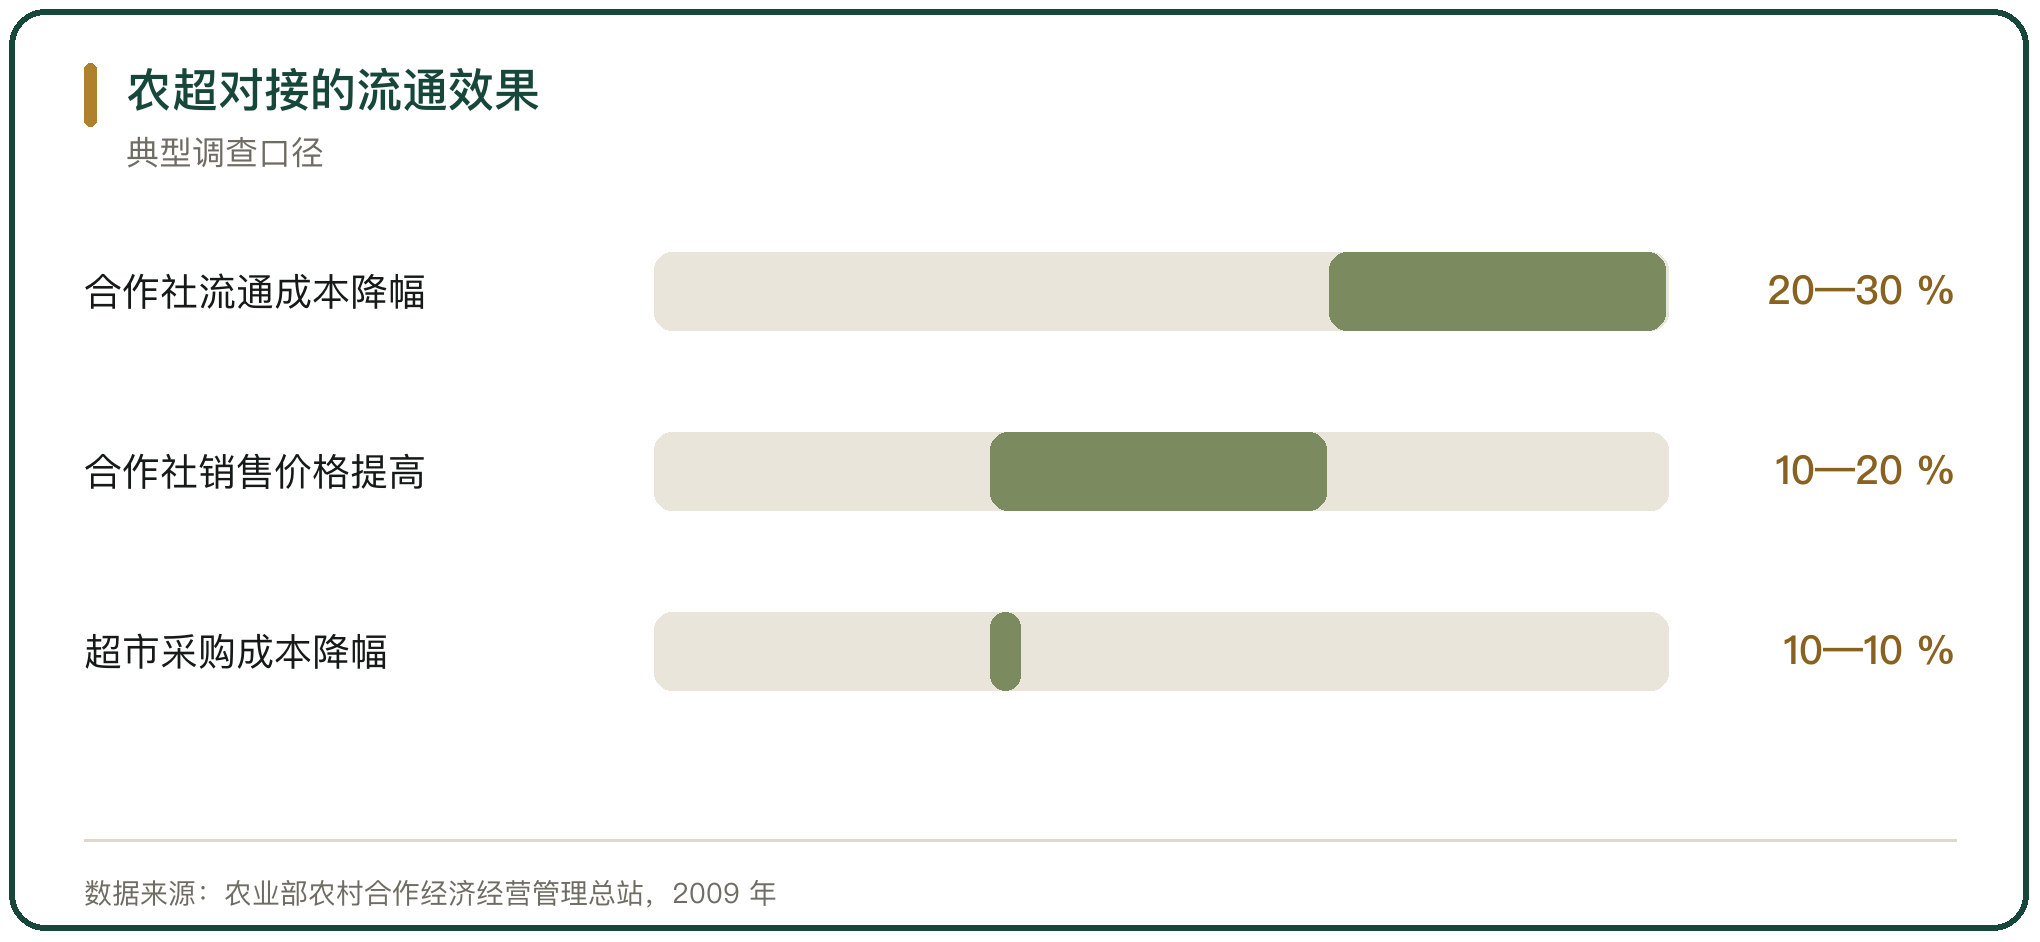
农超对接的成效集中在成本上。农业部的典型调查显示,开展农超对接使农民专业合作社产品的流通成本降低 20% 到 30%,销售价格提高 10% 到 20%,超市采购成本降低 10%(中国供销合作网,2009 年 7 月 6 日)。
对接规模增长较快。到 2011 年,全国已有 1.56 万家合作社与超市企业建立稳定的产销对接关系;大中型超市生鲜农产品直供直销的比重达到 30%,连锁超市通过农超对接省去中间环节,使流通成本平均降低 15% 左右(中国供销合作网,2011 年 12 月 19 日;乐东黎族自治县人民政府,2017 年 8 月)。到 2012 年底,全国开展农超对接的超市连锁零售企业已超过 800 家(人民网,2012 年 11 月 25 日)。
单店的对接也在做深。杭州联华华商集团的农产品 60% 直供直销,与 158 家农产品基地建立对接关系,合作基地面积 74470 余亩、受益农户 74100 余户,蔬菜价格普遍比农贸市场低 15%(新浪财经,2011 年 8 月 29 日)。
省下的费用分给了两端。杭州的经验是鲜活农产品可以腾出约 10% 的价格空间,其中 4% 到 5% 返给农民、5% 到 6% 让给消费者(新浪财经,2011 年 8 月 29 日)。
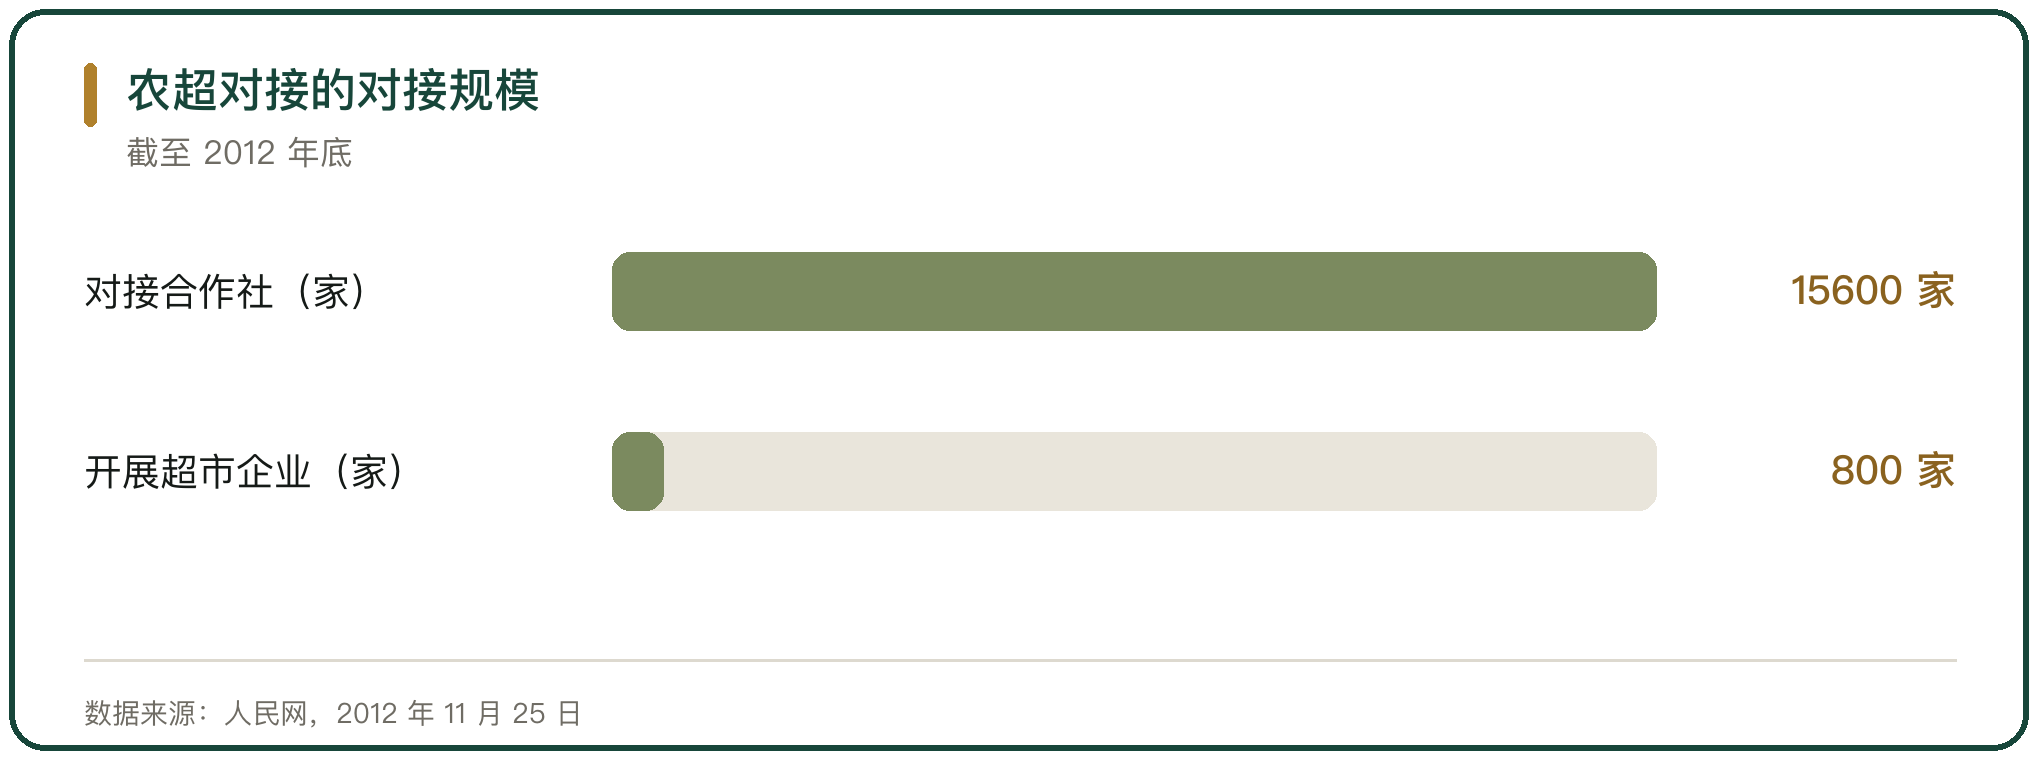
八、农超对接的摩擦
农超对接的摩擦集中在对接条件上。部分超市进场费用过多、进货标准高、结算回款周期长,一些农民合作社则规模小、产量不稳定、运作不够规范(人民网,2012 年 11 月 25 日)。
标准对接是第一道坎。四川会理县红水晶石榴专业合作社与成都一家连锁超市对接时,超市对石榴的外观有一系列标准,不合格率超过 3% 就拒收(中国供销合作网,2011 年 12 月 19 日)。
冷链和配送是第二道坎。合作社要做好产地冷链运输和农产品储存,还要承担物流和市场辅导;超市这一侧处于强势地位,需要有第三方服务机构介入,达成双方认可的检测、包装、定价标准(人民网,2012 年 11 月 25 日)。
把农产品搬进超市只是农超对接的开始。合作社和超市需要的是长期稳定的供应链和风险共担的关系,这要靠双方反复谈判和不断磨合。
九、两种路径的得失与启示
回顾两次尝试,方向不同,遇到的问题却相通。农改超想改的是零售业态,改造成本高、生鲜毛利薄、消费能力不支持,多数城市推不开;农超对接想改的是产销关系,省下了中间环节的费用,却要面对合作社组织化程度和超市强势地位带来的摩擦(联商网《农改超:强扭的瓜不甜》;人民网,2012 年 11 月 25 日)。
两次尝试的共同经验是,流通环节的改造要顺着供应链走。改造终端解决不了上游供应的问题,对接产销也绕不开冷链、标准和资金结算这些具体条件;只改一端,另一端的短板会把效果拉回去。
对当下的启示在于节奏。农改超的教训是行政推动超过市场承受能力,事后看,改造一家老市场要花 3 倍于新开超市的钱,这类投入需要企业和消费者共同消化;农超对接的经验是把节省下来的成本明确定价、分给两端,杭州把 10% 的价格空间按 4% 到 5% 和 5% 到 6% 分给农民和消费者,这个做法比单纯要求超市降价更可持续(新浪财经,2011 年 8 月 29 日)。



写点看法