

合作社税收优惠的滥用与空壳化
关键词 农民专业合作社税收优惠财税〔2008〕81号空壳社清理虚开发票成员账户
一、合作社税收优惠的政策清单
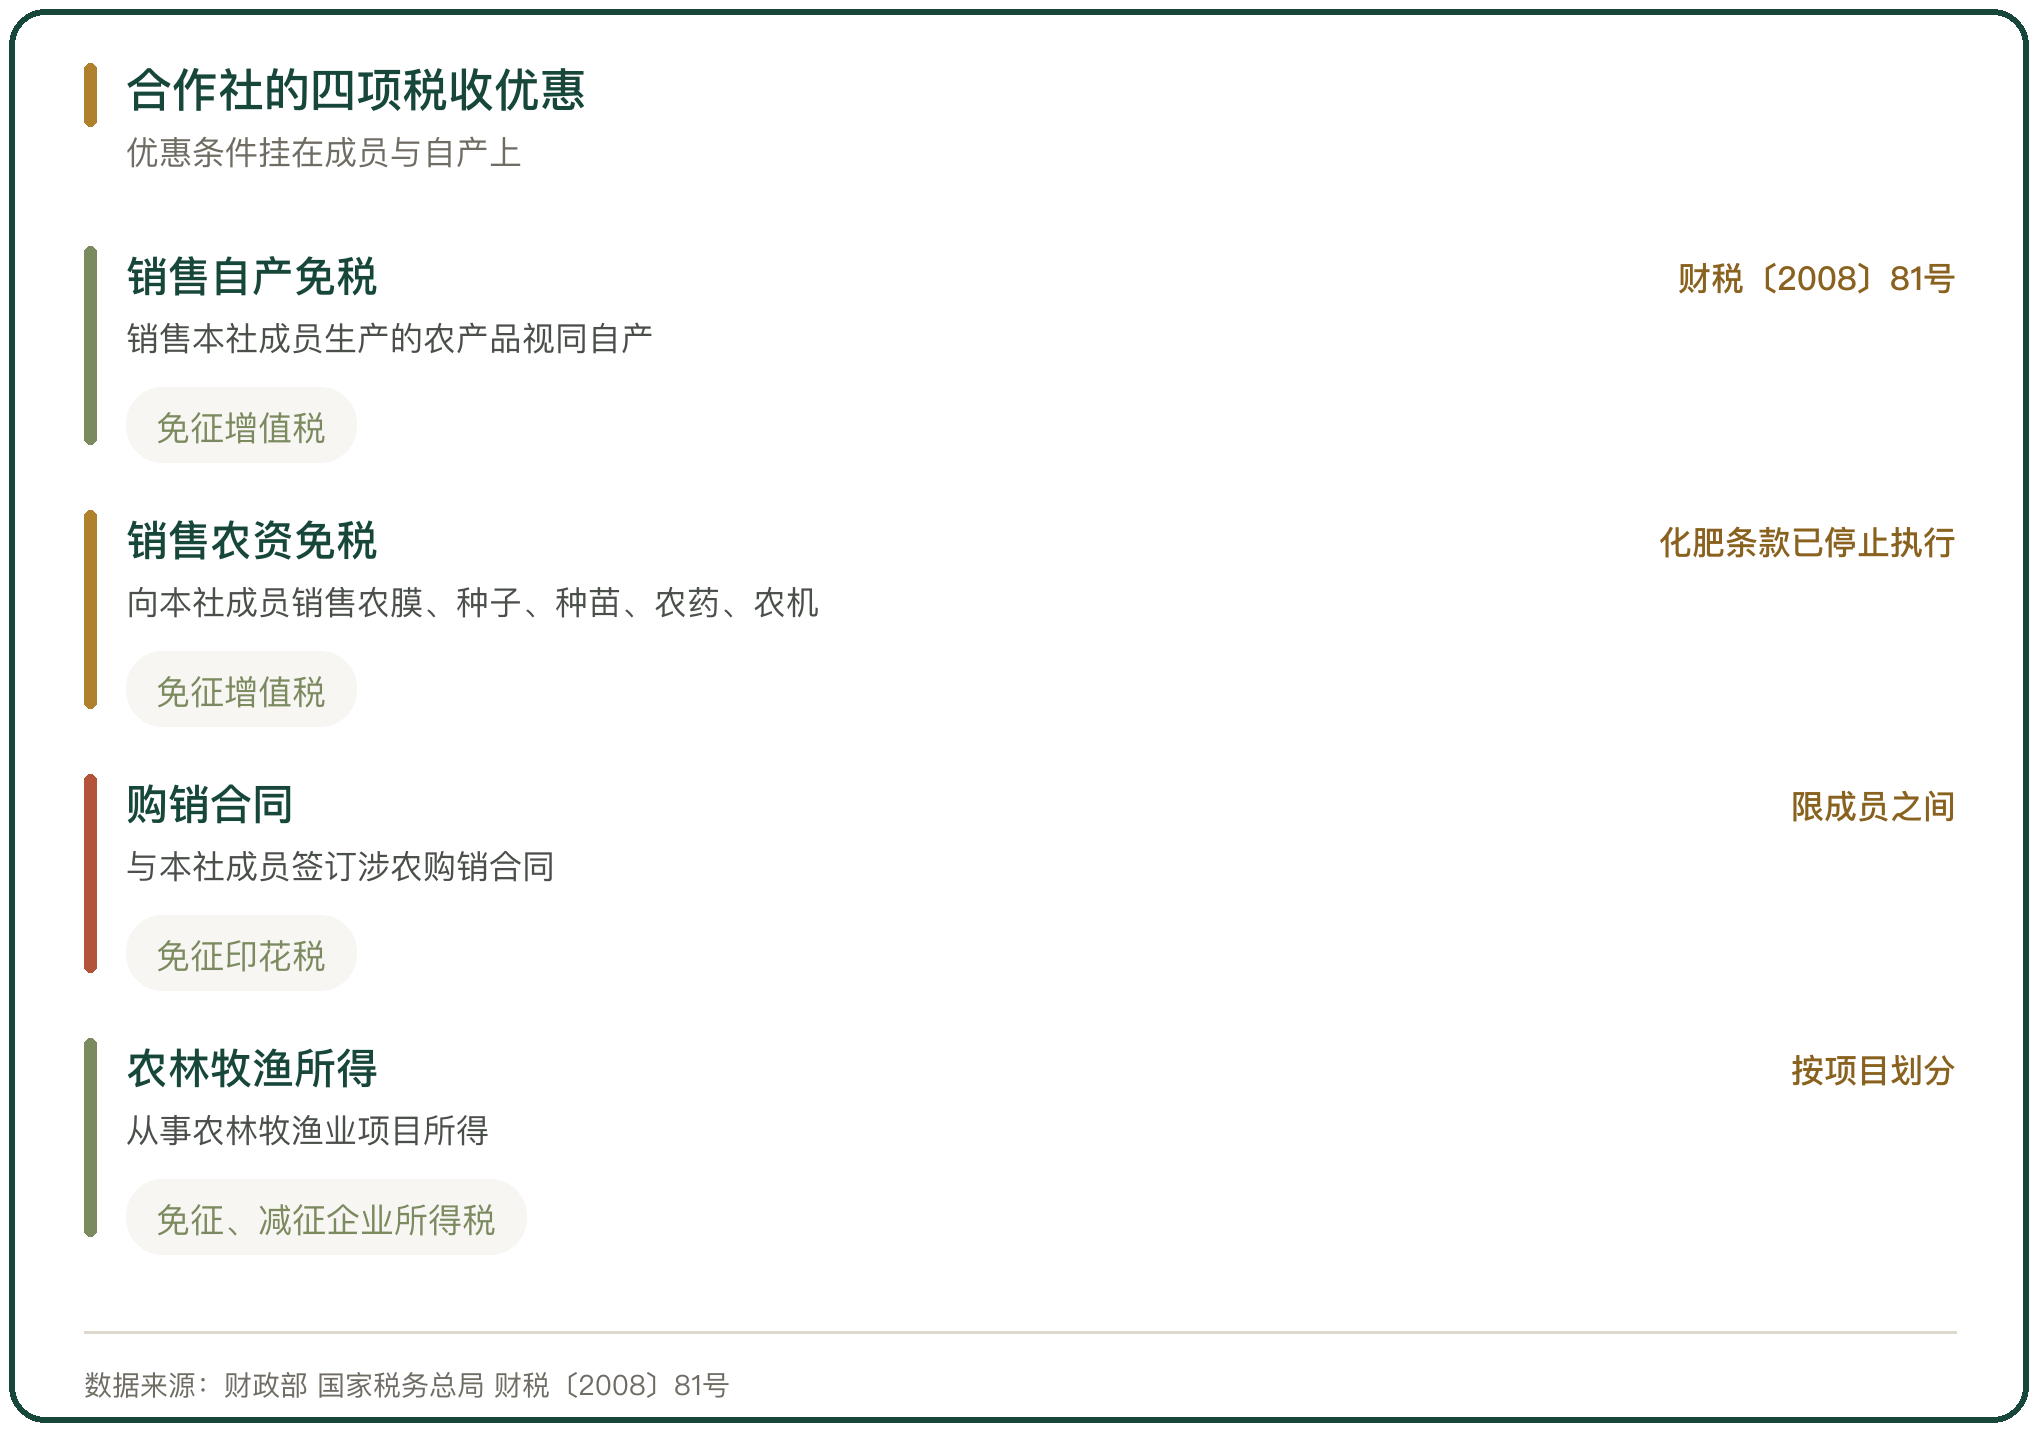
合作社的税收优惠集中在《财政部 国家税务总局关于农民专业合作社有关税收政策的通知》(财税〔2008〕81号)里,共 4 条:一是对农民专业合作社销售本社成员生产的农业产品,视同农业生产者销售自产农业产品免征增值税;二是增值税一般纳税人从农民专业合作社购进的免税农业产品,可按 9% 的扣除率计算进项税额;三是对农民专业合作社向本社成员销售的农膜、种子、种苗、化肥、农药、农机免征增值税(其中化肥条款自 2015 年 9 月 1 日起停止执行);四是对农民专业合作社与本社成员签订的农业产品和农业生产资料购销合同免征印花税。文件界定的合作社,是依照《中华人民共和国农民专业合作社法》设立和登记的合作社。
企业所得税方面,合作社从事农、林、牧、渔业项目的所得,可以免征、减征企业所得税,与销售本社成员农产品免征增值税的政策叠加。
二、优惠适用以成员与自产为前提
优惠的核心限定词是“本社成员生产的农业产品”。合作社销售本社成员生产的农产品,才视同自产免税;销售外购农产品,不适用免税,应按 9% 税率申报。向本社成员销售农资免税,前提也是买方是本社成员。
这组限定把优惠绑在两个条件上:成员必须真实,产品必须来自成员生产。成员名册、成员账户、成员交易记录、盈余返还凭证,是证明这两个条件的材料。农民专业合作社法要求把成员出资、交易量、盈余返还记入成员账户,这套制度既是分配依据,也是优惠适用的凭证。
三、空壳化的存量规模
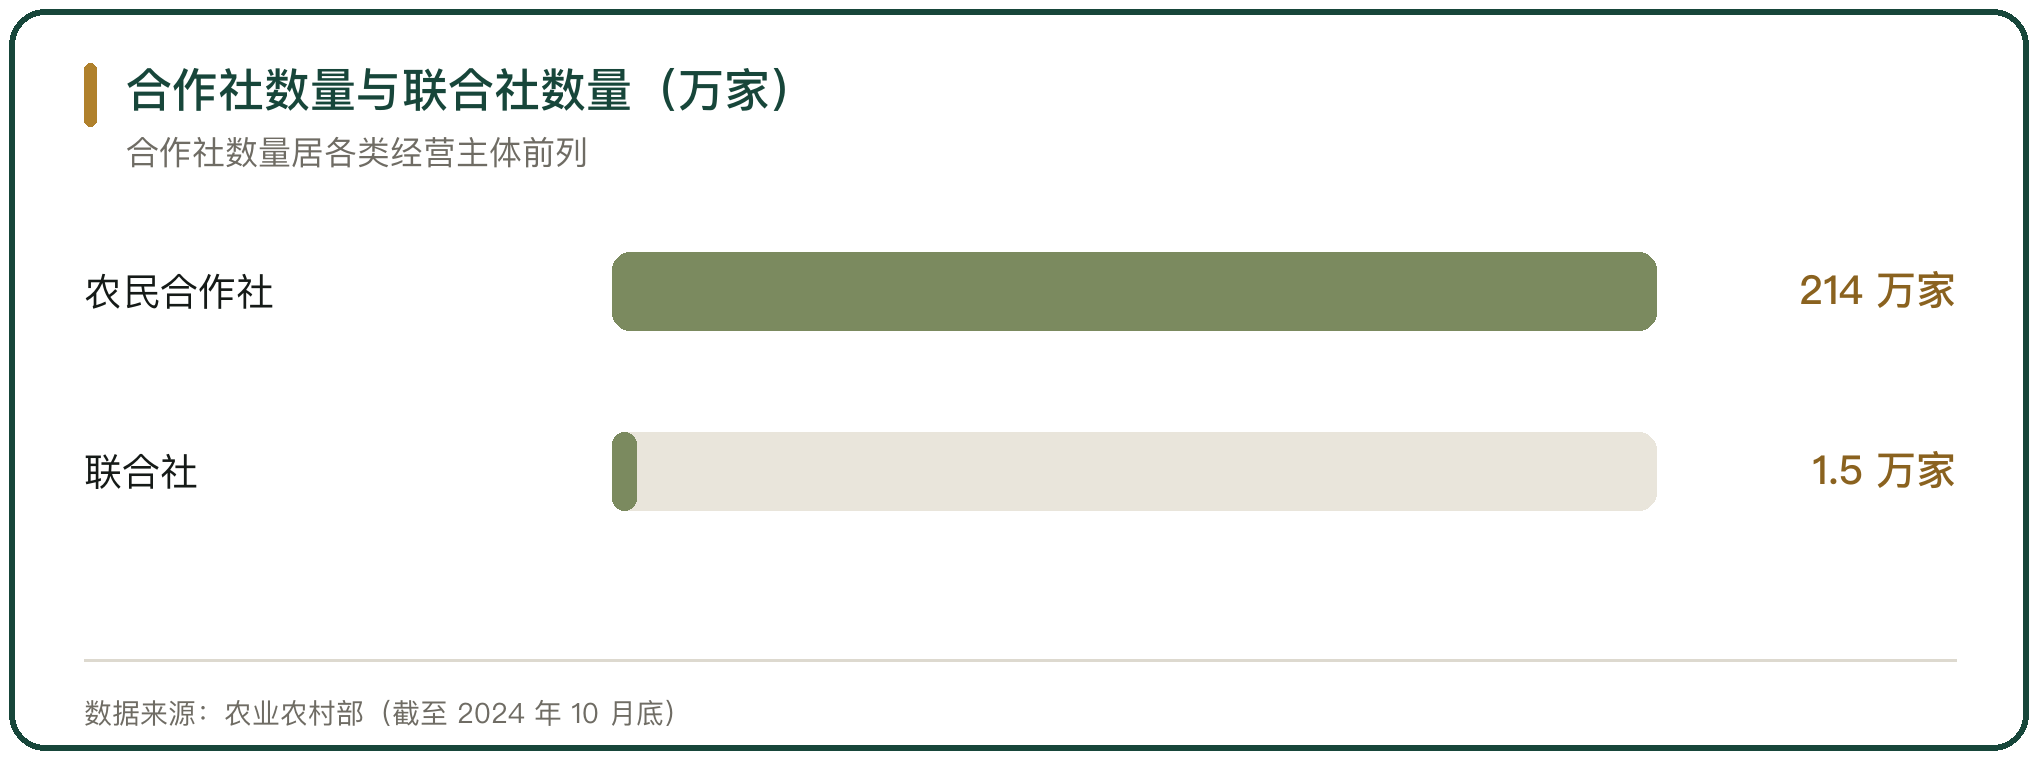
合作社的数量与质量并不匹配。截至 2024 年 10 月底,全国依法登记的农民合作社 214 万家、联合社 1.5 万家(农业农村部)。数量背后有一批只登记不经营的合作社。
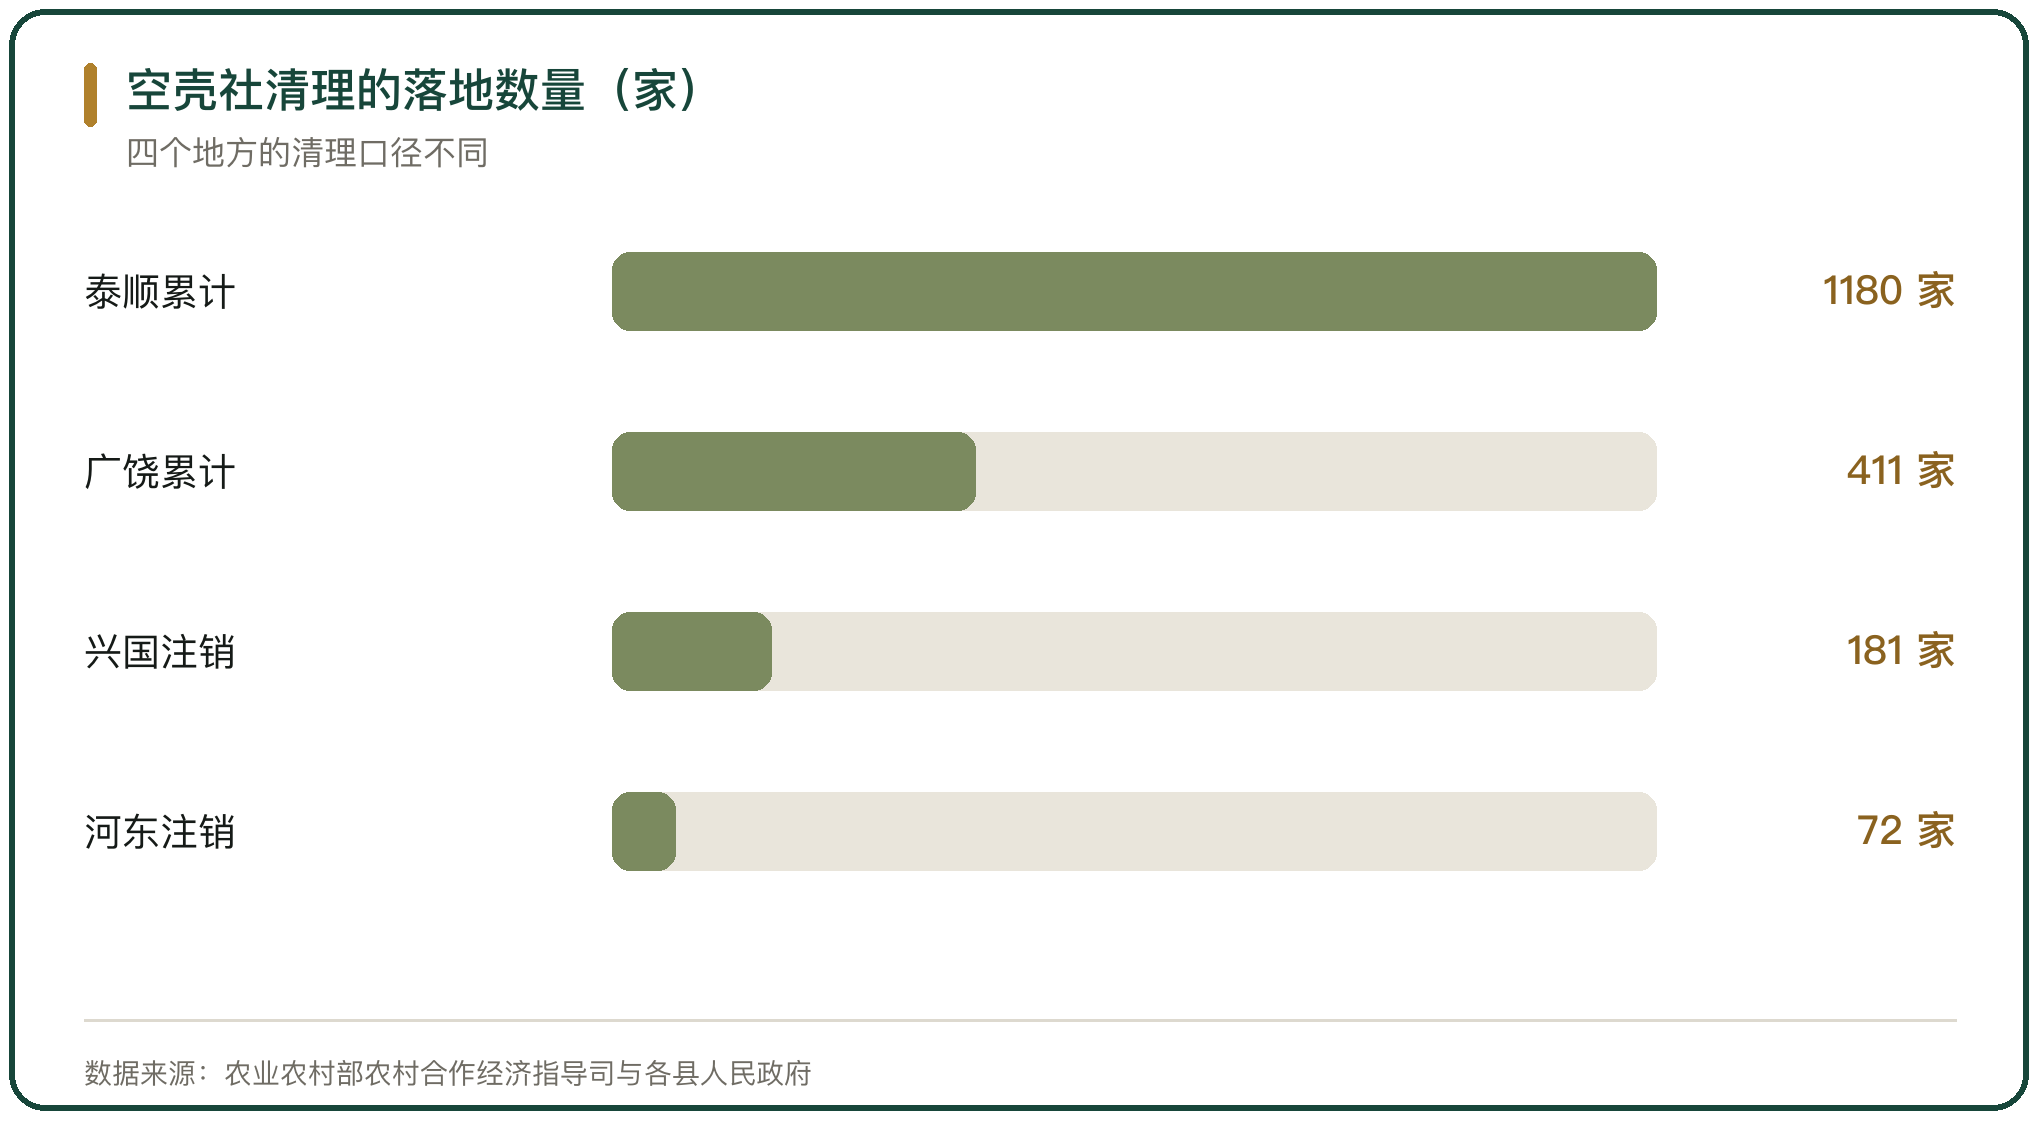
浙江泰顺县在 2018 年开展全国首批农民合作社质量提升整县推进试点前,全县农民合作社中空壳社、僵尸社占比近 50%,2019 年在线监测显示正常经营社 904 家、空壳社 838 家;到 2024 年,该县累计清理空壳社、列异社 1180 家,实现空壳社基本消除(农业农村部农村合作经济指导司、泰顺县人民政府)。安徽 2024 年全省注销农民合作社 4706 个,江西兴国县 2024 年在市场监管部门注销 181 个、由 961 个减至 780 个(安徽省农业农村厅、兴国县农业农村局)。
四、空壳社的形成与清理机制
空壳社的成因有几类:为争取项目资金或补贴而登记,登记后没有实际经营;由单个成员或单个家庭发起、成员与出资高度重合,实质仍是家庭经营;早年登记后停止经营、又未办理注销或吊销。
清理从 2019 年持续至今。农业农村部门与市场监管部门按“清理整顿、规范提升、扶持壮大”的分类思路处置:对经营良好的抓扩面提升,对未报年报列入异常名录的移出异常名录,对不具备经营条件的引导按简易程序注销。2024 年底,市场监管总局与农业农村部联合印发关于协同推进农民合作社年报公示工作的通知,要求引导合作社真实准确填报年报数据,对年报弄虚作假加大查处力度(广饶县农业农村局)。
五、虚假注册与操控合作社的虚开
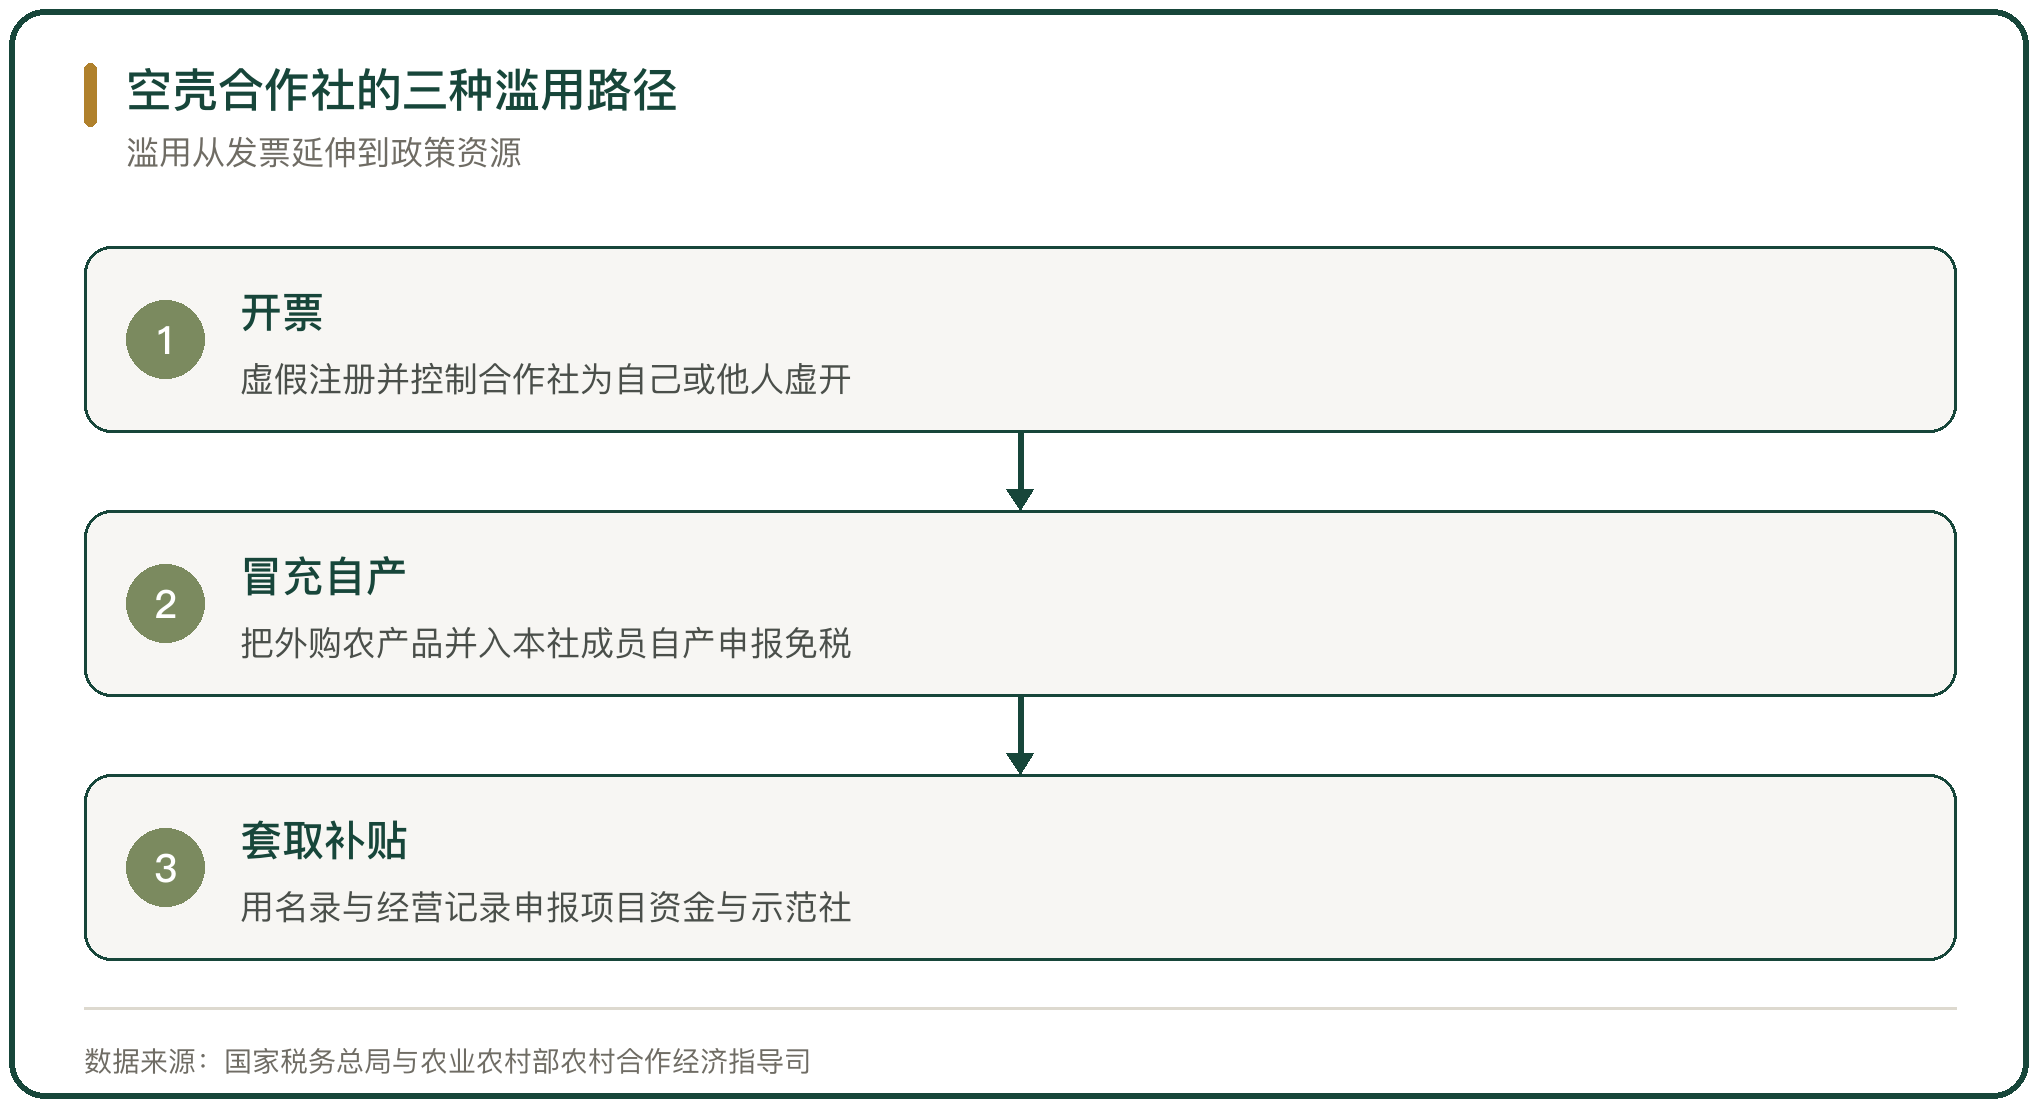
最常见的手法是把空壳合作社当成开票工具。福建莆田以陈俊仁为首的犯罪团伙虚假注册并实际控制 5 户合作社,在没有生产经营和真实业务交易的情况下,为自己虚开农产品收购发票、为他人虚开农产品销售发票,涉及增值税普通发票 3.29 万份、金额 30.58 亿元,2025 年 4 月仙游县人民法院一审判处 8 人有期徒刑 9 个月至 10 年 3 个月不等(国家税务总局)。
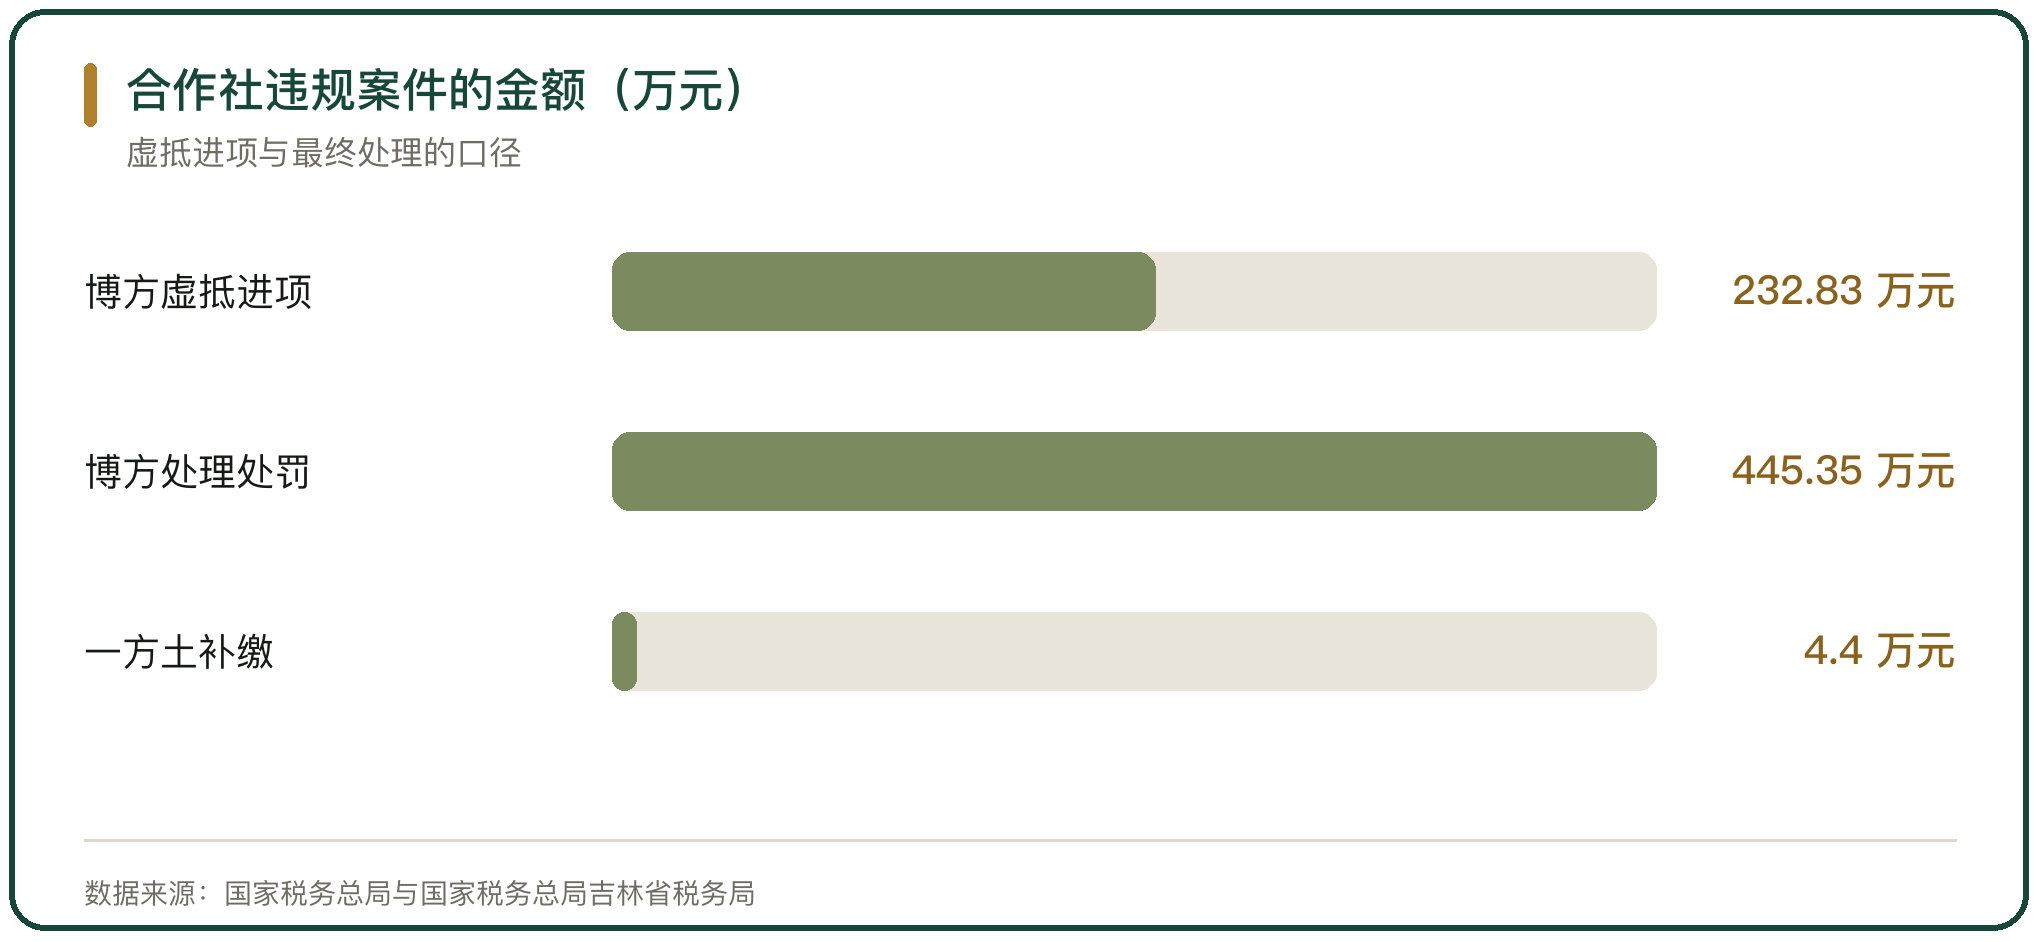
贵州博方民族药业开发有限公司的路径相反,由企业去操控合作社:该公司虚假注册黔南州惠水县星岭农产品种植专业合作社、操控贵州旺禾养殖农民专业合作社,让合作社为其开具农产品销售发票 295 份、金额 2509.60 万元,其中 281 份虚抵增值税进项税额 232.83 万元,并与虚假申报叠加少缴税费 249.03 万元,2025 年 4 月被追缴税费款、滞纳金及罚款 445.35 万元(国家税务总局)。
六、外购冒充自产的适用错误
把外购农产品包装成本社成员自产,是另一类滥用。享受自产免税的关键是产品来自成员生产,一旦把外购部分并入免税范围申报,就构成政策适用错误。
吉林通化县一方土商贸有限公司把部分外购初级农产品并入自产免税范围申报,被要求补缴税款及滞纳金 4.4 万元(国家税务总局吉林省税务局)。安徽砀山税务部门在风险筛查中发现,一家家庭农场开票货物名称包含苹果、梨、草莓等非主营或非当季产品,核查确认其向青岛某公司销售的 10 万元苹果是从其他企业采购后转售,不符合自产自销免税政策(国家税务总局安徽省税务局)。
七、套取补贴与优惠资格
空壳社即使不开票,也能被用来套取政策资源。登记在册的合作社可以申报示范社、项目资金、助农贷款等,成员名册与经营记录被用来满足申报条件。这类套取不直接体现在发票上,核查难度更大。
各地的清理都对这一块有针对性。山东广饶县 2019 年以来累计清理注销合作社 411 家,其中 2025 年以来注销 34 家,并推动合作社真实准确填报年报;浙江德清把经营异常名单与补贴、奖励发放记录对照,通过限制补贴发放倒逼合作社申报年报、规范经营(广饶县农业农村局、湖州市市场监督管理局)。
八、识别空壳社的技术手段
识别空壳社,先看经营状态,再看交易真实性。浙江泰顺用“以图管社”的办法,对县域内正常经营的合作社基地勘察拍照、抠图定位,把基本信息、基地照片、产品信息录入智慧农业管理平台,再通过在线监测发现数据异常的合作社,2019 年即监测出空壳社 838 家。
税务侧的识别点在发票与产量的匹配。合作社开票金额、开票品种与当地产量、种植条件是否相符,成员名册与开票对象是否重合,都是核查方向。砀山税务部门用固定资产与收入匹配度、单位产品能耗、成本费用率等指标做画像,及时发现异常。数据比对与实地核查结合起来,空壳社与虚假交易才会显形。
九、合作社税收优惠的滥用与空壳化的判断
合作社的税收优惠针对的是真实经营、成员共享的组织形态,适用条件都挂在“成员”与“自产”两个词上。空壳化的实质,是登记成本低、退出机制不顺畅,让一批不经营的合作社长期停留在名录里;滥用的实质,是有人把优惠当成套利工具,用空壳合作社开票、用外购冒充自产、用名录套取补贴。
治理的方向是把名录做实。全国 214 万家的存量里,清理与规范还在推进;泰顺把空壳社占比从近 50% 降下来用了 5 年多。对税务部门来说,合作社开票是否对应真实成员生产,是判断优惠能否适用的关键;对合作社自身来说,成员账户与盈余返还记录了有没有真实经营,这两样做实了,优惠才站得住。



写点看法