

制冷设备的国产化率现状
一、国产化按品类分层
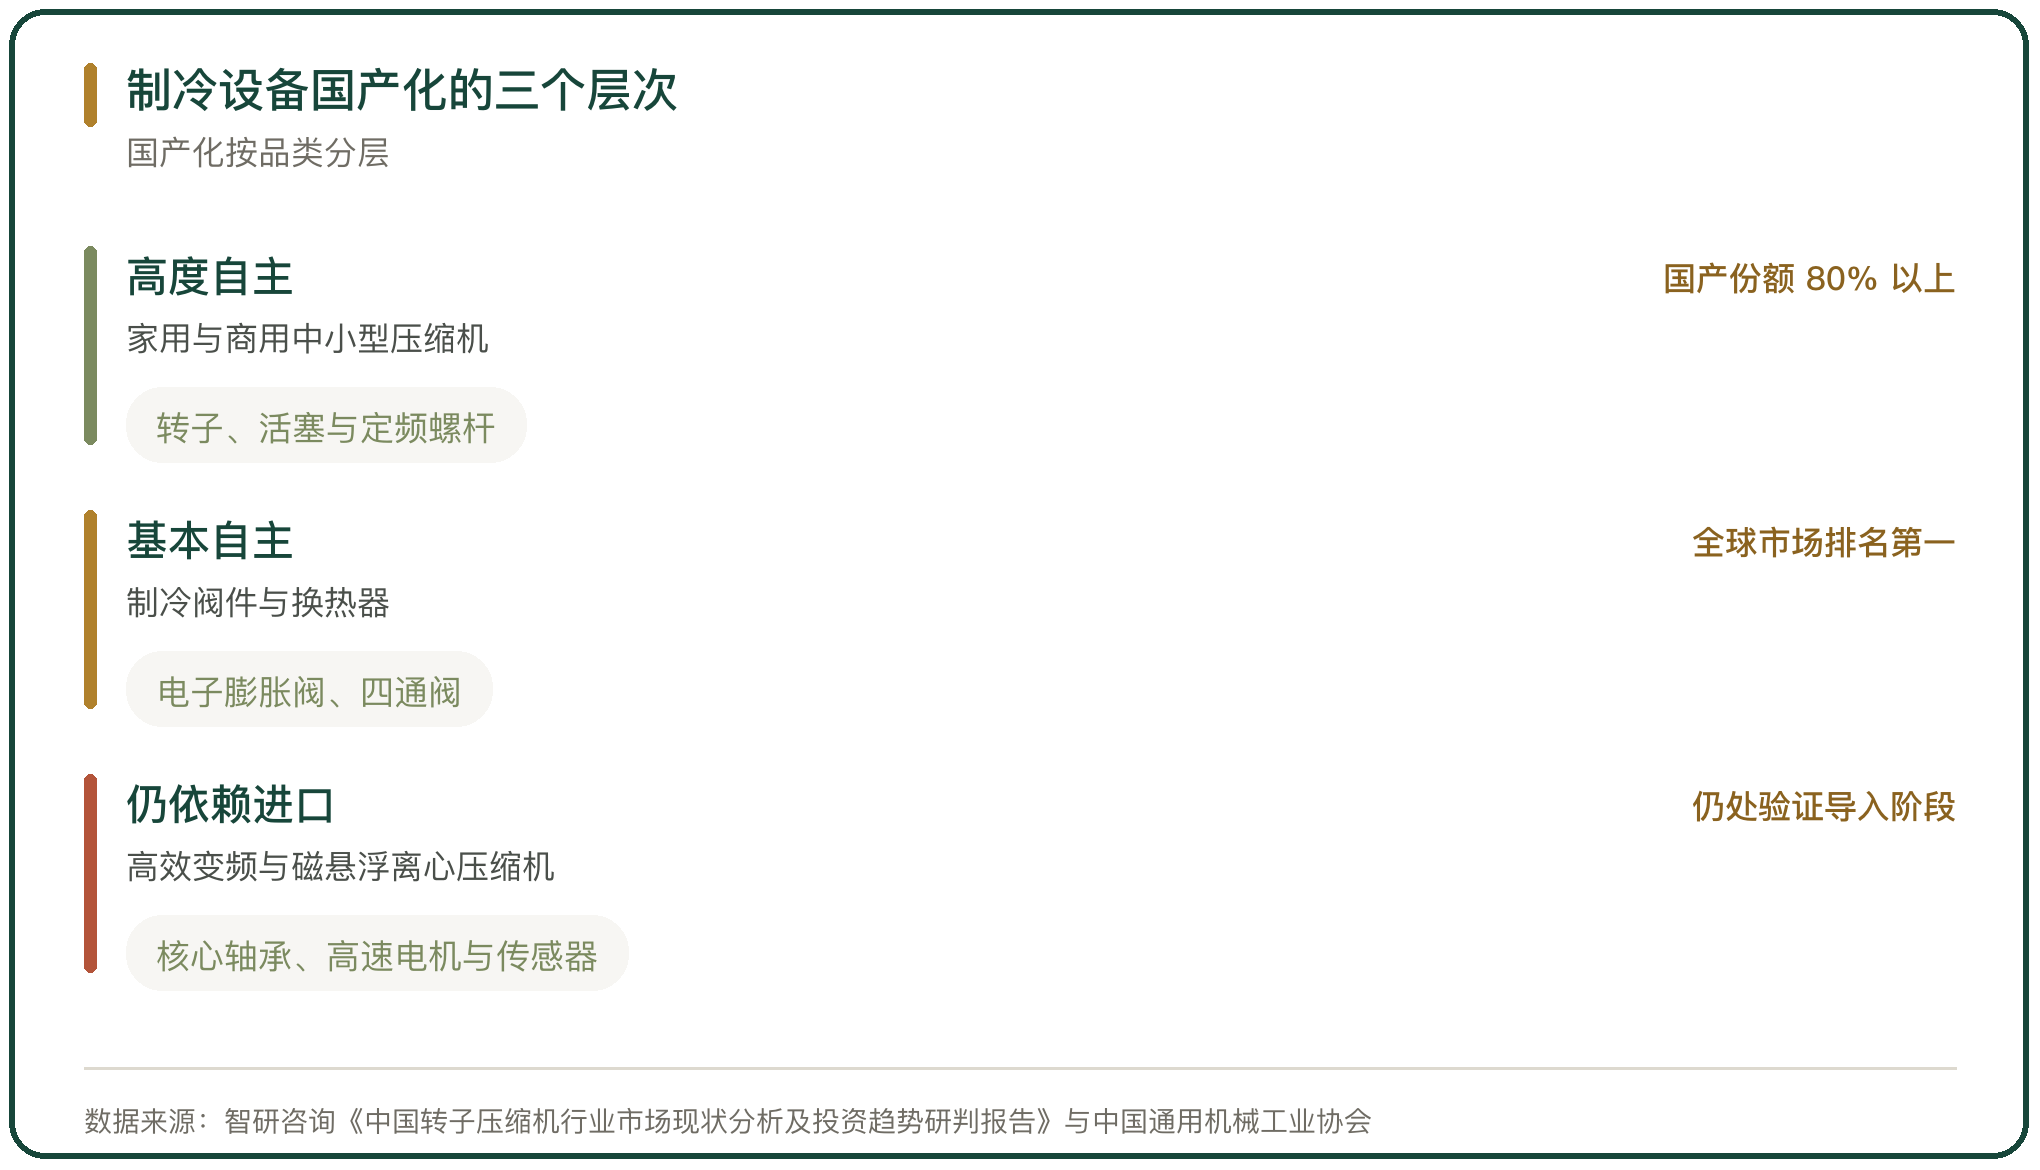
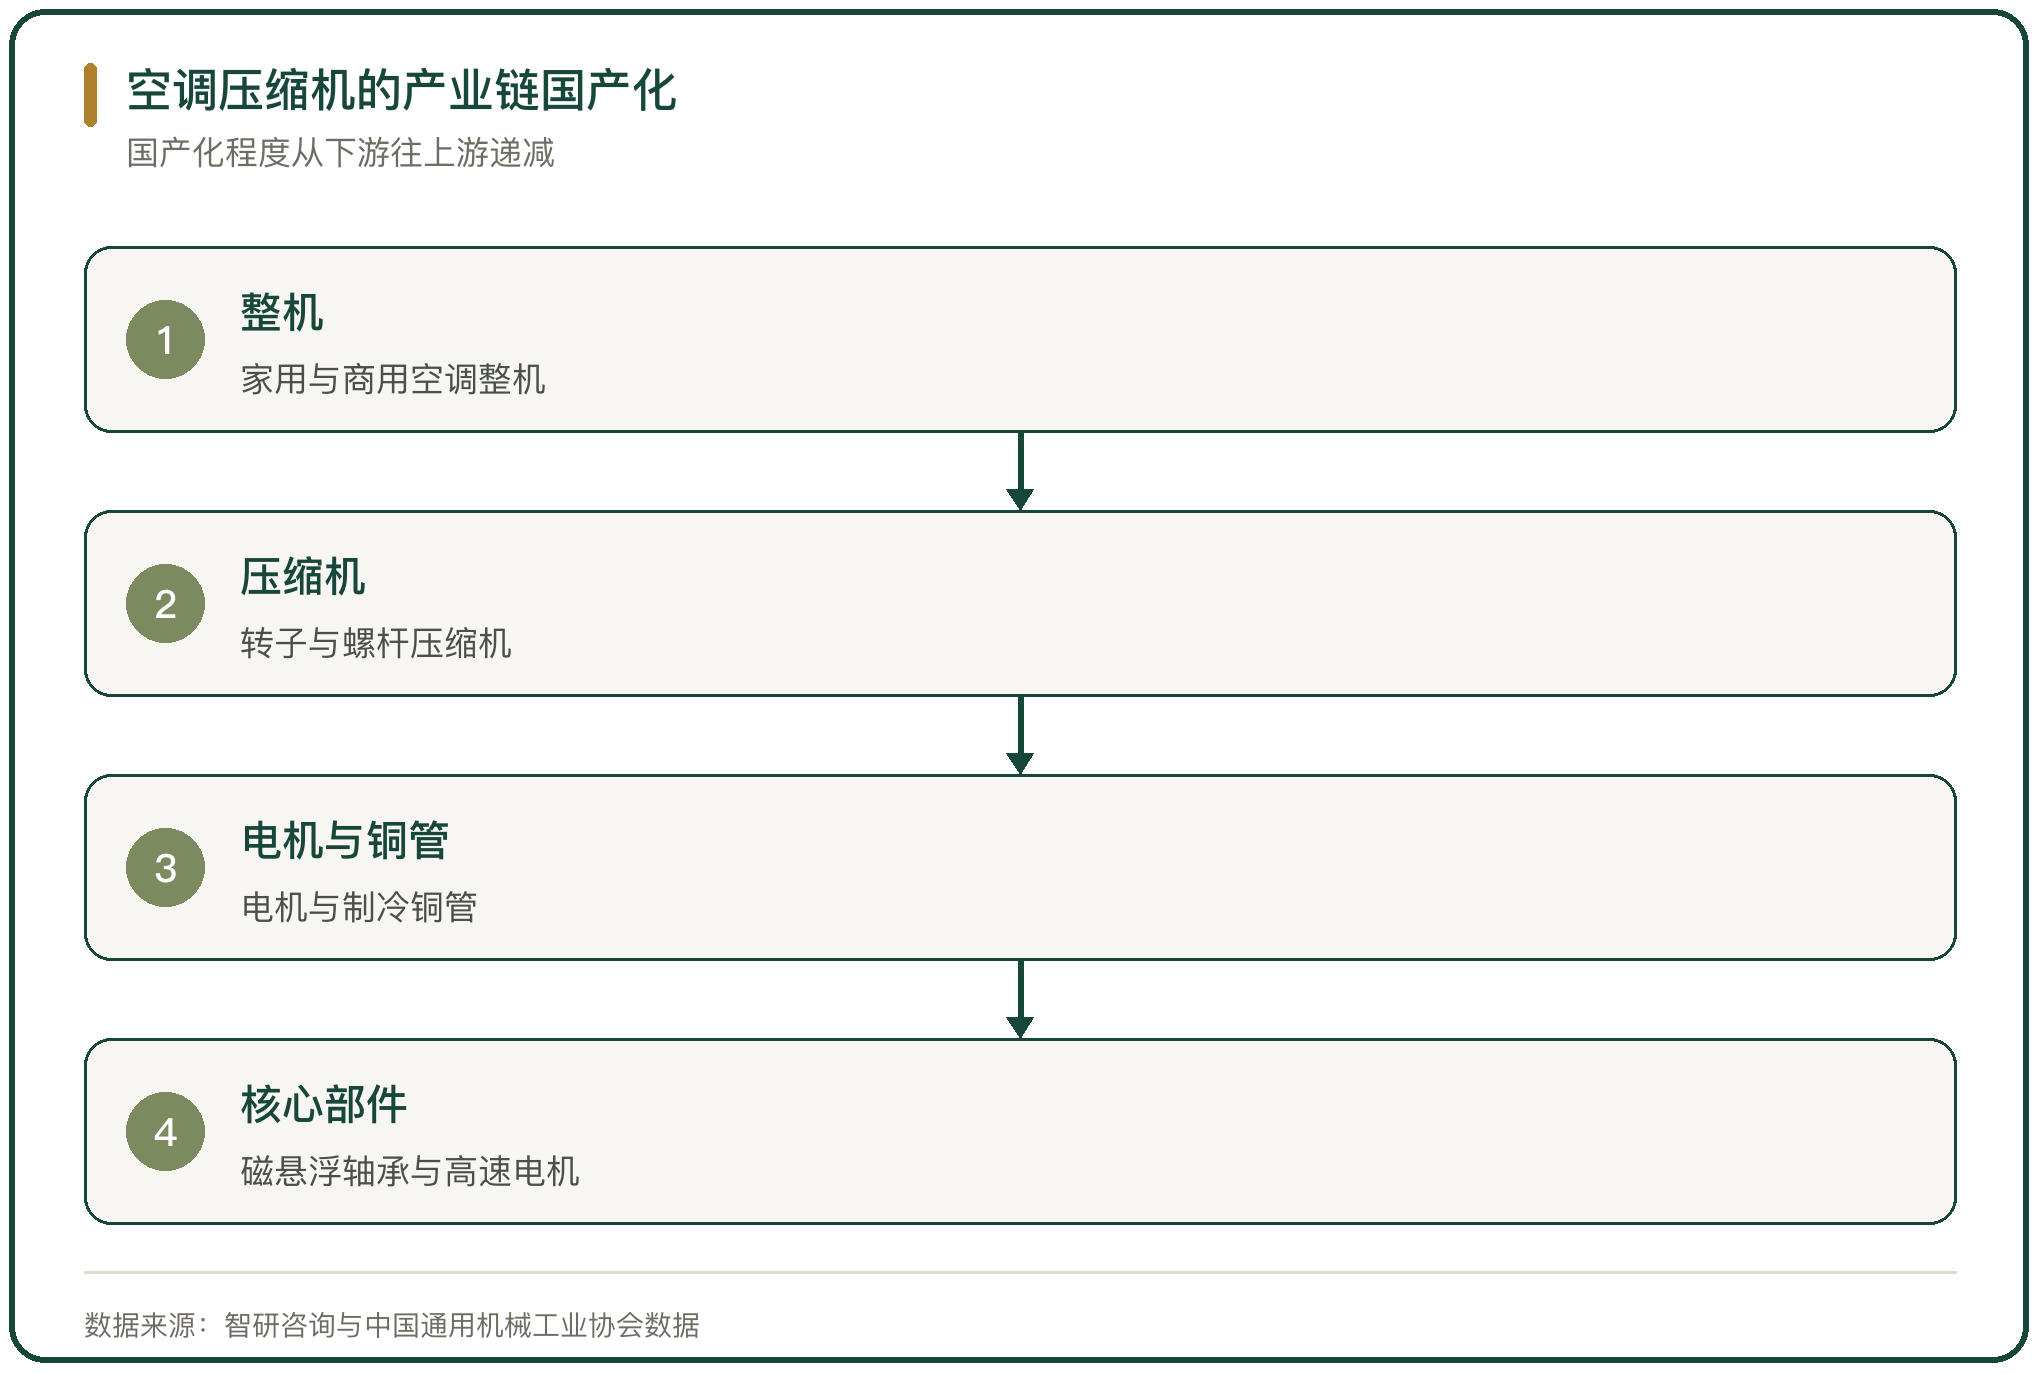
谈制冷设备的国产化率,要看具体是哪个品类。家用空调的转子压缩机、商用中小型的活塞与定频螺杆压缩机,国内企业已经主导市场。制冷阀件与换热器,国内企业的全球份额居前。高效变频螺杆压缩机、磁悬浮离心压缩机、高精度压力与温度传感器,进口品牌仍占主导。
分层的根子在核心部件。整机的设计、装配、测试国内企业都能做,但磁悬浮压缩机的磁轴承、高速电机与精密传感器,需要从境外供应商采购。这一层的替代程度,决定了高端机型的交付周期与成本受国际供应链影响的程度。
二、转子压缩机的国产份额
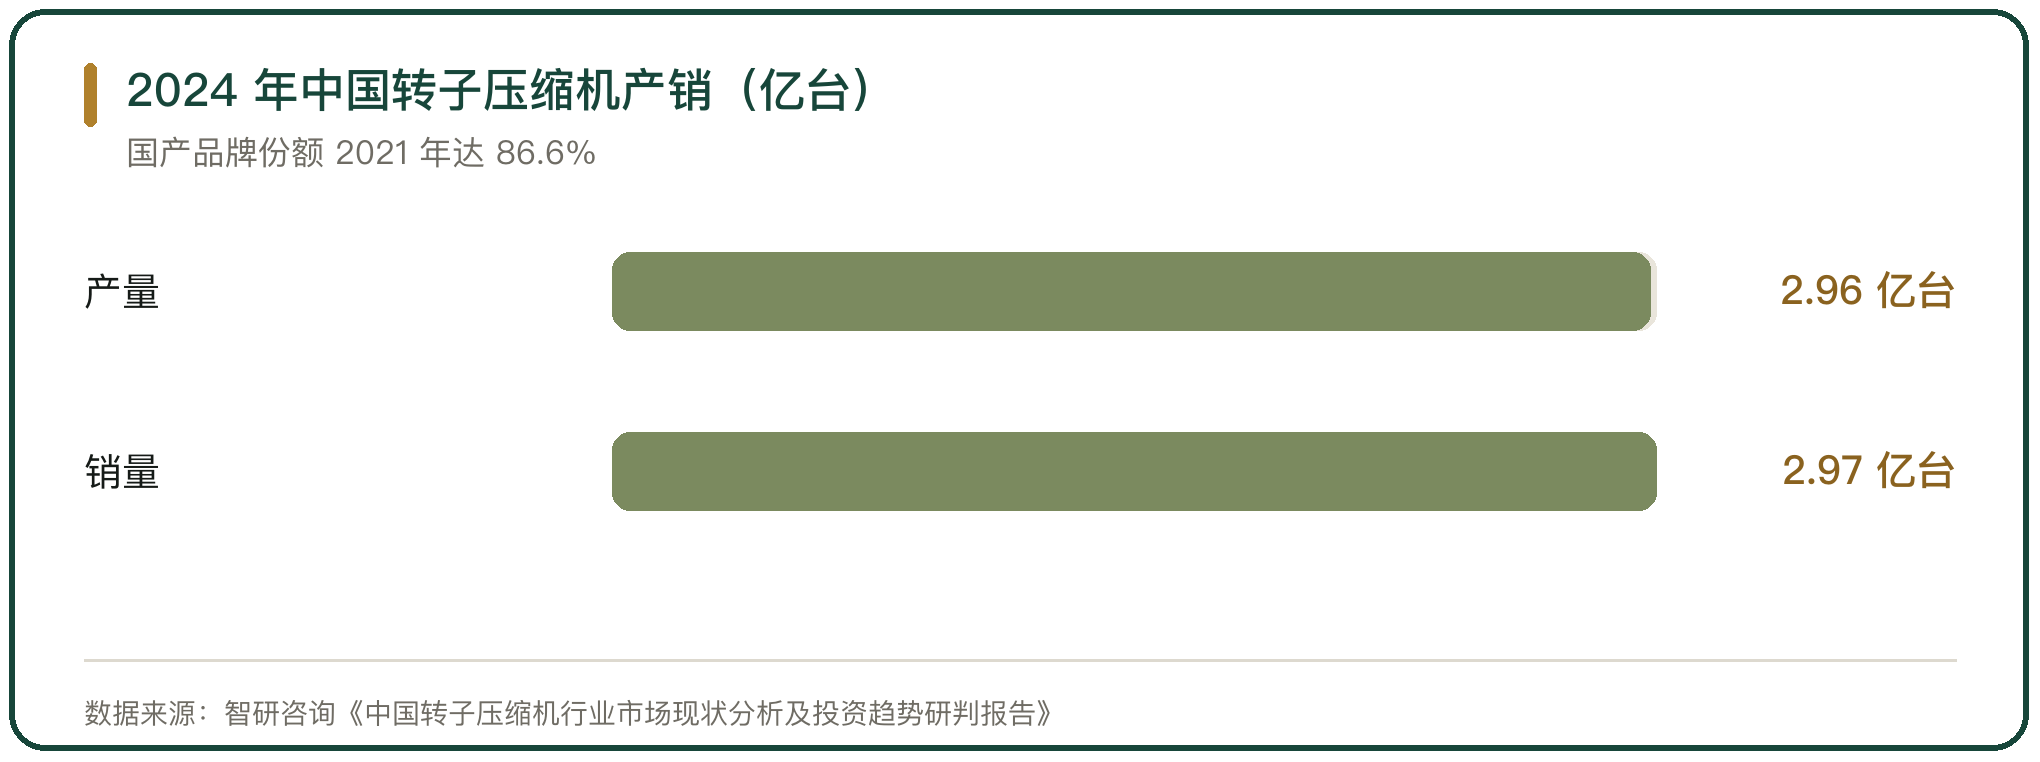
转子压缩机是家用空调与轻商空调的核心部件。智研咨询的行业报告给出,2024 年中国转子压缩机产量 2.96 亿台,同比增长 13.5%;销量 2.97 亿台,同比增长 14.1%,其中出口 4488.2 万台,同比增长 24.8%。国产品牌的替代在 2021 年基本完成,当年国产品牌的市场份额合计达到 86.6%。
头部份额继续向少数企业集中。美芝、凌达、海立三家在国内转子压缩机市场的份额合计提升到 78.2%,其中美芝一家的份额增至 44.8%。这个品类已完成替代,进入份额再分配阶段。
三、螺杆压缩机的国产份额
螺杆压缩机覆盖商用中央空调、冷冻冷藏与热泵。上海汉钟精机股份有限公司 2024 年营业收入 36.74 亿元,同比下降 4.62%;其中压缩机(组)收入 20.3 亿元,同比增长 4.31%,占营业收入的 55.26%,压缩机(组)毛利率 33.09%。该公司的 R 系列与 A 系列产品在中国大陆螺杆式制冷压缩机市场的占有率居首。
螺杆压缩机的替代进度按档次分化。定频螺杆与中低端变频螺杆,国内企业已经主导;高效变频螺杆在大型工业场景的性能追近进口产品。中国通用机械工业协会的数据显示,2024 年国产高端螺杆在制冷压缩机领域的配套率为 54.3%,在空压机领域为 61%,较 2020 年分别提升 18.7 个和 22 个百分点。
四、制冷阀件与换热器的国产份额
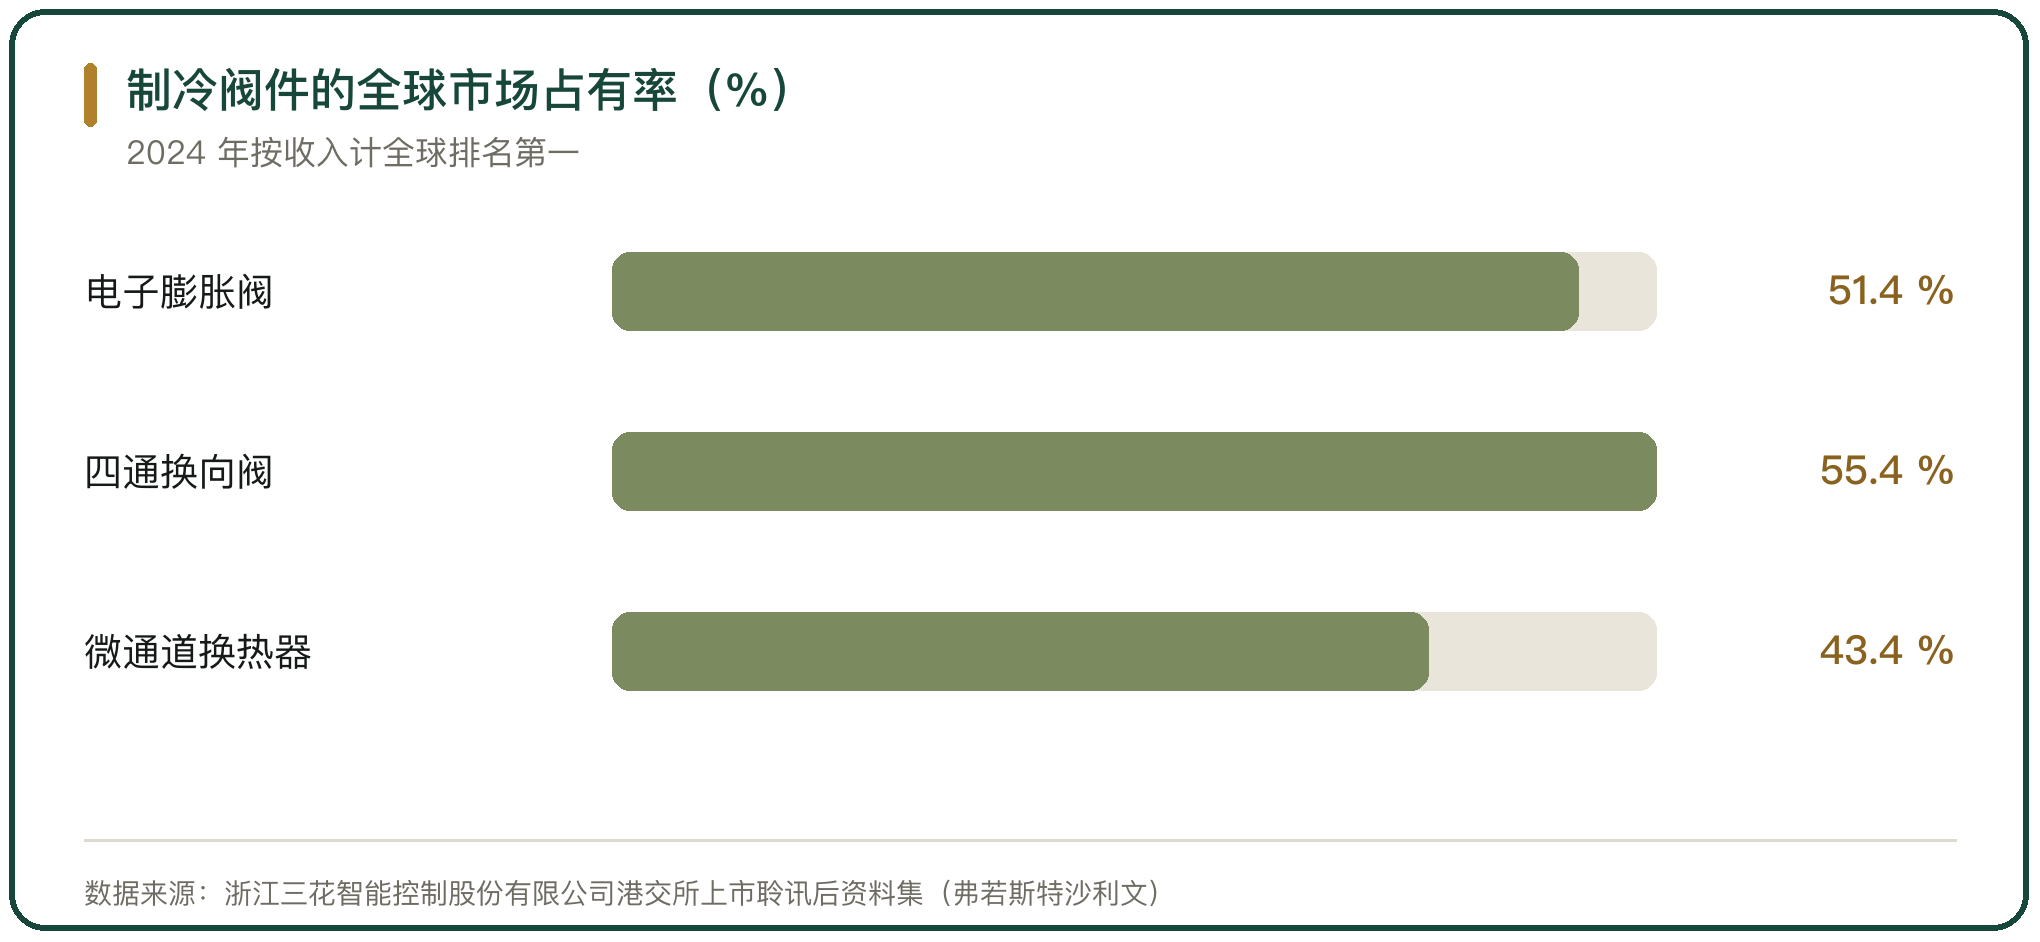
制冷阀件是国产化程度最高的环节之一。浙江三花智能控制股份有限公司在港交所上市聆讯后资料集里引用弗若斯特沙利文的数据,按 2024 年收入计,全球制冷空调控制元器件市场规模为人民币 364 亿元,该公司的市场占有率约 45.5%;四通换向阀、电子膨胀阀、微通道换热器在全球市场分别排名第一,占有率 55.4%、51.4%、43.4%。
浙江盾安人工环境股份有限公司 2024 年营业总收入 126.78 亿元,同比增长 11.39%;制冷配件产业收入 96.12 亿元,同比增长 13.67%,占营业收入的 75.82%。根据产业在线数据,该公司的截止阀产品市场占有率全球第一,四通阀、电子膨胀阀市场占有率位列全球第二。阀件这个环节,国内企业不仅替代了进口,还主导了全球市场。
五、整机与系统集成环节
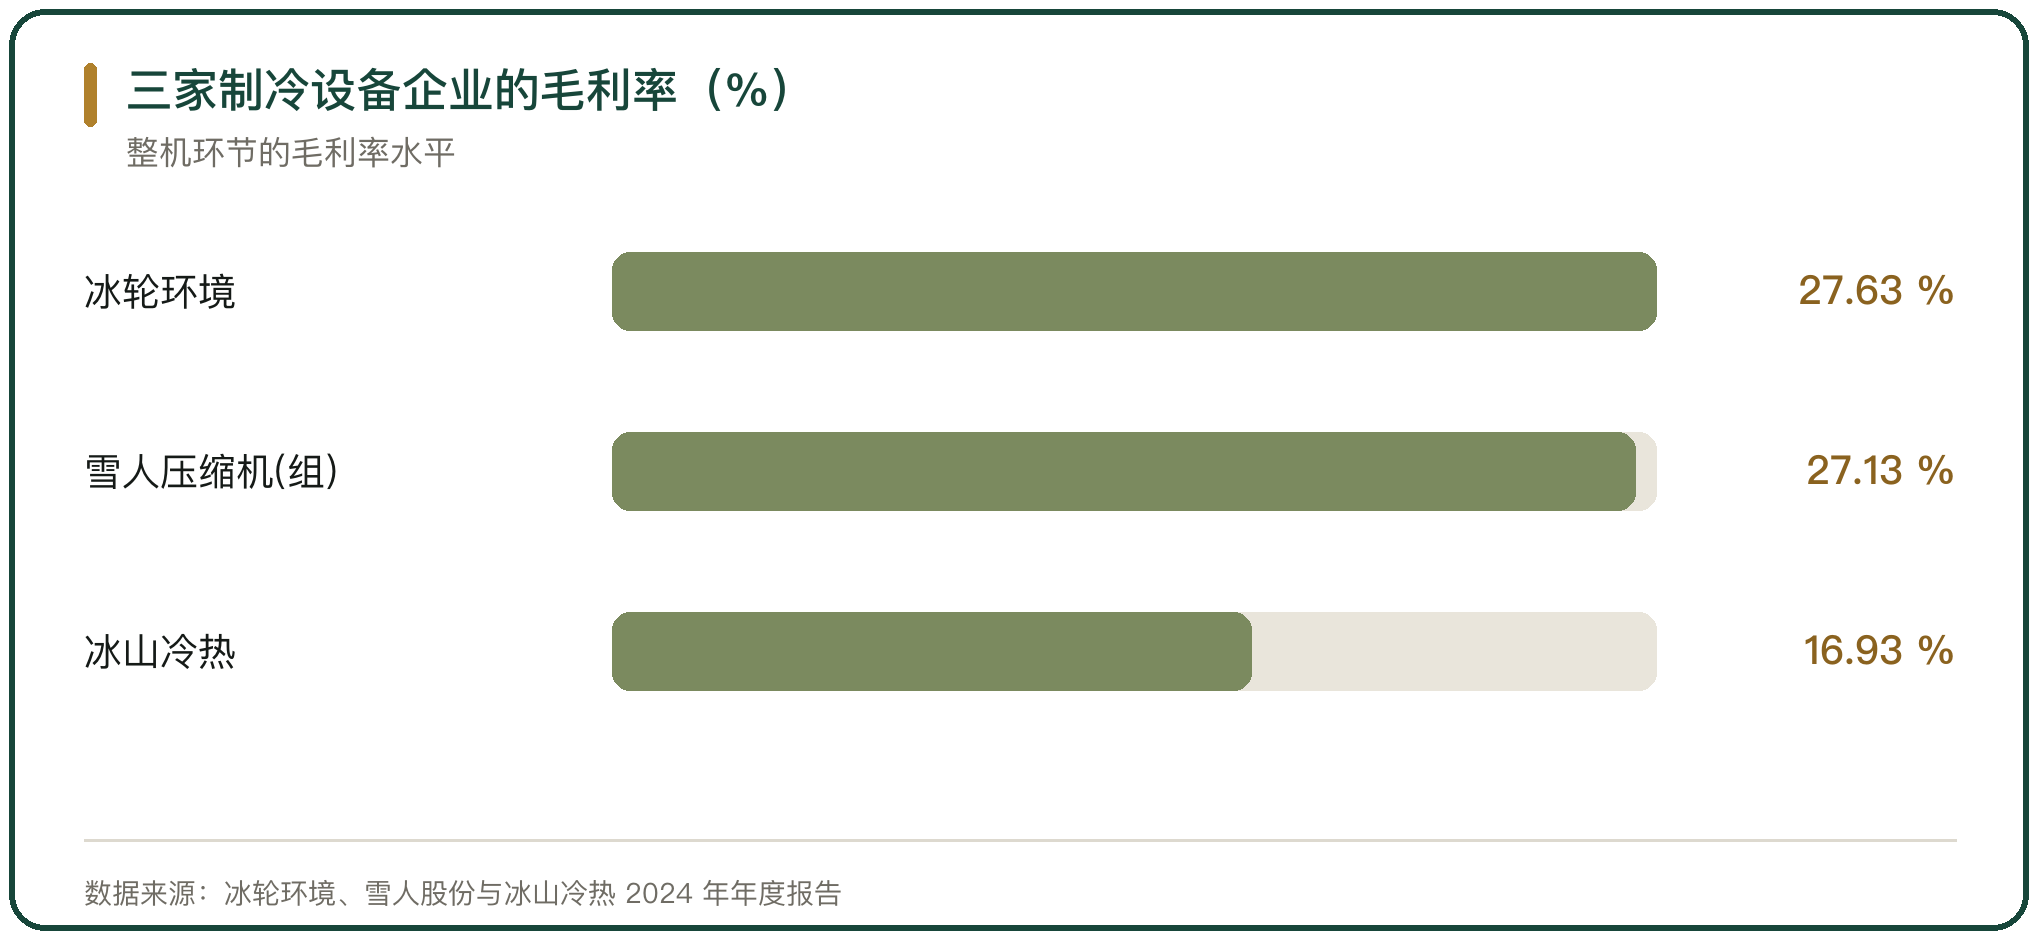
整机与系统集成环节的国产化程度,可以从几家上市公司的经营结构看出来。冰轮环境技术股份有限公司 2024 年营业收入 66.35 亿元,同比下降 11.48%,销售毛利率 27.63%。冰山冷热科技股份有限公司 2024 年营业收入 45.31 亿元,同比下降 5.91%,归母净利润 1.1 亿元,同比增长 123.46%,毛利率 16.93%;其 -95℃ 乙烯超低温复叠机组入选 2024 中国制冷展创新产品。
福建雪人集团股份有限公司 2024 年营业总收入 22.85 亿元,同比增长 12.41%;压缩机(组)收入 9.19 亿元,占营业收入的 40.21%,毛利率 27.13%;制冰设备收入 4.89 亿元,毛利率 34.52%。制冰设备与压缩机(组)是这家公司两块主要的制造业务。
六、高端压缩机的进口依赖
高端压缩机的替代还在验证导入阶段。500RT 以上的大型离心式冷冻机所用的磁悬浮压缩机,进口产品占有相当份额;整机厂通过自研或者合资切进这一领域,核心轴承、高速电机与精密传感器仍要从境外采购。
换热器的材料与工艺也有分层。主流壳管式与板式换热器用铜管铝翅片或不锈钢板片,铜材在换热器成本里占较高比例;用于超低温或者二氧化碳跨临界系统的高强度合金管材,进口依赖度仍高。高端板式换热器所需的特种不锈钢与激光焊接设备,也有一部分依赖进口。
七、出口与全球份额
国产化与出口是同一件事的两面。国内产能规模大,成本被摊薄,出口竞争力随之形成。2024 年,中国空调压缩机出口量 5139.46 万台,同比增长 29.27%,出口金额 27.34 亿美元,同比增长 10.6%。
整机与部件企业的境外业务毛利更高。福建雪人集团股份有限公司 2024 年境外销售收入 3.45 亿元,同比增长 33.27%,毛利率 36.42%,高于境内销售 21.54% 的毛利率。出口市场的增长,一部分来自东南亚、中东等新兴市场的基础设施建设需求。
八、国产化的驱动与约束
国产化的驱动力有三条。一条是国内市场需求规模大,整机厂就近配套,供应链响应快。一条是政策推动设备更新与家电以旧换新,拉动上游部件的产销。一条是《基加利修正案》推进制冷剂替代,R32、R290 等低全球变暖潜能值制冷剂的应用带来新的部件开发窗口。
约束同样存在。高端部件的进口依赖短期难以消除,验证导入需要时间。原材料价格波动直接影响成本,铜、铝价格上行会压缩部件企业的毛利空间。出口方面,贸易壁垒与汇率波动增加了海外业务的不确定性。
九、分层格局的判断
制冷设备的国产化率按品类分层排列。阀件与中小型压缩机这一层,国内企业已经主导全球市场;螺杆压缩机这一层,中低端完成替代、高端在追赶;磁悬浮离心压缩机这一层,整机做出来了,核心部件仍要靠进口。
判断一家企业的国产化能力,看它在哪一层。做阀件与换热器的,比的是全球份额与成本;做螺杆与离心压缩机的,比的是核心部件的自主程度与在大型工业场景的运行业绩。分层的顶端是核心部件,这一层的突破会带动整机的交付周期与成本一起改善。



写点看法