农产品流通研究|二、品类流通 | 6、特色品类与饮品| 34 茶叶与饮品原料流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·茶叶·渠道商
2025 年的数据把茶叶流通的长期轮廓画清楚了。全国干毛茶总产量 364.03 万吨、总产值 3331.94 亿元,茶园面积 5312.26 万亩,产量增势趋缓,行业进入存量期。六大茶类里绿茶占 59.03%,名优茶与大宗茶的产量结构比约 4 比 6。出口 41.88 万吨、15.46 亿美元,首次突破 40 万吨。传统零售门店在收缩,新茶饮与深加工在扩张。格局的走向是两端分化。
关键词 茶叶流通长期格局产量结构出口新茶饮渠道分化
关键数据
2025 年全国干毛茶总产量
364.03万吨
同期干毛茶总产值 3331.94 亿元、茶园面积 5312.26 万亩;传统茶内销 237.77 万吨、内销总额 3099.34 亿元。中国茶叶流通协会《2025 年度中国茶叶产销形势分析报告》
2025 年全国茶叶出口量
41.88万吨
出口额 15.46 亿美元,出口量首次突破 40 万吨,量与额双创历史新高;绿茶占出口总量的 88.11%。中国茶叶流通协会《2025 年度中国茶叶产销形势分析报告》
2025 年新茶饮门店总数
40万家
国内市场规模突破 3000 亿元,品牌数量超 4000 个,新增门店约 10 万家;同期即饮茶总产量接近 2200 万吨、产值超 1000 亿元。中国茶叶流通协会《2025 年度中国茶叶产销形势分析报告》
八马茶业 2025 年加盟店占比
93.8%
门店总数 3773 家,其中加盟店 3538 家、直营店 235 家;公司收入 21.96 亿元、归母净利润 2.22 亿元、毛利率 55.6%,存货周转天数 187.86 天。八马茶业股份有限公司 2025 年全年业绩公告
天福茗茶 2025 年收入同比变化
-15.1%
2025 年收入 13.27 亿元,毛利率 52.5%,纯利率 9.2%,门店由 1349 家减至 1318 家,存货周转天数 527 天。天福(开曼)控股有限公司 2025 年年度报告
一、总量见顶与结构分化
2025 年全国干毛茶总产量 364.03 万吨,干毛茶总产值 3331.94 亿元,茶园面积 5312.26 万亩。产量仍在增加,增幅趋缓,消费市场进入存量期。
增量的去处变了。传统冲泡消费增长有限,新茶饮、即饮茶与深加工消化了大部分新增的原料茶。总量见顶不等于行业停滞,增量从零售端转移到了原料端。
二、六大茶类的格局
六大茶类的产量占比为绿茶 59.03%、红茶 15.65%、黑茶 12.26%、乌龙茶 9.61%、白茶 2.75%、黄茶 0.70%。绿茶仍占近 60%。名优茶与大宗茶的产量结构比约 4 比 6。
结构变化来自需求端。新茶饮与深加工把大宗茶与基底茶的用量拉起来,名优茶的份额被摊薄;白茶与红茶靠品类热度扩张,绿茶依靠基数稳定。全国无性系良种茶园面积占 68.5%,茶园病虫害绿色防控覆盖率 64.5%,供给端的标准化在推进。
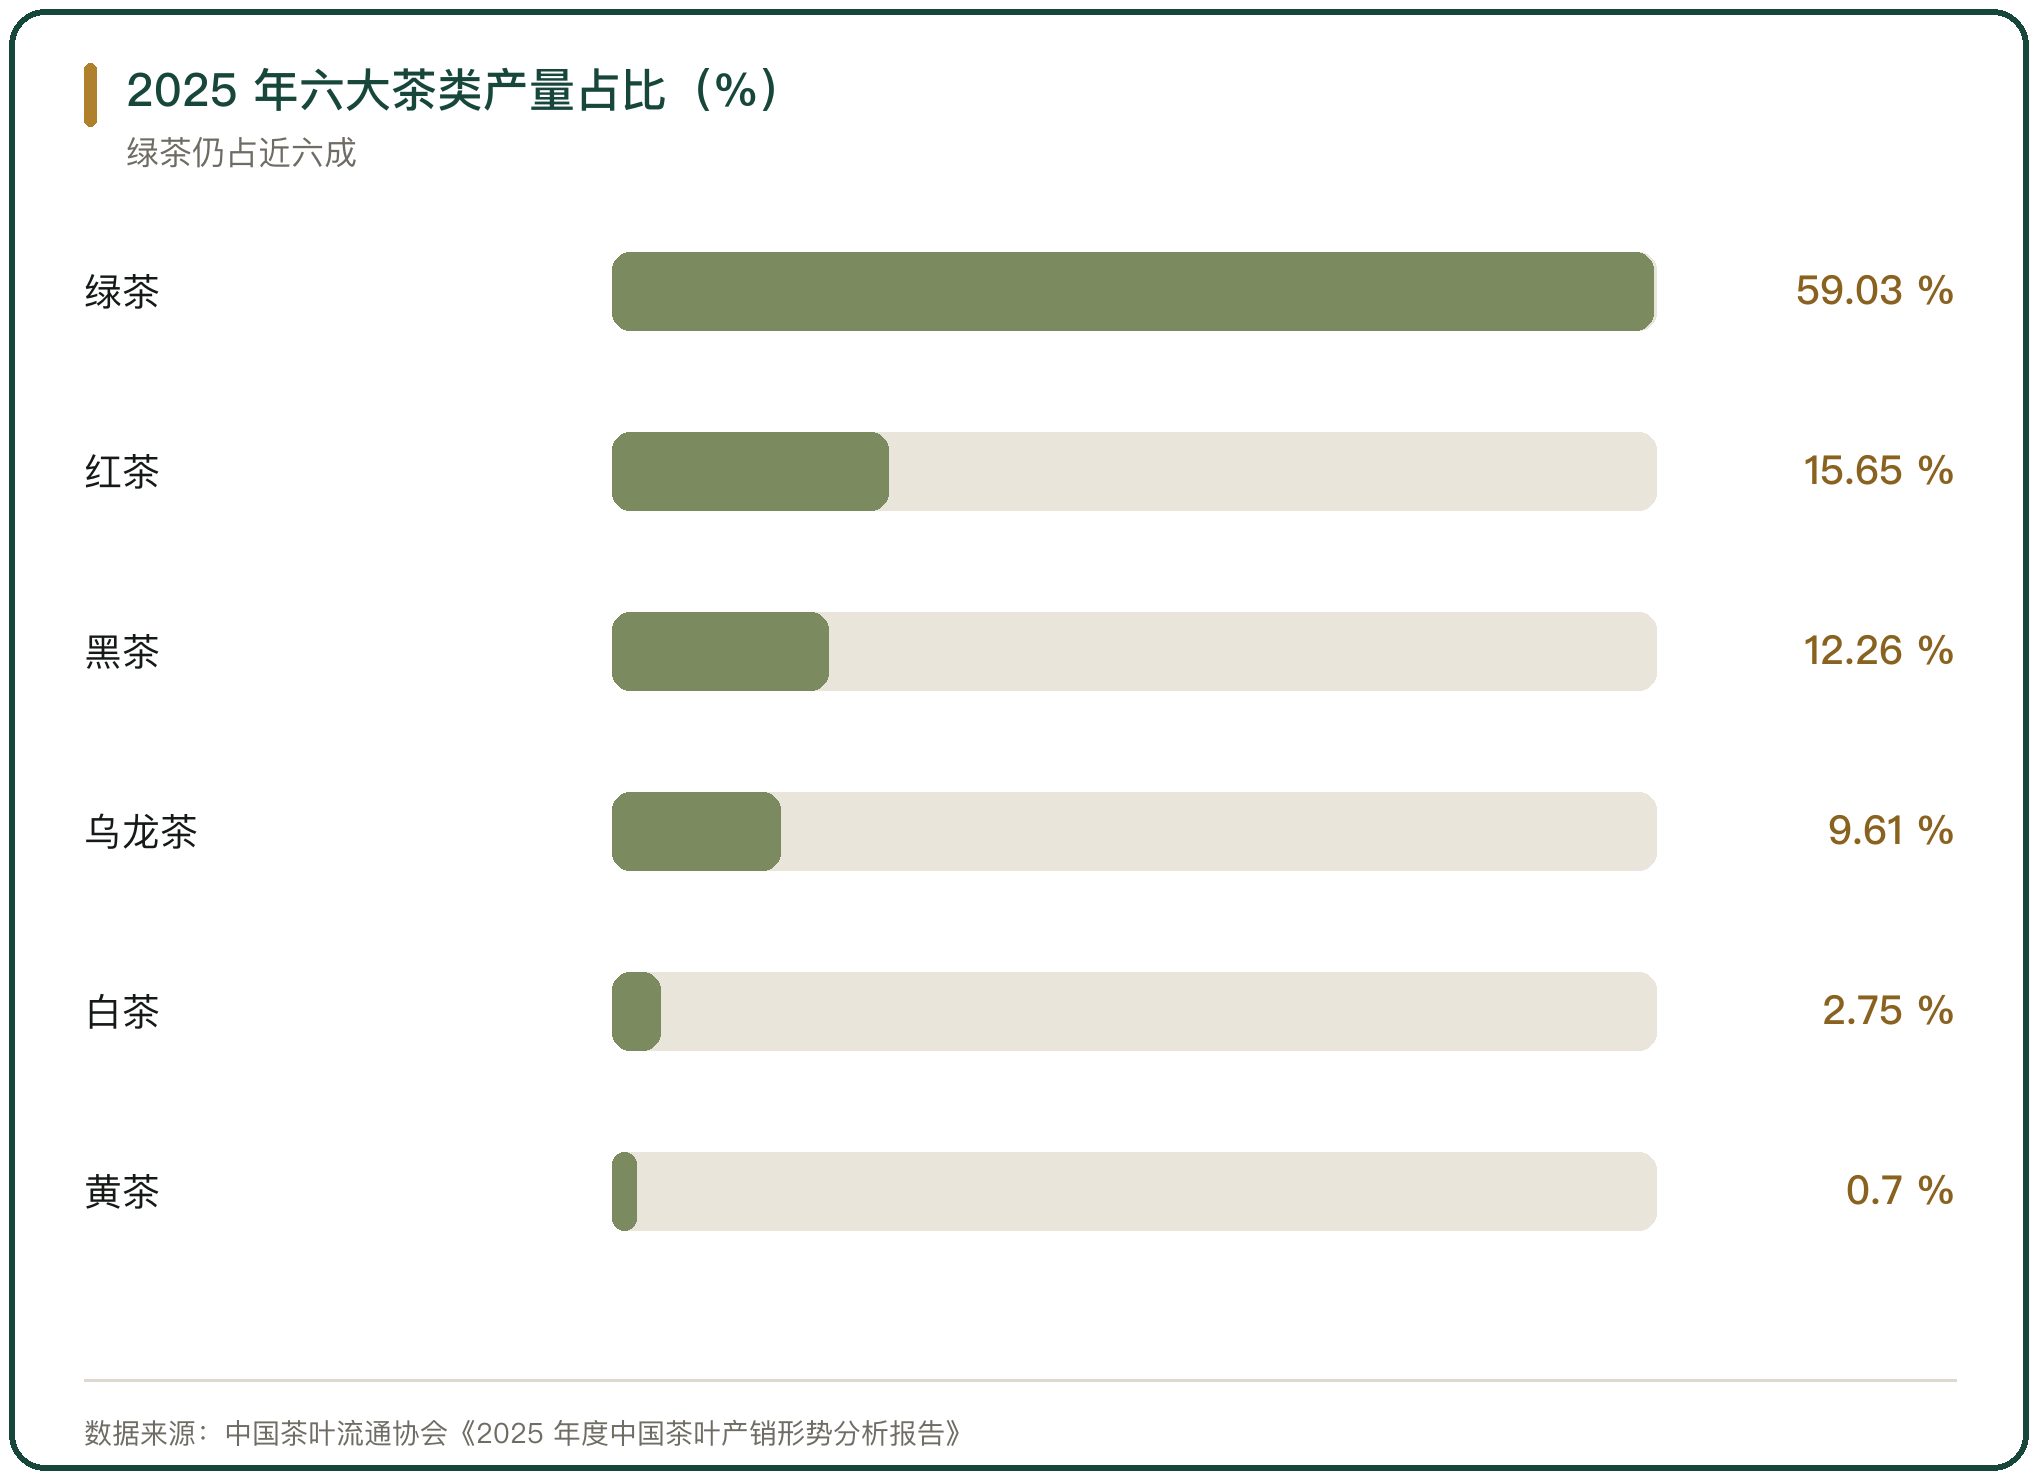
图 1 2025 年六大茶类产量占比(%)
三、出口创下新高
2025 年茶叶出口 41.88 万吨、15.46 亿美元,出口量首次突破 40 万吨,量与额双双创历史新高。绿茶在出口总量中的占比达 88.11%。进口 6.10 万吨、1.85 亿美元,红茶仍是进口的主力。
出口的增长来自量而非价。按吨均价看,出口单价不高,竞争靠成本与规模。这决定了出口对国内价格的拉动有限,主要作用是消化中低端原料的产能。
四、深加工与新茶饮的扩张
2025 年即饮茶总产量接近 2200 万吨、产值超 1000 亿元。新茶饮国内市场规模突破 3000 亿元,品牌数量超 4000 个,门店总数逾 40 万家,新增门店约 10 万家。
这些渠道消耗的原料以茶叶、水果与乳制品为主,把茶叶从冲泡品变成工业原料。在原料端,稳定性与成本控制比品牌历史更重要,谁能按规格稳定供货,谁就进入采购名单。
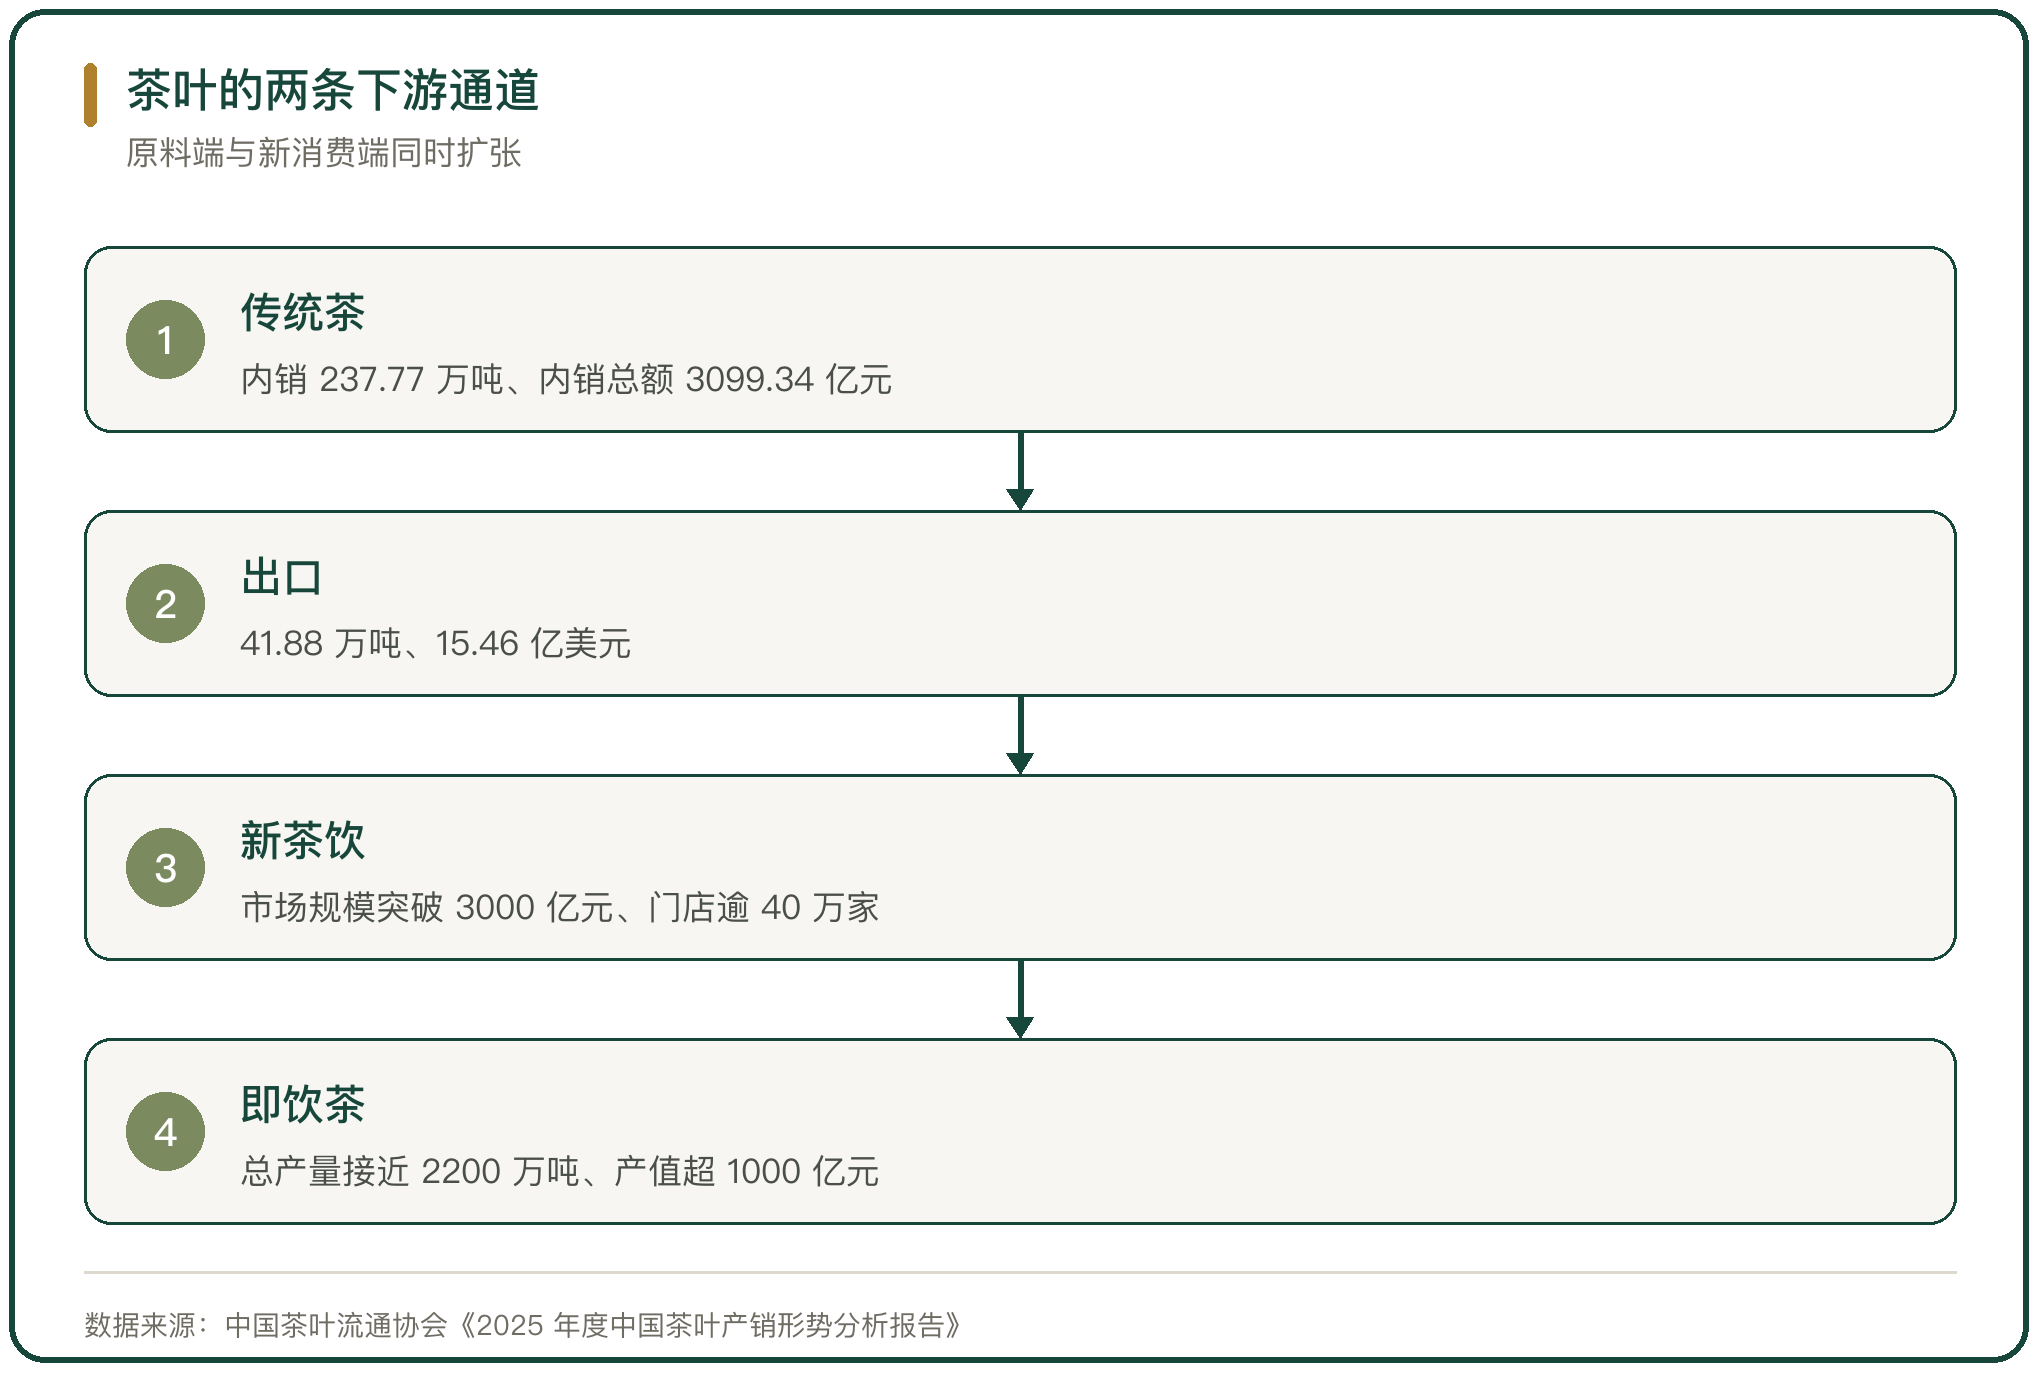
图 2 茶叶的两条下游通道
五、传统渠道的收缩
天福茗茶 2025 年收入 13.27 亿元,同比下降 15.1%,毛利率 52.5%,门店由 1349 家减至 1318 家,存货周转天数 527 天。澜沧古茶 2025 年收入 2.19 亿元,同比下降 39.5%,归母净亏损 0.91 亿元,存货 8.94 亿元。
传统零售的重资产压在门店与库存上。门店客流被线上与新茶饮分流,库存周转越来越慢,两家公司的调整都是关店与去库存。
六、头部品牌的经营对比
八马茶业 2025 年收入 21.96 亿元,同比增长 2.5%,归母净利润 2.22 亿元,毛利率 55.6%,门店 3773 家,其中加盟店 3538 家、占门店总数的 93.8%,存货周转天数 187.86 天。
三家公司的差别在渠道结构。八马靠加盟把门店扩张的成本转移出去,加盟店的库存压力由加盟商承担,公司的存货周转明显快于以直营与经销为主的天福与澜沧古茶。
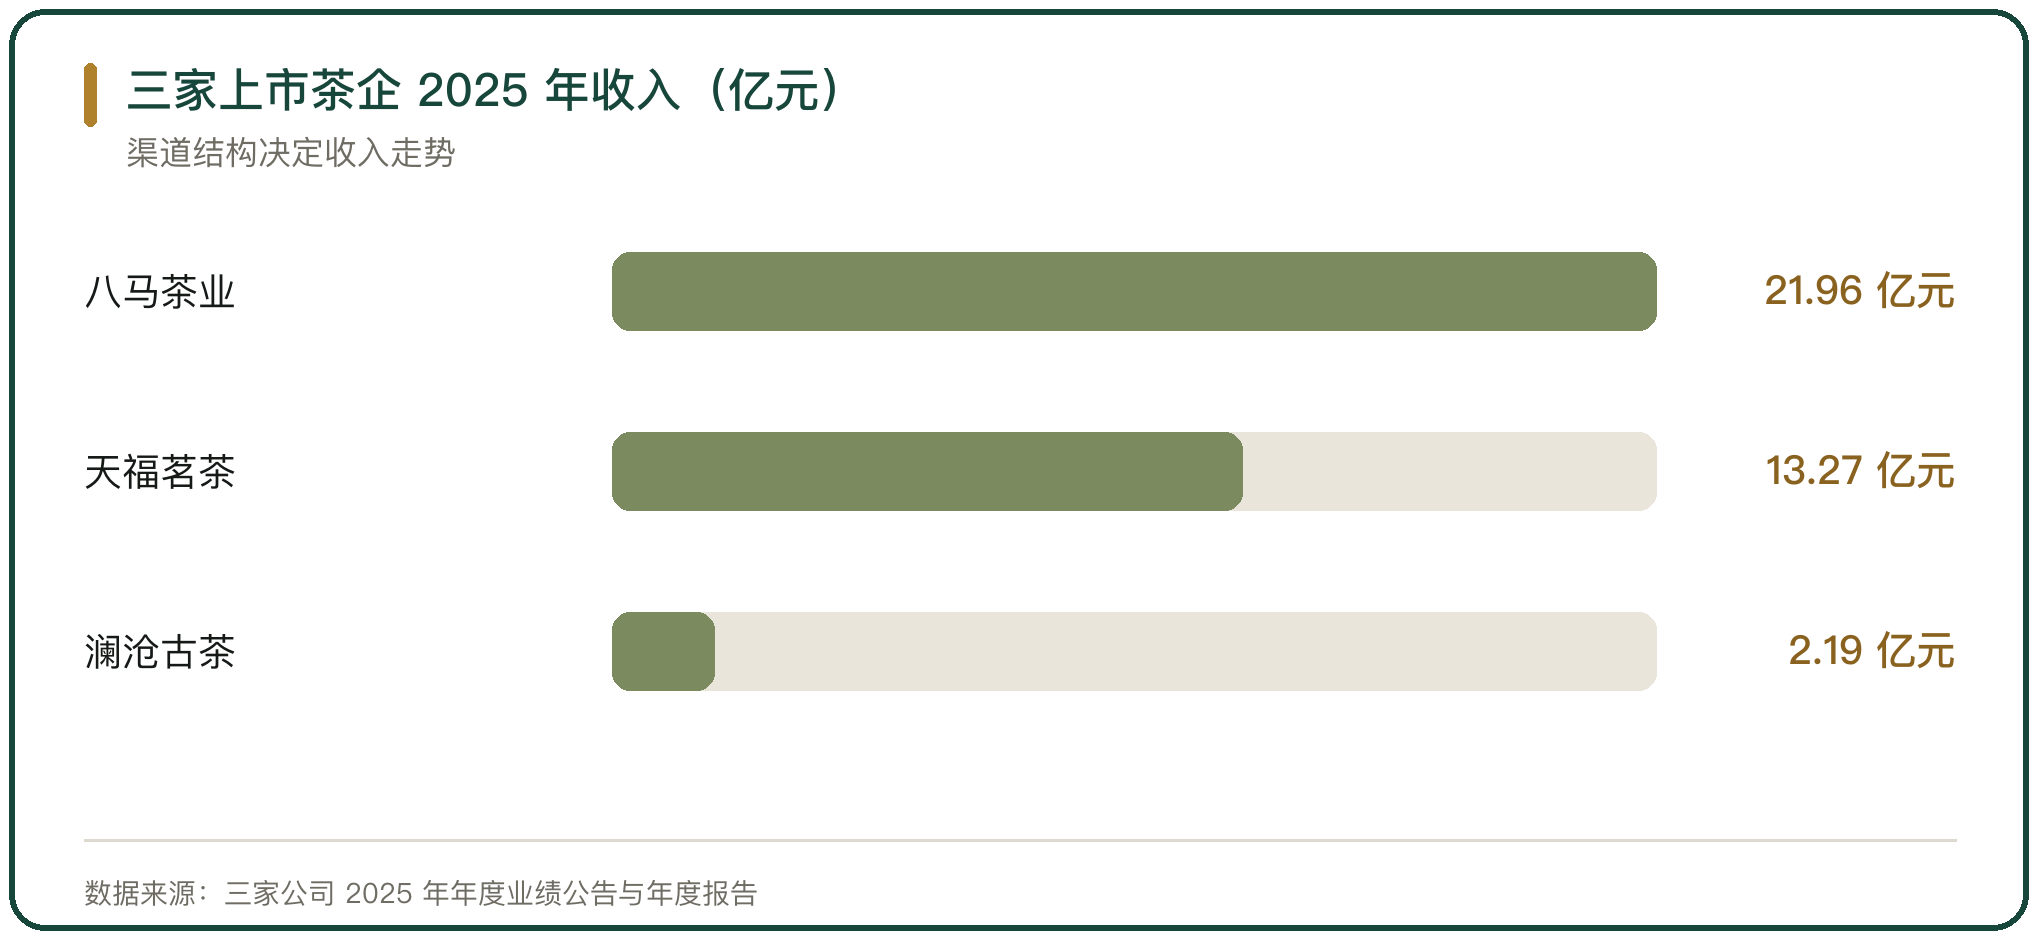
图 3 三家上市茶企 2025 年收入(亿元)
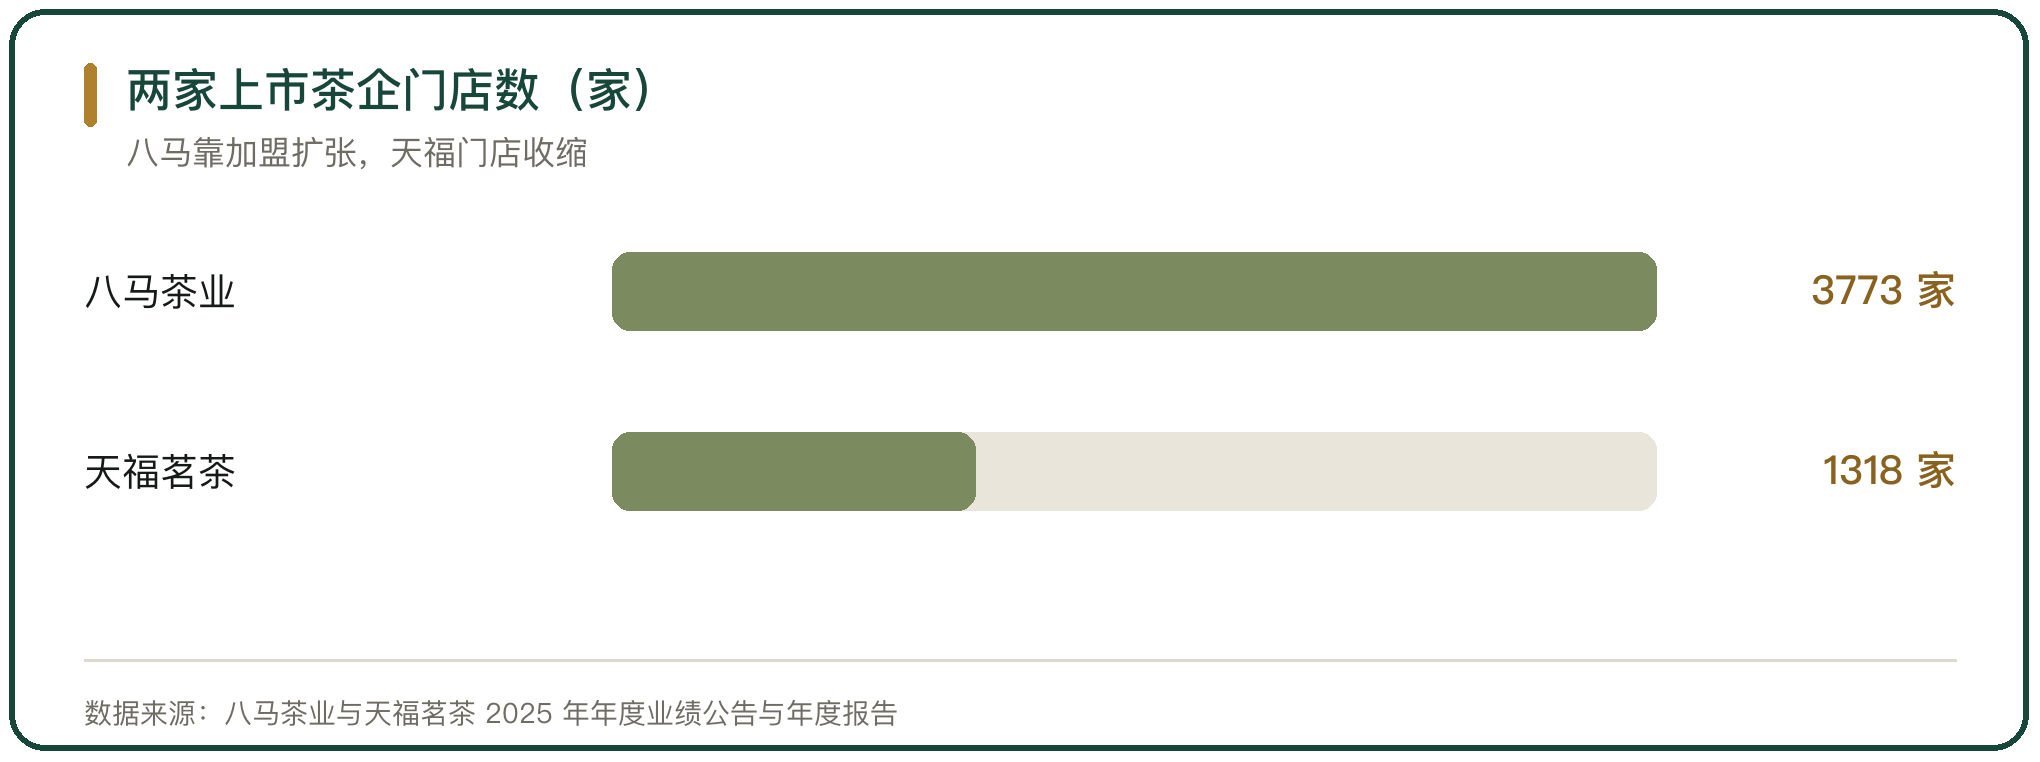
图 4 两家上市茶企门店数(家)
七、茶馆与线下的位置
全国茶馆类经营主体 14.99 万家。茶馆的价值在体验与社交,单店营收的弹性大,但复制难度高,连锁化率低。
茶文旅市场规模突破 2000 亿元。产区把茶园、加工与旅游拼在一起,把一次性的茶叶销售变成持续的到访消费。这条路依赖产区的资源禀赋,难以在全国复制。
八、长期格局的三个约束
第一是人口与消费习惯。饮茶的频次在年轻人群里被现制茶饮承接,原叶茶的消费群体在收缩。第二是标准化程度。原叶茶的品质评定靠感官,等级与价格的对应关系不如工业品稳定,交易的摩擦成本高。第三是渠道成本。线下门店的房租与人工刚性上涨,压缩了中低端茶叶的零售利润。
九、茶叶流通长期格局的判断
长期格局会朝两端分化。一端是规模化的原料供应,服务新茶饮与深加工,拼成本与供应稳定性;一端是品牌化的少数高端,服务礼赠与收藏,拼标准与信任。
中间层承压最大。既没有规模,也没有品牌溢价,靠信息差维持的门店会继续退出。原叶茶的头部品牌份额低,行业整合的空间大,整合的前提是把非标产品标准化。
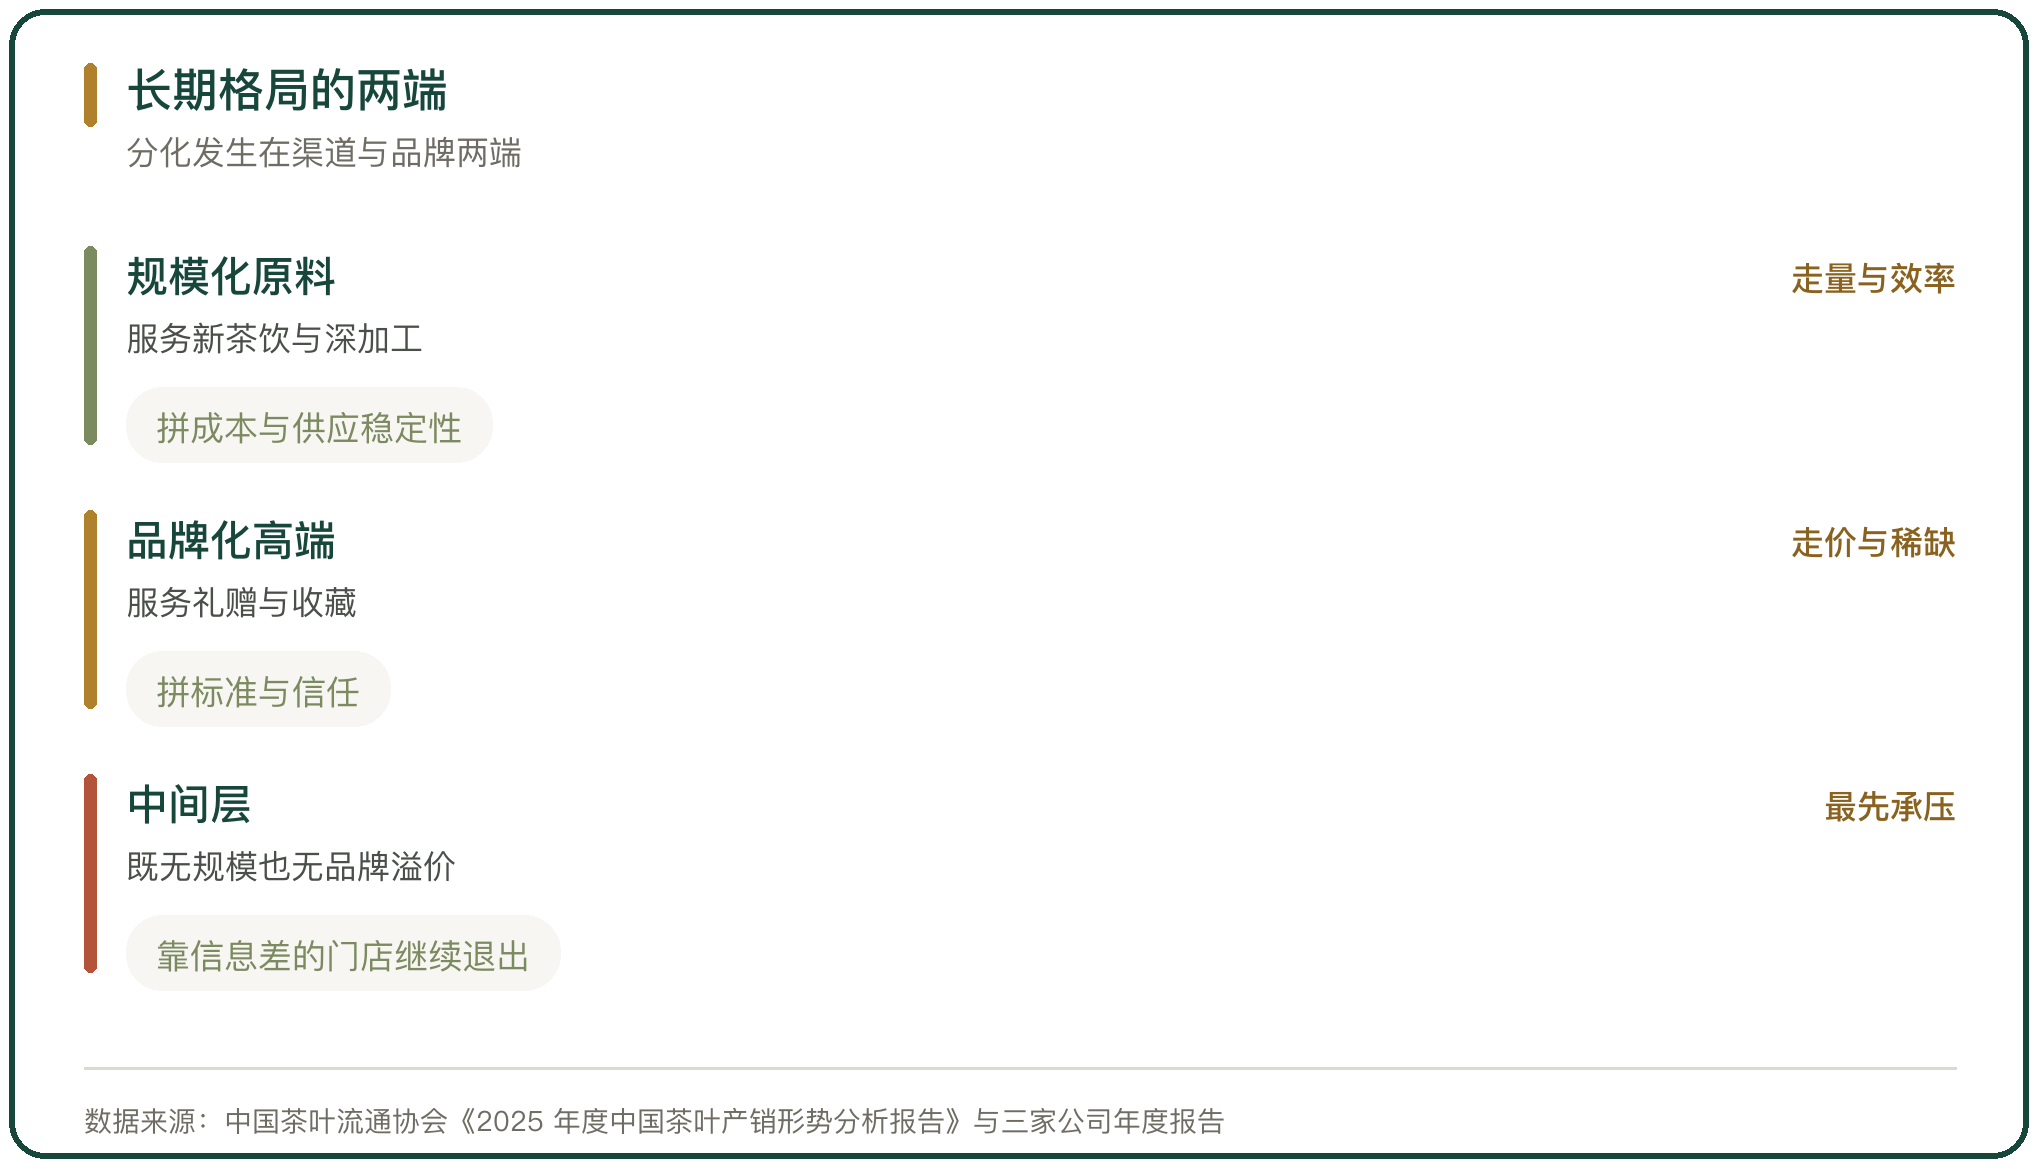
图 5 长期格局的两端
十、格局判断看三件事
判断长期走向,看三件事:总量是否见顶、渠道结构向哪一端倾斜、头部品牌的份额能否提升。2025 年的数据给出的答案是总量趋缓、渠道向新茶饮与即饮倾斜、头部仍然分散。
分散是机会也是风险。分散意味着没有赢家通吃,区域品牌与产区公用品牌仍有位置;风险在于价格战会先打在中间层身上,缺乏标准与渠道的经营者最先出局。
2025 年的数据把茶叶流通的长期轮廓画清楚了。全国干毛茶总产量 364.03 万吨、总产值 3331.94 亿元,茶园面积 5312.26 万亩,产量增势趋缓,行业进入存量期。六大茶类里绿茶占 59.03%,名优茶与大宗茶的产量结构比约 4 比 6。出口 41.88 万吨、15.46 亿美元,首次突破 40 万吨,绿茶占出口总量的 88.11%。深加工与新茶饮同步扩张,即饮茶总产量接近 2200 万吨、产值超 1000 亿元,新茶饮市场规模突破 3000 亿元、门店逾 40 万家。传统渠道承压,天福茗茶 2025 年收入 13.27 亿元、同比下降 15.1%,澜沧古茶收入 2.19 亿元、同比下降 39.5%;八马茶业收入 21.96 亿元、同比增长 2.5%,加盟店占门店总数的 93.8%。格局的走向是两端分化,中间的经营主体最先出局。
行内实情
总量仍在增加但增势趋缓,2025 年全国干毛茶总产量 364.03 万吨、总产值 3331.94 亿元,行业进入存量期。
渠道向新茶饮与深加工倾斜,即饮茶总产量接近 2200 万吨、新茶饮门店逾 40 万家,传统零售门店在收缩。
三家上市茶企的分化在渠道结构,八马茶业的加盟店占门店总数的 93.8%,天福与澜沧古茶以直营与经销为主。
相关问题
2025 年中国茶叶的产销总量是多少。
产量仍在增加。2025 年全国干毛茶总产量 364.03 万吨、总产值 3331.94 亿元,茶园面积 5312.26 万亩。传统茶内销 237.77 万吨、内销总额 3099.34 亿元;出口 41.88 万吨、15.46 亿美元,进口 6.10 万吨、1.85 亿美元。中国茶叶流通协会《2025 年度中国茶叶产销形势分析报告》。
六大茶类的产量结构怎么分布。
绿茶占 59.03%,红茶 15.65%,黑茶 12.26%,乌龙茶 9.61%,白茶 2.75%,黄茶 0.70%。名优茶与大宗茶的产量结构比约 4 比 6。主要产茶省在推进老旧茶园改造,全国无性系良种茶园面积占 68.5%、茶园病虫害绿色防控覆盖率 64.5%。
上市茶企的经营情况怎么样。
分化明显。八马茶业 2025 年收入 21.96 亿元、同比增长 2.5%,归母净利润 2.22 亿元,毛利率 55.6%,门店 3773 家;天福茗茶收入 13.27 亿元、同比下降 15.1%,门店 1318 家;澜沧古茶收入 2.19 亿元、同比下降 39.5%,归母净亏损 0.91 亿元。
名词解释
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。





写点看法