

折扣业态的海外对标研究
关键词 硬折扣自有品牌占比门店模型消耗品结构起订量门槛不公平贸易行为指令
一、折扣业态的两种海外样本
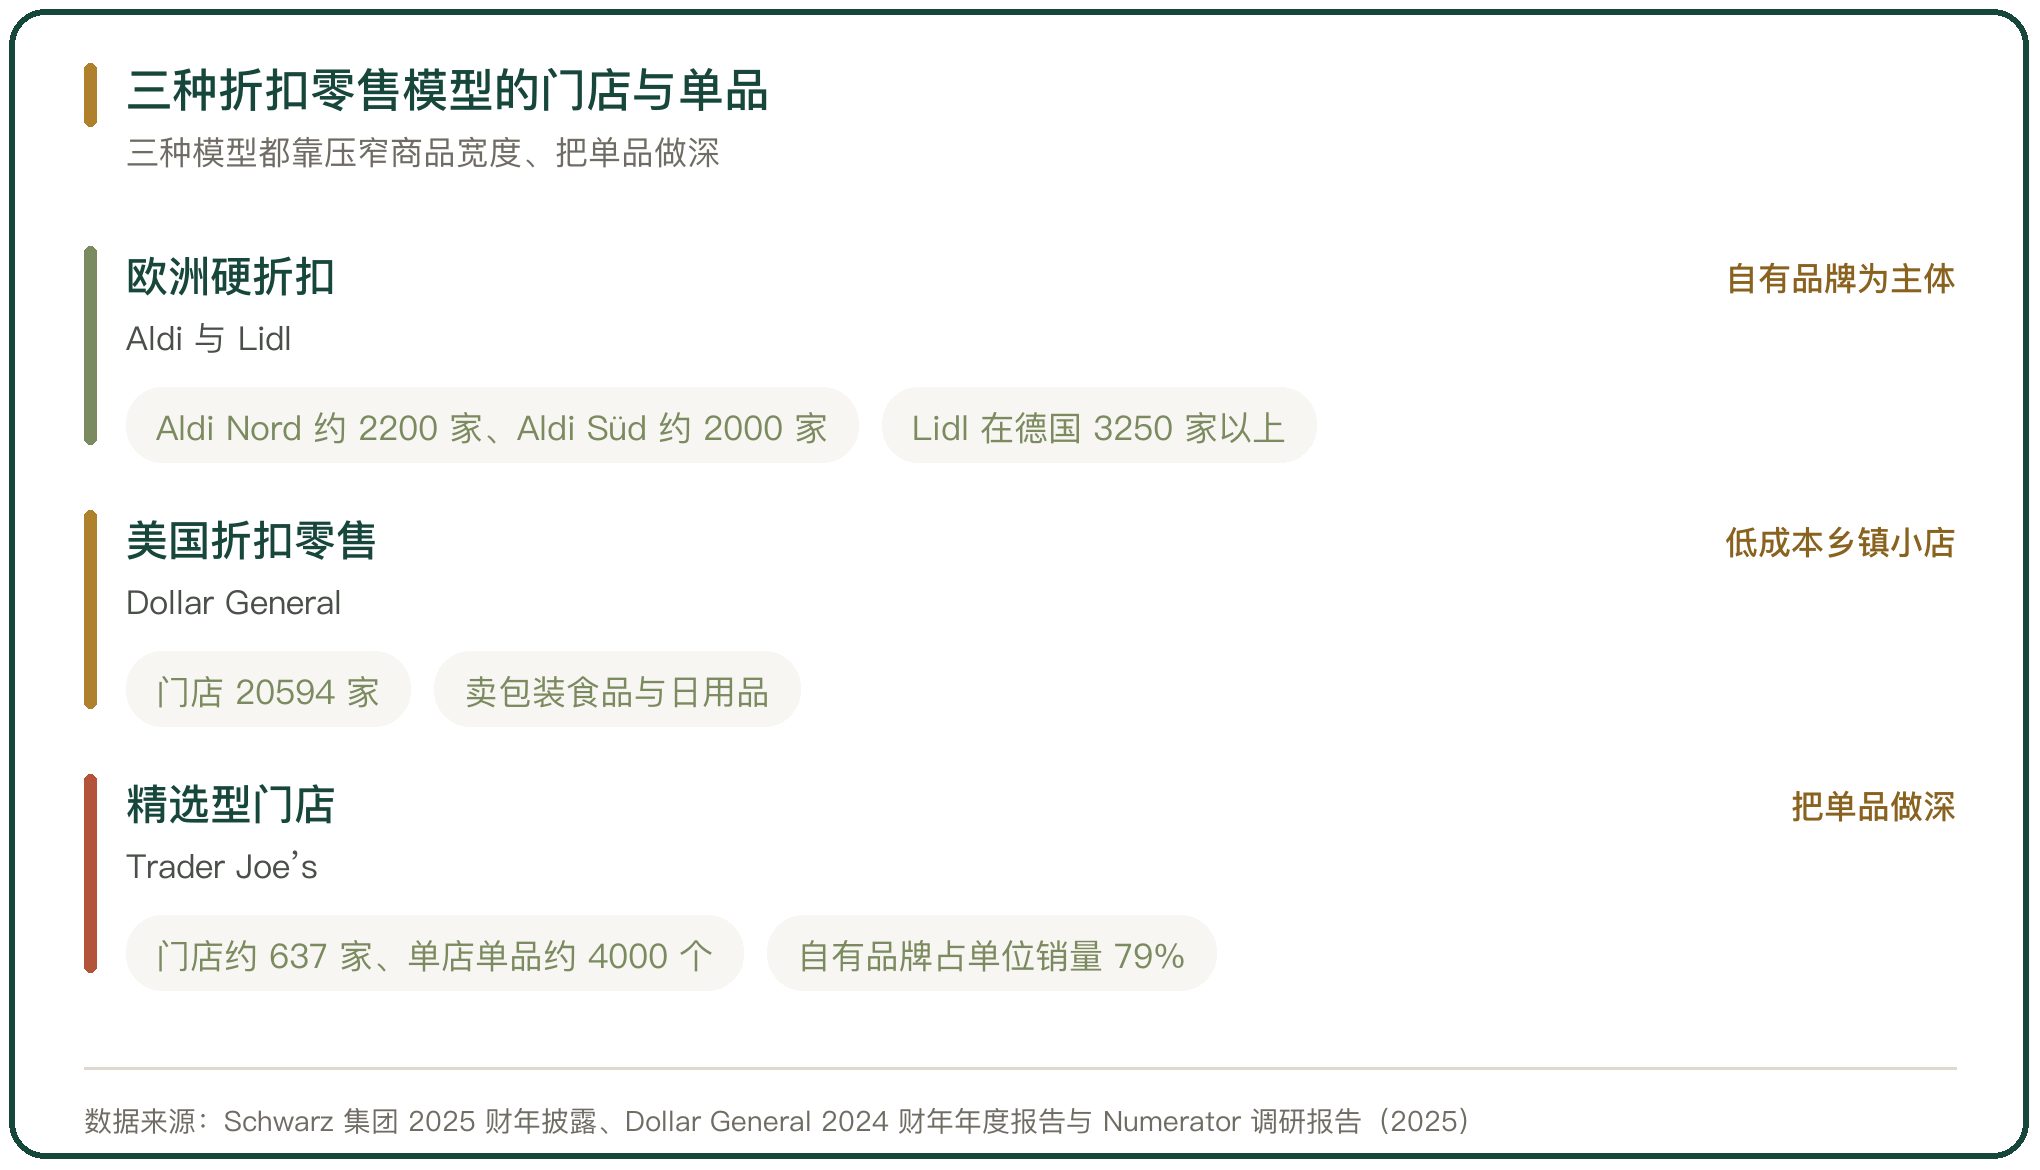
折扣零售在海外分成两支。一支是欧洲的硬折扣,Aldi 与 Lidl 用极少的单品和大量自有品牌把价格压到最低;另一支是美国的折扣零售,Dollar General 用低成本的乡镇小店卖日用品。
两边的门店模型差别很大。硬折扣店的面积通常在 1000 平方米上下,靠周转和价格取胜;Dollar General 的单店面积更小,卖的是包装食品、清洁用品和健康美容品这类消耗品。
第三支是精选型门店,Trader Joe’s 用 4000 个上下的单品做出精品超市的形态,自有品牌在商品结构里占绝对多数。三种模型的共同点是把商品宽度压窄,把单品做深。
二、Aldi 与 Lidl 的商品宽度
Aldi 在德国分成 Aldi Nord 与 Aldi Süd 两家,2025 年前者约 2200 家门店,后者约 2000 家,两家合计超过 4000 家,门店面积普遍在 1000 平方米上下,商品结构以自有品牌为主。
Lidl 的门店数更多。Schwarz 集团 2025 财年披露,Lidl 在德国有 3250 家以上门店,Kaufland 有 790 家,Lidl 的全球门店收入为 1402 亿欧元。
硬折扣的选品逻辑是先定价格带再选商品。同一个价格带上只留一个单品,供应商之间比价,落选的不上架。这套逻辑的代价是商品宽度窄,顾客要的东西不一定有。
三、Dollar General 的消耗品结构
Dollar General 2024 财年的净销售额为 406.12 亿美元、同比增长 5.0%,同店销售增长 1.4%。
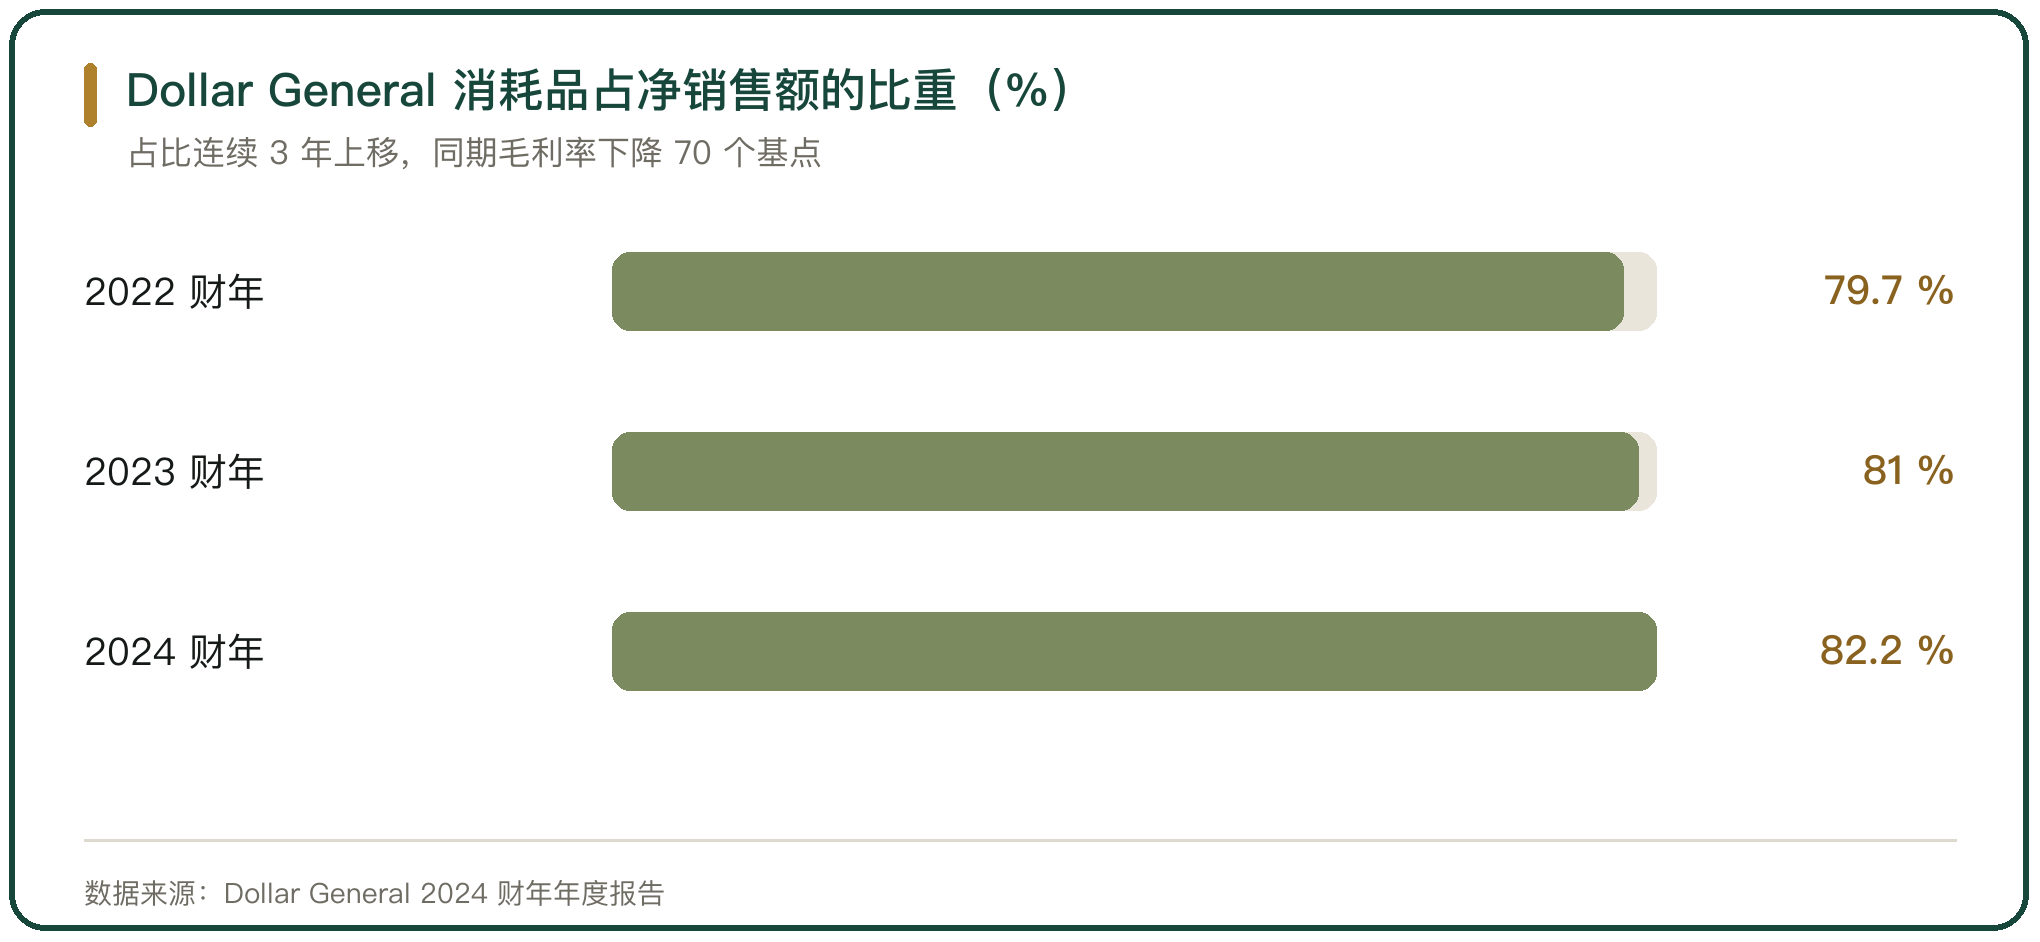
它的品类结构高度集中在消耗品。2024 财年消耗品占净销售额 82.2%,2023 财年为 81.0%,2022 财年为 79.7%;季节性商品占 10.0%,家居 5.1%,服饰 2.7%。消耗品是毛利率最低的一类,季节性商品和家居的毛利率最高。
消耗品占比连续 3 年上移,把综合毛利率往下压。2024 财年的毛利率下降 70 个基点,营业利润 17.14 亿美元、同比下降 29.9%,净利润 11.25 亿美元、同比下降 32.3%。
四、Trader Joe’s 的自有品牌深度
Trader Joe’s 的门店约 637 家,分布在 42 个州和华盛顿特区,单店单品在 4000 个左右。
它的自有品牌占单位销量的 79%,这个比例在连锁超市里属于最高的一档。调研机构 Numerator 的研究给出了这个数,零售地产机构 JLL 引用 Placer.ai 的数据显示,2025 年 Trader Joe’s 的到店客流增长 10.4%,在超市业态里居前。
自有品牌做到这个深度,改变了供应商关系。商品由门店定标准、定配方、定包装,供应商按订单生产,货架位置不对外招商,进场费这一项收入随之消失。
五、自有品牌占比的中外差距
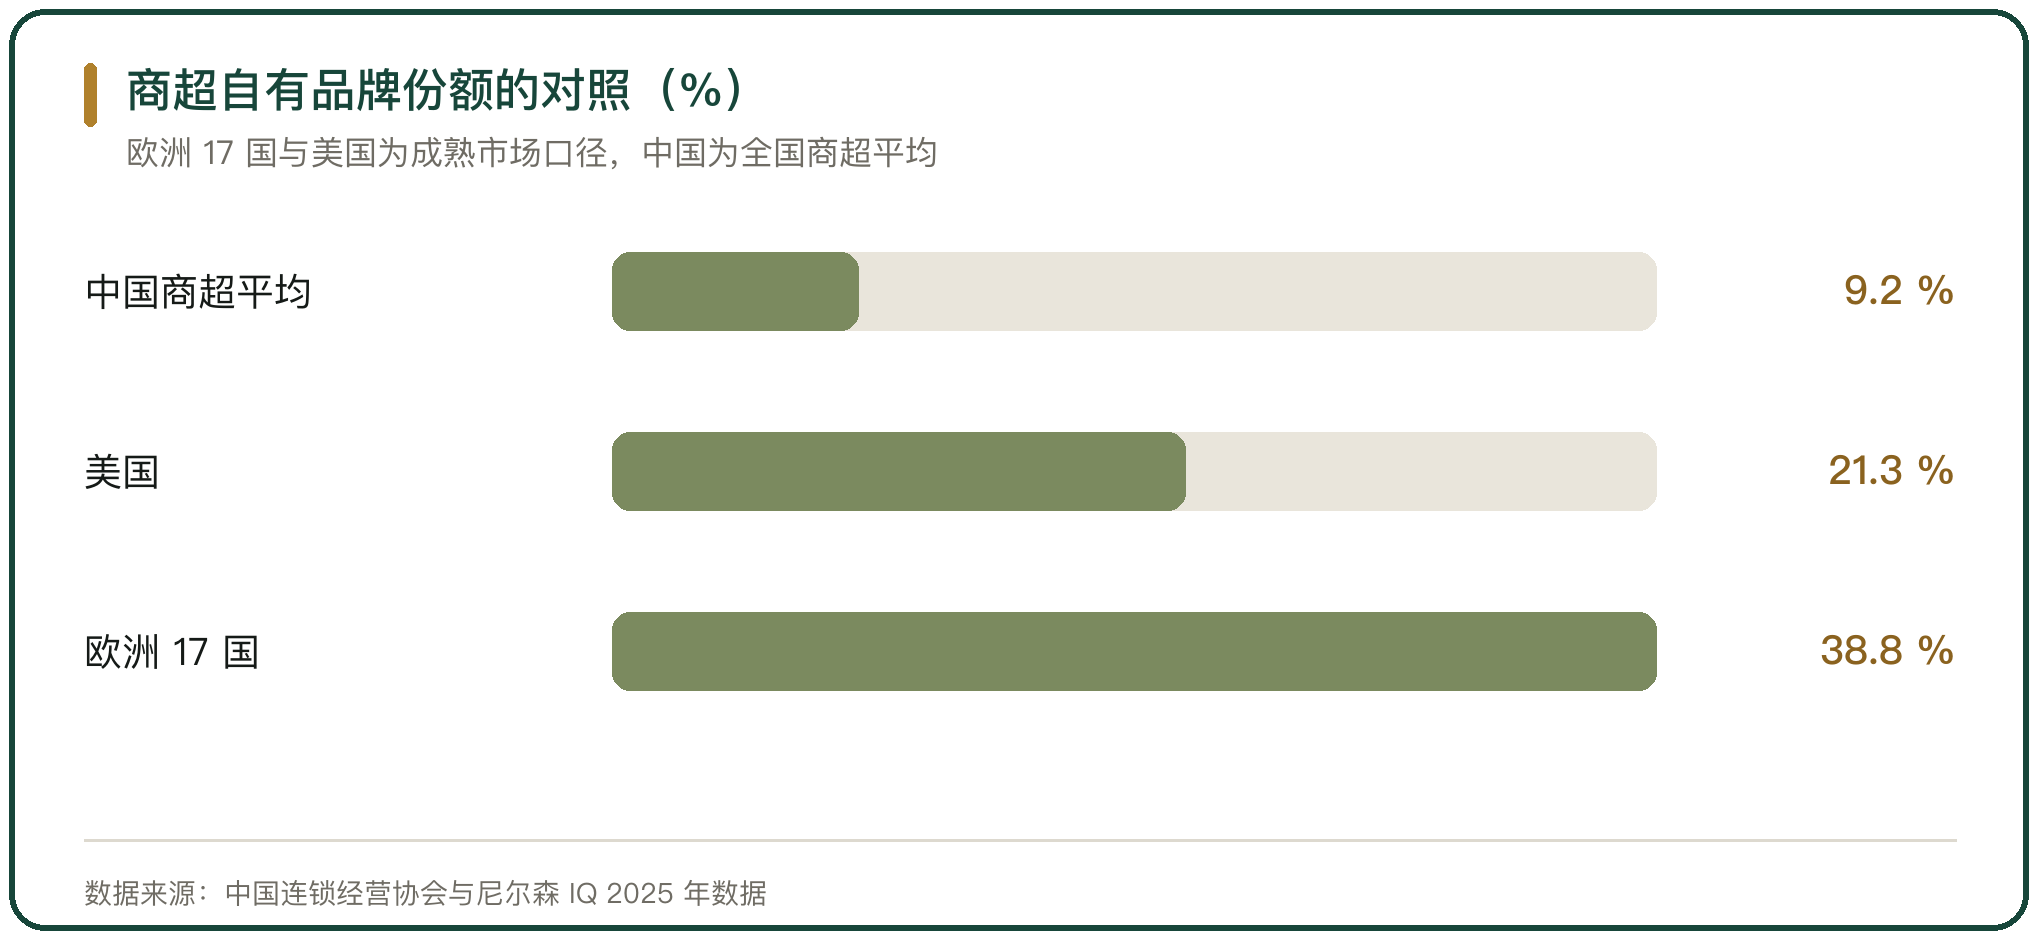
中国连锁经营协会与尼尔森 IQ 的 2025 年数据显示,全国商超自有品牌销售额突破 3800 亿元、同比增长约 17%,在商超整体中的占比只有 9.2%。
同一组数据里,欧洲 17 国的自有品牌份额为 38.8%,美国为 21.3%。国内头部企业如盒马、山姆的自有品牌销售占比超过 30%,与海外成熟市场的整体水平接近,全国平均则差出四倍。
差距的成因不在意愿上。一家年销售额 5 亿元左右的中型商超开发一款饮料,常规产线起订量普遍在 10 万瓶到 30 万瓶,它的实际消化能力只有几万瓶;小订单分摊原料与包材成本后,采购价与品牌商品差不多,自有品牌的价格优势就没了。
六、欧盟对零售商付款的硬约束
欧盟的规则把付款期限写成了硬约束。欧盟《不公平贸易行为指令》(2019/633)列出了十项一律禁止的行为,其中包括对易腐的农产品与食品,付款期限不得超过交付后 30 天;对其他农食产品不得超过 60 天;还包括短期取消订单、买方单方变更合同、把损耗与变质风险转给供应商、商业报复等。
指令还有六项需要事先明确约定的行为,包括退货、供应商为陈列与上架付费、为促销与广告付费、为买方员工与店面装修付费。这些做法不被一律禁止,但必须有事先的书面约定。
执法的落点在成员国。各成员国要指定主管机构,赋予其调查与罚款的权力。欧盟委员会在 2025 年 12 月发布的评估报告指出,各国执法不均衡,供应商担心被报复而不敢举报,是这套规则落地的主要障碍。
七、海外监管的处罚力度
欧盟这套规则的罚款权交给成员国主管机构,各国的处罚力度并不一致,评估报告把执法不均衡列为当前的突出问题。
中国的对应规则走的是另一条路。《保障中小企业款项支付条例》2025 年 6 月 1 日施行,规定大型企业自交付之日起 60 日内支付款项,逾期利息未约定时按每日 0.05% 计,并把拖欠信息接入信用记录与公示系统。
两套规则的目标相同,手段不同。欧盟以行为禁止加行政罚款为主,中国以付款期限加逾期利息加信用约束为主。对跨境的供应商来说,欧盟的规则可以直接向主管机构举报,中国的规则要走投诉平台与信用公示两条线。
八、中国同业差在哪一段
差距集中在自有品牌这一段。海外的硬折扣把自有品牌做到商品结构的主体,国内商超的平均水平还不到 10%。
单品的差距在缩小。国内折扣业态和会员店已经普遍把单品压到 4000 个到 6000 个之间,与 Trader Joe’s 的量级接近;自有品牌的开发能力、代工厂的寻源能力、单品做深的运营能力,这几项还没跟上。
门店模型的差距最小。小而密的选址、低成本装修、少单品陈列,这些做法在国内的社区折扣店里已经能看到,复制门槛不高;难复制的是自有品牌背后的供应链。
九、对标的结论落在供应链上
折扣业态的海外样本,能直接搬的是门店模型。低单品、小面积、低成本装修,这些是能落地的部分,国内的社区折扣店已经做出了样子。
难搬的是自有品牌背后的供应链。做到自有品牌占商品结构主体,需要的是稳定的代工网络、按需下单的起订量,以及能定义标准的产品团队,这三样都要时间积累。
中外差距的缩小路径,压在单品的销量和起订量的门槛上。前者靠门店密度和复购,后者靠产业带直连。这两样都做完,自有品牌的占比才会真正上移。



写点看法