

冷链碳资产的开发与交易
关键词 冷链碳资产全国碳排放权交易市场核证自愿减排量绿色电力证书碳质押碳资产收益
一、冷链企业碳资产的三个来源
冷链企业能开发的碳资产按权利来源分三类。配额只有被纳入全国碳排放权交易市场的重点排放单位才有,2025 年纳入的单位共 3378 家,集中在发电、钢铁、水泥、铝冶炼四个行业。核证自愿减排量由项目业主按方法学开发,经审定与核查后登记。绿证每一份对应 1 兆瓦时可再生能源电量。
三类资产的性质不同。配额是履约义务下的有限权利,价格随供需波动;核证自愿减排量可以抵销配额清缴,抵销比例不超过应清缴配额的 5%;绿证证明的是电力的绿色属性,用于核算绿色电力消费、报告碳足迹与完成 ESG 披露。
企业要先确认自己手上是哪一类。冷链仓储与冷链运输的主体多数既不是重点排放单位,也没有登记过自愿减排项目,能直接挂牌的就是绿证。
二、冷链在全国碳市场里的位置
冷链物流本身不在强制碳市场的覆盖范围内。全国碳排放权交易市场 2021 年 7 月启动,最初只覆盖发电行业,2025 年扩大到钢铁、水泥、铝冶炼,纳入的重点排放单位从 2096 家增加到 3378 家,对全国 60% 以上的碳排放量实现管控。冷链仓储的用电与冷链运输的用油排放,不在这个名单里。
冷链企业对应的是另一套机制。中办、国办 2025 年 8 月 25 日印发的《关于推进绿色低碳转型加强全国碳市场建设的意见》提出,到 2027 年全国碳排放权交易市场基本覆盖工业领域主要排放行业,到 2030 年基本建成以配额总量控制为基础的市场。冷链若要进入强制市场,前一步是先有行业核算标准与报告制度。当下能交易的,是自愿减排量与绿证。
三、碳资产的开发路径与方法学
冷链项目能否开发成核证自愿减排量,要看生态环境部已发布的方法学清单。2023 年 10 月发布 4 项,造林碳汇、并网光热发电、并网海上风力发电、红树林营造。第 2 批 2 项,公路隧道照明系统节能、甲烷体积浓度低于 8% 的煤矿低浓度瓦斯和风排瓦斯利用。到 2025 年底累计发布 12 项,新增油田气回收利用、盐沼植被修复、规模化猪场粪污沼气回收利用工程、电气设备六氟化硫回收净化等(生态环境部,2026-01-01)。
这份清单里没有分布式光伏,也没有冷库节能。冷链园区的屋顶光伏因此不能申请核证自愿减排量,它的收益要落在绿证与绿电交易上。方法学是开发的前置条件,没有对应方法学的减排行为,登记不成可交易的减排量。
开发主体还要过额外性论证这一关。现行办法对减排机理清晰、数据质量可靠的项目简化或免予额外性论证,申报时要按编制大纲提交材料。
四、碳资产的交易与价格
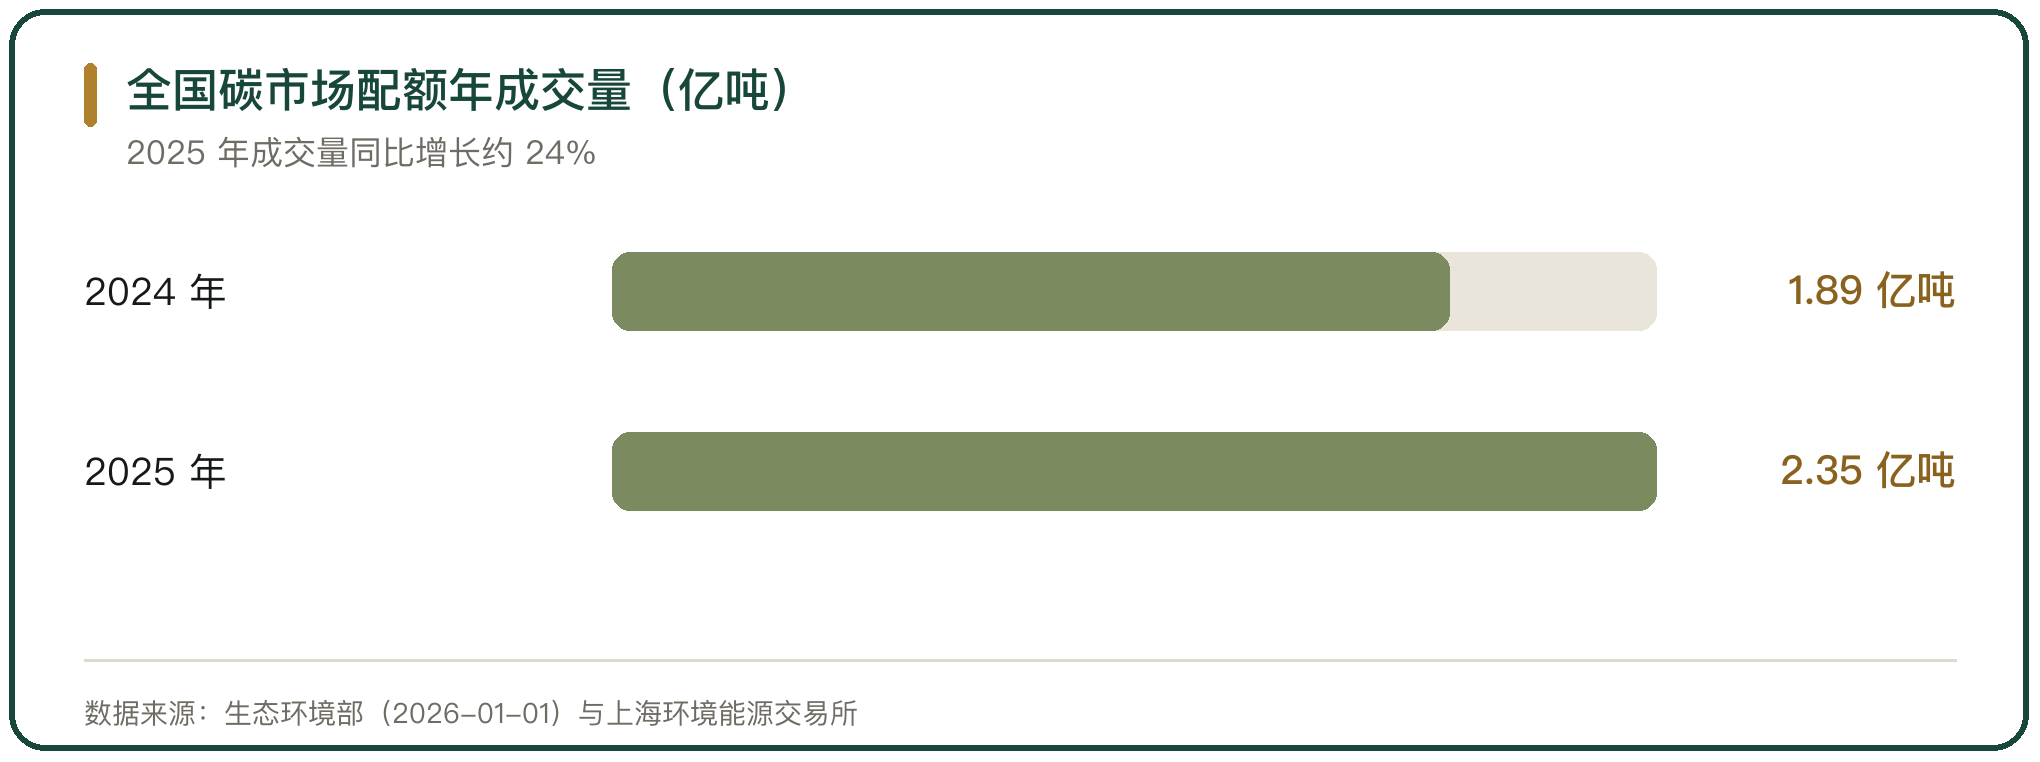
碳资产的交易分两个市场。配额在全国碳排放权交易市场交易,2025 年成交 2.35 亿吨、成交额 146.30 亿元,年底收盘价 74.63 元/吨,全年均价 62.36 元/吨,成交量同比增长约 24%。核证自愿减排量在全国温室气体自愿减排交易市场交易,2025 年成交 921.94 万吨、成交额 6.50 亿元,全年均价 70.76 元/吨。
两个市场的规模相差一个量级。配额的年度成交以亿吨计,核证自愿减排量以百万吨计;价格落在同一区间,2025 年全年均价相差约 8 元/吨。抵销通道把两个市场连起来,重点排放单位每年使用的核证自愿减排量不超过应清缴配额的 5%。
冷链项目如果开发出减排量,面对的是自愿市场的成交规模。定价参照全年均价与项目类型,并网光热发电项目 2025 年成交均价 81.58 元/吨,并网海上风电项目为 69.27 元/吨(生态环境部,2026-01-01)。
五、屋顶光伏的绿证收益
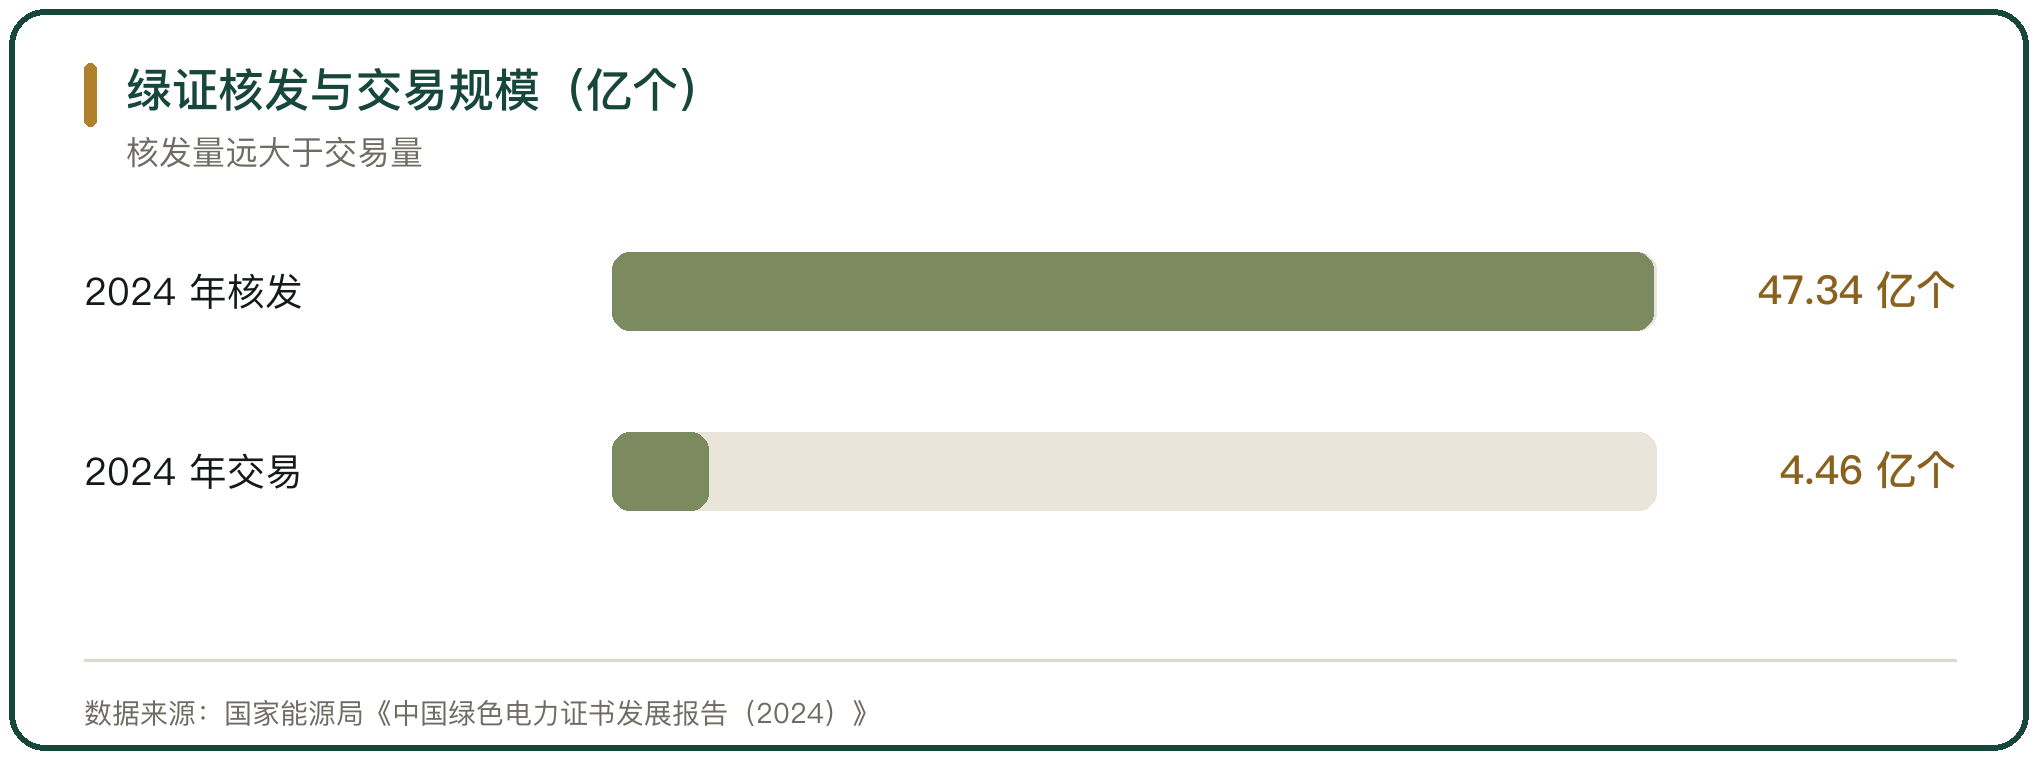
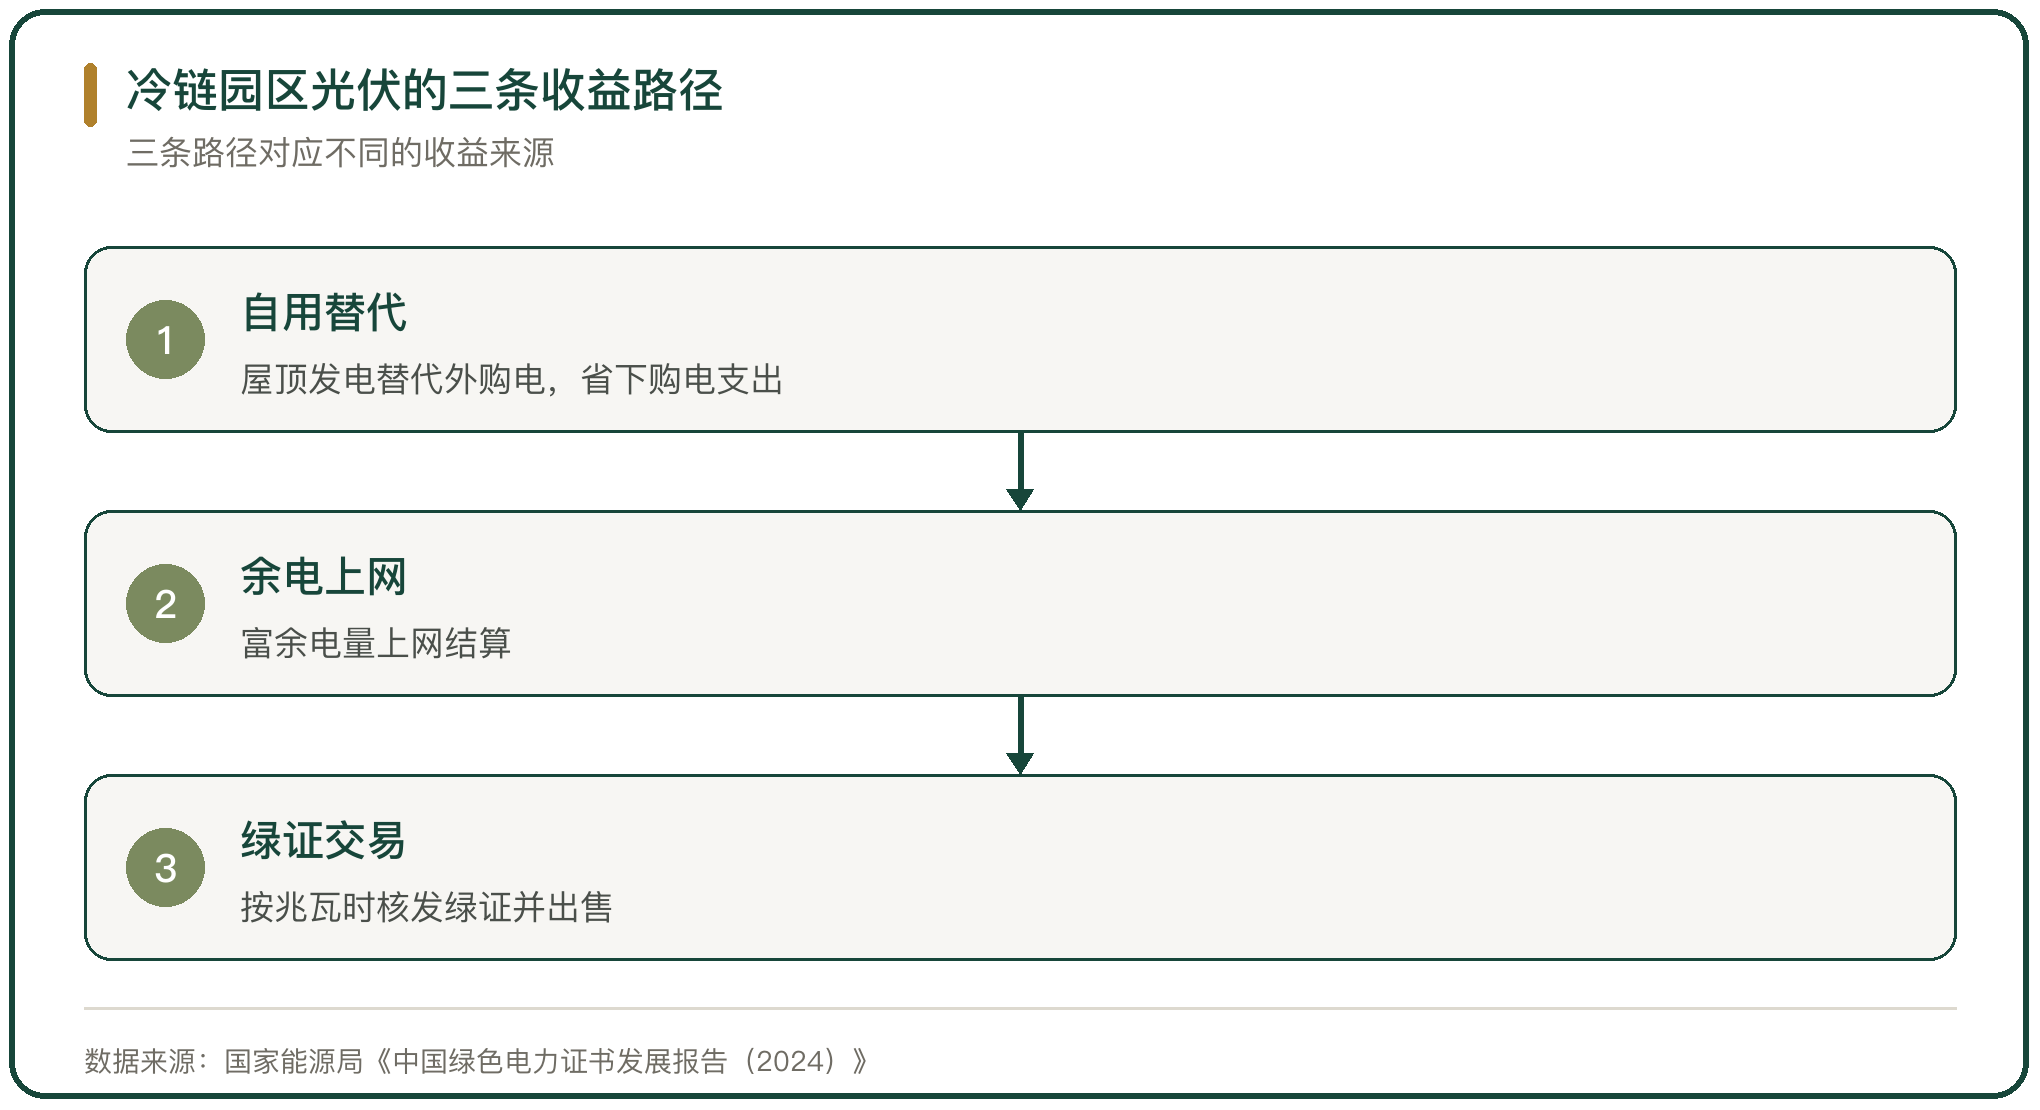
冷链园区的屋顶光伏,收益来自三块,自用电替代外购电、余电上网、绿证核发与交易。国家能源局 2024 年对 6.42 万个分布式光伏项目核发绿证 2331 万个,分布式光伏进入绿证核发范围。同年全国核发绿证 47.34 亿个、交易 4.46 亿个(国家能源局《中国绿色电力证书发展报告(2024)》,2025-03-18)。
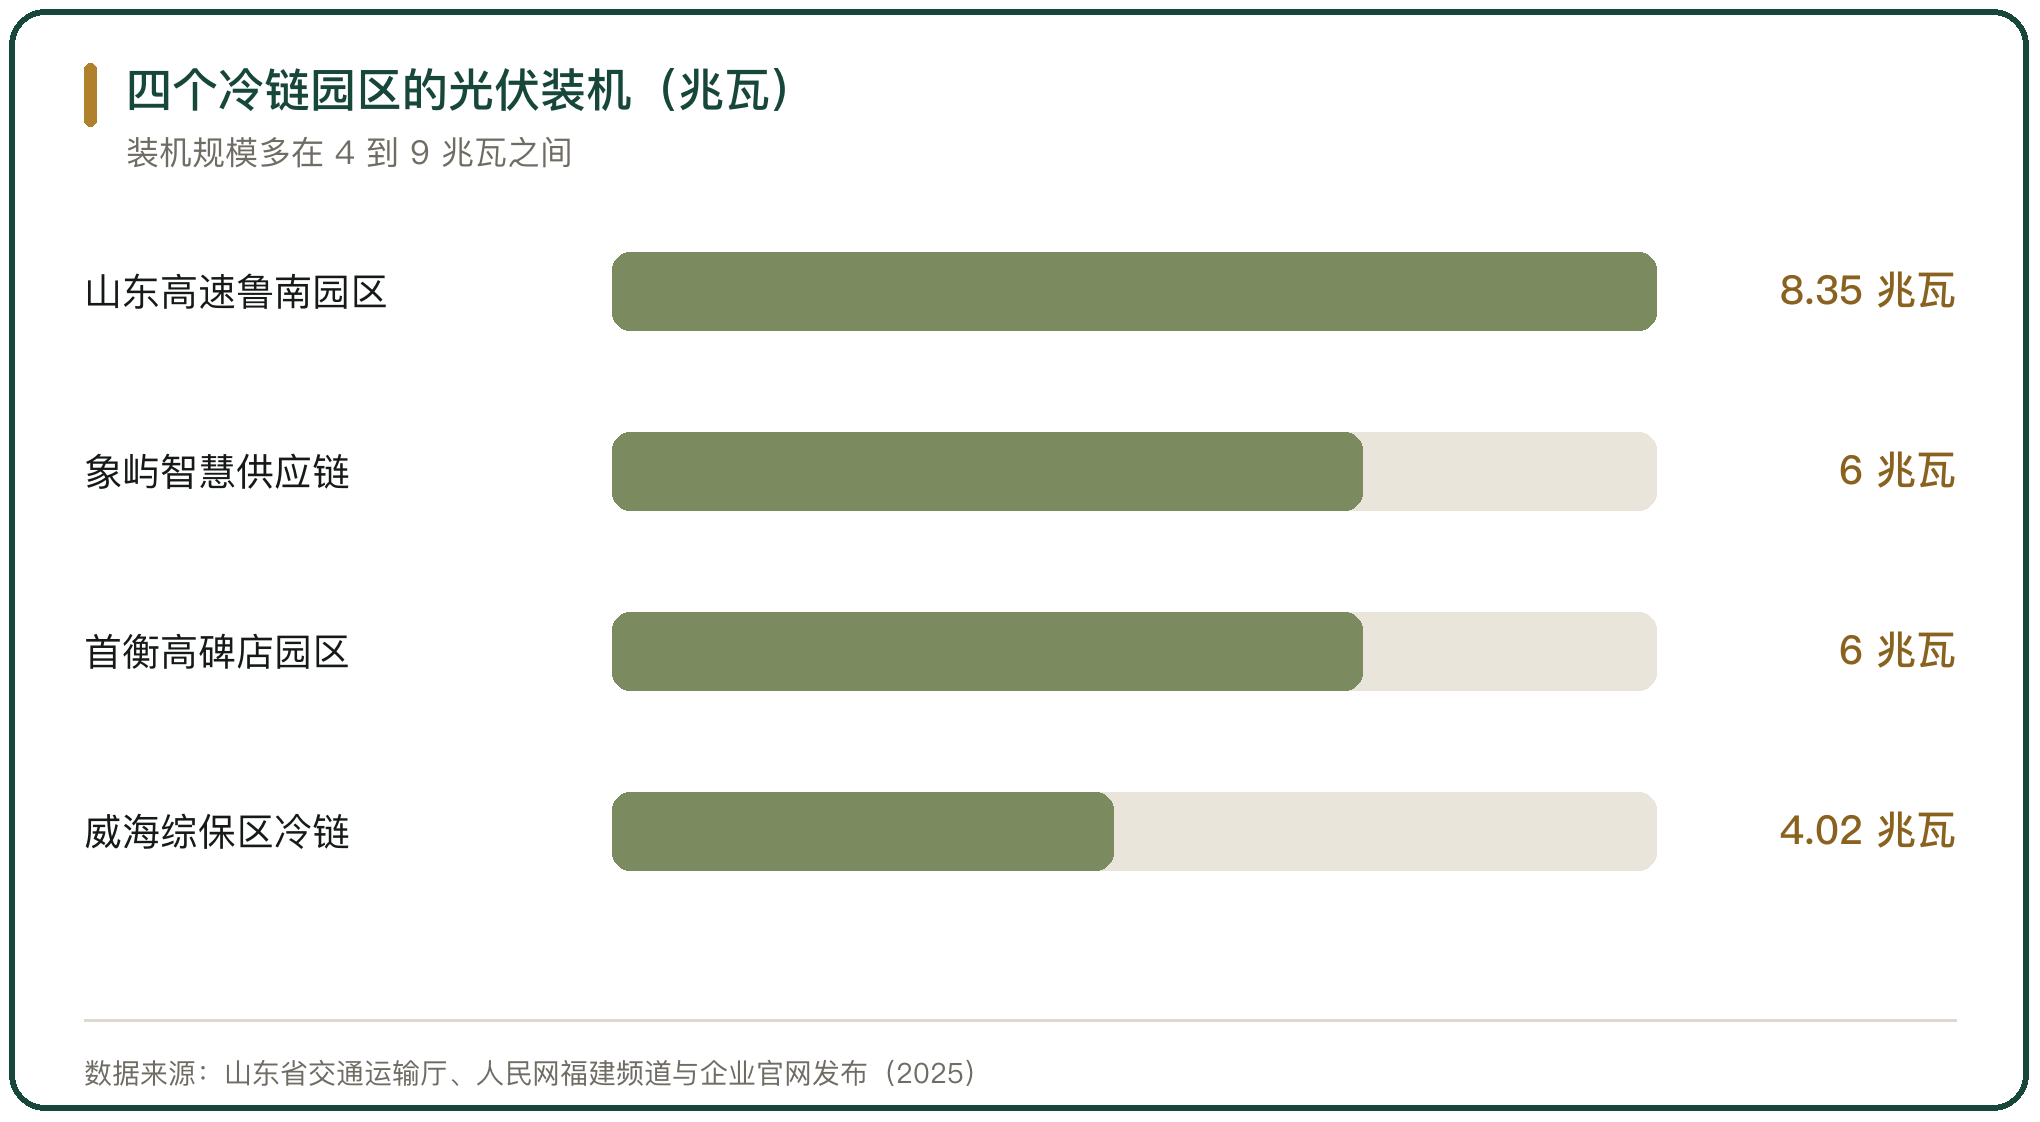
园区规模可以看几个案例。山东高速鲁南高新物流产业园在仓库屋顶建设 8.35 兆瓦光伏,配 4 兆瓦/8 兆瓦时储能,年均发电约 900 万千瓦时(山东省交通运输厅,2025-06-24);象屿智慧供应链产业园的 6 兆瓦光伏年均发电约 622 万千瓦时(人民网福建频道,2025-12-04);首衡高碑店智慧冷链物流园的 6 兆瓦光伏年均发电 682 万千瓦时(首衡集团,企业官网发布)。
自用电按目录电价结算,省下的是购电支出;绿证的收益按张计,价格随行就市。两笔收益叠在一起,构成光伏投资的回收来源。
六、节能改造的减排量核算
节能改造的减排量按电量差值计算。同一座冷库改造前后的年用电量之差,乘以所在地的电力二氧化碳排放因子,得到年度减排量。2023 年全国电力平均二氧化碳排放因子为 0.5306 千克二氧化碳每千瓦时,区域与省级因子差别较大,西南区域为 0.2472,华北区域为 0.6361(生态环境部、国家统计局公告 2025 年第 47 号)。
减排量算得多少,取决于两个数,省下多少电、用哪个因子。一座年用电 500 万千瓦时的冷库,用全国因子算出的年排放为 2653 吨,用西南区域因子为 1236 吨,用华北区域因子为 3181 吨,最大与最小相差约 1.6 倍。核算口径要写进报告,因子与地点、年份要对得上。
节能空间集中在制冷系统、保温与运行策略三处。二氧化碳复叠制冷、变频压缩机、库内照明与门封改造,都能从用电量上压出减排。
七、碳资产的质押与融资
碳资产可以质押融资。中国人民银行征信中心动产融资统一登记公示系统 2024 年 8 月增加碳排放权质押登记业务,市场主体可自主办理质押登记,降低权属不清与重复质押的风险(中国人民银行副行长陆磊,2025 年中国碳市场大会)。
落地案例有若干笔。2025 年 5 月,兴业银行西安分行为陕西渭河发电有限公司发放碳排放权质押贷款 1000 万元(中国网,2025-05-26);2025 年 8 月,上海环境能源交易所与农行上海市分行落地首单挂钩上海碳价格指数的碳排放权质押贷款,此前上海环交所已开展碳配额质押业务 40 余笔(上海环境能源交易所,2025-08-29)。
冷链企业的碳资产规模小,质押融资的额度有限。可用于质押的是配额与核证自愿减排量,绿证目前多用于交易对手方的核算,担保功能尚未普遍打开。
八、碳资产开发的成本与核证
碳资产开发有前置成本。核证自愿减排量的流程包括编制项目设计文件、委托审定与核查机构审定、登记、监测、核查、登记减排量,每一步都要付费。审定与核查机构由国家市场监督管理总局会同生态环境部批准,中国认证认可协会公布的核查员数量有限,早期项目的等待周期偏长。
成本与收益要放在一起算。国家能源集团江苏东台海上风电项目在重启后的首批交易中出售 85.7 万吨减排量,获得近 7000 万元收益(经济日报,2026 年),折算约 81.7 元/吨。这个价格对应的是单个大项目的批量出售;冷链项目的单个减排量小,单位核证成本更高。
一个小项目值不值得开发,看三项,核证与审定费用、每年可登记的减排量、按市价折算的年收益。费用摊不平的项目,停在测算阶段更划算。
九、收益在各方之间的分配
园区光伏的收益在投资方、市场方与商户之间分。常见做法是合同能源管理,投资方出设备,市场方出屋顶,发电量按比例分成;商户拿到的是电费单价的下降。绿证与绿电的收益按合同约定归属,多数落在投资的能源公司。
租金与碳收益是两笔收入。市场方收屋顶租金,再按约定分碳收益;商户得到的是用电成本的下降。三方的比例写进合同,不写入时,碳收益的权属容易起争议。
分担机制决定改造能否推进。谁出钱、谁受益、回收期多长,三项讲清楚,投资方才愿意进场;讲不清楚,屋顶与节能改造的投资就停在测算阶段。收益分配的透明程度,直接决定同一园区里还有多少屋顶能被装上光伏。
十、冷链碳资产开发的判断
冷链企业能开发的碳资产,现实中主要是绿证与电费节省,核证自愿减排量对应的方法学尚未覆盖分布式光伏与冷库节能。碳资产的价格由两个市场决定,2025 年配额年底收盘价 74.63 元/吨、核证自愿减排量全年均价 70.76 元/吨(生态环境部,2026-01-01)。
开发的前提是算得清。减排量要写到具体口径,省下的电量、所在地的电力排放因子、核算边界与核证机构。写不清的减排量卖不出去,也过不了核查。
判断一个冷链碳资产项目,要看三项,有无对应方法学、减排量能否被计量与核证、合同里的收益归属。三项落定,碳收益才成为可预期的现金流。



写点看法