

绿色金融对冷链的支持
关键词 绿色金融绿色贷款绿色债券碳减排支持工具转型金融可持续发展挂钩贷款
一、绿色金融支持冷链的几条通道
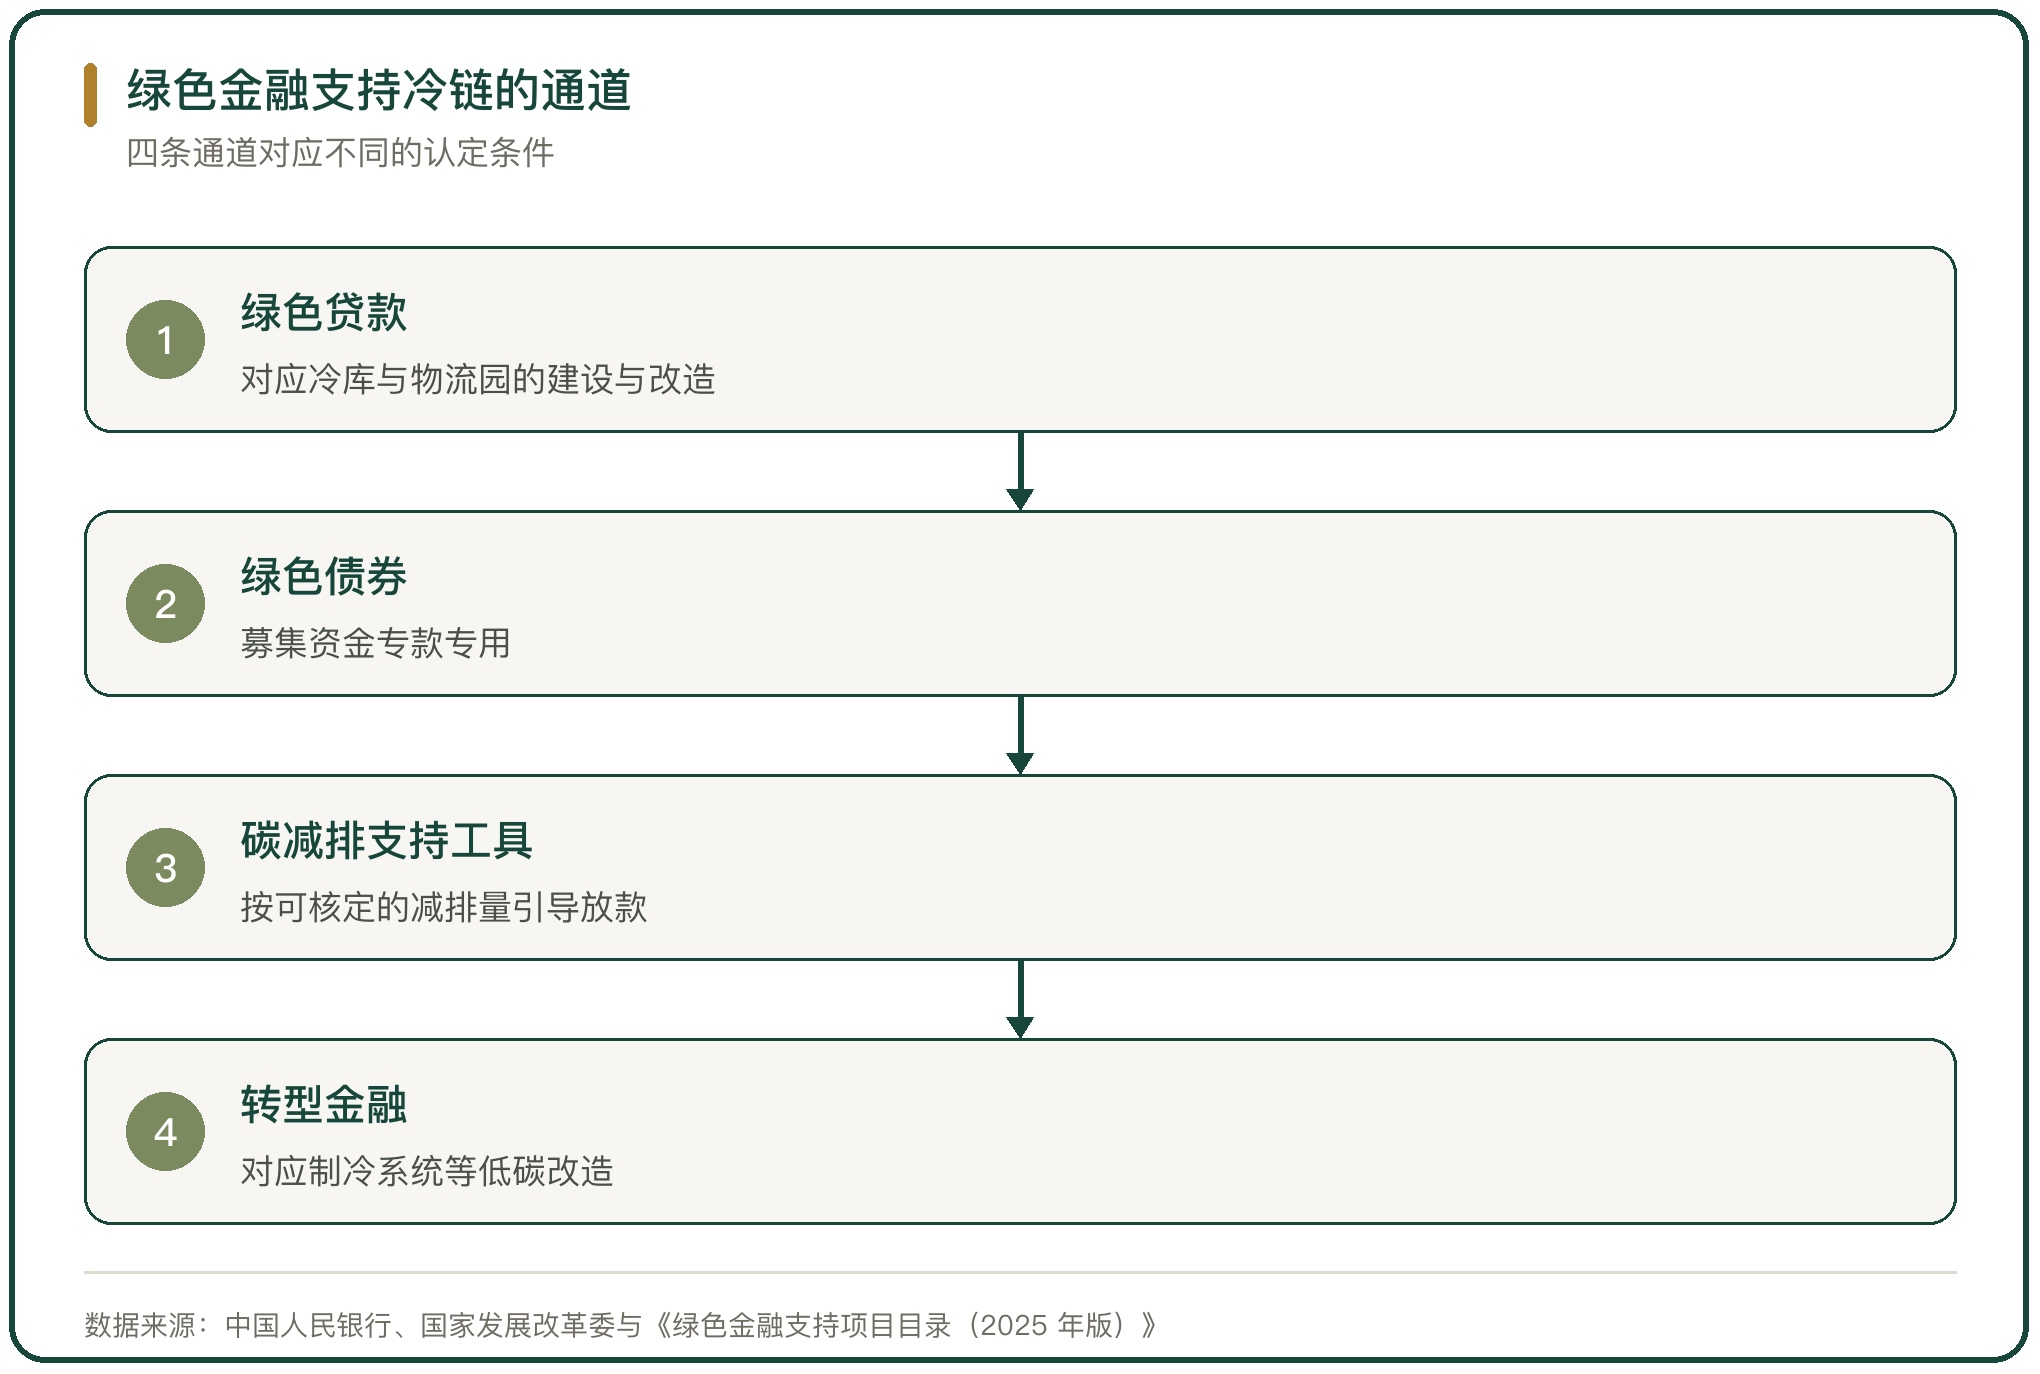
绿色金融支持冷链的通道有四条。绿色贷款是主渠道,额度大、期限长,对应冷库与物流园的建设与改造。绿色债券对应有明确用途的项目,募集资金专款专用。碳减排支持工具由中国人民银行创设,通过再贷款引导金融机构发放碳减排贷款。转型金融针对高排放行业的低碳改造,冷链仓储的制冷系统改造落在这一条上。
四条通道的共同点是把资金价格与项目的绿色属性挂钩。项目要先被认定符合标准,才进入通道。认定依据是《绿色低碳转型产业指导目录(2024 年版)》与《绿色金融支持项目目录(2025 年版)》,冷链的节能改造、新能源冷藏车、二氧化碳复叠制冷在目录里有对应条目。
通道以外还有两类工具,可持续发展挂钩贷款与转型挂钩债券,利率随约定的低碳指标浮动。它们不要求资金专项用于某个设备,只要求借款主体的整体指标达到约定。
二、绿色贷款的总量与价格
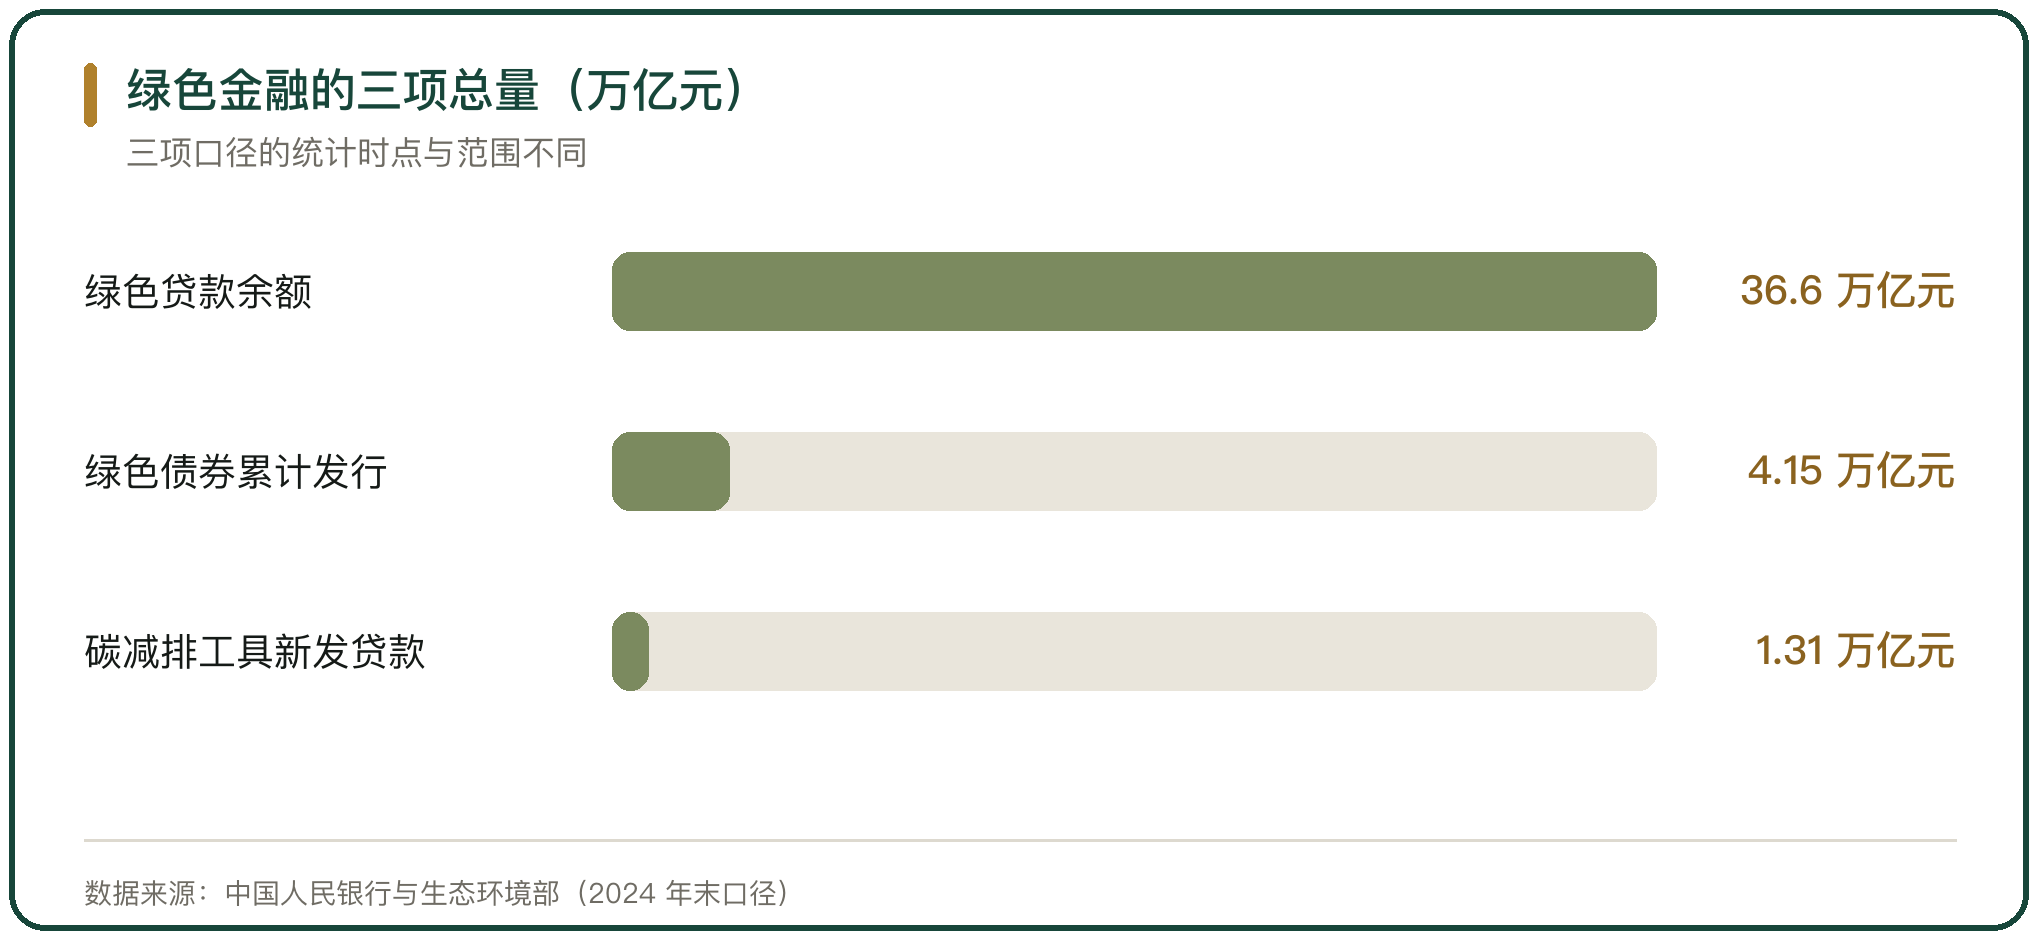
绿色贷款是绿色金融里体量最大的一块。截至 2024 年末,全国本外币绿色贷款余额 36.6 万亿元,同比增长 21.7%,增速较各项贷款增速高 14.5 个百分点,资金主要投向基础设施绿色升级、清洁能源与节能环保(中国人民银行,2024 年末数据)。
总量之下,落到单一行业的份额有限。冷链属于基础设施绿色升级与节能环保的交叉部分,项目多为单体冷库或物流园,单体融资规模从几千万元到数十亿元不等。价格上,绿色贷款通常在执行利率上有下浮空间,下浮的幅度由项目认定等级与担保条件决定(北京绿色金融与可持续发展研究院《物流行业绿色低碳发展场景和金融支持研究》)。
期限是冷链项目更看重的条件。冷库的回收期长,贷款期限要与运营周期匹配,否则前期还款压力会把现金流压紧。
三、碳减排支持工具的引导作用
碳减排支持工具是人民银行创设的结构性货币政策工具,通过再贷款向金融机构提供低成本资金,金融机构再按市场化原则向碳减排项目发放贷款。截至 2024 年末,这一工具引导新发贷款 1.31 万亿元,带动年度碳减排量约 2 亿吨。
工具的落点是减排量,不是项目类型。项目要能算出可核定的年度碳减排量,才有对应的支持额度。冷链的节能改造、光伏发电、设备更新落在工具支持的范围内。
支持的实效取决于两项,项目减排放能否被计量、金融机构愿不愿意以低于普通贷款的利率放款。减排量算不清的项目,即使设备本身节能,也难进入这条通道。
四、绿色债券与转型债券
绿色债券为有明确用途的项目提供中长期资金。截至 2024 年末,全国绿色债券累计发行 4.15 万亿元(对十四届全国人大三次会议第 8806 号建议的答复,2025 年);2024 年新发行绿色债券 589 只、发行金额 6544.92 亿元(中国经济网,2025 年)。
冷链相关的发行案例已经出现。2025 年 1 月,无锡产业集团粮食集团发行全国首单「两重」领域绿色债券「25 无锡粮食 PPN001」,发行规模 2 亿元、期限 5 年、票面利率 2.19%,募集资金用于无锡市粮食和物资应急保障服务中心绿色仓储项目(北京绿色金融与可持续发展研究院《物流行业绿色低碳发展场景和金融支持研究》)。
转型挂钩债券把利率与减排量绑定。2023 年,广西北部湾银行南宁分行落地全国首单「绿色科创低碳转型挂钩」公司债券,募集资金 3 亿元用于把传统柴油重卡替换为纯电动牵引车,债券票面利率与车队碳减排量挂钩,每超额减排 1%,利率下调 8 个基点。
五、冷链项目的绿色贷款案例
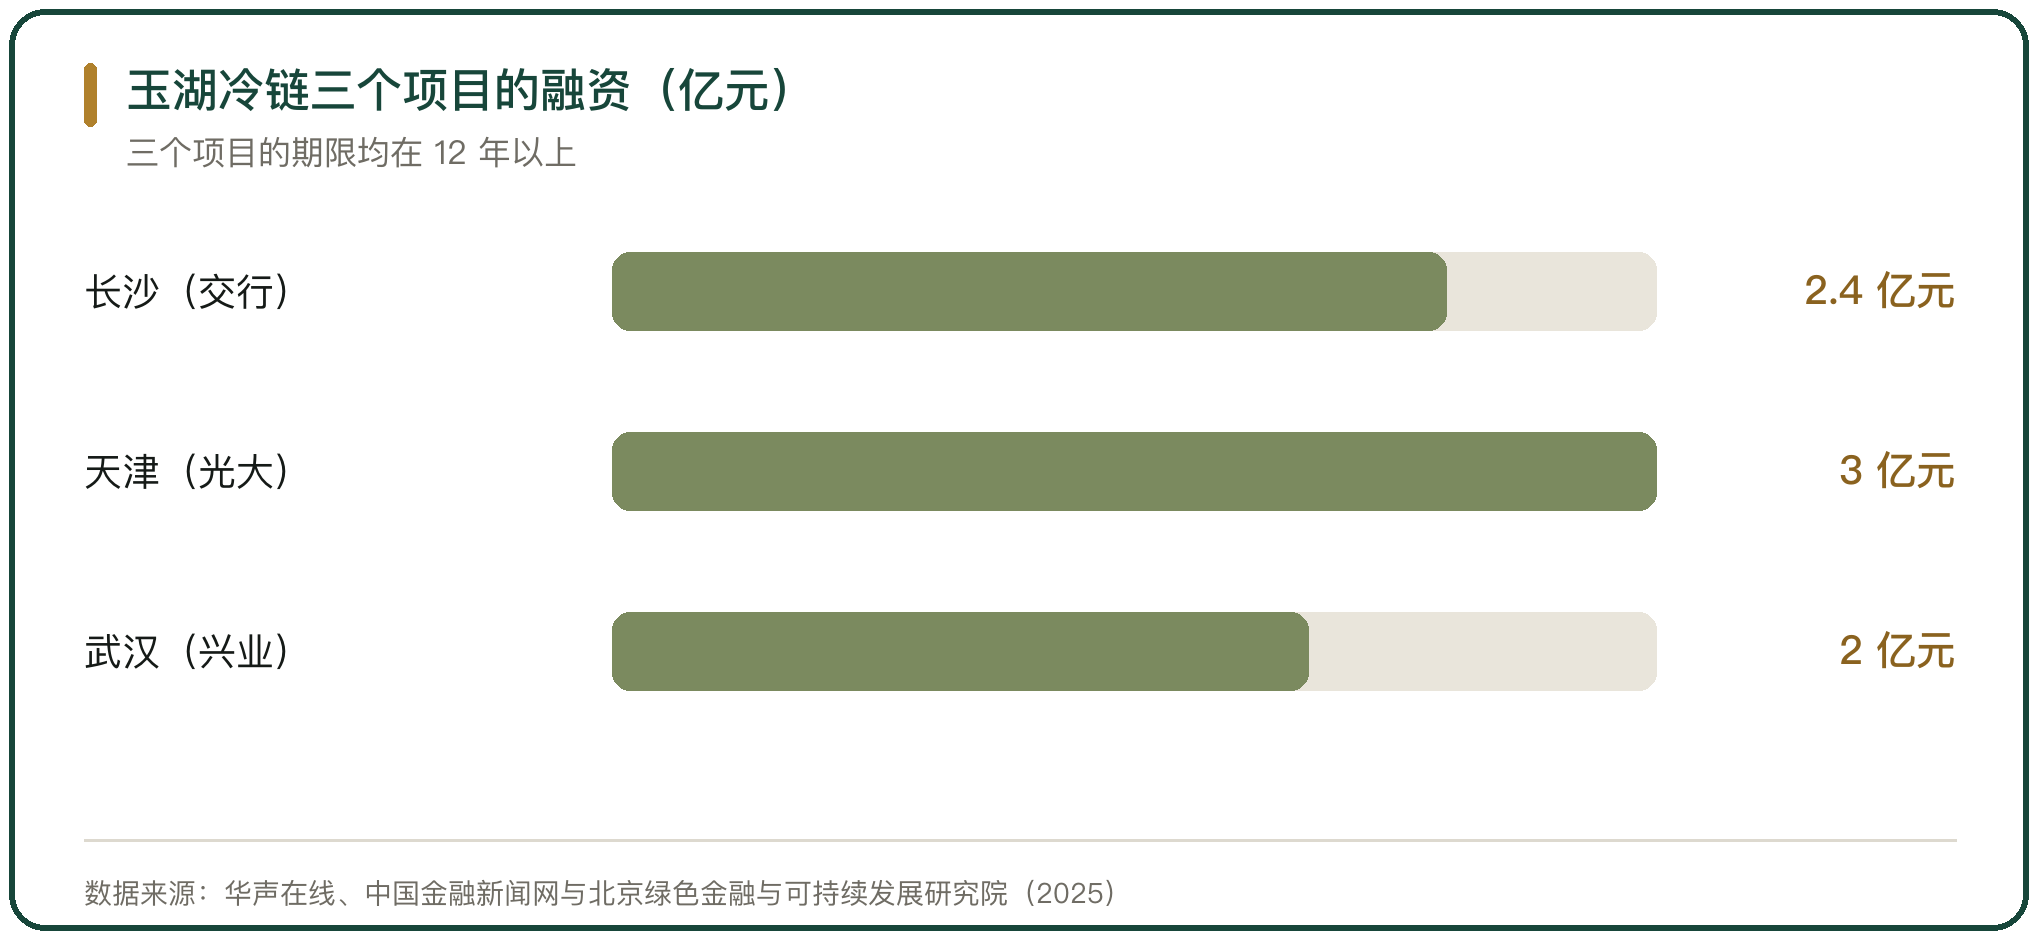
玉湖冷链的几个项目是冷链绿色贷款的集中样本。交通银行湖南省分行向玉湖冷链(长沙)交易中心项目投放 2.4 亿元绿色专项贷款,项目总投资 33.56 亿元,资金重点支持二氧化碳复叠制冷、光伏发电、雨水回收;项目建成后预计每年减碳约 1.2 万吨,碳排放强度较传统冷库降低 56%(华声在线,2025 年 10 月)。
天津与武汉的项目对应不同的产品。光大银行天津分行为玉湖冷链物流(天津)有限公司批复 3 亿元、17 年期限的固定资产绿色贷款,项目总投资 47.22 亿元、占地 761 亩、库容约 20.3 万吨(中国金融新闻网,2025-09-22);兴业银行武汉分行落地湖北首笔「绿色冷链」可持续发展挂钩贷款,授信金额 2 亿元、期限 15 年。
三个项目的共同点是期限长、资金与绿色设备对应。贷款期限拉到 15 年以上,与冷链资产的使用年限对上,是这批项目能落地的关键条件。
六、可持续发展挂钩贷款的机制
可持续发展挂钩贷款把利率与借款主体的低碳指标绑定,不限定资金用途,只约定一段时间内要达成的指标,达成则下调利率,未达成则上浮。
兴业银行莆田分行发放全国首笔「冷链物流园项目低碳转型成效挂钩」贷款,累计投放 8897 万元。合同约定,若借款项目及其基础资产实施新建或改造高效节能冷库、新能源冷藏车、冷链数字化系统开发等减排措施且符合《绿色产业指导目录》认定,则依据协议下调贷款利率(北京绿色金融与可持续发展研究院《物流行业绿色低碳发展场景和金融支持研究》)。
这一机制把认定工作后置到运营期。企业先拿到资金,再按约定完成改造并接受认定;认定结果直接改变利息支出,改造的动力因此落在运营方自己身上。
七、转型金融对冷链的衔接
转型金融针对的是有减排义务但短期难以达到绿色标准的主体,冷链仓储属于其中之一。人民银行的思路是牵头研制重点行业的转型金融标准,组织有条件的地区开展试点(中国人民银行副行长陆磊,2025 年中国碳市场大会)。
农业与农产品仓储的试点已经出现。2026 年 1 月,云南罗平农村商业银行依托中国人民银行曲靖市分行的支农支小再贷款 1 亿元,以「绿色低碳贷」产品向罗平县亿丰农贸有限公司发放云南省首笔农业转型金融贷款 500 万元,年利率 3%、期限 36 个月,较同期涉农贷款利率降低 40 个基点;企业使用 400 千瓦节能型制冷设备,预计每年减少二氧化碳当量排放约 122 吨(新华网云南频道,2026-01-27)。
曲靖市同步制定《曲靖市农业转型金融支持目录(试行)》,明确支持范围、操作流程与核心标准。标准先立,金融机构才有统一的判断依据。
八、绿色金融标准的界定口径
绿色金融的资金按项目目录认定,不按行业名认定。2025 年,中国人民银行、国家金融监督管理总局、中国证监会联合印发《绿色金融支持项目目录(2025 年版)》,统一各类绿色金融产品的界定标准;2024 年 2 月,国家发展改革委等部门印发《绿色低碳转型产业指导目录(2024 年版)》,明确绿色低碳产业的发展方向与重点支持领域。
上层文件给出方向。2024 年 3 月,中国人民银行等七部门发布指导意见,提出绿色金融未来 10 年的发展目标;2024 年 10 月,人民银行等四部门印发《关于发挥绿色金融作用 服务美丽中国建设的意见》,支持金融机构探索将资源环境要素作为合格担保品。
对冷链企业来说,界定口径决定了两件事,项目能不能被认定为绿色、被认定后能拿到什么价格。把改造内容对照目录条目写清楚,是申报的前一步。
九、冷链项目融资的现实约束
冷链项目的融资难点集中在三处。资产重,冷库与设备的投入集中在建设期,折旧与利息在运营期前置。回收期长,制冷系统与光伏的回收期以年计,与短期贷款不匹配。现金流不稳,冷库的出租率与租金随季节与行情波动。
行业层面的盈利水平也压着融资条件。2025 年冷链物流行业平均利润率约为 3.2%,较 2020 年下降 2.8 个百分点(中物联冷链委等行业口径,中国物流与采购联合会 2026 年 1 月运行数据)。利润率低时,利息在成本里占的比重上升,利率下浮对项目可行性的影响更直接。
约束的破解要靠期限与认定两头。期限拉长摊薄年还款额,认定做好打开利率下浮空间。两头都对上,绿色金融的价格优势才落到项目的现金流上。
十、绿色金融支持冷链的判断
绿色金融支持冷链的方式是给出资金通道与价格区间,不是替项目承担风险。截至 2024 年末,绿色贷款余额 36.6 万亿元、同比增长 21.7%,碳减排支持工具引导新发贷款 1.31 万亿元、带动年度碳减排量约 2 亿吨(中国人民银行)。
落到项目上,能拿到优惠价格的前提是减排可计量、改造内容对应目录条目。玉湖冷链长沙、天津两个项目把二氧化碳复叠制冷与光伏发电写进资金用途,玉湖冷链长沙项目建成后预计每年减碳约 1.2 万吨、碳排放强度较传统冷库降低 56%。
判断一个冷链项目能否对接绿色金融,看三项,改造内容是否在目录内、减排量能否被核定、贷款期限是否与资产年限匹配。三项对上,绿色属性才会反映到利率与期限上。



写点看法