

飞鸿品农 飞鸿品农

仓储式门店的选址与建筑要求

2026-10-01 慕飞鸿 仓储会员店与量贩 阅读 70 评论 0
农产品流通研究|一、渠道与业态 | 2、零售终端| 7 仓储会员店与量贩 |
仓储式门店的选址在土地端先被定死,地块面积、容积率、停车位与自持年限写进出让条件;建筑端再受层高、卸货平台与消防分区约束。两端叠加,投资强度与房产税负担随之确定。

关键词 仓储式门店土地出让条件容积率防火分区消防验收房产税

关键数据
台州山姆地块的出让指标
4.8086公顷(总面积)
地块编号 JJZ180-0307,出让面积 4.6311 公顷,用途为商业用地,容积率不低于 1.5 且不高于 1.6,绿地率不低于 10%,建筑限高 40 米,起始价 16737 万元,由浙江心海国际贸易有限公司以起始价竞得。台州市椒江区人民政府(2025-03-13)
东莞厚街项目的最低总投资
5.1亿元
要求建超过 2 万平方米精选卖场、配套停车位超过 1000 个,按绿色建筑三星级标准建设,地块于 2025 年 7 月 28 日出让,竞得方为东莞市厚街城市投资运营管理有限公司。新浪财经(2025-07-28)
南宁凤岭南路地块的自持要求
50000平方米(计容建筑面积)
地块编号 GC2025-052,面积 26579.51 平方米,成交价约 1.395 亿元,折合每亩 350 万元;受让人须自主持有该面积 20 年,不得转让、分割、抵押与销售。南宁市自然资源局(2025-10-29)
商场疏散通道的宽度下限
1.4米
疏散通道宽度不小于 1.4 米,走道宽度不小于 1.1 米,地下商场的消防走道不小于 1.5 米。《建筑设计防火规范》GB 50016-2014,住房和城乡建设部(2014)
房产税的从价计征税率
1.2%(按余值)
以房产原值一次减除 10% 至 30% 后的余值为计税依据,具体减除幅度由省级人民政府规定;出租部分以租金收入为计税依据的税率为 12%。国家税务总局天津市税务局(2025-12-12)
大型商超的消防整治面积标准
20000平方米(营业面积)
营业面积 2 万平方米以上的大型商场、6000 平方米以上的大型超市列为整治对象,货物仓库的火灾危险性是否与原建筑设计的仓库、冷库类别相符是重点之一。郑州市二七区人民政府(2025-11-18)

一、选址的用地条件

仓储式门店的选址在土地出让阶段就定下指标。出让公告里写明地块面积、容积率、绿地率、建筑限高与起始价,这些指标决定门店能建成什么形状。

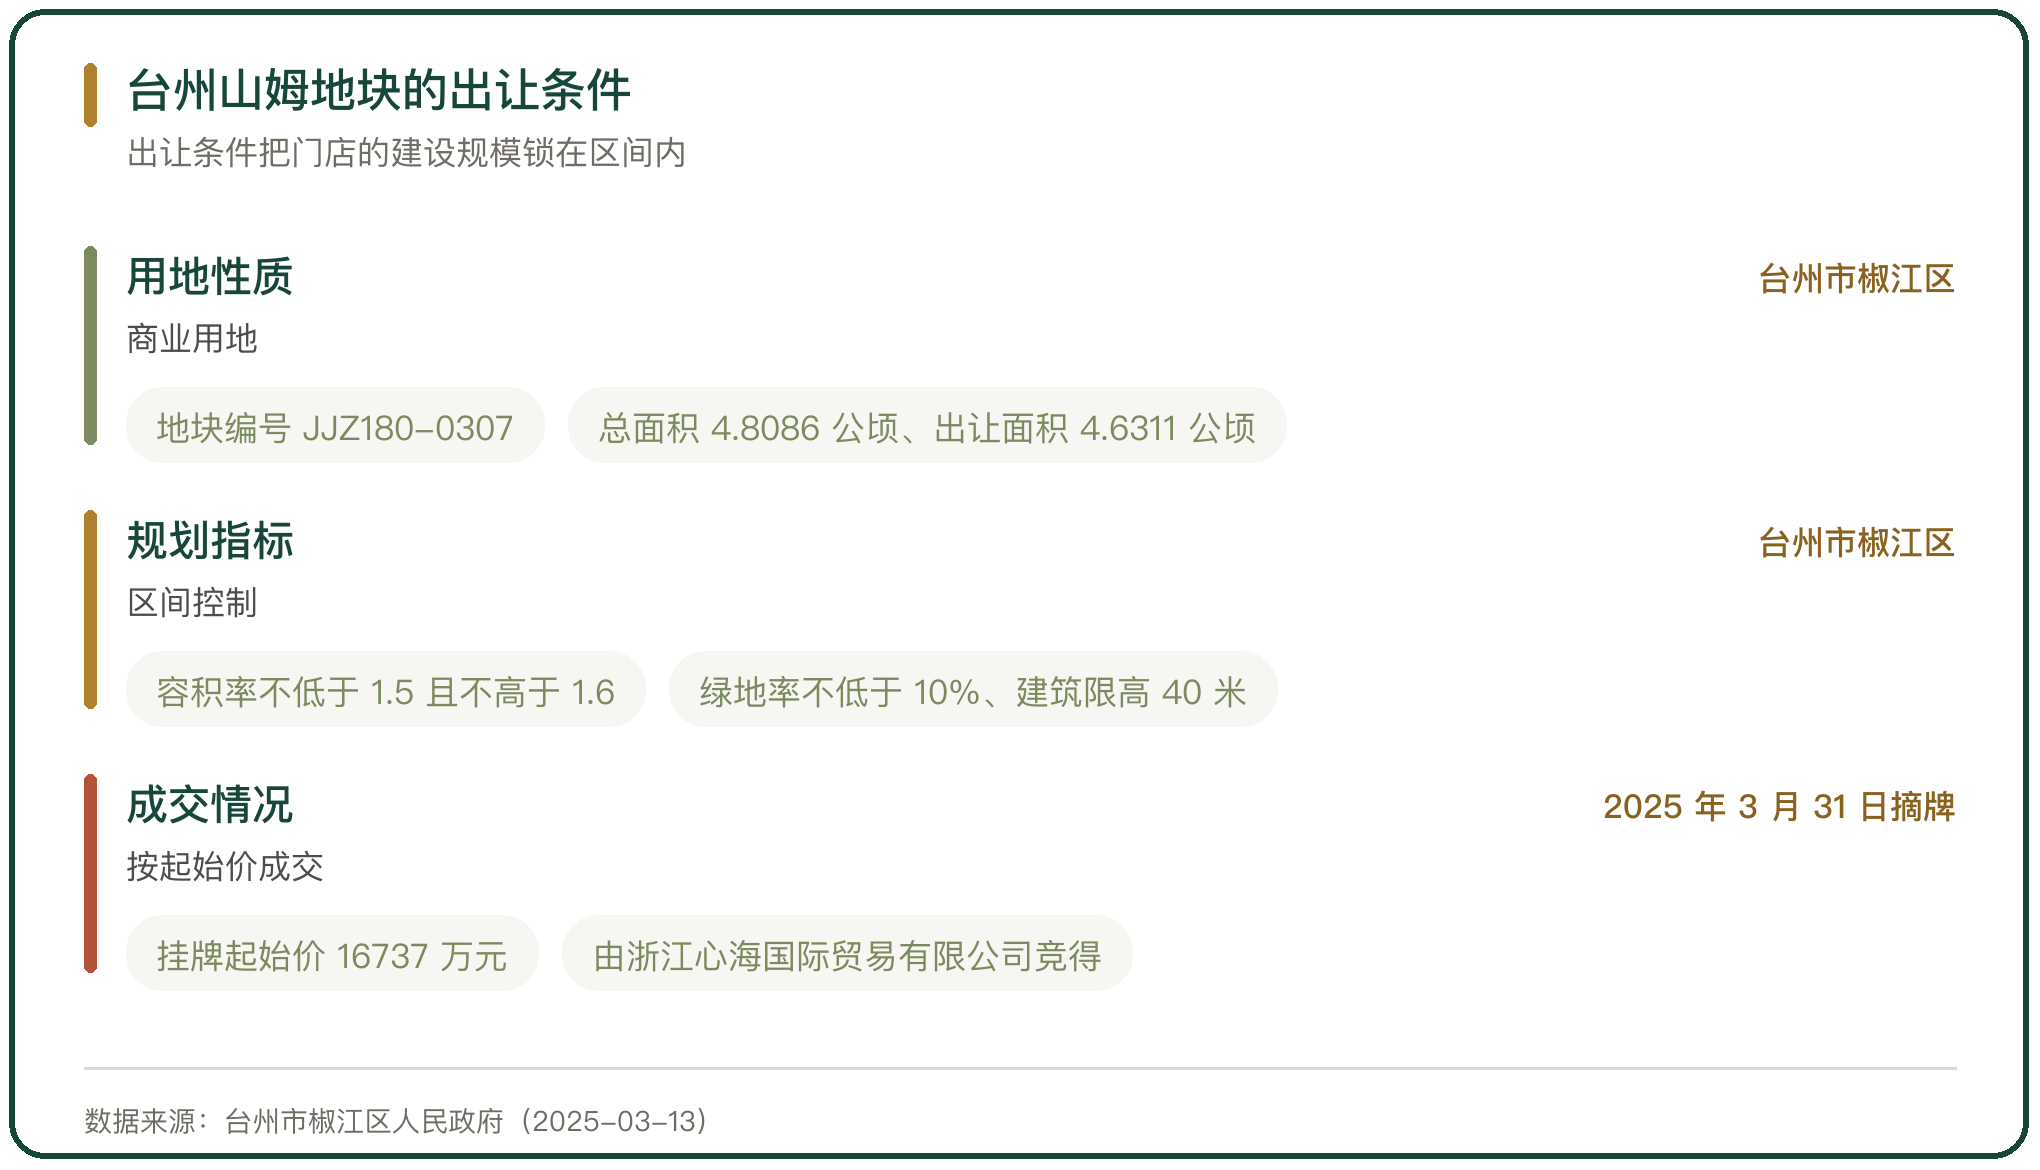
台州山姆会员商店地块在 2025 年 3 月 31 日摘牌。该地块编号 JJZ180-0307,总面积 4.8086 公顷、出让面积 4.6311 公顷,用途为商业用地。

地块的规划指标是区间控制。容积率不低于 1.5 且不高于 1.6,绿地率不低于 10%,建筑限高 40 米,挂牌起始价 16737 万元,由浙江心海国际贸易有限公司以起始价竞得。

地块条件的约束力很强。容积率给出的是区间,门店的建设规模被锁在这个区间里,向上不能突破、向下也要达标。
台州山姆地块的出让条件

图 1 台州山姆地块的出让条件

二、停车位与交通条件

停车位数量与选址一并核定。仓储式门店的客群以开车采购为主,停车位不足会直接压低到店频次。

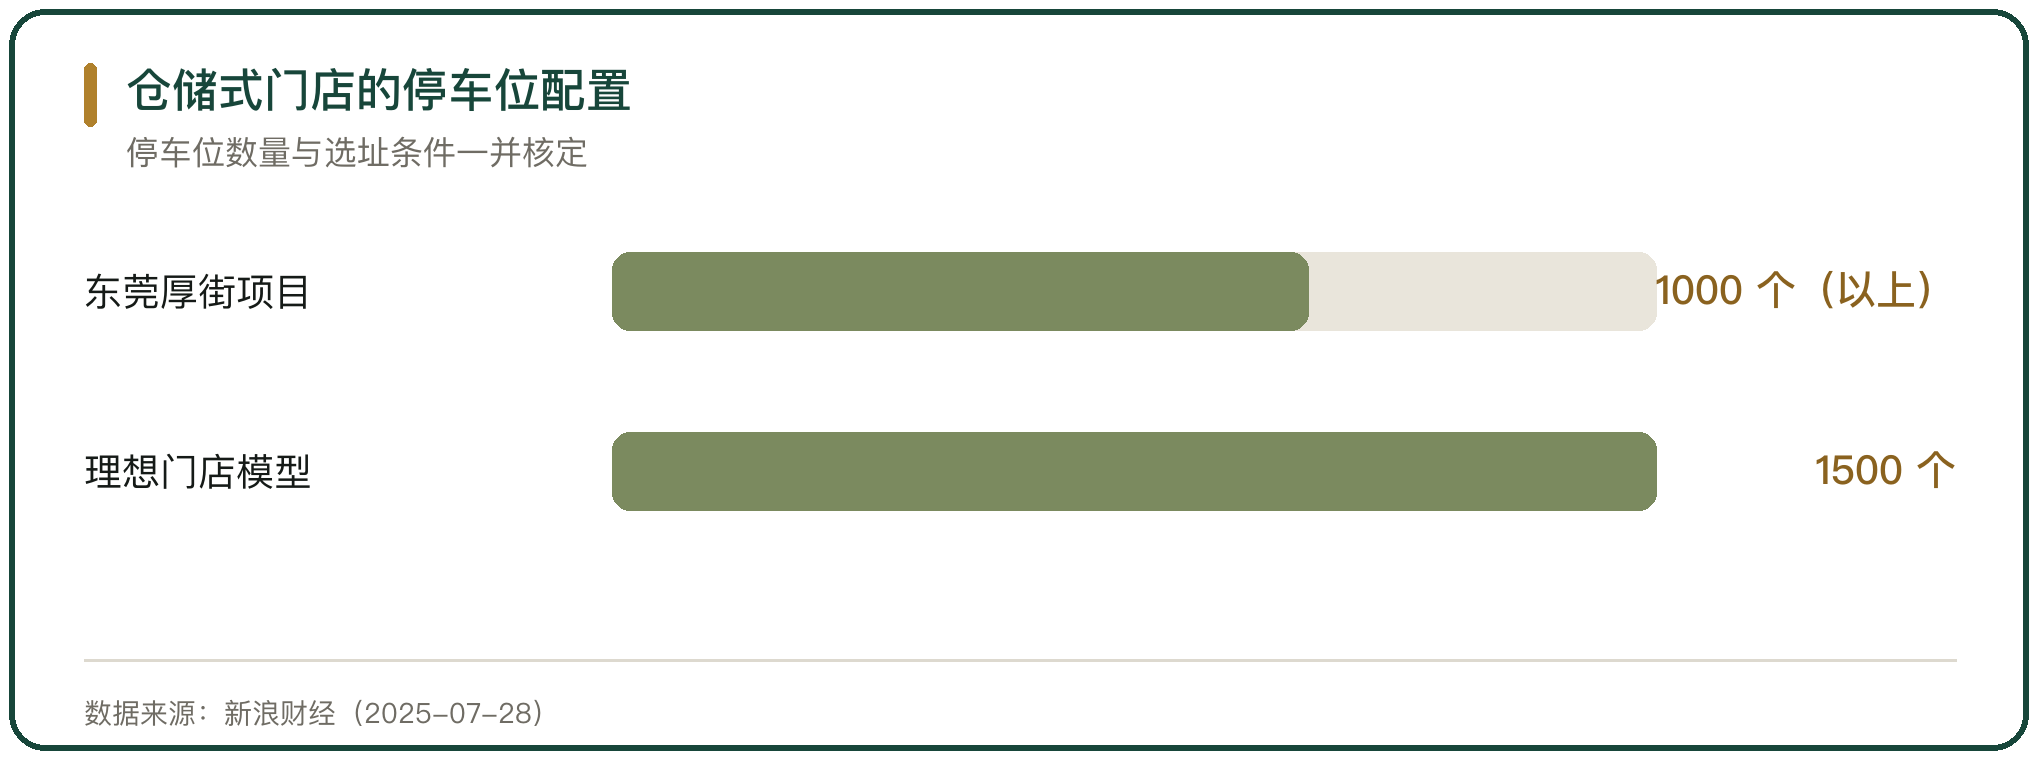
东莞厚街的出让文件要求门店建超过 2 万平方米的精选卖场,配套停车位超过 1000 个,并按绿色建筑三星级标准建设。

停车位占地与卖场面积之间存在比例关系。经济观察报报道的 Costco 门店模型是地块面积约 5 万平方米,其中 2 万平方米做卖场、3 万平方米做露天停车场,满足 1500 个车位的需求。
仓储式门店的停车位配置

图 2 仓储式门店的停车位配置

三、拿地的两种方式

拿地方式分自建与改造两种。自建是从拿地到建店全流程自持,周期长、前期投入大;改造是利用现成物业,周期短、受原有结构限制。

自建模式的周期以年计。Costco 采用先买地再建店的全自建模式,从选址到开业通常需要 2.5 年至 3 年。

改造模式的限制在建筑本体。山姆在上海的部分门店由沃尔玛大卖场改造而来,层高、柱距与卸货口按大卖场的标准建成,改造时要在原有结构内调整。

四、投资强度与自持要求

投资强度按出让条件与建设内容核定。东莞厚街项目的总投资不低于 5.1 亿元,对应超过 2 万平方米的卖场与 1000 多个停车位。

南宁凤岭南路的一块商业用地在 2025 年 10 月 29 日成交,面积 26579.51 平方米,成交价约 1.395 亿元,折合每亩 350 万元、楼面价 2100 元/平方米。

出让条件对持有年限有要求。该地块的受让人须自主持有不少于 50000 平方米的计容建筑产权面积,持有年限 20 年,不得转让、分割、抵押与销售;土地交付之日起 1 年内开工,开工之日起 3 年内完成竣工验收。

五、层高、柱距与卸货平台

建筑的硬性要求落在层高、柱距与卸货平台三项。仓储式门店用高位货架与叉车作业,层高不足就无法布置上层货架。

卸货平台的数量与高度决定补货效率。平台要与货车车厢高度匹配,数量不足会让到货车辆排队等待。

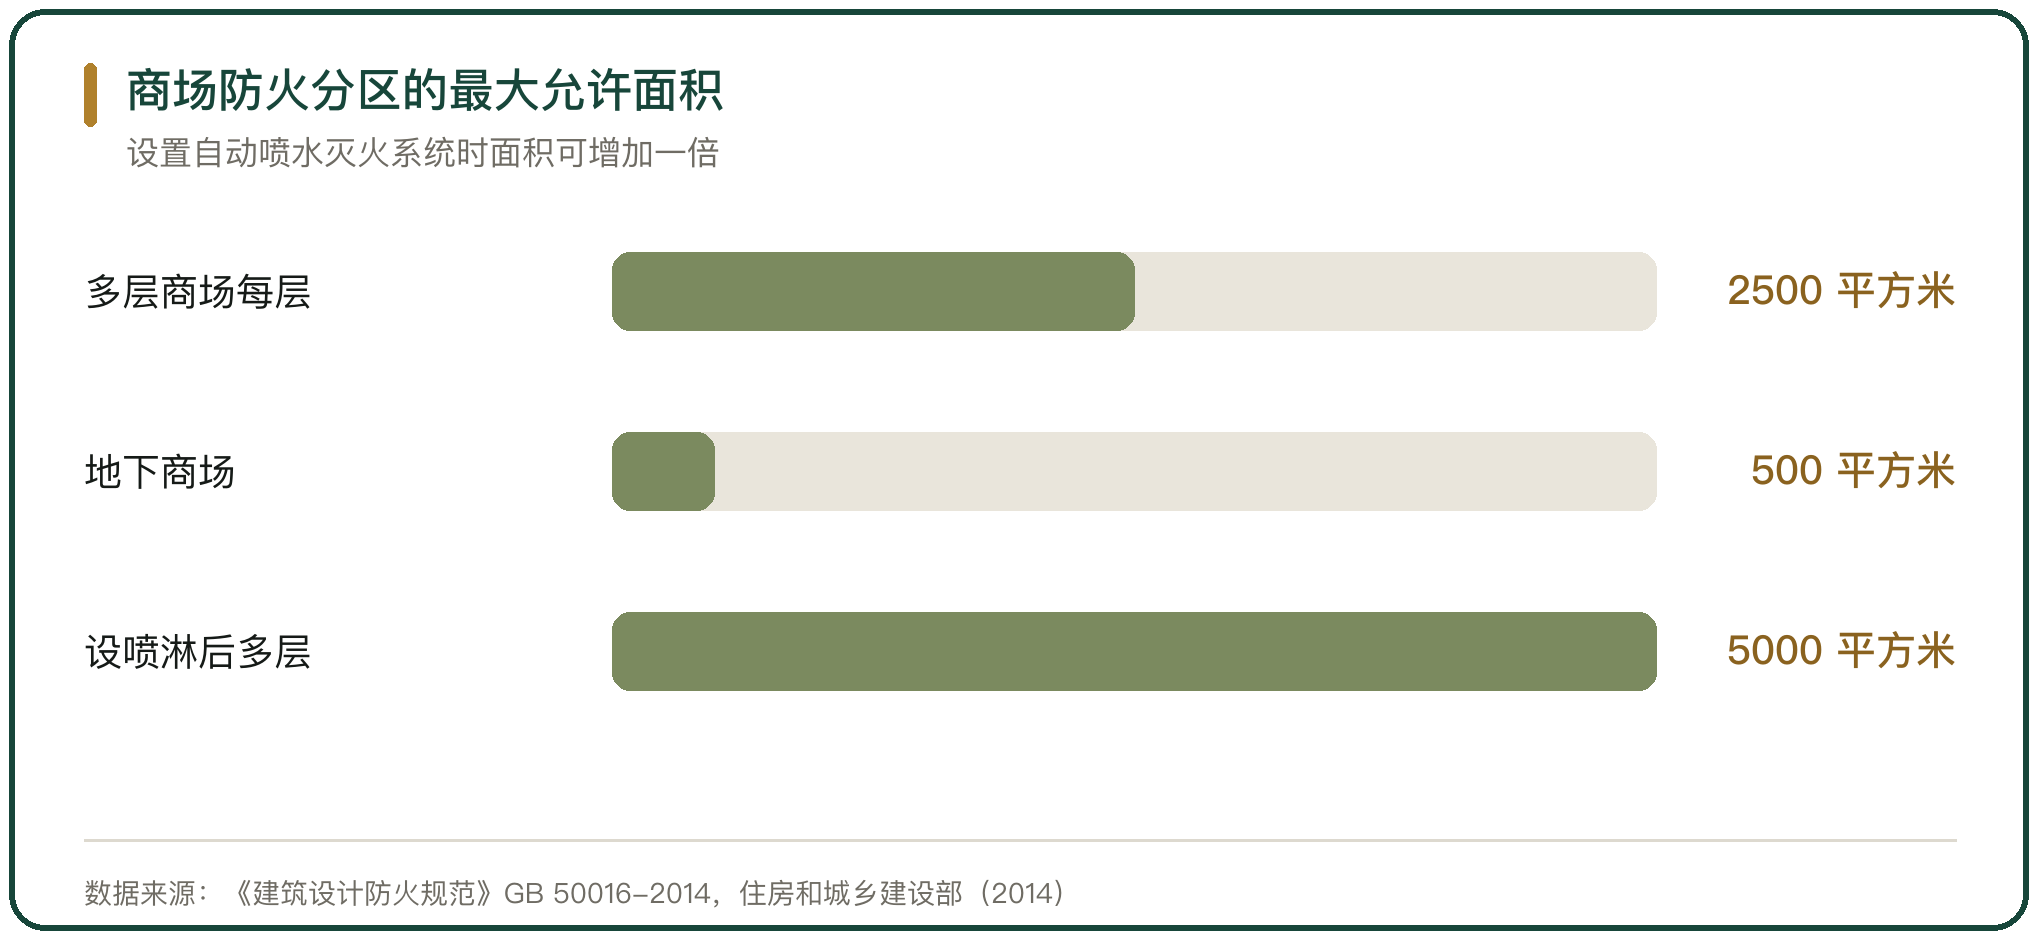
消防分区的上限约束卖场的连续面积。《建筑设计防火规范》GB 50016-2014 规定,多层商场每层防火分区的最大允许建筑面积为 2500 平方米,地下商场为 500 平方米;设置自动喷水灭火系统时,防火分区的最大允许建筑面积可以增加一倍。
商场防火分区的最大允许面积

图 3 商场防火分区的最大允许面积

六、消防通道与疏散

疏散通道的宽度有下限。该规范要求疏散通道宽度不小于 1.4 米,走道宽度不小于 1.1 米,地下商场的消防走道不小于 1.5 米。

改造项目要在原结构里补足疏散条件。夹层与隔间的加建会改变原有的疏散路径,装修完毕须经消防安全验收合格才能投入使用。

监管把大型商超列为重点。郑州市二七区在 2025 年 11 月 18 日印发的《大型商超安全生产(消防安全)专项整治工作方案》把营业面积 2 万平方米以上的大型商场、6000 平方米以上的大型超市列为整治对象,货物仓库的火灾危险性是否与原建筑设计的仓库、冷库类别相符是其中一项重点。

七、仓储改商业用途的消防合规

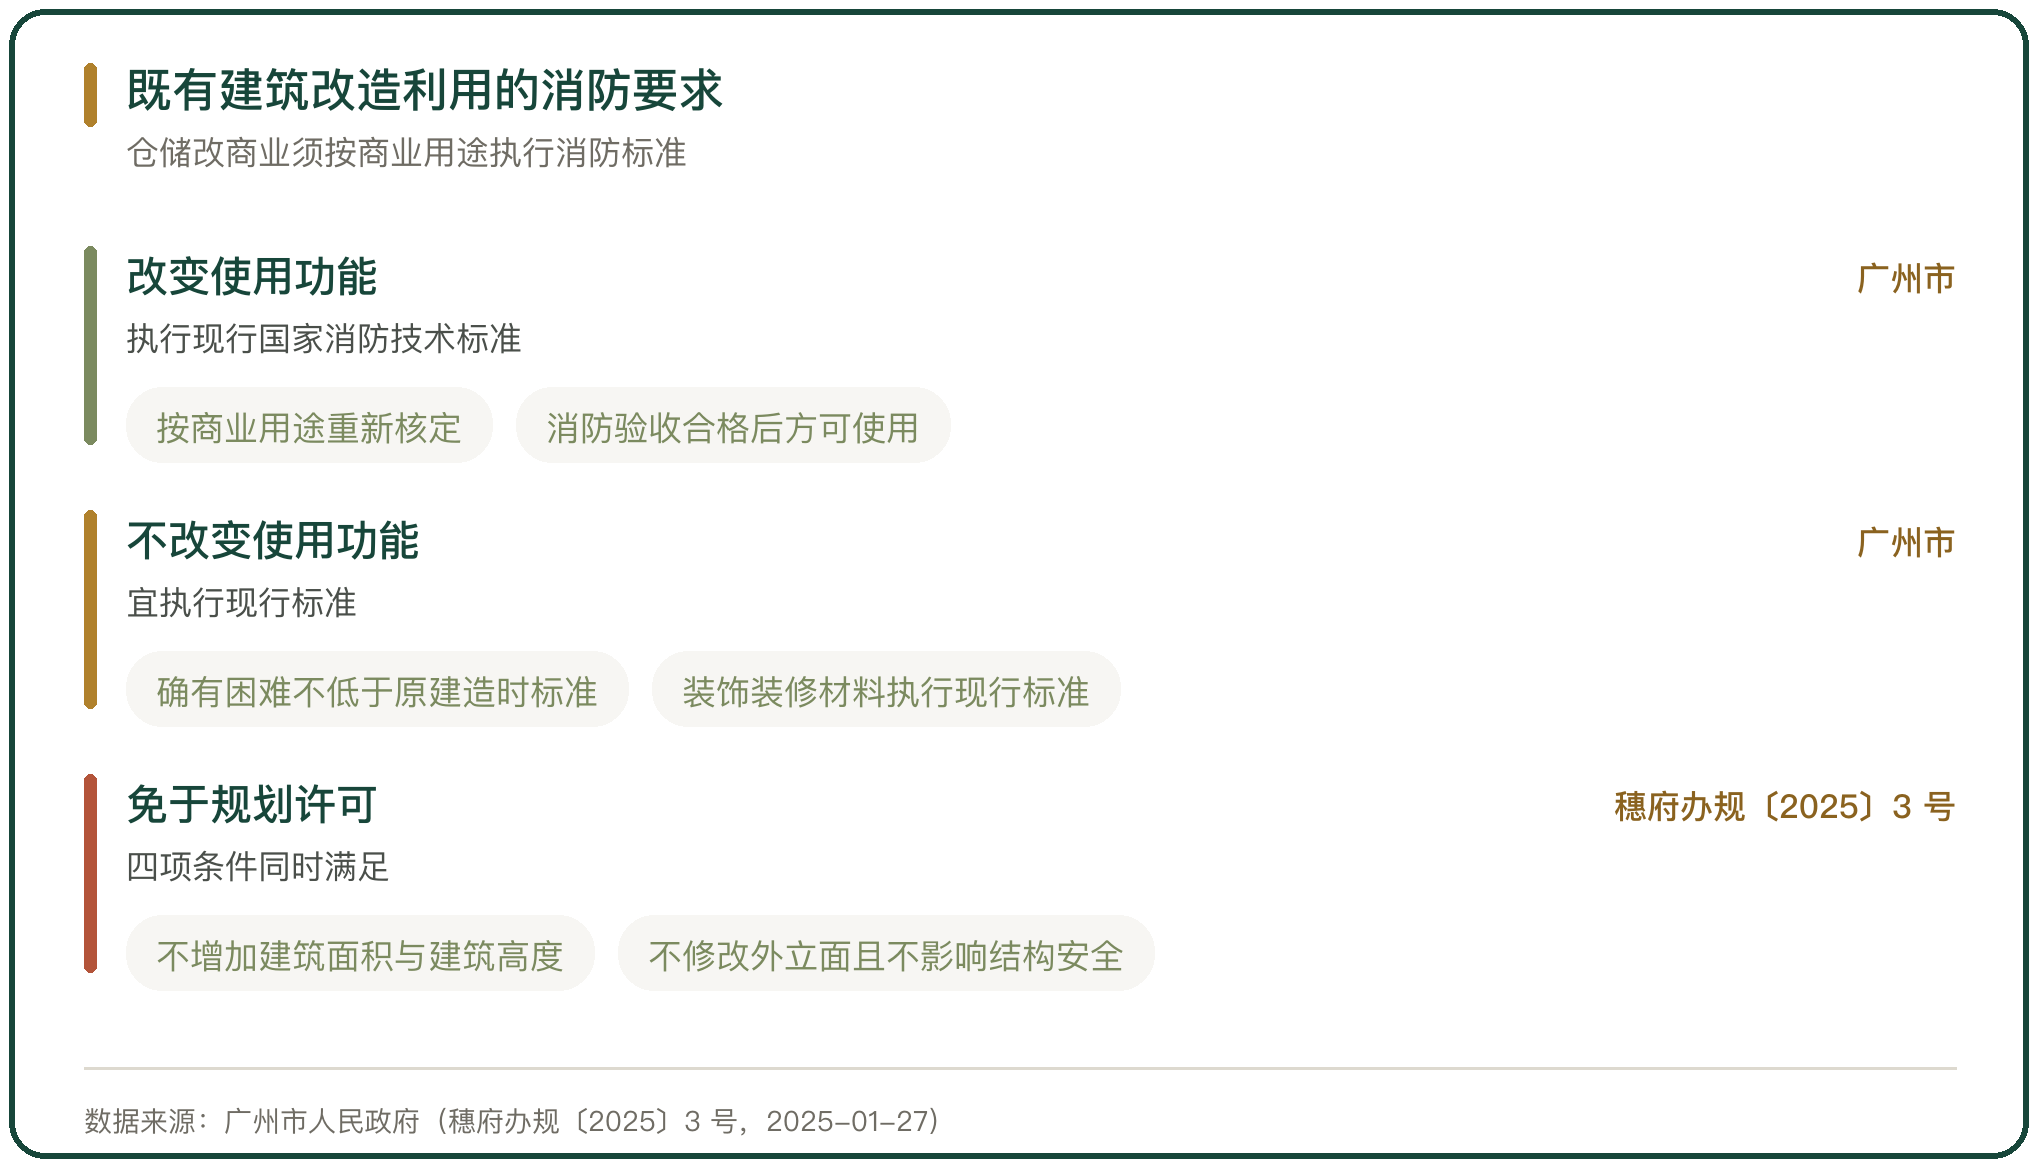
仓储改商业用途的合规判断落在使用功能上。广州市人民政府办公厅 2025 年 1 月 27 日印发的《广州市既有建筑改造利用消防设计审查验收管理办法》规定,既有建筑改造利用改变使用功能的,应当执行现行国家工程建设消防技术标准。

不改变使用功能的另有口径。该办法规定,不改变使用功能的宜执行现行标准,确有困难的应当不低于原建造时的标准,但建筑装饰装修材料仍应严格执行现行标准。

免于申领建设工程规划许可证有四项条件。在不改变不动产登记的前提下,不增加建筑面积、建筑高度与建筑层数,不涉及修改建筑外立面风格,且不影响建筑结构安全的,可以免于申领。

仓库改商业要同时满足两条。结构安全要重新核算,消防标准要按商业用途执行,两条都过才能投入使用。
既有建筑改造利用的消防要求

图 4 既有建筑改造利用的消防要求

八、房产税的两种计征方式

自持物业的房产税按余值从价计征。依照《中华人民共和国房产税暂行条例》,房产原值一次减除 10% 至 30% 后的余值为计税依据,税率为 1.2%;具体减除幅度由省级人民政府规定。

出租部分按租金从租计征。以房产租金收入为计税依据的,税率为 12%;出租房产计征房产税的租金收入不含增值税,这一条写在财税〔2016〕43 号第二条。

两种计征方式对门店结构有影响。自持部分按原值缴税,租金部分按租金缴税,同一栋建筑里自用与出租的比例决定房产税的构成。
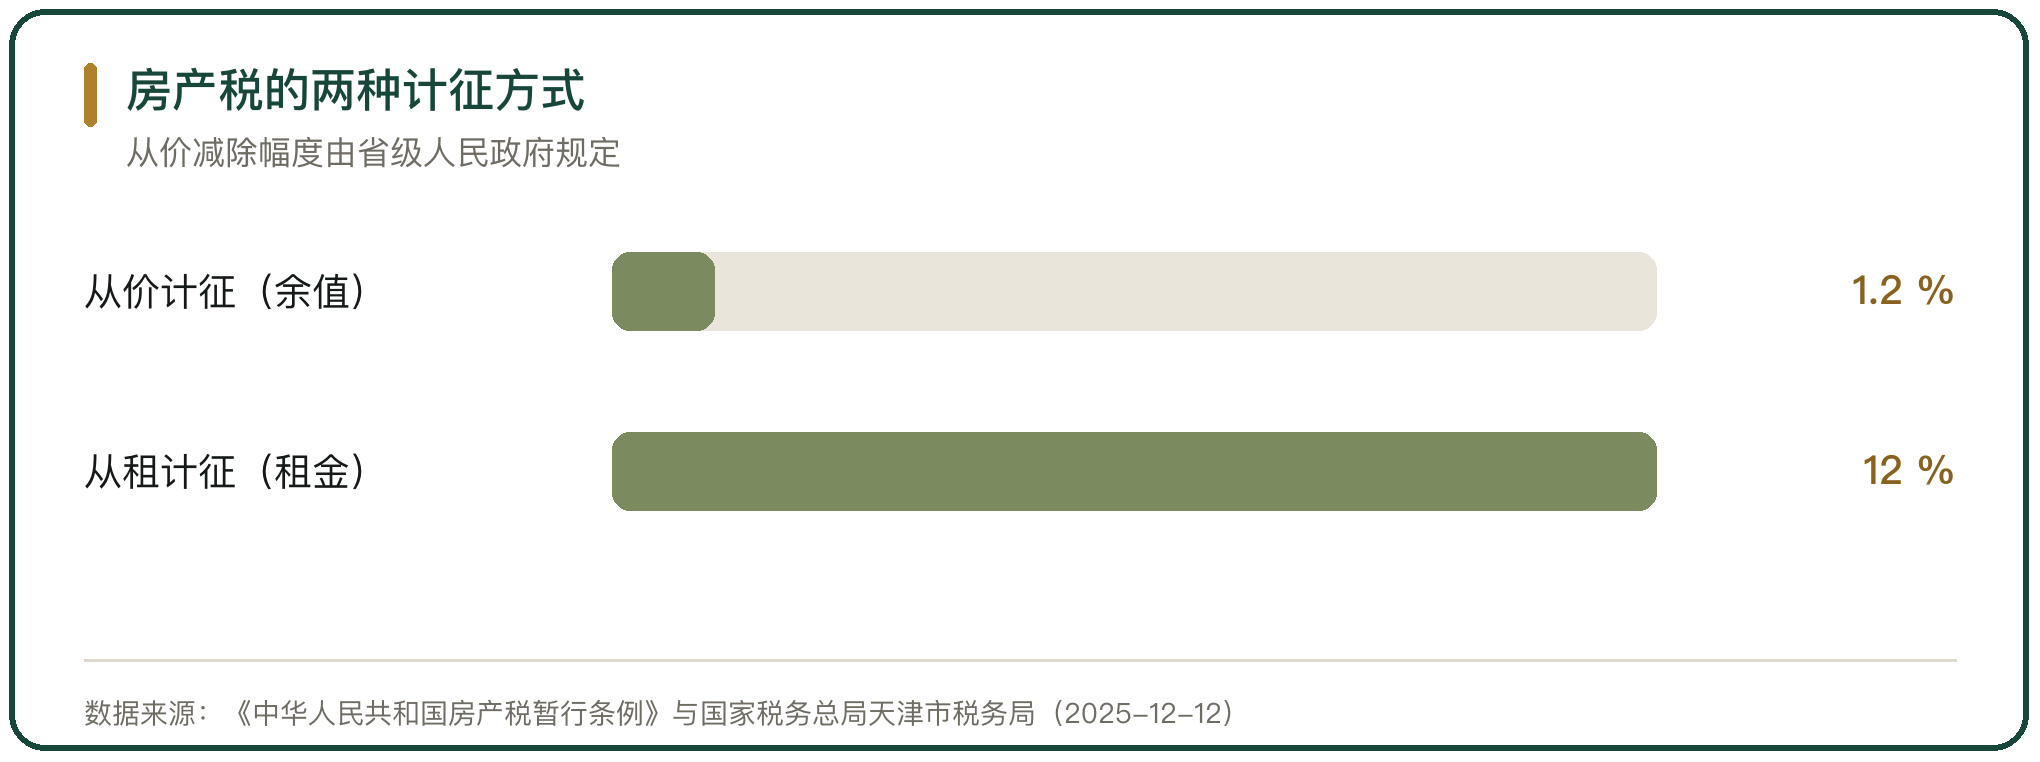
房产税的两种计征方式

图 5 房产税的两种计征方式

九、税收优惠的适用范围

符合条件的主体可以享受减征。财政部 税务总局公告 2023 年第 12 号规定,2023 年 1 月 1 日至 2027 年 12 月 31 日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收房产税等六税两费。

减半征收的门槛与主体规模挂钩。大型门店的自持物业通常不在此列,租赁面积较大的门店要把房产税作为固定成本计入租金测算。

房产税与出让条件共同决定持有成本。自持年限越长、自持面积越大,房产税在持有期的累计支出越高。

十、选址与建筑的叠加约束

仓储式门店的选址与建筑受两套条件同时约束。土地端给出面积、容积率、限高与自持年限,建筑端给出层高、卸货平台与消防分区,两端共同决定投资强度。

投资强度在出让阶段就已明确。东莞厚街项目总投资不低于 5.1 亿元,南宁凤岭南路地块须自持 50000 平方米计容建筑面积 20 年,这类条件把门店的退出路径压得很窄。

持有期的成本落在房产税上。自持部分按余值以 1.2% 从价计征,出租部分按租金以 12% 从租计征,减半征收的政策只覆盖小规模纳税人、小型微利企业与个体工商户,大型门店的持有成本主要由自持面积与租金水平决定。


仓储式门店的选址与建筑受土地与建筑两套条件同时约束。土地端,台州山姆会员商店地块在 2025 年 3 月 31 日摘牌,总面积 4.8086 公顷、出让面积 4.6311 公顷,容积率不低于 1.5 且不高于 1.6,建筑限高 40 米,起始价 16737 万元;东莞厚街项目要求建超过 2 万平方米的精选卖场、配套停车位超过 1000 个,总投资不低于 5.1 亿元;南宁凤岭南路地块面积 26579.51 平方米,成交价约 1.395 亿元,须自持 50000 平方米计容建筑面积 20 年。建筑端,《建筑设计防火规范》GB 50016-2014 规定多层商场每层防火分区不超过 2500 平方米、地下商场不超过 500 平方米,疏散通道宽度不小于 1.4 米;郑州市二七区 2025 年 11 月 18 日印发的方案把营业面积 2 万平方米以上的大型商场列为整治对象;广州市人民政府办公厅 2025 年 1 月 27 日印发的办法要求改变使用功能的既有建筑执行现行消防技术标准。持有端,自持房产按余值以 1.2% 从价计征,出租部分按租金以 12% 从租计征,减除幅度由省级人民政府规定。

行内实情

地块的容积率、限高与自持年限在出让公告里就写定
防火分区上限与疏散宽度是改造项目最难迁就的两条
自持物业按余值 1.2% 缴房产税,出租部分按租金 12% 缴

相关问题

仓储式门店的用地指标在哪个环节确定。
在土地出让公告里一并给出。台州山姆会员商店地块编号 JJZ180-0307,总面积 4.8086 公顷、出让面积 4.6311 公顷,用途为商业用地,容积率不低于 1.5 且不高于 1.6,绿地率不低于 10%,建筑限高 40 米,挂牌起始价 16737 万元,2025 年 3 月 31 日由浙江心海国际贸易有限公司以起始价竞得。南宁凤岭南路地块面积 26579.51 平方米,出让时要求受让人自主持有不少于 50000 平方米计容建筑产权面积 20 年,不得转让、分割、抵押与销售。
仓库改成商业门店要满足哪些消防要求。
按改变使用功能处理。广州市人民政府办公厅 2025 年 1 月 27 日印发的《广州市既有建筑改造利用消防设计审查验收管理办法》规定,既有建筑改造利用改变使用功能的,应当执行现行国家工程建设消防技术标准;不改变使用功能的,宜执行现行标准,确有困难的应当不低于原建造时的标准,但建筑装饰装修材料仍应严格执行现行标准。免于申领建设工程规划许可证需同时满足四项条件:不改变不动产登记、不增加建筑面积与建筑高度、不修改建筑外立面风格、不影响建筑结构安全。
自持门店的房产税怎么算。
按余值从价计征。依照《中华人民共和国房产税暂行条例》,房产原值一次减除 10% 至 30% 后的余值为计税依据,税率为 1.2%,具体减除幅度由省级人民政府规定。出租部分按租金从租计征,税率为 12%,出租房产计征房产税的租金收入不含增值税,依据是财税〔2016〕43 号第二条。财政部 税务总局公告 2023 年第 12 号规定,2023 年 1 月 1 日至 2027 年 12 月 31 日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收房产税等六税两费,大型门店的自持物业通常不在此列。
名词解释

冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
容积率:地块上建筑面积与用地面积的比值,用于控制开发强度,农批市场用地一般控制在 0.7 到 1.0 之间。
总第0159篇 | 一、渠道与业态|07-仓储会员店与量贩-010

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
