农产品流通研究|一、渠道与业态 | 2、零售终端| 7 仓储会员店与量贩 |
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·渠道商
会员店的价格带按引流款与利润款分层,低价商品负责到店与对比,高毛利商品负责盈利。低毛利本身有税收核定的边界,价格标示则受禁止价格欺诈的规则约束,两者的判定依据都落在成交记录上。
关键词 价格带自有品牌毛利销售额核定明显不合理低价被比较价格价格欺诈
关键数据
商超自有品牌的渗透率
8%(2026 年)
中国商超的自有品牌渗透率约为 8%,40% 的消费者愿意购买自有品牌,未来 5 年渗透率有望提升到 20% 至 30%。中国连锁经营协会与波士顿咨询《2026 中国自有品牌发展报告》
山姆自有品牌的单品占比与销售贡献
40%(销售额贡献)
门店约有 4000 个单品,Member’s Mark 的单品占比约 30%,贡献约 40% 的销售额,2025 年自有品牌销售额突破 560 亿元。界面新闻(2025)
明显不合理低价的认定参考线
70%(市场交易价或指导价)
转让价格未达交易时交易地市场交易价或者指导价 70% 的,一般可以认定为明显不合理的低价。最高人民法院(法释〔2023〕13 号)
核定销售额的成本利润率
10%(成本利润率)
组成计税价格等于成本乘以(1 加成本利润率),成本利润率为 10%。国务院《中华人民共和国增值税法实施条例》第十八条
虚构原价的罚款金额
500元
唐山市丰南区一家经营者在美团团购页面标示 5 项划线价、合计 310 元,全部无实际成交记录,被认定无违法所得并处罚款。唐山市丰南区市场监督管理局(丰南市监处罚〔2025〕112 号)
促销价等于原价的罚没合计
5083元
安徽省利辛县一起案件中六神花露水的促销价与原价一致,被没收违法所得 56.333 元并处罚款 5026.667 元。利辛县市场监督管理局(利市监处罚〔2025〕671 号)
一、价格带的分层
会员店的价格带按商品承担的功能分层。最上面一层是引流商品,价格压到低于同类渠道,用来形成价格对比;中间一层是常规商品,价格与市场持平;最下面一层是利润商品,加价率高于前两层。
分层把两种目标分开。引流商品负责到店频次与顾客的价格感知,利润商品负责门店的毛利总额。
价格带的宽度与门店的客群有关。客群越集中于家庭采购,引流商品的品类越集中在生鲜与日用品。
二、引流款与利润款的配比
两类商品的配比决定综合毛利率。引流商品占比越高,综合毛利率越低,门店要靠客单价与销量补回来。
配比在商品结构上可以观察。山姆的门店约有 4000 个单品,自有品牌 Member’s Mark 的单品占比约 30%,贡献约 40% 的销售额。
自有品牌通常同时承担引流与利润两个角色。同一品牌里既有对标大牌的引流款,也有独家配方的利润款,两类商品在同一品牌下并行。
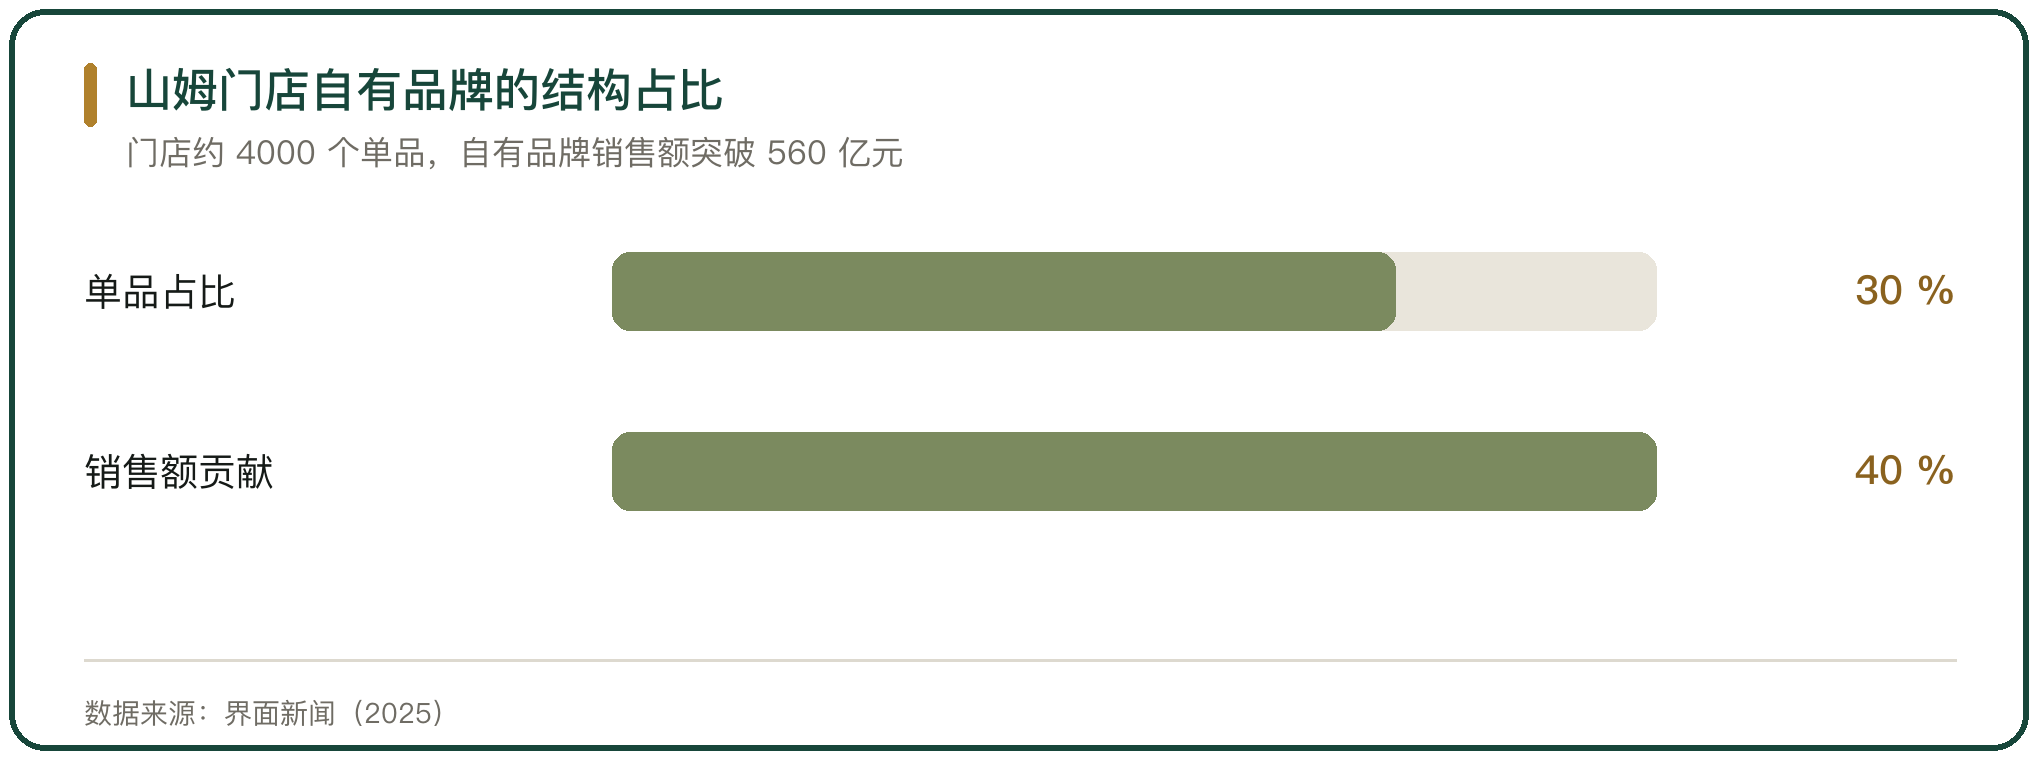
图 1 山姆门店自有品牌的结构占比
三、自有品牌在毛利结构中的位置
自有品牌把定价权收回门店。制造商的品牌商品价格受多方渠道对比约束,自有品牌只在门店体系内销售,没有跨渠道的价格参照。
自有品牌的加价空间比制造商品牌大。中国连锁经营协会与波士顿咨询的《2026 中国自有品牌发展报告》显示,中国商超的自有品牌渗透率约为 8%,40% 的消费者愿意购买自有品牌,未来 5 年渗透率有望提升到 20% 至 30%。
渗透率低意味着加价空间还没有被充分使用。自有品牌占比高的零售商,毛利结构对供应链的依赖更强。
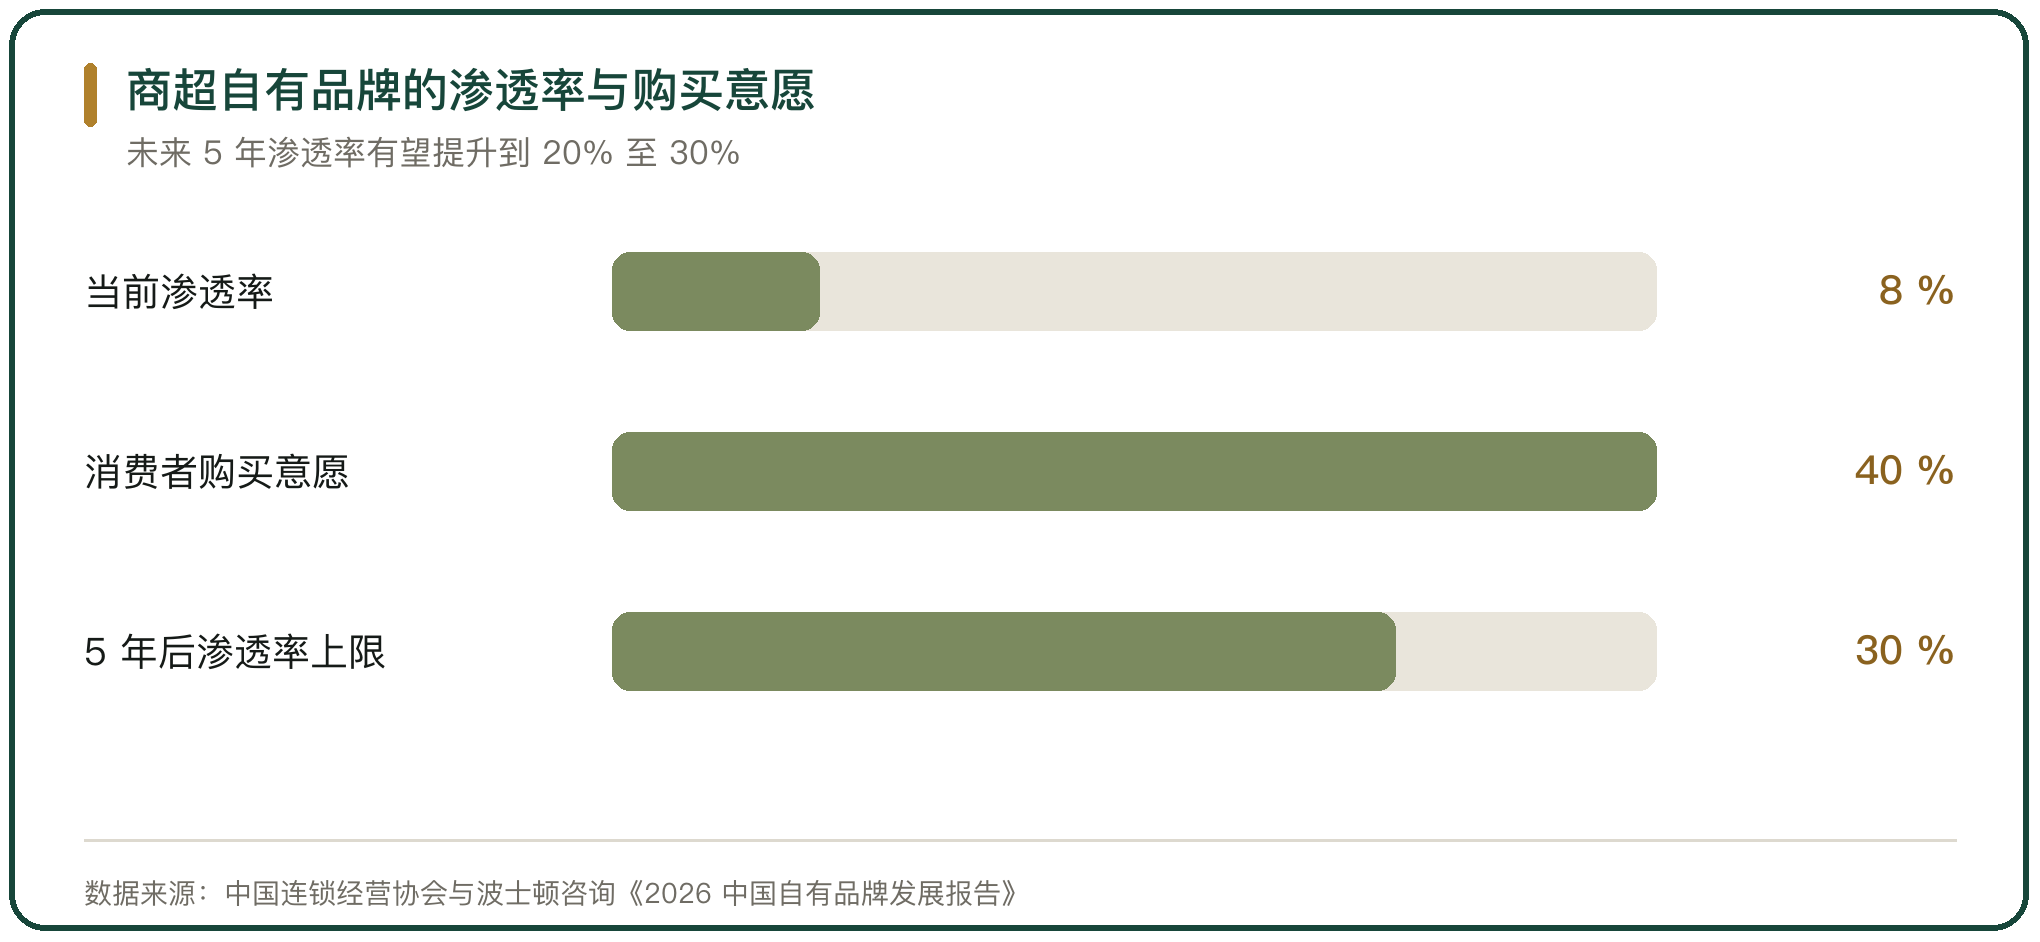
图 2 商超自有品牌的渗透率与购买意愿
四、会员店的毛利上限
会员店的毛利设计受会费模式约束。会费是固定收入,商品价格压低才能让会员费显得划算,压低价格的空间由毛利让出。
头部玩家的毛利率明显低于综合超市。Costco 规定所有商品的销售毛利率不能高于 14%,2025 财年第二季度的商品销售毛利率为 10.85%。
低毛利率要靠周转补。周转速度决定同样毛利额所需的库存与场地规模,周转慢的门店无法承受同样的低毛利。
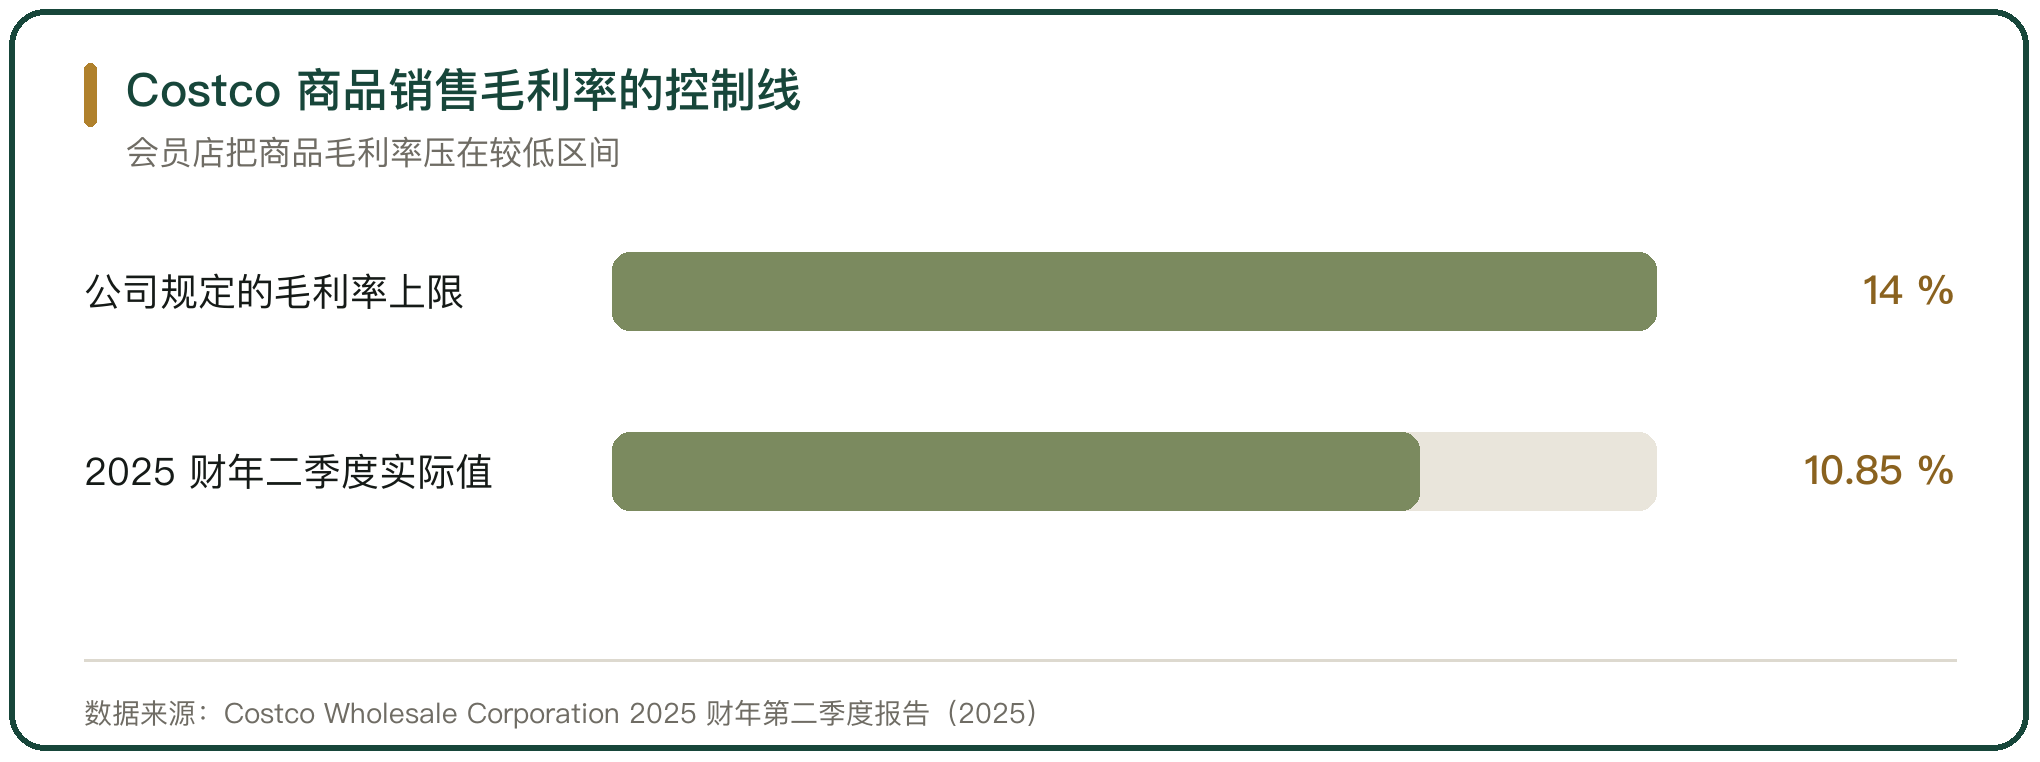
图 3 Costco 商品销售毛利率的控制线
五、低毛利与税收核定的边界
长期低毛利在税收上没有一条直接禁止的规则,但会进入核定的范围。《中华人民共和国增值税法》第二十条规定,销售额明显偏低或者偏高且无正当理由的,税务机关可以核定销售额;该法自 2026 年 1 月 1 日起施行。
核定的顺序是法定的。《中华人民共和国增值税法实施条例》第十八条规定,按纳税人最近时期同类平均价格、其他纳税人最近时期同类平均价格、组成计税价格的顺序确定,组成计税价格等于成本乘以(1 加成本利润率),成本利润率为 10%。
价格偏低的认定有一条参考线。法释〔2023〕13 号第四十二条规定,转让价格未达交易时交易地市场交易价或者指导价 70% 的,一般可以认定为明显不合理的低价。
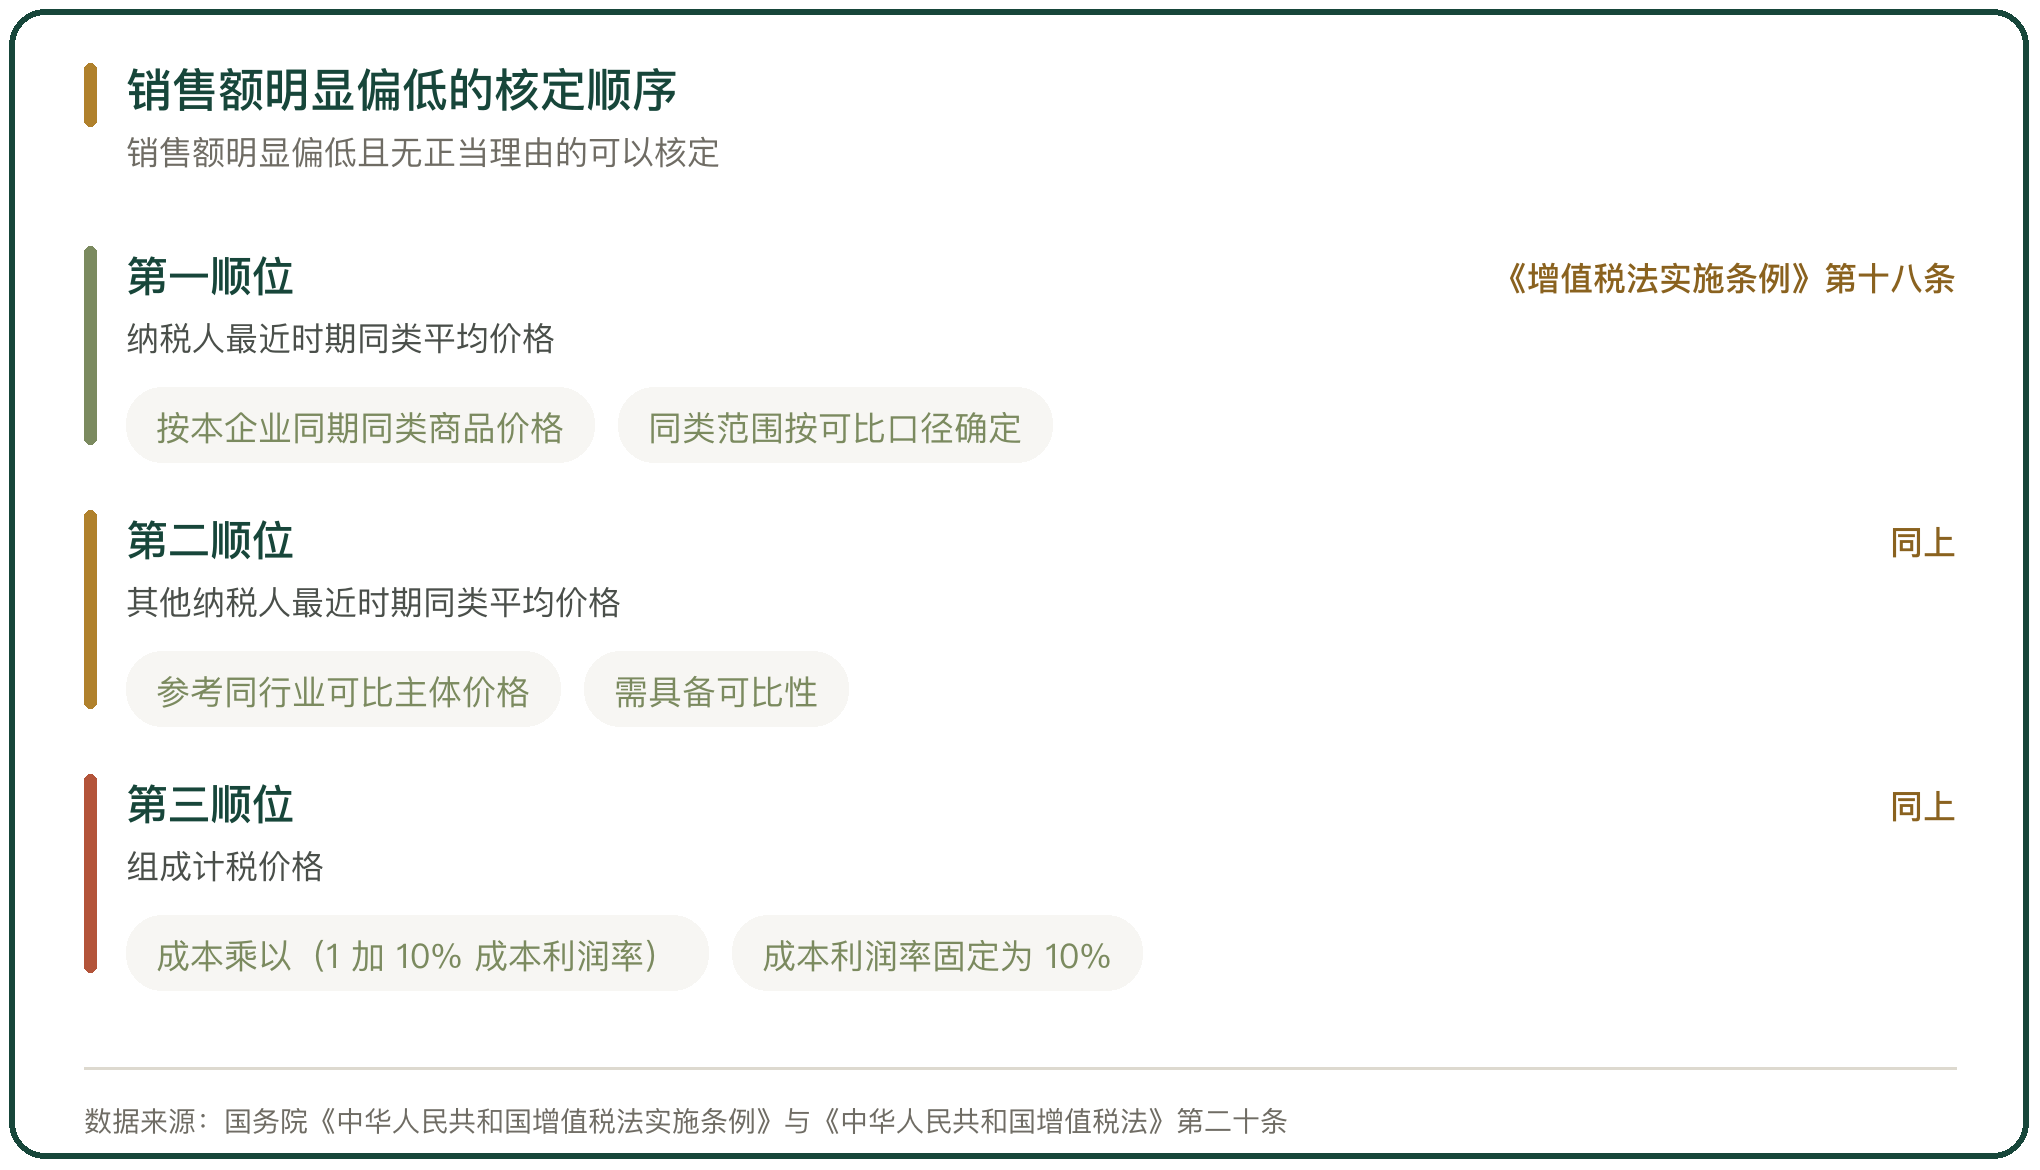
图 4 销售额明显偏低的核定顺序
六、价格标示的合规边界
价格标示的规则写在明码标价与禁止价格欺诈两处。《明码标价和禁止价格欺诈规定》第十九条第三项规定,经营者不得通过虚假折价、减价或者价格比较等方式销售商品或者提供服务。
被比较价格有明确的定义。促销活动中的被比较价格应当是促销活动前 7 日内在本交易场所成交的最低成交价,无法提供该价格的,不得作为被比较价格标示。
会员价与普通价的标示同样要有依据。会员价须在会员实际可享受的条件下标示,缺乏成交记录的价格不具备被比较价格的基础。
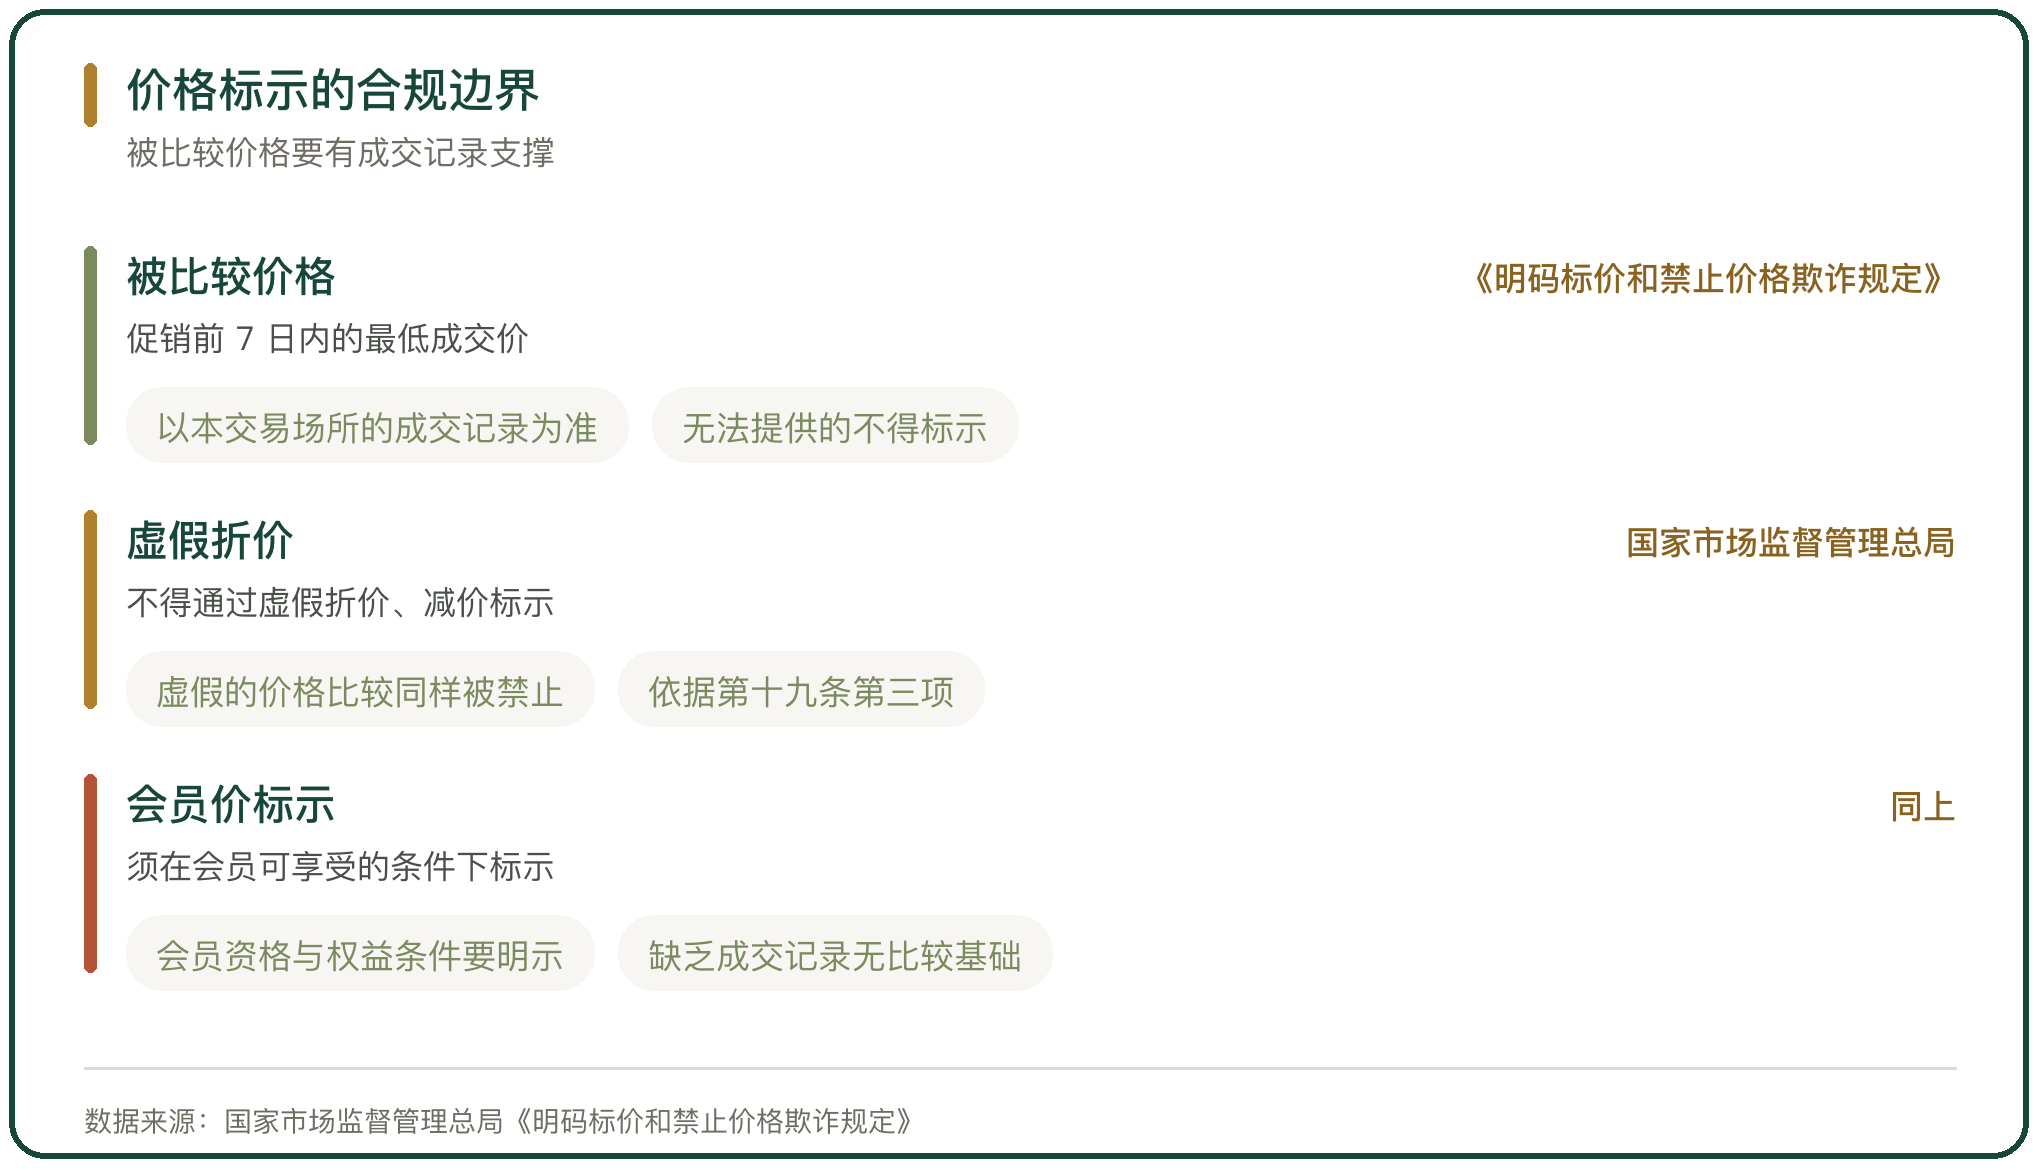
图 5 价格标示的合规边界
七、虚构原价的案件
虚构原价的案件多来自团购渠道。唐山市丰南区一家经营者在美团团购页面标示了 5 项划线价,合计 310 元,全部没有实际成交记录,顾客实付 38 元至 190 元,被认定无违法所得并处罚款 500 元(丰南市监处罚〔2025〕112 号)。
河北省青县的一起案件中,经营者在抖音团购页面设置了 20 个活动,核销 308 单,涉及金额 11129.28 元,因虚假标注被比较价格被处罚(青市监处罚〔2025〕84 号)。
处罚的幅度按有无违法所得分档。云南省泸水市的一起因虚构划线价被处罚,依据《价格违法行为行政处罚规定》第七条,无违法所得的处 5 万元以上 50 万元以下罚款,该案适用了减轻处罚(泸市监处罚〔2025〕71 号)。
八、促销价与原价一致的案件
促销价与原价一致同样构成价格欺诈。安徽省利辛县的一起案件中,六神花露水的促销价与原价一致,被没收违法所得 56.333 元并处罚款 5026.667 元,合计 5083 元(利市监处罚〔2025〕671 号)。
这类案件的涉案金额小、罚款倍数高。违法所得的绝对金额不大,罚款按法定幅度计算,两笔加总之后明显高于涉案金额。
抽查的取证方式是回溯成交记录。执法部门调取促销活动前的成交价格,与标示的原价比对,价格一致即构成虚假的价格比较。
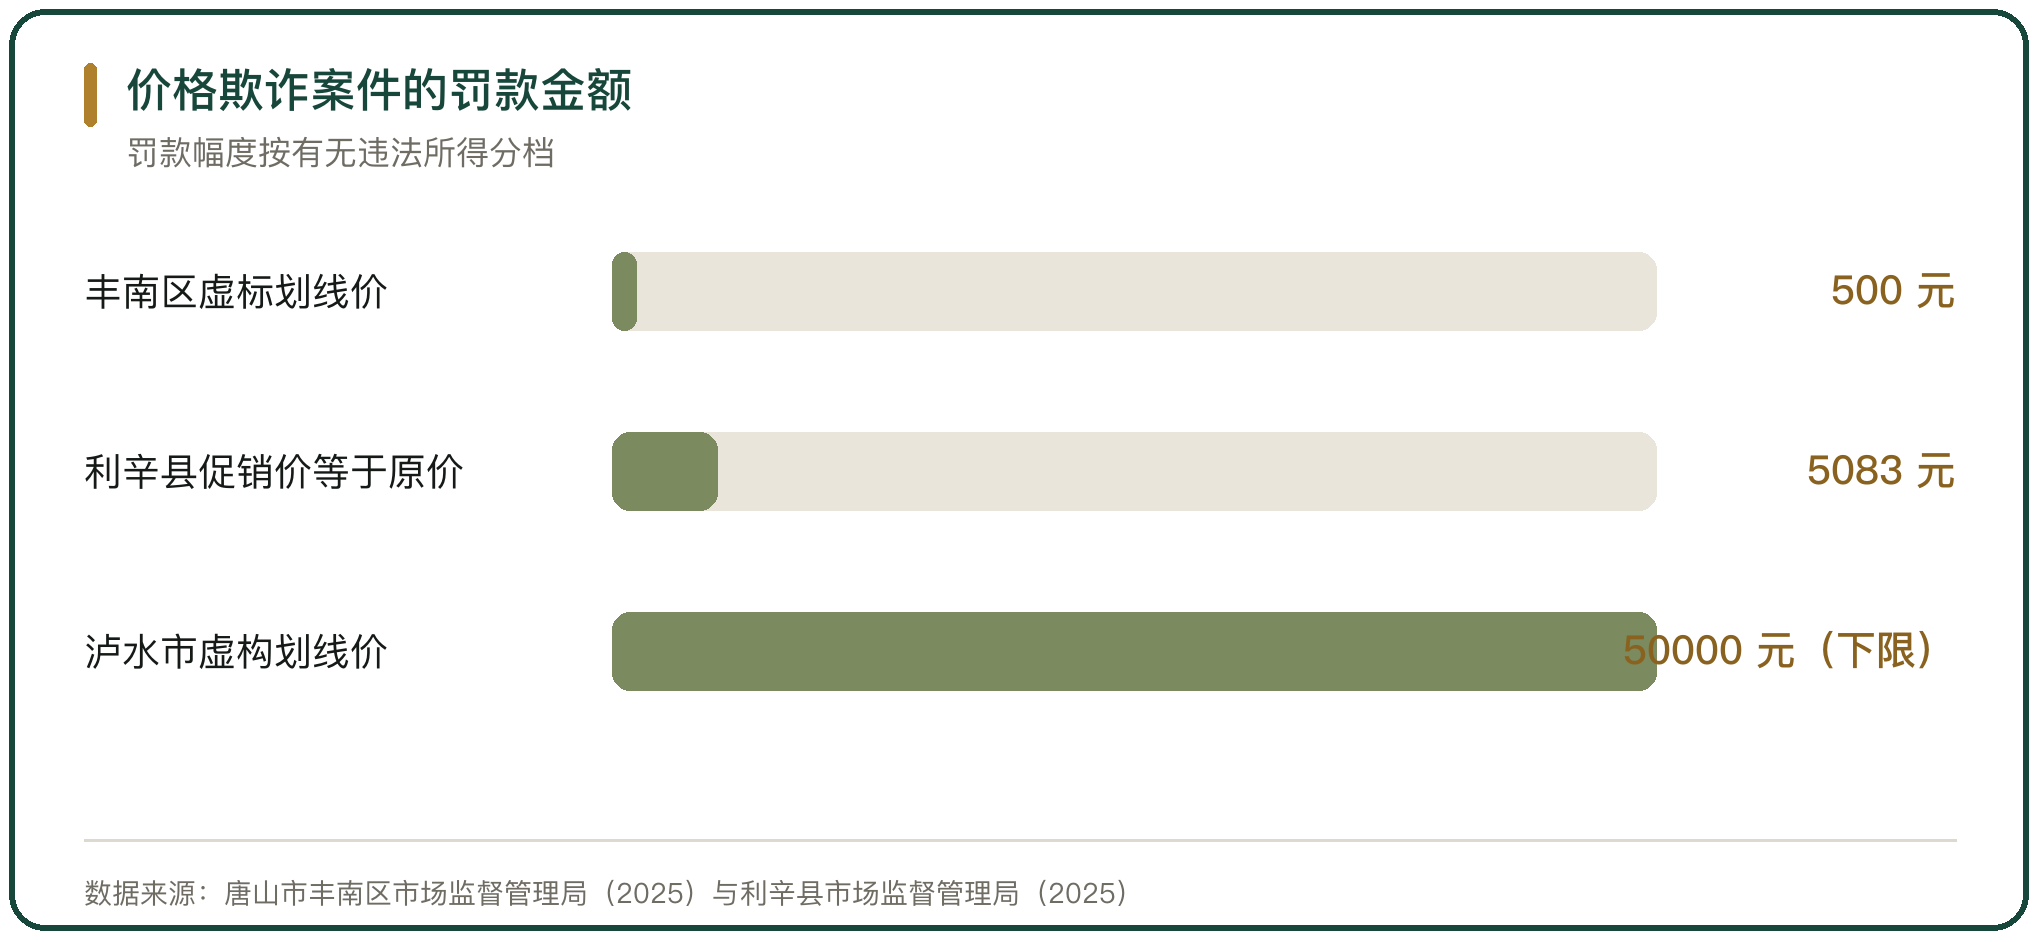
图 6 价格欺诈案件的罚款金额
九、价格与毛利的联动参数
会员店的价格与毛利是一组联动参数。引流款压低价格、利润款撑起毛利,两类商品的配比决定综合毛利率。
低毛利本身不构成税收问题,但销售额明显偏低且无正当理由会触发核定,认定的参考线是市场交易价或者指导价的 70%。
价格标示的合规边界落在成交记录上。被比较价格要有促销前 7 日内的最低成交价作依据,没有成交记录支撑的划线价,无论金额大小都按价格欺诈处理。
会员店的价格带按引流款与利润款分层,低价商品负责到店与对比,高毛利商品负责盈利。山姆的门店约有 4000 个单品,自有品牌 Member’s Mark 的单品占比约 30%、贡献约 40% 的销售额;中国连锁经营协会与波士顿咨询的《2026 中国自有品牌发展报告》显示,中国商超的自有品牌渗透率约为 8%,未来 5 年有望提升到 20% 至 30%。毛利上限方面,Costco 规定商品销售毛利率不能高于 14%,2025 财年第二季度为 10.85%。低毛利会进入税收核定的范围,《中华人民共和国增值税法》第二十条允许对销售额明显偏低且无正当理由的核定销售额,实施条例第十八条给出按同类平均价格、组成计税价格的核定顺序,成本利润率为 10%;法释〔2023〕13 号第四十二条把未达市场交易价或者指导价 70% 的情形列为明显不合理的低价。价格标示方面,唐山市丰南区、青县、泸水市与利辛县的案件中,虚构划线价与促销价等于原价都被认定为价格欺诈,利辛县一案罚没合计 5083 元。
行内实情
引流款压价、利润款撑毛利,两类商品的配比决定综合毛利率
销售额明显偏低且无正当理由会进入核定,参考线是市场价的 70%
被比较价格要有促销前 7 日内的最低成交价作支撑
相关问题
会员店的毛利为什么压得比综合超市低。
会费模式决定了商品端要让利。会费是固定收入,商品价格压低才能让会员费显得划算,让利的空间由毛利让出。Costco 规定所有商品的销售毛利率不能高于 14%,2025 财年第二季度的商品销售毛利率为 10.85%。低毛利率要靠周转补,周转速度决定同样毛利额所需的库存与场地规模,周转慢的门店无法承受同样的低毛利。山姆的门店约有 4000 个单品,自有品牌 Member’s Mark 的单品占比约 30%、贡献约 40% 的销售额,自有品牌把定价权收回门店,加价空间比制造商品牌大。
长期低毛利会不会被税务机关核定销售额。
要看是否有正当理由。《中华人民共和国增值税法》第二十条规定,销售额明显偏低或者偏高且无正当理由的,税务机关可以核定销售额,该法自 2026 年 1 月 1 日起施行。《中华人民共和国增值税法实施条例》第十八条规定了核定的顺序:先按纳税人最近时期同类平均价格,再按其他纳税人最近时期同类平均价格,最后按组成计税价格,组成计税价格等于成本乘以(1 加成本利润率),成本利润率为 10%。法释〔2023〕13 号第四十二条给出参考线,转让价格未达交易时交易地市场交易价或者指导价 70% 的,一般可以认定为明显不合理的低价。
划线价被认定价格欺诈的判定依据是什么。
依据是成交记录。《明码标价和禁止价格欺诈规定》第十九条第三项规定,经营者不得通过虚假折价、减价或者价格比较等方式销售商品或者提供服务;被比较价格应当是促销活动前 7 日内在本交易场所成交的最低成交价,无法提供该价格的不得作为被比较价格标示。唐山市丰南区一家经营者在美团团购页面标示 5 项划线价、合计 310 元,全部没有实际成交记录,被认定无违法所得并处罚款 500 元(丰南市监处罚〔2025〕112 号);安徽省利辛县一起案件中六神花露水的促销价与原价一致,被没收违法所得 56.333 元并处罚款 5026.667 元,合计 5083 元(利市监处罚〔2025〕671 号)。
名词解释
加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。





写点看法