

落地加工企业的税收政策
关键词 落地加工缴 3 抵 9增值税扣除率专用发票边民互市落地加工试点
一、税收政策的核心是缴 3 抵 9
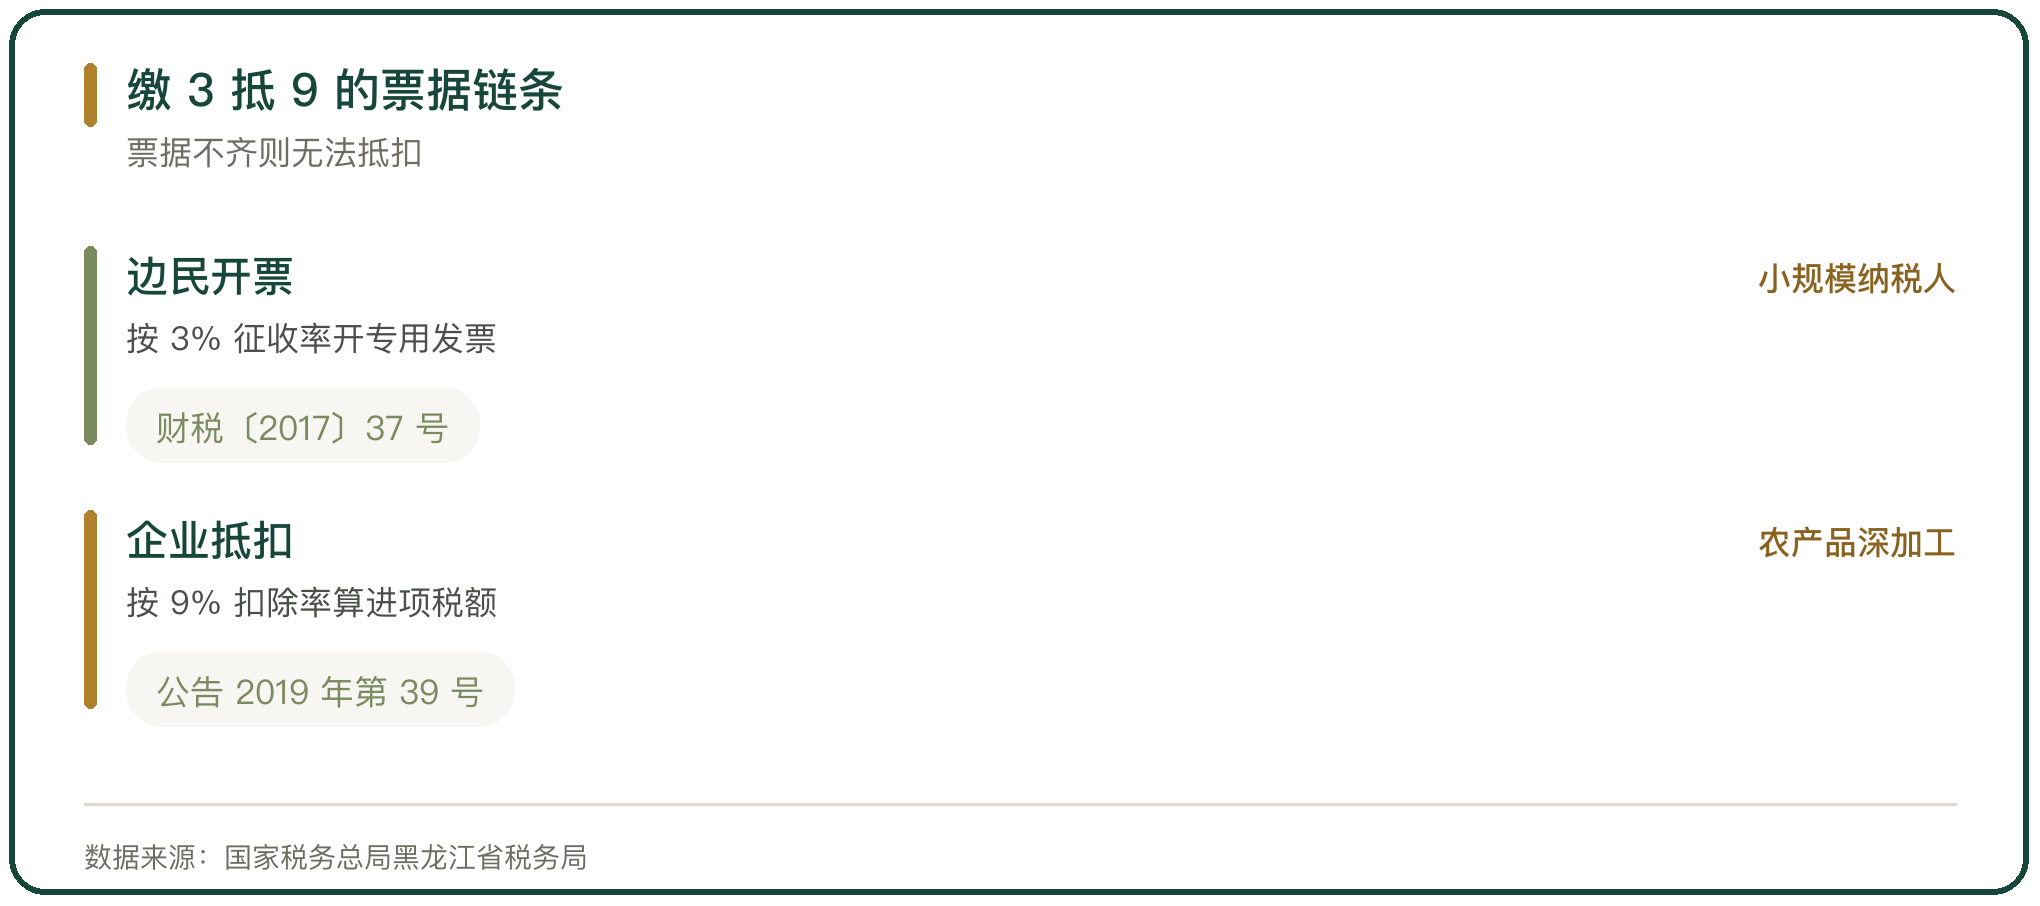
缴 3 抵 9 是落地加工企业最直接的政策红利。参贸边民在落地加工商品流向市场时,向落地加工企业开具 3% 增值税专用发票,加工企业可以依法定扣除税率 9% 计算进项税额进行抵扣(国家税务总局黑龙江省税务局)。
税率差就是企业的利润空间。进项按 9% 计算、销项按适用税率计算,中间 6 个百分点的差额转化为企业可用的资金(国家税务总局黑龙江省税务局)。
政策在地方的口径一致。西双版纳州商务局在答复中明确,购进边民互市贸易进口农产品时,取得小规模纳税人开具 3% 征收率的增值税专用发票,以发票上注明的金额和 9% 的扣除率计算进项税额(西双版纳州商务局)。
二、政策依据的三个文件
缴 3 抵 9 的依据是三条税务文件。分别是《财政部 税务总局关于简并增值税税率有关政策的通知》(财税〔2017〕37 号)、《财政部 税务总局关于调整增值税税率的通知》(财税〔2018〕32 号),以及《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(财政部 税务总局 海关总署公告 2019 年第 39 号)。
三个文件分别解决了税率简并、税率调整和进项扣除率的问题。农产品深加工适用 9% 扣除率的规则来自这一组文件(国家税务总局黑龙江省税务局)。
地方执行以这三条为准。各地税务机关在解释落地加工企业的抵扣口径时,引用的都是同一组文件(国家税务总局黑龙江省税务局)。
三、进口环节的免税
上游的免税是缴 3 抵 9 的前提。边民通过互市贸易进口的生活用品,每人每日价值在人民币 8000 元以下的,免征进口关税和进口环节税(财政部 海关总署 税务总局)。
额度以个人为单元计算和使用(财政部 海关总署 税务总局)。
进口免税不代表全链条免税。边民把进口商品销售给国内落地加工企业,属于境内应税销售行为,需要按规定缴纳增值税(国家税务总局吉林省税务局)。
四、加计抵扣与适用条件
农产品用于深加工时可以再加计抵扣。农产品若用于生产或委托加工 13% 税率货物,在生产领用农产品环节可再加计抵扣 1%(国家税务总局黑龙江省税务局)。
加计的前提是取得合法有效的增值税扣税凭证。落地加工企业适用缴 3 抵 9,必须取得合法的扣税凭证,票据不合规就无法抵扣(国家税务总局黑龙江省税务局)。
凭证的取得依赖上游的规范。边民合作社作为组织方,需要保证边民申报的交易内容、项目和金额真实准确,与物流、资金流信息相匹配(国家税务总局黑龙江省税务局)。
五、1% 专票的差别
不是所有专票都能按 9% 抵。取得小规模纳税人开具 1% 征收率的农产品增值税专用发票,只能按发票注明的农产品买价和 1% 的扣除率计算进项税额(国家税务总局黑龙江省税务局)。
两类农产品要分开管。企业如果同时存在 3% 和 1% 两类农产品,应当分别储存、分别管理,在生产领用环节做好记录,避免混淆加工引发税务风险(国家税务总局黑龙江省税务局)。
选择的主动权在开票环节。边民或合作社开 3% 还是 1%,直接决定下游企业能抵多少(国家税务总局黑龙江省税务局)。
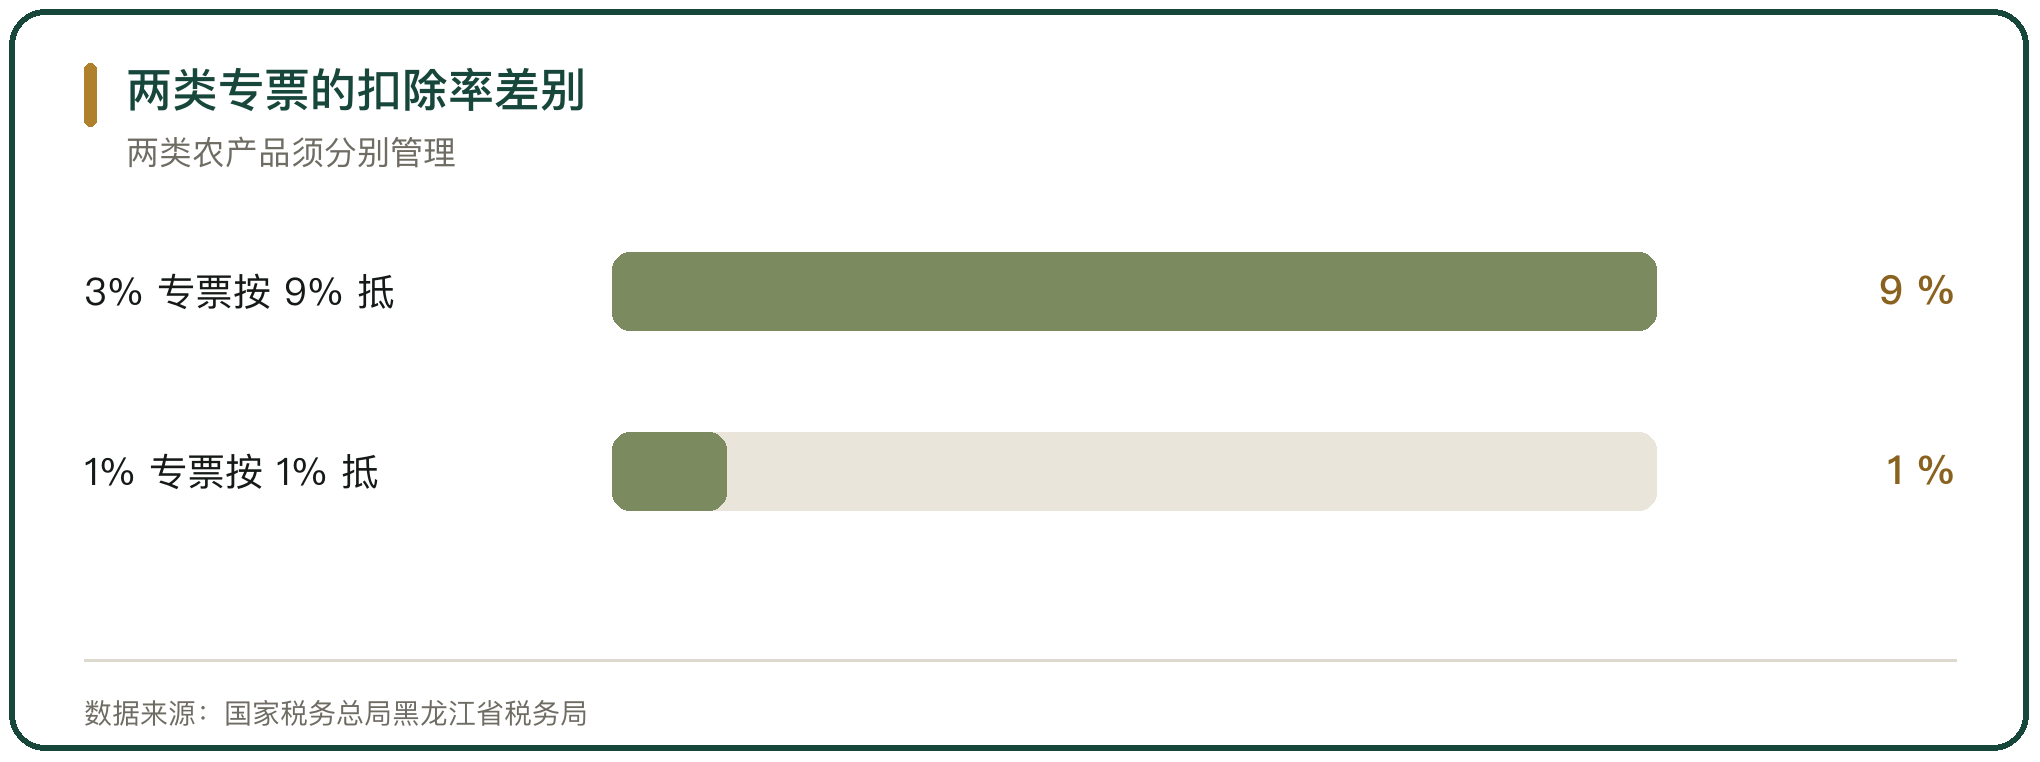
六、发票链条的堵点
实际执行中,卡点常出在开票人身上。边民是自然人,只能代开增值税普通发票,下游加工企业因此拿不到可抵扣的凭证(国家税务总局吉林省税务局)。
吉林珲春遇到过这类僵局。2025 年初,珲春市互兴边贸专业合作社组织边民把冻鱿鱼、冻狭鳕鱼销售给当地两家工贸企业做落地加工,因边民无法开具 3% 专票,涉税处理一度陷入僵局(国家税务总局吉林省税务局)。
税务部门的处理办法是两条。一是逐户提醒参与边贸的边民办理涉税登记、取得增值税专用发票开具资格,二是引入第三方涉税代理机构,为有零散贸易的边民代办发票开具和纳税申报(国家税务总局吉林省税务局)。
七、政策带来的成本节省
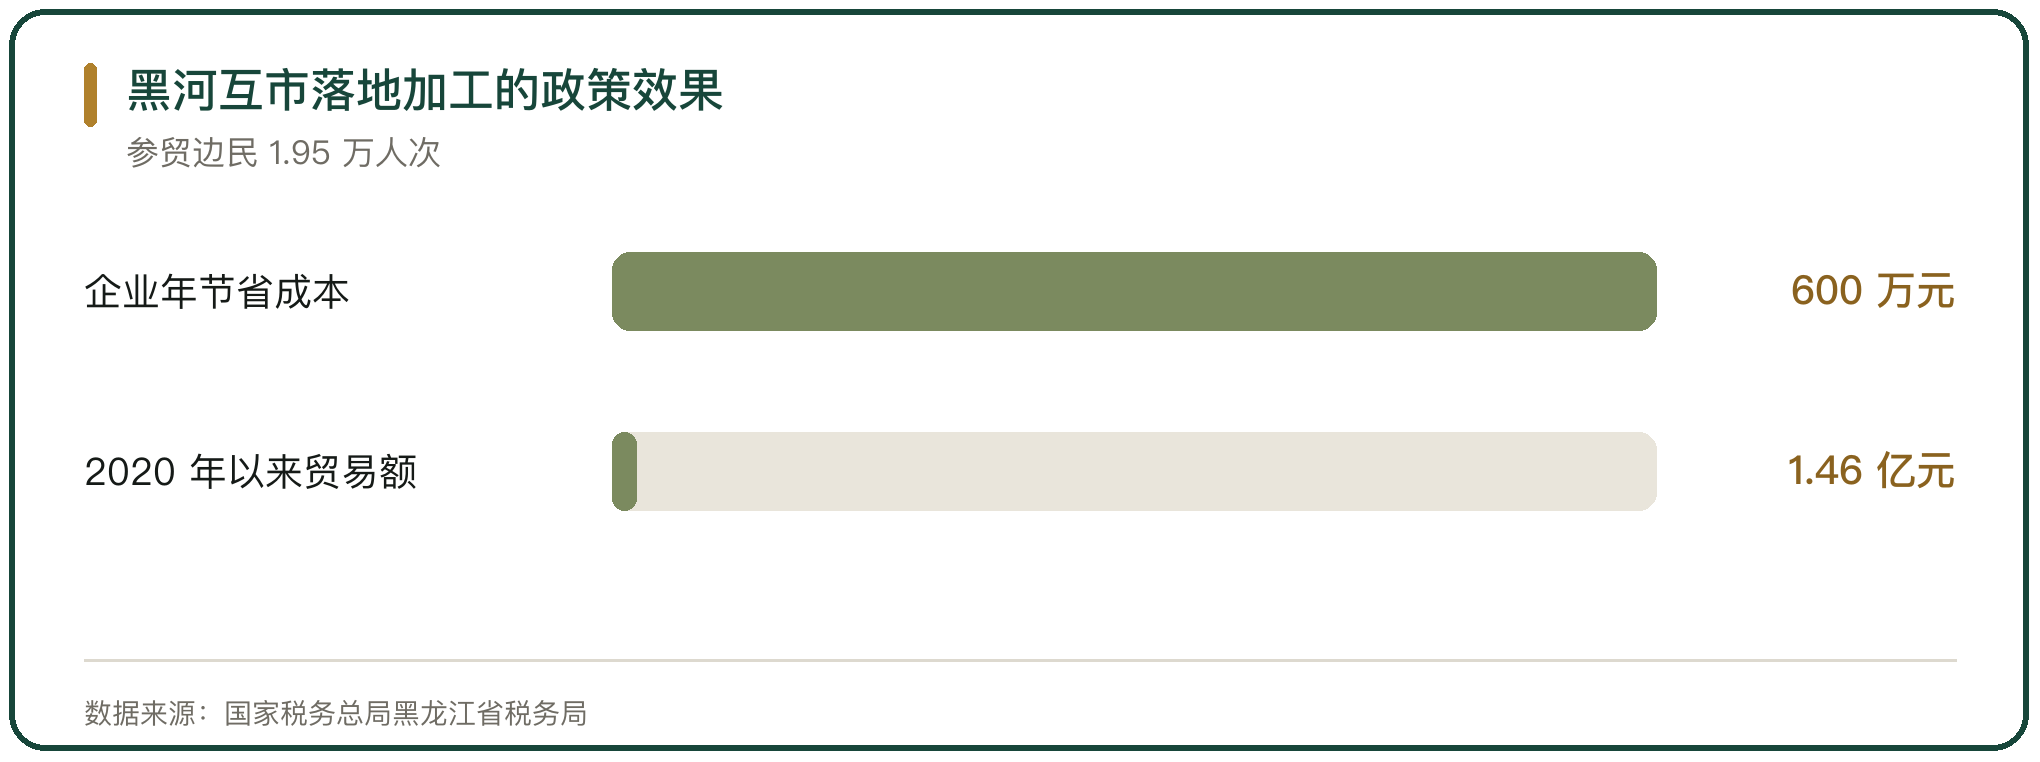
政策的减负效果可以量化。黑河首家互市贸易落地加工企业黑龙江丰德恒泰粮油有限公司表示,互市贸易的税收优惠政策每年能为企业节省 600 万元成本(国家税务总局黑龙江省税务局)。
这家企业的原料全部来自合作社。它使用的进口原料大豆,都是合作社以互市贸易方式从俄罗斯采购的(国家税务总局黑龙江省税务局)。
政策带动了边境的外贸量。自 2020 年互市贸易落地加工政策实施以来,黑河市实现贸易额 1.46 亿元,参贸边民达 1.95 万人次(国家税务总局黑龙江省税务局)。
八、落地加工试点与园区
政策要靠试点落地。云南红河州在全省首推边民多地备案、多区交易机制,以及互市进口商品异地落地加工模式(云南省商务厅)。
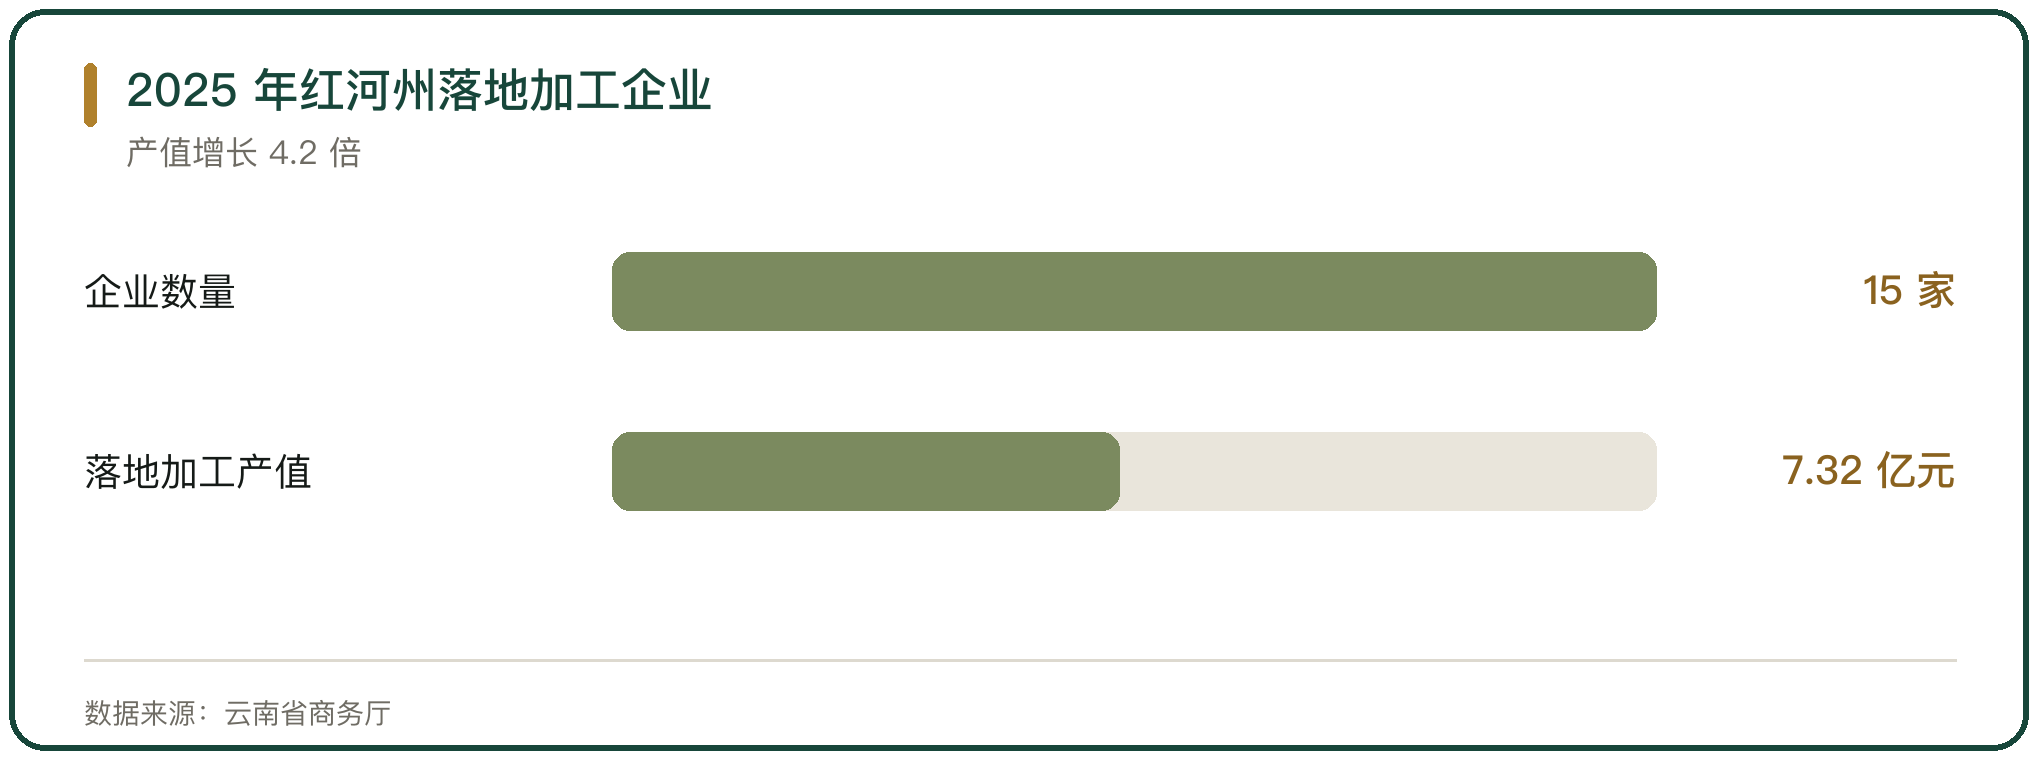
试点带动了产业聚集。2025 年红河州边民互市商品落地加工企业增至 15 家,产值达 7.32 亿元、增长 4.2 倍,带动边民增收 1537.5 万元(云南省商务厅)。
加工环节的产值也在放大。2025 年 1 月至 7 月,凭祥加工榴莲肉等农副产品约 5.41 万吨,产值达 6.32 亿元(人民网广西频道)。
九、地方配套的政策
税收政策以外,地方还配套了金融和物流的支持。云南省 2025 年推进外贸稳进提质政策,明确支持为边民提供贷款贴息、支持边民互市贸易进口商品落地加工,并对落地加工企业提供流动资金贷款贴息(云南省商务厅)。
落地加工也依赖通关的效率。河口口岸推行多卡合一、运抵直通模式,越南咖啡豆从入关到加工最快不超过 24 小时(中国金融新闻网)。
原料落地的时间决定了资金周转。通关时间缩短,加工企业的原料库存和资金占用同步下降(红河日报)。
十、税收政策的落点判断
缴 3 抵 9 解决的是边民分散采购与企业规模化生产之间的票据断层,它把政策红利从进口环节延伸到了加工环节(国家税务总局黑龙江省税务局)。
政策的实际效果取决于链条的完整度。开票、抵扣、加计三环中缺一环,企业就拿不到那 6 个百分点的差额(国家税务总局黑龙江省税务局)。
从公开口径看,这项政策的价值不止在税上。它让原料留在本地加工,把通道流量变成了产业产值,红河与凭祥的落地加工产值都是这个逻辑的结果(云南省商务厅、人民网广西频道)。



写点看法