

全国农批市场数量、交易额与区域格局
关键词 农批市场农产品批发市场批发市场区域分布批发市场外迁农批电子结算产地代办
一、市场数量在减少,问题出在土地上
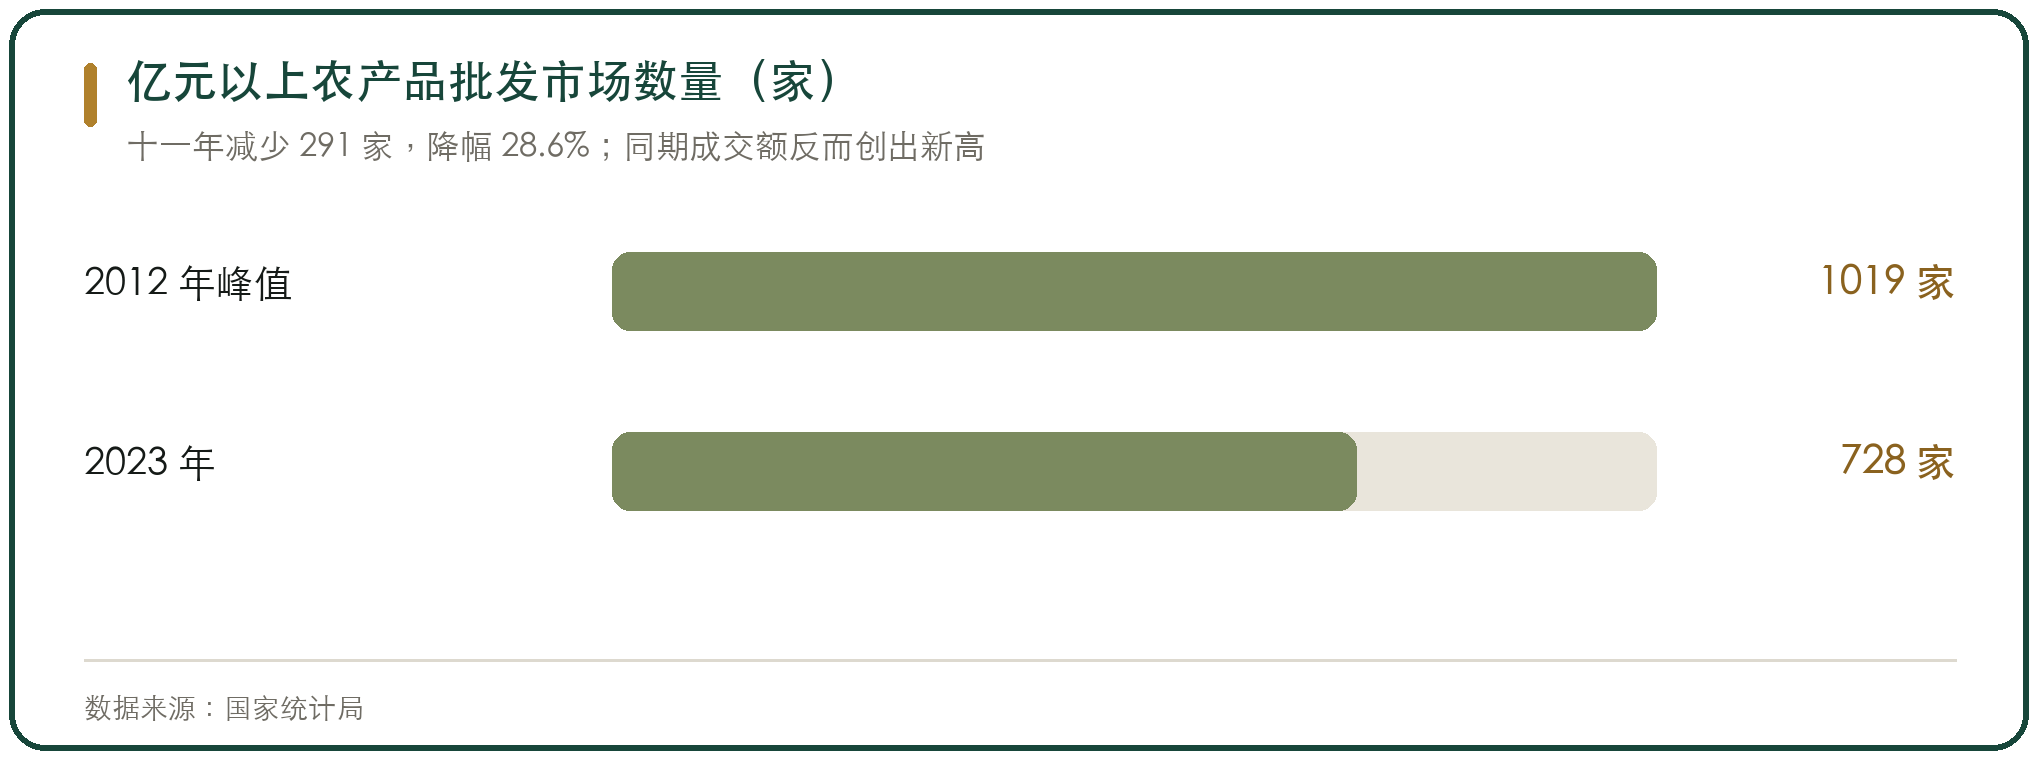
关掉的市场,多数问题出在土地上,跟生意好坏关系不大。批发市场占地大、车流重,早年都建在城郊,城市一扩张,它就从郊区变成了市中心,地价翻了几番,地不给了。
上海近十年关掉的水果批发市场接近40家。原来上海最大的华中果品市场,一年销售额2.5亿元、利润约600万元,而那块地光年租金就够养活公司全部员工。市场随后被超市和写字楼取代。
兰州2017年把主城区45家批发市场分批外迁,张苏滩蔬菜瓜果批发市场在当年12月15日零时关闭。留下来的市场也卡在场地和交通上。济南堤口果品批发市场占地约100亩,外地新建的市场动辄几百亩甚至上千亩,商户说这里出不去、进不来,八九成盼着外迁。
二、数量少了,成交额反而创新高
关掉的市场并没有让货消失。吞吐量被周边市场接了过去,单个市场的成交规模被放大。这也解释了为什么市场数量在减少,行业总成交额反而创出新高。
这个数字要拆开看。一部分来自货量增长,一部分来自价格上涨,名义增速扣掉当年农产品价格涨幅,才是真实的量增。
成交创新高里,有一块来自市场数量减少本身。分母变小,单市场平均成交被抬高,未必全是需求扩张。
三、区域格局上,产地市场集中在农业产区,销地市场集中在人口密集区
把市场按功能分,产地市场是数量主体,农批体系的重心并不在城市,而在产区。销地市场和集散地市场数量不多,但价格和终端握在它们手里。
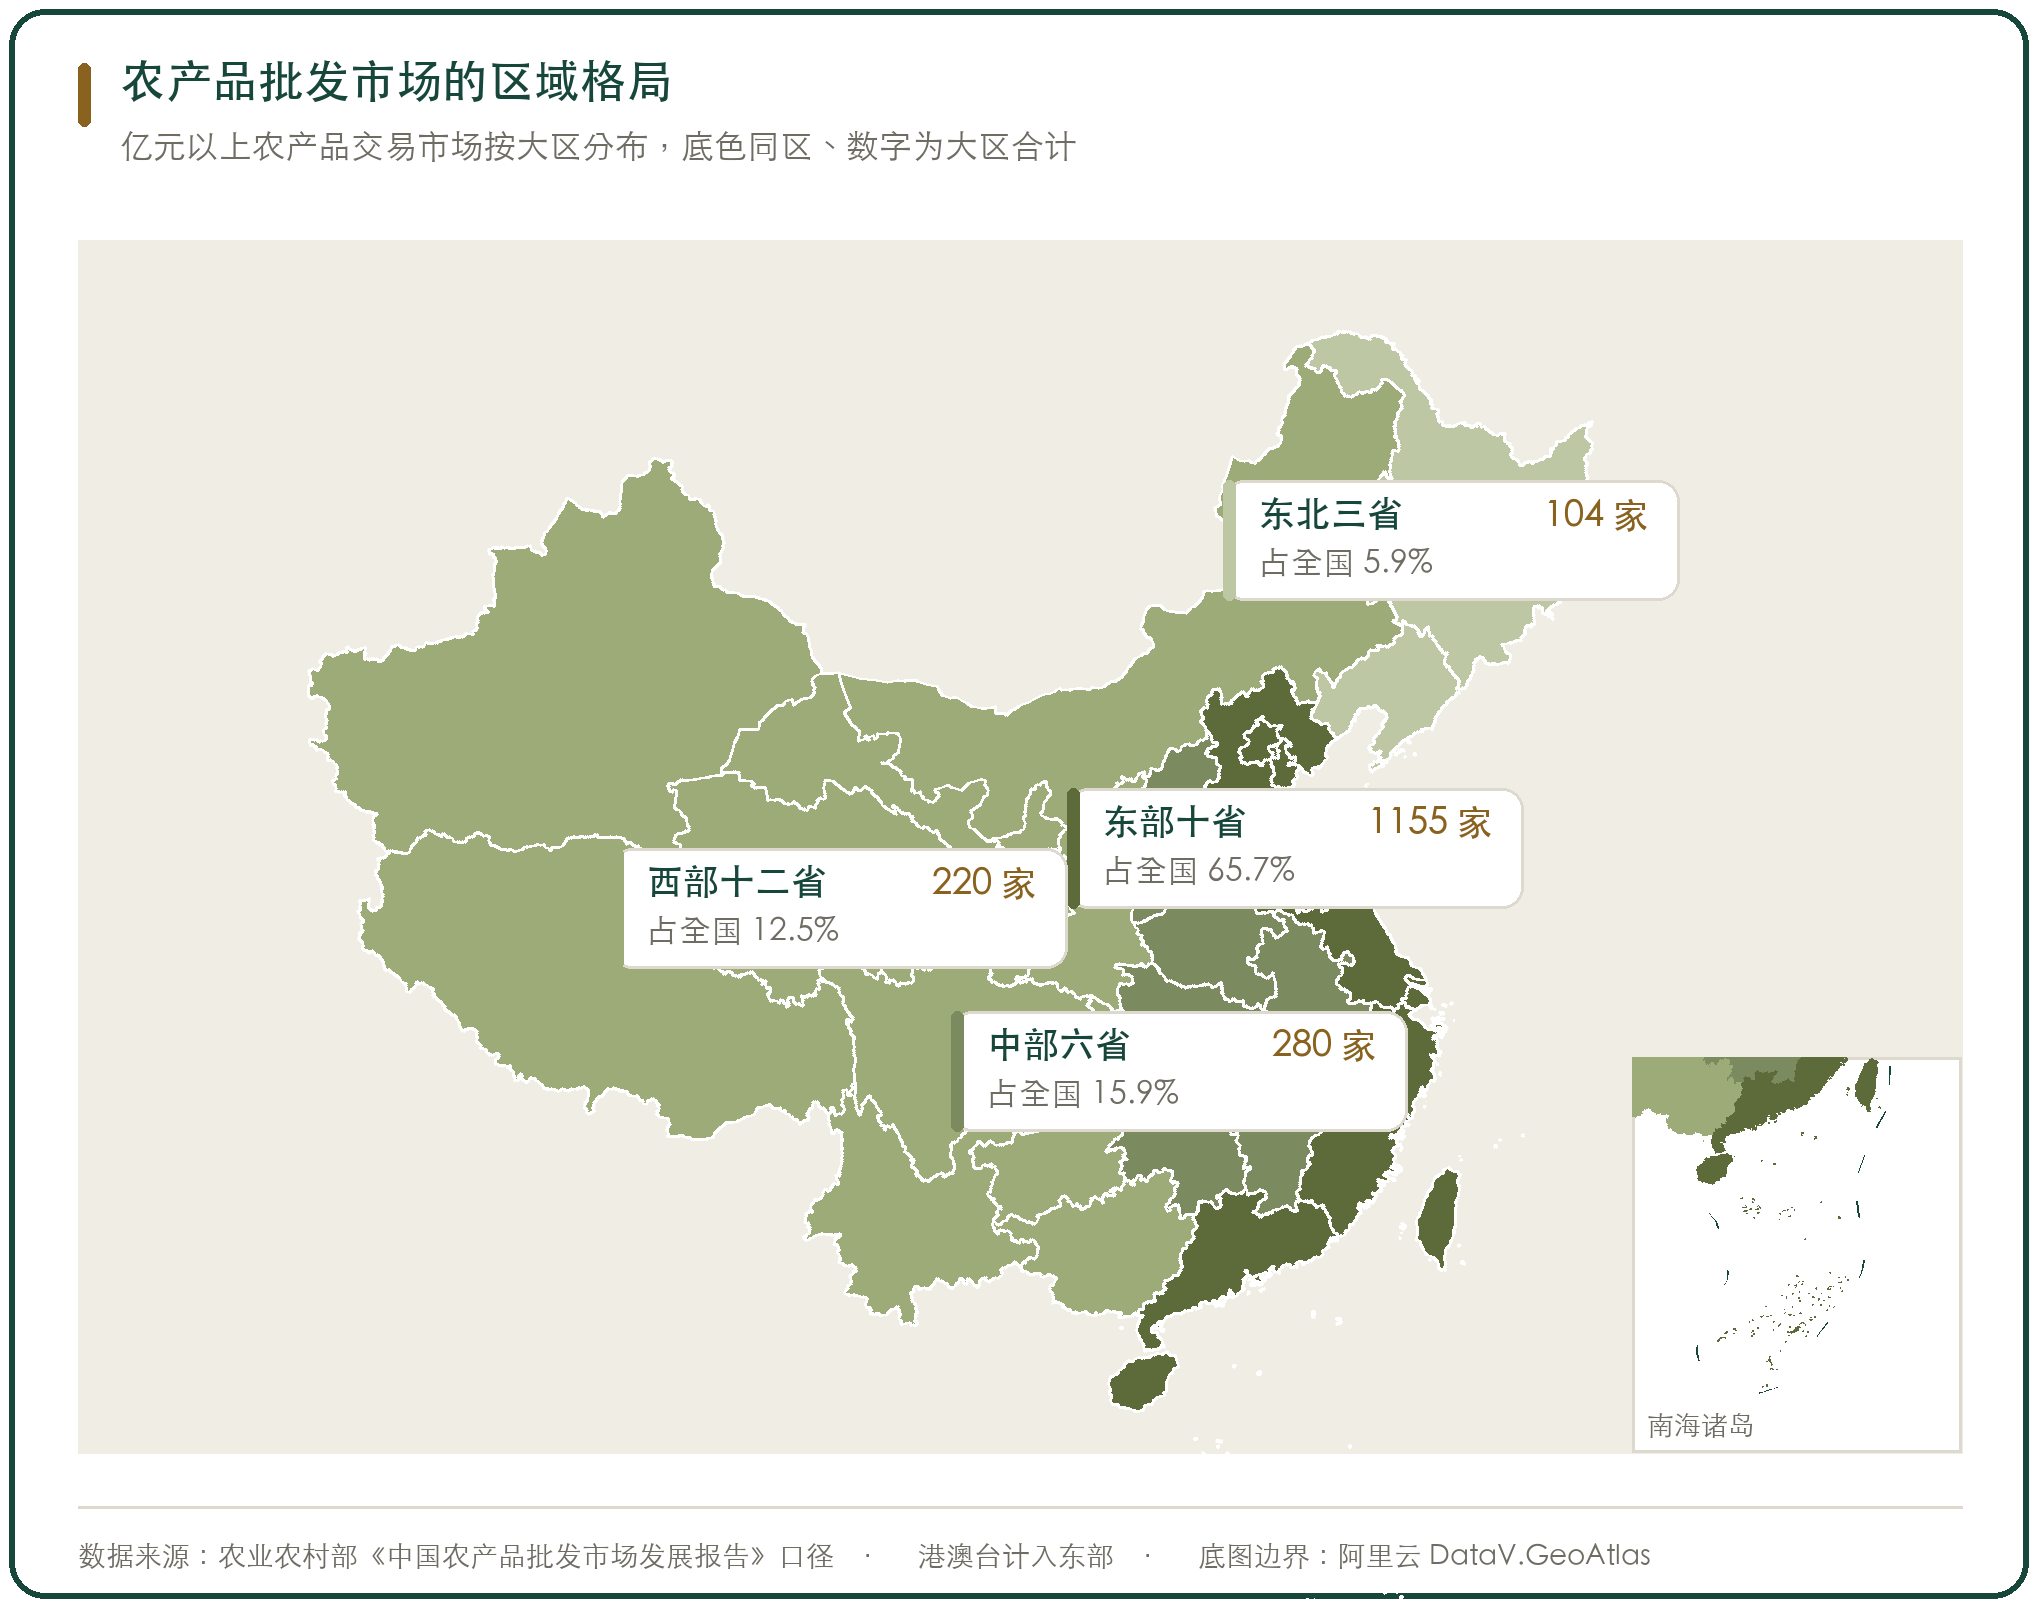
产地的分布贴合农业产区。全国近690个蔬菜产地批发市场里,东部有330个,山东一省占了其中57%。中部有217个,河南占44%。水果产地市场的集聚更明显,全国184个水果产地市场主要落在山东、辽宁、河北的环渤海产区,以及陕西、甘肃的黄土高原产区,苹果一类就聚了46%。
销地市场跟随人口和消费能力的分布。环渤海、长三角、珠三角三大地带合计占全国亿元以上市场的四成,其中长三角最密,平均每388平方公里就有一个亿元以上市场,其他地区要500到900平方公里才有一个。
两类市场其实是两种生意。产地市场拼当季货源的组织能力和预冷、分级、初加工配套,淡旺季落差大,一年忙几个月。销地市场拼常年稳定供应和分拣配送,场地、车位、冷链缺一样就转不动。用同一套考核和同一套补贴去管这两类市场,效果通常对不上。
四、交易时段、议价方式与结算的变化
批发市场的作息跟零售正好相反。寿光农产品物流园的繁忙时段是凌晨两点到中午十二点。南宁的五里亭市场最热闹的时候是凌晨四点,一车车鸡鸭蔬菜排队进场,车还没停稳,批发商就围上来讨价还价。
成交靠对手交易,一笔一笔当面谈,价格随当天的到货量和走货速度浮动。
结算这些年在变。传统市场用现金,赊账、赖账、抹零是常事。寿光改成一卡制,商户刷卡即时结算。济南曲堤的黄瓜市场装了刷卡式电子磅,菜农过磅后打印凭条直接离场,货款当日批量到账。
难的是数据。昆明官渡区的五里多市场做统一结算试点时,官方说法是当地农批普遍有交易无数据、有数据难统计,资金大量外流。他们最后靠银行设资金池、当日到账,才把商户吸引到统一结算码上。
五、农批为什么还是主渠道
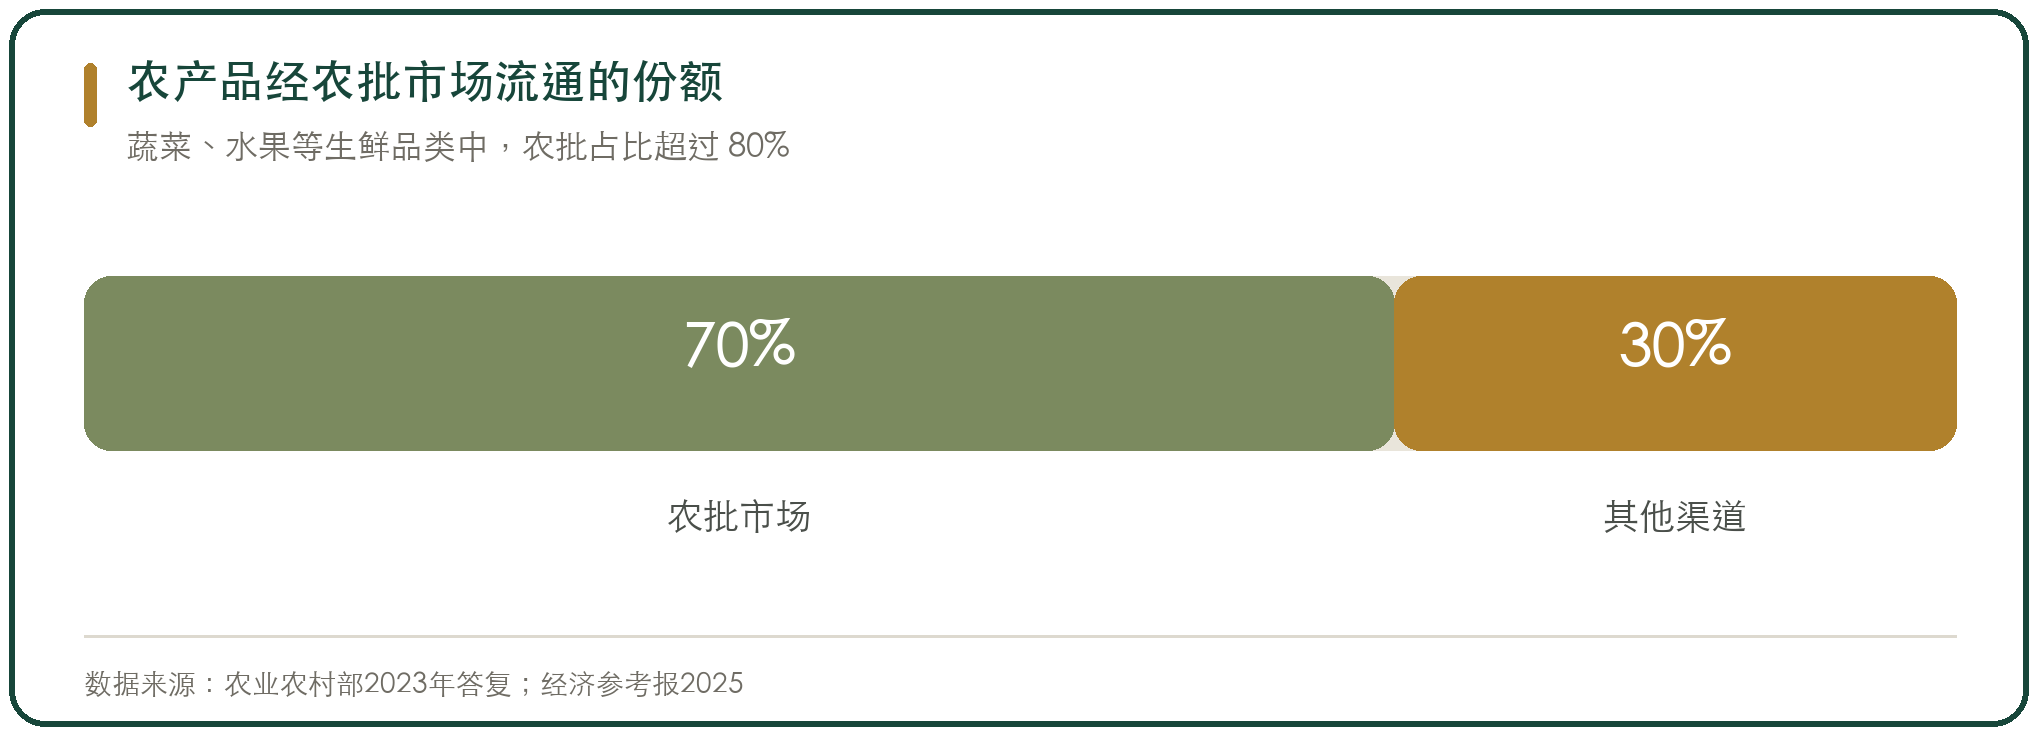
两端都分散,中间就必须有人把货接住。上游以家庭为单位,地块碎、规模小,凑不出稳定批量。下游超市和餐饮的采购方分散,需求碎、要得急。批发市场是少数能同时接住大量卖方和大量买方的场所。
品类宽度决定了这件事的成本。做纵向直采的供应链,周转确实更快,但多数只能经营少数品类、服务一块区域。品类一多、体量一大,同样水平的服务,成本就上去了。批发市场把几百个品类摆在一个场子里,采购商跑一趟能配齐。
更硬的约束在低货值和易腐品类上。五斤萝卜卖五块钱,快递费要十块,运费高过货值,这类货只能走整车。徐闻菠萝产区一天的出货量折成电商大约1万件,产地端一天能发出1万件的商家很少,而一天能发出成百上千车的渠道只有批发。
价格形成是最难被替代的一项功能。全国各地的到货信息和城市的采购需求在这个场子里交汇,形成可以参照的当日价。基地谈价、商超采购、甚至一些远期报价,都要从这里取值。
主渠道的含义要分层看。价格形成、信号传导、物流节点这三项功能最稳。正在被分流的是把小供应商聚起来向零售端展示和销售这一层,行业的压力主要落在后面这一层。
六、产地收购环节由代办组织并定价
收购价既不是农户报的,也不是市场报的,是代办开的。农户手里没有当天的销地行情,不知道哪儿的货走得快、什么规格好出手,多数时候只能听代办给的价。
应县几年前就是这个状态。菜农自己对接市场,信息闭塞,赶上丰产年份菜价往下走,菜烂在地里。后来当地长起来一批经纪人,常年跑三十多个省市的批发市场,手机里存着各地采购商,热销品类、收购价、品质标准都在他们手上。
定价本身另有一道门槛。一项针对农产品经纪人的研究指出,经济作物的等级差异直接决定价格差异,农户很难判断自家的货该值多少钱,只有常年做收购的人凭经验和市场信息才报得出价。这一层靠查行情补不上。
中间商常年收购,单笔量与农户一季的出货量差着量级,面对大买家农户本来就缺议价能力。同一项研究还提到一种做法,中间商为了压低收购价,会人为制造信息不对称,让农户拿不到完整的市场信息,只能依赖经纪人成交。
三层叠起来,才构成代办在产地的话语权。知道行情是一层,会判断等级值多少钱是第二层,能把车、人、资金和销地关系组织起来是第三层。手机上能查行情,只削掉第一层,后两层没变,话语权就不会等比例下降。
反向的例子也有。应县那批经纪人现场定质定价、预付定金、签保底收购协议,南河种镇的批发市场现款现货、不压级压价。同样的角色,在农户有多个买家可选、结账规矩清楚的地方偏向做服务,在农户只有一两个买家可选的地方,就容易变成压价的那一方。
七、运营方的收入来源与承担的公共职能
大型农批市场多数由国有或混合所有制主体运营,收入靠租金、进场费、交易服务费。
同时它还得做检测、保供、价格监测。这些事没有对应的收入来源。市场方一旦要靠进场费来养检测和应急储备,商户就会觉得自己在为公益付费,收费上的争议大多从这来。
进场费按吨收的做法在不少市场还在用,销量越大缴得越多,旺季压力最重。商务部《农产品批发市场管理技术规范》对场地、检疫、追溯提了要求,执行到什么程度,跟市场是财政兜底还是纯市场化运营差别很大。
八、外迁之后的行业筛选与交易数据归集
批发市场离开市区已经成了定局。外迁之后的市场普遍更大,配套里加上冷库和停车场,还要能过黄牌车。
这一轮迁移会把行业再筛一遍。资金和客户不足的市场跟不上搬迁成本,会被并购或者关掉。活下来的是有场地、有配套、有稳定商户的大市场。
另一个变化发生在经营数据上。交易数据能不能归集,决定了市场能不能从收租金转向收服务费,也决定了商户能不能拿真实流水去融资。寿光、曲堤、五里多这几个案例说明路径是通的,前提是市场方愿意做统一结算,并且解决商户担心的税负和到账时间。



写点看法