

全行业各细分流通企业的集中度比较
一、各细分市场的头部份额都不高
把农产品流通拆成冷链物流、冷库资产、农产品批发市场、食材配送与团餐几个细分,每个细分里排头几名的企业,占整个市场的比例都不高。
原因是需求高度分散。客户是分散的门店、食堂和家庭,供给端是分散的产地和加工厂,中间环节要处理大量非标品类,规模效应不容易做出来。
份额低不等于企业小,头部企业的绝对收入并不低,放在全行业的盘子里看,占比仍然有限。
二、冷链物流的收入盘子与头部企业
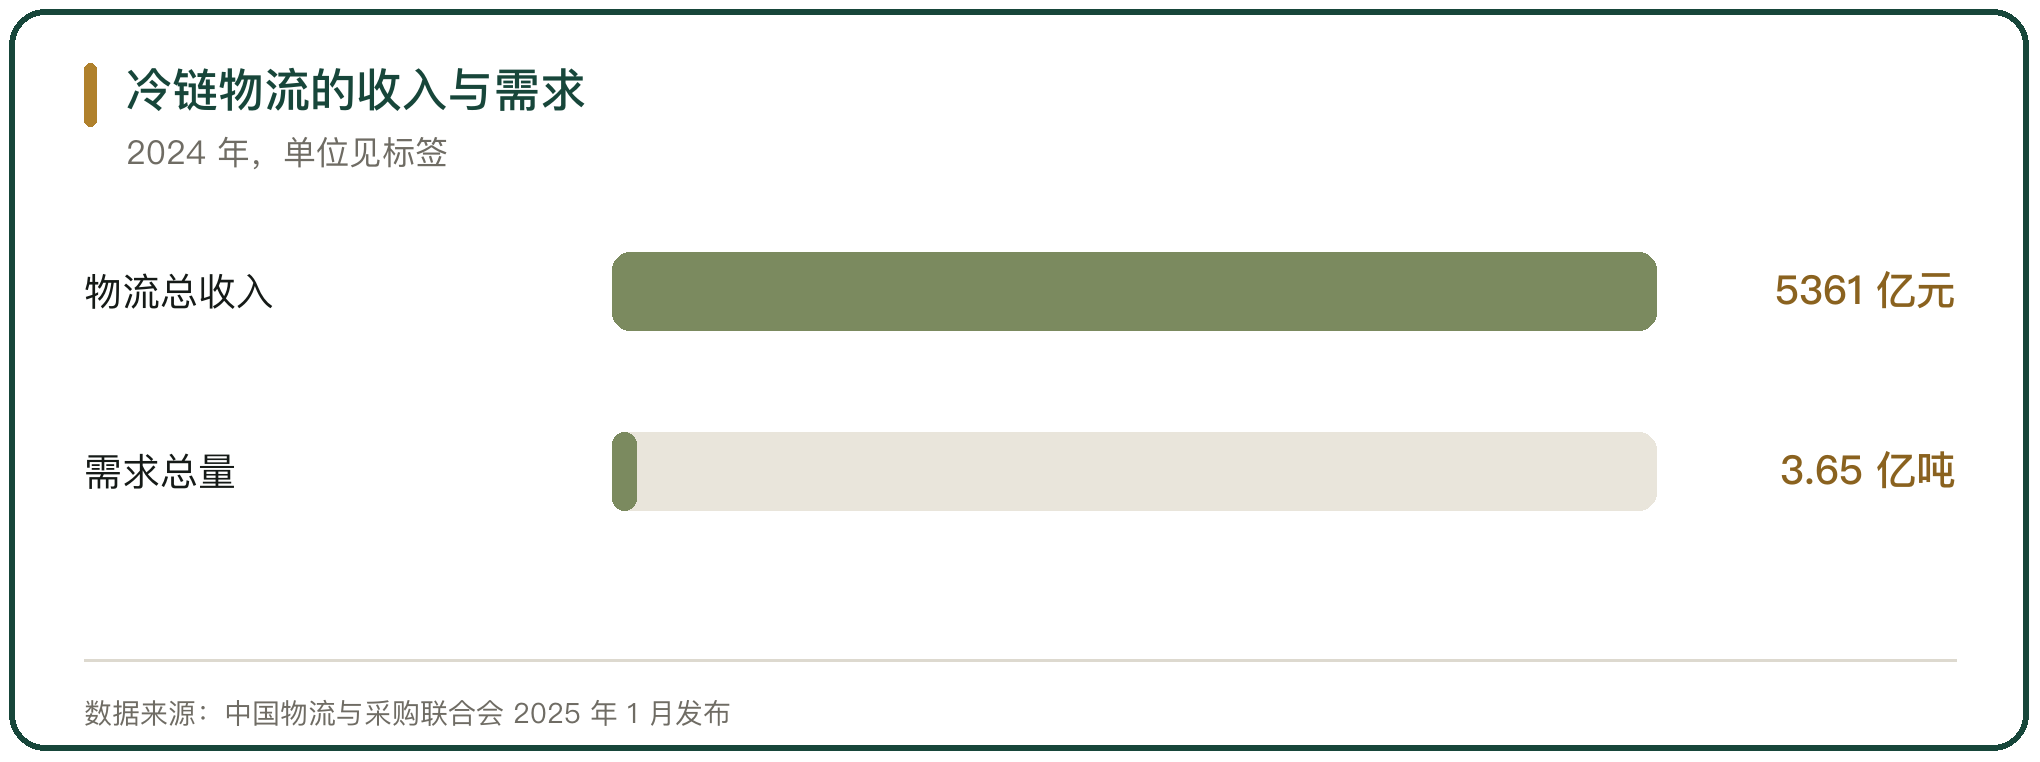
冷链物流的行业规模接近 5400 亿元。中国物流与采购联合会数据显示,2024 年全国冷链物流总收入 5361 亿元、同比增长 3.7%,需求总量 3.65 亿吨、同比增长 4.3%(中国物流与采购联合会 2025 年 1 月发布)。
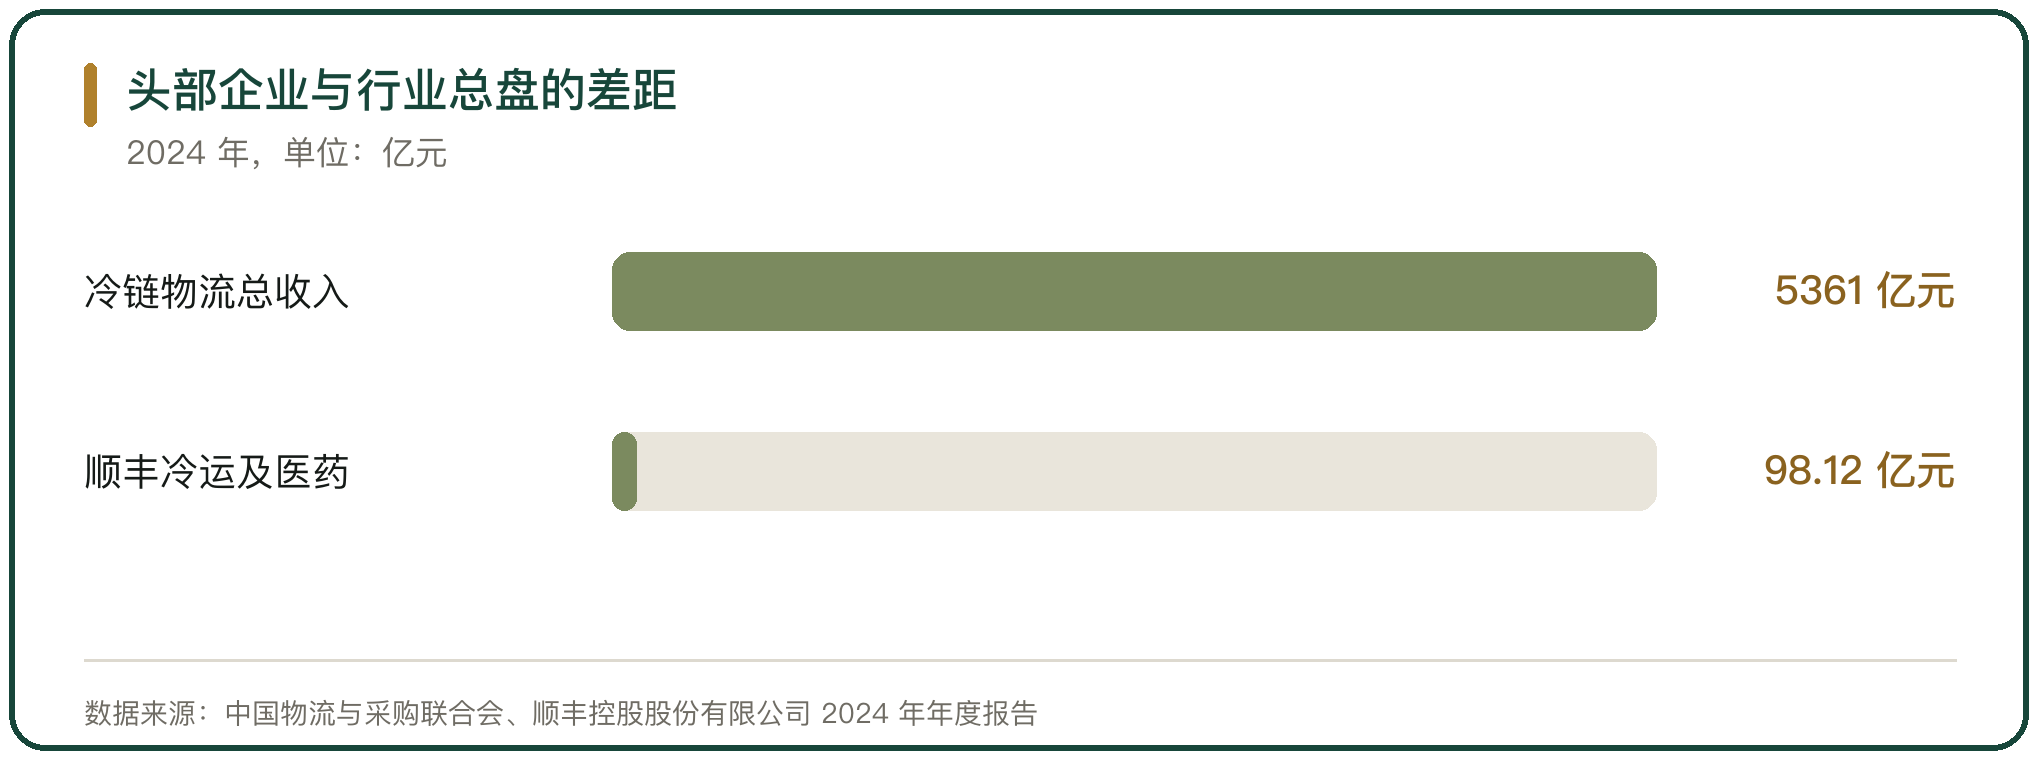
头部企业的收入体量远小于这个盘子。顺丰控股 2024 年冷运及医药业务收入 98.12 亿元,占公司总营收的 3.45%(顺丰控股股份有限公司 2024 年年度报告)。
两组数字放在一起,头部冷链企业的收入占全行业的比例在个位数百分点,这个市场还处在分散状态。
三、冷链企业的数量结构
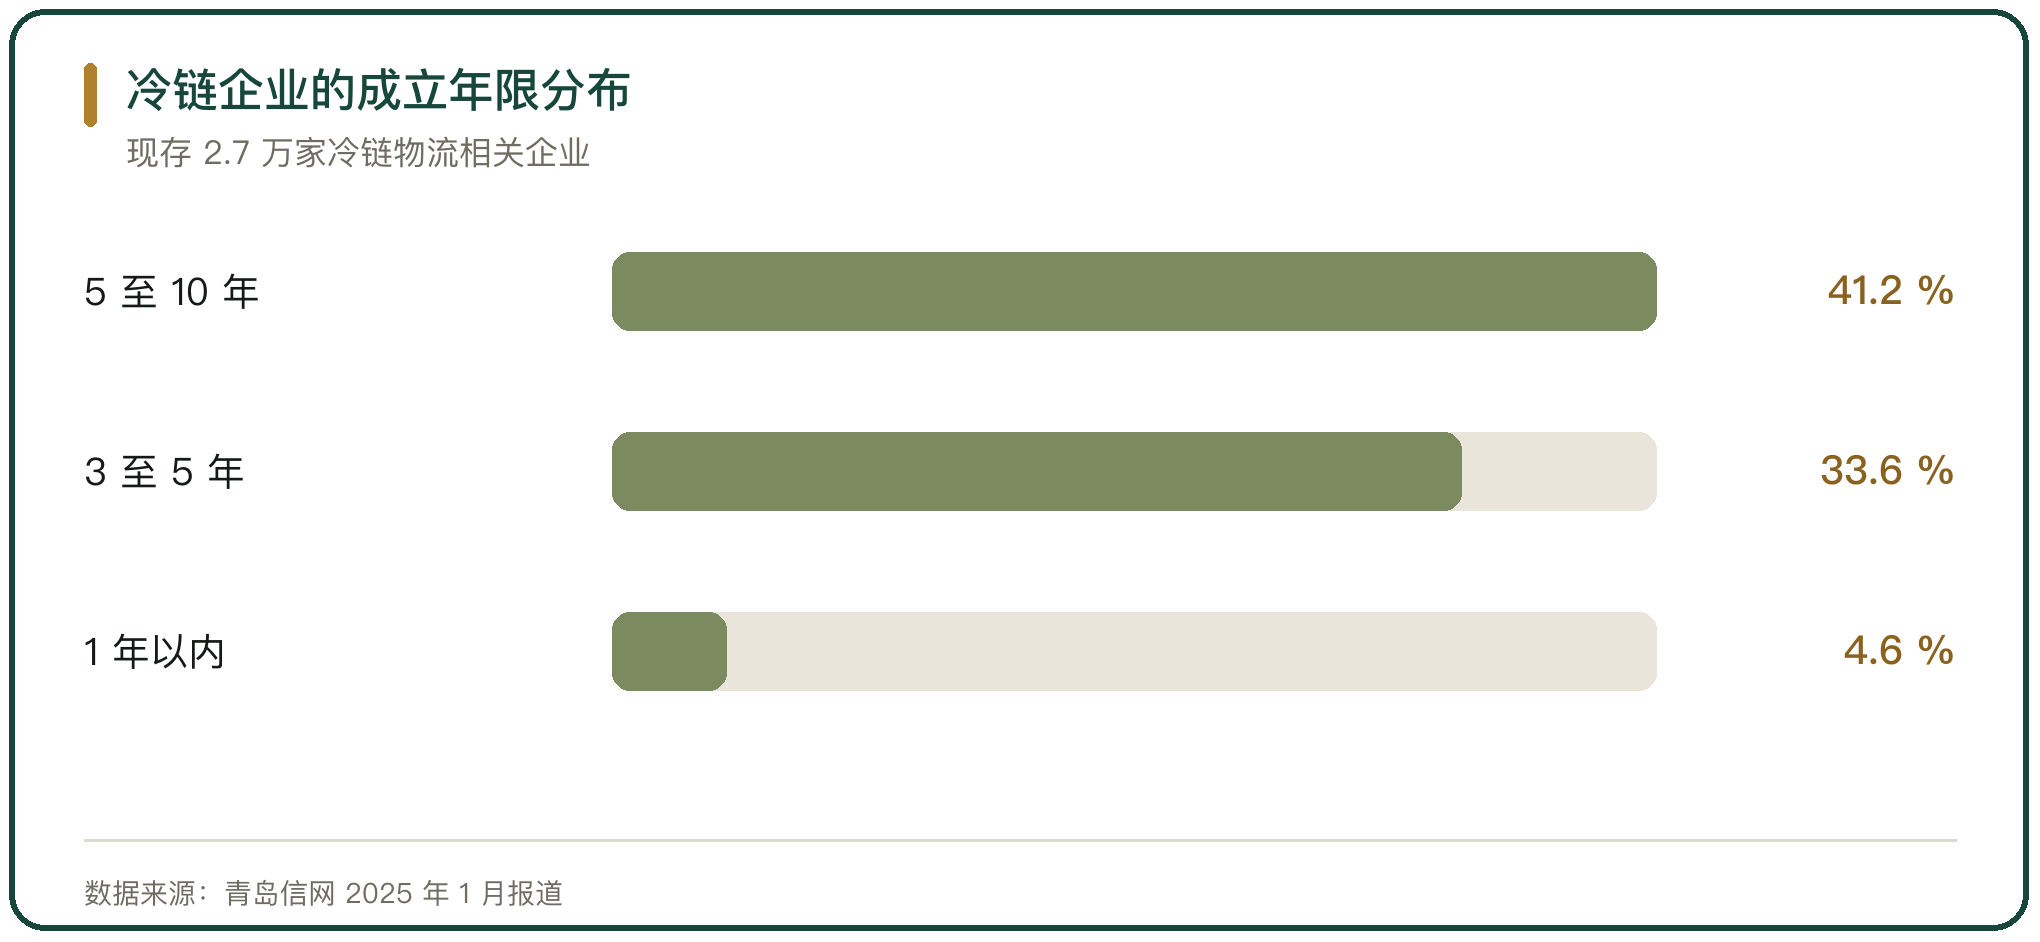
冷链物流的企业数量说明结构。我国现存 2.7 万家冷链物流相关企业,其中成立 5 至 10 年的占比 41.2%,成立 3 至 5 年的占比 33.6%,成立 1 年以内的占比 4.6%;行业分布上,70% 企业归属交通运输、仓储和邮政业(青岛信网 2025 年 1 月报道)。
大量中小企业成立时间不长,抗风险能力弱。冷链的重资产属性又决定了小企业很难自己建仓建网,多靠承租冷库和整合社会车辆做业务。
这种结构下,行业总量增长快、单家企业份额小,两件事并行发生。
四、冷库资产的格局
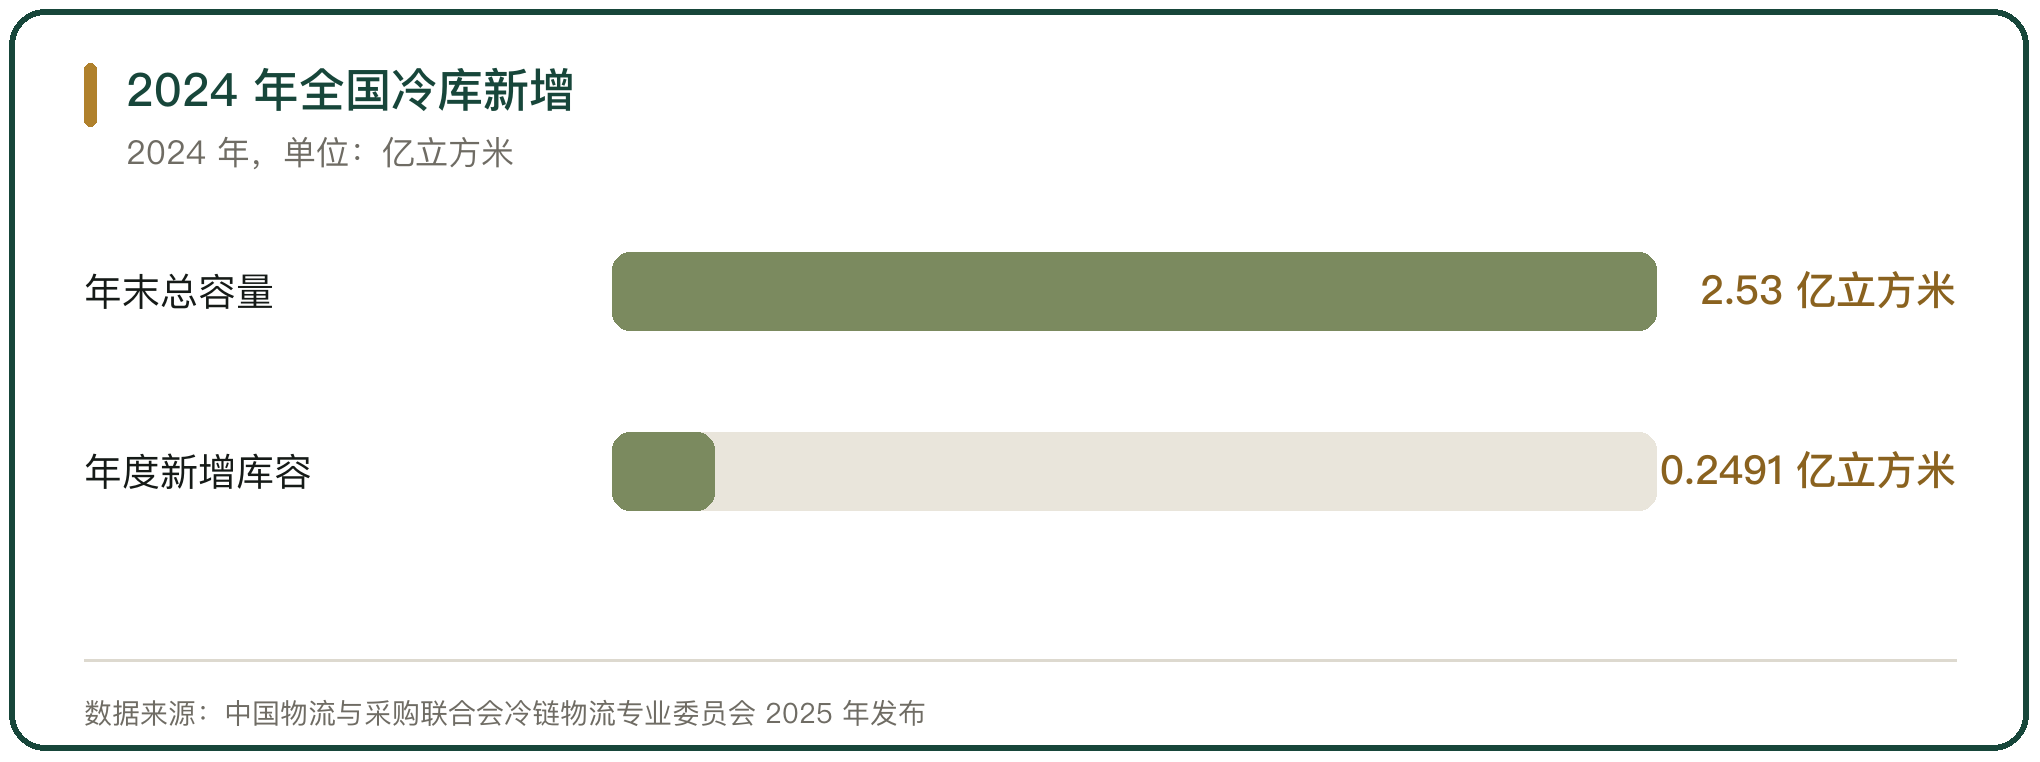
冷库是冷链的基础设施,供给已经偏松。中国物流与采购联合会数据显示,2024 年全国冷库总容量 2.53 亿立方米、同比增长 10.96%,新增库容 2491 万立方米;全国冷库平均空置率 21.3%,较上年上升 3.6 个百分点(中国物流与采购联合会冷链物流专业委员会 2025 年发布)。
运营商的规模也在放大。截至 2024 年末,万纬物流冷链可租赁建筑面积 202.4 万平方米,稳定期使用率 78%(万科企业股份有限公司 2024 年年度报告)。
冷库是重资产,运营商的份额受土地和资金约束,很难靠单一企业把全国市场做下来。
五、农产品批发市场的规模排序
批发市场是农产品流通的主渠道,约 70% 的农产品通过农批市场分销(农民日报 2024 年 5 月报道)。单个市场的交易规模可以做得很大,市场之间没有形成统一的份额结构。
南京农副物流中心(南京众彩)2024 年实现市场交易额 865.86 亿元、交易量 1543.56 万吨,位列全国农产品批发市场百强榜第四位(网易 2025 年 10 月报道)。
首衡高碑店市场 2024 年果蔬交易量 1910 万吨、交易额 1410 亿元,连续 3 年位列全国农批市场榜首(北京日报 2026 年 1 月报道)。头部市场之间的规模接近,排名靠区位和品类,而不是靠兼并扩张。
六、食材配送与团餐的分散程度
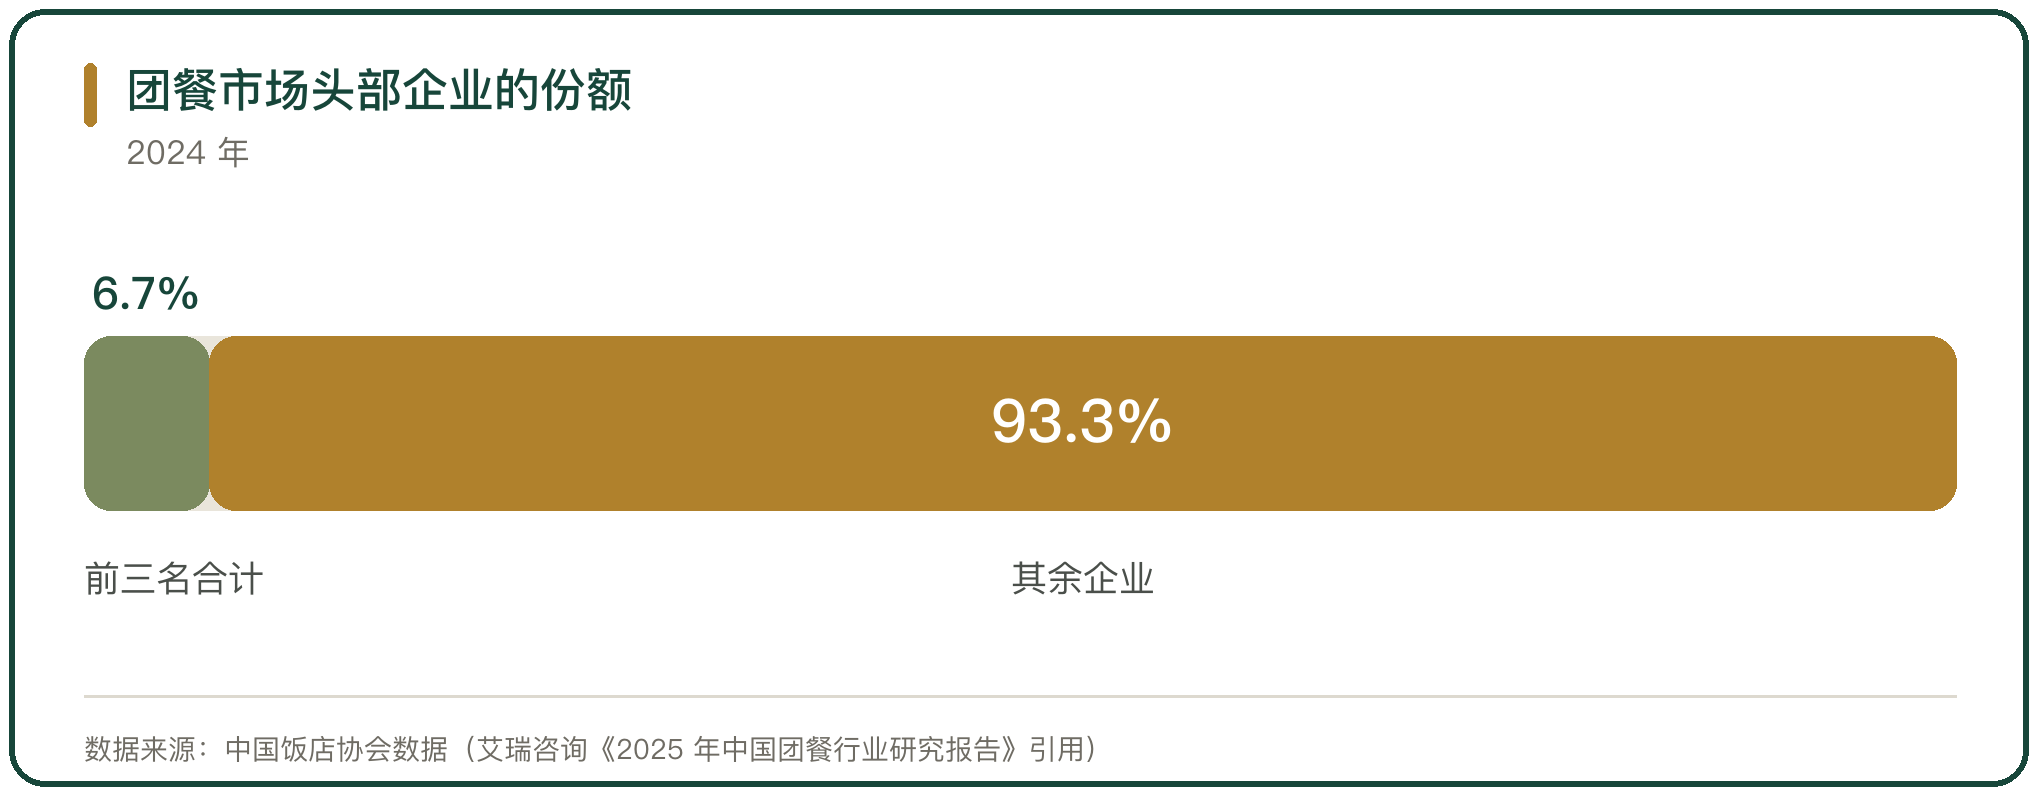
食材配送面向的下游是团餐,团餐的分散程度更高。2024 年中国团餐市场规模约 2.7 万亿元,前三名企业合计份额 6.7%,百强企业份额 8.7%(中国饭店协会数据,艾瑞咨询《2025 年中国团餐行业研究报告》引用)。
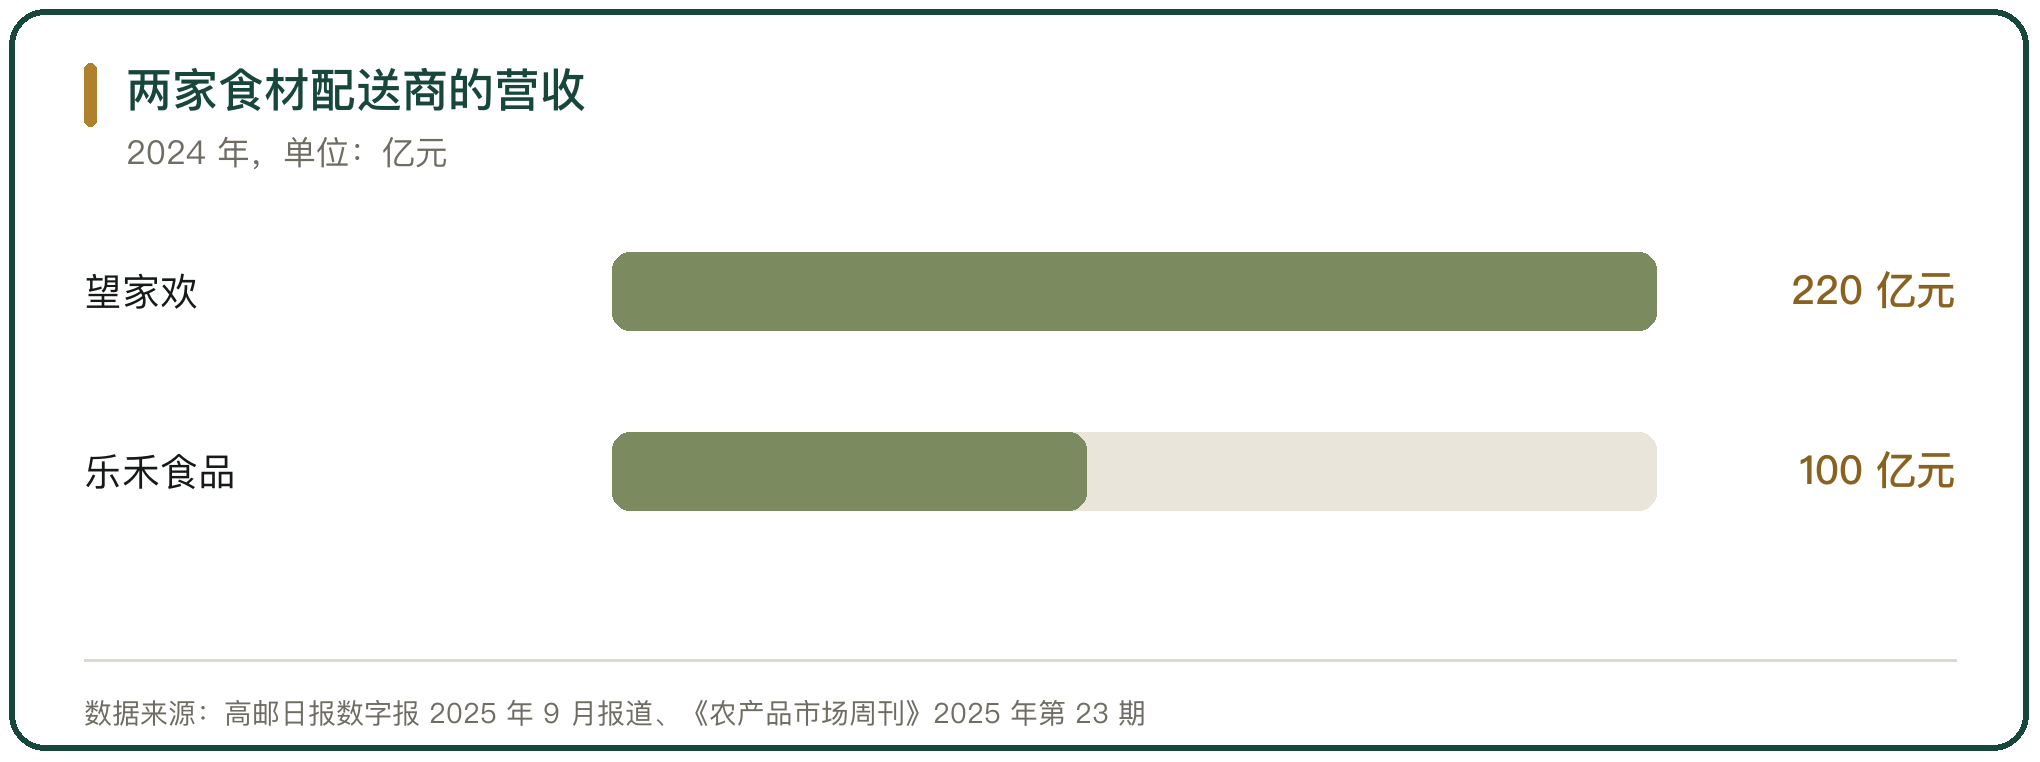
配送商的收入体量在增长。望家欢 2024 年营业收入 220 亿元(高邮日报数字报 2025 年 9 月报道),乐禾食品 2024 年营业额突破 100 亿元(《农产品市场周刊》2025 年第 23 期)。
两家公司的收入放进 2.7 万亿元的团餐盘子,占比仍然很低,食材配送环节的整合才刚开始。
七、份额提不上去的四个原因
头部份额低有共同原因。一是区域属性,农产品流通的半径受运输成本和鲜活程度限制,跨区域扩张要重搭客户和货源;二是客户按年签约,团餐和配送合同一年一签,客户资源不稳定;三是资产重,冷链和冷库的投入回收周期长,扩张受资金约束;四是地方资源,食堂、市场和产地关系带有本地色彩,外来企业进入成本高。
这四条把行业切成了很多个区域市场,每个区域市场里都有本地的头部企业。
全国性企业的优势在标准、系统和资金,区域企业的优势在客户关系和本地密度。
八、不同细分的份额差别
细分的资产属性不同,头部份额也不同。冷库资产是重资产,运营商靠土地和资金形成规模,头部企业的面积占比高于冷链运输;冷链运输靠车辆和线路,社会运力可以整合,头部收入占比更低。
农产品批发市场靠区位,头部市场的交易额高但可复制性差;食材配送靠客户,合同一年一签,头部企业的份额增长最慢。
资产越重、越依赖土地的细分,头部份额越集中;越依赖客户关系和订单的细分,份额越分散。
九、农批与冷链的盈利对照
同一行业里,不同模式的毛利率差别很大。深圳市农产品集团 2024 年营业收入 56.28 亿元、毛利率约 25%;浙江东日 2024 年营业收入 7.23 亿元、毛利率 38.76%、归母净利润 1.35 亿元,在温州区域的市场份额超过 90%;厦门象屿 2024 年农产品业务营业收入超 600 亿元、毛利率 3.2%(深圳报业集团读特客户端 2025 年报道)。
区域份额高、毛利率高的公司,靠的是本地市场地位;做全国贸易的公司收入大、毛利率低,靠的是周转。
份额和盈利不是一回事,前者看规模,后者看模式。
十、经营主体在合并的迹象
行业分散,合并的动力在增强。冷链百强榜的排名多年由顺丰冷运、京东冷链、荣庆物流占据前列,头部企业靠网络和资金承接被中小公司放下的客户。
资产层面的整合更明显。冷库空置率处在高位,租金下行,持有冷库的中小运营商有出售压力,头部运营商以收购或托管的方式接手存量资产。
资本工具也在出现。物流仓储资产通过基金和不动产投资信托基金退出,把重资产从企业报表里挪出去,让扩张不再只依赖自有资金。
11、各细分的份额判断
把几个细分放在一起看,农产品流通的份额结构呈现三个特征:冷链物流和食材配送的总盘大、头部占比低;冷库资产的头部运营商份额相对高,但受土地和资金约束;农产品批发市场的头部市场规模领先,可复制性差。
份额的提升有两条路。一条是把重资产做成可复制的产品,靠标准化扩张;一条是把客户关系做成可复制的服务,靠系统承接。
对多数企业来说,先在一个区域把订单密度做起来,比在全国铺点更容易活下来。



写点看法