

流通企业的并购整合案例
一、万纬并购太古冷链的资产包
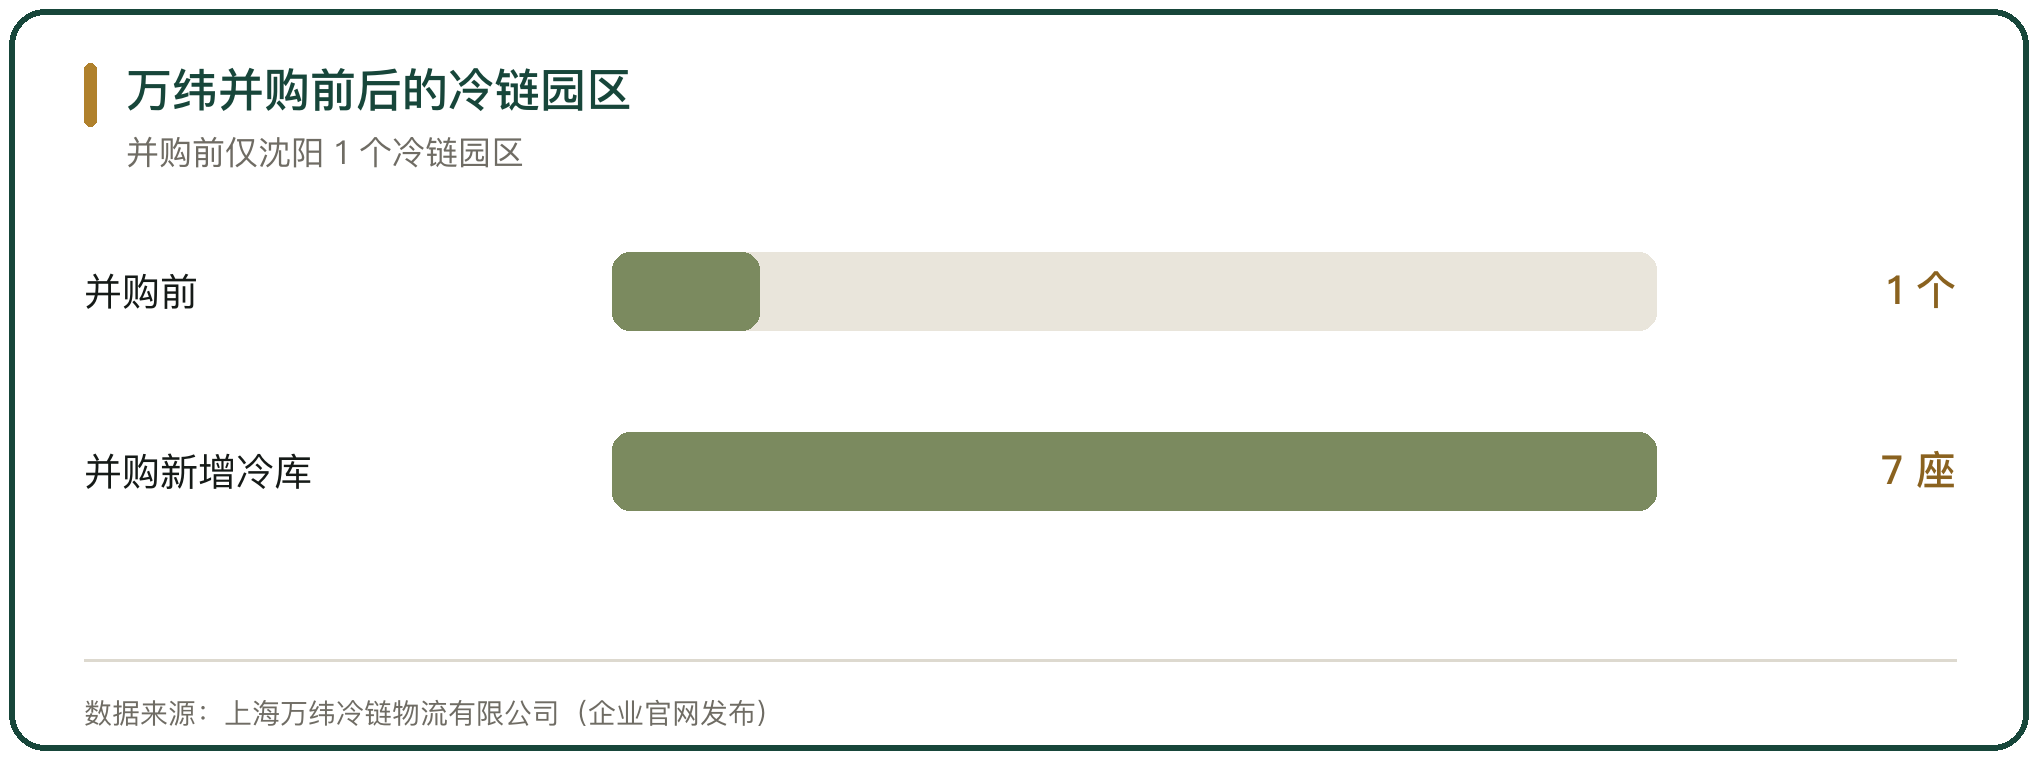
2018 年 7 月 9 日,万科物流发展有限公司与太古实业有限公司签约,并购太古实业旗下太古冷链物流资产包,涉及上海、广州、南京、成都、厦门、廊坊、宁波 7 座冷库。
这次并购补的是能力缺口。并购前万纬物流运营与在建项目约 88 个,其中冷链物流园只有沈阳 1 个;并购后公司具备全国性的仓储、干线、配送能力。
代价是整合成本。太古冷链的业绩此前连年亏损,太古集团 2017 年冷藏仓库业务全年亏损 1.71 亿港元。
二、并购后的规模变化
接盘之后,万纬冷链迅速把冷链做成主要板块。2022 年 4 月,万纬冷链以 138 万平方米规模位列全国第一,占国内高标冷库份额的 10.1%。
规模仍在扩张。截至 2025 年末,公司核心业务布局 47 个城市,运营超过 160 个物流园区,其中专业冷链物流园区超过 50 个。
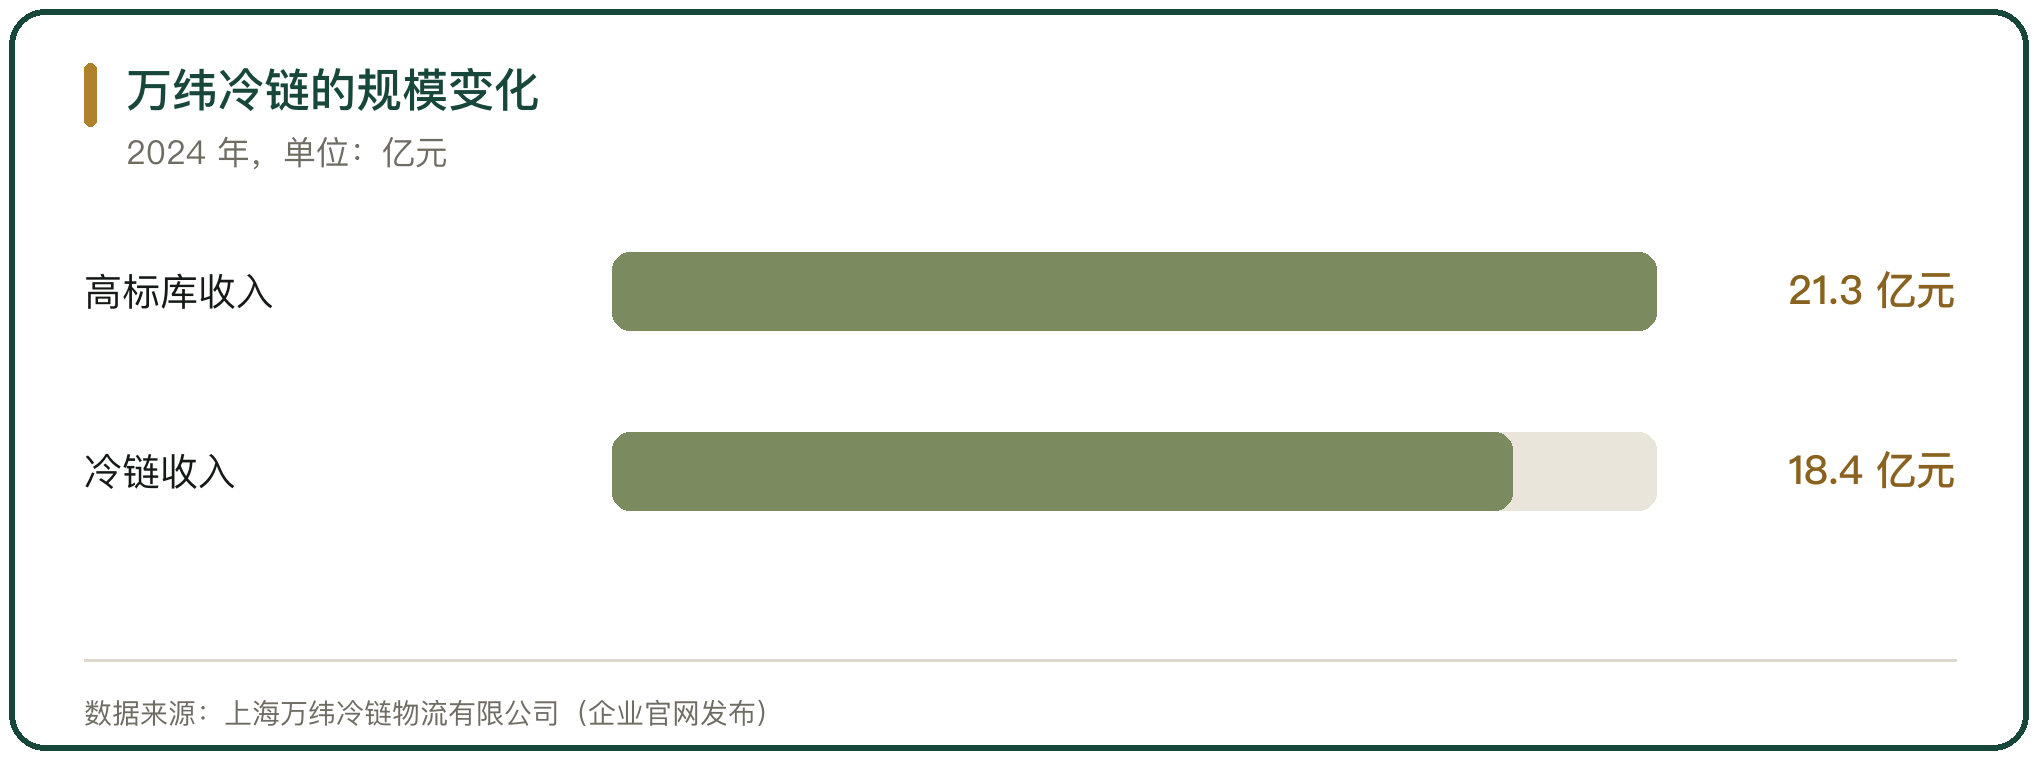
收入结构也随之上移。2024 年仓储业务总营收 39.7 亿元,其中高标库收入 21.3 亿元、冷链营业收入 18.4 亿元。
三、京东物流收购德邦
2022 年 3 月,京东物流公告以每股 13.15 元、总对价约 89.76 亿元收购德邦 66.49% 股份,这笔交易刷新了当时快递行业的并购金额纪录,同年 7 月完成交割。
收购的动机是补网络。德邦成立于 1996 年,以快运业务起家,2018 年上市,在制造业客户和大件运输上有积累。京东物流缺少一张覆盖全国的快运网络,德邦的干线与网点正好补上这一块。
交易结构里有一条被反复强调的安排,德邦保留品牌并保持独立运营,创始团队继续管理公司。
四、顺丰收购嘉里物流
2021 年 2 月,顺丰控股公告以现金约 175.55 亿港元收购嘉里物流约 51.8% 股份,要约价每股 26.08 港元。
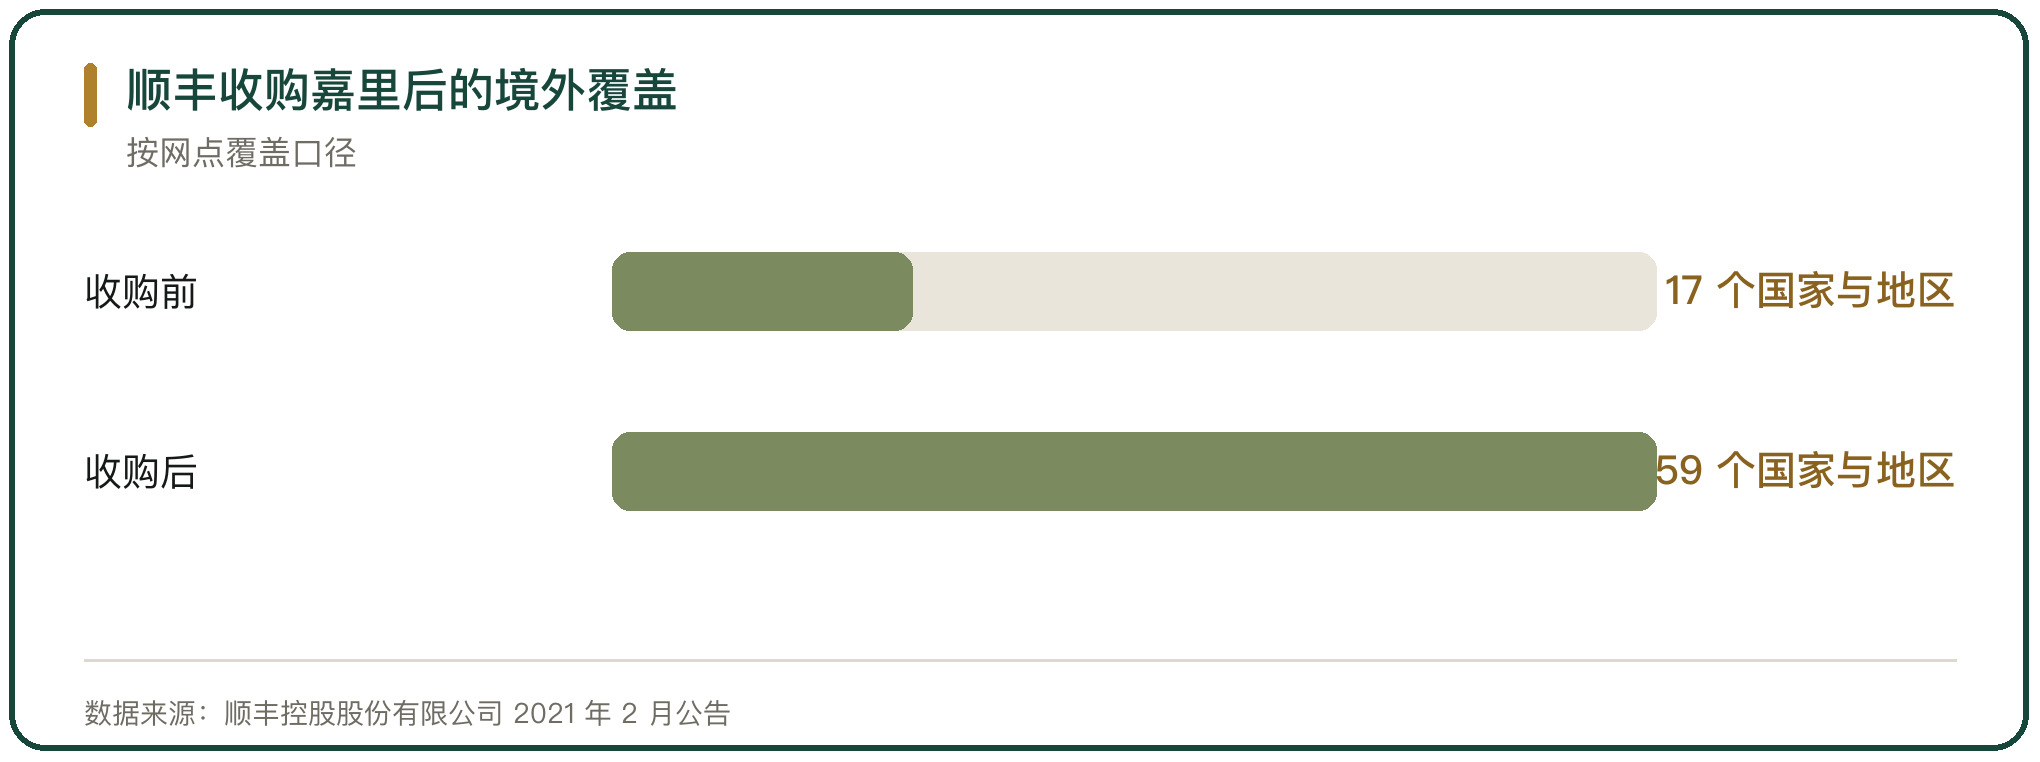
买的是国际网络。嘉里物流拥有遍布全球 50 多个国家与地区的网络,运营车队超过 1 万辆,物流设施超过 7500 万平方米。交易完成后,顺丰的全球网点从 17 个国家与地区扩展到 59 个。
并表效果立即可见。收购当年顺丰的营业收入首次进入 2000 亿元。
五、行业内的其他整合
2021 年 12 月,极兔以 68 亿元收购百世集团国内快递业务,4 个月内出现两起大额并购。2022 年 5 月,极兔与百世的网络整合基本完成,转运中心数量增至 83 个,干线数量扩大到 2200 余条。
并购也出现在细分领域。2024 年万纬物流与顺丰签署战略合作协议,在冷链仓储资源、运输、配送等方面开展合作。
交易的密度说明行业在进入整合阶段,单靠自建网络扩张的速度已经跟不上竞争节奏。
六、地方国企的整合方式
2025 年,陕西供销集团把 6 家从事农产品经营的子公司整合,组建陕西供销农产品经营有限公司,同时组建陕西供销置业有限公司,实现经营性资产的集中统一管理。
方向由政策给定。中华全国供销合作总社印发《供销合作社农产品现代流通服务网络建设高质量发展行动方案(2025-2027 年)》,提出到 2027 年培育壮大 30 家具有较强控制力和交易规模较大的骨干农产品批发市场。
国企整合更多依靠行政划转与内部重组,市场竞价的成分较少。
七、垂直体系的收放
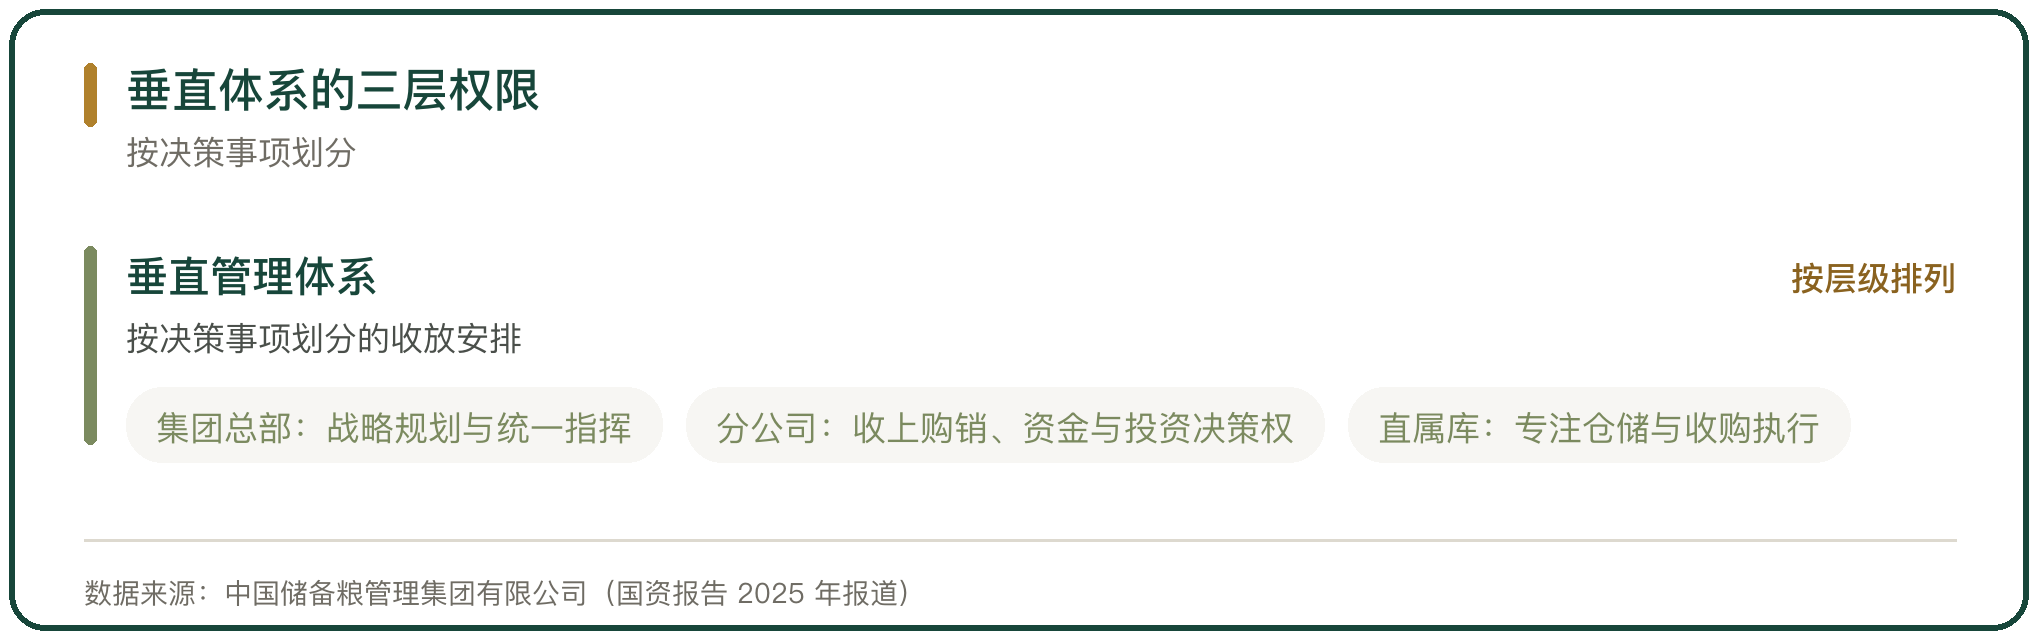
中国储备粮管理集团公司在垂直管理体系改革中,对 24 家分公司实行精准化、差异化的措施。
权限的收与放同时进行。直属库原先负责的购销、资金及投资等决策权上收到分公司;干部队伍管理、分配与激励、财务资源调度、仓储设施建设、物资采购和资产管理等权限下放到分公司,分公司转向模拟法人。
这项改革选择部分分公司先行试点,模式成熟后再向全系统推广。
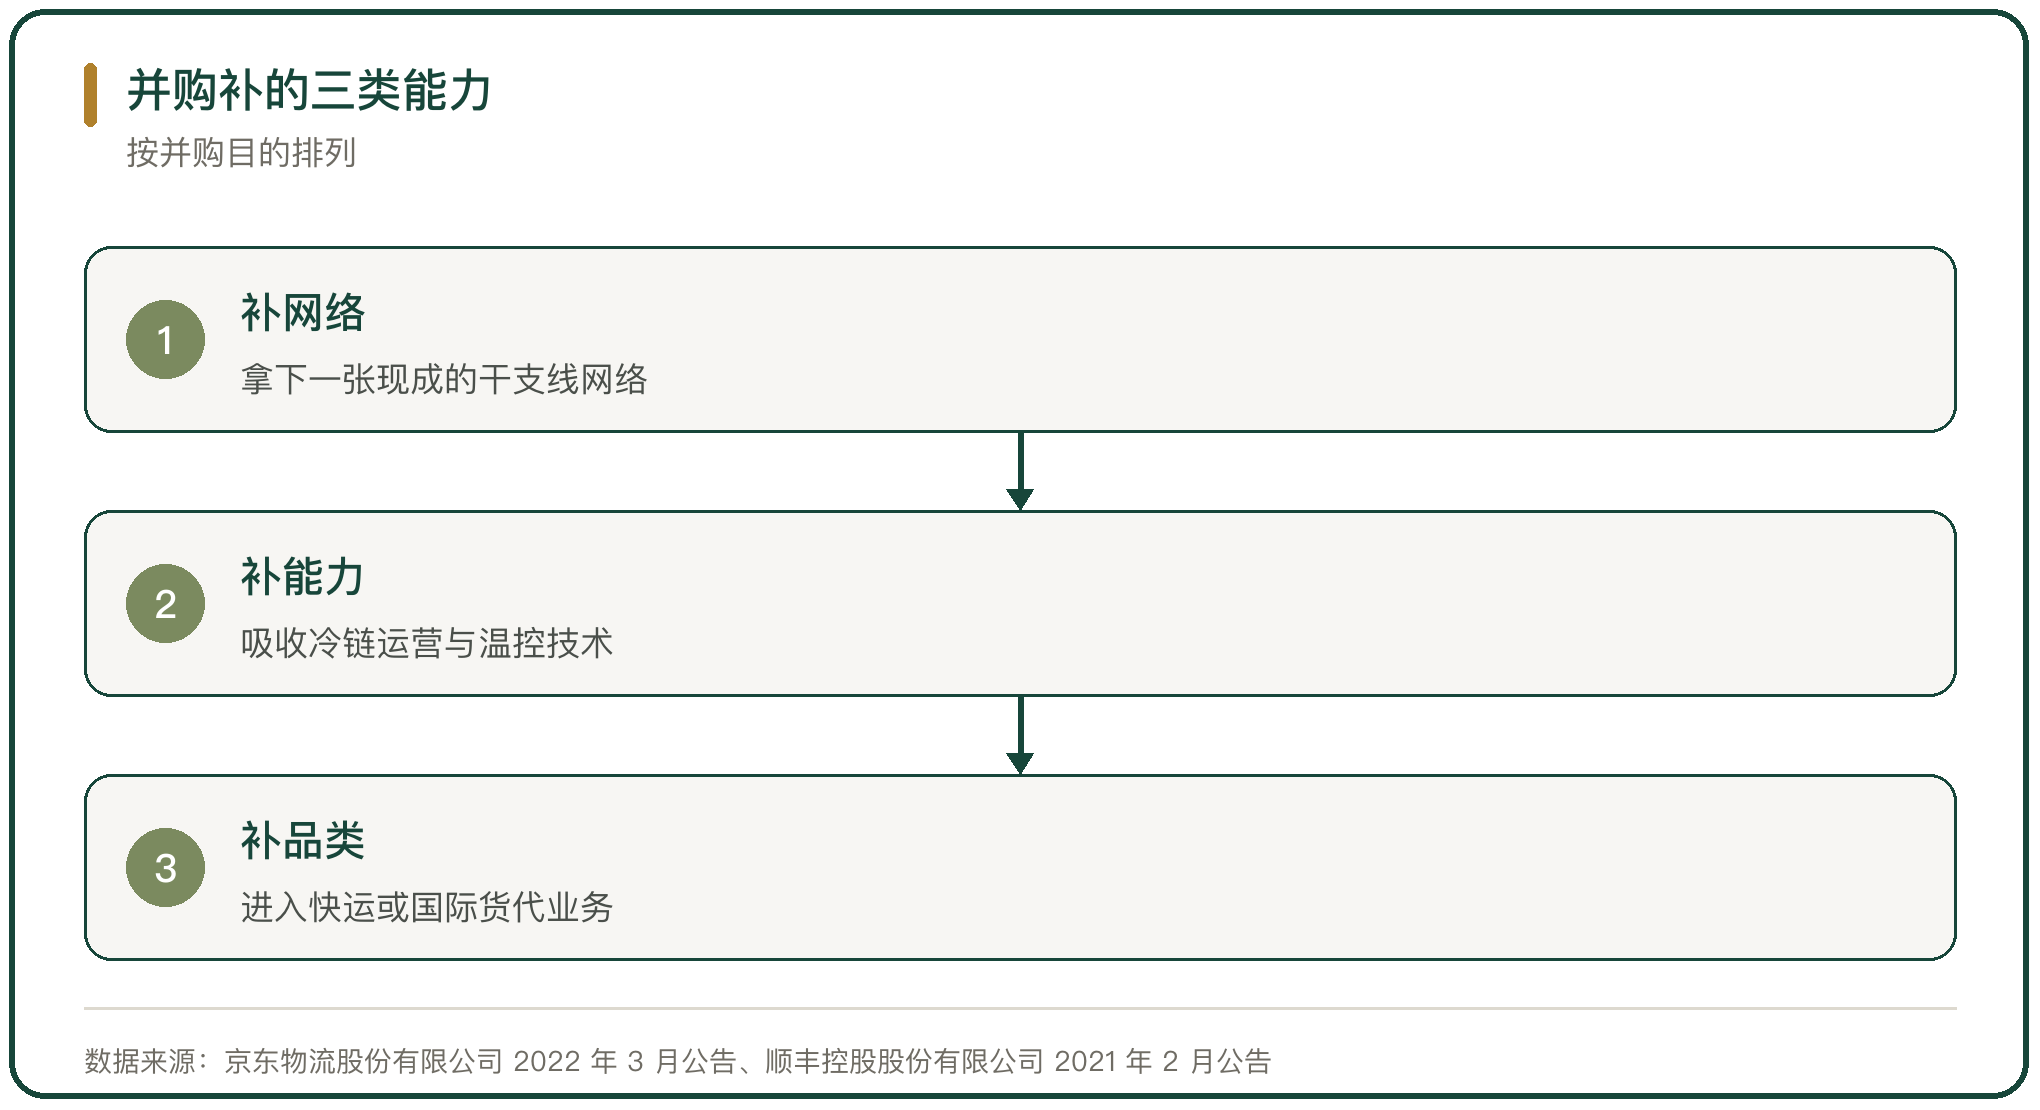
八、并购的三类动机
第一类是补网络。京东物流收购德邦,要的是一张覆盖全国的快运网络;顺丰收购嘉里,要的是国际货代与海外履约能力。
第二类是补能力。万科物流并购太古冷链,图的是冷链运营与温控技术,并购前万纬的冷链园区只有 1 个。
第三类是补规模。极兔收购百世国内快递业务,要的是件量与被整合方的转运中心,以摊薄干线成本。
三类动机对应三种整合难度,补网络相对容易,补能力最难,因为能力依附在人身上。
九、整合的难点
第一个难点是品牌与管控的取舍。京东物流保留德邦品牌并让其独立运营,换取的是交割期的平稳,代价是两套体系要长期并行。
第二个难点是文化。极兔与百世整合后出现快件延误与退回,说明网络合并的动作快于流程统一。
第三个难点是系统。两家企业的结算、分拨与考核规则不同,统一结算往往比统一品牌更慢。
十、判断
流通行业的并购集中在近 5 年,动机从买资产转向买网络与能力。万纬买太古冷链,把 7 座冷库变成全国冷链的起点;京东物流买德邦,把快运短板补齐;顺丰买嘉里,把网点铺到 59 个国家与地区。
并购解决的是规模与速度,能否形成竞争力取决于整合。判断一笔并购是否成功,要看被并购方的网络是否接进收购方,交割时的交易金额不是判据。



写点看法