

流通企业的竞争壁垒来源
关键词 竞争壁垒自营仓网期货交割资质物流地产基金一体化供应链冷库使用率
一、流通企业竞争壁垒的来源分类
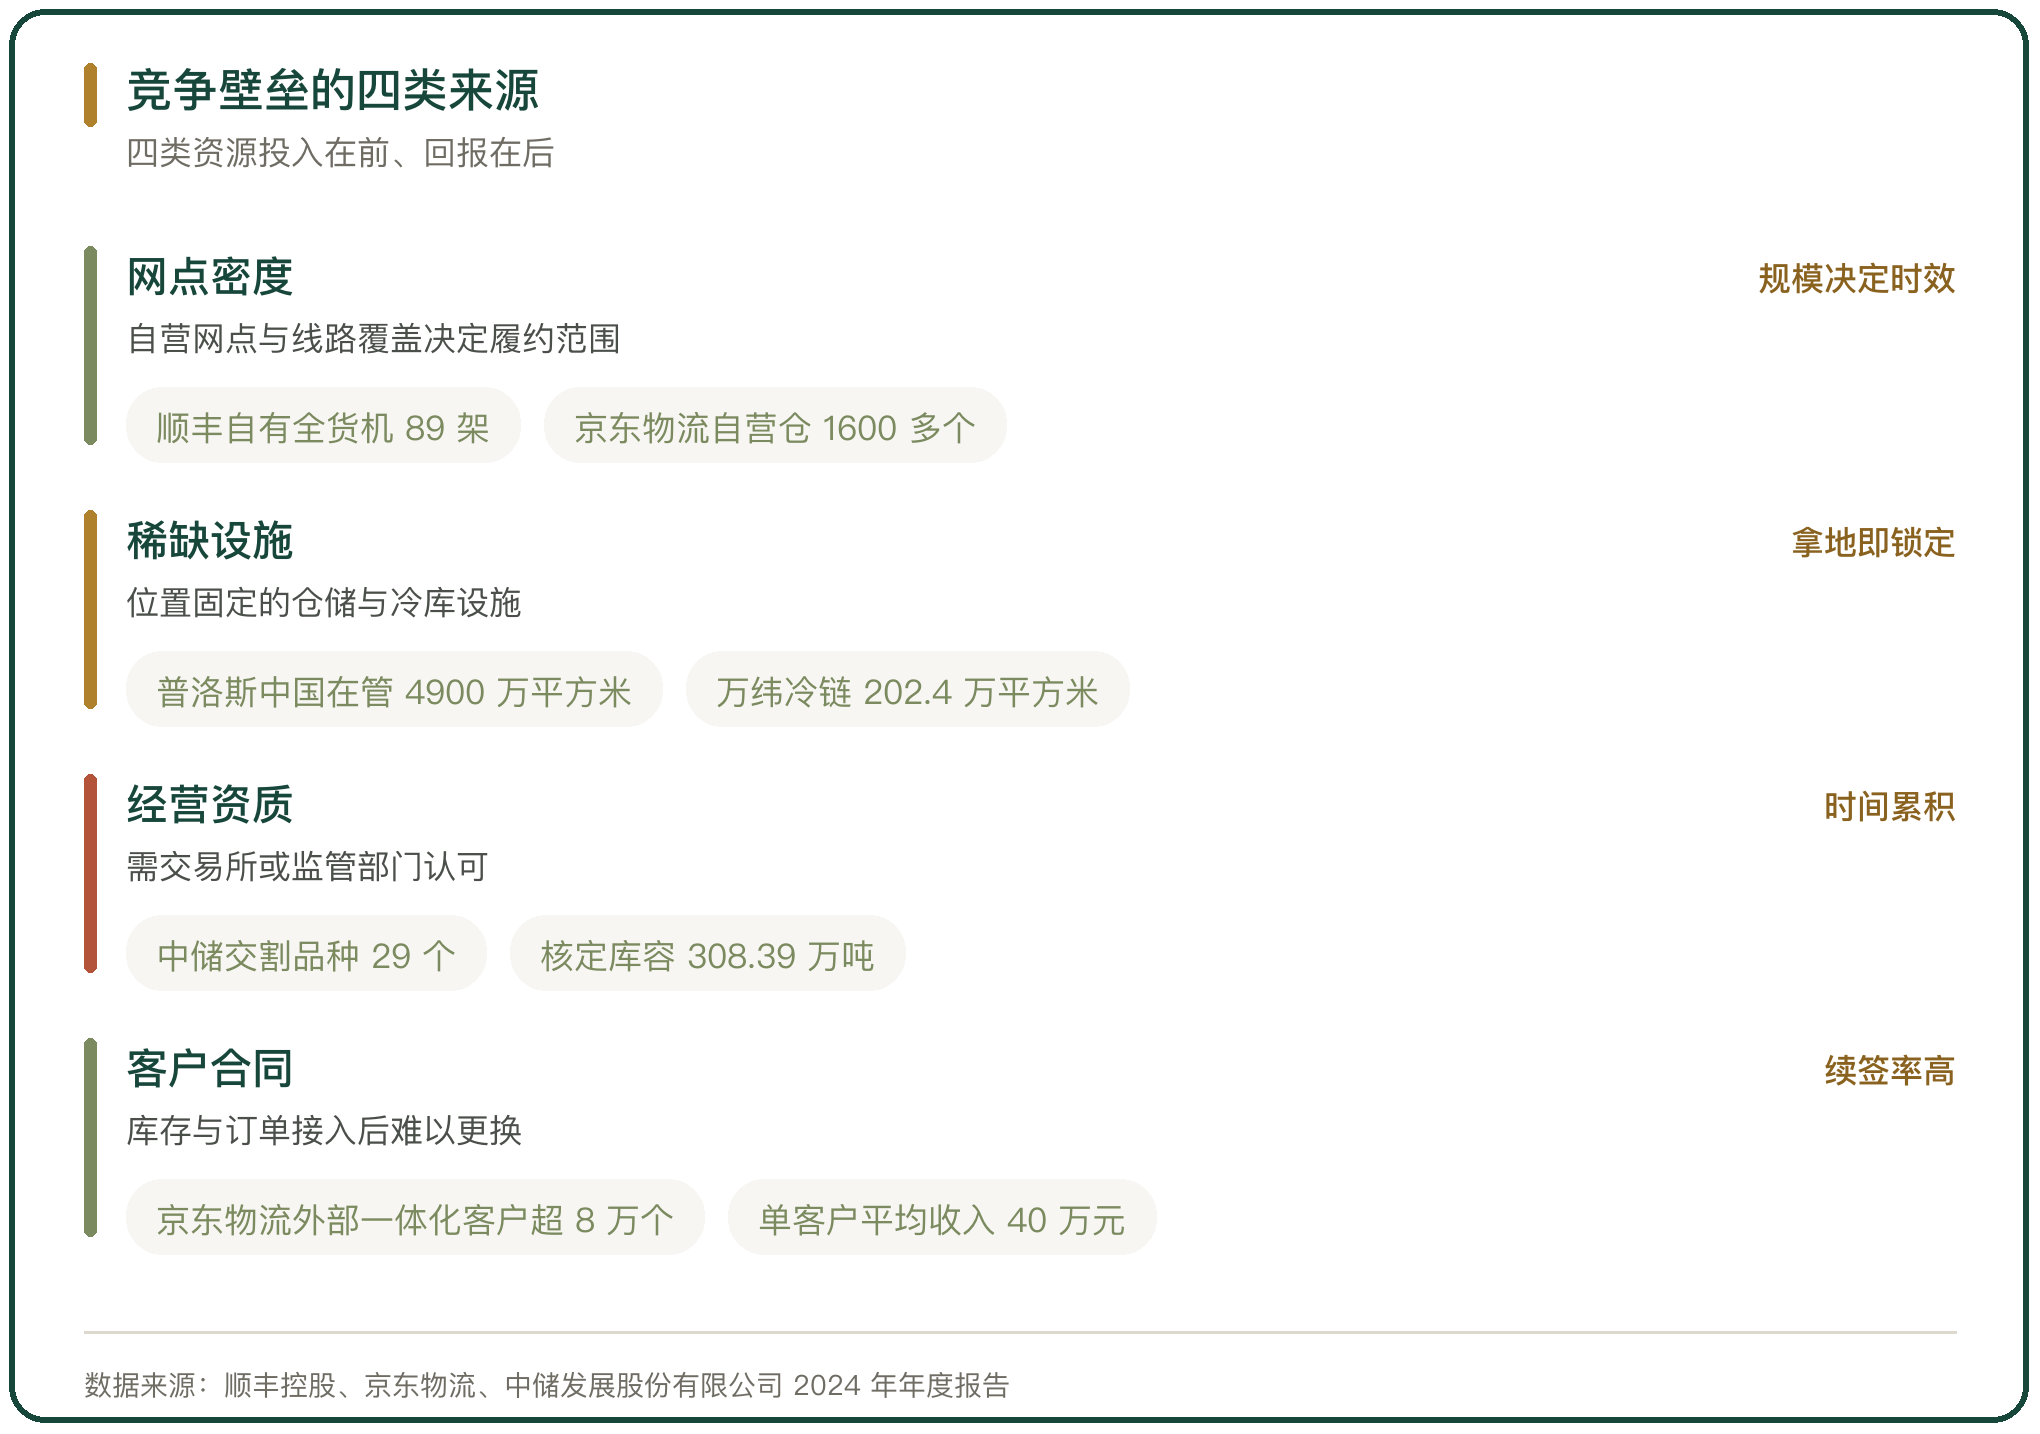
流通企业的竞争壁垒大多落在别人难以复制的资源上,很少出现在账面利润里。梳理行业里的几家头部企业,可以归出四类来源:密度高的自营网点、位置固定的仓储与冷库设施、需要交易所或监管部门认可的资质、把客户长期锁定的合同与系统对接。
四类资源的共同点是投入在前、回报在后,规模越大单位成本越低。新进入者很难靠一次投入把差距补齐。
二、顺丰控股的自有运力与时效网络
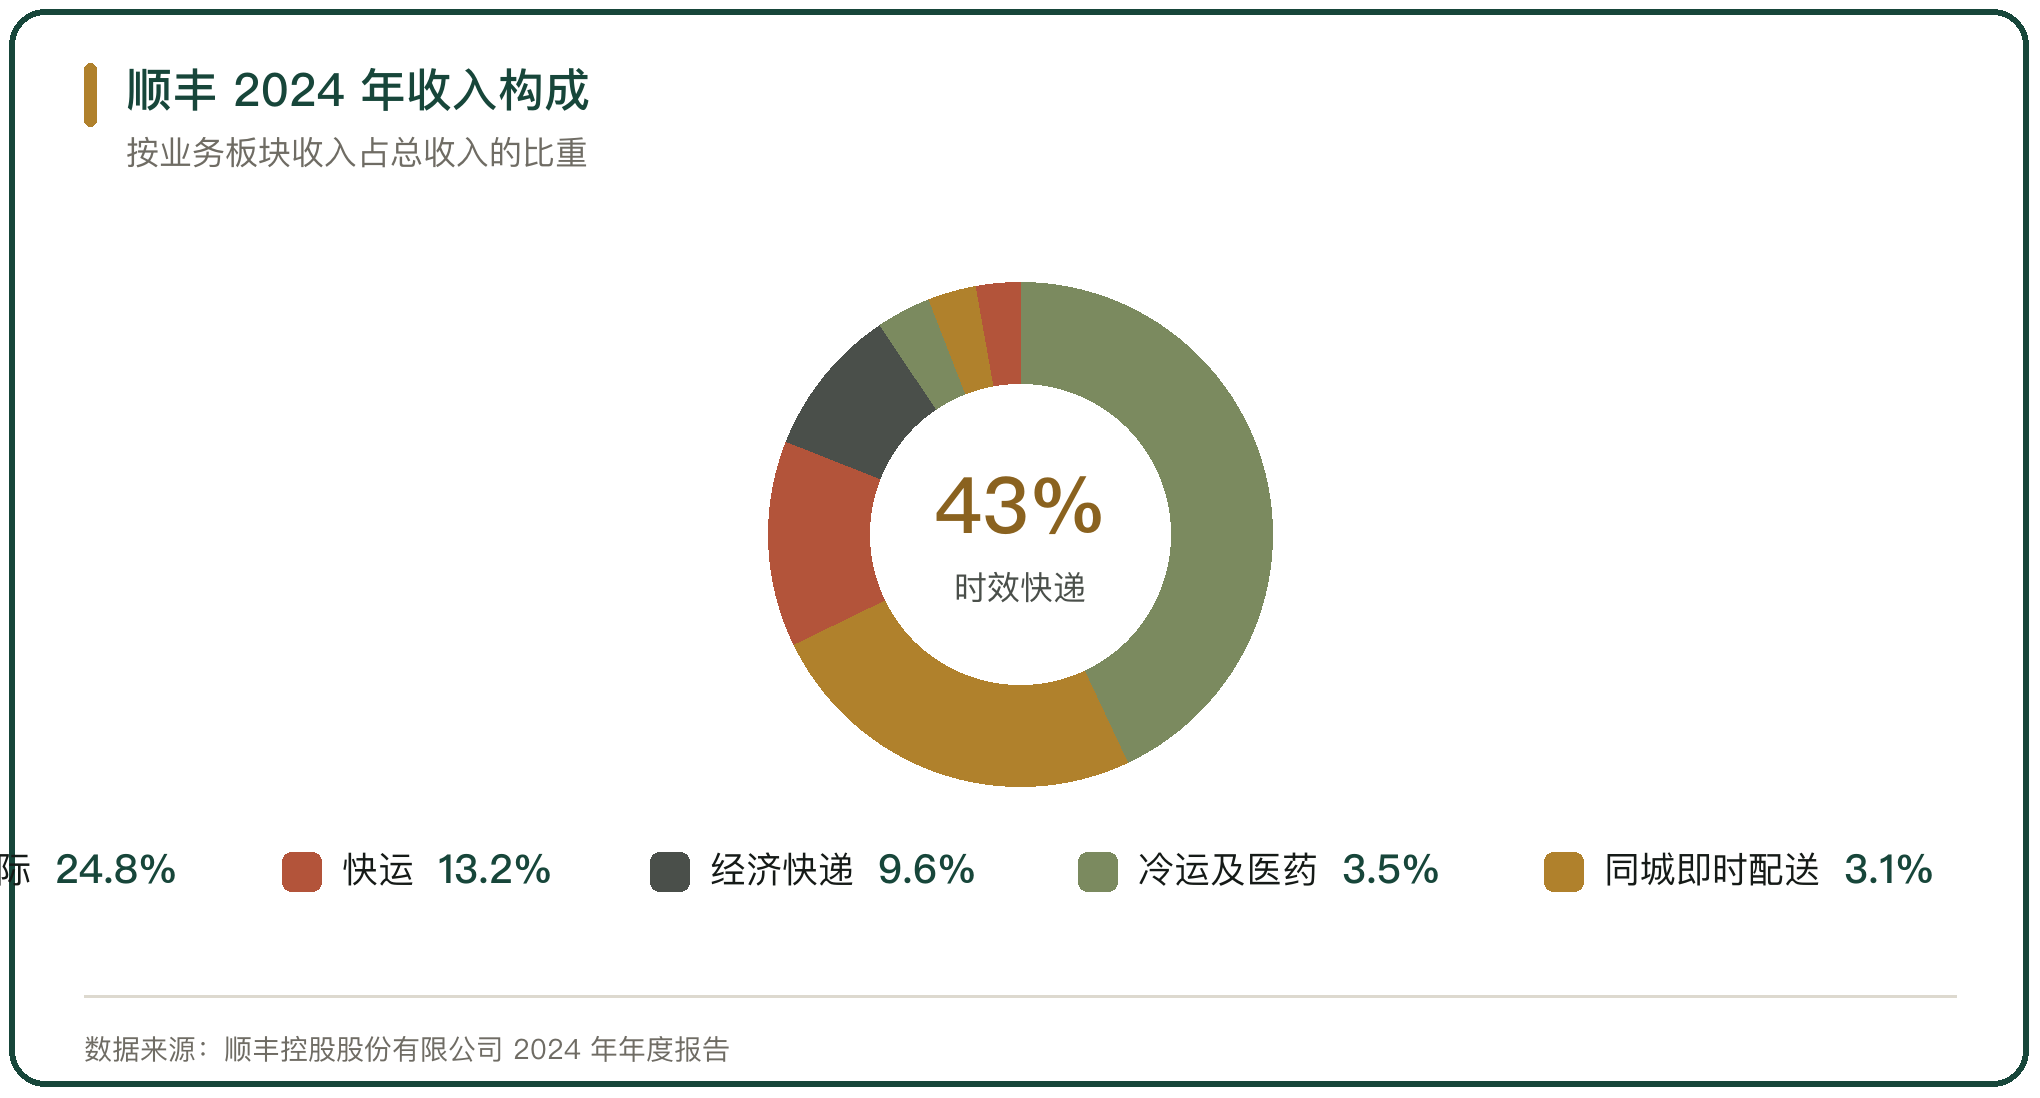
顺丰控股 2024 年营业收入 2844.2 亿元,同比增长 10.07%;归属于上市公司股东的净利润 101.7 亿元,同比增长 23.51%。支撑这组数字的是自营网络,2024 年运营全货机 110 架,其中自营全货机 89 架,鄂州花湖国际机场累计开通国内航线 55 条、国际航线 15 条。
自有运力和枢纽机场让时效件有了稳定的履约能力。2024 年时效快递收入 1222.1 亿元,同比增长 5.8%;冷运及医药业务收入 98.1 亿元,同比下降 4.9%,公司解释为部分时令生鲜农产品减产影响了生鲜寄递。
网络密度一旦形成,单票成本会随件量摊薄,后来者要复制这套网络需要同时解决飞机、航权与时刻资源。
三、京东物流的自营仓网与一体化供应链
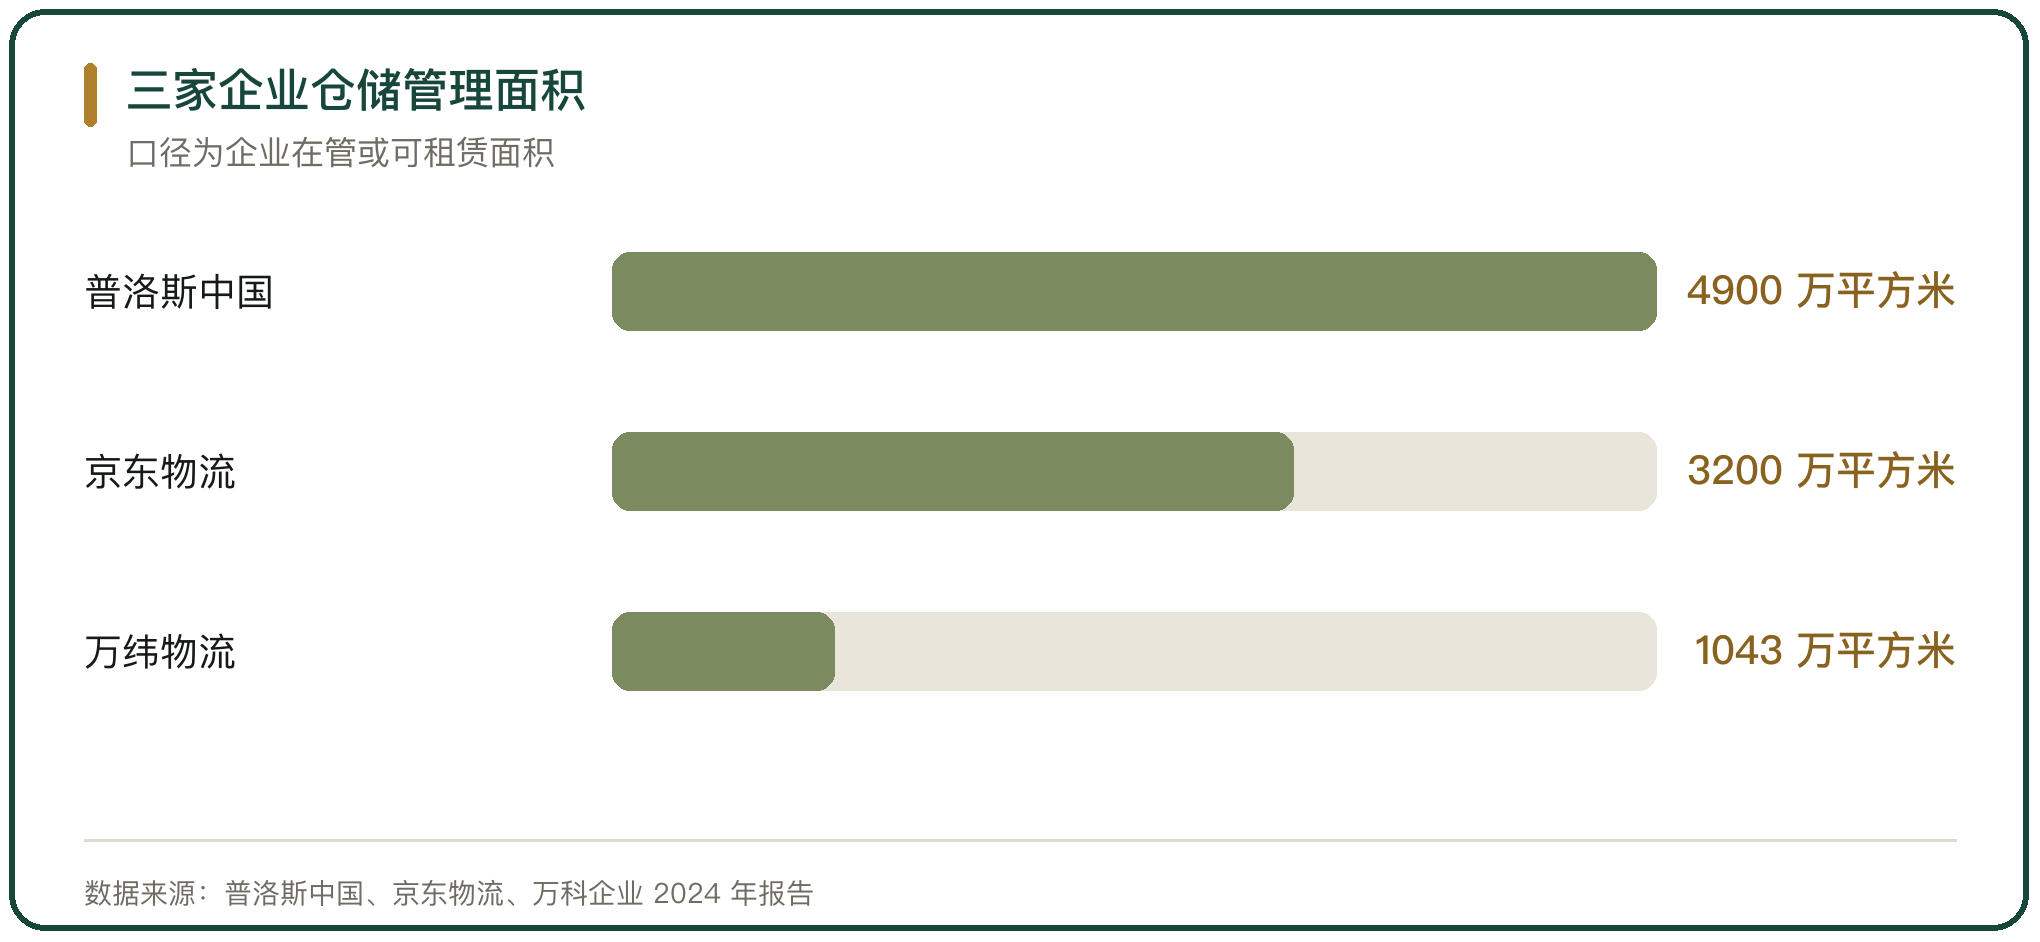
京东物流 2024 年总收入 1828.4 亿元,同比增长 9.7%,经调整净利润 79 亿元,同比增长 186.8%。截至 2024 年底,公司运营 1600 多个自营仓库,另有 2000 多个云仓,仓储网络总管理面积超过 3200 万平方米。
一体化供应链是它的收费入口。2024 年一体化供应链客户收入 874 亿元,其中外部一体化供应链客户收入 323 亿元,外部客户数量超过 8 万个,单客户平均收入 40 万元。
客户把库存、订单与退货接进同一套系统之后,更换物流商的搬迁成本很高,合同因此更容易续签。
四、中储股份的交割库资质与信用
中储发展股份有限公司 2024 年营业收入 631.44 亿元,同比减少 6.13%;归属于上市公司股东的净利润 4.03 亿元,同比减少 48.76%。与利润波动相比,它的资质更稳定:截至 2024 年末,运营期货交割仓库的单位 24 家,交割品种 29 个,核定库容及最低保障库容约 308.39 万吨,同比增长约 12%。
期货交割库要经过交易所审核,对仓储条件、单证管理和风控流程都有要求。公司同步推进中国放心库建设,把单证数字化、流程可视化、园区物联化、服务集成化、业务平台化做成一整套标准。
五、普洛斯中国的仓储规模与基金模式
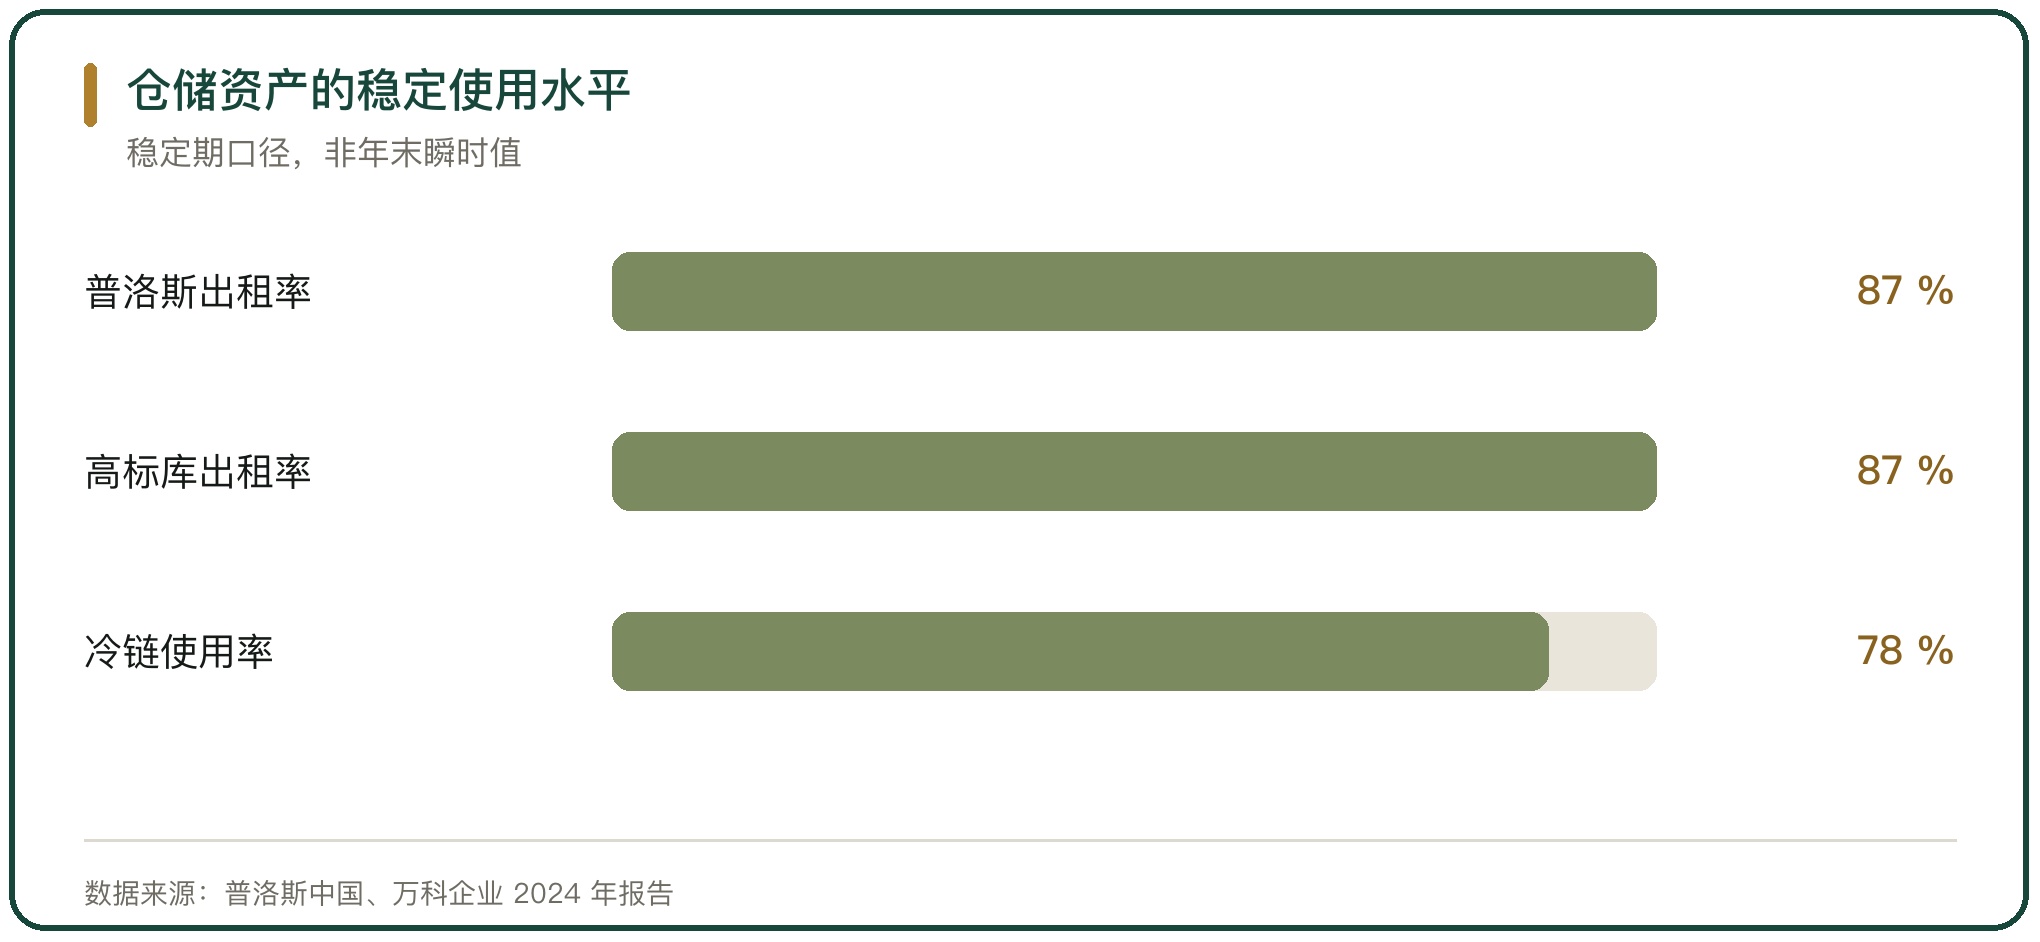
普洛斯中国在多个地区市场拥有并管理的物流及工业基础设施面积 4900 万平方米。截至 2024 年 12 月 31 日,已竣工且稳定运营的物业价值 2270 亿元,占总资产组合的 85% 以上,稳定出租率 87%;2024 年签约新租和续租面积 2900 万平方米,同比增长 12%。
它的做法是把开发与持有分开。普洛斯先开发园区,再装入收益基金长期持有,2024 年 1 月成立的普洛斯中国收益基金十二期资产管理规模 100 亿元,投资 25 个物流和商业园区资产,可出租面积超过 220 万平方米。
六、万纬物流的冷链园区与客户结构
万科企业旗下的万纬物流 2024 年物流仓储业务营业收入 39.7 亿元,其中高标库收入 21.3 亿元、冷链营业收入 18.4 亿元。核心业务布局 47 城,仓储规模超过 1000 万平方米,运营管理 50 多个专业冷链物流园,服务超过 3400 家企业。
截至报告期末,物流仓储业务累计开业项目 151 个,可租赁建筑面积 1043.1 万平方米,其中高标库 840.7 万平方米、稳定期出租率 87%,冷链可租赁建筑面积 202.4 万平方米、稳定期使用率 78%。
冷链库的使用率低于高标库,原因在于多温区运营对客户结构更敏感,客户一旦更替,空置带来的损失也更明显。
七、客户转换成本与合同期限
客户留在哪家物流商,取决于搬迁的代价。库存搬仓要停产、要重新校准系统,订单与退货接口也要重接,这些成本在实际经营里往往高过运费差额。
京东物流 2024 年外部一体化供应链客户超过 8 万个,单客户平均收入 40 万元,说明不少客户把更多环节交给了同一家。普洛斯中国服务近 3000 家客户,第三方客户调研显示 2024 年满意度提升至 96%。
八、资本结构决定的扩张节奏
仓储与冷链都是重资产,扩张速度取决于能拿到多少长期资金。普洛斯用收益基金承接已建成物业,公司自身不必长期压住全部资本;万纬物流 2024 年高标库与冷链的可租赁面积合计超过 1043 万平方米,扩张受万科集团整体资金安排的约束。
中储股份 2024 年末总资产 226.80 亿元,归属于上市公司股东的净资产 137.31 亿元,资产负债率 34.68%,扩张更多依靠既有场地的改造升级。
九、数据与结算系统形成的门槛
交易与物流的数据留存在谁的系统里,决定了谁能持续优化。京东物流 2024 年把大模型调用累计超过 6 亿次用于仓库拣选与调度;中储股份上线数智低碳物流园管理系统,所属园区分别取得 LEED 与 BREEAM 认证。
系统一旦接入客户的库存、订单与费用结算,数据可以反向用于选址、补货和报价。新进入者要拿出同等的系统能力,还要说服客户迁移既有的对接。
十、竞争壁垒的维护与松动
竞争壁垒不会自动延续。顺丰控股 2024 年冷运及医药收入同比下降 4.9%,供应链及国际分部净亏损约 13.2 亿元;中储股份 2024 年扣除非经常性损益后的净利润为负 2.81 亿元;万纬物流冷链稳定期使用率 78%,低于高标库的 87%。
壁垒能否延续,取决于资产使用效率与客户续签水平。



写点看法