

托盘金融的法律与确权问题
关键词 托盘金融动产担保确权融资租赁动产融资统一登记登记对抗
一、托盘金融的法律起点
托盘能进入金融体系,靠的是动产担保制度。托盘是可以转让、可以登记的动产,以托盘设立抵押、质押,或者以融资租赁、所有权保留的方式交易,都落在民法典的动产担保规则里。
托盘的特殊性在识别。设备有型号、车有车牌,托盘没有固定编号,同规格的外观一致,金融机构要判断一批托盘是不是同一批、归属谁,难度比大型设备大得多。
二、登记对抗规则下的确权
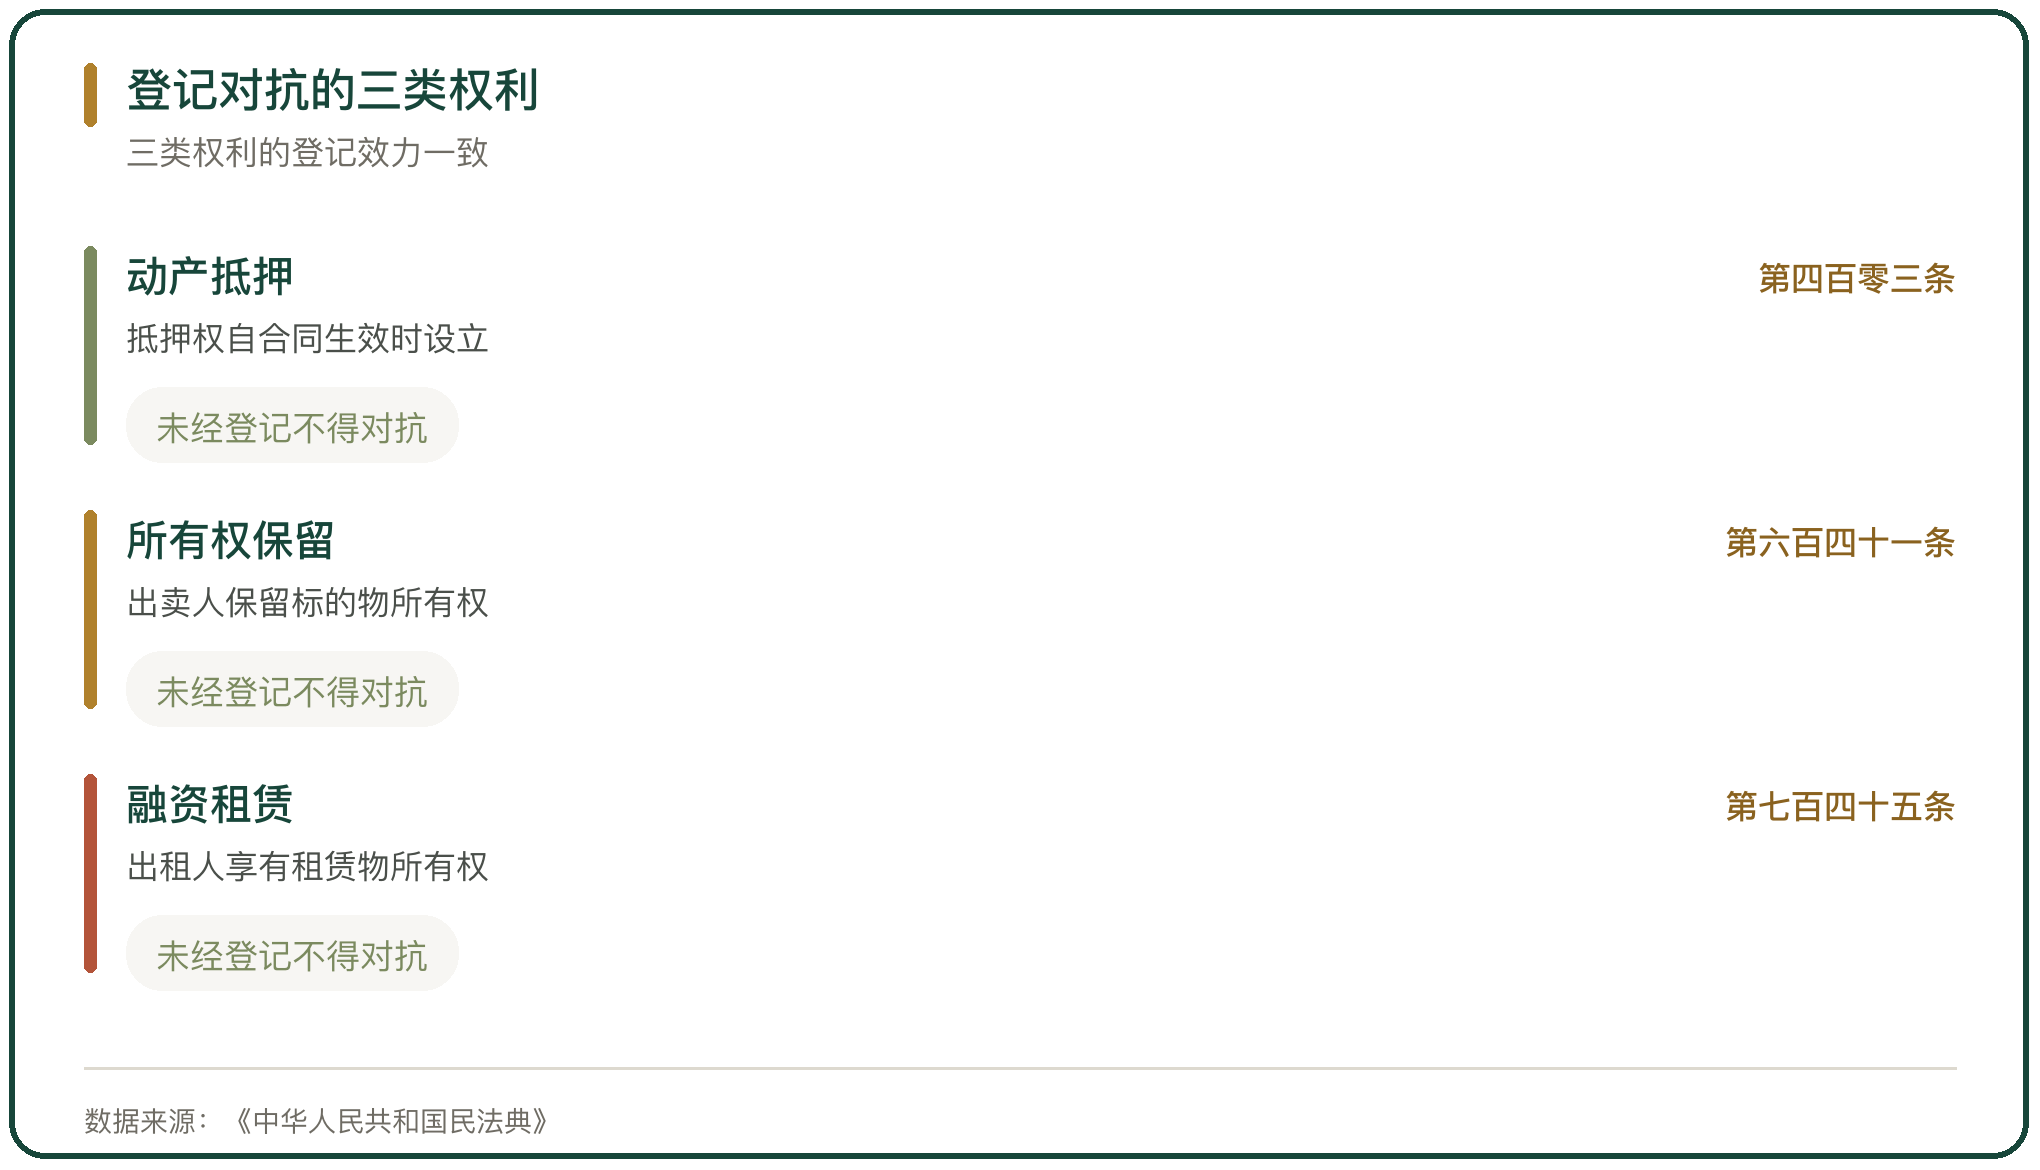
动产担保的权利靠登记来公示。民法典规定,以动产抵押的,抵押权自抵押合同生效时设立,未经登记不得对抗善意第三人;出卖人对标的物保留的所有权,未经登记不得对抗善意第三人;出租人对租赁物享有的所有权,未经登记不得对抗善意第三人(《中华人民共和国民法典》第四百零三条、第六百四十一条、第七百四十五条)。
三条规则指向同一种做法。动产上为融资设定的担保性权利,全部以登记作为公示方法;同一动产上多个权利竞存时,拍卖、变卖所得价款按登记时间确定优先顺序(《中华人民共和国民法典》)。
三、担保财产的特定化要求
担保财产要能被识别出来。动产和权利担保统一登记办法要求,当事人对担保财产进行概括性描述的,应当能够合理识别担保财产;登记由当事人自主办理,对登记内容的真实性、完整性和合法性负责,征信中心不做实质审查(中国人民银行《动产和权利担保统一登记办法》)。
托盘的识别难度就在这条上。担保物描述写“若干片塑料托盘、规格 1.2 米 × 1 米、存放于某仓库”,能合理识别的前提是这批托盘有唯一标识、有可核的台账;没有标识,描述就只能停在数量和规格上。
四、概括描述与合理识别的边界
概括描述和合理识别之间有一条界线。司法解释规定,当事人在动产和权利担保合同中对担保财产进行概括描述,该描述能够合理识别担保财产的,人民法院应当认定担保成立(《最高人民法院关于适用〈中华人民共和国民法典〉有关担保制度的解释》第五十三条)。
这条界线落在证据上。托盘有编码、有出入库记录、有现场照片时,概括描述可以被认为能合理识别;只有总数和存放地点、拿不出流转记录时,同一批托盘在几家机构分别登记,谁也无法证明指向同一批货。
五、融资租赁的所有权登记
融资租赁是托盘金融化的主要入口,确权要靠登记。融资租赁合同由出租人根据承租人对出卖人、租赁物的选择购买租赁物提供给承租人使用,出租人对租赁物享有所有权;融资租赁纳入动产和权利担保统一登记范围(中国人民银行《动产和权利担保统一登记办法》)。
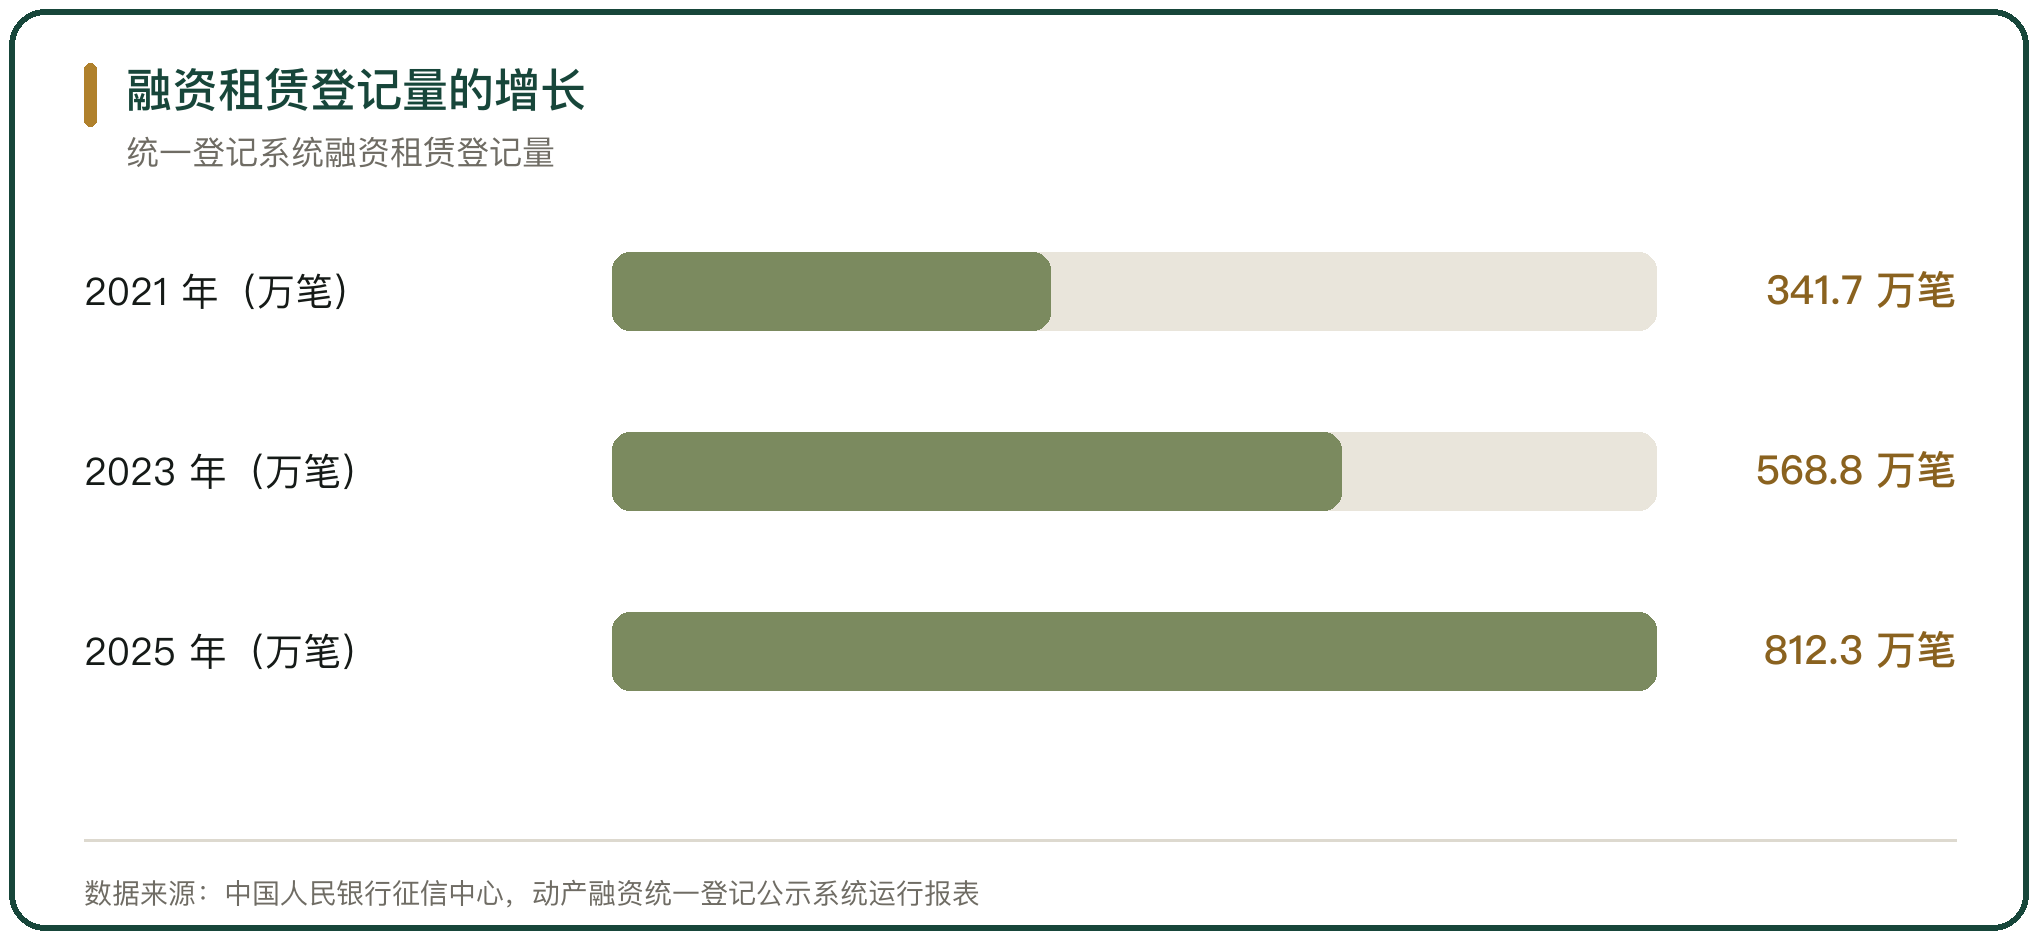
登记量说明这条路的规模。2025 年动产融资统一登记公示系统的融资租赁登记为 812.3 万笔,查询量为 5583.8 万笔(中国人民银行征信中心,动产融资统一登记公示系统运行报表)。
六、重复质押与善意取得
同一批托盘被重复质押,是确权不清的直接后果。承租人或出质人把不属于自己的托盘抵押给第三方,第三方能不能善意取得,取决于它有没有尽到审查义务。
司法实践给出了边界。北京金融法院的一起案件中,A 公司把融资租赁取得的工程车抵押给 C 银行申请贷款,B 租赁公司已在车辆显著位置安装所有权标识牌并在融资租赁登记公示系统完成登记,C 银行未对权属尽到审查义务,法院认定其不能善意取得案涉抵押权,驳回其诉讼请求(北京金融法院,金融案鉴)。
七、执行异议中的权属认定
托盘被卷入强制执行时,权属登记的时间决定结果。融资租赁公司虽然与承租人约定保留所有权,但登记时间晚于法院查封时间的,不能排除强制执行。
这一规则有直接的裁判案例。2025 年度民商事审判典型案例中,某融资租赁公司 2022 年 3 月 3 日就案涉租赁物办理初始登记,法院 2022 年 2 月 16 日已扣押案涉租赁物,登记时间晚于查封时间,法院认为所有权未经登记不能对抗善意第三人,该融资租赁公司不能阻却人民法院强制执行(2025 年度民商事审判典型案例,沈某诉某融资租赁公司执行异议之诉案)。
八、收益权质押的登记路径
托盘金融的现金流也能做担保。把托盘租赁的租金收益权质押给出资方,是托盘融资的常见增信方式,质押的是权利而不是载具本身。
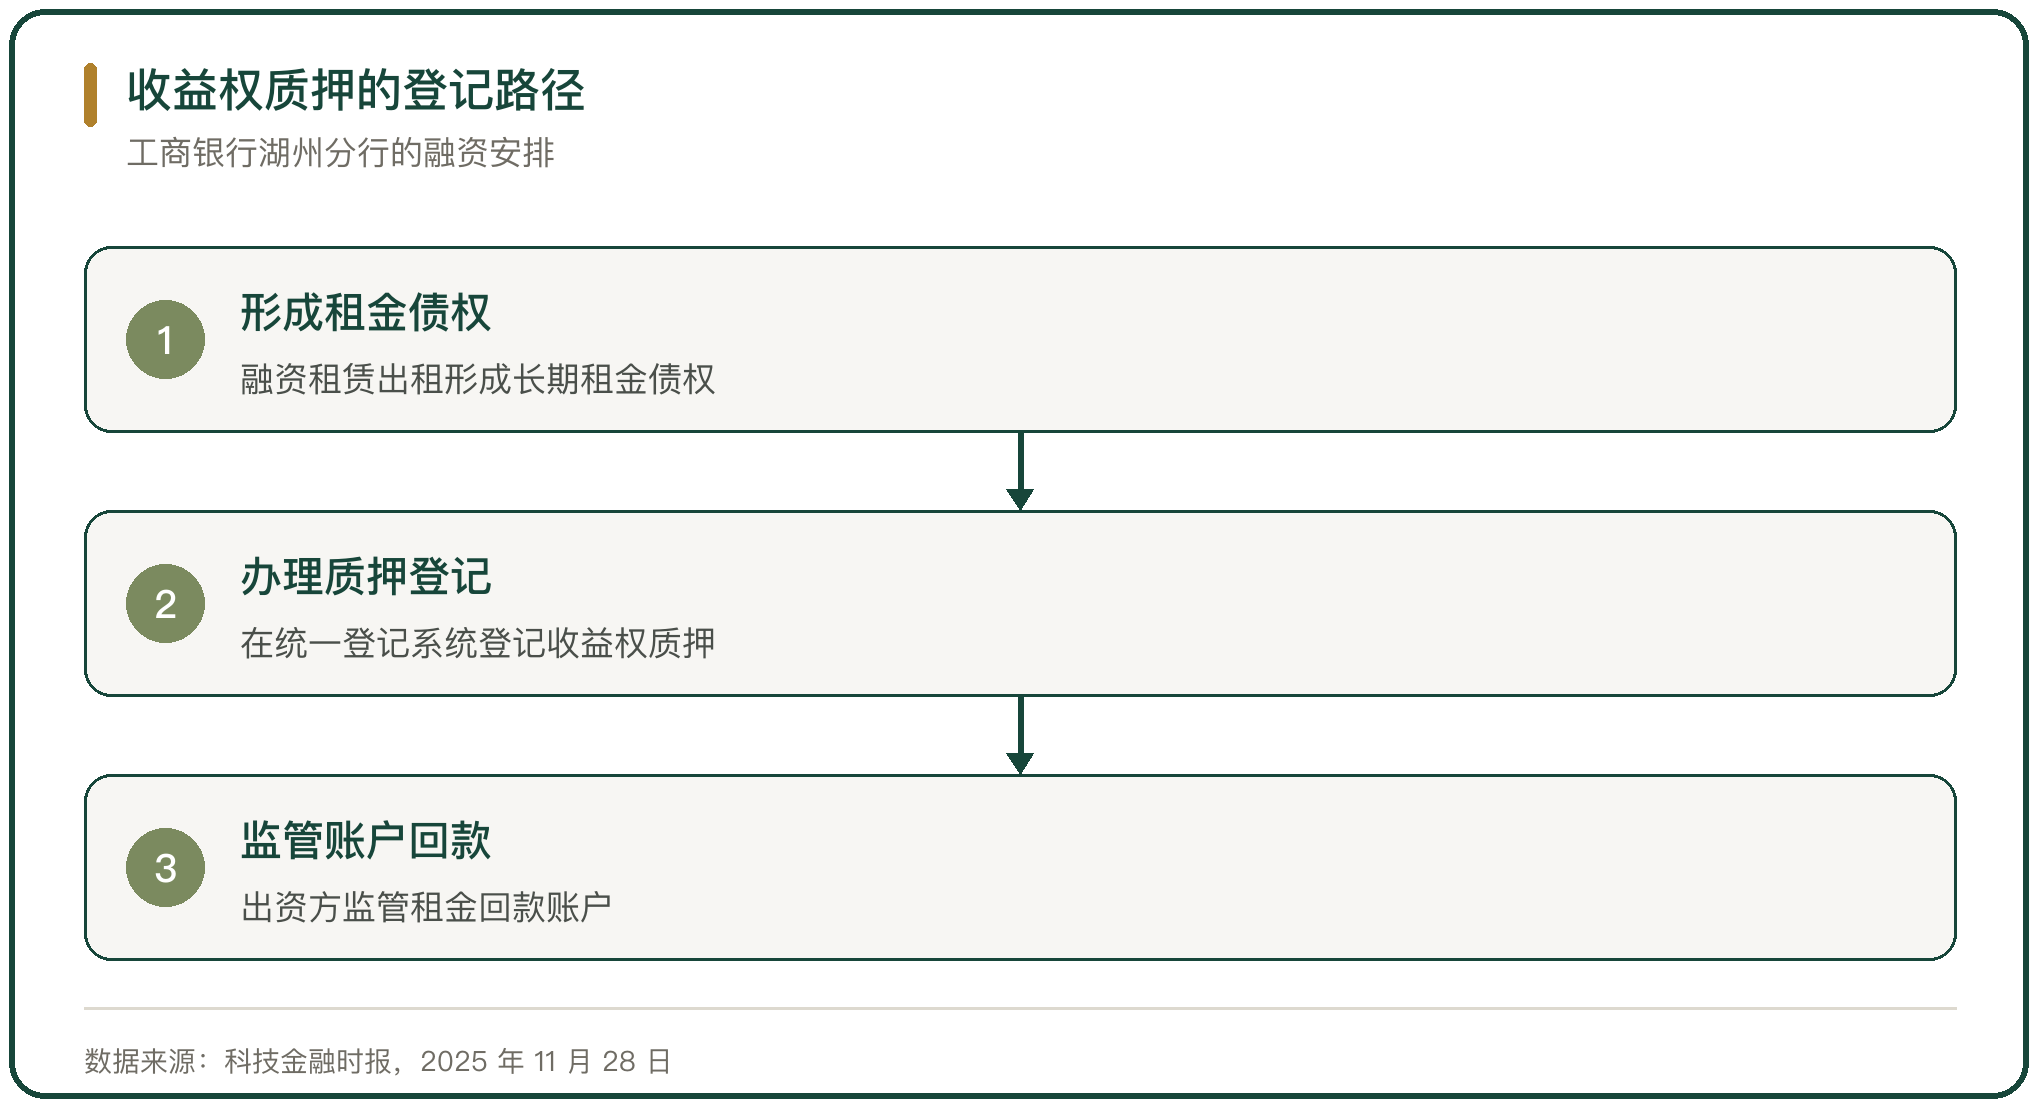
这条路已经有落地案例。工商银行湖州分行为一家融资租赁公司发放 700 余万元贷款,该融资租赁公司以融资租赁形式出租生产设备形成长期租赁债权,基于该债权产生的现金流,通过中国人民银行征信中心动产融资统一登记公示系统将租金收益权质押给工商银行(科技金融时报,2025 年 11 月 28 日)。
九、生产性生物资产的租赁物参照
动产担保的规则在向更多资产延伸,参照意义在于确权方式。农业领域的生产性生物资产开始被纳入租赁物,中国人民银行办公厅等部门联合印发通知,支持金融租赁公司将符合要求的现代农业设施和畜禽活体等生产性生物资产作为适格租赁物(中国人民银行办公厅、农业农村部办公厅、金融监管总局办公厅,2025 年 12 月 26 日)。
两类资产的确权手段是相通的。律师在实务中提示,动产租赁物除了在中登网办理融资租赁权属登记,还要在合同中对租赁物作清晰描述,通过电子耳标、芯片等方式将特定资产与租赁清单一一对应(先河律师事务所律师白逸民,中国经营报)。托盘的确权要走的是同一条路,靠标识和清单把担保物锁定到具体个体。
十、判断托盘确权安排的口径
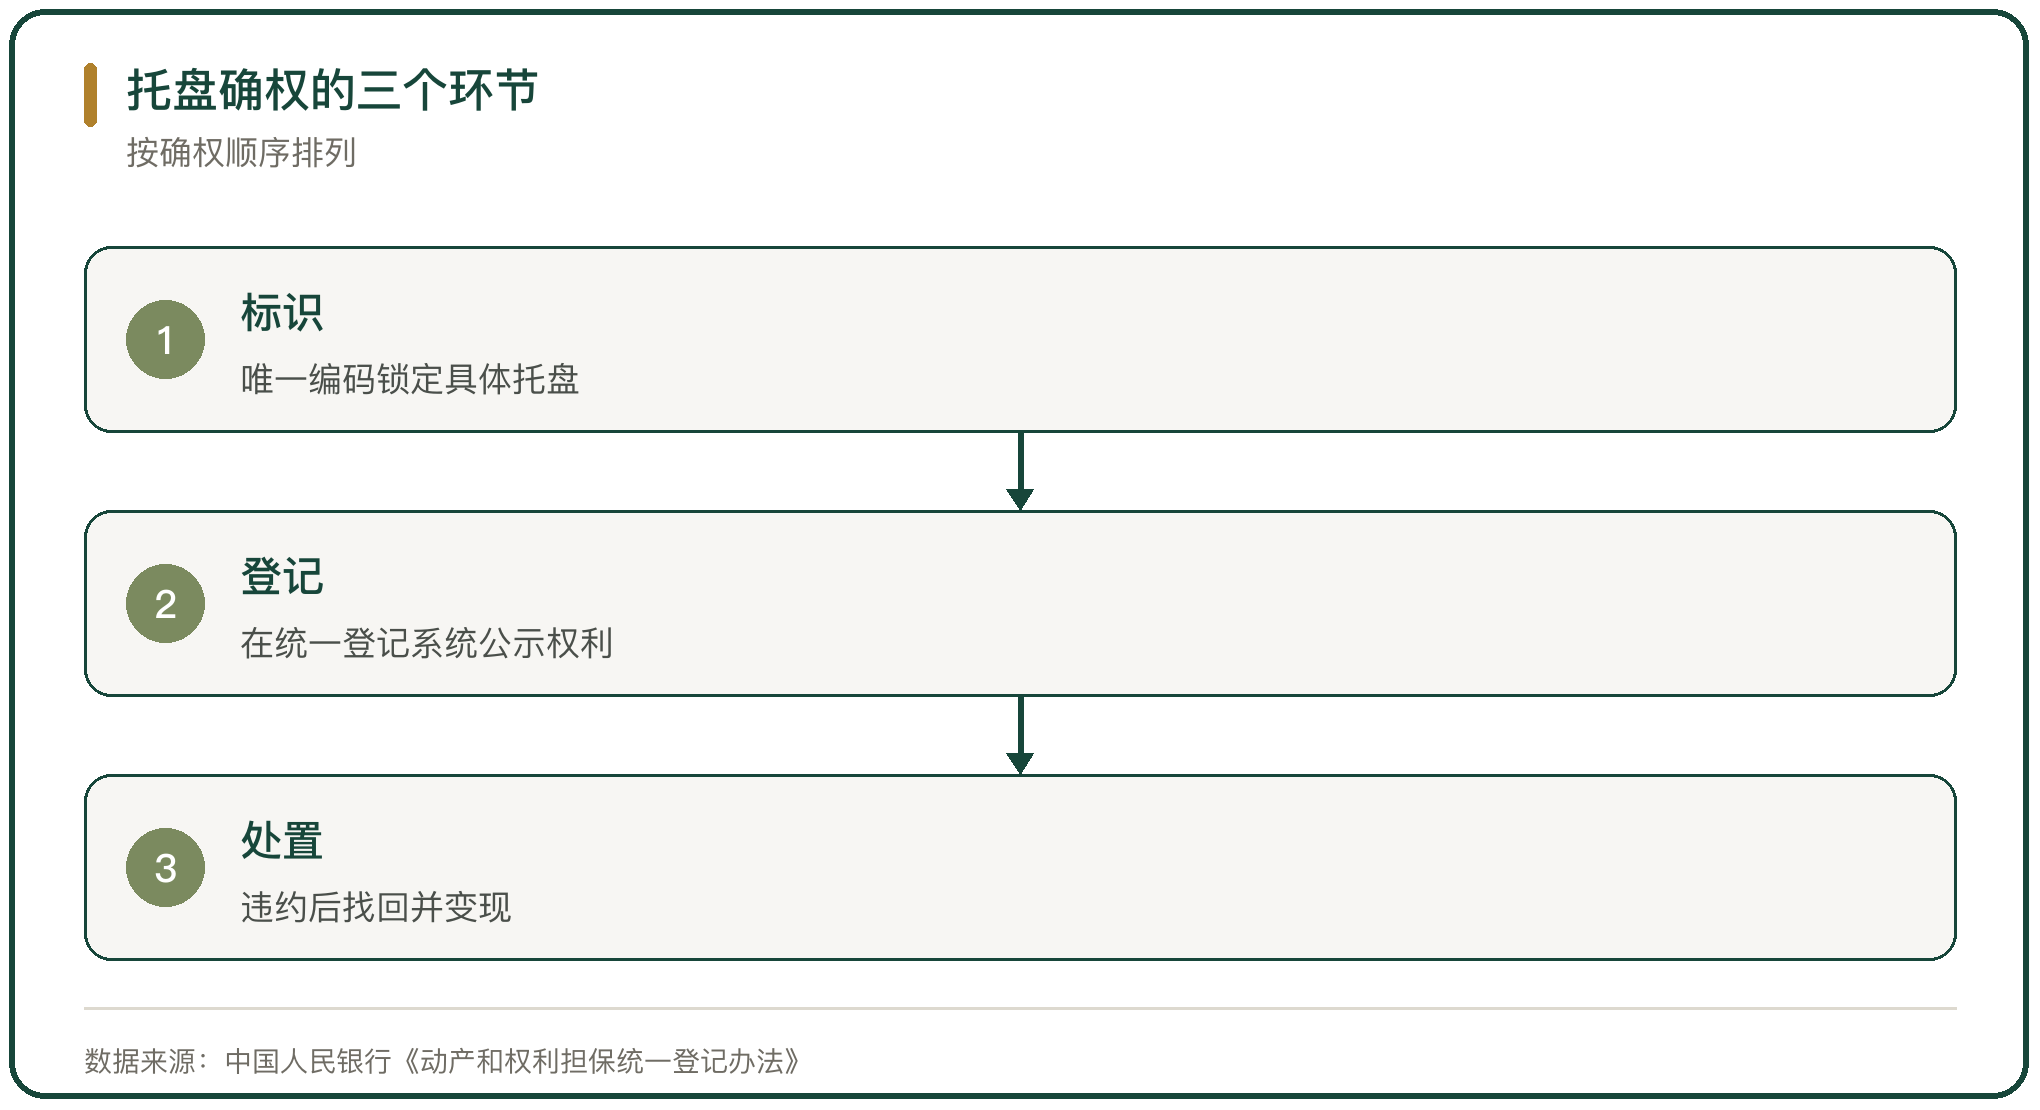
判断托盘的金融确权安排是否可靠,看 3 个口径:登记时间,权利有没有在先登记、时间是否早于可能的查封;特定化程度,托盘有没有唯一标识和可核的流转台账;处置路径,违约时托盘能不能被找到、收回和变现。
三个口径对应三道风险。登记时间决定优先顺位,特定化程度决定能不能对抗重复质押,处置路径决定出资方的实际受偿。三者缺一,托盘融资就退回到凭主体信用授信。



写点看法