

汇率波动对进口成本的影响
关键词 汇率风险外汇套期保值到港完税成本大豆进口均价关税配额实需原则
一、汇率进入进口成本的两条价
进口成本由外币价与本币汇率共同决定。同一批货的外币报价不变,结算日汇率变化,折算成人民币的采购成本就随之变化。
传导路径按结算方式分两条。以美元计价的合同在购汇付款时按当日汇率折算,汇率上升推高成本;采用人民币计价或本币结算的合同把汇率风险留在境外,但报价通常包含对方的汇兑成本。
进口商的应对方式分两类,一类是用金融工具锁定汇率,一类是调整结算币种与付款时间。
二、汇率折算到到港成本的算法
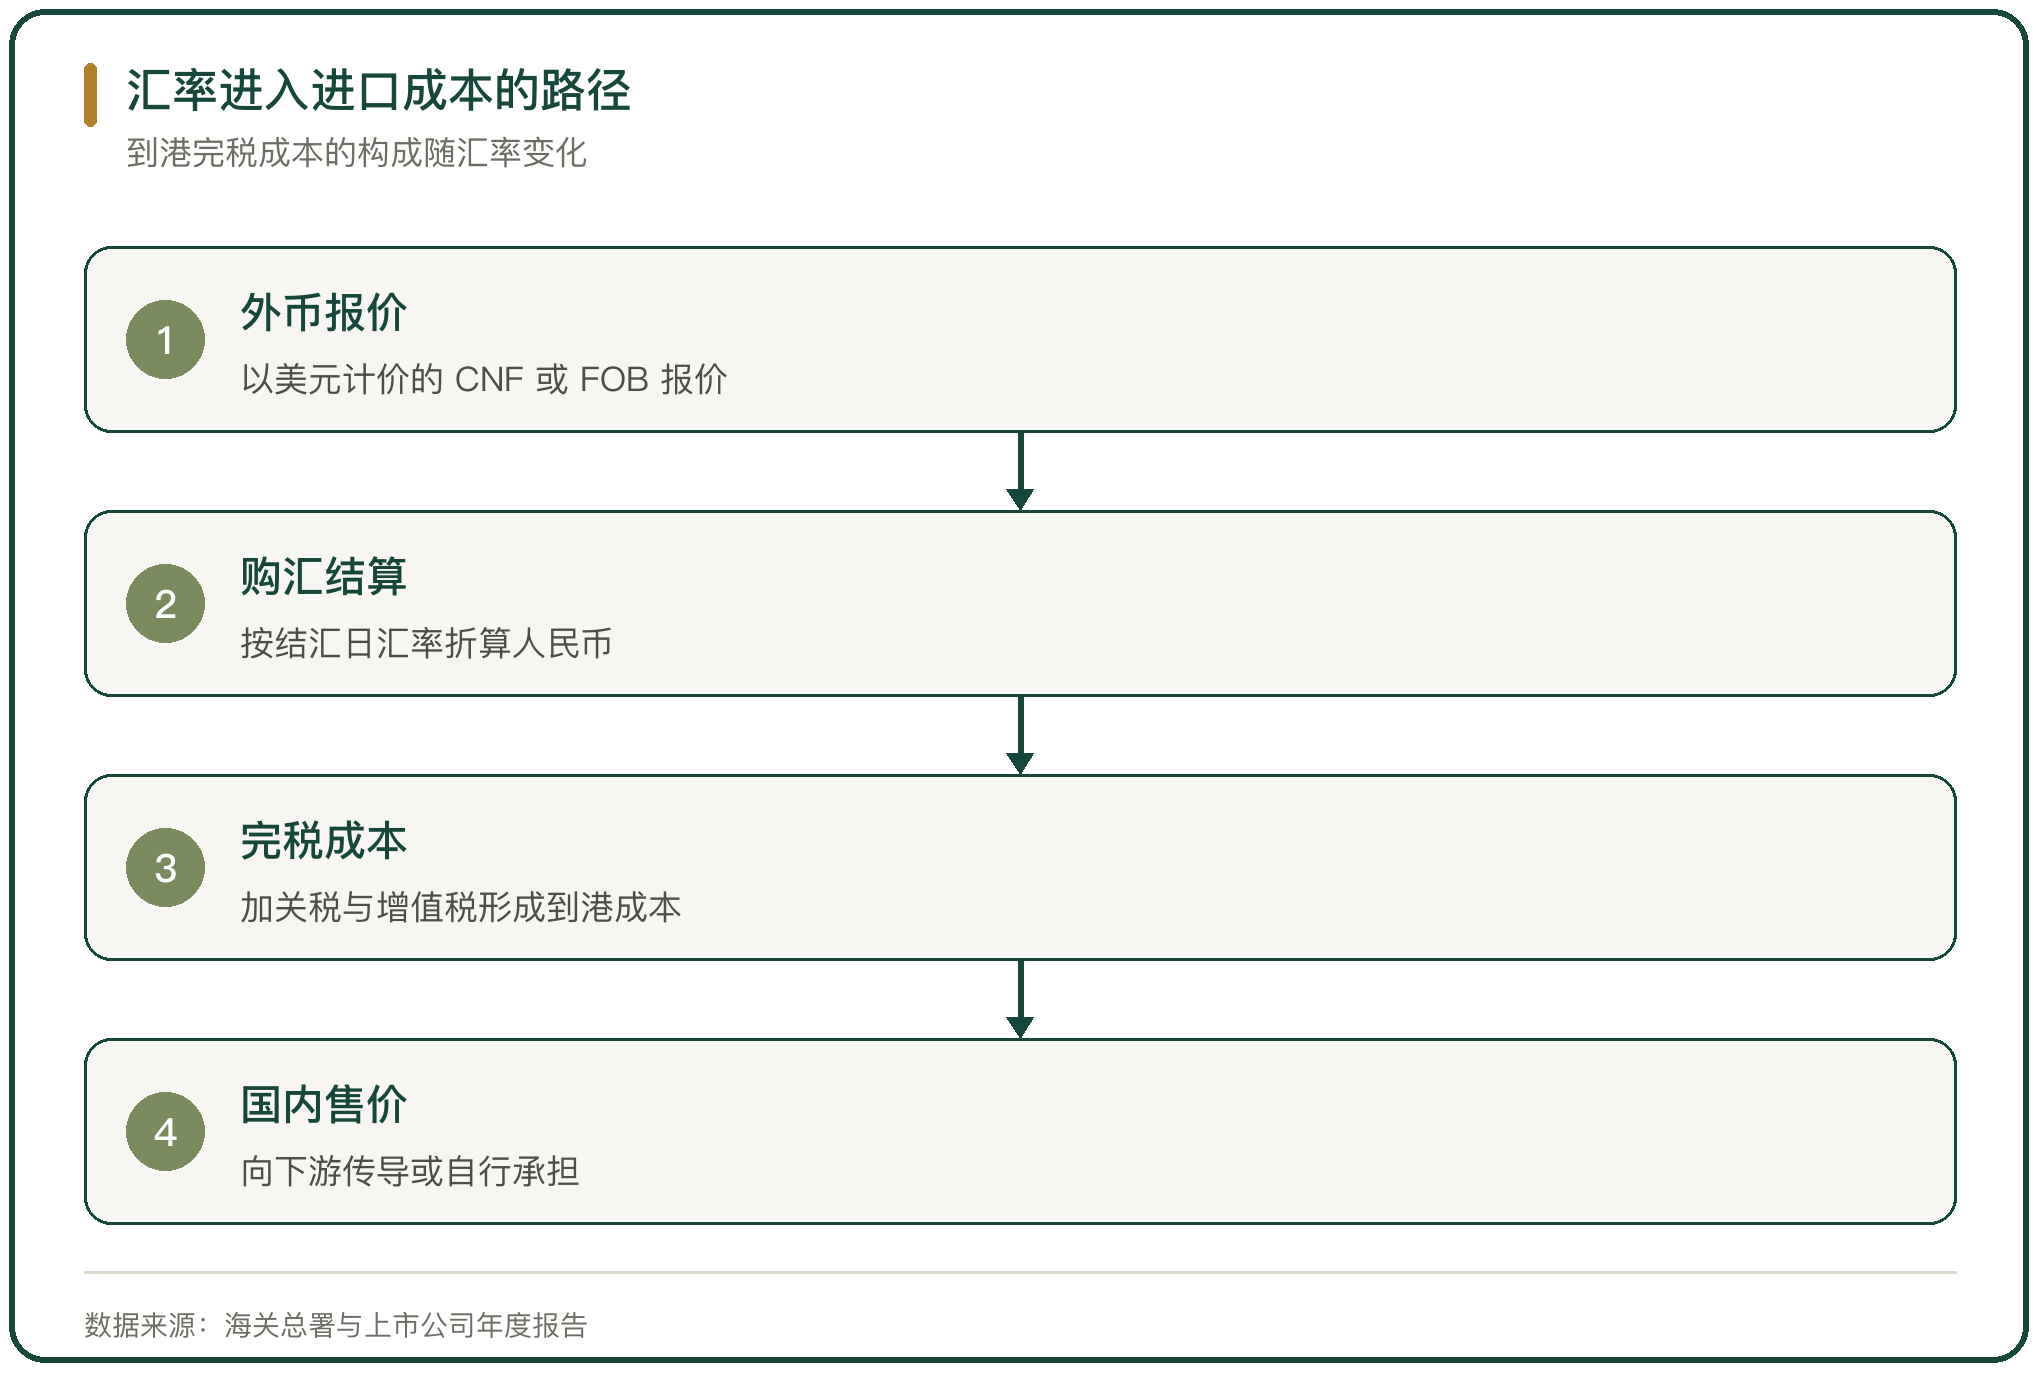
进口成本的口径是到港完税成本,等于外币货值按汇率折算后,再加关税与增值税。
以大豆为例,2025 年 1 月 13 日美国 2 月船期大豆 CNF 报价 458 美元/吨,折算到含税后到港价 3833 元/吨;同日巴西 4 月船期 CNF 报价 416 美元/吨,含税后到港价 3472 元/吨。两份报价的差额一部分来自产地升贴水,一部分来自船期对应的汇率与运费。
这个算法说明汇率的杠杆作用。货值越大、税率越高,汇率变动带来的绝对金额越大;单批 3 万吨的大豆,汇率每变动 0.1 元,成本变动约 300 万元。
三、2025 年的汇率环境
2025 年人民币汇率在合理均衡水平上保持基本稳定,但年内波动区间不小。
2025 年,企业、个人等跨境收入和支出总计 15.6 万亿美元,较 2024 年增长近 10%;跨境资金由年初的净流出转为净流入,全年净流入 3021 亿美元,银行结售汇顺差 1966 亿美元(国家外汇管理局)。
汇率在区间内运行意味着进口商难以押注单边行情。华泰期货 2025 年 9 月的外汇专题给出的判断是,美元兑人民币由高点回落至 7.1 左右区间,若美联储明确转向宽松,人民币有望测试 7.0 关口,企业应将套保作为常态化的风险中性管理工具。
四、企业套保的比例与工具
企业汇率风险管理的覆盖率在提高。2025 年外汇市场交易量达 42.6 万亿美元,企业外汇套期保值比率升至 30%,均为历史新高;企业利用外汇衍生品管理汇率风险的规模超过 1.9 万亿美元,较 2020 年翻了近 1 倍,套保比率较 2020 年提高 8 个百分点(国家外汇管理局)。
工具供给在扩大。已有超过 120 家各类银行开办外汇衍生品业务,企业可用远期结售汇、外汇期权、货币互换锁定未来汇率。
监管强调实需原则。监管层鼓励实体企业合规运用衍生品开展风险对冲,同时要求套保规模与真实业务相匹配。
五、大豆进口成本与汇率
大豆是汇率敏感度最高的农产品品类之一。
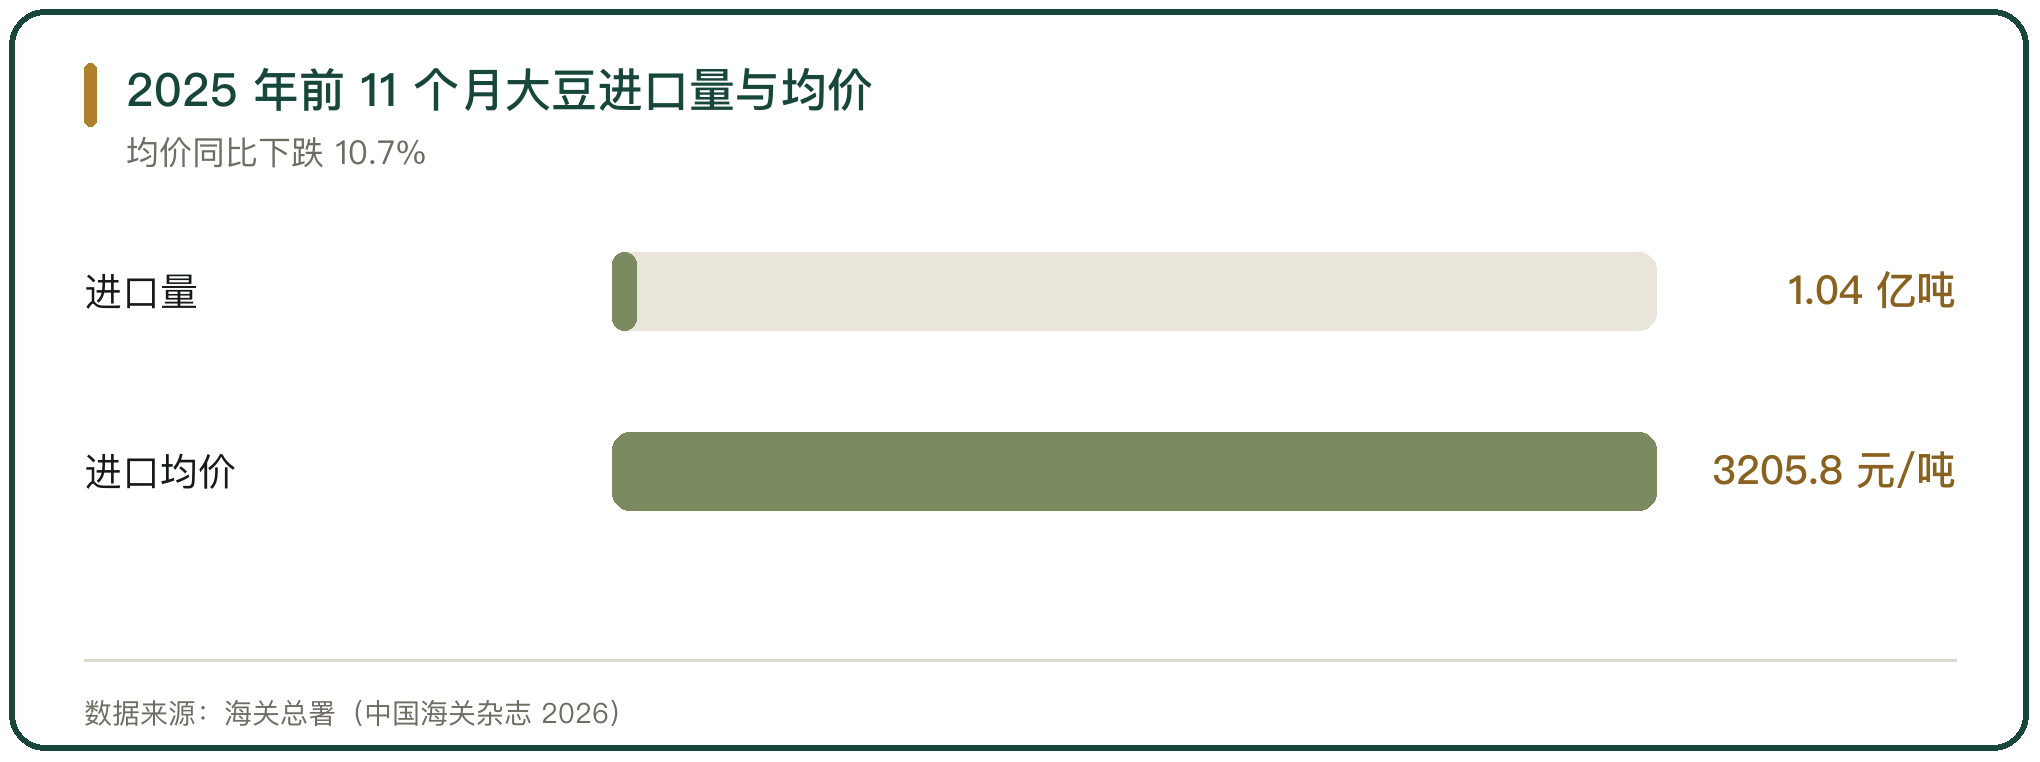
2025 年前 11 个月,我国进口大豆 1.04 亿吨,同比增加 6.9%,进口均价 3205.8 元/吨,同比下跌 10.7%;月度进口均价连续 31 个月同比下跌,2025 年内 6 月跌至 3127.7 元/吨的低点,下半年逐月回升,11 月较 6 月低点上涨 6.1%(南京海关,中国海关杂志)。
均价回落来自南美大豆丰产与全球供需宽松,但人民币计价的成本同时受汇率影响。进口商锁定的是美元报价,汇率与产地价格共同决定到港成本。
六、食糖进口的汇率敏感度
食糖是另一个高度依赖进口的品类,加工环节薄利,汇率变动对利润的影响被放大。
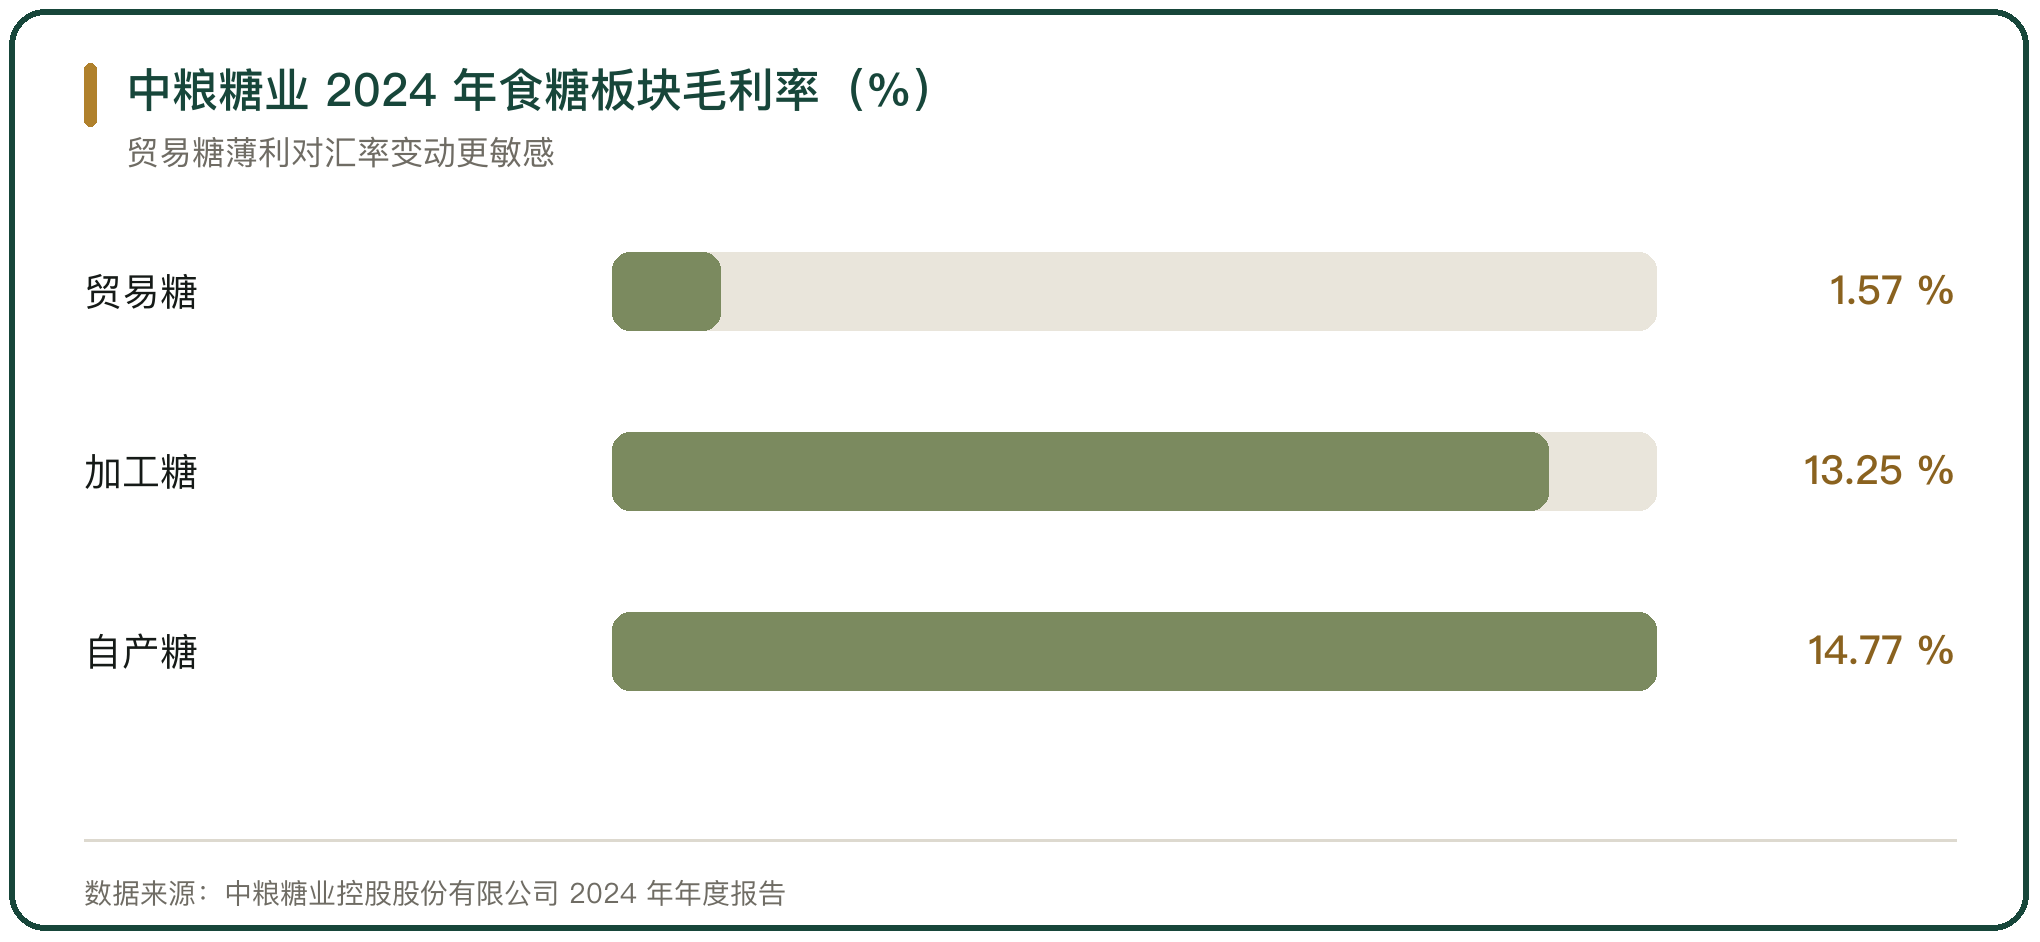
中粮糖业控股股份有限公司 2024 年年度报告显示,公司营业总收入 324.97 亿元,归母净利润 17.13 亿元;食糖总经营量约 421 万吨,食糖业务营业收入约 299.10 亿元。分产品看,贸易糖毛利率 1.57%,加工糖毛利率 13.25%,自产糖毛利率 14.77%。
贸易糖毛利率只有 1.57%,意味着每吨糖的利润空间很薄。以美元计价的进口食糖,汇率每变动一段,都会直接改写贸易糖的盈亏。中粮糖业在 2025 年上半年通过远期外汇合同及贸易融资对冲汇率风险。
七、中小进口商的汇率处理
中小进口商的汇率处理能力弱于大型企业。
京粮控股 2024 年年度报告显示,公司营业总收入 114.35 亿元,同比下滑 3.92%,归母净利润 2613.05 万元,同比下滑 74.47%;当年公允价值变动损益为 -1.17 亿元,主要来自油脂油料期货合约与被套期项目的公允价值变动。
套保的比例与方向决定损益的方向。油脂油料企业用期货与掉期对冲原料价格,若现货端的盈利与衍生品端的亏损不能同步确认,报表利润就会出现较大波动。汇率敞口与商品敞口叠加时,这一效应更明显。
八、关税配额与汇率叠加
关税配额把进口成本切成两档,配额内与配额外适用不同税率。
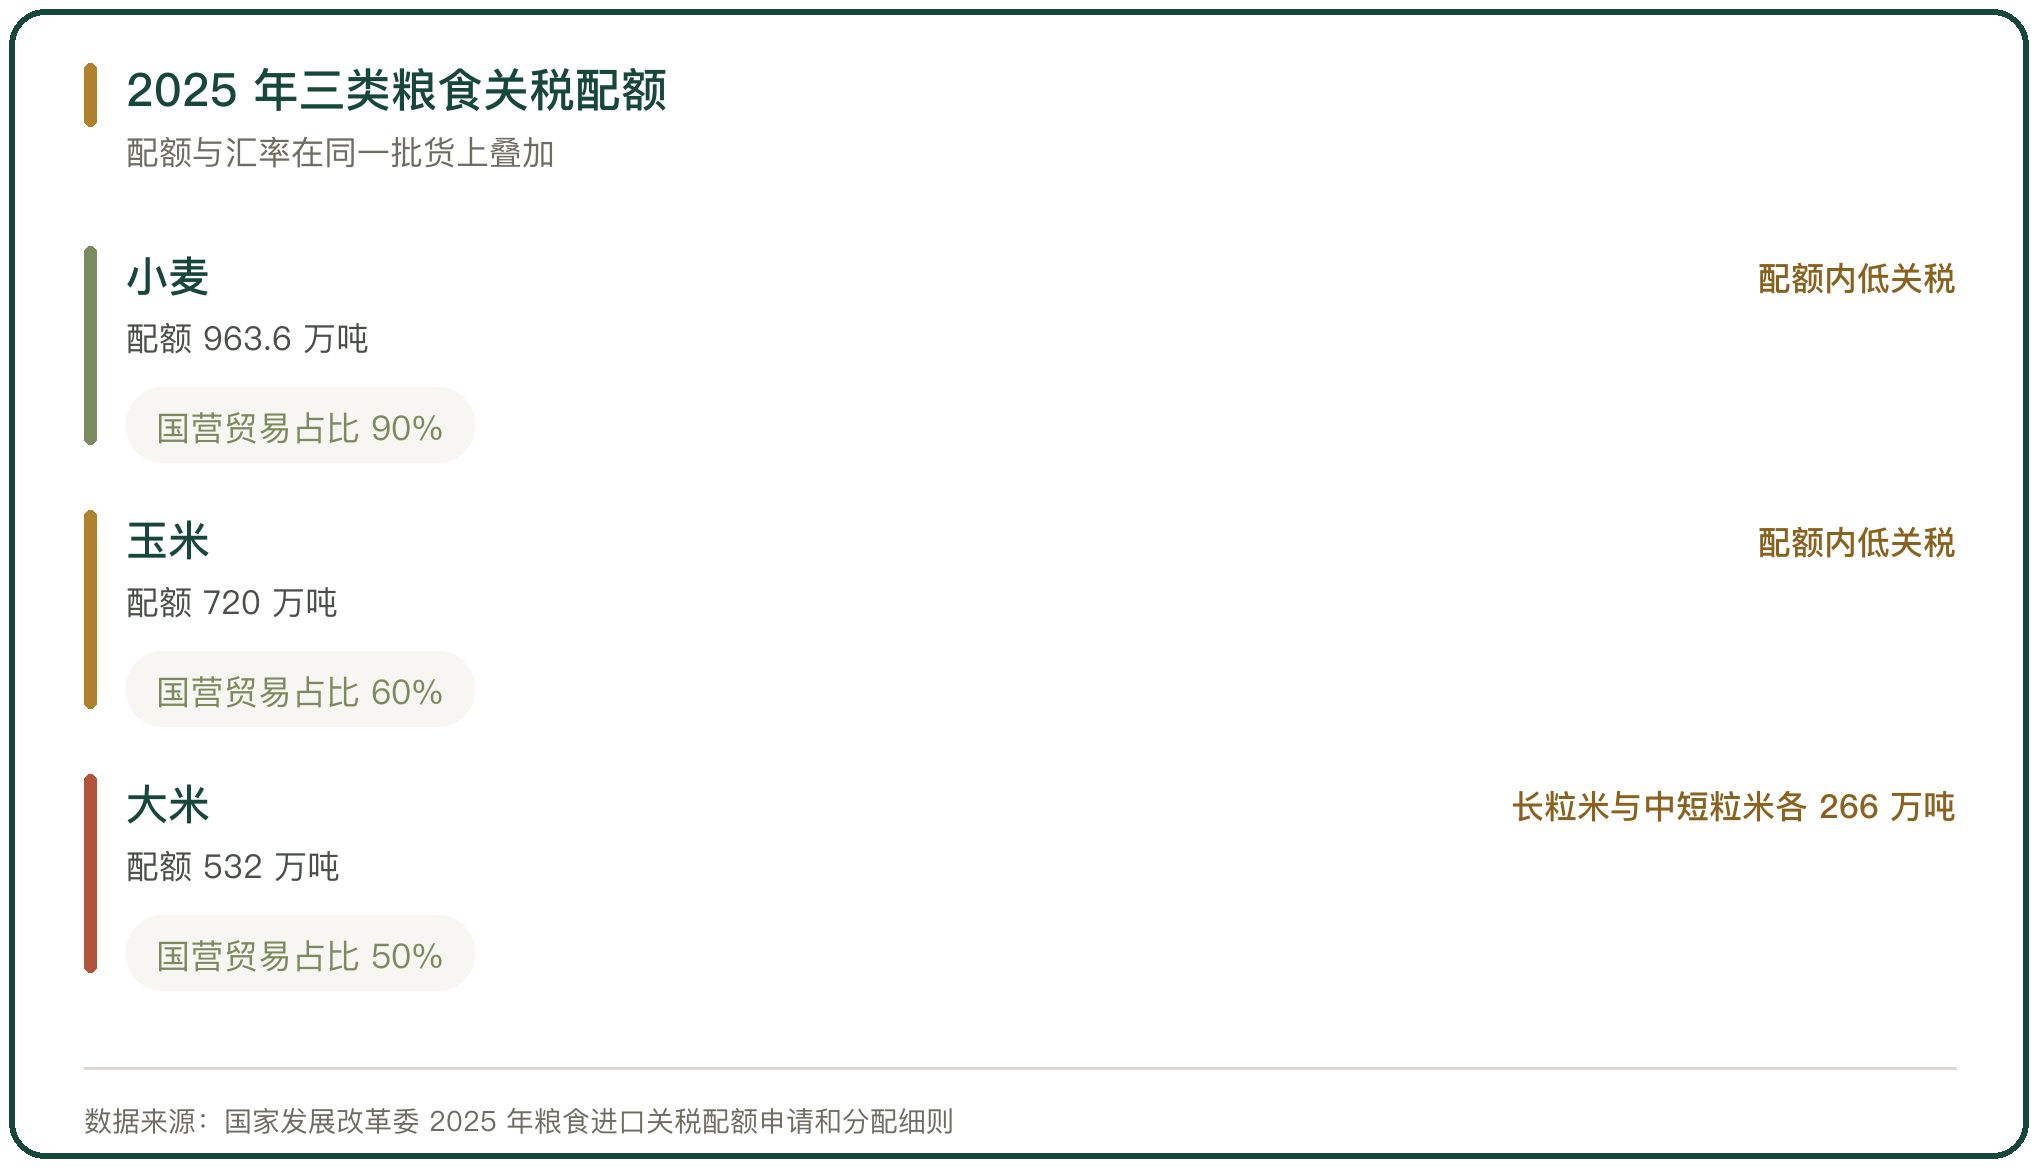
2025 年粮食进口关税配额总量为,小麦(包括其粉、粒)963.6 万吨,其中 90% 为国营贸易配额;玉米(包括其粉、粒)720 万吨,其中 60% 为国营贸易配额;大米(包括其粉、粒)532 万吨,其中长粒米 266 万吨、中短粒米 266 万吨,50% 为国营贸易配额(国家发展改革委 2025 年粮食进口关税配额申请和分配细则)。
配额内按低关税进口,配额外按较高税率,汇率与关税在同一批货上叠加。对进口商而言,汇率是共同变量,配额是品类与资质变量。
九、汇率、价格与售价的关系
汇率不是独立变量,它与产地价格、运费、关税一起构成到港成本,再向下游售价传导。
大宗品类的传导最快,压榨企业与炼糖企业按当日成本报价,汇率变动几乎即时反映在盘面压榨利润与现货基差上。零售品牌品类的传导最慢,品牌方与渠道方先吸收汇率波动,再通过促销与结构调整逐步释放。
传导的速度决定由谁承担汇率成本。现货报价随行就市的品类,进口商承担的汇率损失小;长协定价的品类,进口商承担的比例高。
十、汇率管理对进口企业的判断
汇率是进口成本的组成部分,不是可以忽略的报价尾数。2025 年企业外汇套期保值比率升至 30%,为历史新高,仍有约 70% 的敞口未通过外汇衍生品对冲。
覆盖率的差异带来经营结果的差异。中粮糖业 2024 年贸易糖毛利率只有 1.57%,通过远期外汇合同与贸易融资对冲汇率风险;京粮控股 2024 年归母净利润同比下滑 74.47%,当年公允价值变动损益为 -1.17 亿元。
汇率管理的可行路径是明确敞口、匹配期限、控制成本。进口商先算清外币计价合同的金额与付款节奏,再选择远期结售汇、期权或货币互换,把套保规模控制在真实业务范围内。



写点看法