

原产地证书的申领与利用
关键词 原产地证书RCEP区域价值成分累积规则经核准出口商关税减让
一、原产地证书的两类凭证
原产地证书分优惠与非优惠两类。非优惠原产地证书证明货物的原产国,用于进口国的一般贸易统计与关税征收;优惠原产地证书对应优惠贸易协定,凭证书货物在进口国适用协定税率,税率低于最惠国税率。
优惠证书的种类随协定增加。RCEP 原产地证书、中国-东盟自贸区原产地证书、中国-韩国与中国-澳大利亚等协定项下的证书各自独立,同一批货可能同时符合多个协定的原产地规则,企业要在申报时选定适用哪一个协定。
二、优惠贸易协定的税率差异
优惠贸易协定的税率差异决定证书的价值。RCEP 2022 年 1 月 1 日生效,成员包括中国、日本、韩国、澳大利亚、新西兰与东盟十国共 15 方,最终实现零关税的产品按税目数量衡量接近或者超过 90%。
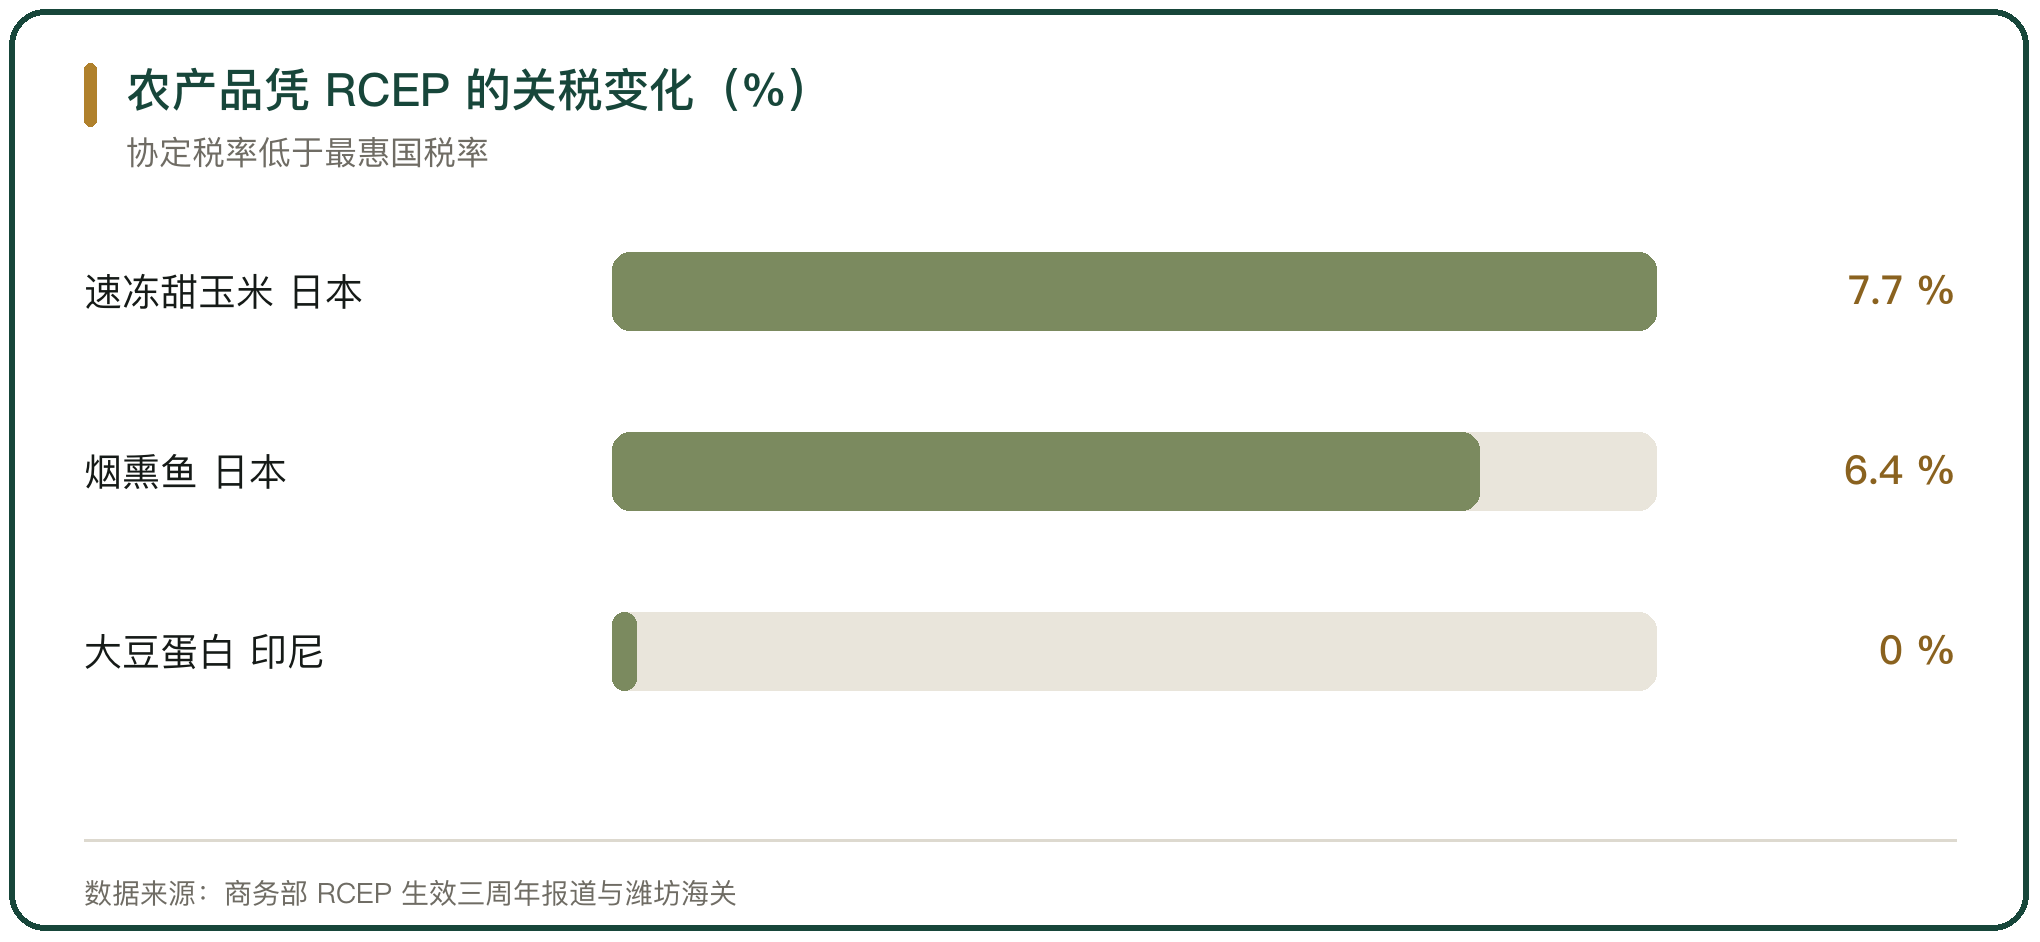
关税减让在农产品上体现得直接。甘肃黄羊河集团食品有限公司出口日本的速冻甜玉米,RCEP 协定税率由最初的 12.5% 降到 7.7%;舟山一家水产企业的烟熏鱼制品出口日本,关税由 10% 降到 6.4%,每年节省关税近 100 万元;临沂山松生物制品有限公司的大豆蛋白在印度尼西亚的关税由 5% 降到零。
三、原产地规则的判定标准
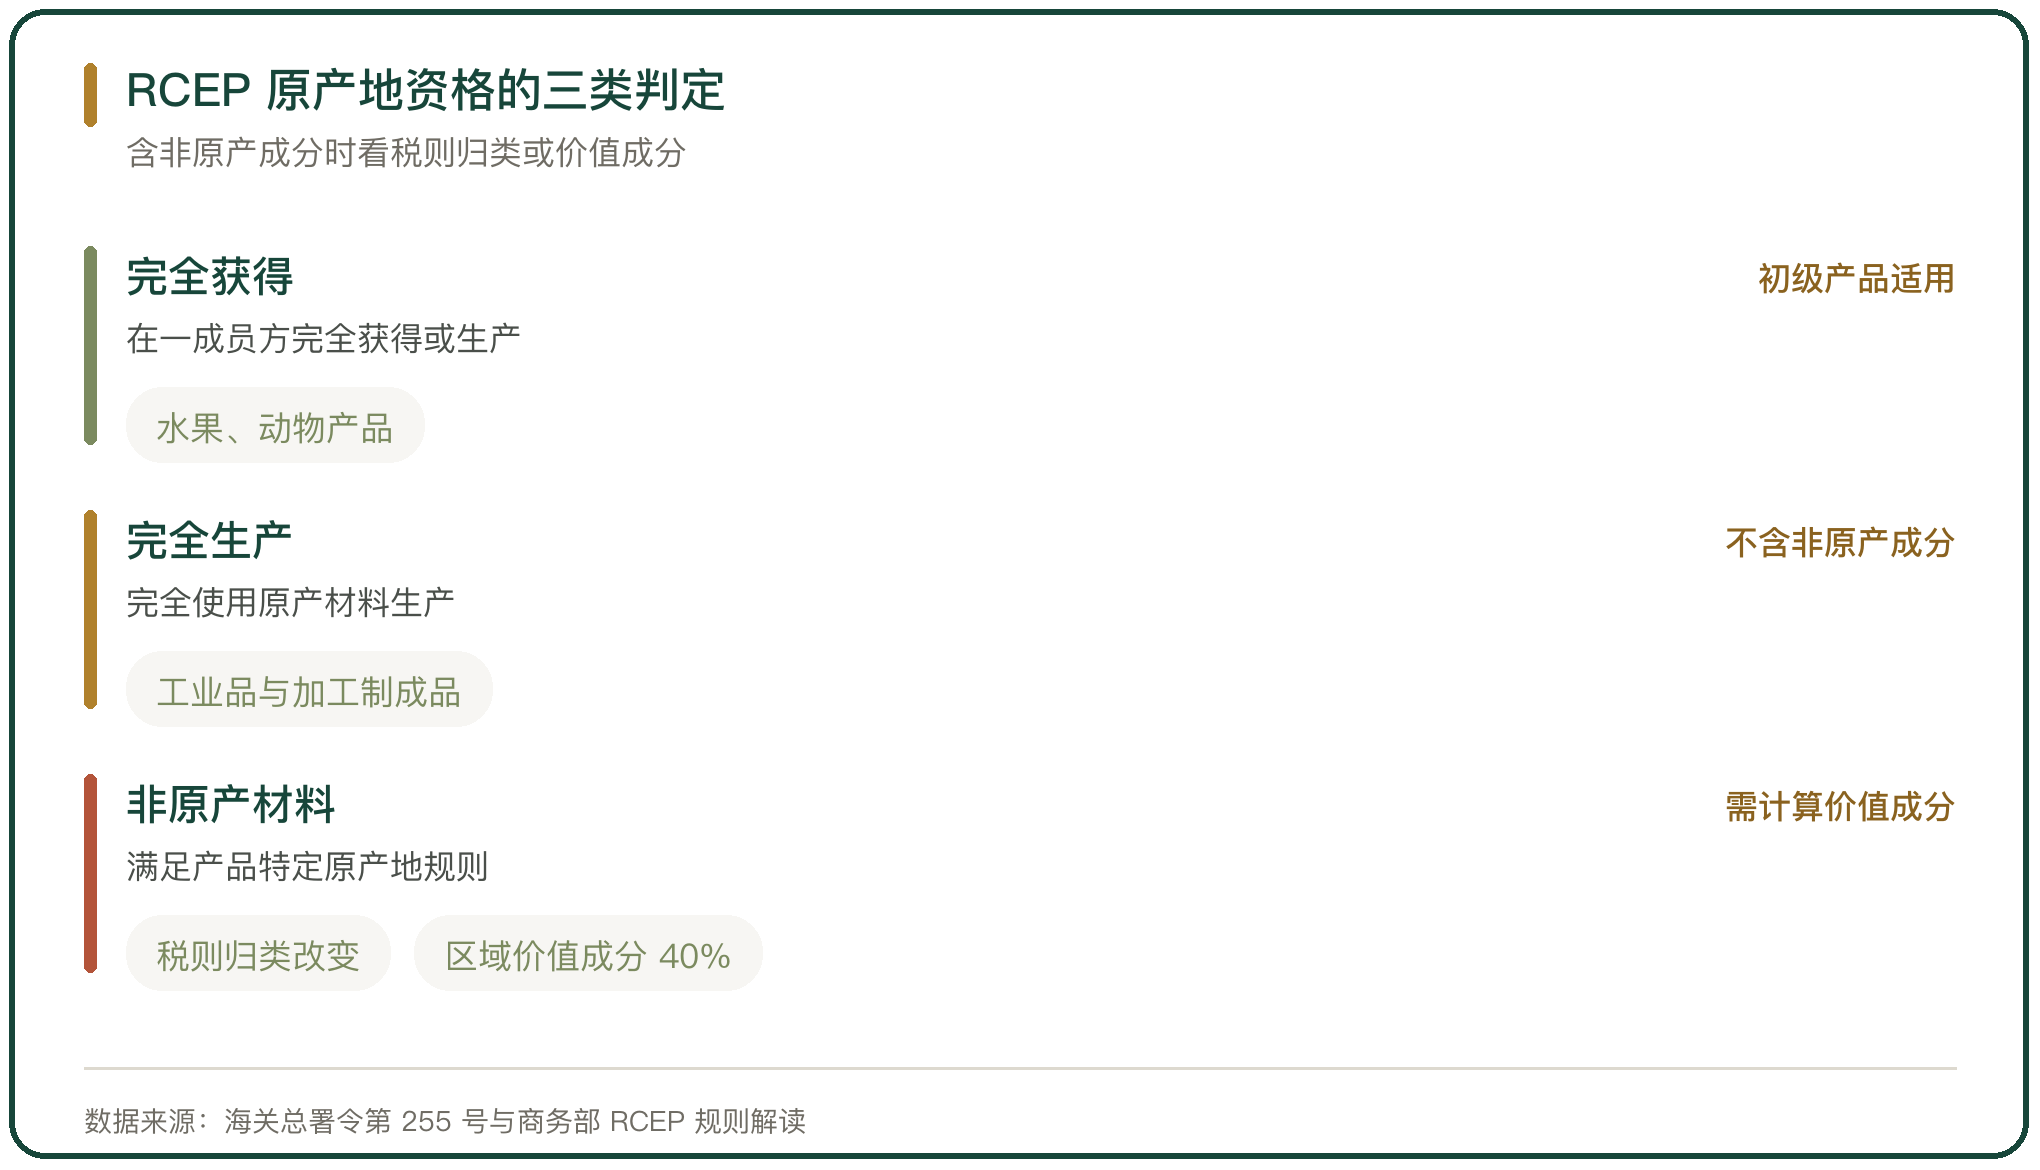
原产地资格按三类规则判定。在一成员方完全获得或者生产的货物适用完全获得标准,水果、动物产品、初级矿产品多属这一类;完全使用原产材料生产的适用完全生产标准;使用非原产材料生产的,要满足产品特定原产地规则规定的税则归类改变、区域价值成分或者制造加工工序要求。
区域价值成分是常用的量化标准。RCEP 项下区域价值成分不低于 40% 的货物可以获得原产资格,计算可以用扣减公式或者累加公式,满足其一即可。中国-东盟自贸区的 Form E 证书同样要求区域价值成分达到 40% 以上,鲜果这类完全在出口国生产包装的产品适用完全获得规则,判定相对简单,但需要提供农场供货证明与包装厂资质。
四、证书的申领与自助打印
证书的申领已经线上化。企业通过中国国际贸易单一窗口或者互联网加海关平台提交申请,海关审核通过后,凭电子签名与电子印章的版式化证书可以自助打印,效力与签证机构现场签发的证书相同。
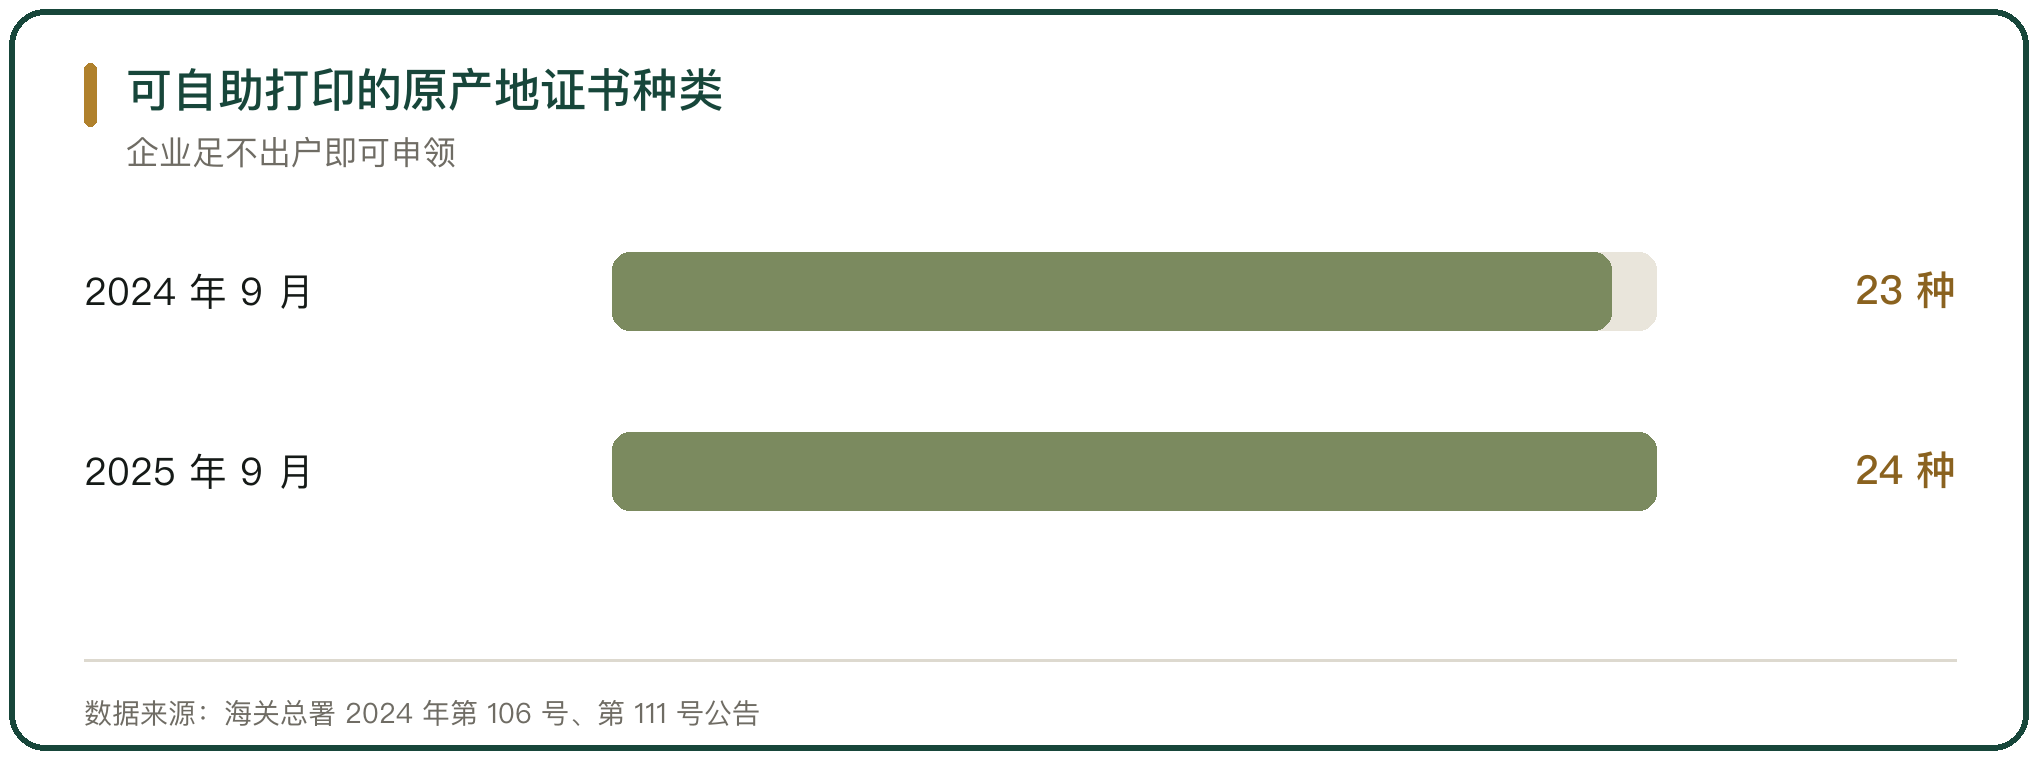
自助打印的种类在增加。海关总署 2024 年第 106 号与第 111 号公告自 2024 年 9 月 1 日起,新增输越南、马来西亚的中国-东盟原产地证书与输越南的 RCEP 原产地证书为可自助打印证书,截至 2024 年 9 月可自助打印的证书达 23 种,到 2025 年 9 月增至 24 种。同一时期,《中华人民共和国出口货物原产地证书签证管理办法》(海关总署令第 270 号)2024 年 9 月 1 日起实施。
五、累积规则与背对背证明
累积规则把区域内的原产材料视为本国材料。RCEP 允许来自任一成员方的价值成分在 15 方区域内累积,非原产材料的占比因此下降,达到区域价值成分门槛的难度降低。企业在区域内选择原材料与零部件的采购来源,原产地资格更容易取得。
背对背证明适配中转与拆分。货物经一成员方中转或者再次出口且未经处理的,中间方的签证机构或者经核准出口商可以依据初始原产地证明签发背对背原产地证明,用于证明货物原产资格与原产国未变化,拆分后的数量总和不超过初始证明所载数量。
六、经核准出口商的原产地声明
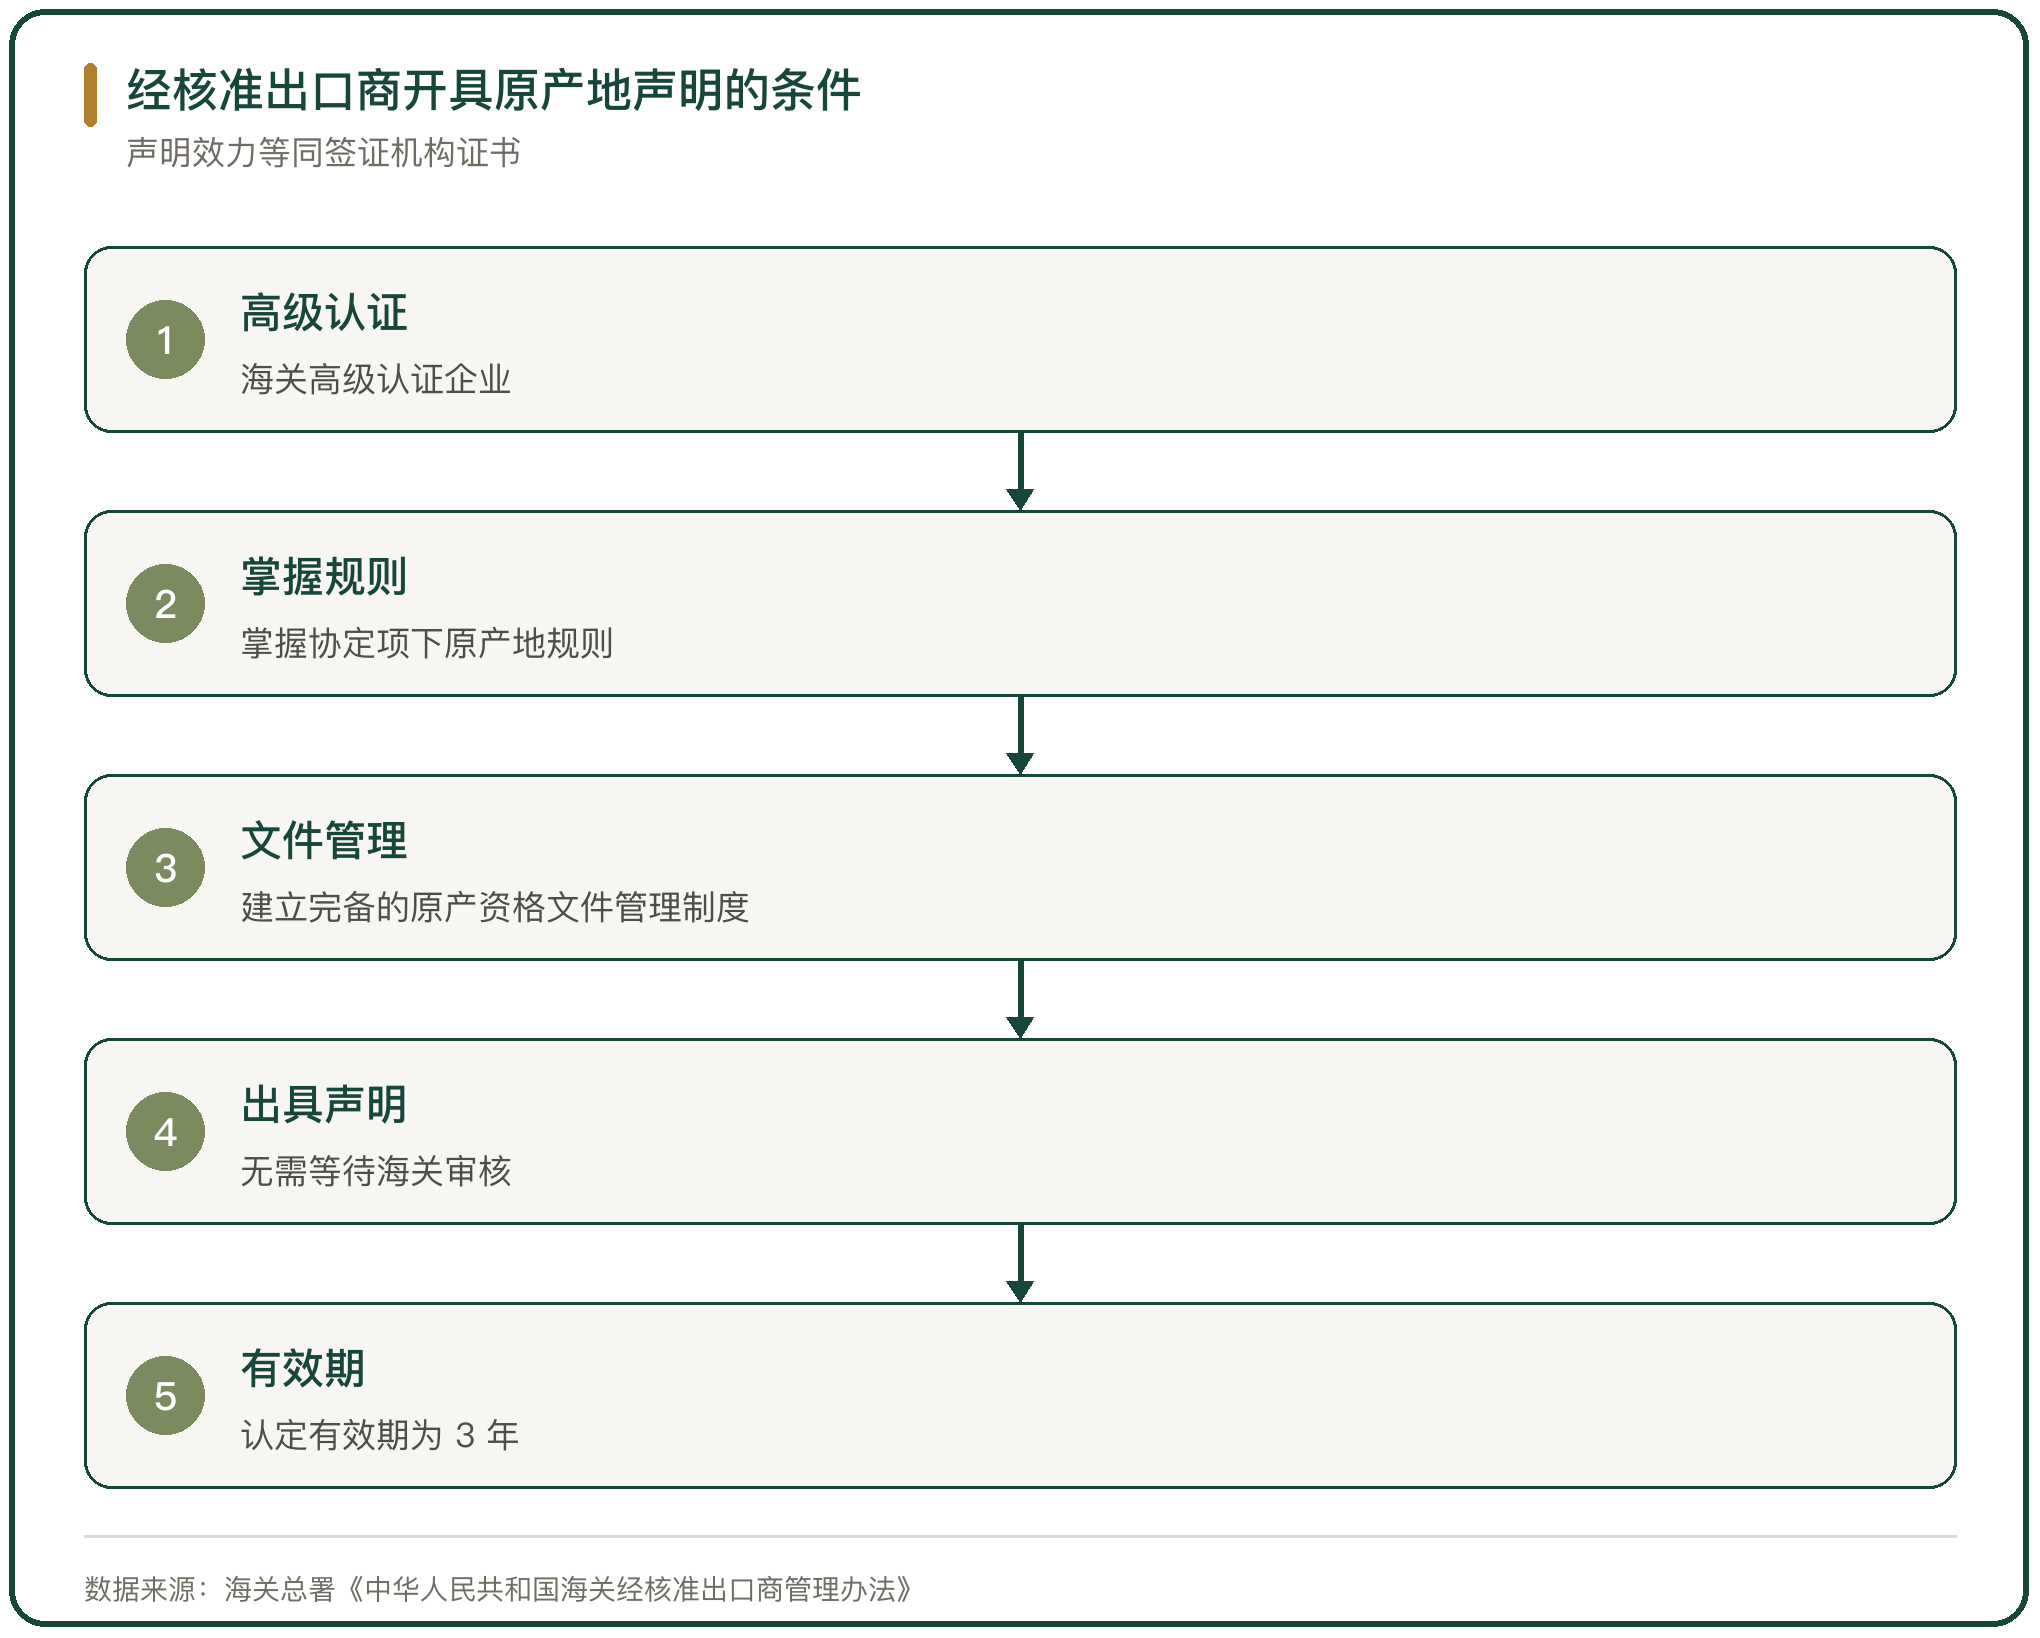
经核准出口商可以自行开具原产地声明。企业要同时满足三个条件:是海关高级认证企业,掌握相关优惠贸易协定项下的原产地规则,建立完备的原产资格文件管理制度。
声明的效力等同于签证机构签发的证书,进口商凭声明申请协定税率。经核准出口商认定通过经核准出口商管理信息化系统办理,出具声明前提交拟出口货物的中英文名称、6 位商品编码与适用的优惠贸易协定,认定有效期为 3 年,届满前 3 个月内提出续展申请。
七、证书利用不足的表现
证书利用不足表现为应享未享。出口货物符合协定原产地规则但企业没有申领证书,进口商按最惠国税率缴税,多缴的关税落在交易价格里,报价失去一部分竞争力。
海关用清单推动享惠。宁河海关建立未享惠企业动态清单,定期比对出口数据与协定税率,向未申领证书的企业推送享惠提示。天津一家石油设备企业此前长期委托第三方代办证书,每年支出代办费 10 余万元,在海关指导下实现自主申报与自助打印。番禺海关 2026 年 1 至 8 月签发出口原产地证书 1.43 万份、签证金额 44.8 亿元,同比分别增长 4.62% 与 4.65%。
八、原产地证书与关税减让的测算
关税减让的测算要回到具体商品。同一份 RCEP 证书在不同成员方对应不同的协定税率,同一批货在多个协定下可能有不同税率,企业要按商品编码与目的国比对,选择税率最低的协定。
测算的收益进入企业利润。青岛海关 RCEP 生效 3 年共签发证书 31.3 万份,认定的经核准出口商自主出具声明超过万份,有关企业出口享惠货值 716.9 亿元,可享受关税减让超过 7 亿元。昆明海关 4 年为云南省企业签发 RCEP 原产地证书近 1.7 万份,签证金额超过 51.3 亿元,企业可获关税减让约 1.3 亿元。蒙自海关 2025 年签发 RCEP 原产地证书 460 份,签证金额超过 6180 万元,同比分别增长 13.8 倍与 6.9 倍。
九、原产地证书利用的现实约束
证书利用的约束来自判定与流程。原产地规则的技术性强,税则归类改变与区域价值成分的计算要逐项核对原料来源,企业缺少原产地专业人员时容易漏判;证书在货物装运前签发,事后发现规则适用错误只能申请更正或者补发。
制度在简化流程。RCEP 原产地证书因过失未能在装运前签发的,可以自货物装运之日起 1 年内补发;证书信息有误的,可以自签发之日起 1 年内凭正本申请更正;已签发的证书正本遗失或者损毁的,可以在有效期内申请经认证的真实副本。企业要自原产地证明签发之日起 3 年内保存证明货物原产资格的文件记录。



写点看法