

农批市场做集采的三种角色
一、下游采购方式和政策一起把集采推了起来
农产品经批发市场流通的比例约70%,蔬菜水果等生鲜品类在80%以上。渠道本身没有变,变的是下游的采购方式。
下游客户在集中。艾瑞咨询的报告口径里,2024年团餐市场规模约2.7万亿元,客群按营收分,学校占52.7%、企业占26.3%、政府机构和医院分别占10.8%和9.6%;前三家企业合计的市场份额只有6.7%,北美约80%、欧洲约45%;团餐百强企业的平均利润率从6.3%降到5.2%。
采购方要的不是一车土豆,是按菜单配好的净菜和准时到货。市场里按品类分开的档口接不住这种订单,中间就长出了集配这一层。
政策在往这个方向推。中华全国供销合作总社2025年印发的农产品现代流通服务网络建设高质量发展行动方案,要求为商场超市、电商平台、酒店餐饮、单位食堂等提供农产品集中采购、流通加工、多温共配等服务,并提出发展预售加集采集配的模式,到2027年培育壮大30家骨干农产品批发市场。
更早的口子在2021年5月,财政部与商务部联合印发的农产品供应链体系建设通知里就写了,鼓励农产品批发市场建设冷链加工配送中心和中央厨房等,增强流通主渠道的冷链服务能力。
二、市场方下场做集采的三种做法
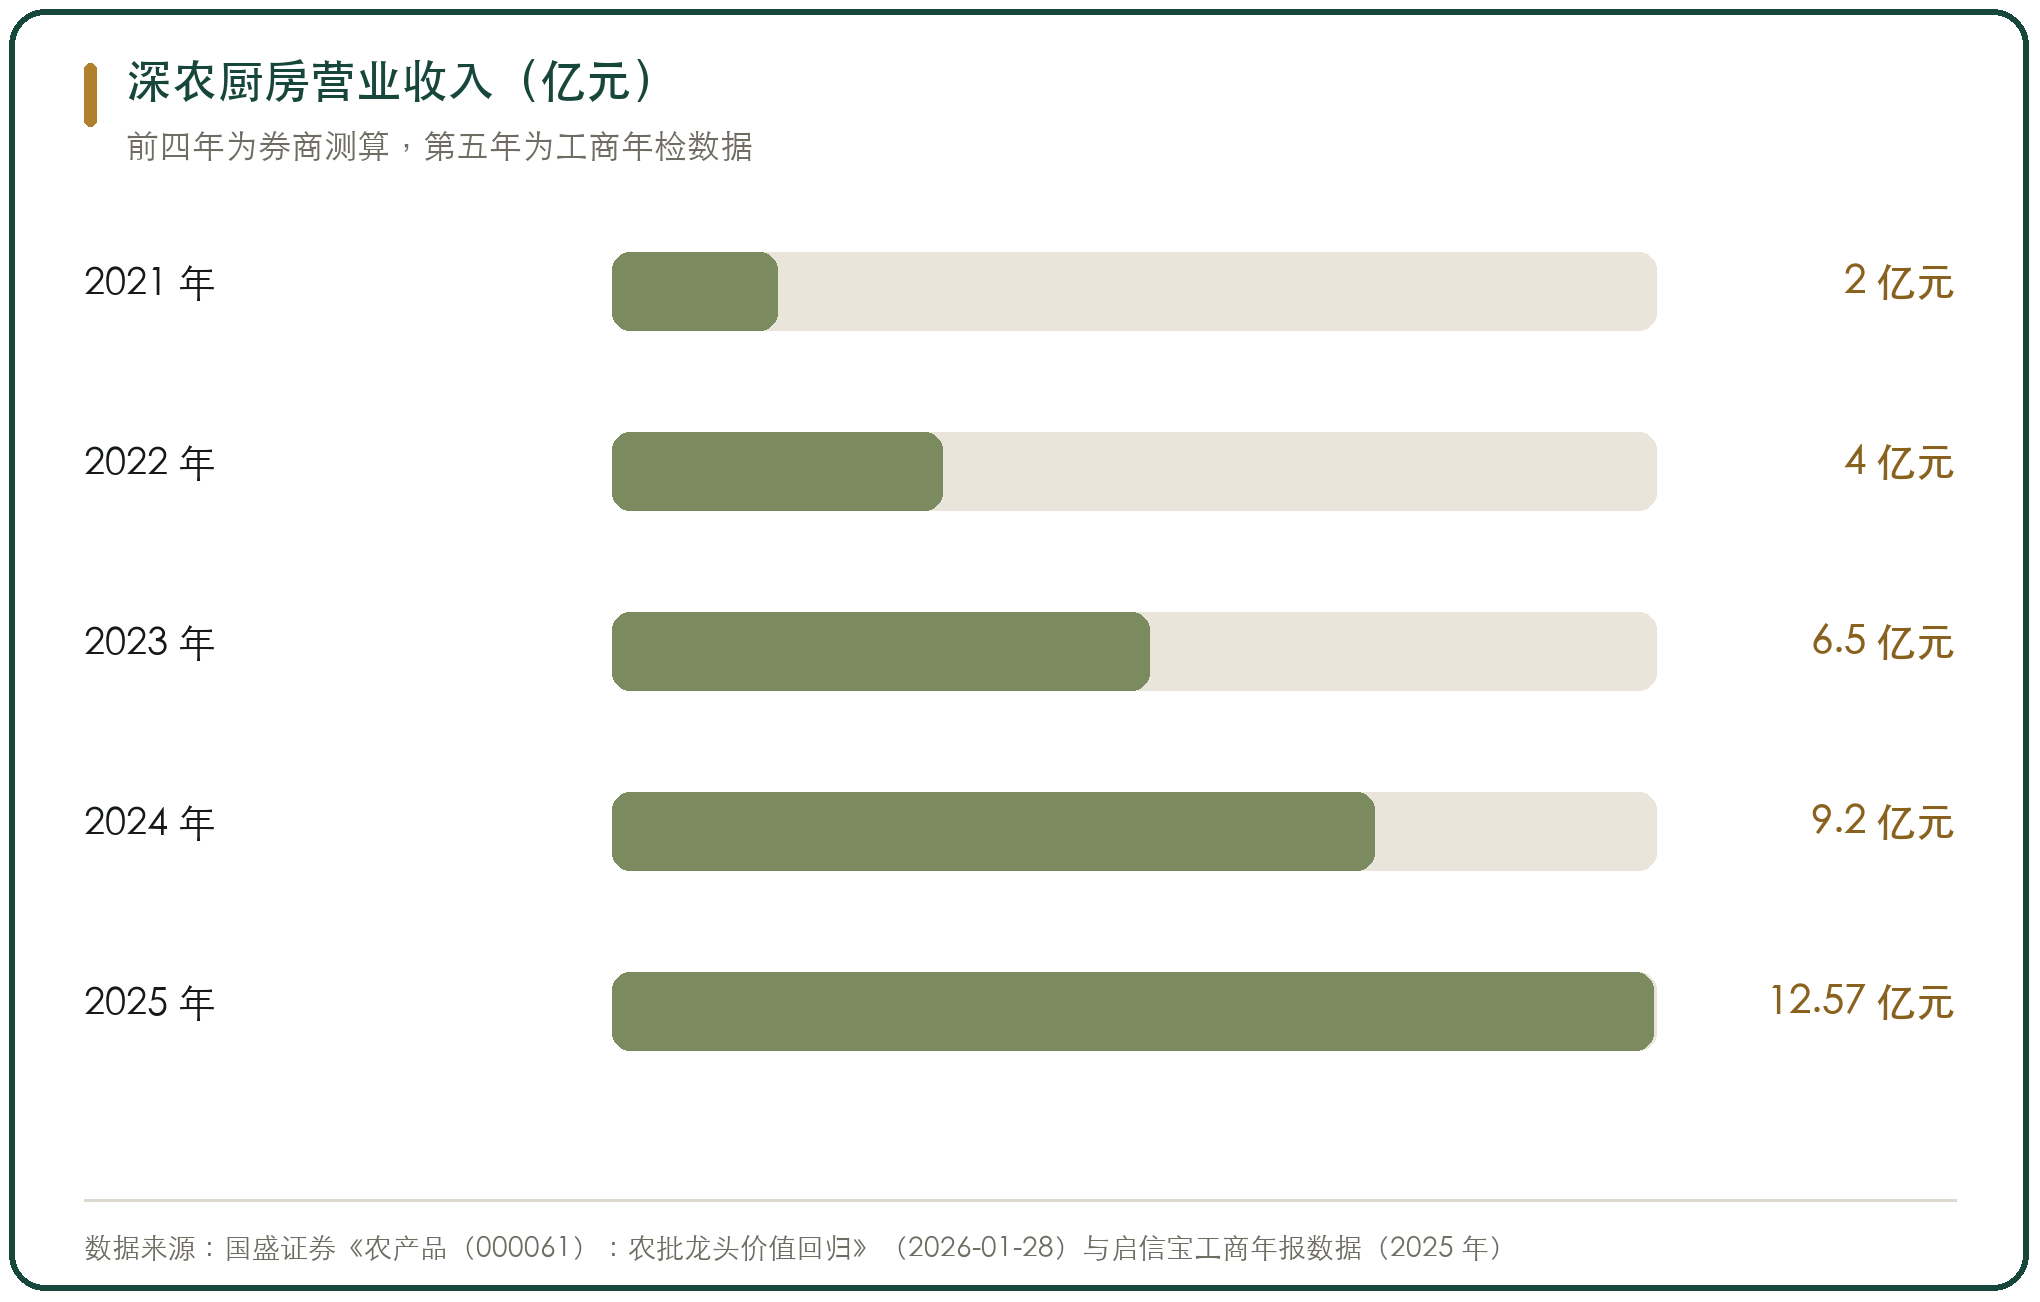
第一种是自己设公司做配送。深农集团已在北京、上海、天津、成都、南昌等大中城市成立21家分公司开展食材配送业务;全资子公司深农厨房2025年营业收入12.57亿元,员工只有161人。
第二种是把场内商户组织成联合体。北京新发地2025年4月成立集采集配联盟,首批56家企业入盟,现场竞价成交大米1.49万吨、土豆1200吨,其中大米成交价较平日采购价下降6.4%;大会累计成交量21.7万吨、交易额13.5亿元。
第三种是建集配中心再招商。新疆九鼎2025年9月启用集采集配中心,投资1.1亿元、建筑面积2.5万平方米,上架商品超万种、日最高发货量500吨;全疆签约城市仓47个,配套小程序上架商品8000余种、日交易量约100吨。
首衡集团走的是三级网络这条路,核心枢纽加产销集配中心加末端网点,冷链物流设施总规模176.5万平方米,集配平台覆盖11个省市、300余个城市仓,日均发货量超2000吨,整合25万用户、3万种商品。
三种做法的资产轻重差别很大,共同点是配送这一段都要自己承担。
三、收入做上去了,净利率还停在个位数
中国地利的供应链服务收入从2020年的约8100万元跳到2021年约3.41亿元,同比增长318.7%,占集团营收的比重从5.6%升到19.5%。
深农厨房的收入曲线更完整,2021年约2亿元、2022年约4亿元、2023年约6.5亿元、2024年9.2亿元,到2025年12.57亿元,其中前4年为券商测算、最后1年为工商年检数据。
配送业务能把收入做上去,净利率停在个位数。
宏辉果蔬是一家纯做农产品流通的公司。它2025年营业总收入10.52亿元、同比下降2.58%,毛利率9.12%、净利率1.76%,其中水果收入下降17.99%,肉类贸易收入增长121.02%。
品类结构的变化也看得出来:水果这一块收缩,肉类贸易补了上来,贸易业务的周转快、加价低。
四、成本结构划出了天花板
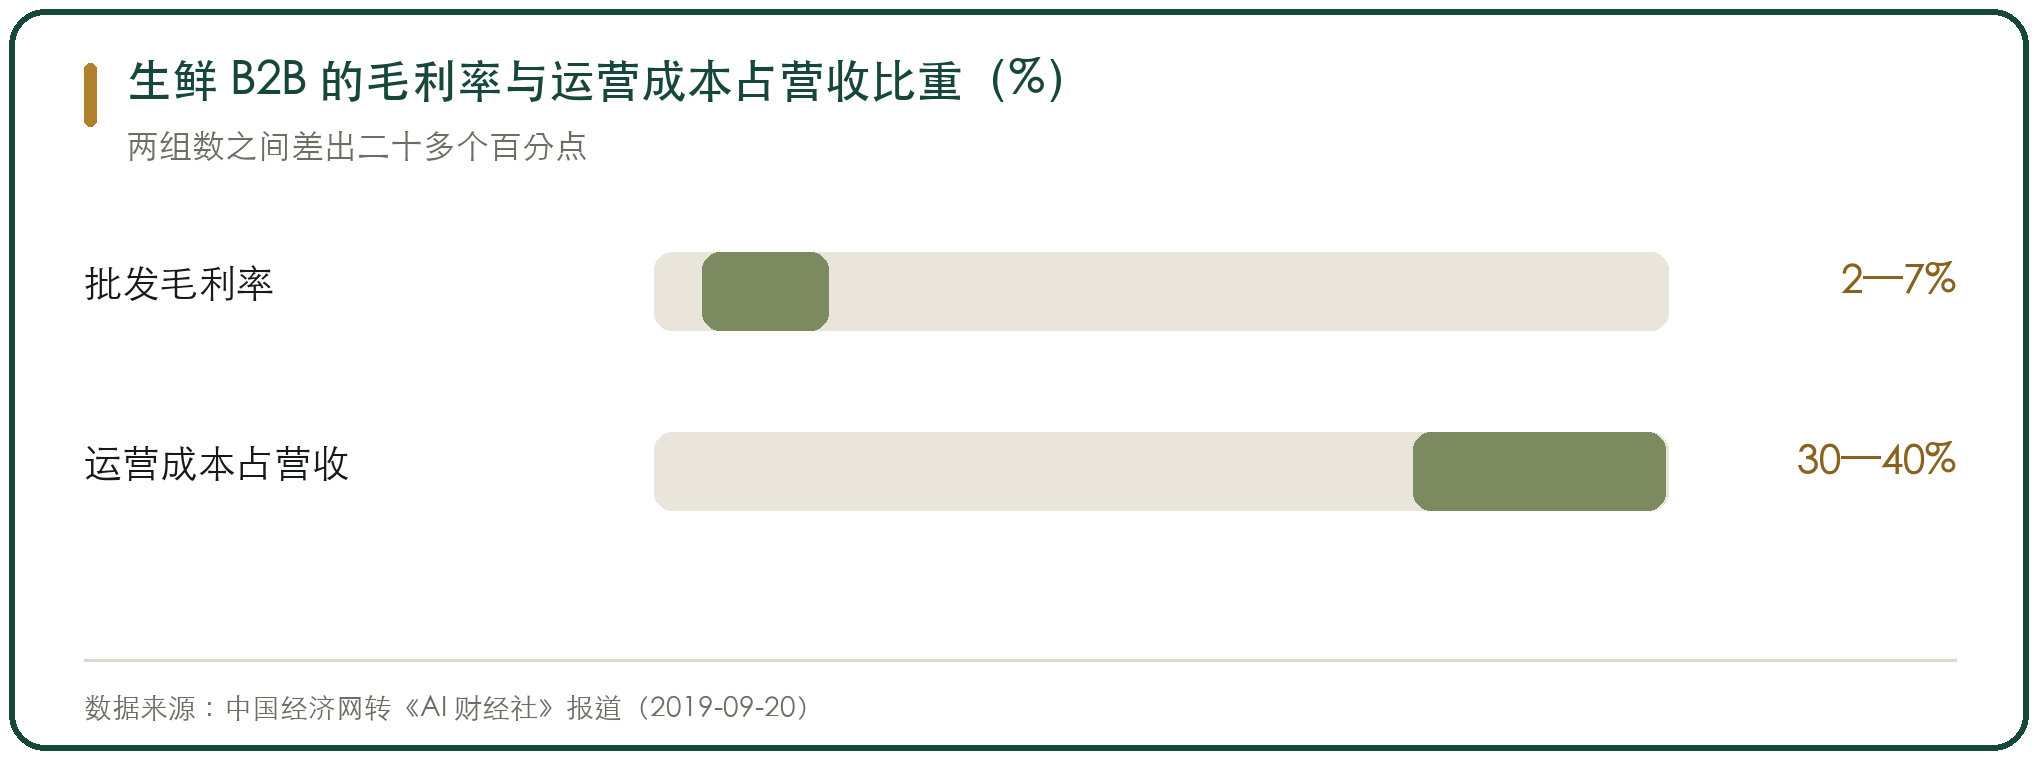
生鲜 B2B 的行业平均批发毛利率在2%到7%之间,而运营成本占营收的30%到40%。这两组数之间的缺口只能靠规模与效率去填。
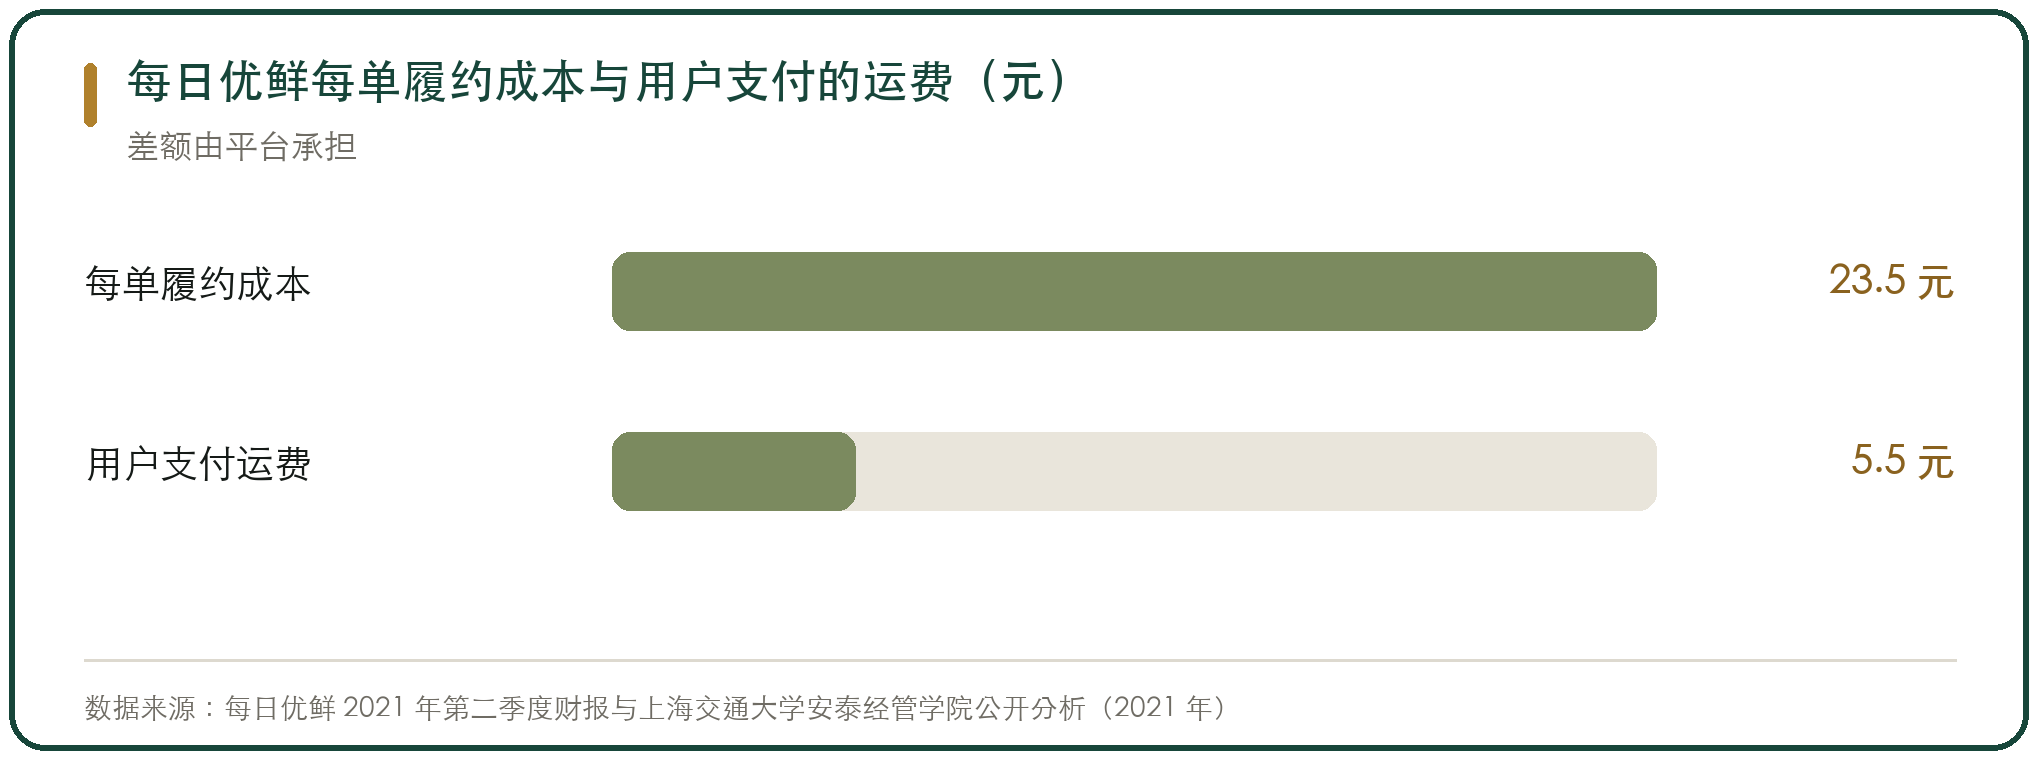
每日优鲜的每单履约成本约20元,2021年第二季度约23.5元,用户支付的运费只有5到6元,差额由平台自己承担;履约费用率2019年为30.54%、2020年为20.72%。
叮咚买菜把履约费用率从2019年的49.9%压到2025年一季度的22.9%,2025年第四季度履约费用13.509亿元、占营收21.6%。
美菜的说法最直接,综合毛利点不足10个点,连仓储和物流费用都很难覆盖。
这几家都是把配送当主业做的,费用率压到20%上下才算站住。市场方做集采,配送只是整条链里的一段。
五、退场的案例同样密集
美菜2019年被曝1年亏损约20亿元,2021年从自营转向平台模式,2021到2022年退出数百个县城和10余座中心城市。
饿了么的有菜业务在2021年5月宣布关停。宋小菜累计融资约5.99亿元、业务覆盖60多个城市,2023年4到5月注销。
每日优鲜2018到2020年净亏损分别为22.32亿元、29.09亿元和16.49亿元,2022年7月28日关闭核心的前置仓业务。
这几家的货源组织能力与线上订单能力都不缺,卡住的是把一次采购送到一个个点位上。
六、市场方比平台多两样东西
场地是自己的,不用向别人付租金;商户就在同一道围栏里,货源不用一家家谈。这两样正好是平台最重的两块成本。
首衡集团的做法就是用这一点换量。通过集采集配和共同配送,下游采购成本平均降低10%到15%,园区农产品流通损耗率控制在8%以下,2025年智慧冷链物流园的效率提升15%。
新疆九鼎依托的是承担全疆85%以上果蔬供应任务的九鼎农批市场,集配中心建在货源的旁边。
这个优势同时划定了边界。场地和商户只覆盖本地,跨区域复制要重新建仓、重新建线。
另一条线上的对照是首农东方供应链集团,13个物流园区、超低温低温常温仓储资源210余万平方米、配送车辆2000余辆、服务机关团体与连锁餐饮等终端客户1200余家,这套资产是多年攒出来的。
七、集采的钱从哪一笔里出
启动资金多数来自市场自身的现金流,或者挂进市场配套服务这个口径里。
深农集团2025年市场配套服务收入33.33亿元、同比增长32.82%,占营业收入的51.05%,毛利率5.33%;同期农产品批发市场经营收入33.2亿元、同比只增长1.28%,毛利率39.85%。
两块收入体量接近,毛利率差出30多个百分点。集采这类业务做大了,收入结构会明显往低毛利那一侧偏。
财政这一侧也有对应的口子。财政部与商务部那份供应链体系建设通知,支持产地就近建设改造集配中心、冷库、产地仓等设施,也支持批发市场建设冷链加工配送中心。
集采这笔钱要从服务里出,它本身很难变成利润。生鲜配送的毛利只有 2% 到 7%,运营成本占营收 30% 到 40%,这一层结构划出了集采业务的天花板。市场方做集采的意义不在集采本身的净利率,在它带出来的三块收入:交易服务费与佣金,仓配加工与分拣的服务费,以及用交易数据做供应链金融的手续费与担保费。深农集团 2026 年上半年市场配套服务收入 12.377 亿元、毛利率 5.92%,单看毛利率很低,但它和自营市场业务捆在一起才把整体账撑住。
八、品类和客户划出了边界
品类这一侧,耐储、标准化程度高的先能集采。米面粮油、土豆洋葱、牛羊肉冻品都有稳定的规格和较长的货架期,拼单就能组货。叶菜和活鲜的损耗控不住,集采的做法反而多一次搬倒。
客户这一侧,食堂和团餐的订单稳定、单笔量大,适合集采;社区团购和即时零售要的是频次与时效,集采的仓配节奏跟不上。
政策给市场方安排的位置是流通加工与多温共配这一段,也就是做中间那一层加工与配送,不去抢商户的货源。
这笔生意成不成立,三个指标可以盯:收入里自营客户与代配商户各占多少、单笔配送的履约成本与毛利之间的差距、下游回款的实际天数。



写点看法