

鸭鹅等水禽的流通特点
一、水禽的产量与品种结构
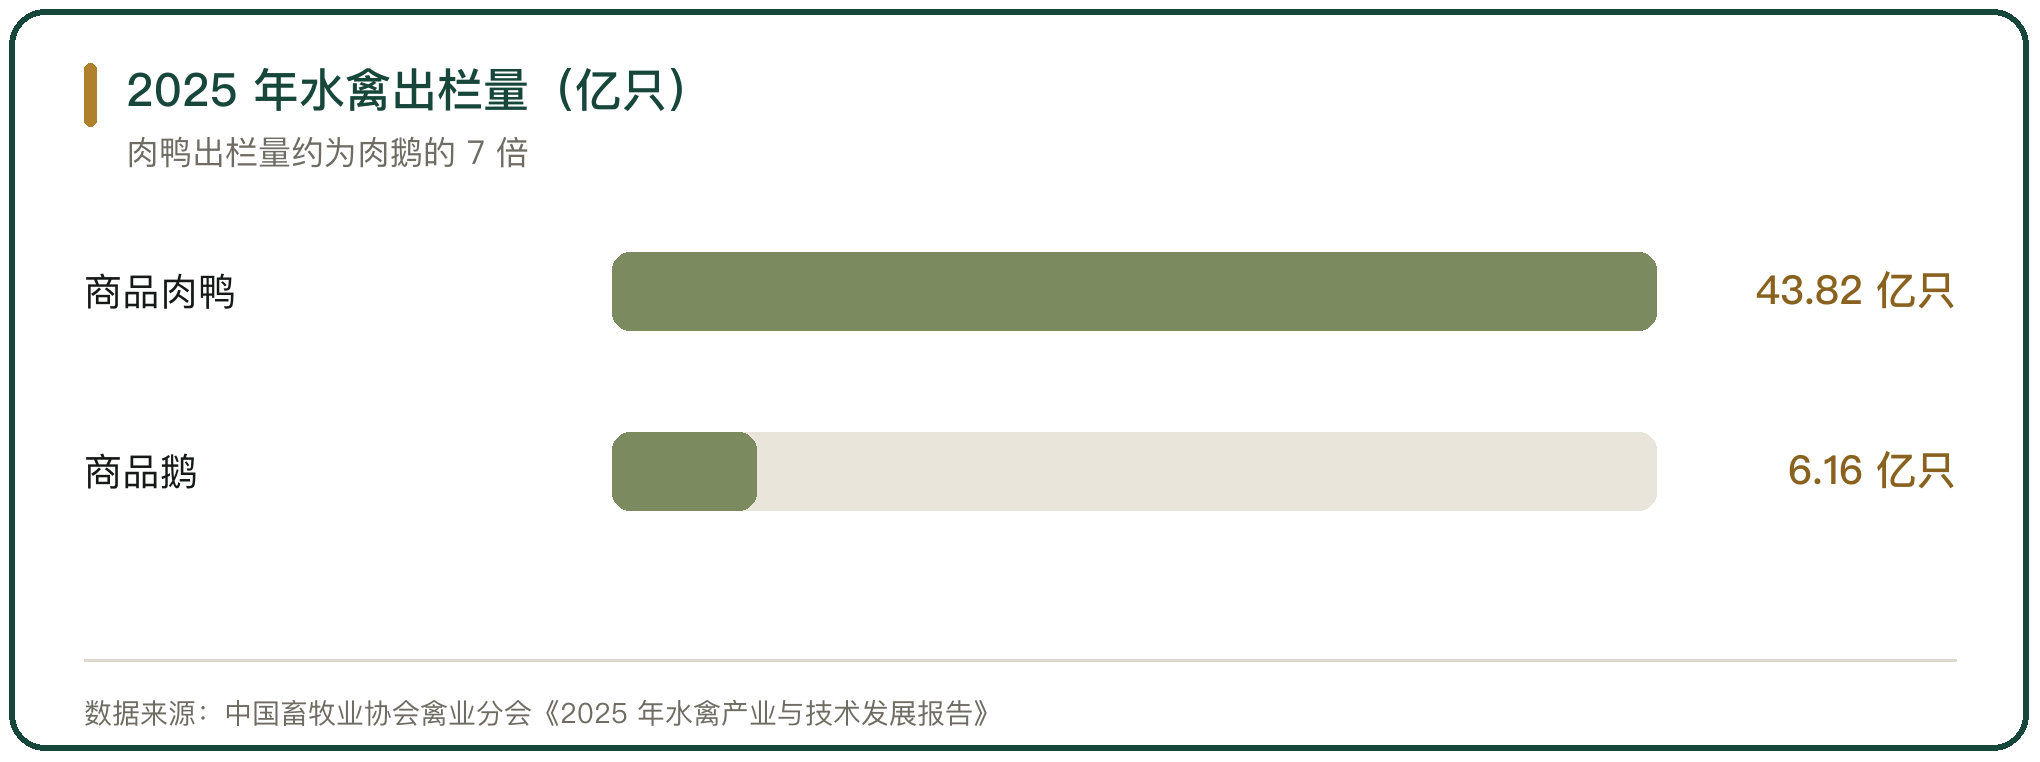
2025 年,全国商品肉鸭出栏 43.82 亿只,较 2024 年增长 3.86%;商品鹅出栏 6.16 亿只,较 2024 年增长 10.52%。肉鸭总产值 1160.14 亿元,肉鹅产值 460.83 亿元(中国畜牧业协会禽业分会《2025 年水禽产业与技术发展报告》)。
品种结构决定流通形态。白羽肉鸭出栏集中、体重整齐,适合按批次进屠宰线,产品以分割冻品为主;麻鸭、番鸭与鹅的出栏分散,规格差异大,更多以活禽或整只形态进入区域市场。
二、白羽肉鸭的代养组织方式
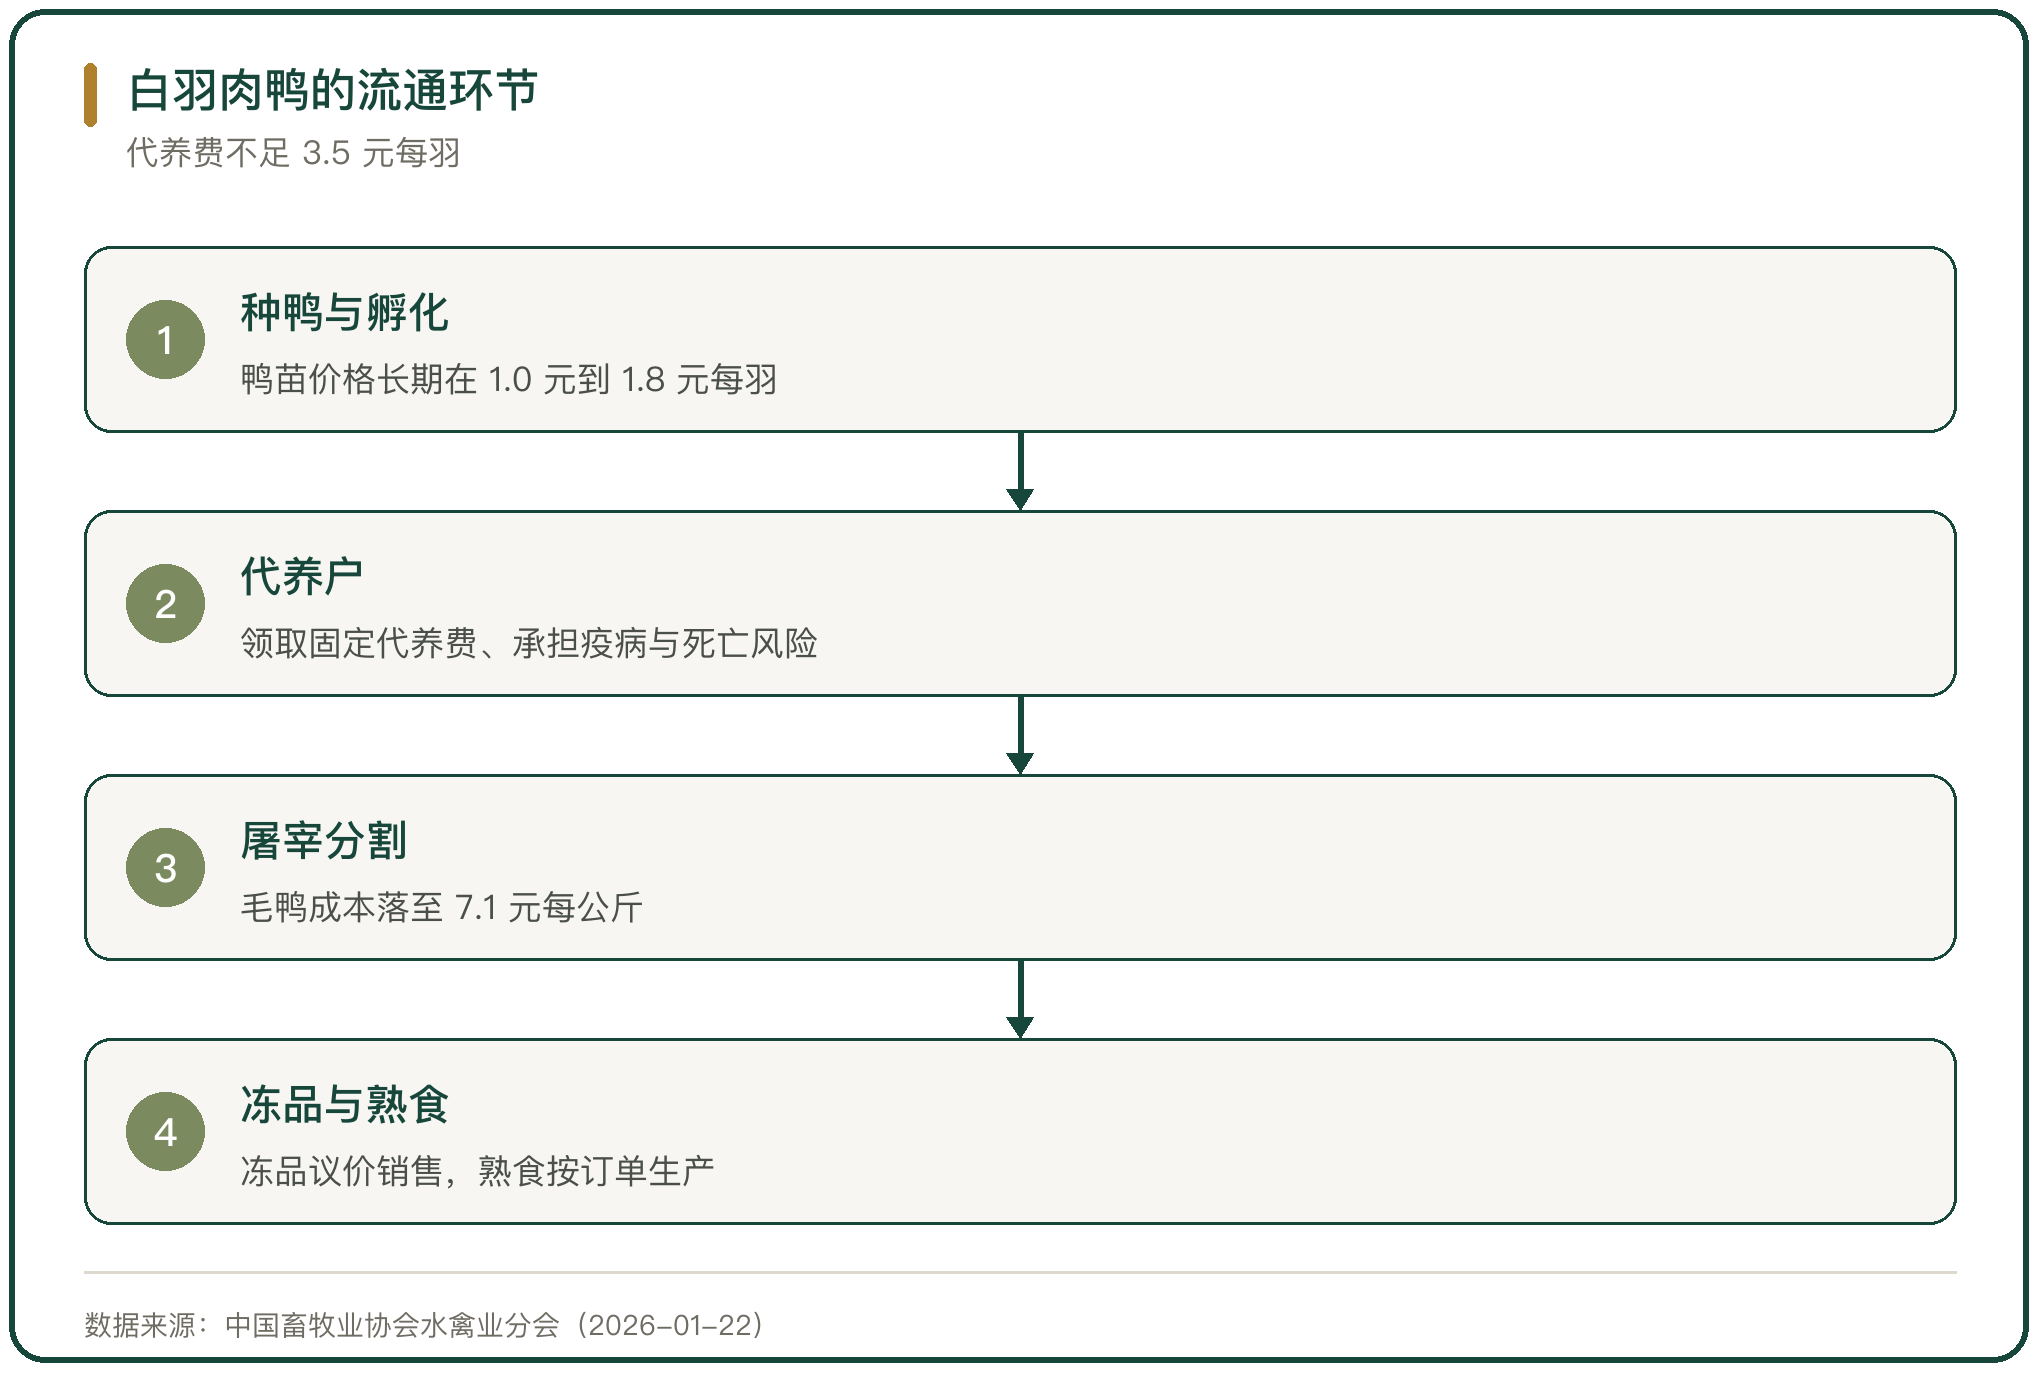
白羽肉鸭以“公司加农户”为主。企业提供鸭苗、饲料与防疫服务,代养户出场地与人工,成鸭按合同回收,代养户领取固定的代养费。
代养费是这一环节的收入上限。2025 年屠宰场掌握主动,代养费低至不足 3.5 元每羽;代养户承担疫病与死亡风险,收入与鸭苗价格、饲料价格的波动不挂钩(中国畜牧业协会水禽业分会 2026-01-22)。
三、肉鸭各环节的价格与利润
肉鸭产业链的利润在环节之间重新分配。2025 年毛鸭成本落至 7.1 元每公斤,鸭肉价格低至 6520 元每吨,鸭毛收入下降又减少每只 0.5 元的收益。
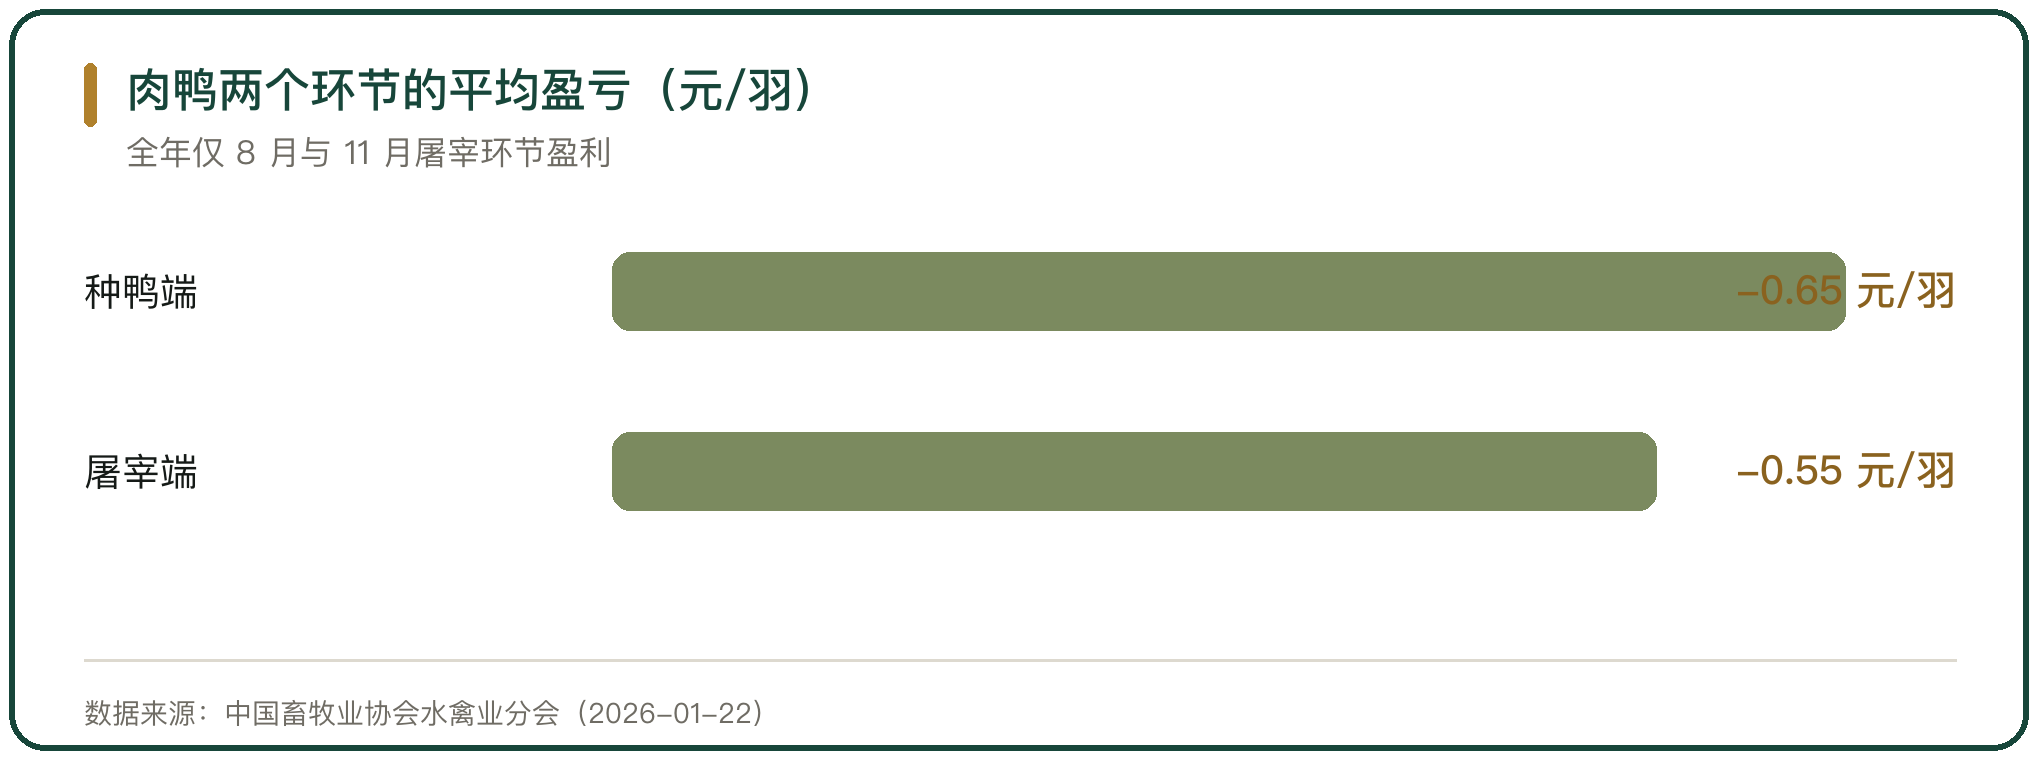
产业链全年落入亏损,为十年来首次。种鸭端的鸭苗成本分布在 2.4 元到 2.7 元每羽,鸭苗价格长期处在 1.0 元到 1.8 元每羽,平均亏损 0.65 元每羽;屠宰环节仅 8 月与 11 月盈利,全年平均亏损 0.55 元每羽(中国畜牧业协会水禽业分会 2026-01-22)。
四、冻品与熟食两条销路
鸭产品出厂后分成两条销路。冻品按吨报价,走经销商与食品加工厂,价格随行就市;熟食与预制菜按规格与订单生产,进入商超与餐饮渠道。
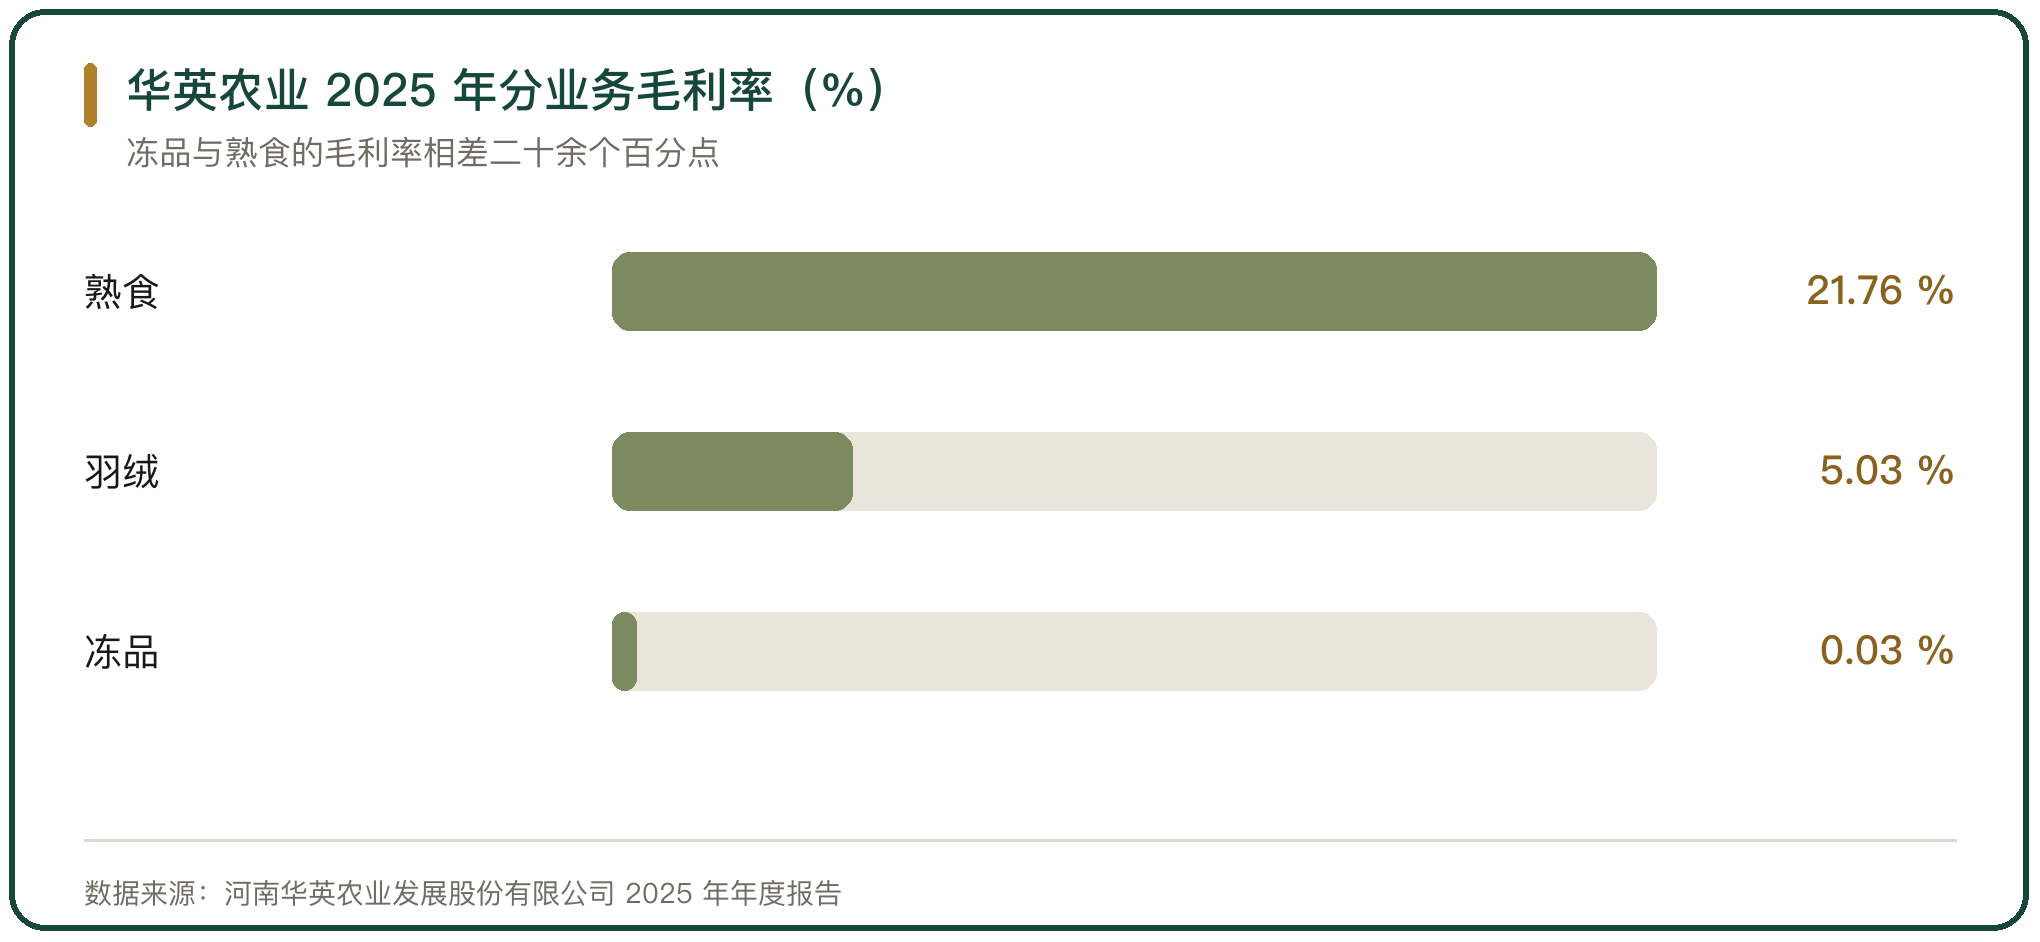
两条销路的毛利差距很大。2025 年,华英农业冻品收入 7.66 亿元,同比下降 12.42%,毛利率 0.03%;熟食收入 5.64 亿元,毛利率 21.76%(河南华英农业发展股份有限公司 2025 年年度报告)。同一家企业的同一批毛鸭,做成冻品与做成熟食,落到报表上的结果相差 20 余个百分点。
五、羽绒等副产品的收益位置
水禽的副产品里,羽绒的金额权重最高。2025 年,华英农业羽绒收入 40.07 亿元,同比增长 26.01%,占营业收入的 73.56%,毛利率 5.03%(河南华英农业发展股份有限公司 2025 年年度报告)。
羽绒的收入与鸭肉价格并不联动。羽绒按绒子含量与蓬松度定价,需求来自羽绒服与家纺,行情跟随寒冷天气与服装零售的节奏;鸭肉价格随肉类的整体供需走。一只鸭的两部分收益分属两条价格线。
六、鸭产品的出口方向
水禽产品是禽肉出口里的一条独立线路。鸭肉及制品的出口规模小于鸡肉,增长也更平缓。
中国食品土畜进出口商会的数据显示,2025 年 1 月至 11 月,我国鸭肉及制品累计出口额 3.2 亿美元,同比微增 0.4%;同期鸡肉及制品出口额 23.3 亿美元,同比增长 21%(中国食品土畜进出口商会《2025 年 1 至 11 月中国农产品出口贸易概况》)。华英农业同年的出口收入 11.53 亿元,同比增长 32.47%,毛利率 10.45%。
七、鹅的产蛋量与养殖周期
鹅的产量受限在种苗这一端。多数品种的鹅年产蛋只有 40 枚到 60 枚,肉鸭的年产蛋量在 100 枚到 200 枚之间。鹅苗的供给从源头就比鸭苗紧。
养殖周期同样更长。肉鸭的出栏周期在 38 天左右,肉鹅需要 70 天到 90 天,饲料、人工、场地与防疫的成本接近翻倍。出栏量的差距由此放大,2025 年商品肉鹅出栏 6.16 亿只,约为商品肉鸭的 1/7。单价更高,单只经济价值也更高,肉鹅单只平均产值约 74.81 元,肉鸭约 26.48 元(中国畜牧业协会禽业分会《2025 年水禽产业与技术发展报告》)。
八、鹅的区域消费与卤味渠道
鹅肉的消费集中在南方省份,北方市场的渗透较慢。烹法以卤、烧、炖为主,出菜时间长,适合堂食与熟食门店。
卤味是鹅肉的主要出口。潮汕卤鹅、扬州老鹅、荣昌卤鹅分别依托本地的品种与配方,形成区域性的熟食品牌。这类产品的价值不在活禽环节,而在卤制的配方、门店的密度与冷链的配送半径上。
九、狮头鹅与“南鹅北养”
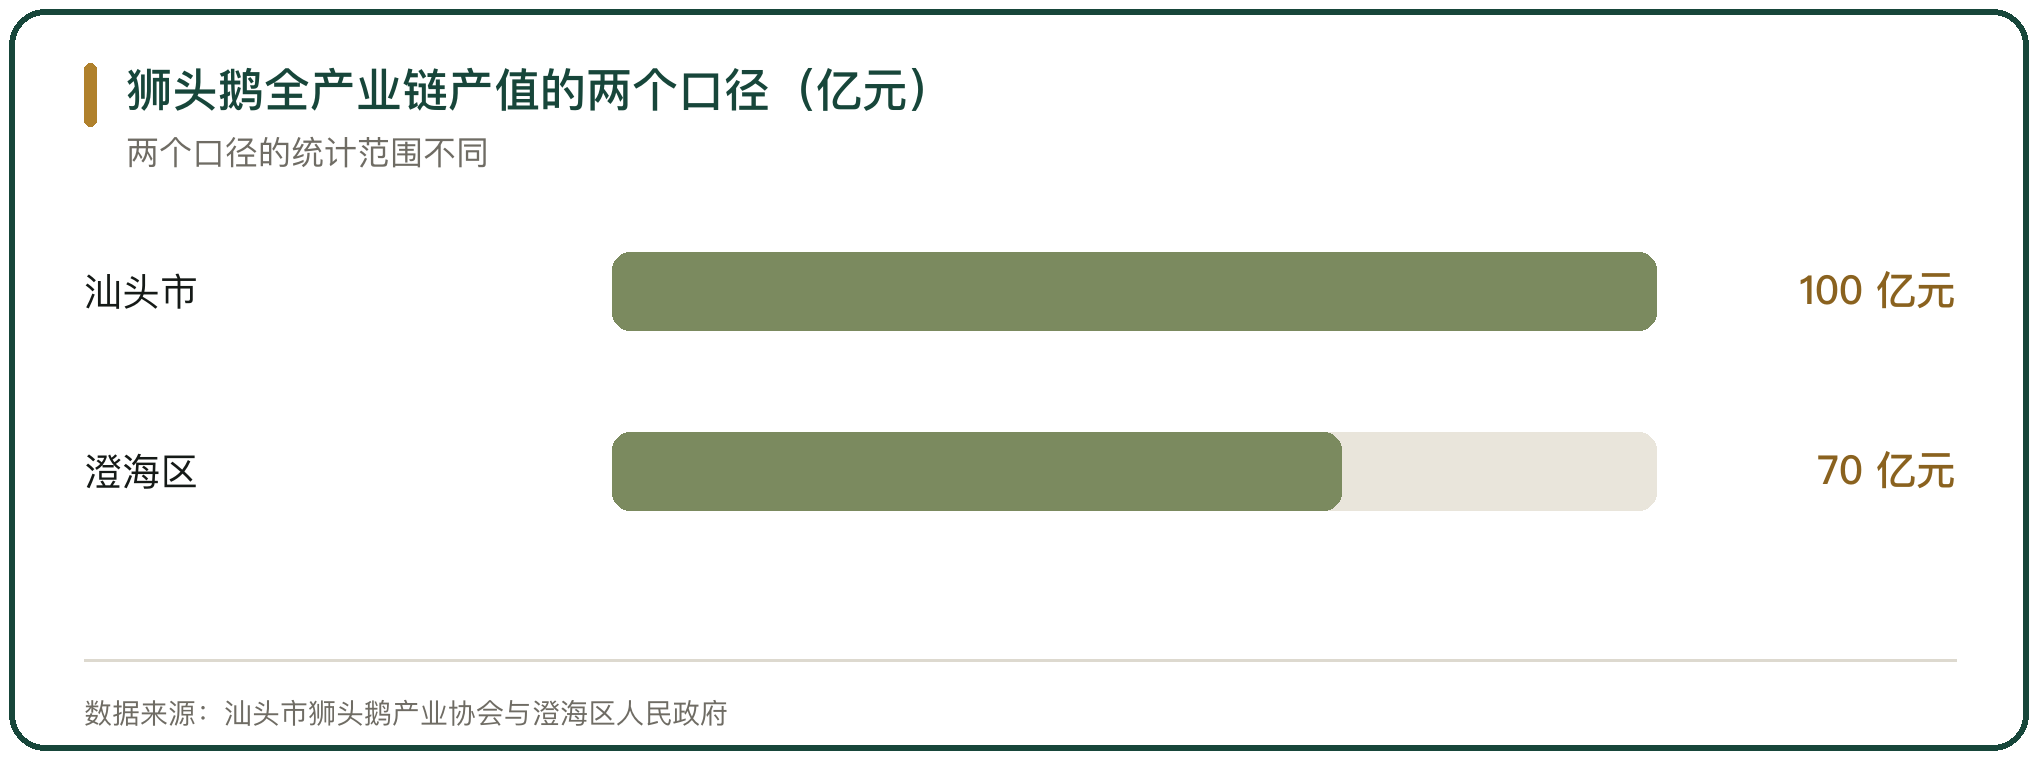
狮头鹅是国家级畜禽遗传资源保护品种,主产区在汕头澄海。2025 年,汕头狮头鹅种鹅存栏约 135 万羽,年出栏约 1200 万羽,较 2021 年增长 50%;全产业链产值突破 100 亿元,较 2021 年增长 150%(汕头市狮头鹅产业协会,南方日报)。
本地养殖用地有限,产业把养殖环节向外转移。自 2022 年起试验“南鹅北养”,利用东北地区的土地与饲料成本优势,把鹅苗北运后委托养殖,3 年间北运鹅苗从 1 万羽增至超过 11 万羽(汕头市狮头鹅产业协会)。种苗与加工留在本地,养殖放在外地,形成两头在内、中间在外的布局。
十、荣昌卤鹅的规模化路径
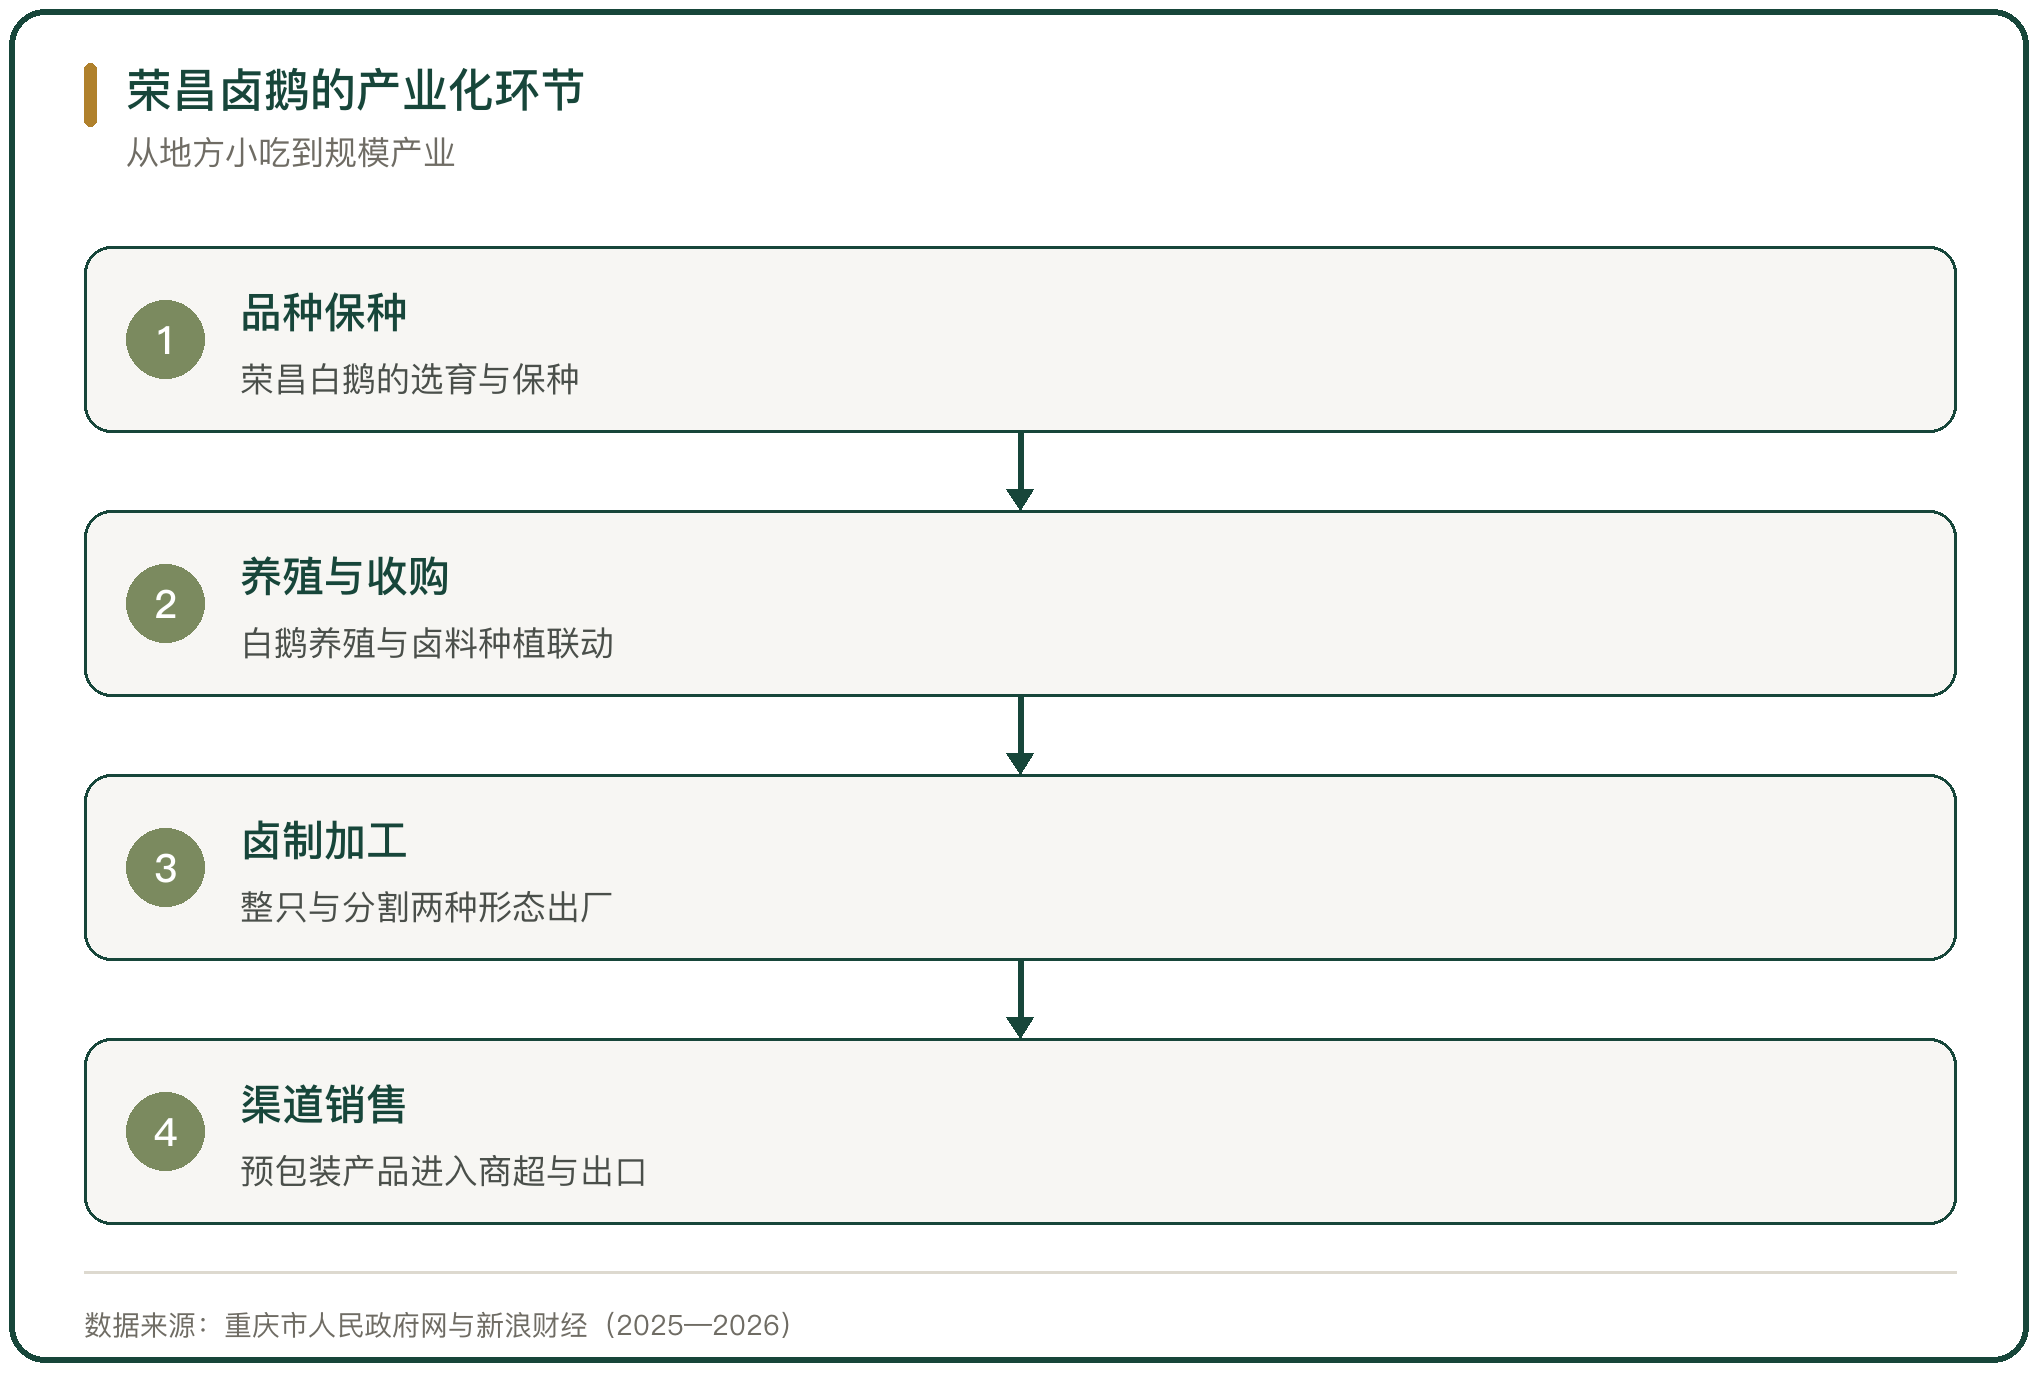
重庆荣昌的白鹅养殖与卤制加工有较长的历史。2025 年,荣昌卤鹅销售量突破 950 万只,全区卤鹅产业年产值突破 10 亿元,带动就业超过 7000 人(重庆市荣昌区财政局 2026-06-12)。
销量的放大带来加工环节的组织变化。区内有生产资质的卤鹅企业 40 个,产品从散装熟食转向预包装与伴手礼;2026 年 1 月,首批 1000 只荣昌卤鹅经冷链发往香港(重庆市人民政府网 2026-07)。卤味的保质期短,外销依赖冷链与包装,产能与配送半径同步决定市场的边界。
11、水禽流通的判断
水禽的流通差异来自品种的生物特性。鸭的产蛋量与生长速度支撑起大批量屠宰分割的模式,产品进入冻品与熟食两条销路,价格随肉类整体供需波动;鹅的产蛋量低、周期长,出栏规模小,价格高,销售依赖卤味与宴席这类加工与餐饮环节。
肉鸭的利润分配落在种苗与屠宰两端。2025 年种鸭端平均亏损 0.65 元每羽,屠宰端平均亏损 0.55 元每羽,代养费被压到不足 3.5 元每羽,产业链的亏损由各环节分摊(中国畜牧业协会水禽业分会 2026-01-22)。
鹅的流通更多依托区域品牌与加工能力。汕头狮头鹅全产业链产值突破 100 亿元,荣昌卤鹅产业年产值突破 10 亿元,两条路径都把增值环节放在卤制与渠道上,养殖端的规模扩张受制于土地与种苗。水禽流通的走向,取决于鸭这一端的产能出清速度,与鹅这一端的加工与冷链覆盖范围。



写点看法