

中餐出海的长期趋势判断
关键词 中餐出海长期趋势体系出海首店选址供应链本地化新兴市场
一、中餐出海的规模与增长
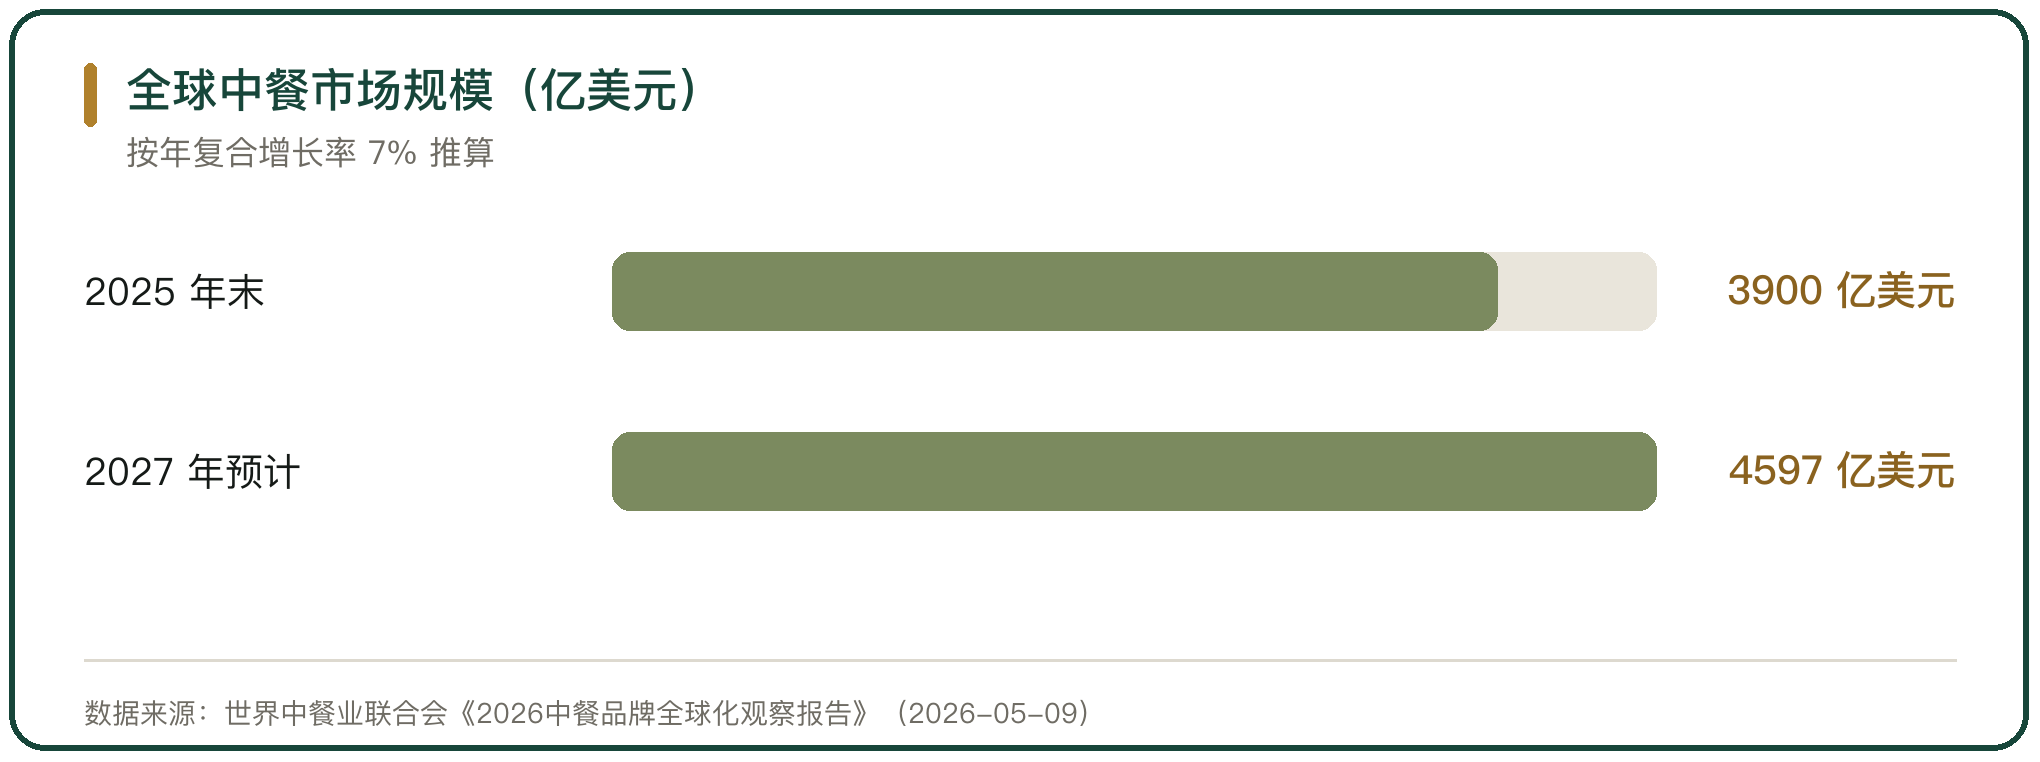
海外中餐市场的规模在持续扩大。截至 2025 年末,全球中餐市场规模超过 3900 亿美元,年复合增长率达到 7%,预计 2027 年国际中餐市场达到 4597 亿美元。
增长的来源不只在门店数量。国内约 200 家餐饮品牌在海外开店,门店总量 70 多万家,品类从茶饮、火锅扩展到中式正餐与地方小吃,单店产出的提升与门店数量的增加同时发生。
门店数量的增长会随市场饱和度回落。世界各地的中餐门店总量已经很大,新增空间集中在少数尚未饱和的市场,存量门店的改造与升级成为另一条路径。
二、出海模式的阶段变化
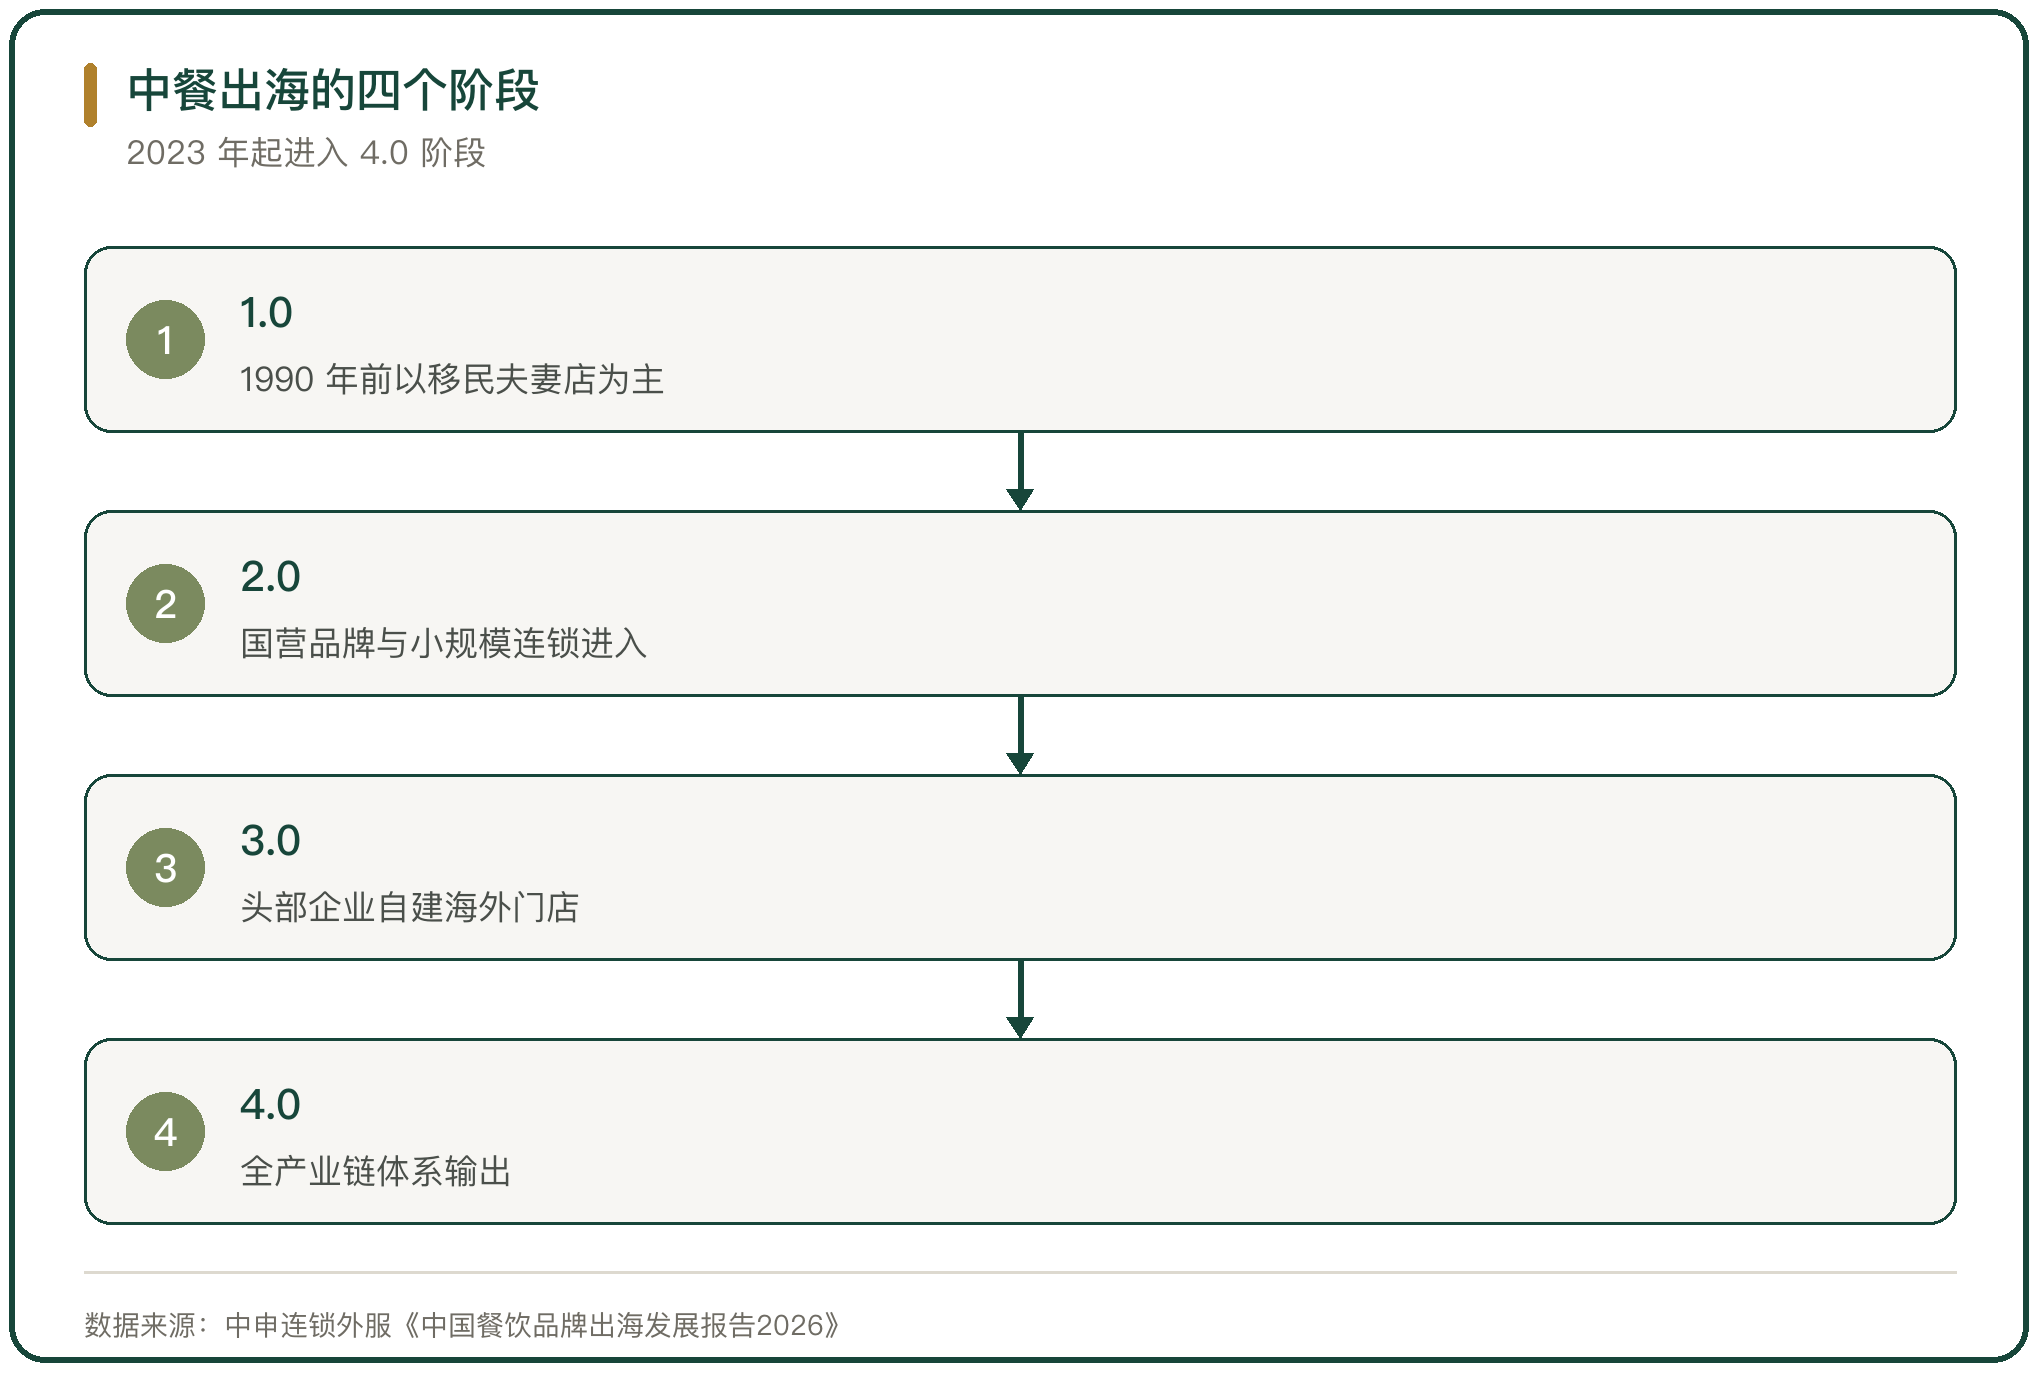
中餐出海分四个阶段。1990 年前以移民经营的夫妻店为主,此后国营品牌与小规模连锁陆续出海,再往后头部企业自建海外门店,2023 年起进入全产业链体系输出的阶段。
阶段变化的标志是供应链跟着门店走。上游的食材供应、调味料、冷链物流与品牌设计咨询一起出海,门店在海外落地时可以直接接入成体系的供应网络,扩张速度与出品稳定性同时改善。
三、首店选址的迁移
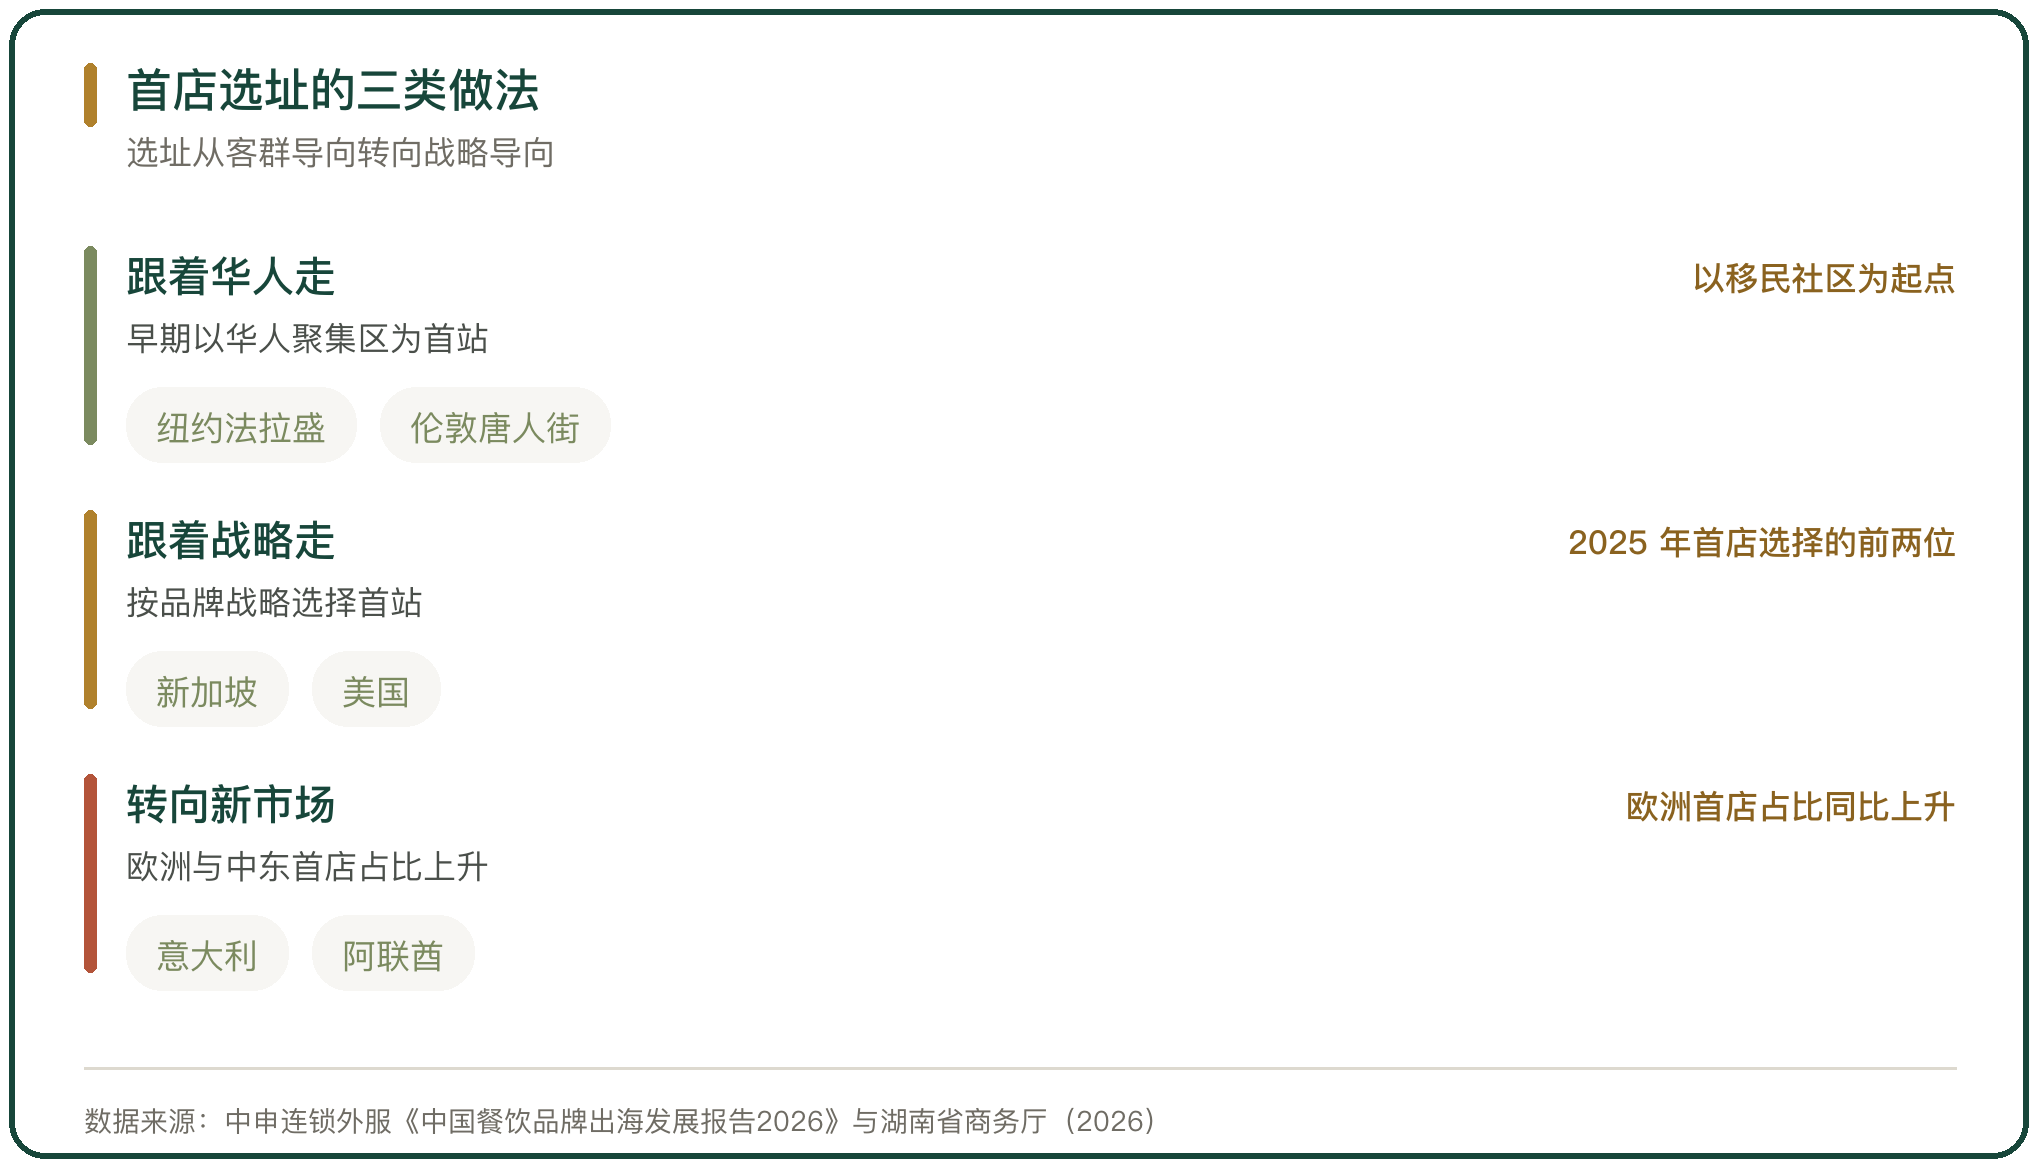
首店选址从跟着华人走转向跟着战略走。早期门店以华人聚集区为首站,纽约法拉盛与伦敦唐人街是典型的落点,选址的依据是移民社区的认知基础。
2025 年的首店选择出现变化。新加坡与美国成为国内餐饮品牌首店选择的前两位,一个提供低风险低门槛的试水条件,一个提供全球标杆的背书,欧洲首店占比同比上升,意大利与阿联酋等市场陆续落下首店。
四、品类结构的出海顺序
标准化程度决定品类的出海顺序。茶饮与火锅的原料可以统一配送、出品可以固定步骤,成为出海的主力品类,中式正餐的出海时间较早,川菜与湘菜在其中占比较高。
地方小吃以单品结构简单为优势进入。门店用一到两款招牌菜打开市场,供应链的复杂度低于正餐,价格带也更接近当地的日常消费。品类之间的顺序由原料的可标准化程度决定。
五、供应链与产能的本地化
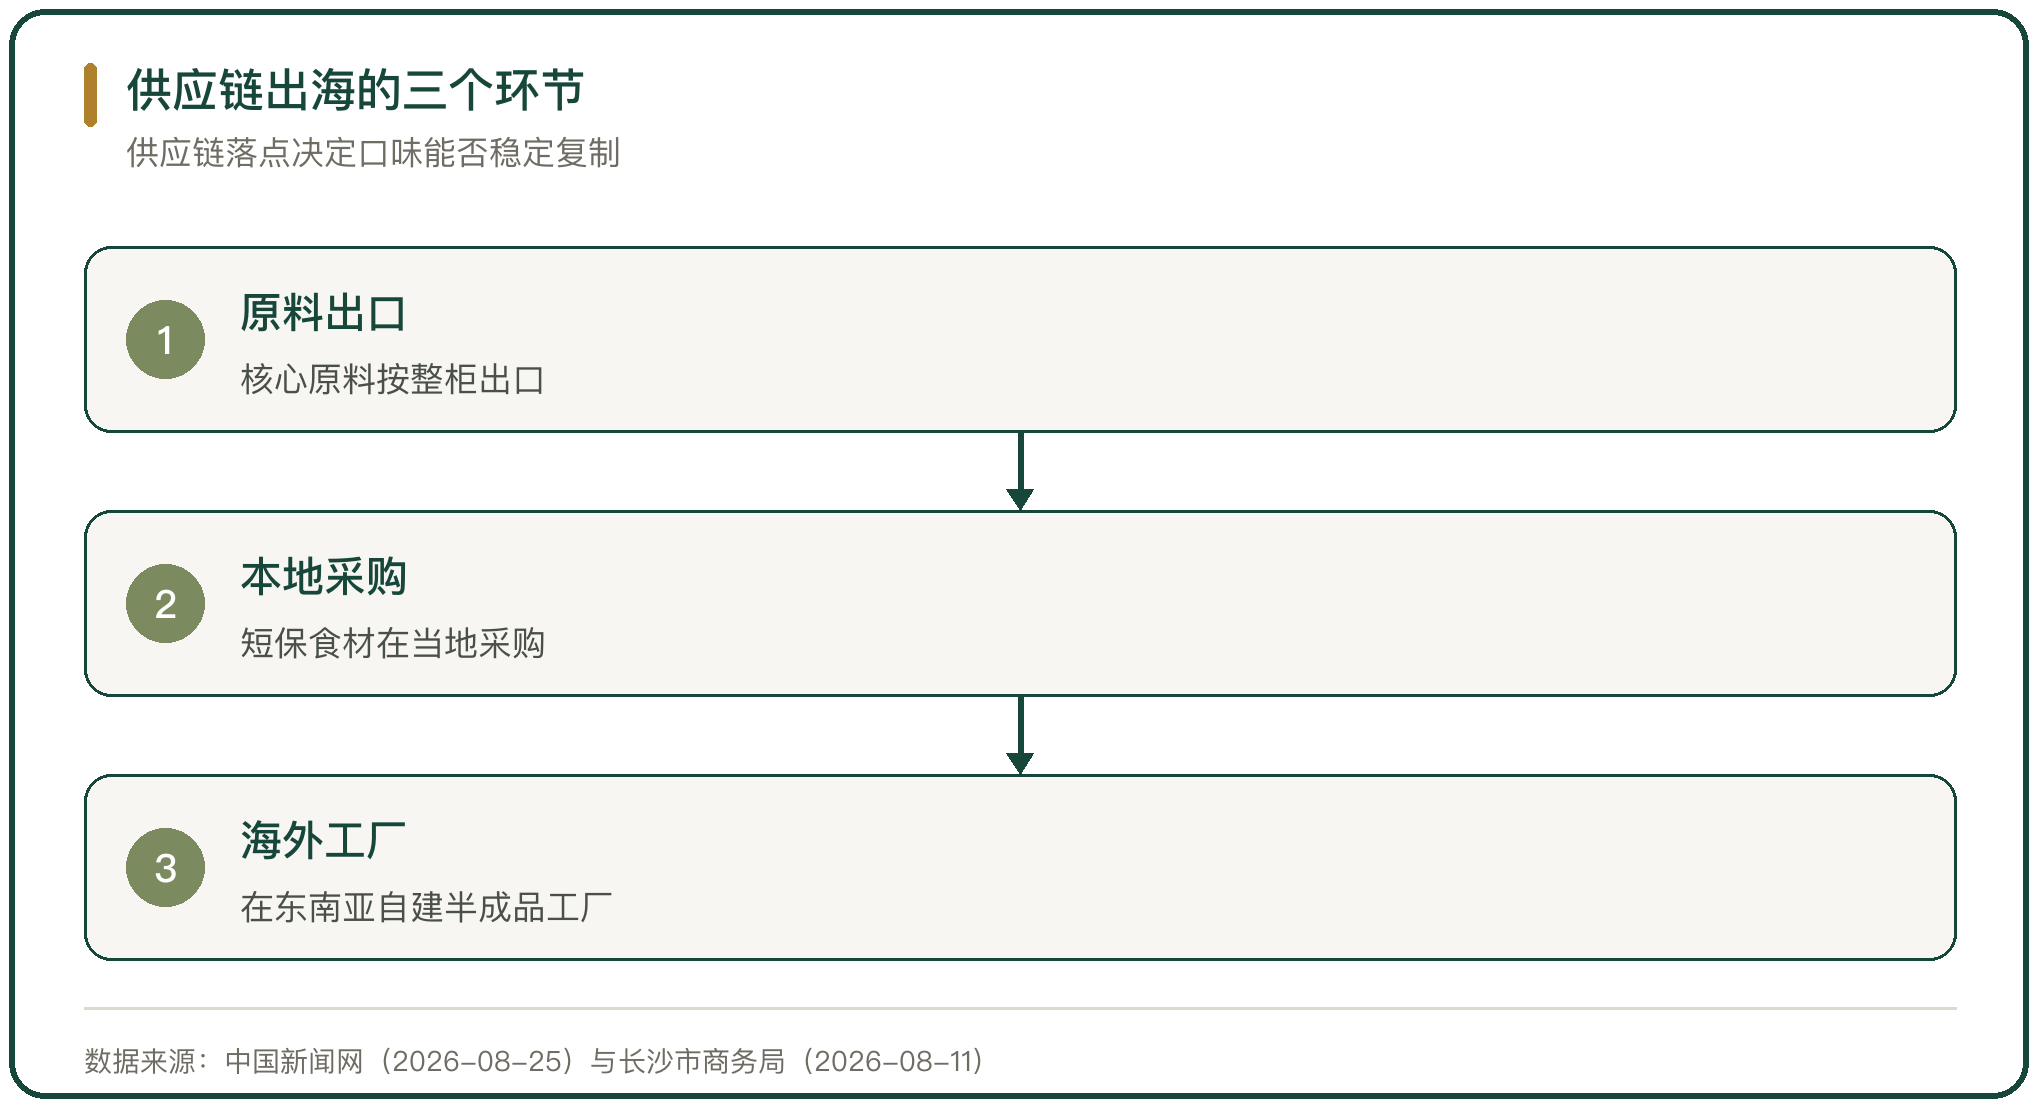
供应链的落点决定口味能否稳定复制。门店的核心原料按整柜从国内出口,短保食材在当地采购,两段供应链的成本结构相反,海外工厂建成之后,半成品可以就近生产。
产能本地化在东南亚集中落地。茶饮品牌在印度尼西亚同步推进本地供应链建设,计划在东南亚自建半成品工厂,调味品企业在泰国与马来西亚设立工厂,把配方放在当地生产,减少成品出口的环节。
六、新兴市场的进入与业态分布
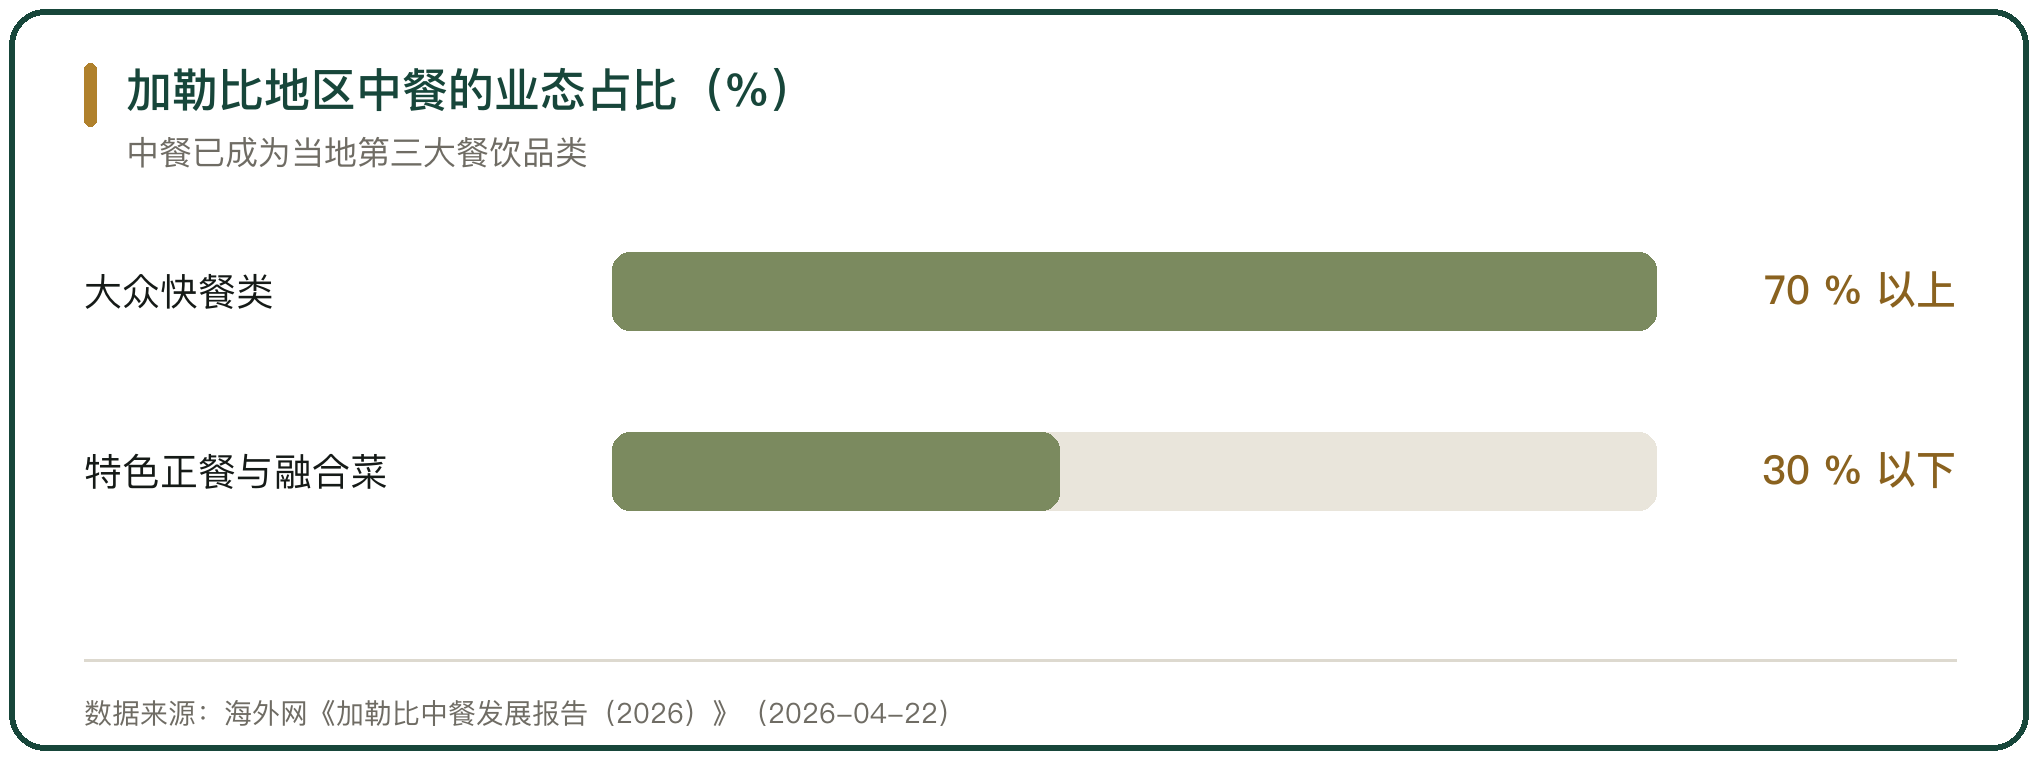
新兴市场按文化距离依次进入。东南亚的门店密度最高,日韩与欧美按品牌能力逐步渗透,中东与拉美以华人社区为起点扩散。加勒比地区的中餐已成为当地第三大餐饮品类,排在本地餐饮与欧美快餐之后。
新市场的业态以大众快餐为主。加勒比地区的门店中,大众简餐与快餐类占比超过70%,主打炒饭、炒面、饺子与春卷,特色正餐与融合创新类占比较小,门店的定价贴近当地日常消费。
七、品牌与标准的位置
品牌与标准是长期竞争的分界。品牌在海外建立识别,靠的是出品的稳定与服务的一致,标准化体系把门店的操作固定下来,让不同市场的顾客得到相近的体验。
标准的供给仍不完整。中餐的评价体系在国际上的影响力有限,门店的名称与出品在不同市场差异较大,同一品牌在不同国家的菜单与价格各自调整。标准的完善程度决定品牌跨市场复制的效率。
品牌还要解决口味的一致性与人员培训。门店在海外招聘的厨师按国内的操作手册培训,出品的一致性依赖原料与工艺的标准化程度,连锁化率高的品类更容易做到,地方菜系依赖厨师的手艺,复制速度慢。
八、中餐出海的长期趋势判断
中餐出海的长期走向由两处条件决定。供应链的落点决定成本与口味的稳定性,海外工厂与仓储网络的覆盖范围越广,门店的扩张越不依赖长距离运输。
品牌能力决定溢价的空间。连锁化率与标准化程度较高的品类更容易跨市场复制,地方菜系与特色小吃的复制依赖厨师与原料,扩张速度受限于人才供给。新兴市场的进入顺序与合规成本的下降速度相关。



写点看法