

一批二批商户的结构变化与利润挤压
关键词 农批市场与批发体系一批二批商户结构变化农产品批发市场生鲜流通
一、坐商变行商:等客变成抢客
传统农批商户是在摊位等客上门,靠信息差和位置优势赚差价。这些年渠道多了,商户被迫跑出去:去基地找货、接团餐订单、做社群预售,有的自己开直播。深圳农产品的年报里说,商户正从等客变成抢客。跑基地要车要人,做社群要运营,接团餐要垫资,这些都是坐商时代没有的开销,销路拓宽的同时成本也抬上去了。
二、新业态指什么,分成哪三类
新业态指运用大数据、云计算、移动互联网这些技术,形成的新型流通平台和组织方式。这个概括出自 2019 年国务院办公厅的文件,原文是「流通新平台、新业态、新模式」。
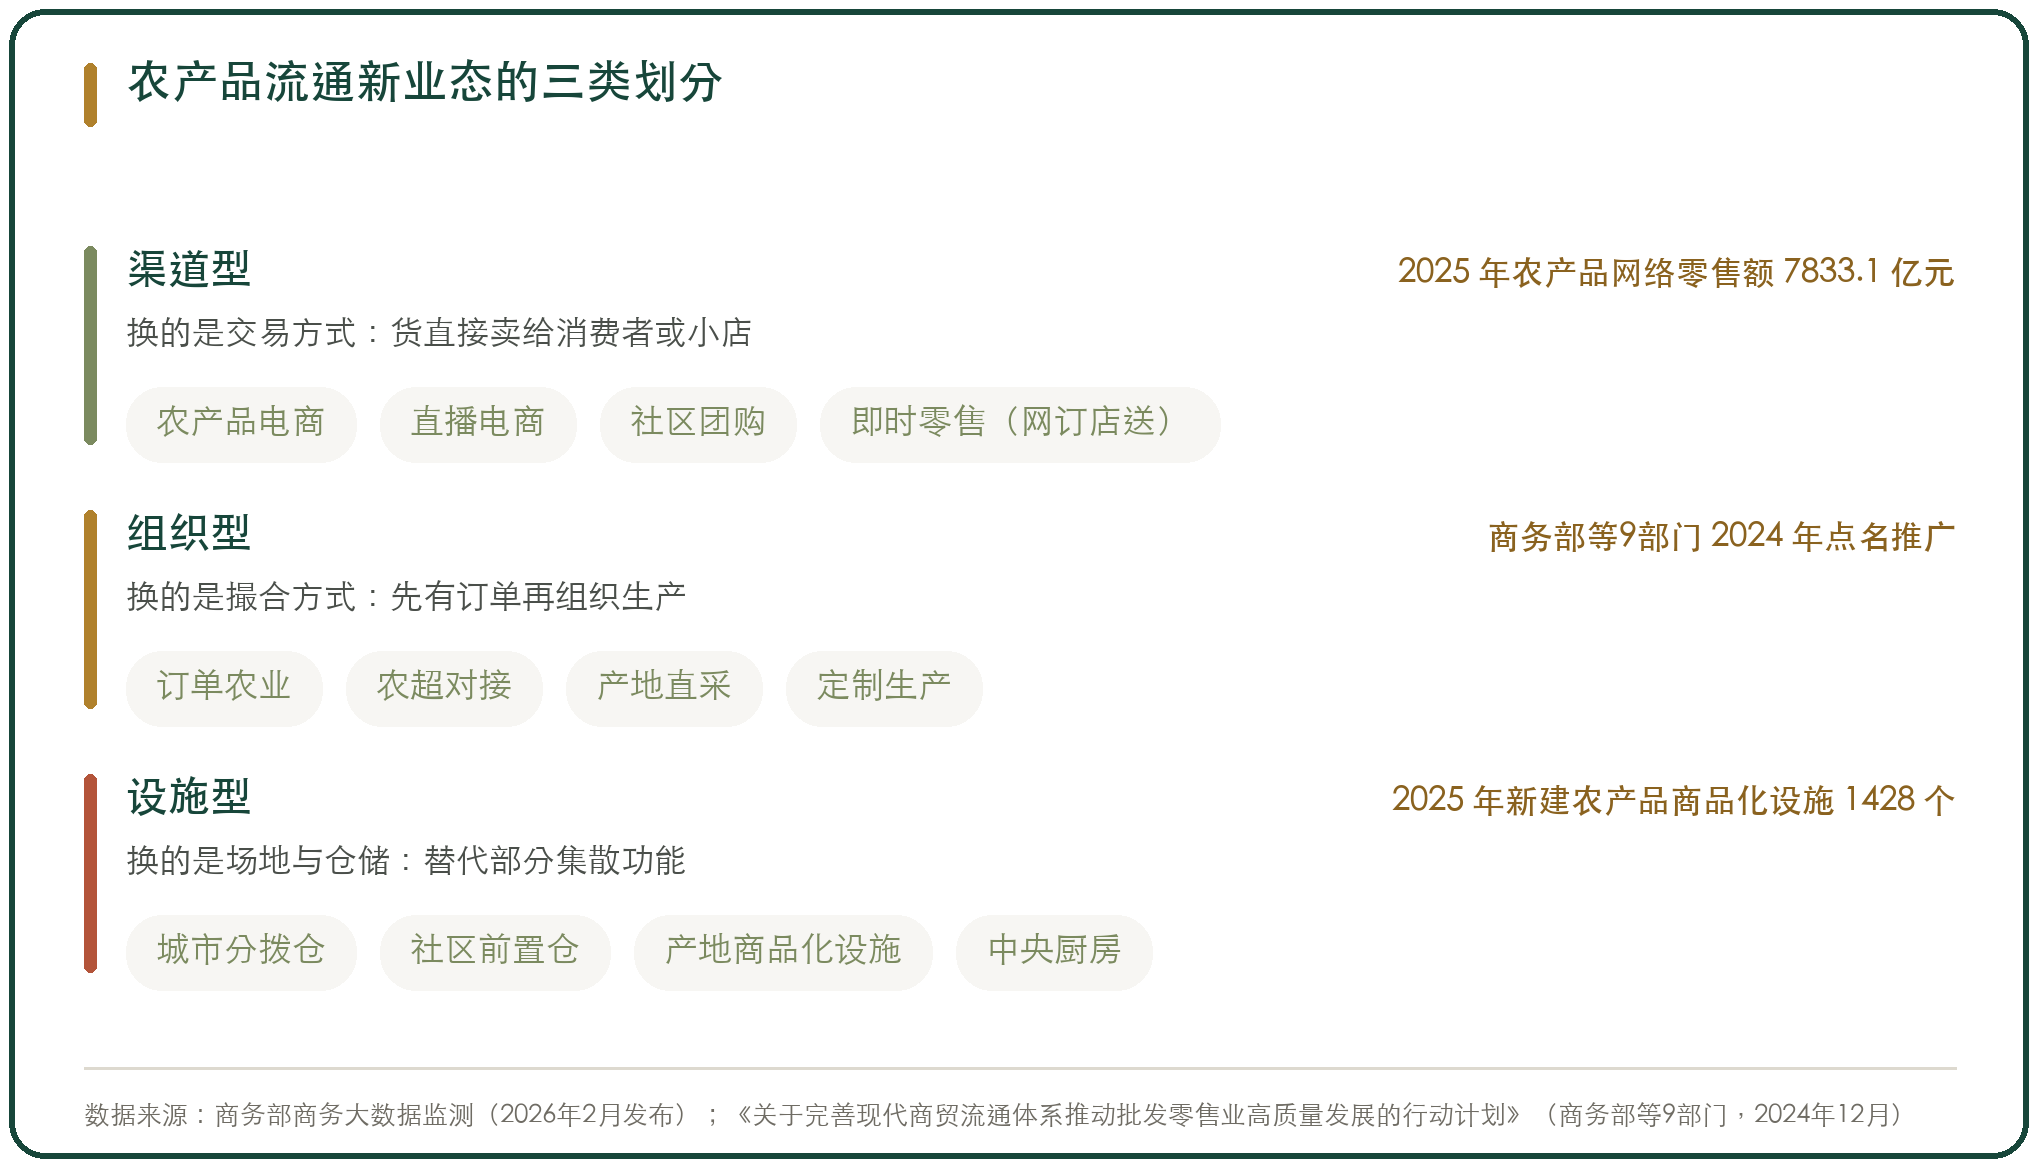
落到农产品上看,判断一个渠道算不算新业态,看它绕开了传统链路里的哪一段。传统链路是产地代办、产地市场、销地批发、农贸或商超,新业态要么换掉交易方式,要么换掉撮合方式,要么换掉履约设施。
按这个标准能分出三类。渠道型换的是交易方式,货直接卖给消费者或小店。组织型换的是撮合方式,先有订单再组织生产。设施型换的是场地与仓储,替掉批发市场原本承担的一部分集散功能。
真正分流批发生意的主要是渠道型。组织型改变的是谁在组织生产,设施型改变的是货在哪里落地,这两类反而常常要借批发市场的场子和分拣能力。
规模上也要有分寸。农产品网络零售额这些年增速快于农批成交额,但绝对量还比批发市场小得多。它切走的是主渠道里最容易被标准化的那部分品类,整体份额还没被动到。
三、被抢走的是容易做的品类
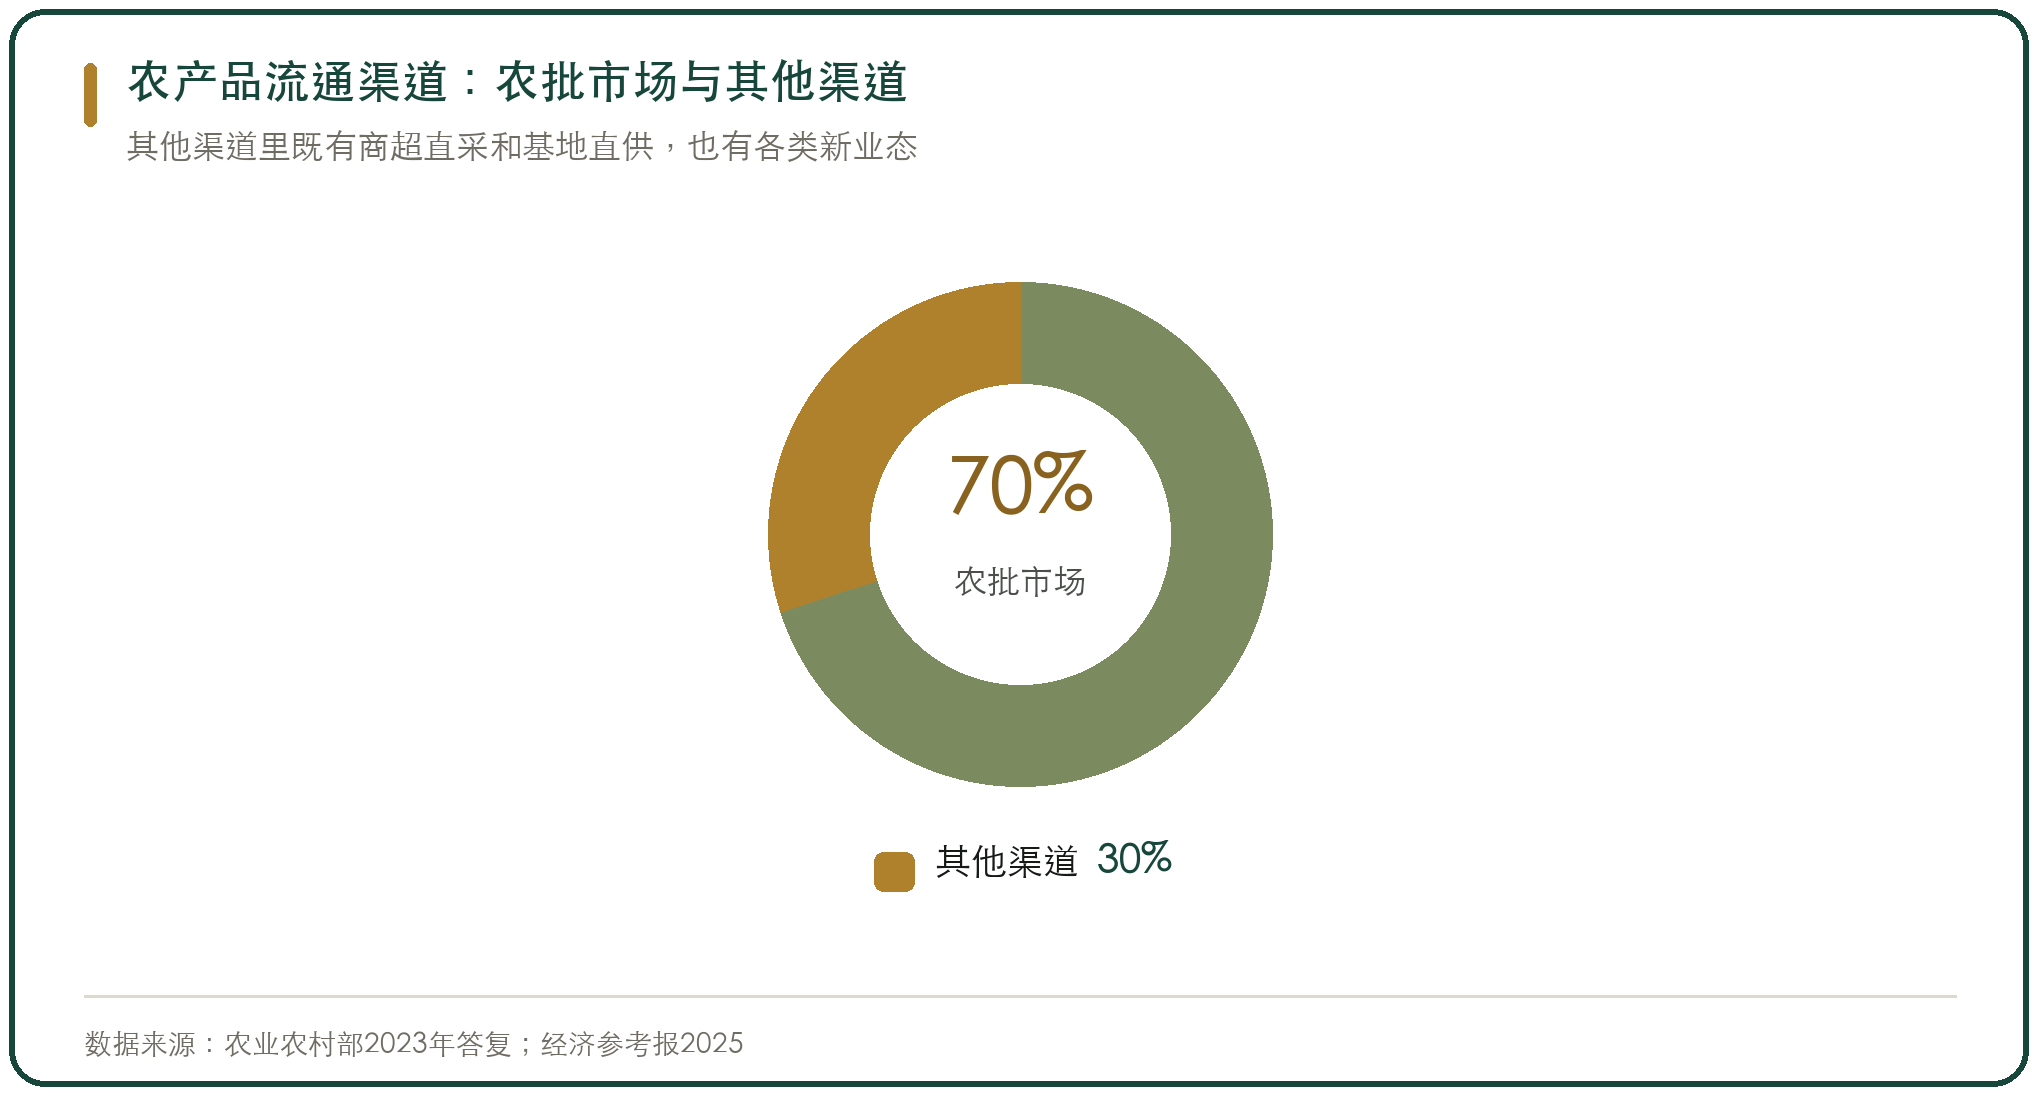
农超对接跳过部分二批,基地直供把货直送销地,社区团购和直播电商切走高频标品,传统批发的份额被这几条渠道切走一块。分流是有选择的:被抢的多是标准化程度高、耐储存、好运输的品类,比如苹果、土豆、包装米面;叶菜、活鲜、散装果这类非标易损品还留在市场里。留下的恰好是损耗高、利润薄的那部分,形成了易的被抢、难的留下。
四、两头挤压,毛利压到个位数
商户的利润被两头挤。上游地头收购价随天气和产量上下跳,下游终端压价、平台补贴打价格战,中间还有进场费、租金、损耗和资金成本。为了留住客户,商户不敢轻易加价,只能自己消化,毛利从早年的两位数压到个位数,靠走量维持。做榴莲批发的商户复盘过,长期在批发市场拿货倒手,中间商叠加的加价空间正在被源头直供挤掉,利润薄得只能靠规模补。
五、向上游找货源,是活下去的办法
被挤得最狠的一批商户选择向上游走。前面提到的那位榴莲批发商,改从源头工厂直供之后,一柜货能多出几千元利润;每柜配分级报告和温控记录,收货有据可依,坏果还能找源头做售后。门槛也不低:源头多要求整柜起订,中小商户资金周转压力大;市面上还有假源头,得有自有分拣厂、能实地看厂、能出完整单证才算数。
六、账期错配,垫资压力全在批发环节
农批交易看起来是短账期甚至现结,但两头并不对称:向上游收购往往是现款现货,农户不接受赊账;向下游零售和团餐却要给月结账期。垫资压力全部落在批发环节。小微商户缺合格抵质押物、账目不规范,正规融资难、成本高,只能靠民间借贷周转,利息直接侵蚀本已微薄的利润。资金一紧,商户只能挑高周转品类,放弃长周期货源。
七、合规成本上来了,商户在分层
随着开票、备案、检疫追溯要求提高,长期不开票、用现金交易的小微商户面临成本陡增:要建账、要开票、要留追溯凭证,样样要人手。合规化把门槛抬高,短期挤出一部分玩家、造成供给波动,长期有利于可追溯和公平竞价。适应得快的商户转成正规经营,拿到融资和订单;跟不上的被淘汰,或者转入更隐蔽的现金交易,行业因此出现两极分化。
八、商户会分成三类,靠服务活着
往后看,农批商户大致分三类:做全国调运的头部批发商、做本地服务的区域二批、直接连终端的社区服务商。体系能不能稳住,不取决于摊位有多少,而取决于商户能不能从赚差价转向赚服务费加控数据:能沉淀交易流水、能提供分级和冷链服务的商户,在平台化和直供的夹击下才站得住。依托批发市场增收的农户基数很大,商户端稳住,产区才稳。



写点看法