

农批市场冷链改造的路径与投资
关键词 农批市场冷链冷库改造路径冷链改造投资共享冷库产地预冷冷库运营成本
一、农批冷库占了全国近一半,问题是老
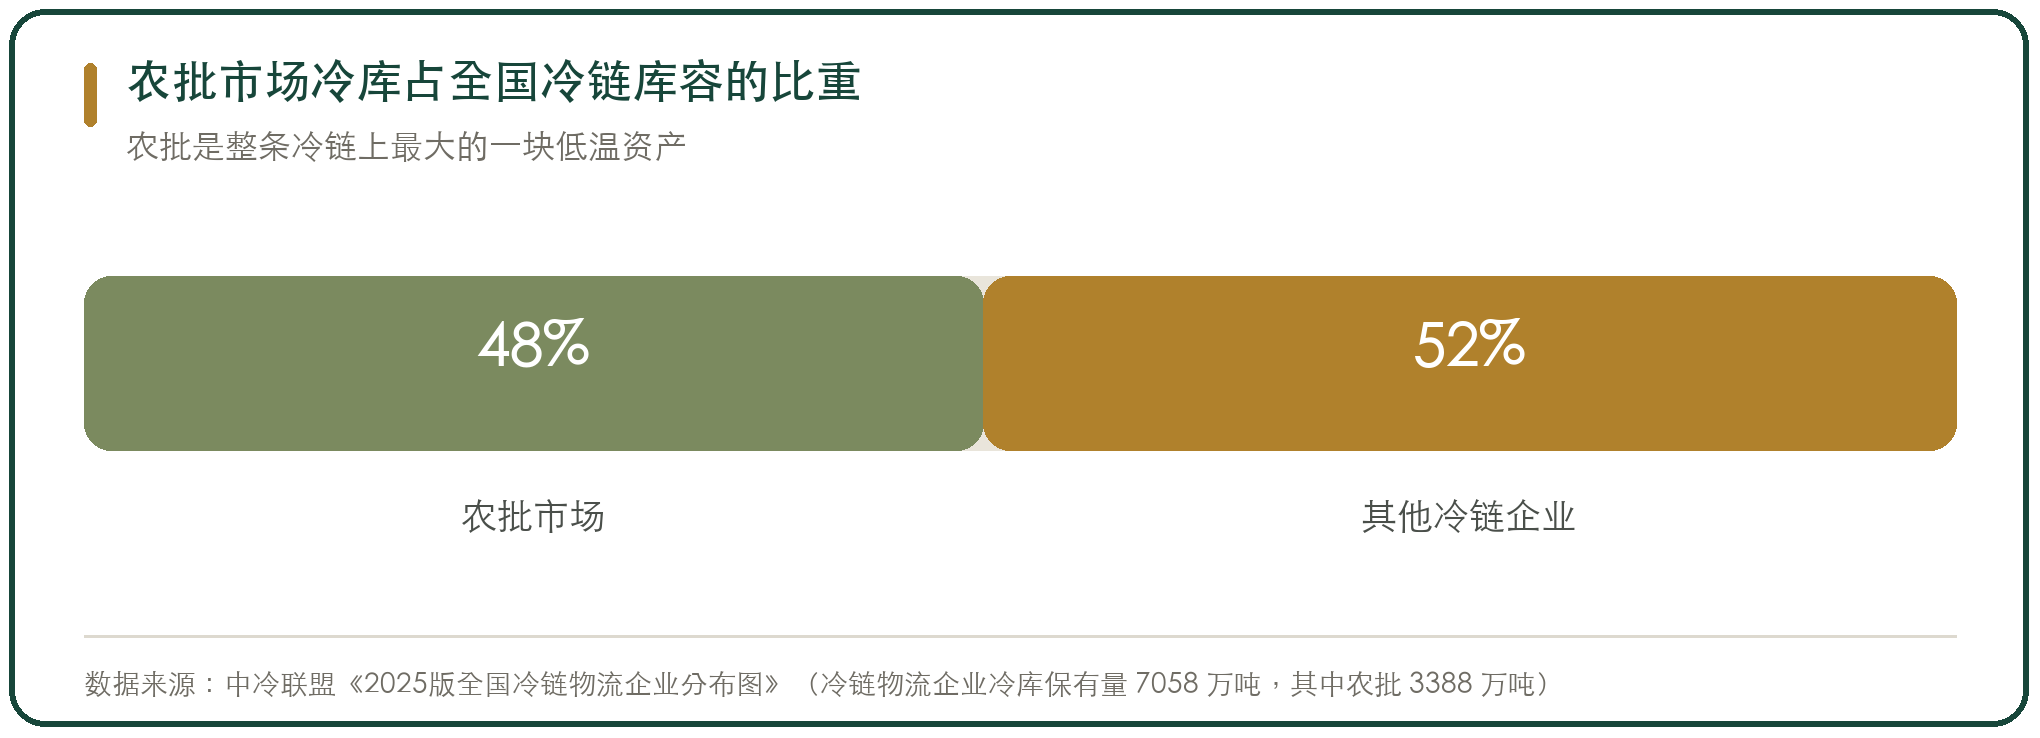
农批市场是整条冷链上最大的低温资产。中冷联盟统计的全国冷链物流企业冷库保有量是 7058 万吨,其中农批市场 3388 万吨,接近一半压在这里。
但设施偏老。相当一部分是早年建的传统库房,温区控制粗、没有远程监控,跟现在按品类分温区储存的做法对不上。
分布也不均。头部市场的冷链升级基本做完,数量上占多数的中小市场还停在摊位出租加简单仓储,冷库要么没有,要么有也用不起来。
二、冷库建起来了,为什么转不动
产地和市场的冷库这些年建了不少,用起来的却不多。
四川大英县排查过自己建的冷链设施,发现建设分散、规模小,正常运转的不到八成,其余被挪作堆放杂物,或直接闲置。
这种空置不是个别现象。设施建在哪儿、服务谁、谁来付运转的钱,这几个问题在立项时常常没答清楚。
三、转不动卡在货源与成本的错配
空置的根源是需求对不上。农业生产以小农户为主,需求季节性强、批量小、品类杂,冷库运营商要的是高周转、大宗、稳定的货源,两边的节奏天生不合。
冷库运营里最重的是电费和人工,两项占了大头,冷藏车的运营成本又是普通货车的数倍。货源不稳的县域,开机就是亏。
还有一道规模门槛。《现代商业》上的一篇县域冷链研究测算过,一个县域冷链集配中心的日处理量低于 8 吨就难以生存,按每户每月消费 50 公斤生鲜算,得四千多户稳定客户才撑得住。
四、果蔬损耗有多大,预冷能降到多少
果蔬在流通中的损耗一直偏高,缺口主要出在田头采收后的最初几个小时。
田间热没排掉,货架期就已经短了一截,后面的冷藏运输做得再规范也补不回来。
用上预冷和冷库之后,损耗能明显降下来。有实测记录显示,蔬菜从接近两成降到个位数,水果的降幅也在同一个量级。
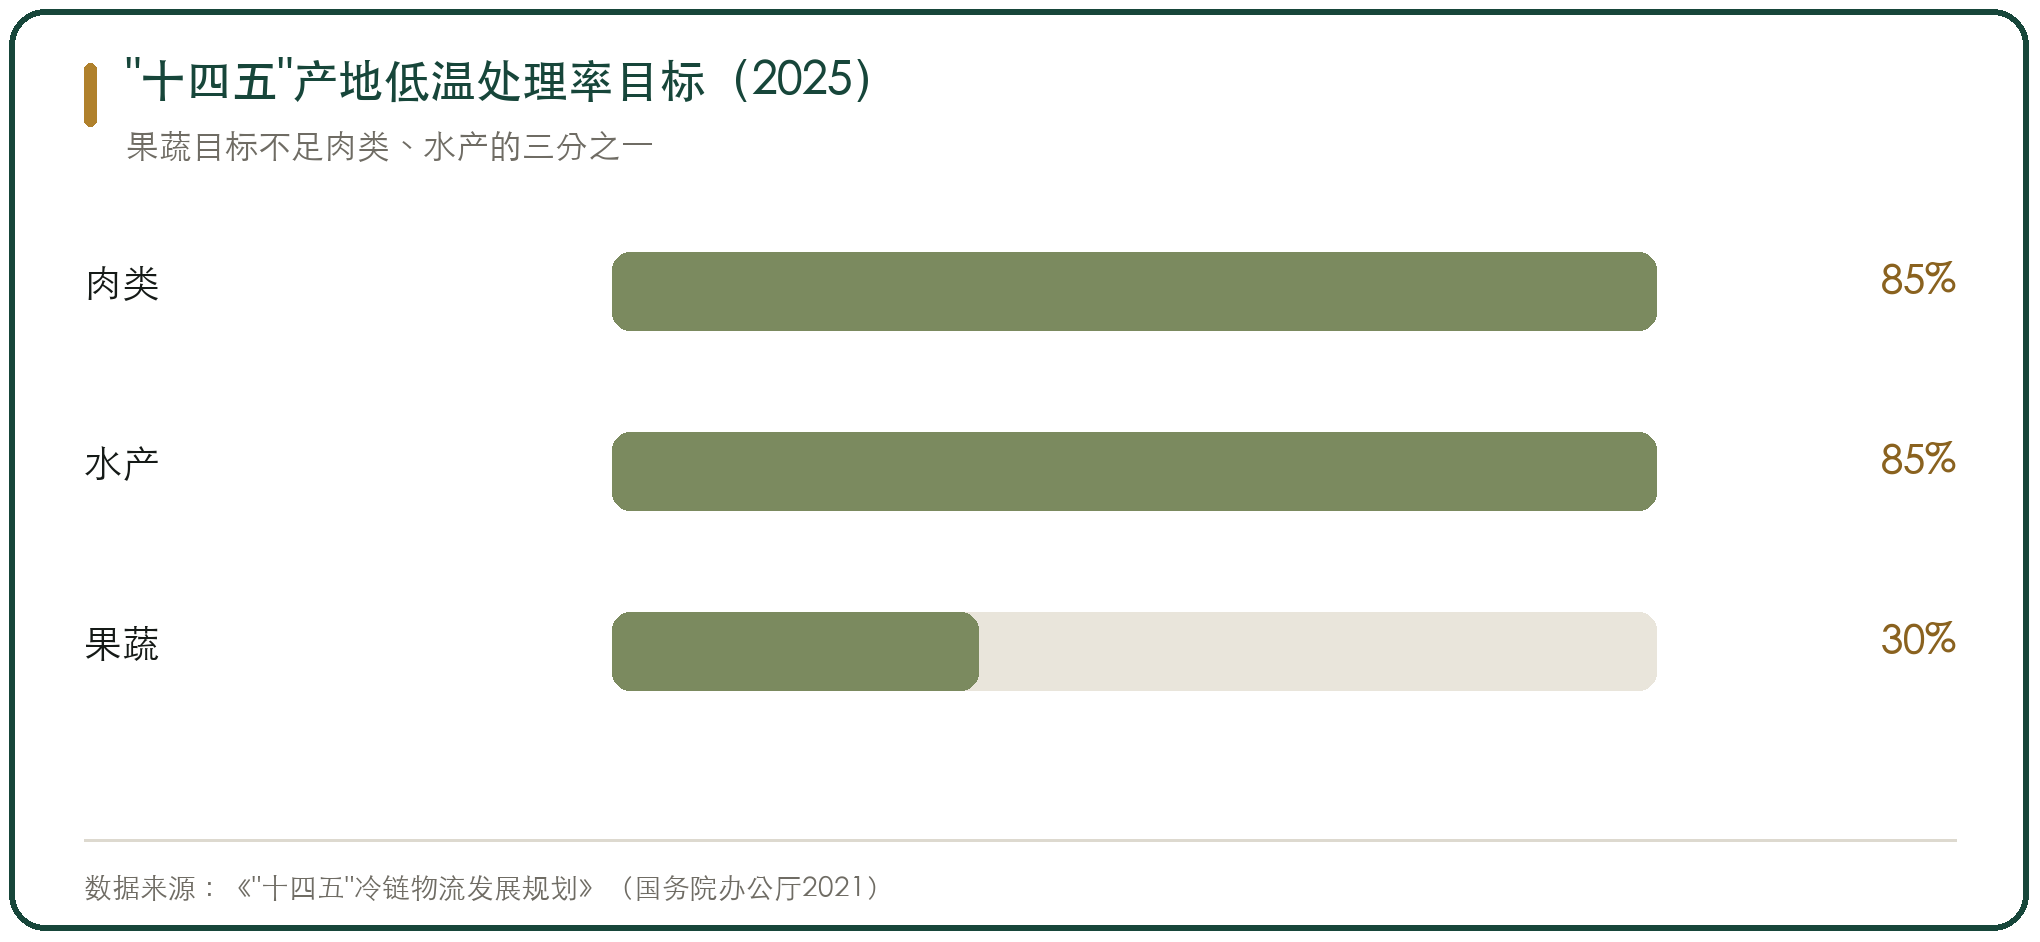
差距也体现在政策目标上。国家给「十四五」定的产地低温处理率目标里,肉类和水产的要求高,果蔬那一档低得多,缺口最集中的正是果蔬这一段。
五、改造要花多少钱,钱从哪来
改造的钱要先算清楚。河北井陉县公开过一个鲜活农产品冷藏保鲜设施项目,土建库体加设备的投资在千万元级,财政补助只占不到三成,其余靠自筹。
这个结构说明财政的钱是引子。多数项目要靠使用者自己掏大头,能不能回本就成了决定性的问题。
回本的账也能算。按租金和后熟加工两块的收益测算,含运营成本的回收周期在四年上下,前提是库要用得起来。
门槛各地还不一样。有的省份把财政支持直接跟库容挂钩,新增冷库要到一定吨位才有申报资格,单个项目的支持额也有上限。
六、改造的四条路径,钱和运营怎么分
把出钱的和运营的分开看,改造路径就有几种走法。
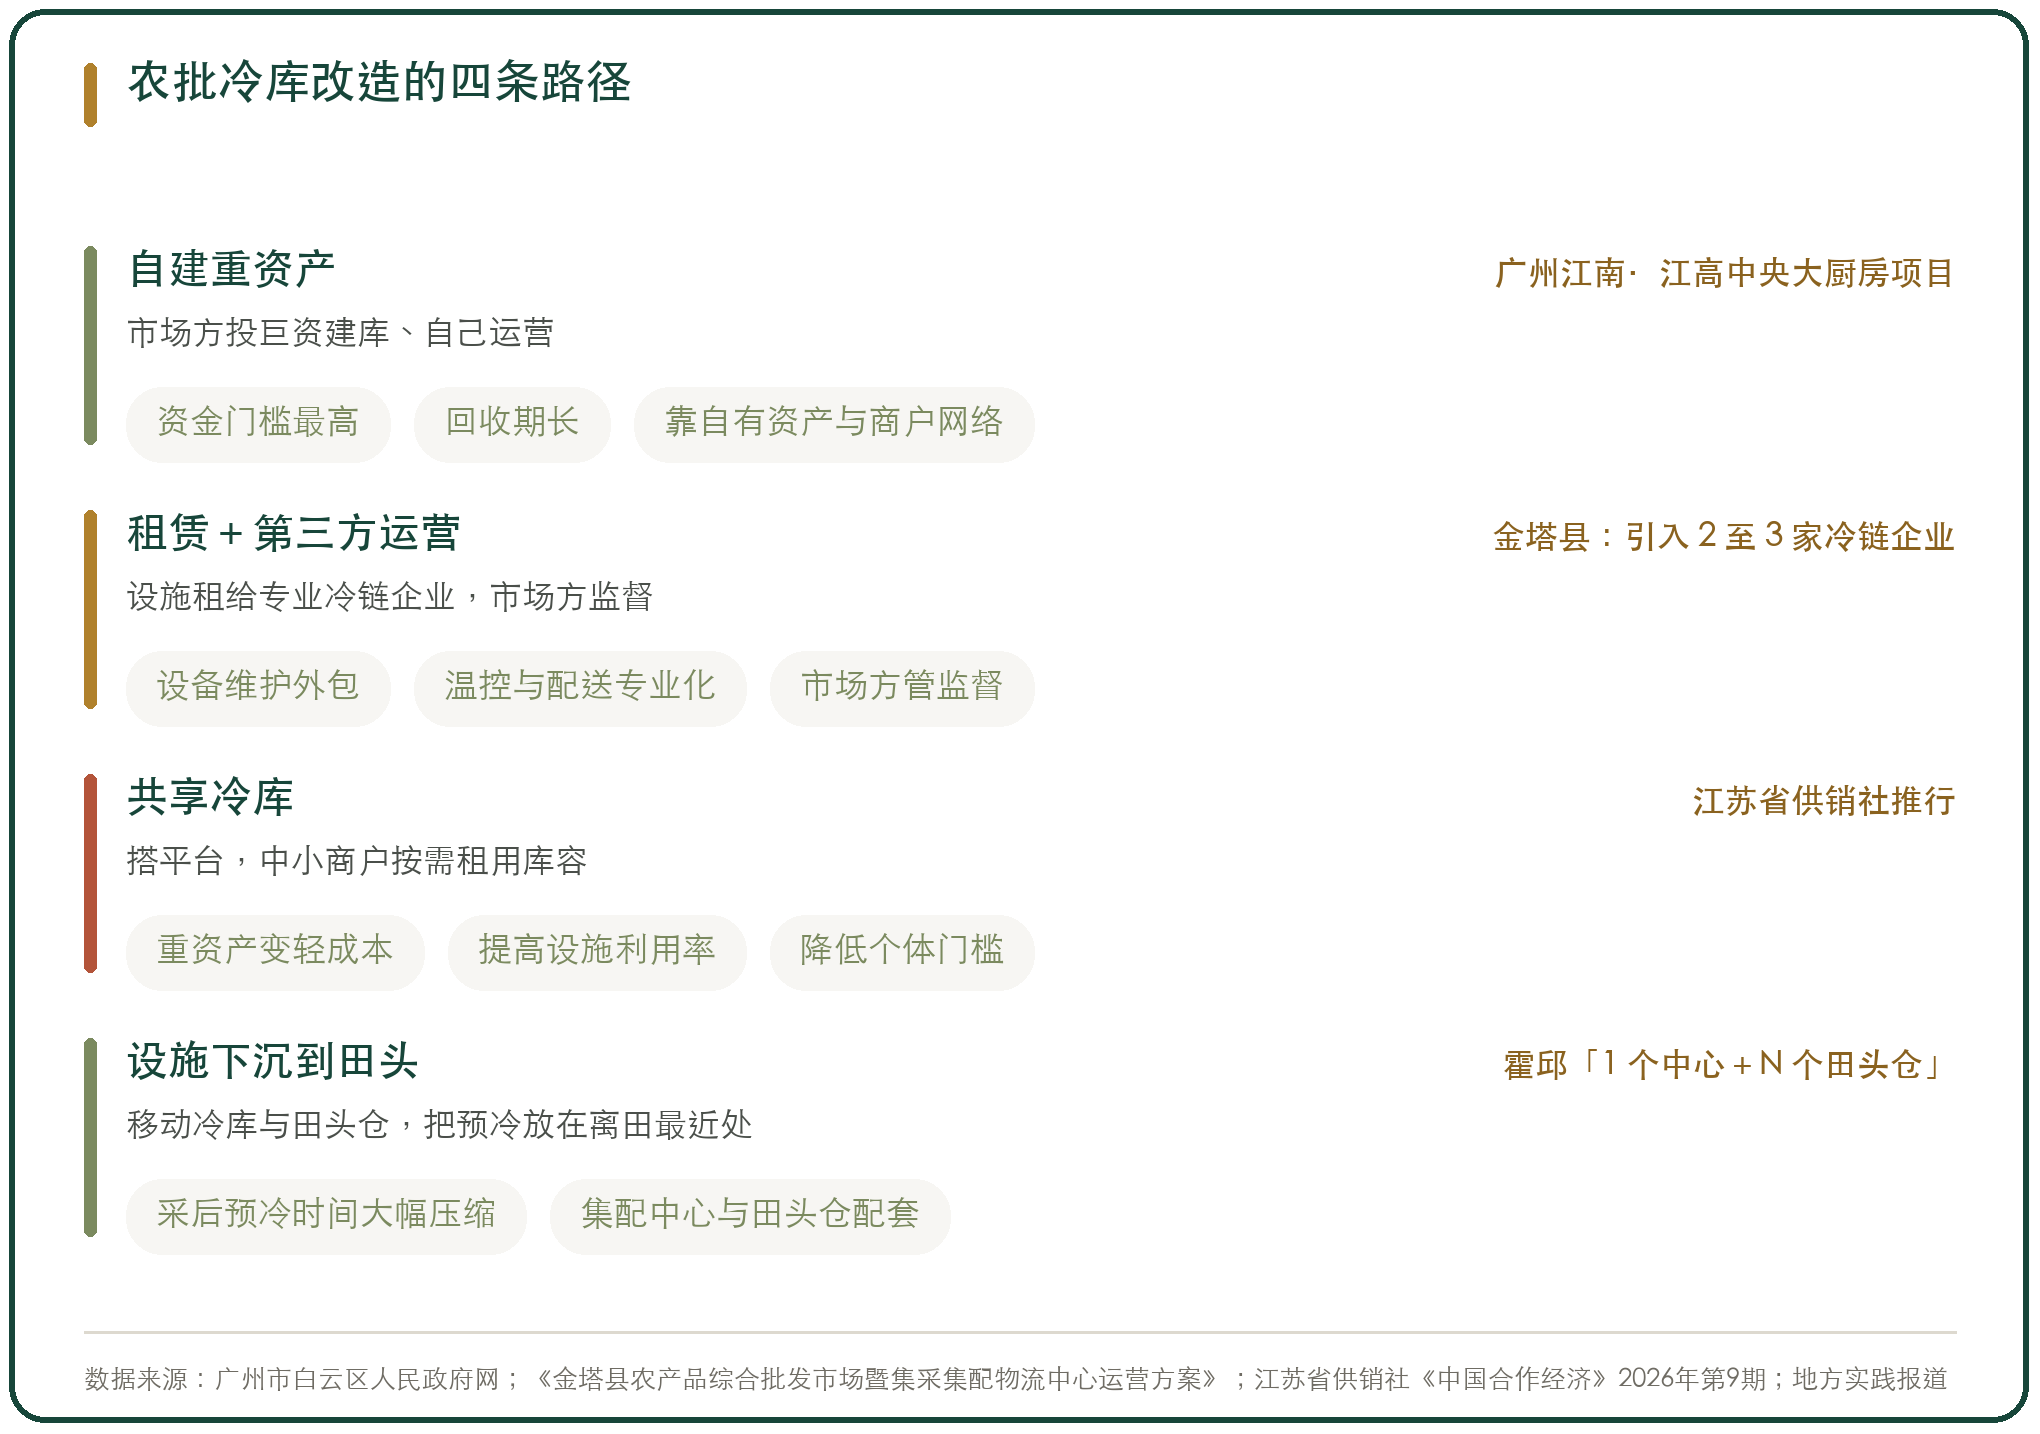
一种是自己出资自己运营。市场方全额投资、自己担收益和风险,回收期长,对现金流要求高,适合货源稳定、资金宽裕的大市场。
一种是市场自己投重资产。广州江南果菜批发市场在江高镇建的中央大厨房项目,东区规划两栋九层冷库,合计十万吨全温层容量,靠自有资金和三十多年攒下的商户网络撑起来,门槛最高。
一种是把设施租出去,交给第三方冷链企业运营。市场方负责监督,冷链企业管设备维护、温控和配送,金塔县的农批市场运营方案里写明引入两三家专业冷链企业,走设施租赁加合作运营。
还有一种是共享冷库。市场搭平台,周边中小商户按需租用库容,把一家一户的重资产变成一群人的轻成本,南京众彩农副产品物流中心在做这件事。
这几种走法经常混着用。同一个市场里,大商户自建、小商户共享、配送环节交给第三方,都是常见的组合。
七、补贴只补建设,设施照样闲置
冷链改造这几年主要靠专项债、财政奖补和政策性贷款的组合支持,钱的方向决定设施转不转得动。
补贴只落在建设上,冷库建起来了,电费、维护、人工没人出,商户用不起,设备就停在那里。
所以补的方式比补多少更要紧。
更有效的做法是把补贴跟使用量挂钩。按实际吞吐量或者服务农户数兑现,比按投资额补更容易筛出真在用的项目。
八、做得成的样子,把冷链挪到田头
跑通的样本有共同点,设施往田头挪,运营交给专业主体。
安徽霍邱用的是「1 个中心加 N 个田头保鲜仓」的框架,政府主建、邮政主营,引入农业龙头企业入驻,把几个特色产业连起来,带动了周边的农产品增值。
江西临川把设施下沉到果蔬主产乡镇,布移动冷库和田间仓,采后预冷的时间从两个小时压到半小时以内。
这两条路都不在批发市场里建大库,而是把低温能力推到离田最近的地方。最先的几个小时在哪儿管住,后面的链路才有意义。



写点看法