

鸡蛋的短链直供与品牌化
一、鸡蛋的产销规模与流通口径
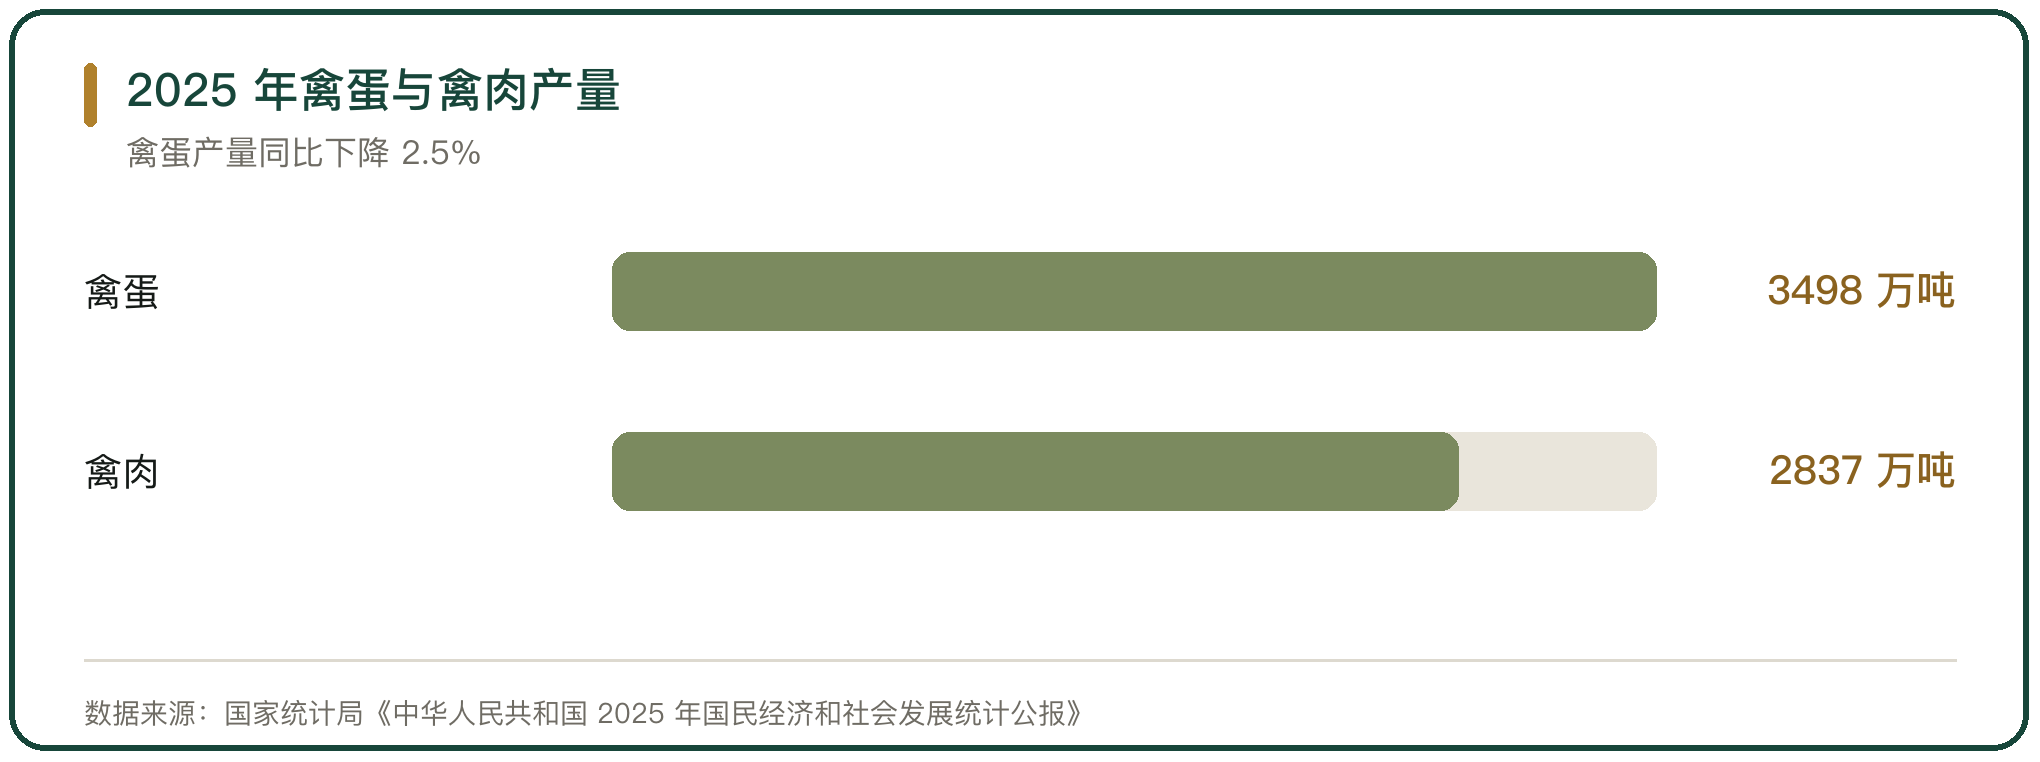
鸡蛋的盘子按国家统计口径看。国家统计局《中华人民共和国 2025 年国民经济和社会发展统计公报》给出的禽蛋产量是 3498 万吨,同比下降 2.5%;山东省统计局《2025 年山东省国民经济和社会发展统计公报》给出的全省禽蛋产量是 402.8 万吨,其中鸡蛋产量 370.5 万吨。
在产蛋鸡存栏量决定鸡蛋的年度供给。广东省畜牧兽医学会《2025 中国蛋鸡产业深度调整报告暨 2026 高质量发展前瞻》的口径是,2025 年末全国蛋鸡存栏 15.0 亿羽,其中在产蛋鸡 14.2 亿羽,同比下降 2.1%;流通环节的损耗率在 8% 到 10% 之间。
二、鸡蛋的多级批发链路
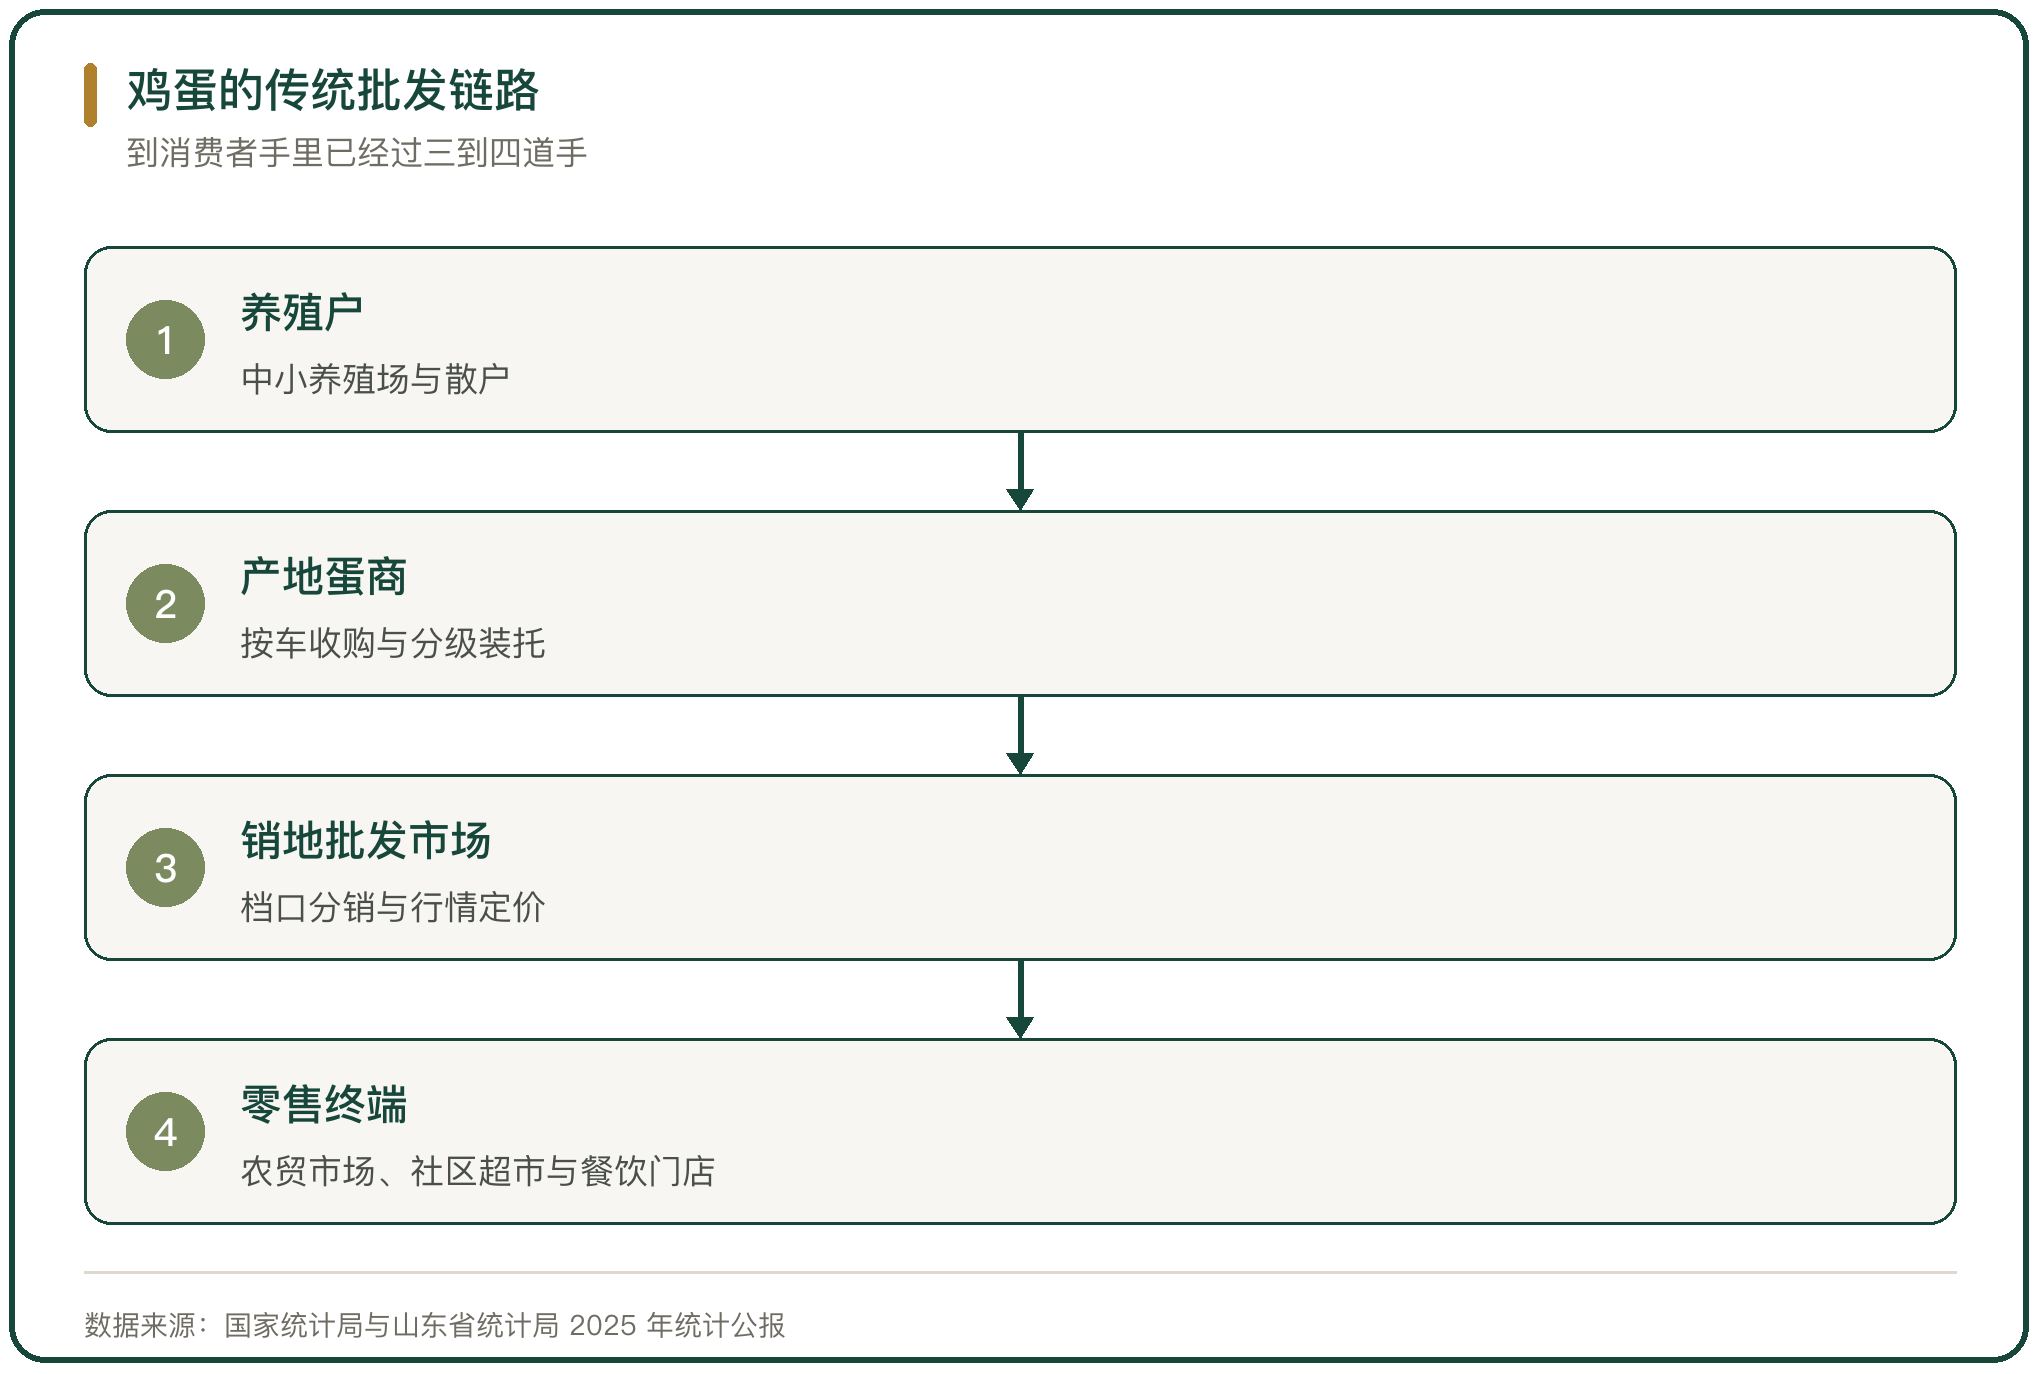
传统链路从养殖户开始。中小养殖户的鸡蛋在产地由蛋商按车收购,经分级装托后运往销地批发市场,再由档口分销给农贸市场摊主、社区超市与餐饮门店,到消费者手里已经过三到四道手。每一道留一段价差,价差覆盖运输、损耗与资金占用。
链路越长,损耗越大。鸡蛋是易碎品,装卸次数每多一次,破损与隐纹的概率就高一分;销地批发市场的周转以天计,行情走弱时存货还要承担跌价。这一段的成本落在终端价格里,散蛋在农贸市场的价格随产地行情与运输成本两头波动。
三、产地直供的链路形态
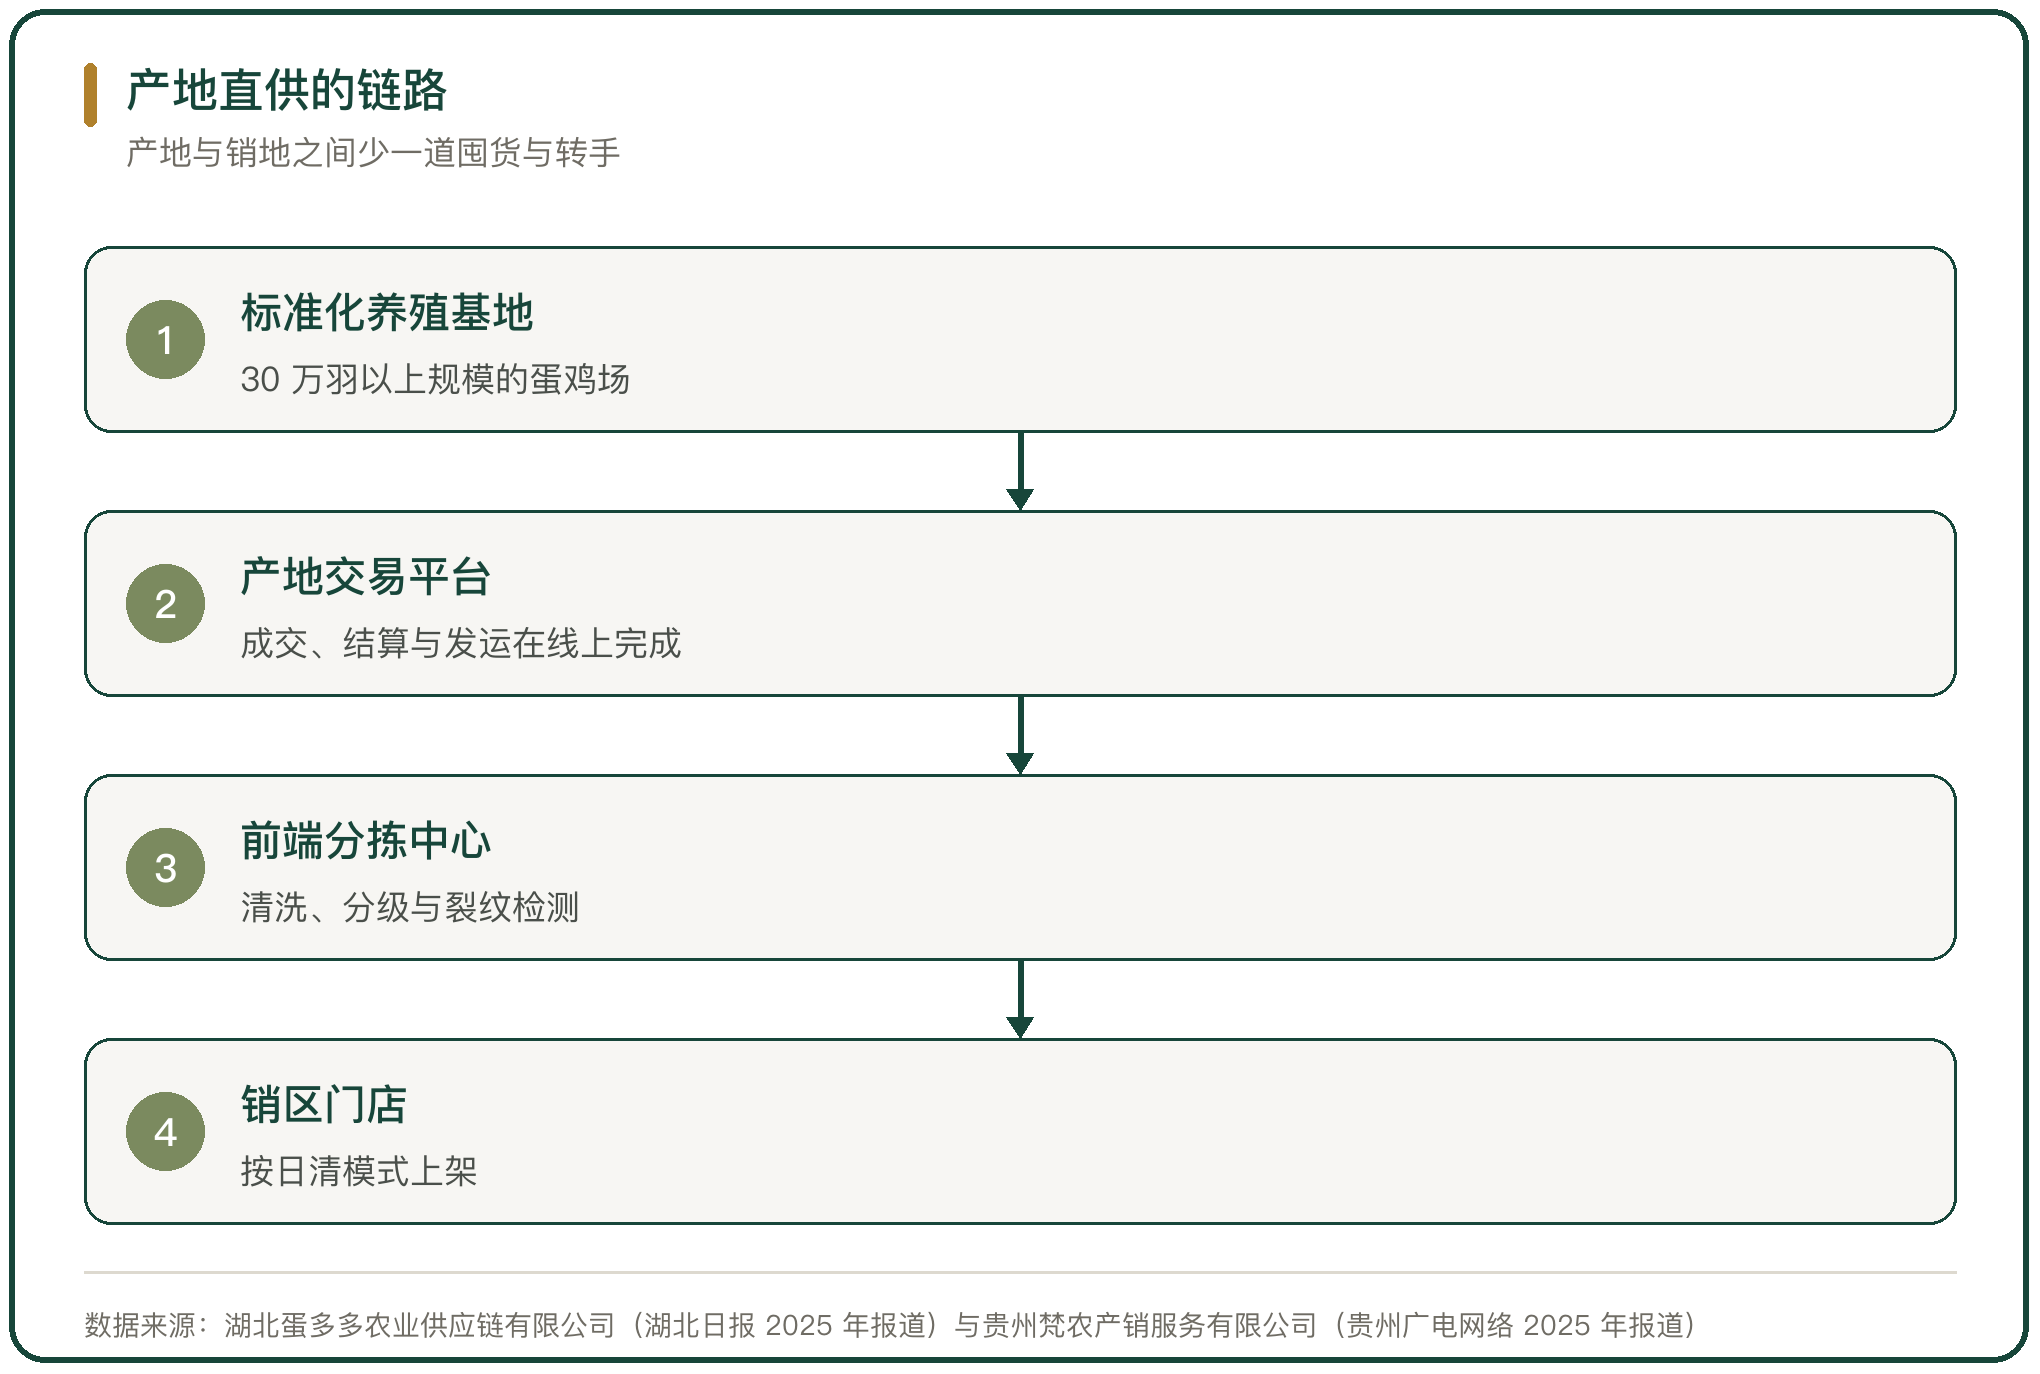
产地直供把中间环节压掉。湖北蛋多多农业供应链有限公司在浠水搭建华中(浠水)蛋品交易中心,把养殖户、蛋商、饲料企业与物流方接入同一个交易与信息平台,成交、结算与发运在线上完成,产地与销地之间少了一道囤货与转手的环节。
平台的规模已经成型。湖北日报报道的口径是,浠水县 2024 年蛋鸡全产业链总产值 102 亿元,同比增长 10.1%,蛋鸡供应链建设入选中国改革 2024 年度地方全面深化改革典型案例。
华中(浠水)蛋品交易中心的注册用户超过 1.2 万家,入驻企业 1600 家,自 2024 年 3 月上线以来累计交易额突破 16 亿元,已成为华中地区最大的鸡蛋交易市场。
四、短链的冷链与时效配置
短链要成立,靠的是冷链与时效。贵州梵农产销服务有限公司在铜仁链接全省 35 家 30 万羽以上标准化蛋鸡养殖基地,鸡蛋在基地周边的前端分拣中心完成归集,再经黔货云仓的干支线发往销区,产地到销区的在途时间被压短。
时效以小时计。梵农与钱大妈、嘉荣超市、华润万家采用日清模式,鸡蛋从出库到上架不超过 24 小时,日均供应贵州五谷蛋 54 万枚,2024 年鸡蛋单品销售额突破 1 亿元。产区与销区距离越远,冷链投入越高,短链能覆盖的市场半径因此有上限。
五、品牌化的标准与认证
品牌蛋的可核之处在标准与认证。凤集食品集团牵头组建全国首个可生食鸡蛋研究院,联合产学研商发起《可生食鸡蛋》团体标准;四川圣迪乐村生态食品股份有限公司通过无抗生素认证与可生食认证,生产执行国家或省农产品质量安全追溯管理平台。
县域层面也在补标准。浠水县制定发布《浠水鸡蛋》5 项团体标准,从蛋鸡饲养到鸡蛋冷链物流逐段建立规范,并建成全国首个县级鸡蛋检测实验室;德青源创建鸡蛋身份证制度,把生产日期与批次打在蛋壳上。标准与检测把品质差异变成可核的指标,品牌定价因此有了依据。
六、鸡蛋品牌化的两条路径
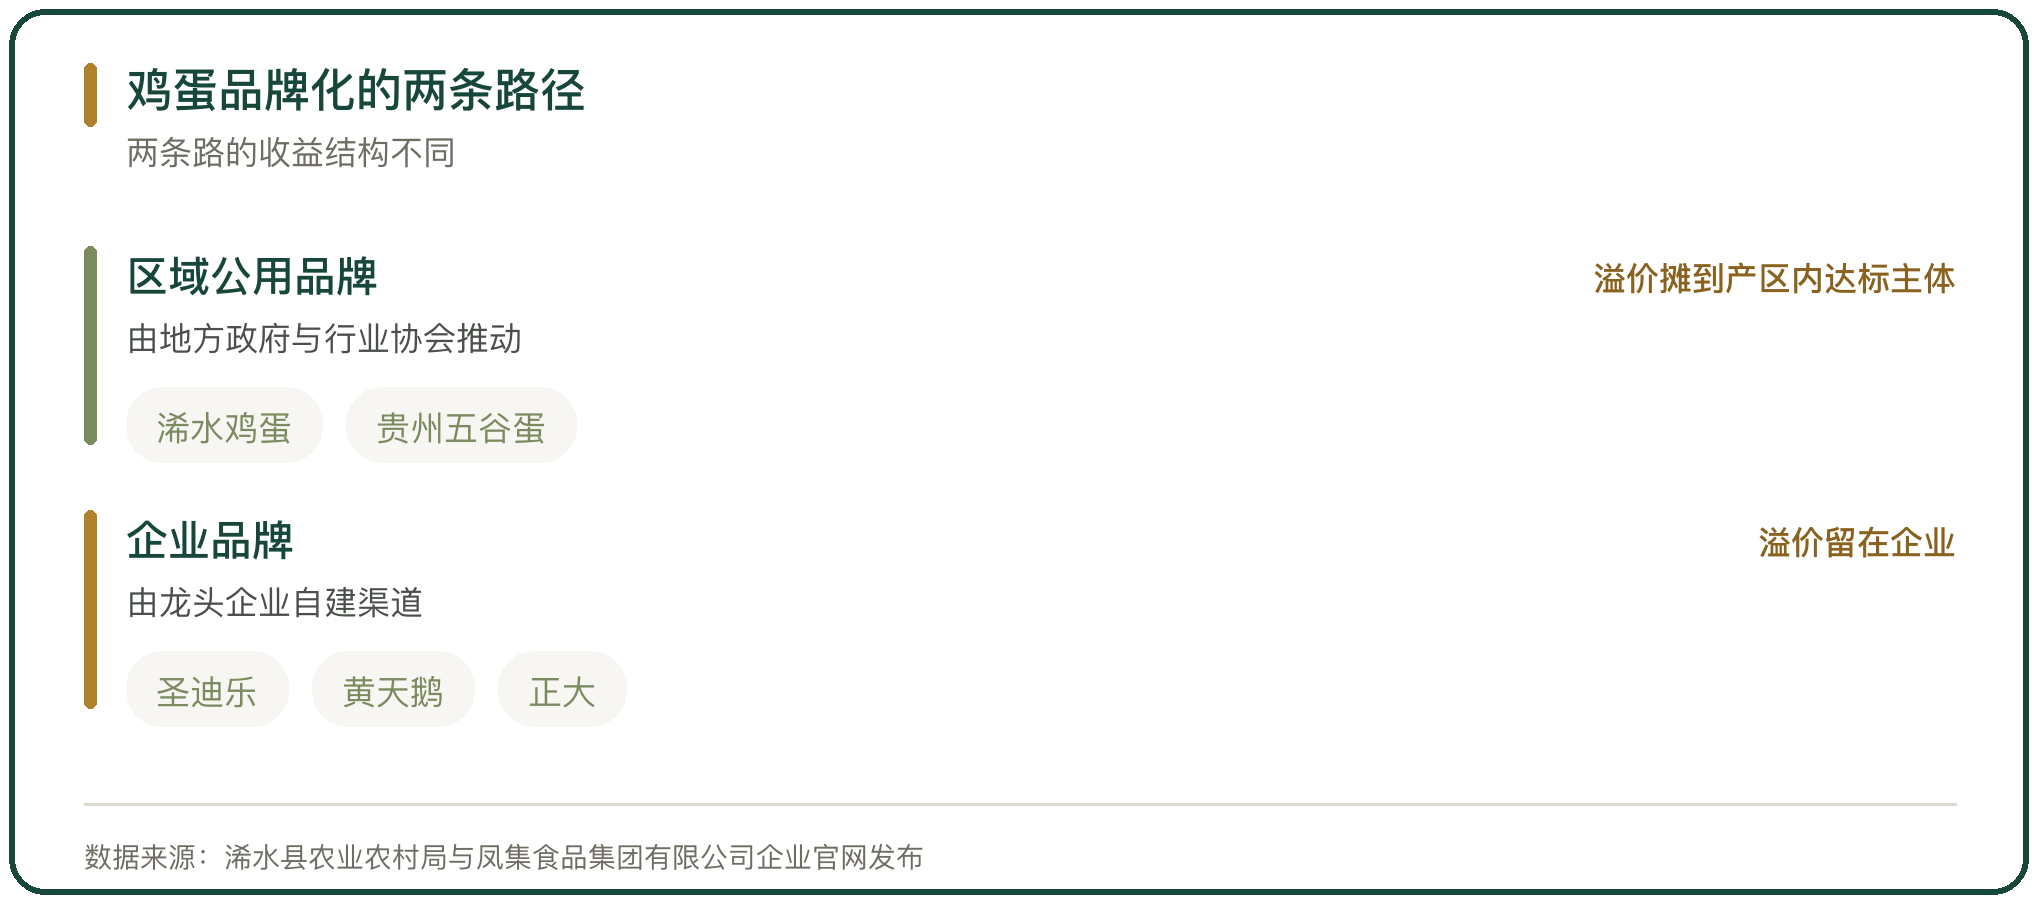
品牌化分成区域公用品牌与企业品牌两条路。区域品牌由地方政府与行业协会推动,浠水鸡蛋与贵州五谷蛋走的是这条路,产品挂在产区名下,销区认的是产地;企业品牌由龙头企业自己铺渠道,圣迪乐与黄天鹅走的是这条路,溢价留在企业。
两条路的收益结构不同。区域品牌的溢价摊到产区内所有达标主体,单个企业分到的增量有限;企业品牌的渠道与营销费用由自己承担,达标的头部企业能把溢价收进自己的报表。产区品牌做起来之后,龙头企业多数两条路同时走。
七、电商与社区渠道的鸡蛋销售
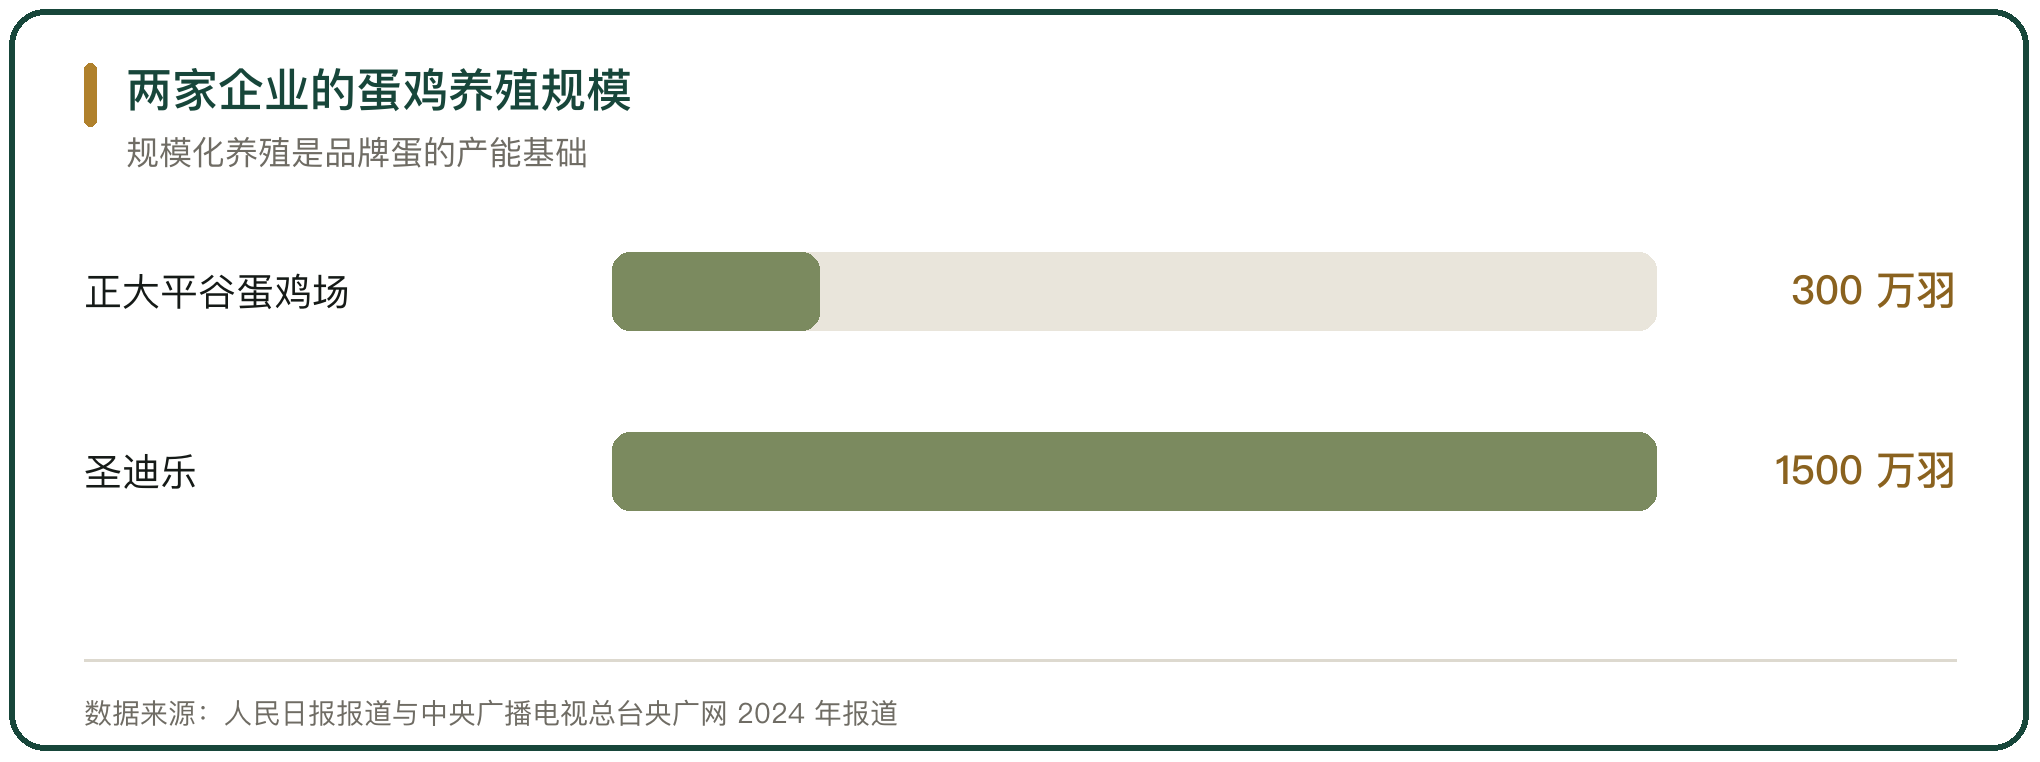
电商与社区渠道把鸡蛋的销售半径拉长。正大蛋鸡养殖(北京)有限公司在平谷的蛋鸡场存栏约 300 万只,日产鸡蛋 240 万枚,蛋品在全自动线上完成清洗、分拣、杀菌、裂纹检测与装盒,产品当天发往京津冀等地的销售点。
企业的渠道布局各有侧重。正大陆续推出 DHA 鸡蛋、叶黄素鸡蛋与富硒鸡蛋,并把不适宜作壳蛋的鸡蛋加工成溏心蛋与鸡蛋羹;黄天鹅线上覆盖京东、天猫、抖音等平台,线下进驻盒马、胖东来等商超。渠道不同,冷链与包装的规格也不同,线上件装与商超托装要分别设计。
八、品牌蛋的价格与溢价
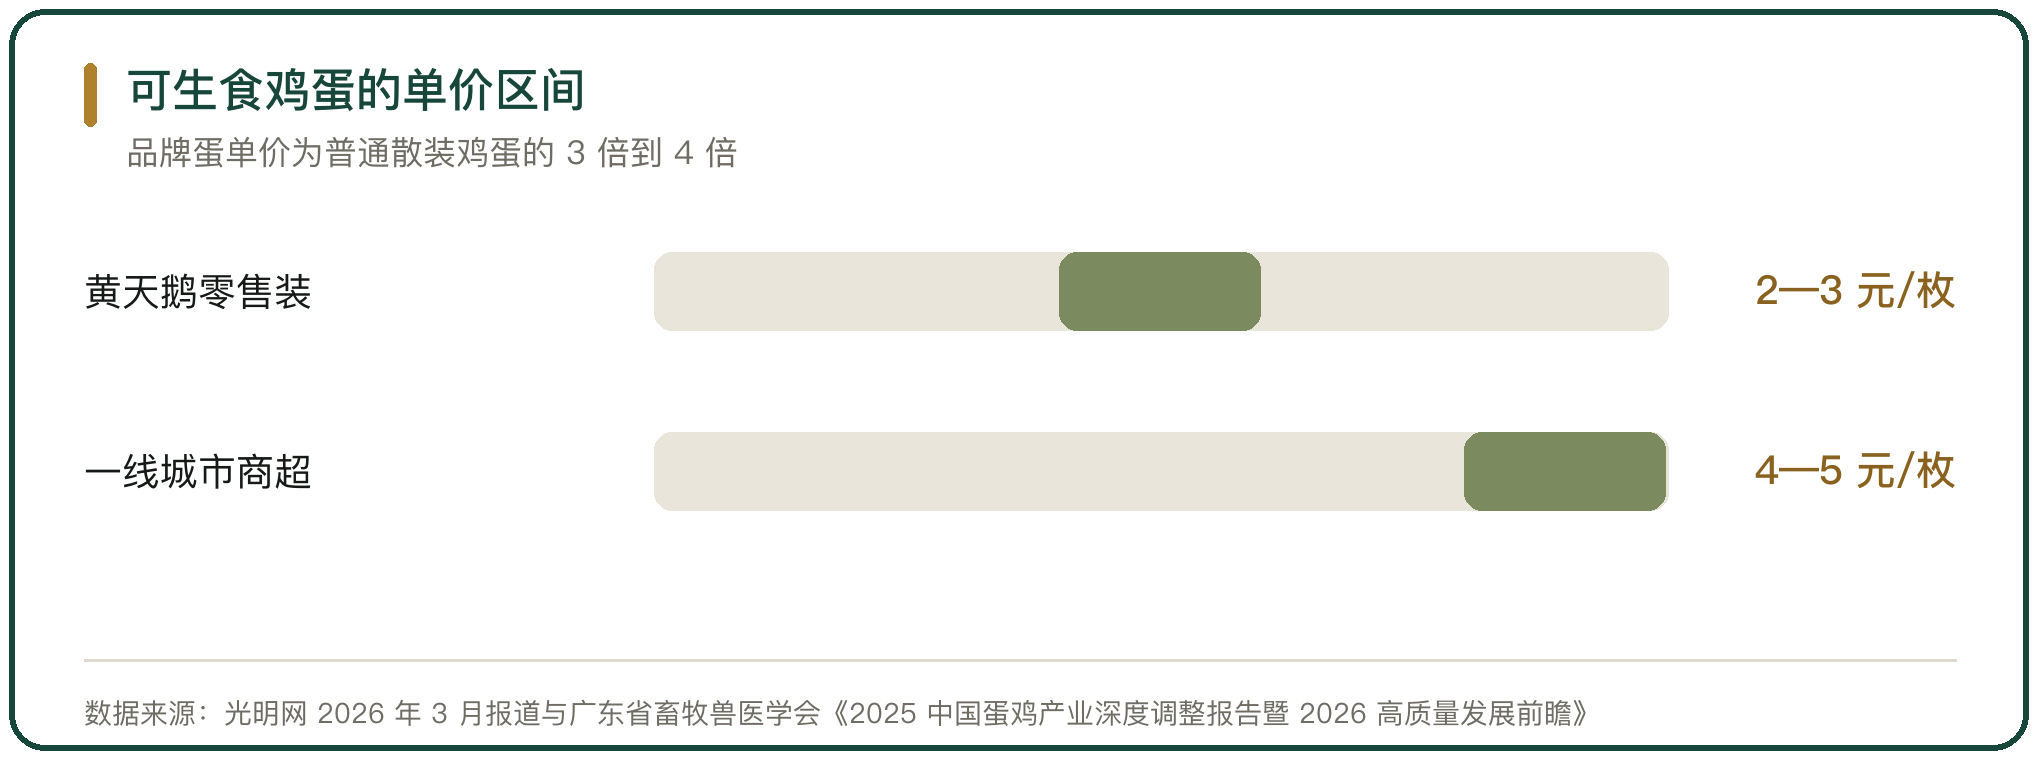
品牌蛋的价格明显高于散蛋。广东省畜牧兽医学会的测算显示,2025 年全国品牌蛋市场占有率达到 28%,较 2024 年提升 3 个百分点;可生食鸡蛋在一线城市的售价为 4 元至 5 元每枚,是普通鸡蛋的 3 倍到 4 倍。
溢价的支撑来自成本与供给。品牌蛋要经过清洗、杀菌、裂纹检测与分级,包装与冷链的成本高于散蛋;产能集中在少数企业手里,供给的弹性偏小。企业品牌的价格随渠道走,同一品牌在高端商超与社区团购之间的差价可以拉开 30% 以上。
九、鸡蛋短链直供与品牌化的走向
鸡蛋的短链直供与品牌化在同时推进。短链靠冷链与平台压缩环节,产地直供的占比随冷链覆盖范围上升;品牌化靠标准与检测拉开价差,品牌蛋的市占率已经接近 30%。两条线都要投入冷链设备、检测能力与渠道费用,门槛落在中小养殖户身上。
产能端的变化会继续影响这两条线。在产蛋鸡存栏处在 14 亿羽以上的高位,蛋价承压时散蛋的利润被压到很低,品牌蛋的溢价反而更稳。中小养殖户自己建品牌的能力不足,多数仍以原料蛋的形态进入产地平台的归集链路,品牌与加工的价值由下游企业承接。



写点看法