

走私牛肉对市场的冲击评估
一、走私牛肉的查获规模
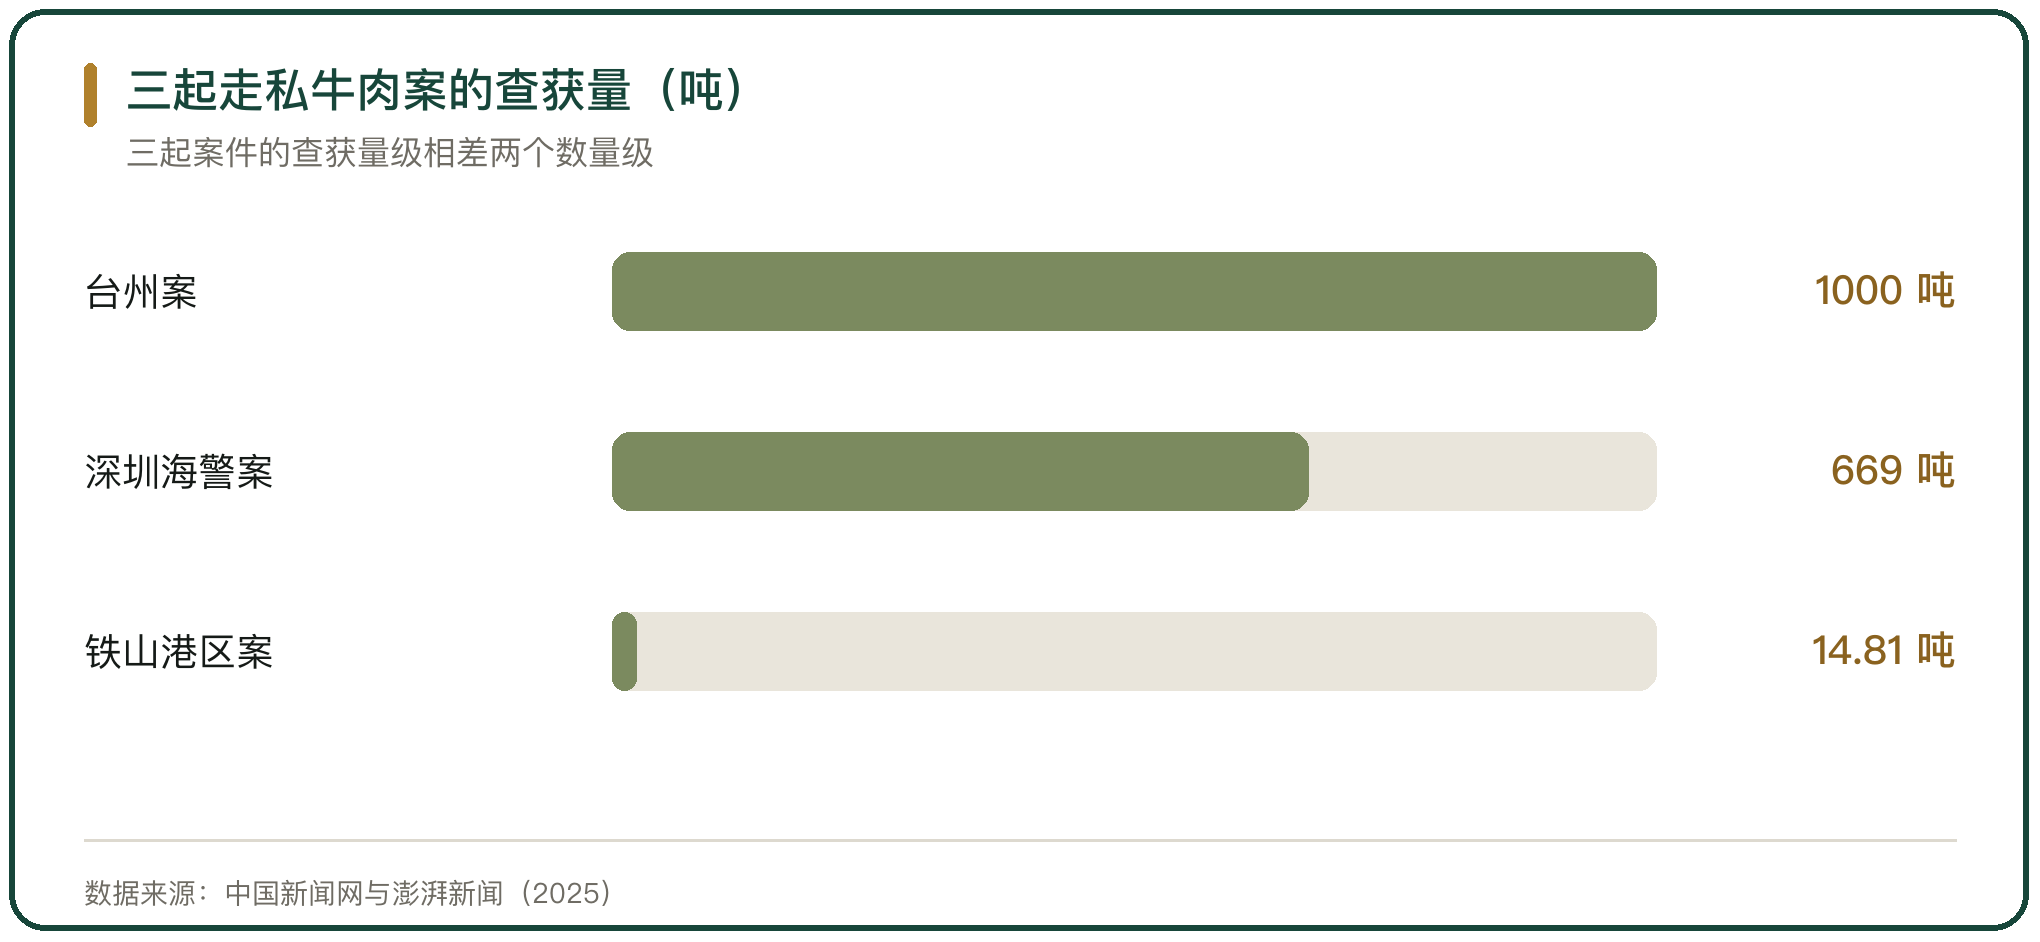
走私牛肉的查获以吨为单位。浙江省台州一案查获走私牛肉 1000 余吨、案值 6000 余万元,首次查获时查扣冻品 116.2 吨、案值约 600 万元。
海上查获与陆路查获的量级不同。广东深圳海警查获走私冻品 669 吨,分装于 29 个集装箱;广西、云南边境查获的案件多在几吨到几十吨。
查获量只是流入量的一部分。查获多发生在运输或仓储环节,终端销售环节查到的量远小于实际流入量,完整规模难以从单一案件推出。
二、走私的几条主要路径
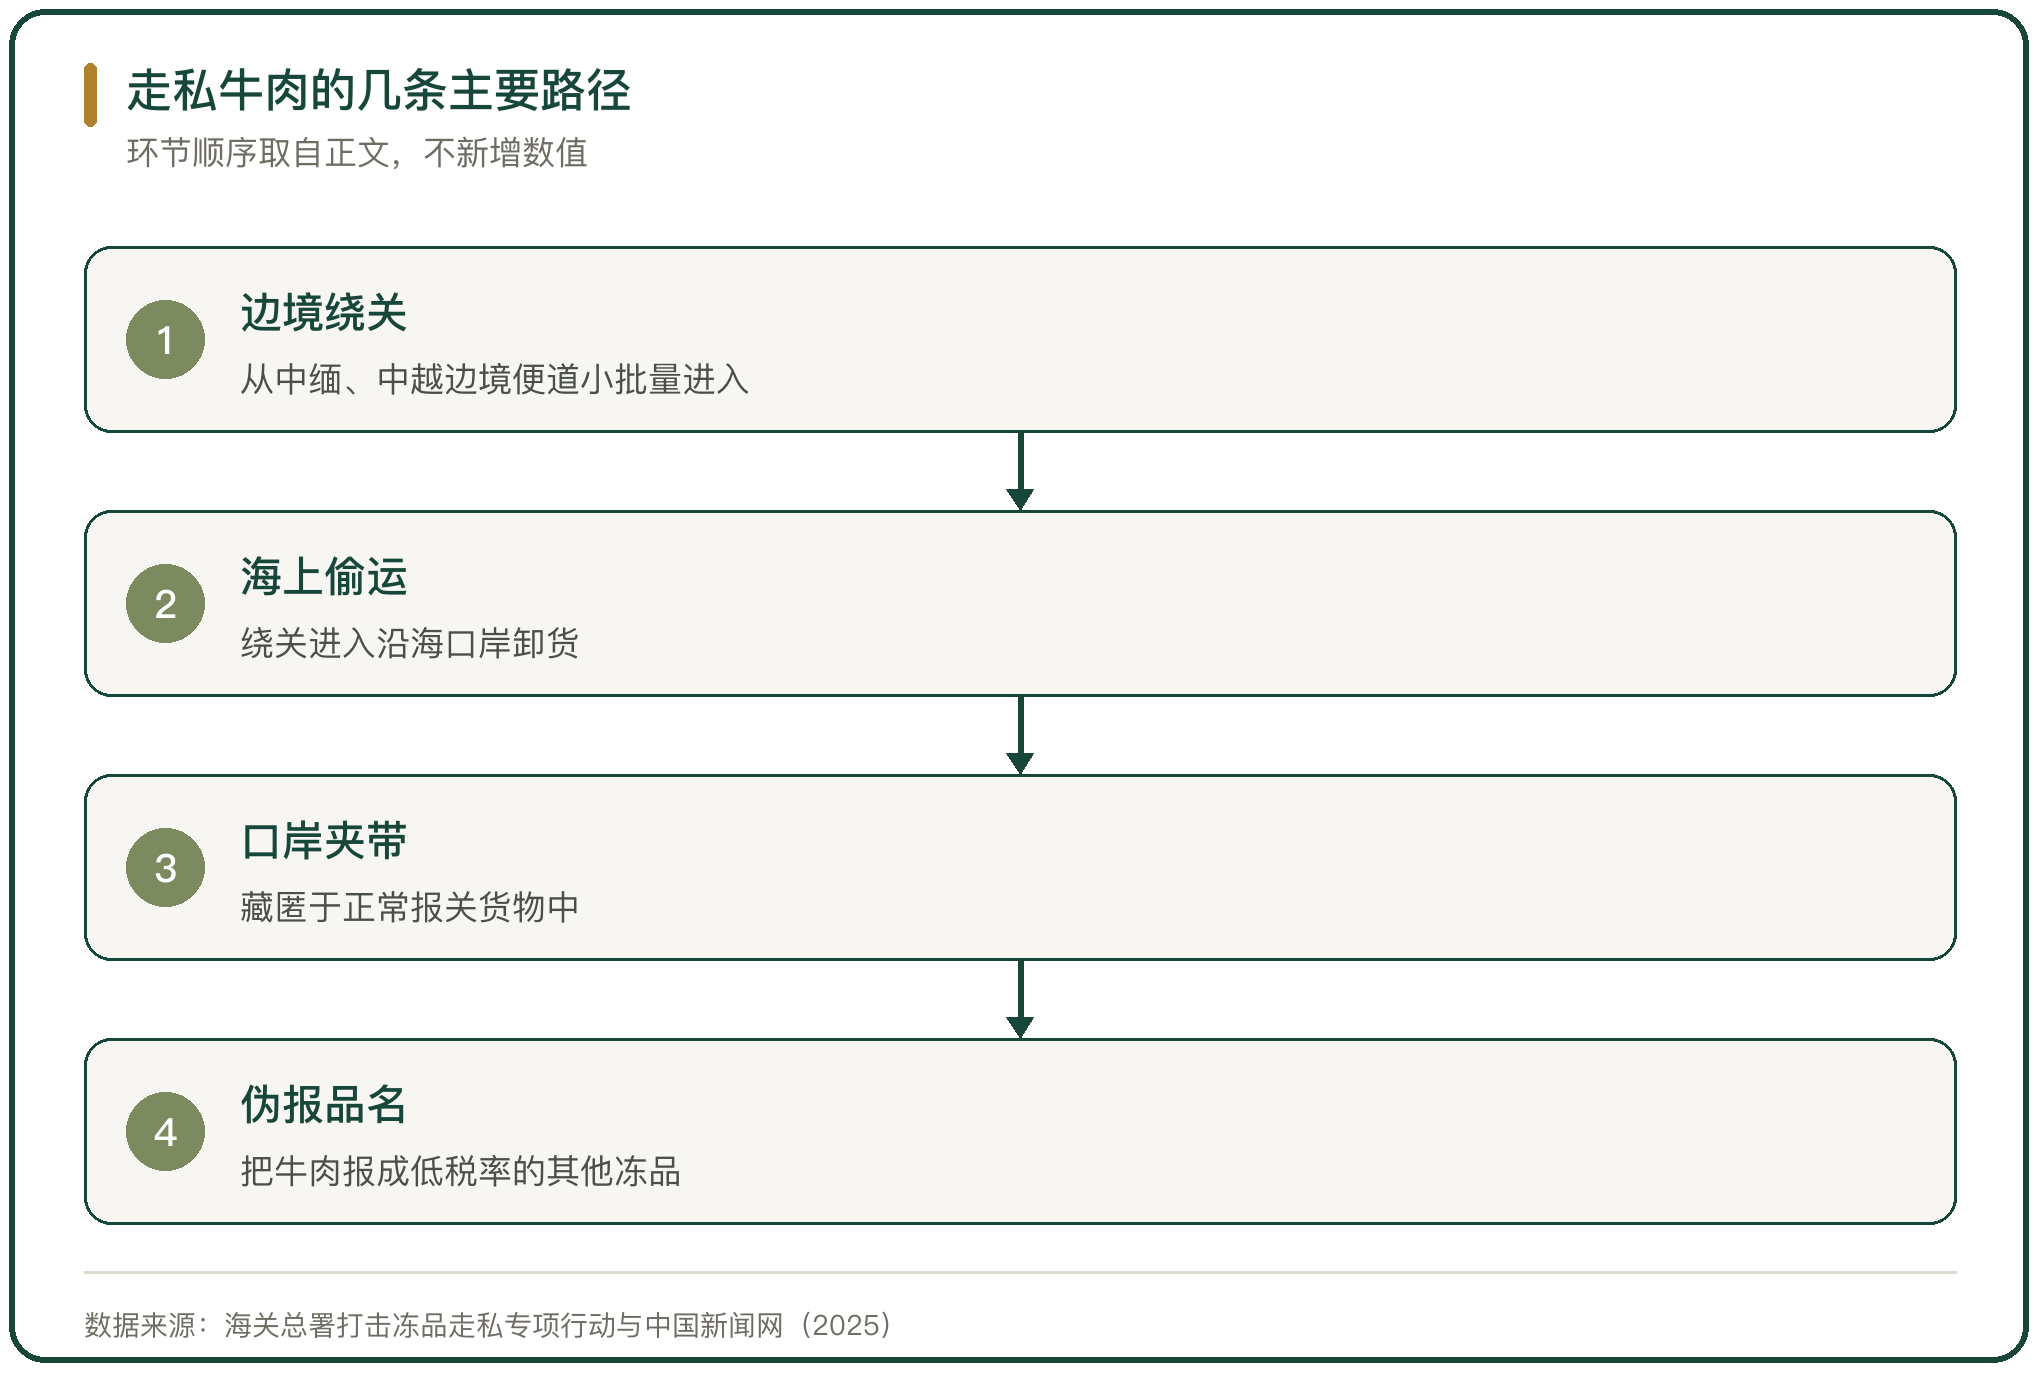
走私牛肉的路径分四类。一类是边境绕关,从中缅、中越边境的山间便道用小批量车辆进入;一类是海上偷运,绕关进入沿海口岸卸货;一类是口岸夹带,把冻品藏匿在正常报关的货物中;一类是伪报品名,把高税率的牛肉报成低税率的其他冻品。
沿海是主要通道。台州一案中,走私团伙通过海上运输把冷冻牛肉运抵浙江沿海,再经陆路转运到内陆冷库分销。
通道与货源相匹配。巴西、阿根廷的牛肉经远洋运输到邻近国家的港口,再从边境或沿海进入,形成了相对固定的路线。
三、台州一案的完整链条
台州一案给出了完整链条。团伙在境外组织货源,通过海上运输运抵浙江沿海,用改装货船与渔船接驳,再用冷链车转运到内陆冷库,随后经批发环节流入餐饮与加工渠道。
链条上有明确分工。境外采购、海上运输、岸上接货、冷库仓储与批发分销各由不同人员负责,资金往来走多个账户。
案件的处理结果是,抓获 50 人,26 名主要被告人一审被判 3 年至 10 年有期徒刑,案值 6000 余万元。
四、案值认定与量刑
案值的认定以偷逃应缴税额为核心。刑法第一百五十三条规定,走私普通货物、物品偷逃应缴税额较大的,处 3 年以下有期徒刑或者拘役,并处偷逃应缴税额 1 倍以上 5 倍以下罚金;偷逃应缴税额特别巨大或者有其他特别严重情节的,处 10 年以上有期徒刑或者无期徒刑。
具体的数额档次由司法解释确定。《最高人民法院、最高人民检察院关于办理走私刑事案件适用法律若干问题的解释》(法释〔2014〕10 号)对偷逃应缴税额的定罪标准与量刑档次作了规定。
除偷逃税额以外还有检疫与食品安全两个维度。未取得检疫证明、来自准入名单以外的牛肉,涉案人员还可能被追究其他责任。
五、走私牛肉的价格冲击
走私牛肉的低价来自两处。一处是绕开关税与增值税,合法进口牛肉在口岸要缴纳关税与进口环节增值税,走私渠道不承担这一段;一处是绕开检验检疫与冷链合规成本,无检疫、无溯源、无合规冷库投入。
低价货源冲击的是价格敏感渠道。走私牛肉流入卤味、火锅与团餐等对价格敏感的渠道,同规格合规货源在报价上处于劣势。
冲击在批发环节最直接。批发商面对同一市场里的两套价格,合规经营的批发商要么降价接单,要么失去客户。
六、注水与水分限量标准
注水是走私牛肉与劣质牛肉的常见做法。注水既增加重量又掩盖品质,消费者按毛重付钱,实际拿到的肉少。
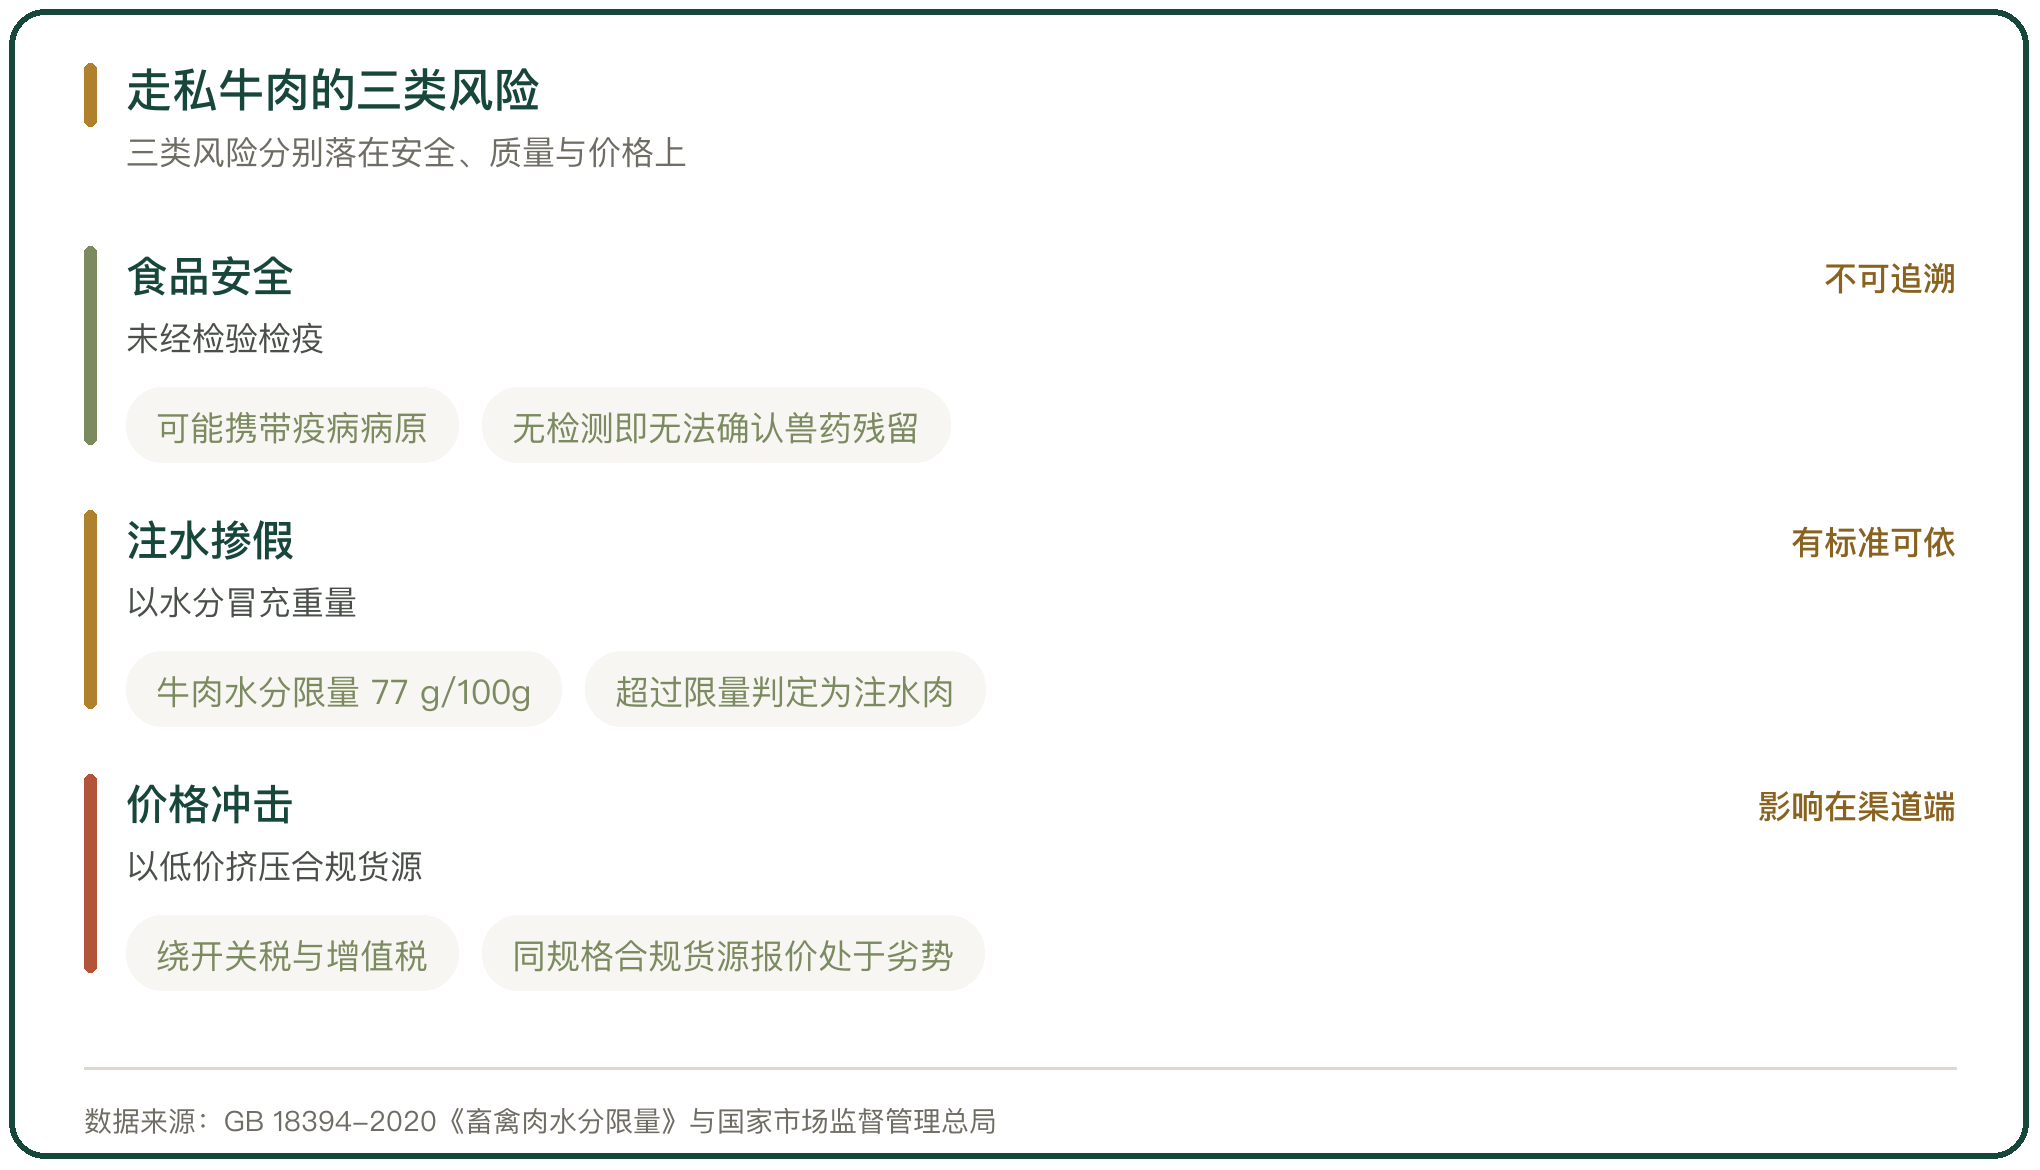
水分含量有国家标准可依。GB 18394-2020《畜禽肉水分限量》规定,猪肉水分含量不超过 76 g/100g,牛肉不超过 77 g/100g,羊肉不超过 78 g/100g,超过限量即判定为注水肉。
检测是查处的技术依据。市场监督管理部门在流通环节抽样检测,水分含量超限的按不符合食品安全标准的食品处理。
七、检疫缺失与食品安全风险
走私牛肉没有经过进境检验检疫。合法进口的牛肉在指定监管场地要接受检验检疫,包括证书核查、感官检验与实验室检测;走私渠道绕开这一整套程序。
风险主要有两类。一类是动物疫病风险,未经检疫的牛肉可能携带病原;一类是兽药残留与污染物风险,缺乏检测就无法确认是否符合限量标准。
溯源在走私渠道上不存在。合规进口牛肉有境外生产企业注册编号、检疫证书与批次记录,走私牛肉没有可查的批次信息,出问题时无法追溯。
八、查处的部门分工
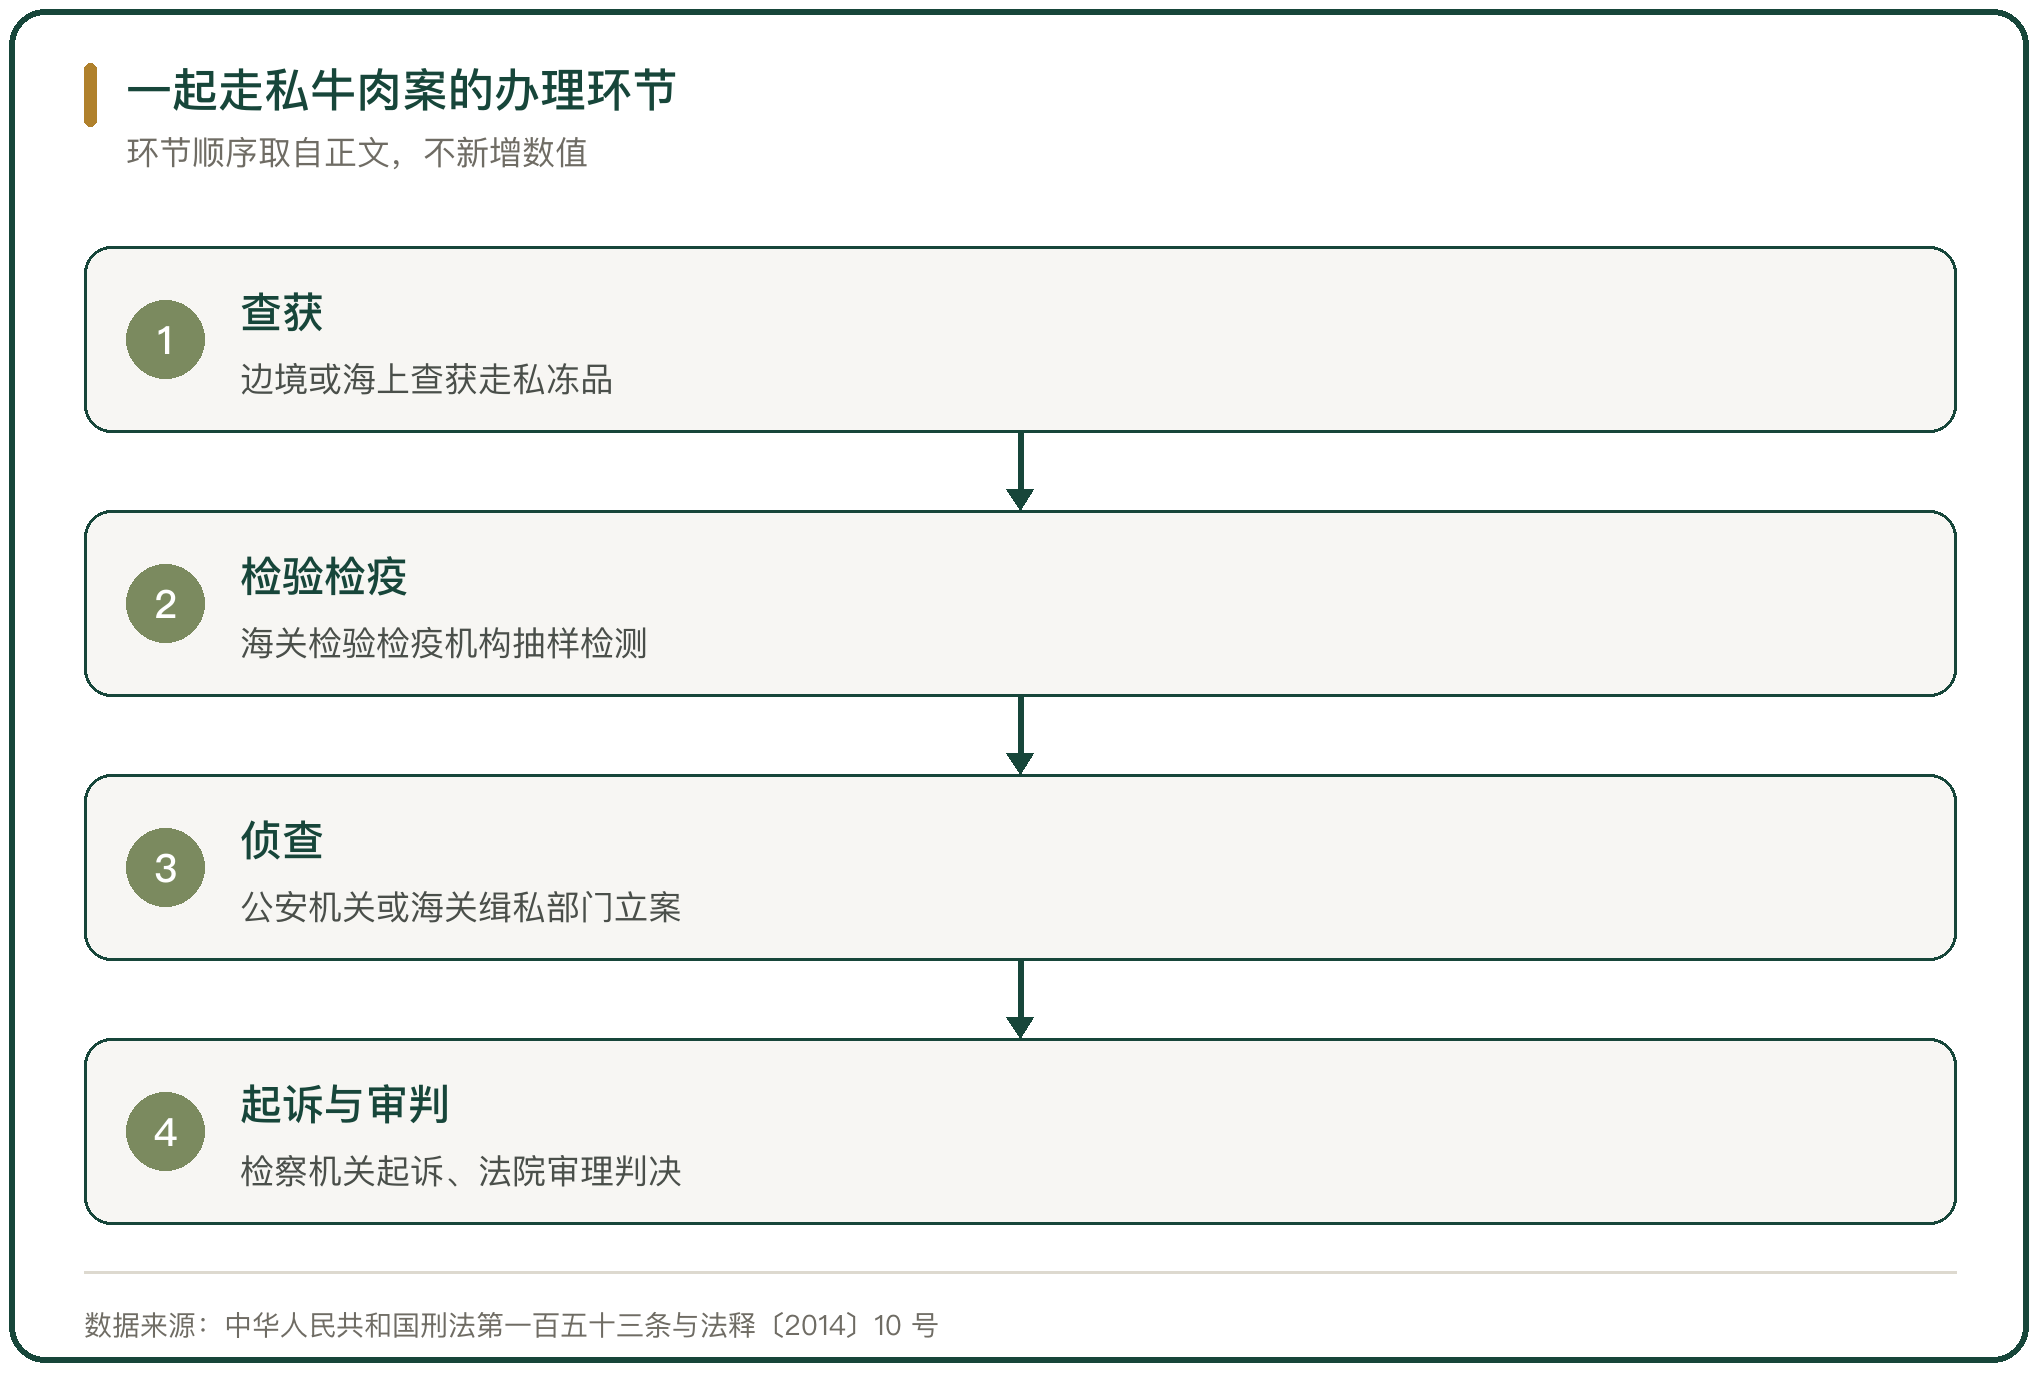
查处涉及多个部门。边境与海上查获由海关缉私部门与海警承担;口岸查验与检验检疫由海关负责;市场流通环节的检查由市场监督管理部门负责;构成犯罪的,由公安机关立案侦查,检察机关起诉,法院审理判决。
部门之间的联动体现在案件移送。市场监督管理部门在流通环节发现问题线索后,涉及走私的移送海关或公安机关,涉及食品安全的按食品安全法处理。
联合打击的效果落在查获量上。海关总署牵头的打击冻品走私专项行动,把境外组织、海上运输、境内接货与分销各环节一并纳入。
九、走私牛肉对市场的冲击判断
走私牛肉的冲击集中在价格敏感渠道。合规进口要承担关税、增值税与检验检疫成本,走私渠道绕开这几段,同规格产品在两套价格体系下竞争,合规货源在报价上不占优势。
冲击的持续性与查处力度相关。查获量上升后,走私链条的成本与风险同时上升,渠道会转向合法货源或转向其他替代品。
可推导的结果是价差收敛。随着进口配额管理趋严、口岸查验与市场监管的信息比对增强,走私牛肉与合规牛肉的价差会缩小,价格敏感渠道的替代空间随之收窄。



写点看法