

对虾罗非鱼等出口品种流通
一、出口品种在水产品贸易里的位置
水产品出口以加工品为主。2024 年我国水产品出口量 423.96 万吨,同比增长 11.62%;出口额 207.4 亿美元,同比增长 1.35%;同期进口 693.24 万吨、230.97 亿美元,贸易逆差 23.57 亿美元,比上年减少 9.54 亿美元(农业农村部渔业渔政管理局《2024 年全国渔业经济统计公报》)。
出口品种里,对虾与罗非鱼体量大、链条长,一端连着国内养殖,一端连着海外订单。
二、对虾的产量与主产区
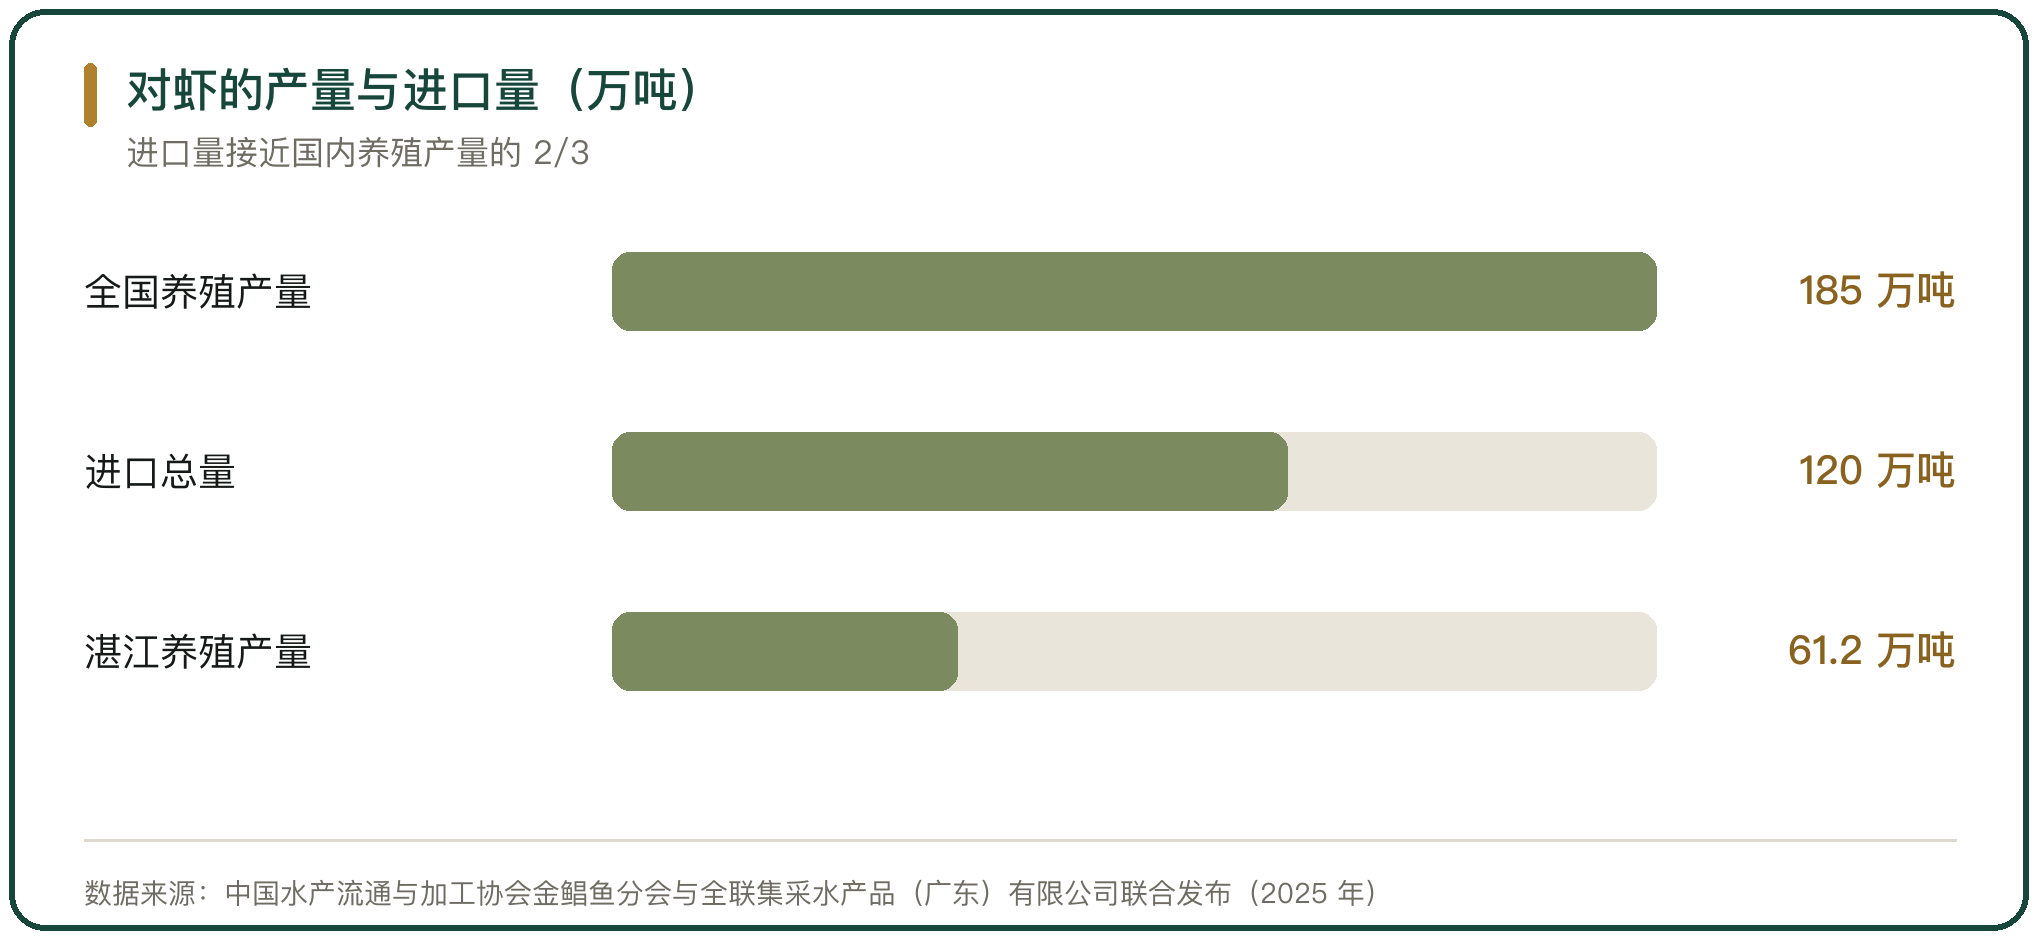
南美白对虾是国内对虾的主力。2024 年全国南美白对虾养殖产量约 185 万吨,同比增长 5.1%;广东、广西、福建、海南四大主产区合计占比超过 85%,广东以 42 万吨位居第一、同比增长 3.7%。
湛江是核心产区。湛江南美白对虾养殖产量 61.2 万吨,占全球总产量 570 万吨的 10.7%,占湛江本地海水养殖加工总量约 74.84 万吨的 81.8%(中国水产流通与加工协会金鲳鱼分会与全联集采水产品(广东)有限公司联合发布,2025 年)。
三、对虾的进口与再加工
对虾产业链的进口规模大于出口。2024 年对虾进口总量突破 120 万吨,同比增长 18.31%;湛江借助全球采购网络年进口去头虾超过 20 万吨,加工后虾仁年度供应量达 25 万吨以上。
进口原料与国产原料在加工端汇合。去头虾与虾仁的加工把全球产区的原料集中到湛江,再分发到国内与出口市场,形成产销协同的格局。
四、对虾出口的规模与去向
对虾出口的规模相对进口小。2024 年全国虾产品出口量 19.0 万吨,同比增长 21.3%;出口额 22.3 亿美元。其中南美白对虾出口 12.8 万吨,占虾产品出口总量的 67.4%,2022 年到 2024 年出口量维持在 11.8 万到 12.8 万吨的稳定区间。
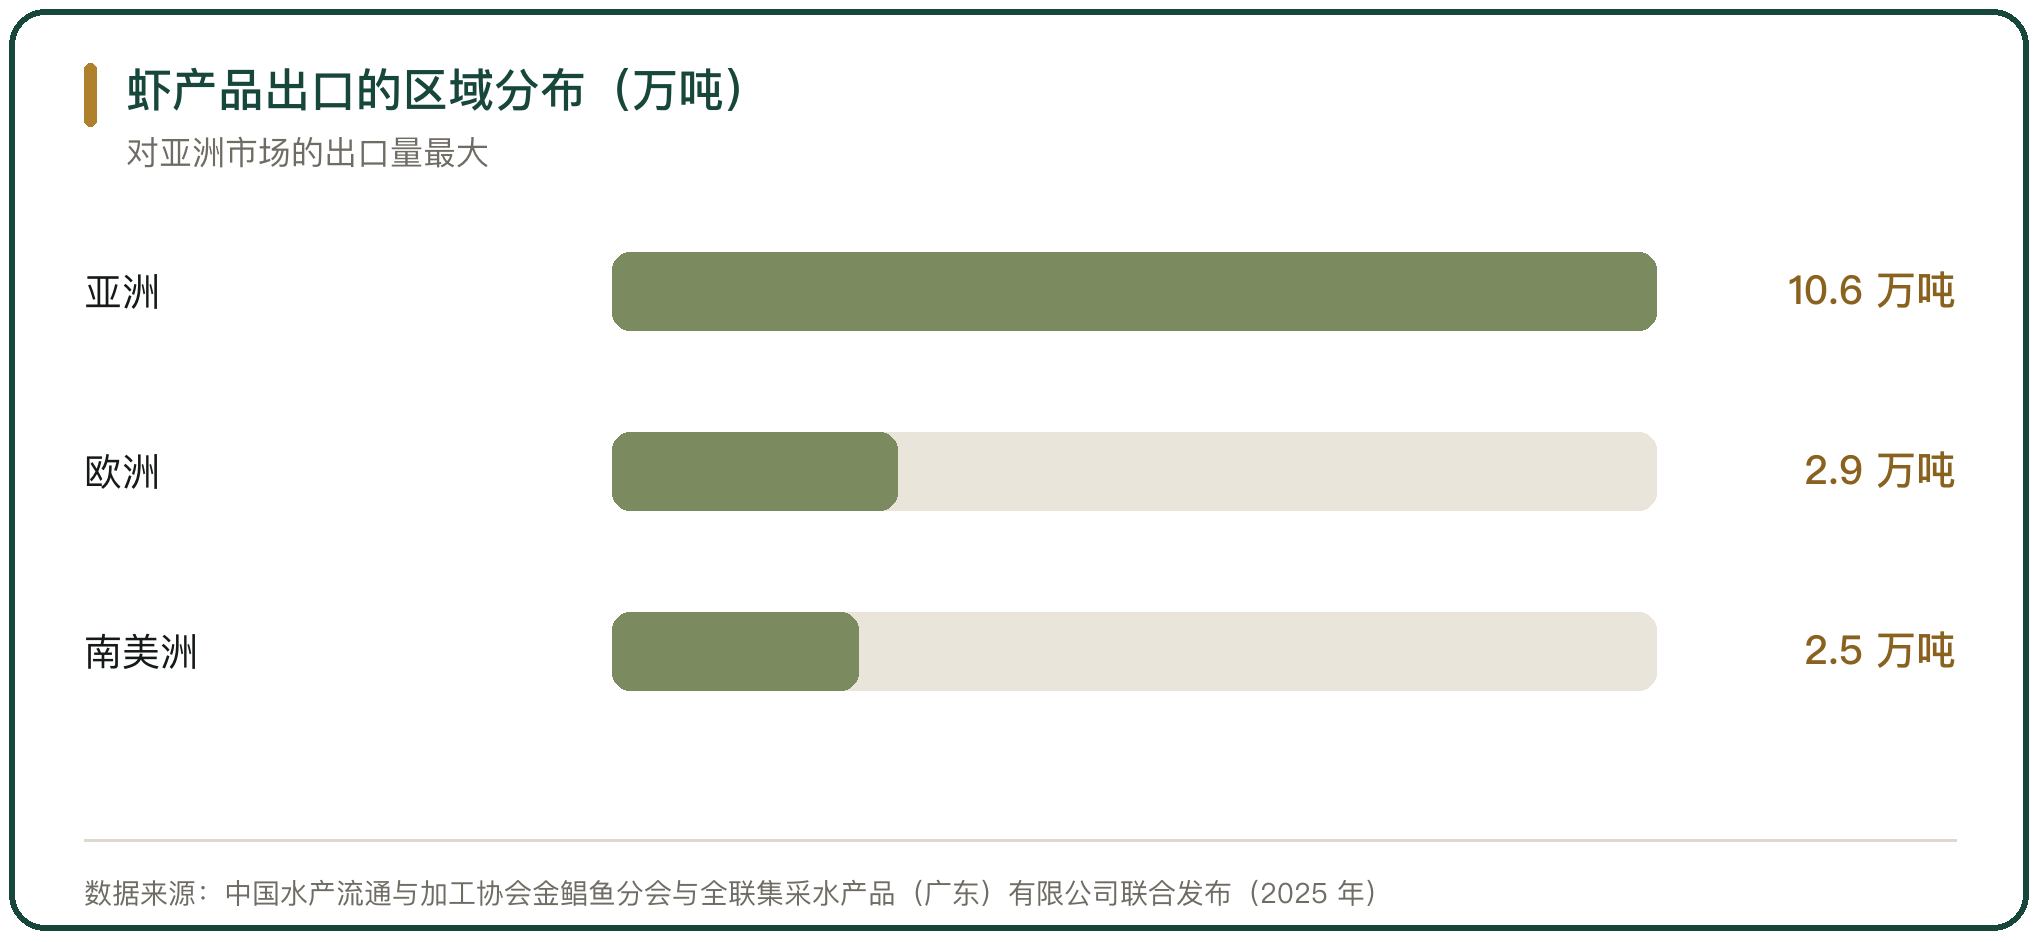
湛江是对虾出口的核心区域,对虾出口量占全国总量的 22%,销售网络覆盖全国 31 个省市。对亚洲、欧洲、南美洲的虾产品出口量分别为 10.6 万吨、2.9 万吨、2.5 万吨,同比增幅依次为 15.9%、36.0% 和 39.7%(中国水产流通与加工协会金鲳鱼分会与全联集采水产品(广东)有限公司联合发布,2025 年)。
五、罗非鱼的产量与出口格局
罗非鱼是出口依赖度最高的淡水养殖品种之一。中国罗非鱼年产量 170 万到 180 万吨,其中约 55% 用于加工出口。2024 年我国罗非鱼总出口量 47.9 万吨、总出口额 14.05 亿美元,其中对美出口量 12.74 万吨、出口额 4.25 亿美元,美国市场占中国罗非鱼总出口量的 31.49%(中华人民共和国海关总署)。
茂名是最大的罗非鱼生产基地。2024 年茂名全市有 16 家罗非鱼加工出口企业,出口量约 10 万吨、货值超过 20 亿元,出口量约占产量的 70%(南方农村报 2025 年)。
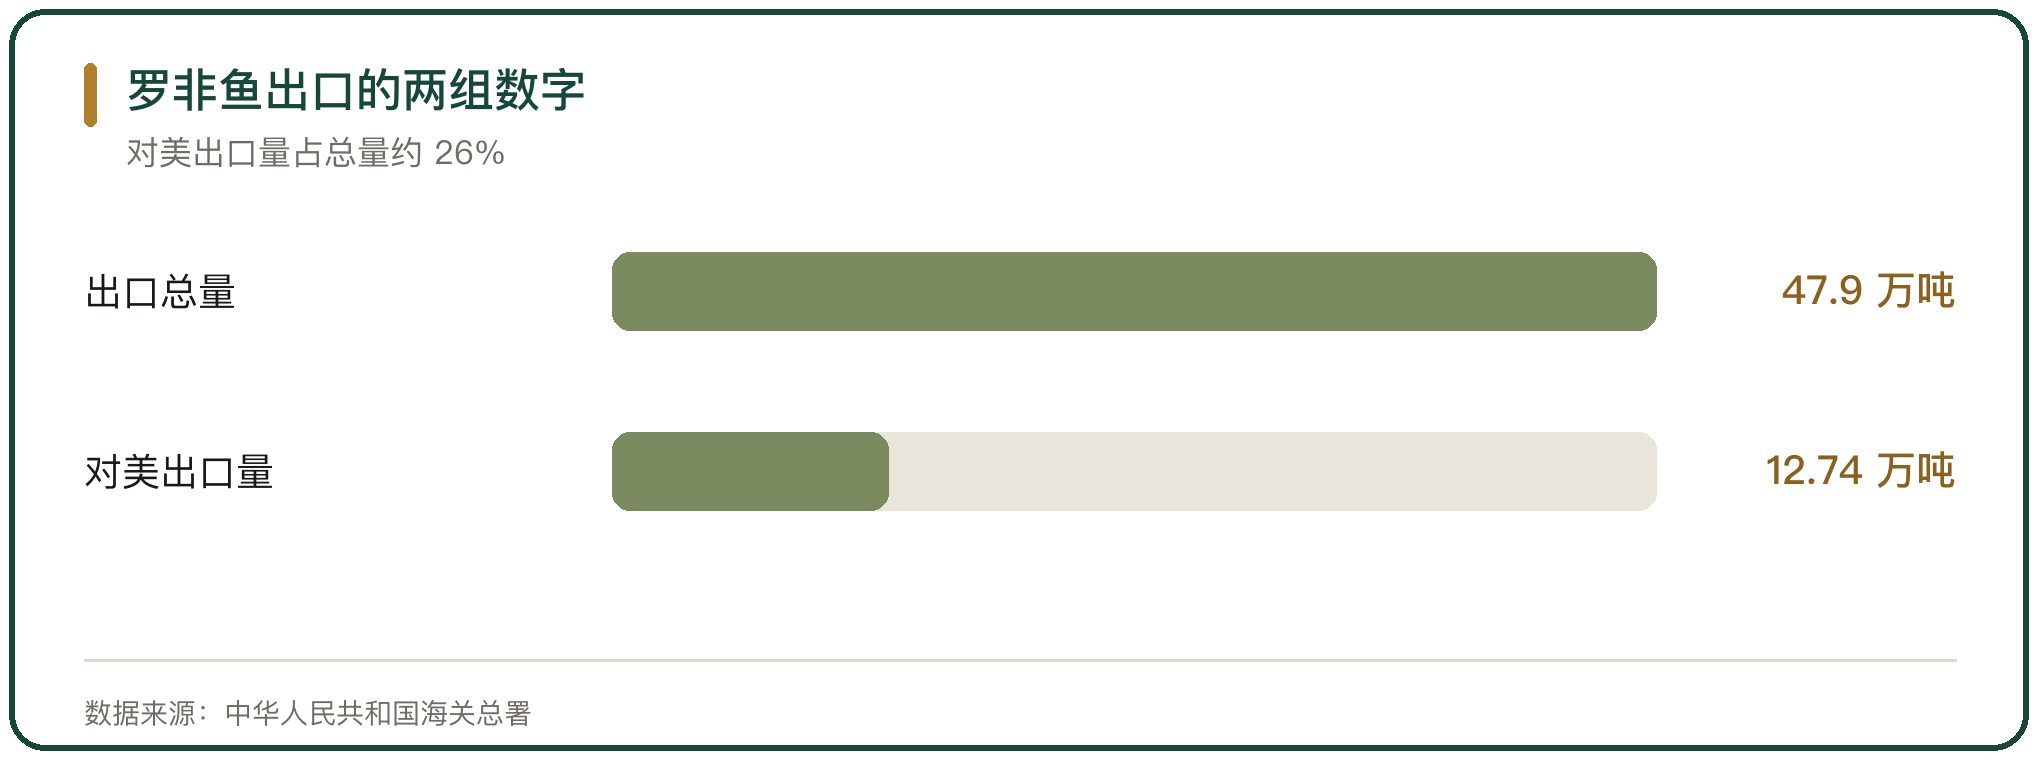
六、出口品种的加工企业与链路
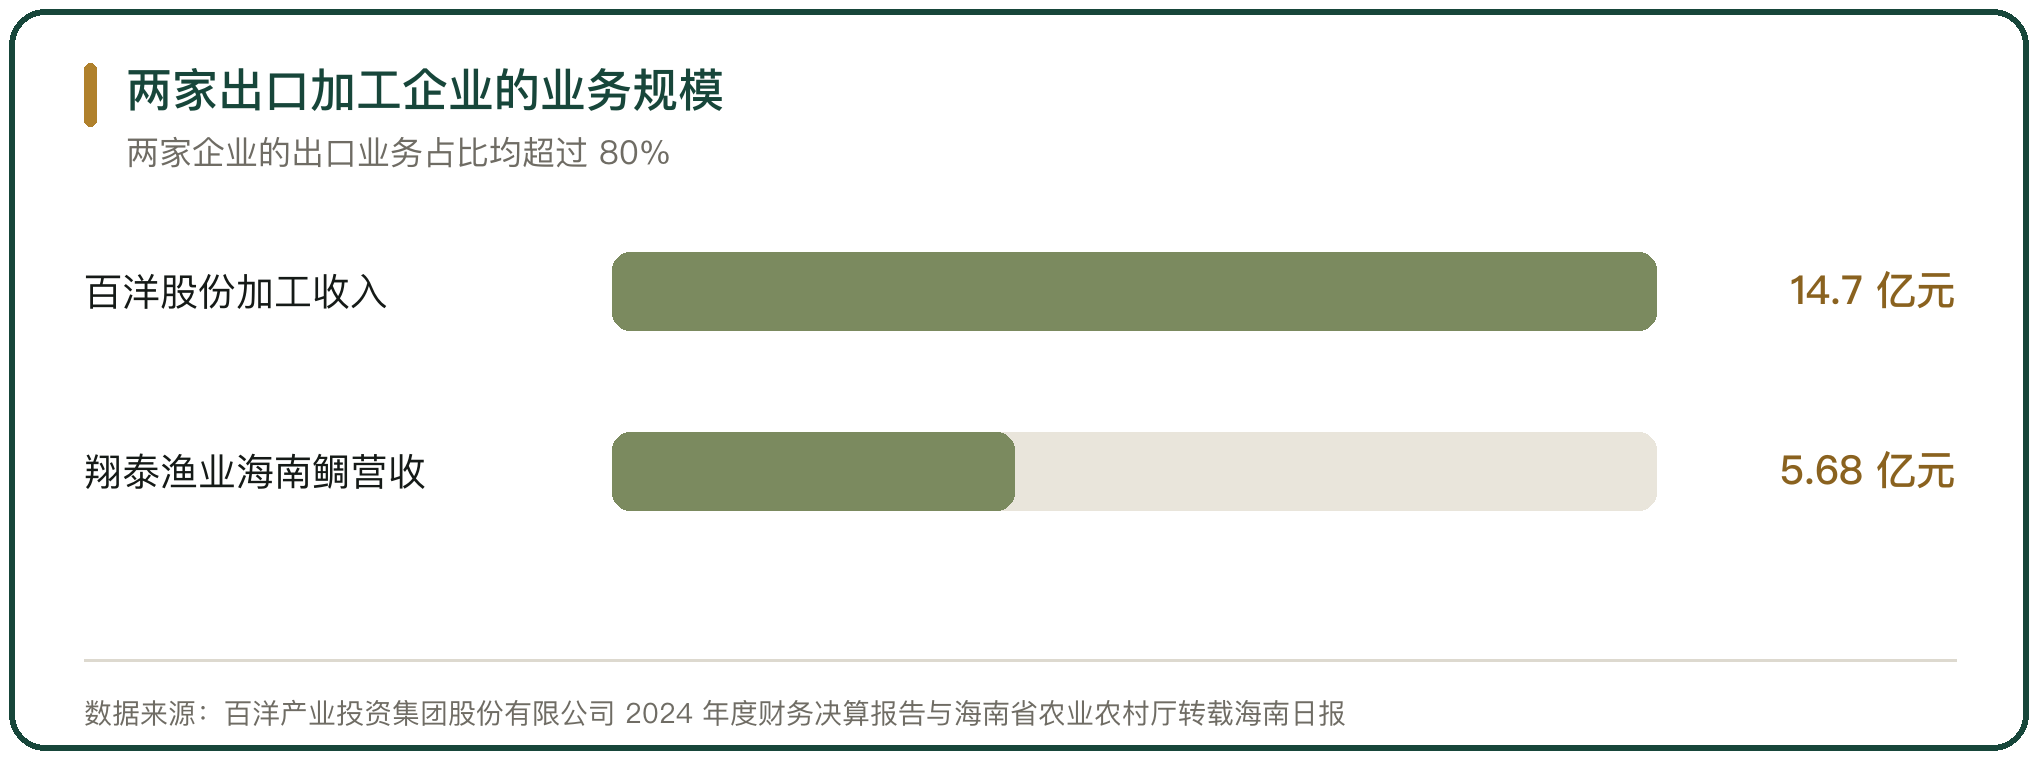
加工企业是出口链路的枢纽。百洋产业投资集团股份有限公司 2024 年营业收入 30.78 亿元、同比增长 13.14%,其中水产品加工业务营业收入 14.70 亿元、同比增长 57.84%,占总收入的 47.75%,出口业务占该板块的 85% 以上,主要出口产品为冻罗非鱼片与条冻罗非鱼(该公司 2024 年度财务决算报告)。
海南翔泰渔业股份有限公司 2024 年海南鲷产品销售量 24.13 万吨、营收 5.68 亿元,占集团总营收近 40%,超过 80% 的销量来自出口,产品销往 40 多个国家和地区;公司有 20 条生产线,日处理罗非鱼原料 350 吨(海南省农业农村厅转载海南日报 2026 年 4 月)。
七、关税与市场准入对收购节奏的影响
出口订单的波动直接传到产地收购价。2025 年 4 月,美国对中国罗非鱼加征对等关税后,综合税率升至 79%,随后又提出继续上调;广东茂名、湛江的塘头价一度跌到 4 元每斤以下,近 10 天累积跌幅约 0.65 元每斤,海南一度跌至 4.4 元每斤左右。
订单收缩先于价格反应。海南罗非鱼因出岛困难、基本以加工出口为主,2025 年一季度出口同比下降 50% 到 60%,加工厂暂停订鱼(南方农村报 2025 年 4 月)。
八、出口的认证与标准
出口到欧美市场要过认证与标准两道。海南翔泰渔业股份有限公司拥有 BAP 4 星、ASC、BRC、IFS、HACCP、欧盟注册等十多项认证,是全球首家通过金鲳鱼 ASC 认证的企业,内销与出口按同线同标同质执行(海南省农业农村厅转载海南日报 2026 年 4 月)。
产品标准同步更新。GB/T 21290-2025《冻罗非鱼片》于 2025 年 3 月 28 日发布、2025 年 10 月 1 日实施(国家市场监督管理总局、国家标准化管理委员会)。
九、出口品种的国内消化与预制菜
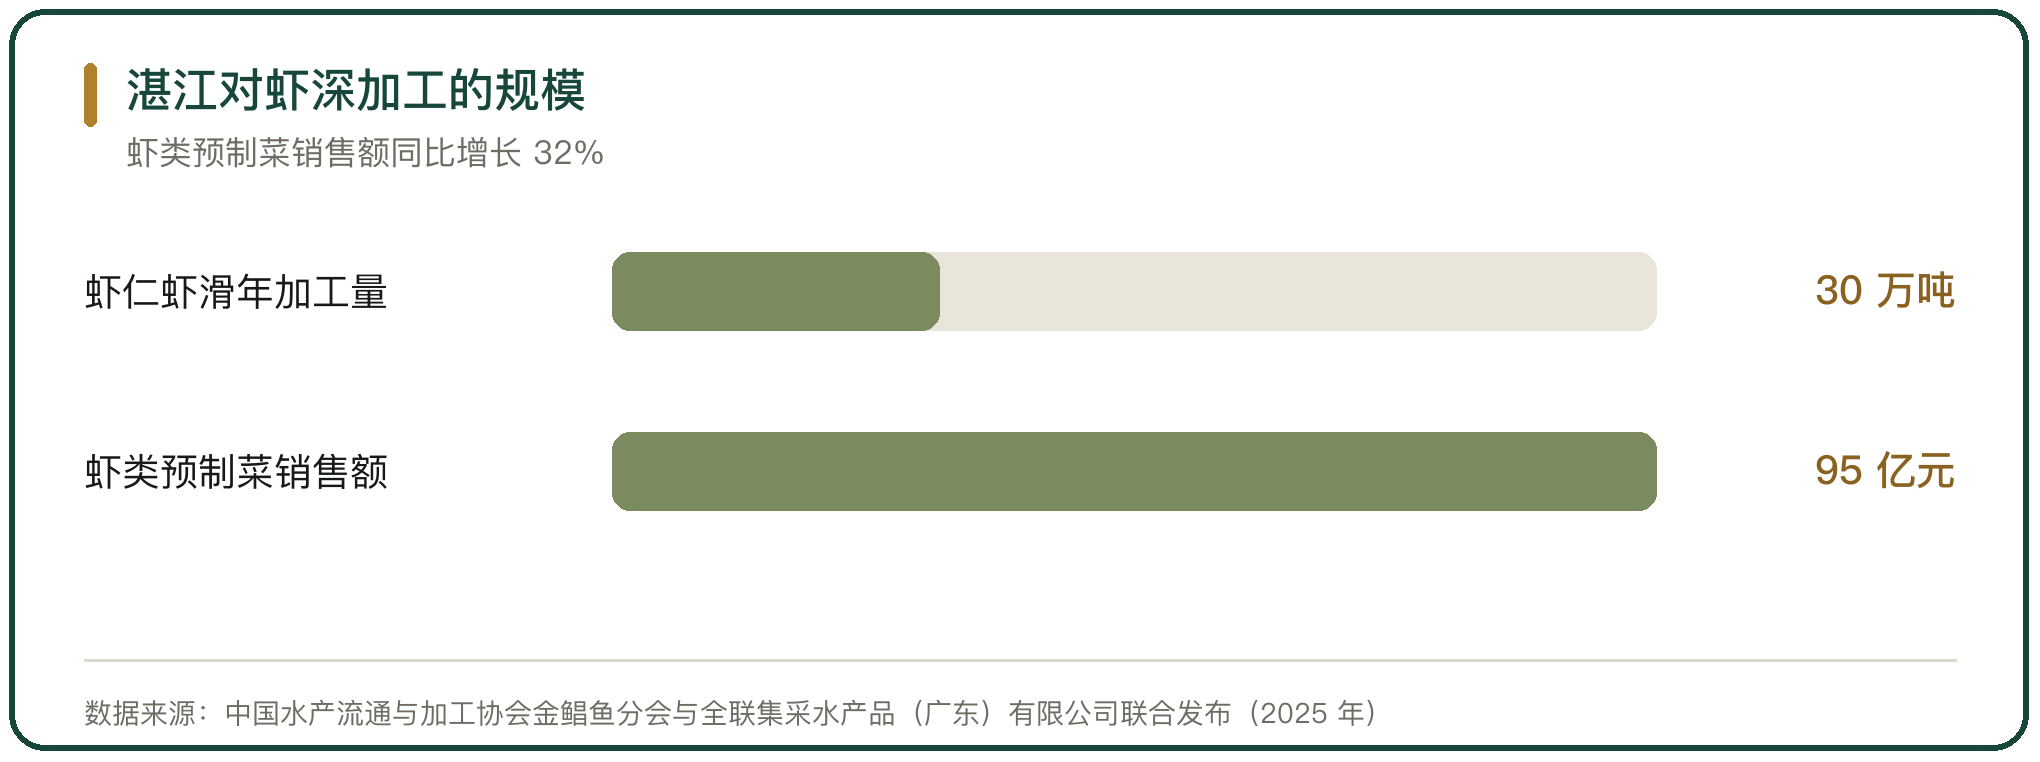
出口受阻时,国内渠道与预制菜是分流方向。湛江年加工虾仁、虾滑等产品超过 30 万吨,虾滑加工占全国近 60% 的工厂份额,南美白对虾深加工产品市场占比达全国的 70% 到 80%;2024 年虾类预制菜销售额突破 95 亿元,同比增长 32%(中国水产流通与加工协会金鲳鱼分会与全联集采水产品(广东)有限公司联合发布,2025 年)。
罗非鱼的内销比重在提高。出口企业把免浆鱼片、水煮汉虾等产品转向国内餐饮与家庭渠道,内销市场的价格体系与出口报价不同,规格与包装随之调整。
十、出口市场的结构变化
出口市场的结构在调整。对亚洲、欧洲、南美洲的虾产品出口量 2024 年同比增幅依次为 15.9%、36.0% 和 39.7%,欧洲与南美的增速高于亚洲。罗非鱼方面,出口企业向中东、非洲等新兴市场拓展,但新兴市场的需求量不到美国市场的 20%,付款周期长达数月。
市场结构的变化影响回款与汇率。订单从单一市场分散到多个市场,账期与资金占用随之变化,产地的收购节奏也被拉长。
11、对虾罗非鱼等出口品种流通的判断
对虾与罗非鱼是两条不同的出口链路。对虾走的是进口原料加本地深加工,2024 年进口量突破 120 万吨、出口量 19.0 万吨,湛江一地承接了全国 22% 的出口量;罗非鱼走的是养殖基地直供加工厂,2024 年出口量 47.9 万吨、出口额 14.05 亿美元,美国市场占 31.49%。
两条链路的共同约束是海外订单。加征关税后罗非鱼的塘头价在 10 天内下跌约 0.65 元每斤,海南一季度出口下降 50% 到 60%。出口受阻时,国内渠道与预制菜承接了一部分产能,湛江的虾类预制菜销售额达到 95 亿元。出口品种的流通节奏由海外市场的准入与价格决定,产地的收购价与加工厂的开工率随之调整。



写点看法