

水产加工品的流通渠道
一、水产加工品的产量与加工率
水产加工品的盘子由加工率框定。2025 年我国水产品加工品总量 2291.88 万吨,同比增长 1.69%;用于加工的水产品总量 2706.57 万吨,同比增长 2.21%;水产品加工率为 35.37%(《2026 中国渔业统计年鉴》)。
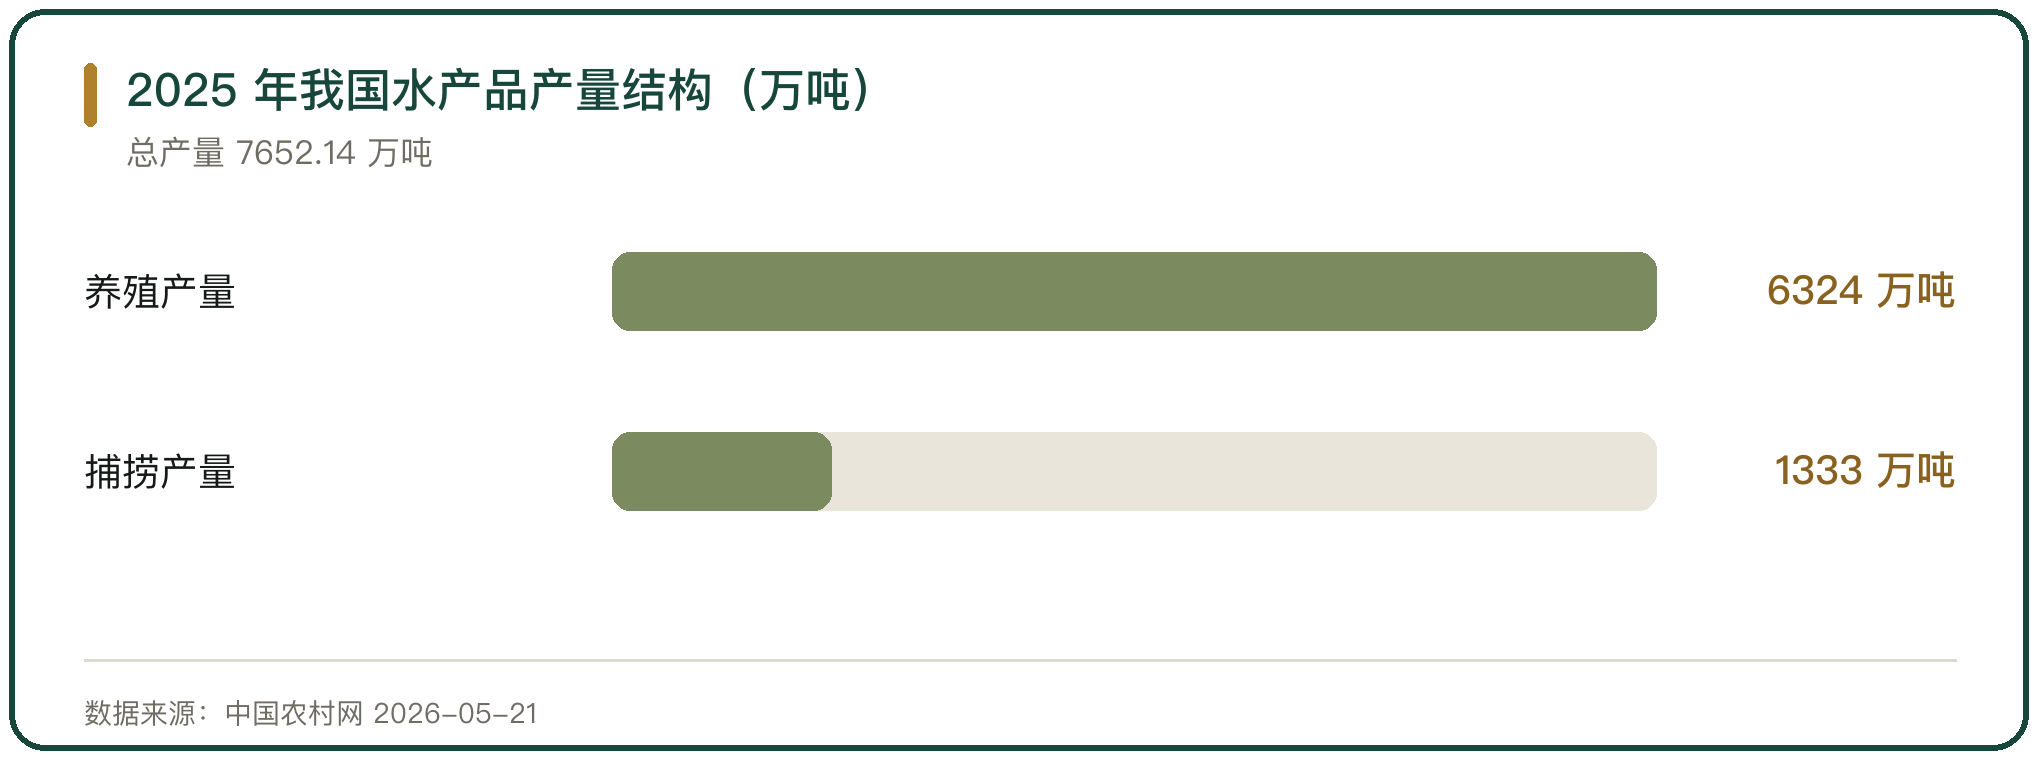
加工率指进入加工环节的水产品占原料总量的比例。这一比例在 30% 上下,意味着多数水产品以原料形态进入流通,加工环节的空间仍在原条与冻品之间。同一年我国水产品总产量 7652.14 万吨、同比增长 4.00%,其中养殖产量 6324 万吨、占 82.59%(中国农村网 2026-05-21)。
二、水产加工品的加工形态与产品结构
加工形态按深度分几档。浅加工是冻鱼、冻虾与冻鱼片,把鲜品变成可储存的冻品;中加工是调味、裹粉与分割,做成即烹的半成品;深加工是调理食品与预制菜,做成加热即食的成品。
三种形态对应不同的渠道。浅加工品走批发市场与餐饮后厨,中加工品走商超与团餐,深加工品走零售货架与电商。加工越深,产品的保质期与标准化程度越高,能承载的品牌与渠道也就越多。
三、水产加工品的出口渠道
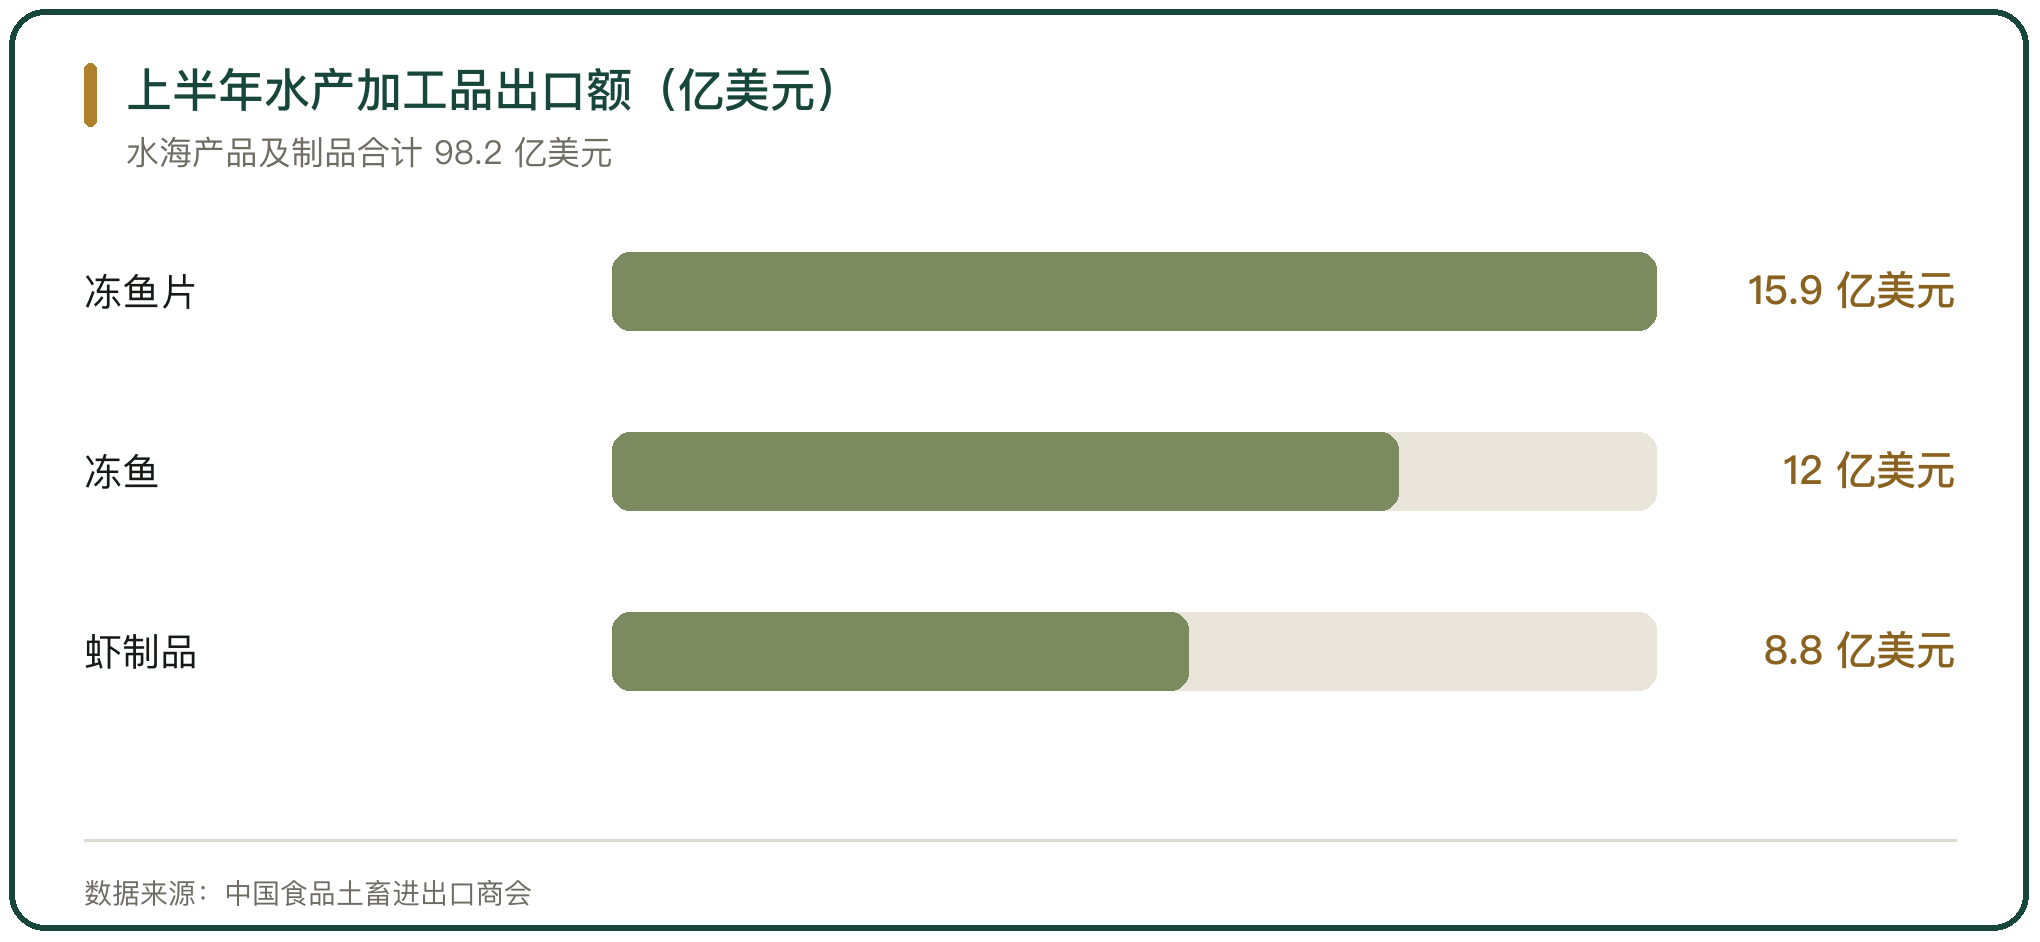
出口是水产加工品的一条主渠道。2025 年 1 到 6 月我国水海产品及制品累计出口额 98.2 亿美元、同比增长 4.4%,占农产品出口总额的 19.9%;其中冻鱼片 15.9 亿美元、同比增长 12.2%,冻鱼 12 亿美元、同比增长 18%,虾制品 8.8 亿美元、同比增长 18.9%(中国食品土畜进出口商会)。
地方出口集中在水产企业手里。台州 2025 年水产品出口额 11.9 亿元、同比增长 19.3%,全市水产出口备案企业 20 余家,出口品类涵盖冻鱼、冻虾、鱿鱼等十余个品种;台州海华水产食品有限公司 2025 年四大品类出口 4300 吨左右、出口额突破 1.5 亿元(台州海关)。
四、水产加工品的国内流通渠道
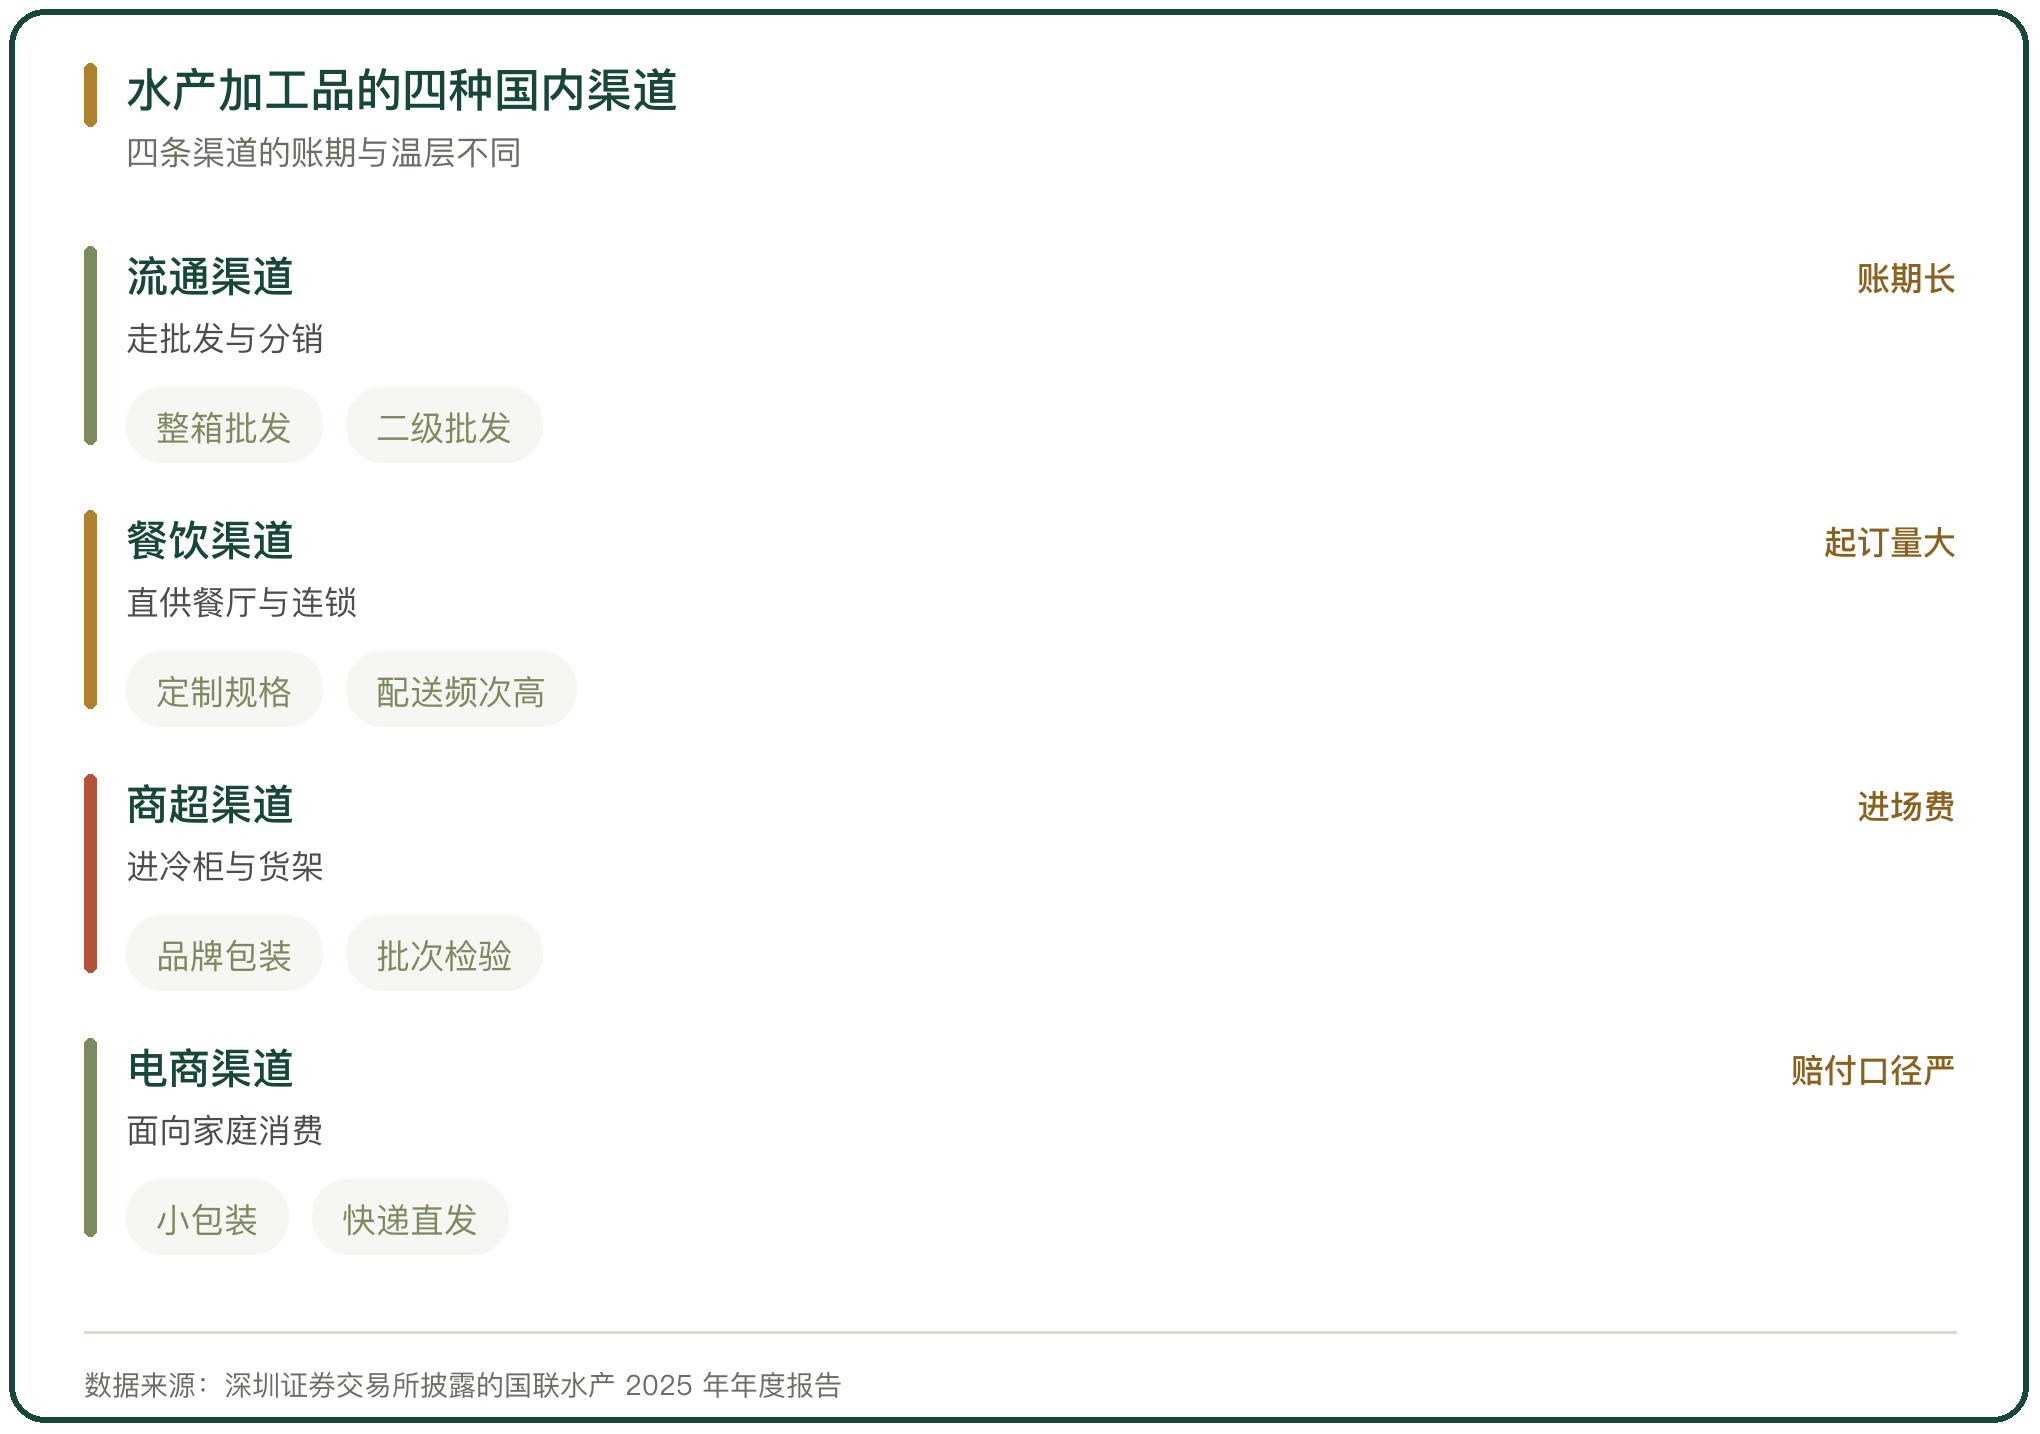
国内渠道分四条。流通渠道走批发与分销,餐饮渠道直供餐厅与连锁,商超渠道进冷柜与货架,电商渠道面向家庭消费。四条渠道的账期、起订量与温层要求各不相同。
头部企业把四条渠道并起来做。湛江国联水产开发股份有限公司 2025 年营业总收入 31.90 亿元,国外市场营收 13.84 亿元、占总营收的 43.39%。
前五大客户合计销售 6.72 亿元、占 19.7%;电商渠道全年订单量突破 200 万单(深圳证券交易所披露的 2025 年年度报告)。出口与内销、批发与零售在同一家企业的报表里并存。
五、水产加工品的预制菜渠道
预制菜把水产加工品送进零售货架。2023 年我国水产预制菜市场规模 1260 亿元、同比增长 20.3%,2019 到 2023 年的复合年增长率为 18.1%;预计 2025 年市场规模突破 2000 亿元,占预制菜总市场规模的比重超过 25%(中国报告大厅)。
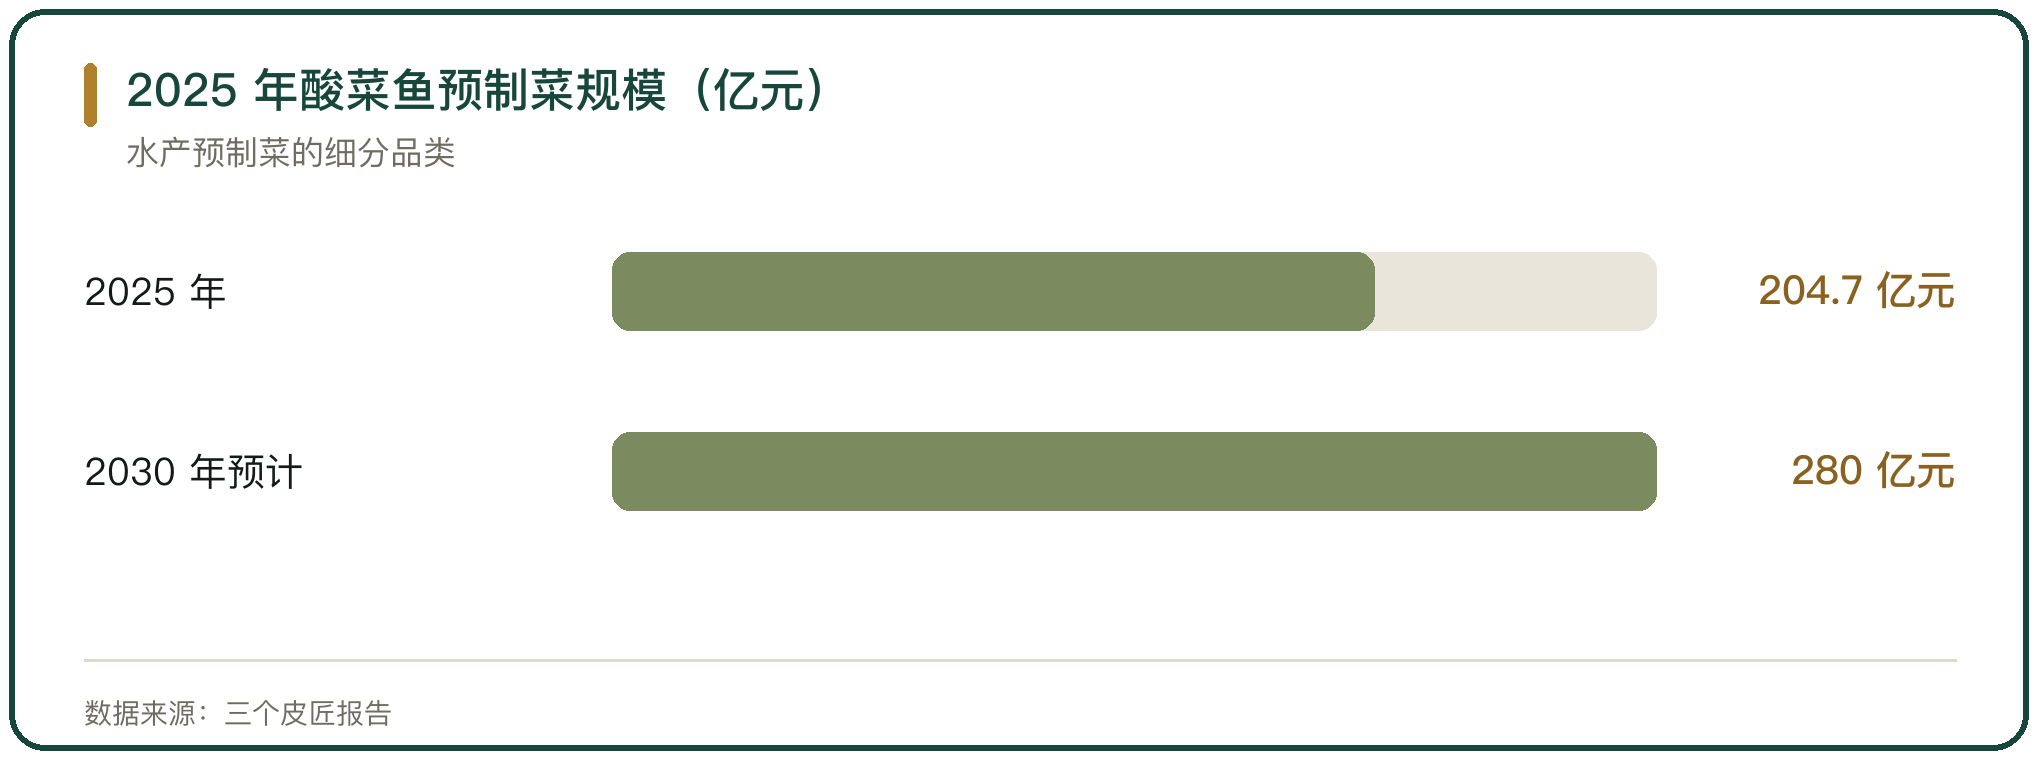
细分品类里酸菜鱼起量最快。2025 年酸菜鱼预制菜市场规模 204.7 亿元,预计 2030 年达到 280 亿元;肇庆恒兴水产预制菜加工中心项目总投资 2.2 亿元、占地 30 亩,配 5 条自动化黑鱼生产线,达产后年产能 5 万吨、年产值 12 亿元(三个皮匠报告)。预制菜渠道把黑鱼、巴沙鱼等原料的用量放大。
六、水产加工品的批发市场流通
批发市场仍是水产加工品的主要集散地。中国水产流通与加工协会对 45 家水产品批发市场监测,2025 年 1 到 12 月水产品成交量 1029.72 万吨、成交额 2899.79 亿元,分别比上年增长 5.4% 和 4.3%。
全国 80 家水产品批发市场 1 到 12 月的水产品综合平均价格为 24.77 元/千克,比上年下跌 0.4%(中国水产流通与加工协会)。
批发市场的量在增、价在跌,说明到货量充足而需求分化。冻品与加工品在批发市场里以整箱批发为主,再分流到餐饮、商超与二级批发商;市场的价格指数成为下游报价的参照。
七、水产加工品的头部企业经营
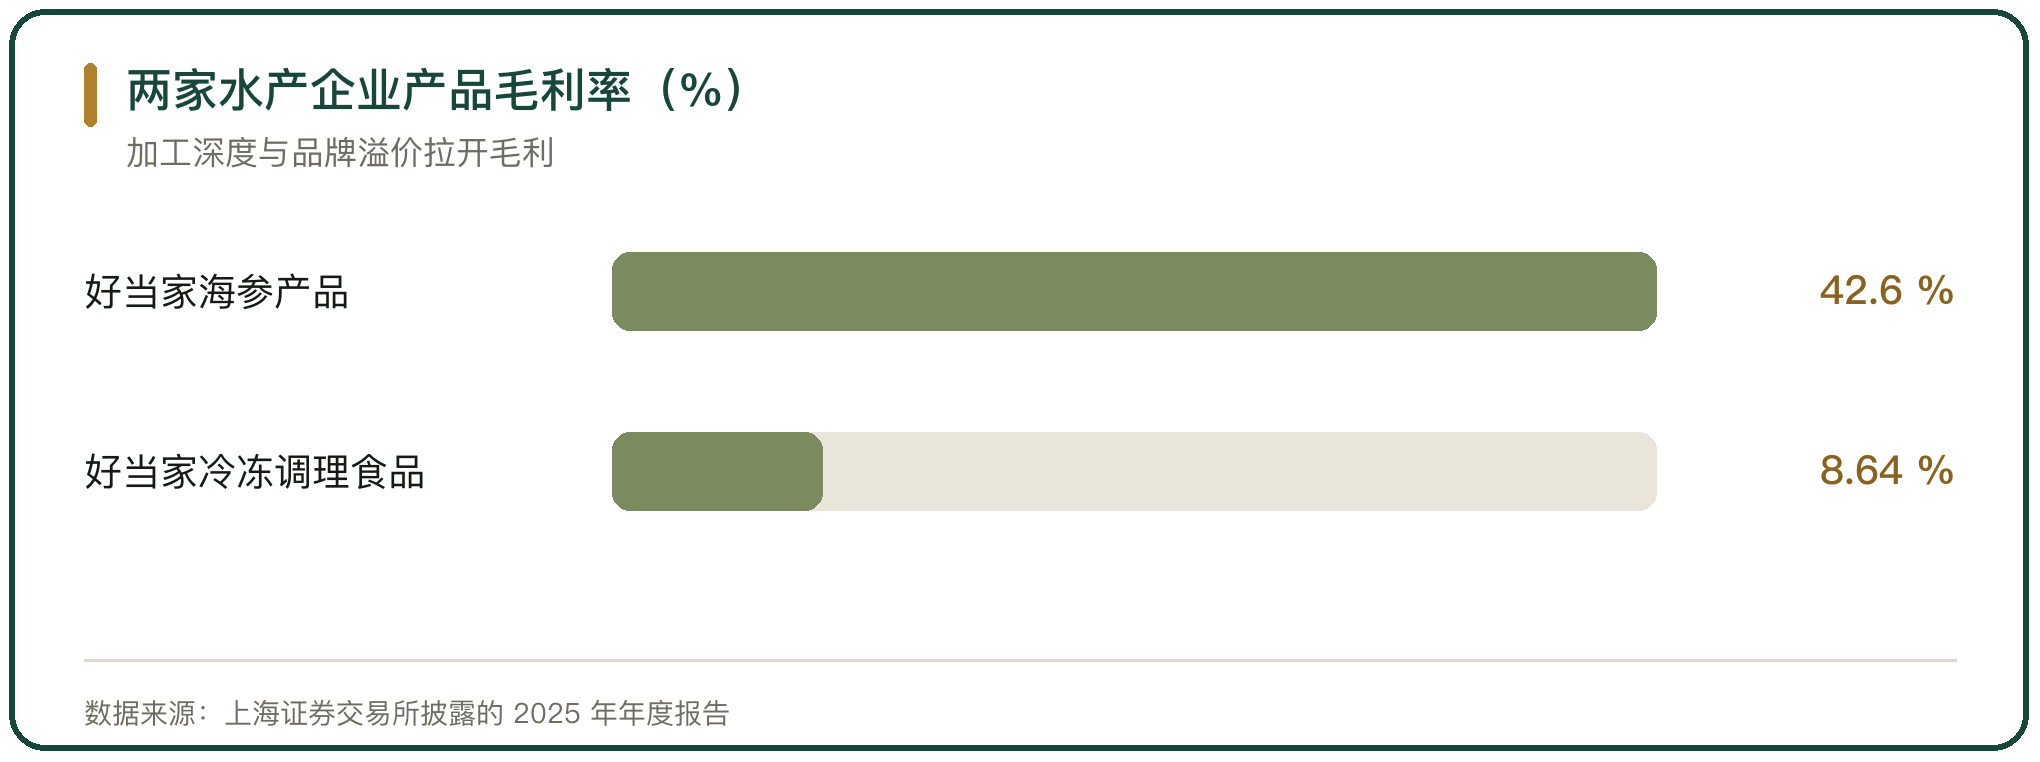
头部企业的报表反映出加工品渠道的冷暖。山东好当家海洋发展股份有限公司 2025 年营业总收入 10.51 亿元,归母净利润 2987.23 万元;海参产品收入 4.79 亿元、占 45.6%、毛利率 42.6%,冷冻调理食品收入 4.41 亿元、占 41.92%、毛利率 8.64%。
鲜海参年平均对外销售价格 92.08 元/公斤(上海证券交易所披露的 2025 年年度报告)。
渠道结构不同的企业,毛利率差别很大。大湖股份有限公司 2025 年营业收入 9.20 亿元,水产品实现营收 4.39 亿元、占 48%、毛利率 15.9%(上海证券交易所披露的 2025 年年度报告)。原条与浅加工品的毛利薄,深加工与品牌的毛利厚,渠道与产品结构决定了最终的毛利水平。
八、水产加工品的质量与抽检口径
质量是加工品渠道的门槛。2025 年国家农产品质量安全例行监测中,水产品总体合格率为 96.50%,较上年提升 0.5 个百分点(《农村绿皮书:中国农村经济形势分析与预测(2025—2026)》)。
抽检合格率是高基数上的小数,风险落在少数品类与少数环节。加工环节要过的关包括原料验收、添加剂使用与冷链储存;出口企业还要过输入国的检验检疫。批次检验报告是加工品进入商超与电商渠道的通行凭证。
九、水产加工品流通渠道的判断
水产加工品的流通渠道按加工深度分层。浅加工的冻品走批发与餐饮,深加工的预制菜走商超与电商;加工率 35.37% 意味着多数原料仍以原条形态流通,加工环节的空间在原条与成品之间。
渠道的冷暖反映在企业的产品结构上。海参产品的毛利率 42.6%,冷冻调理食品的毛利率 8.64%,同一家企业里两条产品线的差别说明加工深度与品牌溢价的作用。批发市场的成交量在增、综合价格在跌,到货充足而需求分化的格局延续。
出口与内销是两条并行的渠道。出口的品类集中在冻鱼片、冻鱼与虾制品,内销的品类往预制菜与调理食品走;两条渠道对加工深度与质量标准的要求不同,企业按各自的产能分别在两条线上布局。



写点看法