

产地市场的规划布局案例复盘
关键词 产地市场规划选址容积率功能分区重复布局专项债项目停工
一、选址决定货源半径
产地市场的货源半径由产区决定,不由用地决定。农业农村部《「十四五」全国农产品产地市场体系发展规划》要求完善国家级为龙头、区域性为节点、田头市场为基础的三级体系,并在专栏里提出选择 40 个农产品优势产区,每个产区培育 1 个国家级产地市场。到 2025 年 7 月,国家级农产品产地市场 33 个。
选址的定性表述在文件里是「农产品流向合理、集散方便和交通便捷的区域或传统的商品集散地」,没有量化的公里数。实际操作里,产区半径、上主干道的时间、与最近成熟市场的距离这三个数决定成败。
与老市场的距离这一项最容易被忽略。株洲那件事就是典型:市政府 2014 年批准立项的农副产品批发交易市场占地 850 亩、投资 11 亿多元,征地拆迁与基础建设花掉 7 亿多元,建到主楼70%左右几乎停工;纪委监委走访后发现,同一个荷塘区已经有一个成熟的农批市场,在同一区域再建功能大致相同的市场必然造成同质竞争。
二、功能分区的面积配比
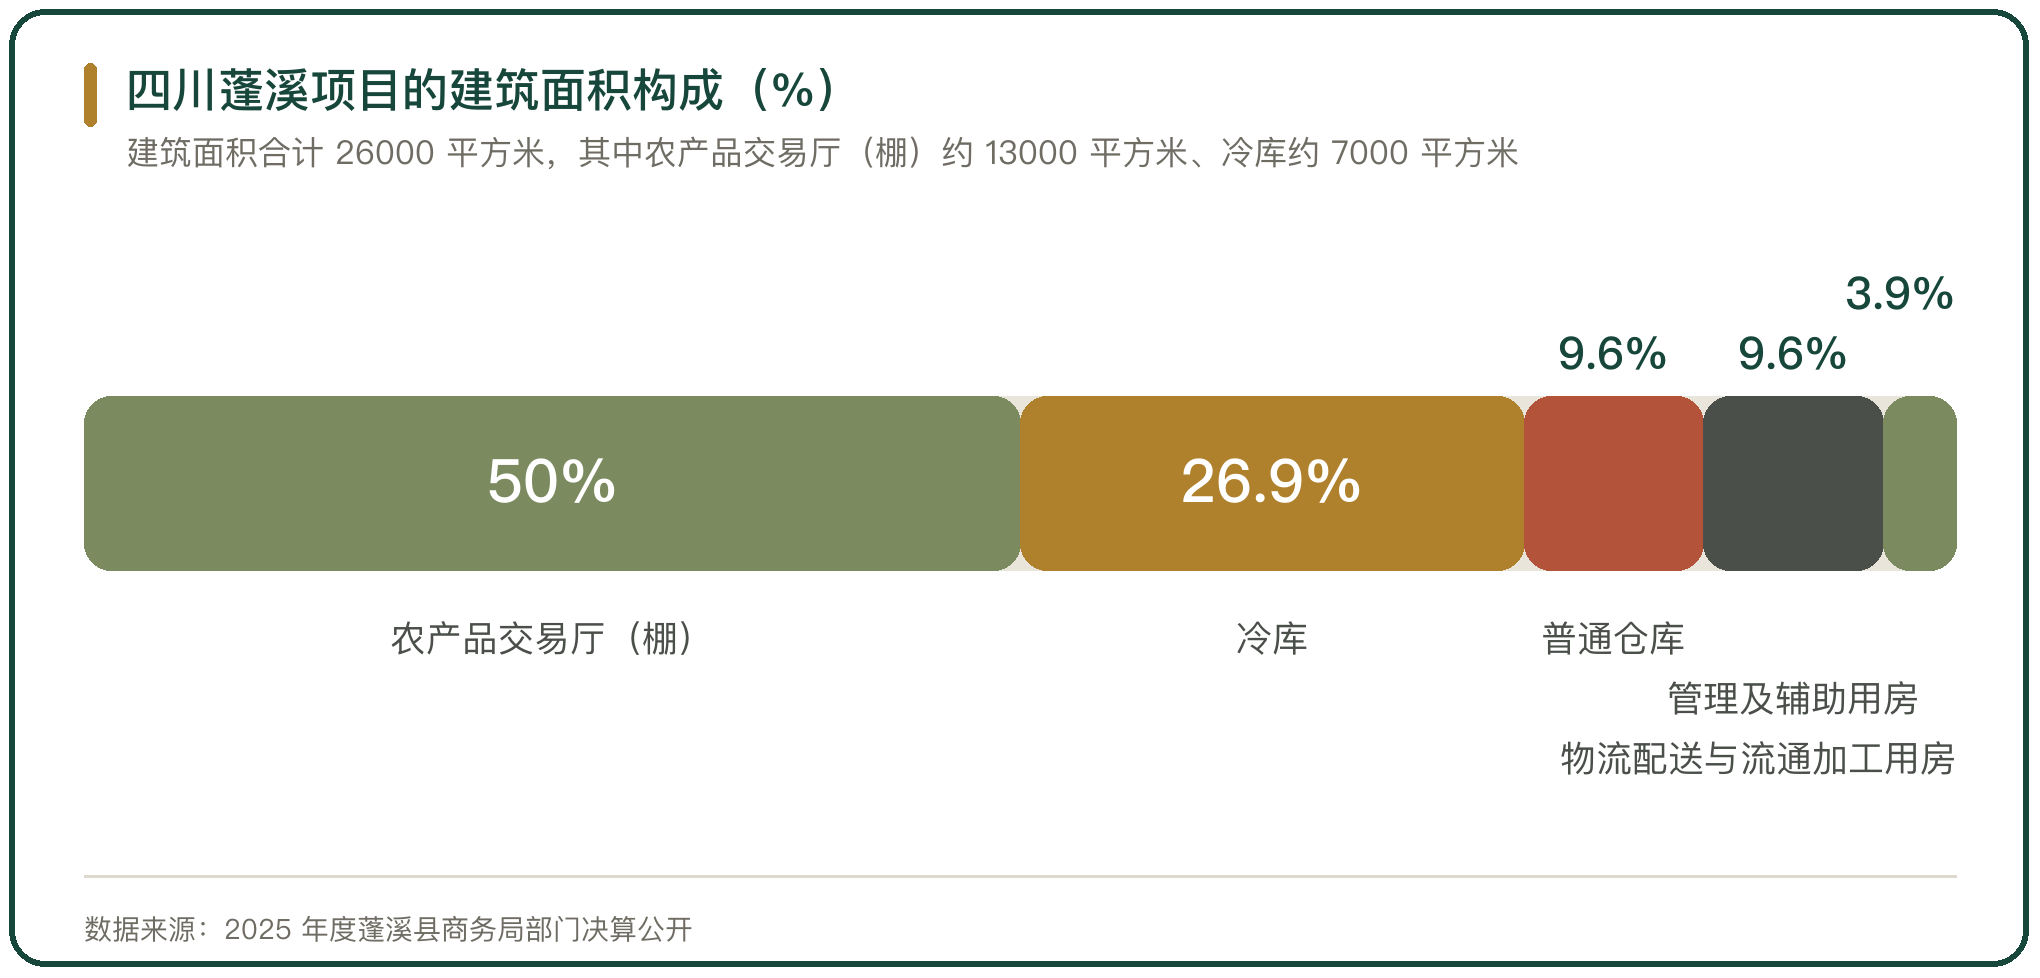
四川蓬溪县农产品批发市场的分项能看出配比:占地约 40 亩、建筑面积 26000 平方米,其中农产品交易厅(棚)约 13000 平方米、普通仓库约 2500 平方米、冷库约 7000 平方米、物流配送与流通加工用房约 1000 平方米、管理及辅助用房约 2500 平方米,总投资 13781 万元。冷库占到建筑面积的 27%。
行业标准给的是区间。《农产品批发市场建设标准》规定农产品批发市场容积率宜控制在 0.7 到 1.0、建筑密度宜控制在 40% 到 50%,交易厅棚柱距不宜小于 8 米、净高不宜低于 4.8 米。上海的地方规范更紧:新建批发市场容积率宜为 1.5 到 2.0,配建冷库占地面积宜占整个市场用地面积的 5% 到 15%、建筑面积占比宜为 20% 到 25%。
容积率与建筑密度是最容易被突破的两项,因为它们直接关系到能盖多少房子。容积率超过 1.0 的项目,后面大概率不是按做市场的思路在规划。
三、四个项目的批复参数
湖北通山县农产品集散中心:用地 10000 平方米、总建筑面积 12293.36 平方米、概算总投资 6300 万元、建设工期 12 个月(通发改审批〔2026〕114 号)。
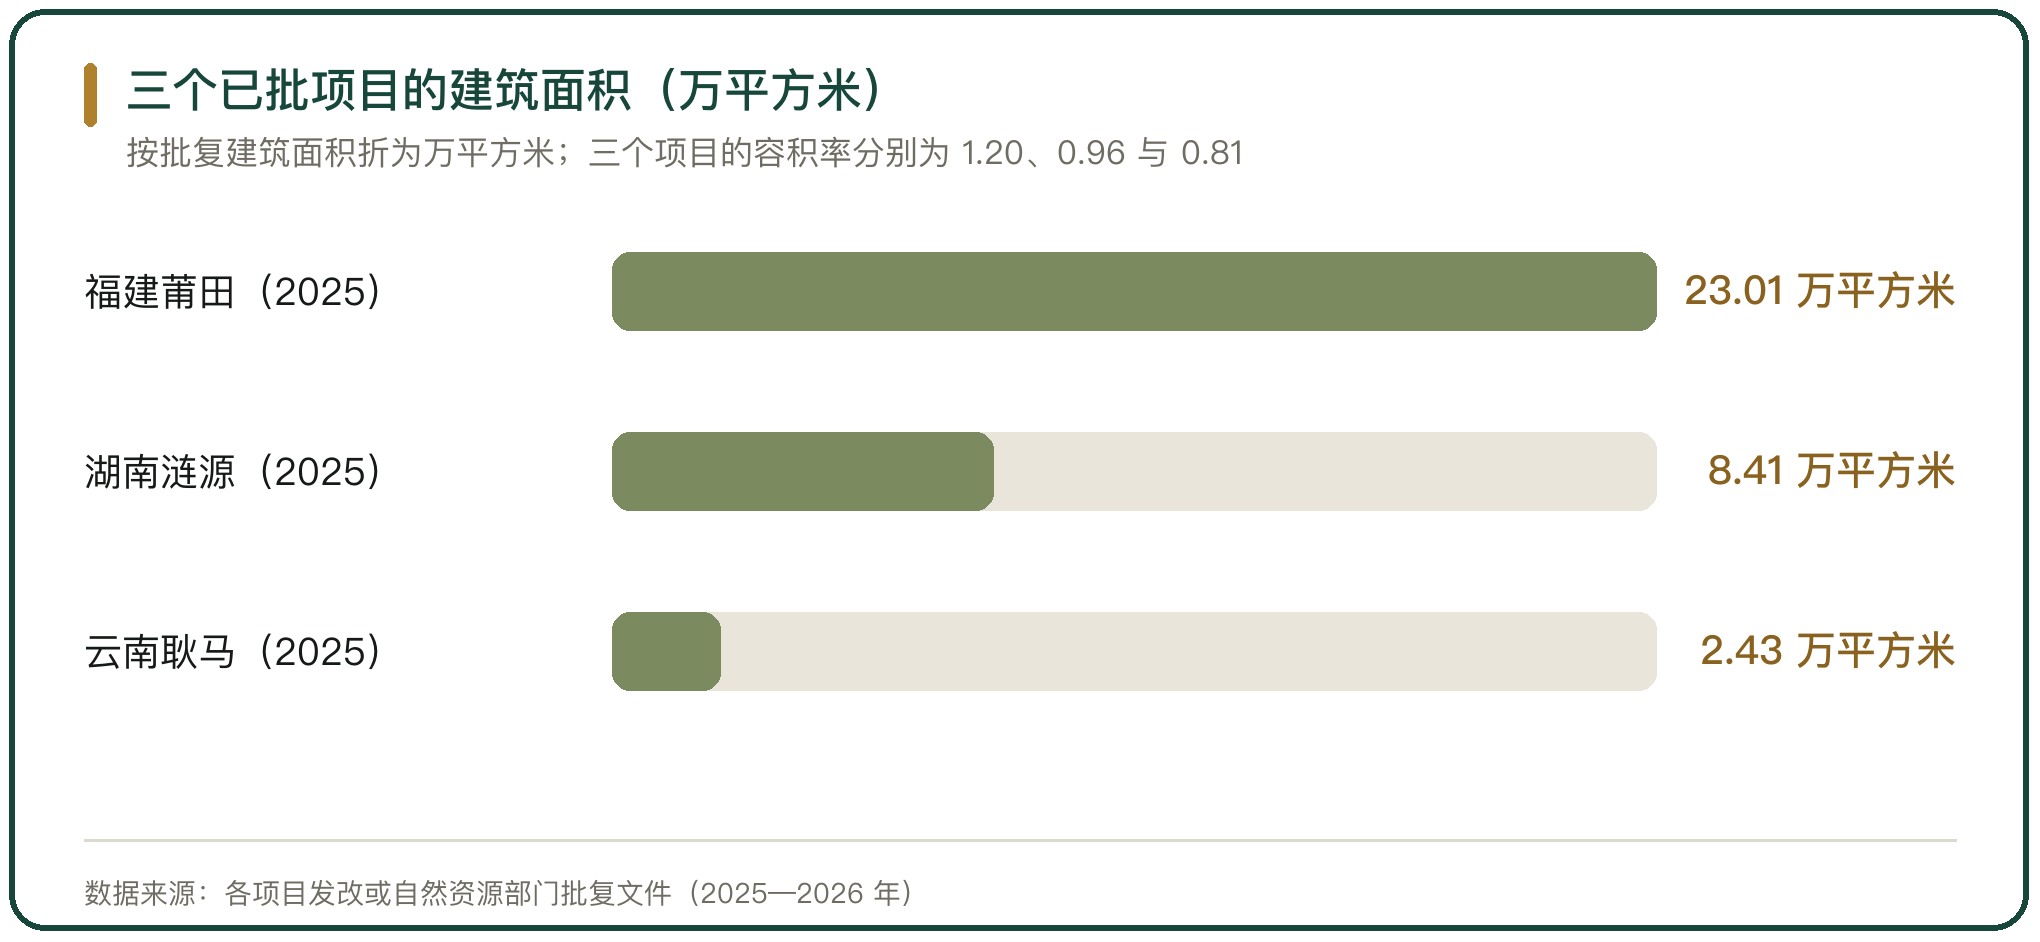
云南耿马综合果蔬产业仓储物流建设项目 A-01 批发市场:用地 29079.5 平方米、总建筑面积 24252.76 平方米、建筑密度 40.39%、容积率 0.81、绿地率 35.04%、停车位 152 个、投资概算 11940.61 万元(耿自然资复〔2025〕12 号)。
湖南涟源市湘中农产品批发市场:规划占地约 136.06 亩、总建筑面积约 84086 平方米、估算总投资 29960.20 万元,其中专项债 17000 万元占 56.74%、地方财政配套 12960.20 万元占 43.26%,建设工期 31 个月。
福建莆田市农产品综合批发市场:总占地 22.5645 公顷、总建筑面积 230093.24 平方米、容积率 1.20、总投资 184774.25 万元,分两期、总工期 50 个月。容积率 1.20 已经高出行业标准的 1.0。
四、建成之后的实际使用
建成之后的招商率与交易量达标情况没有系统性的公开统计,能核到的多是媒体调查与审计发现的个案。
重庆垫江县 2024 年在春花安置点、牡丹城、牡丹湖新建三处便民农贸市场,投用数月后空置:春花市场年租金 17 到 18 万元,改造后又投入数万元,合计 20 余万元,招商收入只有 4 到 5 万元,净亏损 15 到 16 万元,场里只剩 2 户商户经营。
宁夏中卫四季鲜农产品综合批发市场是被审计盘活的类型:2025 年 3 月至 4 月审计发现市场内 5 套公寓自 2022 年 5 月起无人承租、宣和镇一套综合楼 2023 年 7 月租赁到期后未续租、安泰酒店自 2020 年起大门紧闭;整改后 5 套闲置公寓全部出租。
这三个案例的差别在开业那天有没有人等货。垫江那三处是先把市场建起来再找商户;中卫被审计指出闲置的是 5 套公寓、1 套综合楼与 1 家酒店,都不是交易主业,整改后 5 套公寓全部出租,交易区的经营状况没有同步改善。
五、重复布局是最常见的规划失误
湖南株洲的项目停工前,项目公司资产负债率 90.06%,每年要向银行支付利息 2700 余万元。市场没开起来,利息照付,这是重复布局最直接的代价。
浙江苍南县商务局在县政协提案答复函里承认,「我县各类专业市场多为民营自建,缺乏统一规划,存在双水产、双蔬菜等同质化布局,市场内部竞争内耗严重,难以形成集聚联动优势」,并提到要协同县国企与供销社整合低效同质化商贸市场。
县域的重复布局在审计里更清楚:贵州省的审计报告披露,1 个县在 4 年内投资 1.72 亿元财政资金布局 5 个冷链物流产业项目,因功能重叠、竞争内耗,3 个停建、1 个建成后面临闲置风险。
六、形象工程挤掉功能区的后果
江苏东台「江苏沿海国际农产品交易中心」把这件事演到了极致。2010 年 5 月东台市政府与开发商签署投资意向协议,一期原规划含交易区、冷藏区、仓储区、配送中心、展示中心、质检、结算等全部环节。
后来政府要求「要形象」,方案调整为先建 23700 平方米的 1 号楼及不低于 18 层的五星级酒店,冷藏、仓储、交易大棚全部挪到二期。到 2019 年,也就是宣传竣工时间的 8 年之后,办公大楼内外空空荡荡,交易中心4周蒿草丛生,商铺只有零散几家开门。
交易大棚、冷藏与仓储是让市场能开门的那部分,酒店和办公楼不是。规划顺序一旦反过来,钱花完了,市场还是没法营业。
七、用地与容积率的硬约束
批发市场用地按经营性商业用地管理。2015 年十部门联合印发的全国农产品市场体系发展规划写明,严格落实最严格的节约用地制度,鼓励新建大型农产品市场立体综合开发、提高土地利用强度,同时明确农产品批发市场用地作为经营性商业用地,严禁擅自改变土地用途。
「严禁擅自改变土地用途」这一句是后面所有处罚的依据:低价拿地时按批发市场用途报批,建成之后把一部分铺面按商铺出租或者出售,用途就变了。
容积率的上限则同时约束两种做法:想靠多盖房子摊薄地价的,容积率这一关过不去;想按批发市场的低容积率报建的,后续加建又要重新报批。
八、规划失误的四种形态
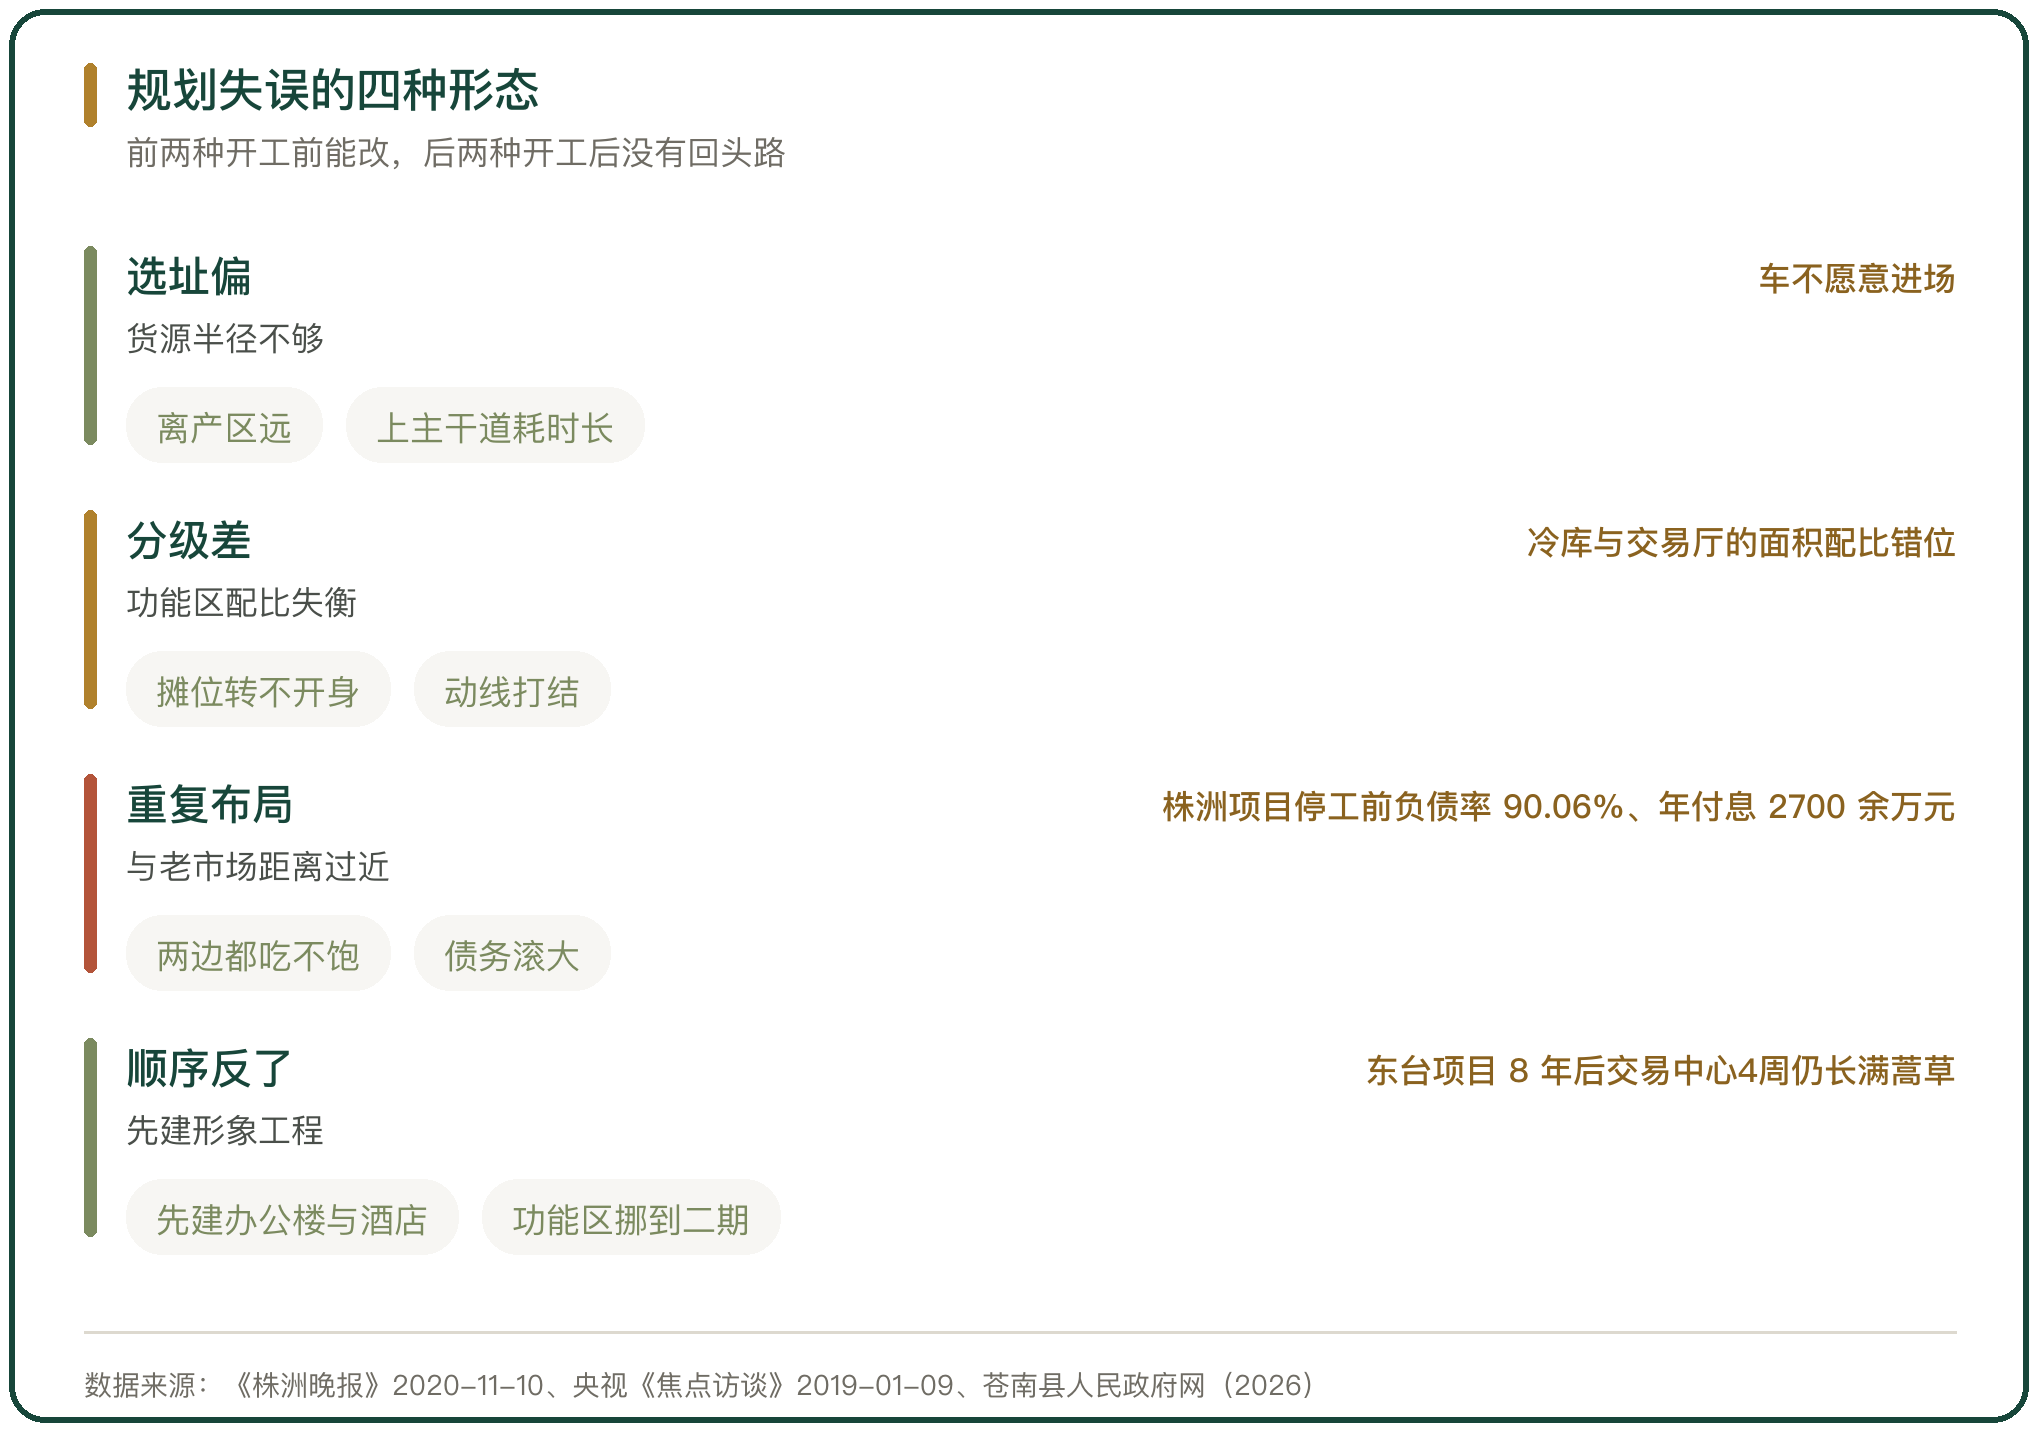
第一种是选址偏,货源半径不够,车不愿意进来。第二种是分级差,把钢材堆在交易棚的位置上,摊位转不开身、动线打结。第三种是重复布局,与已经成熟的老市场距离过近,两边都吃不饱,株洲与苍南都是这一形态。第四种是顺序反了,先建形象工程再建功能区,东台是这一形态。
四种形态里,前两种在建成之前改还来得及,后两种一旦开工就没有回头路:重复布局没法把已经建成的市场搬走,顺序错了要等二期、三期才补得上功能区。
复盘这些项目能得出的判断是:规划的硬指标只有四个:货源半径、与老市场的距离、容积率、冷库占比。四个数在批复文件里都写着,问题往往是没人拿它们去和现场比对。



写点看法