

农贸市场的存量规模与区域分布
关键词 农贸市场菜市场摊位费生鲜零售份额标准化菜市场城市更新菜篮子市长负责制
一、家底:4.4 万家农产品市场里的近 4 万家
2020 年 7 月,商务部市场建设司在国务院联防联控机制发布会上给出的口径是:全国农产品市场 4.4 万家,其中批发市场 4100 多家、年交易额亿元以上的批发市场 1300 多家,农贸市场、菜市场和集贸市场近 4 万家。
行业协会的口径更细一些。截至 2024 年 12 月,全国城市农贸中心联合会零售委给出的菜市场数量是 3.8 万多家。两套口径的统计范围不同、年份也不同,中间没有可比的年份对。
同一场发布会还给了批发市场那一侧的规模:2019 年交易额 5.7 万亿元、交易量 9.7 亿吨、经销商户近 240 万个、吸纳就业近 700 万人。零售这一端没有对应的总量数字。
二、摊位费占了运营方90%以上的收入
全国城市农贸中心联合会的调查口径下,摊位费占市场运营主体收入的 92.80%。其余是停车、广告、加工等零星收入。
支出这一侧,房屋租赁费占总支出的 35.87%、员工工资占 28.30%,两项合计 64.17%。房屋是租来的还是自有的,直接决定这个市场能不能长期开下去。
收入结构单一与支出刚性叠在一起,就是改造的逻辑:投入要靠涨摊位费收回。改造后商户流失的原因就出在这一环,而不是改造做得不好看。
三、单店的规模与覆盖
行业调查给出的单店均值是:中大型农贸市场面积约 2500 平方米、80 到 120 个摊位;小型市场在 1000 平方米以下、摊位 50 个以下;平均摊位租金 7.80 元每平方米每天;每个市场平均覆盖消费者约 2.4 万人。
国家标准划的是下限。GB/T 21720—2022《农贸市场管理技术规范》要求新建市场是固定建筑的室内经营场所、面积一般不小于 1000 平方米,市场内层高不低于 4.5 米,大型市场出入口不少于 4 个、中小型不少于 2 个,主要出入口通道宽度不小于 4 米。
把三个数放在一起能看出什么:单店覆盖 2.4 万人,而「菜篮子」市长负责制考核的要求是每个行政社区平均建有 2 个零售网点。覆盖倍数够不够,取决于一个社区里有多少人。
四、所有制结构:民营接近一半
全国城市农贸中心联合会历次调查给出的所有制结构是:民营 47.50%、国有 23.33%、集体所有制 18.33%、混合所有制 10.84%。民营与集体合计 65.83%。
产权性质决定了改造的钱从哪来。国有企业与集体的市场能拿到财政资金与专项债,民营市场的改造要靠产权方自己投,或者靠地方政府奖补撬动。
这也是同类城市之间改造进度差得远的原因之一:产权分散在城市更新里推动得慢,产权集中在一家国企手里就能整片推进。
五、生鲜零售份额的三套口径
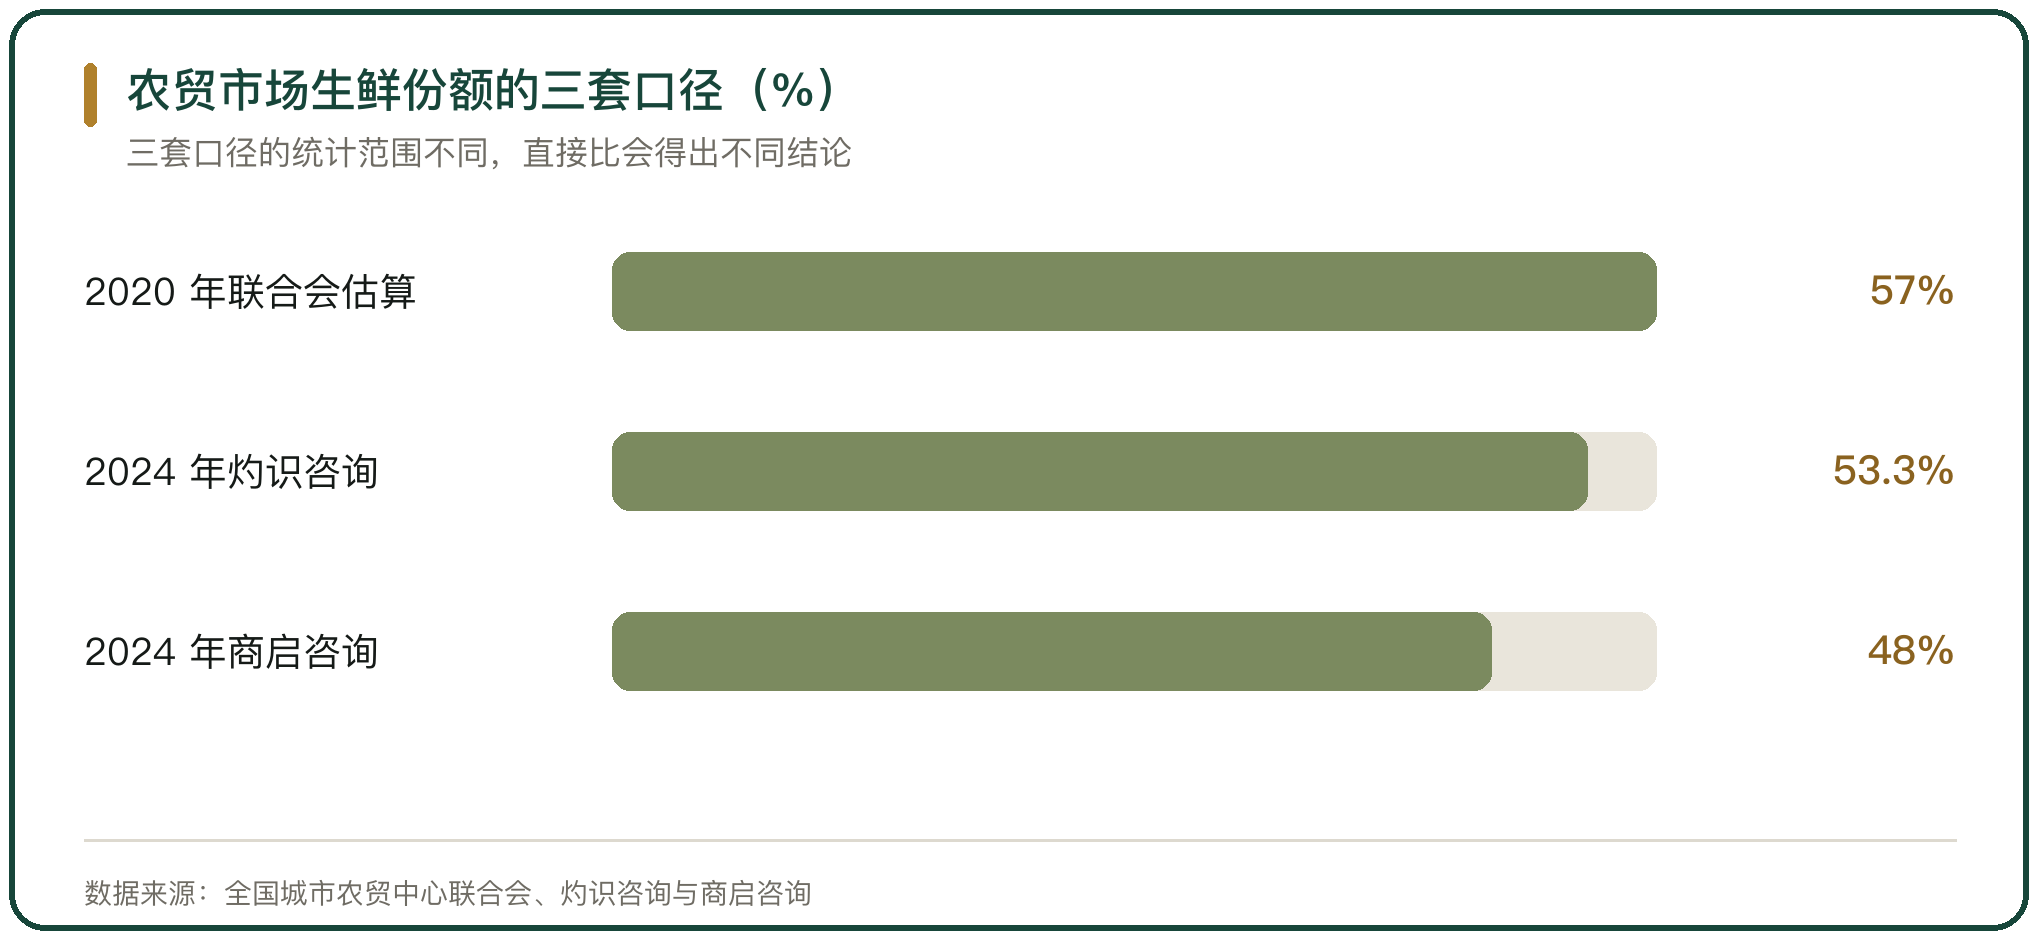
三套口径给出的农贸市场生鲜份额是 57%、53.3% 与 48%,分别来自 2020 年全国城市农贸中心联合会的估算、2024 年灼识咨询与 2024 年商启咨询。
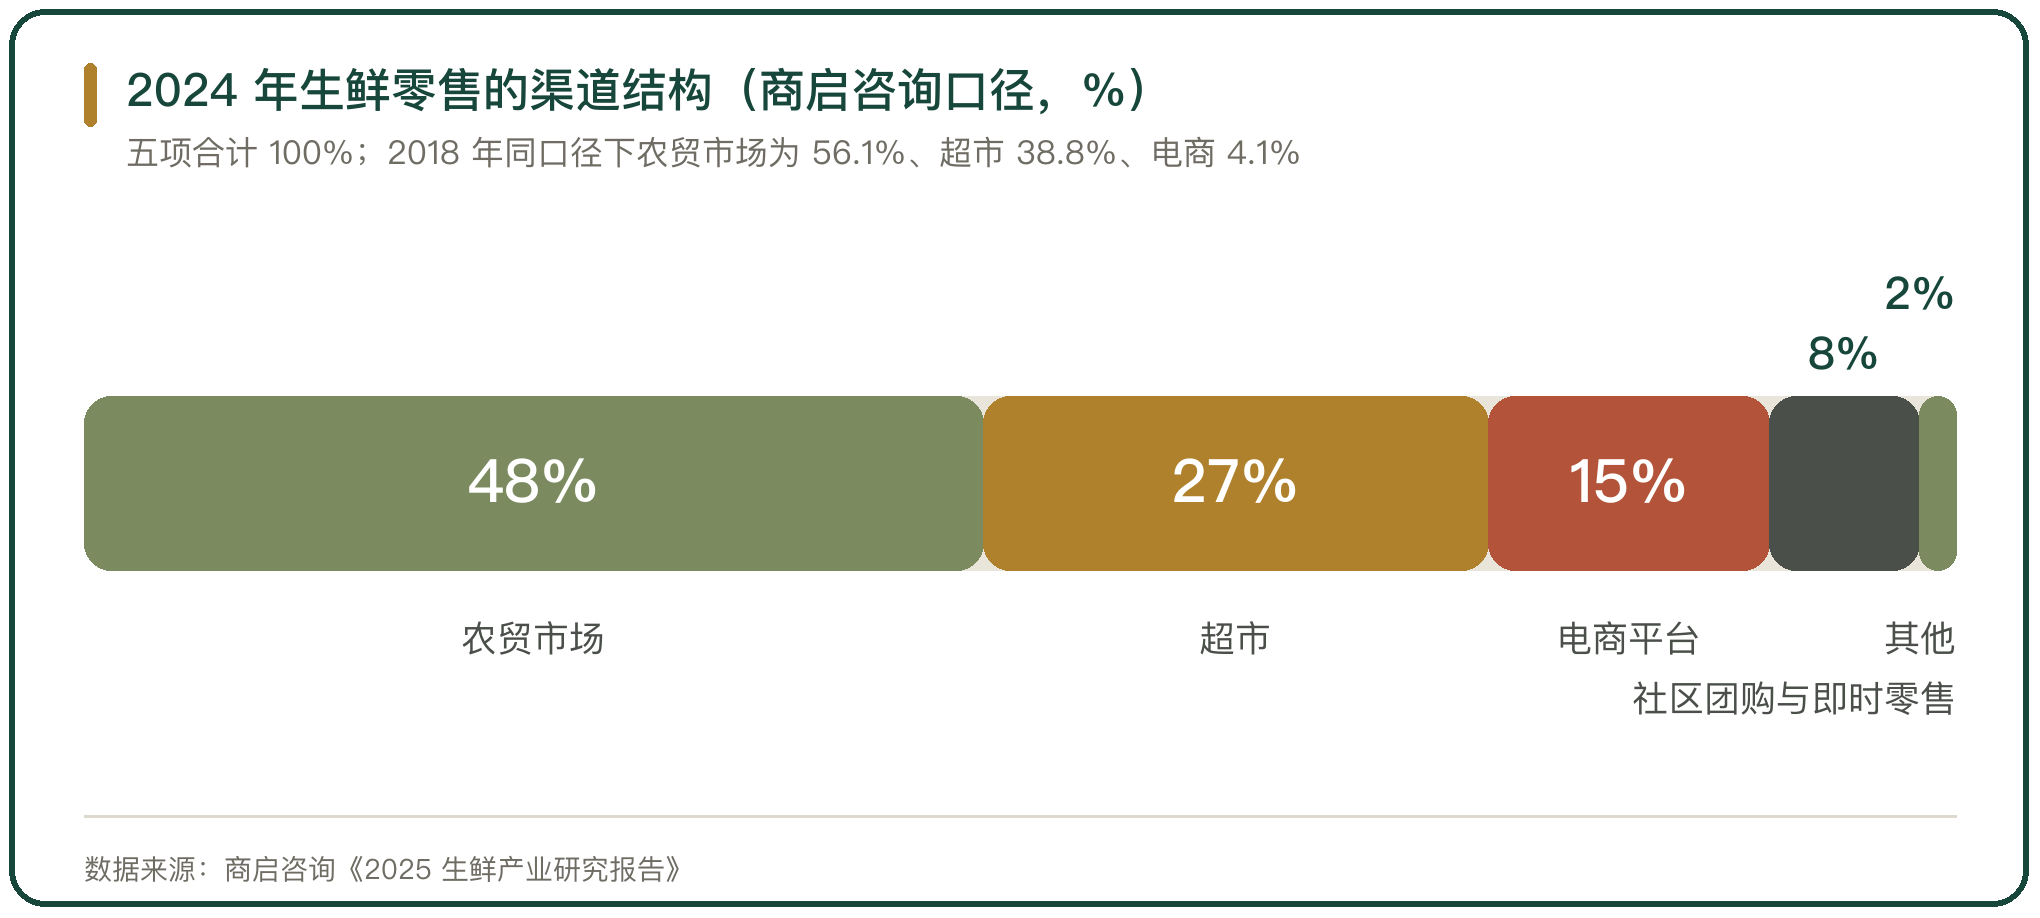
统计范围不同,结论就不同。按商启咨询 2024 年的拆法,农贸市场 48%、超市 27%、电商平台 15%、社区团购与即时零售约 8%、其他约 2%。2018 年同一套口径下农贸市场是 56.1%、超市 38.8%、电商 4.1%。
6年间变化最大的是电商,从 4.1% 到 15%;超市从 38.8% 降到 27%;农贸市场从 56.1% 降到 48%。三者的位次没变,差距在收窄。
六、城市等级之间的差异
一线城市的菜市场份额不足 50%,中小城市可以超过 60%;三线及以下城市的传统菜市场渠道占比高于 50%,四线及以下接近 70%。
农贸市场的区域分布没有省级口径。国家统计局只统计亿元以上商品交易市场,不覆盖中小市场与菜市场,能查到的只有城市等级之间的差异。
同一套渠道在不同能级城市里的地位差别,来自替代品。一线城市的替代品是社区生鲜店与到家业务,它们的履约成本在中高密度社区能摊薄;四线及以下城市的人口密度与配送成本反过来,菜市场仍是效率最高的那一条。
生鲜零售的总盘子 2024 年是 6.6 万亿元(灼识咨询口径),其中菜市场渠道约 3.50 万亿元、非菜市场渠道 3.06 万亿元;2019 年两组数字分别是 3.13 万亿元与 1.86 万亿元。菜市场在增长,只是增速低于其他渠道。
七、减少的城市样本
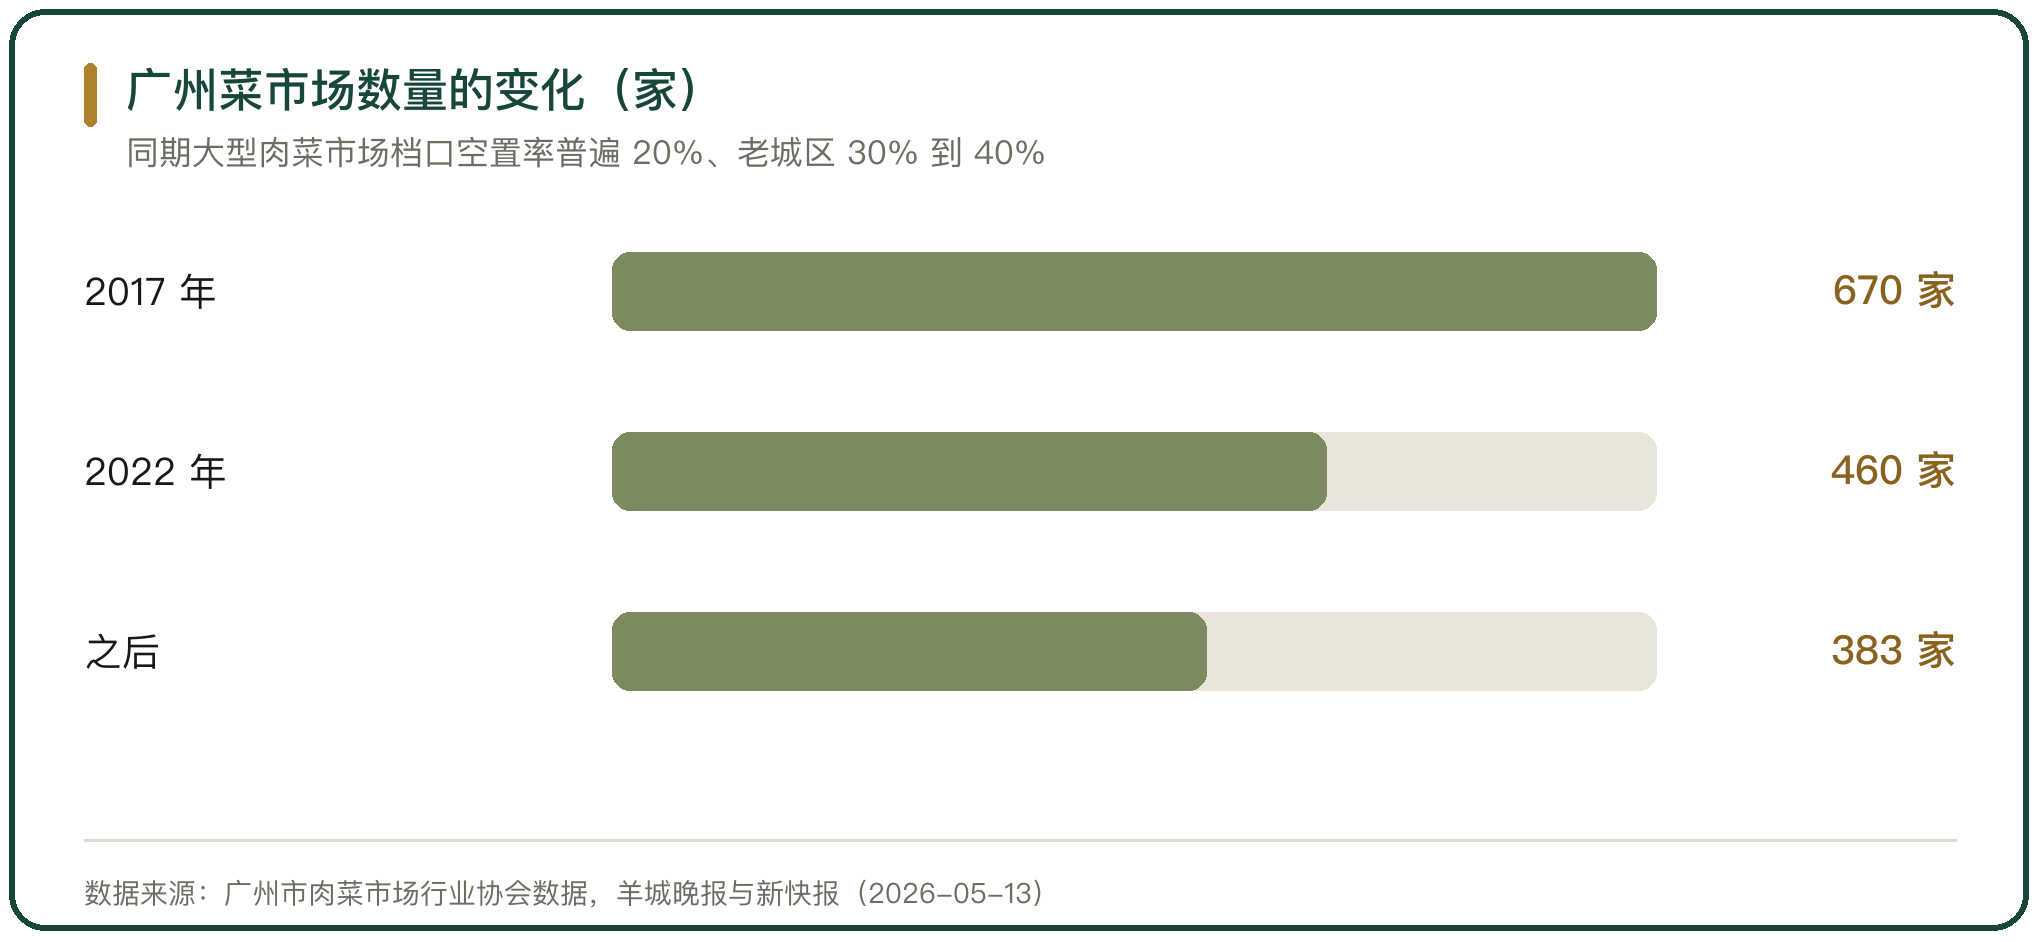
广州是数量下降最清楚的一个。广州市肉菜市场行业协会的数据显示,全市菜市场从 2017 年的 670 家降到 2022 年的 460 家,之后只剩 383 家;大型肉菜市场档口空置率普遍 20%,老城区 30% 到 40%。9 年减掉 287 家。
北京的形态是小型化。北京交通大学建筑与艺术学院一位原副教授从 2005 年起追踪三环内的菜市场:2005 到 2009 年,5 个摊位及以上规模的菜市场消失 43 个,其中 3 个升级为超市、23 个因城市开发被拆除,同期新开业 46 个;到 2019 年,三环内各类生鲜零售渠道共 671 个,其中大于 300 个摊位的菜市场只剩 2 个、100 到 300 个摊位的 13 个、小于 2 个摊位的零散点 225 个。
两地减量的机制不同:广州是改造后租金上涨、商户退出,北京是城市开发把场地收走。共同点是原来的点位没有等量补回来。
八、增加的城市样本
中山市的「香山新街市」是增量做出来的样本。2022 年起按「五个一」推进,已建成 94 家、总建筑面积 50.8 万平方米、覆盖全市所有镇街;配置智能秤具 4300 多台、便民服务点 143 个;73 家配备停车场、泊位超 6700 个。
政策层面的量在商务部的两项行动里。县域商业3年行动计划把乡镇集贸市场标准化改造列为专项任务,「千集万店」2024 年升级改造县城和乡镇商贸中心 5856 个、村级便民服务商店 5.3 万个;一刻钟便民生活圈到 2030 年的目标是 100 个先行区城市、1 万个便民生活圈,截至 2025 年 12 月底已建成 8132 个、商业网点 195.4 万个、服务居民 1.68 亿人。
增量大致落在两个方向:镇一级的标准化改造,和社区里的小型便民网点。大城市里被拆掉的那种几千平方米的传统菜市场,新建的量补不回来。



写点看法