

农贸市场与生鲜超市的竞争关系
关键词 农贸市场与超市生鲜零售份额社区团购即时零售超市闭店农加超超市化改造
一、份额的三套口径互相打架
生鲜渠道份额没有一套统一口径,公开数据之间差得不小。
口径之一是菜市场占生鲜消费的第一大渠道、2024 年占 53.3%,来自灼识咨询。口径之二是传统菜市场在城市生鲜零售总额中的占比从 2015 年的 67% 降至 2025 年的 41%,这组被转引为农业农村部市场与信息化司的报告,但报告原文未能在官方渠道核到。口径之三是 2024 年商启咨询给出的农贸市场占生鲜农产品零售 48%。
三套口径的统计范围不同,53.3% 与 41% 之间差了12个百分点,不能互相替代,也不能跨年比较。
能确定的方向是两个:菜市场仍是线下生鲜的第一大渠道,份额在缓慢下降。
二、价格上菜市场仍有硬优势
同品类同期的零售价,政府价格监测系统是按渠道分列发布的,可以直接对比。
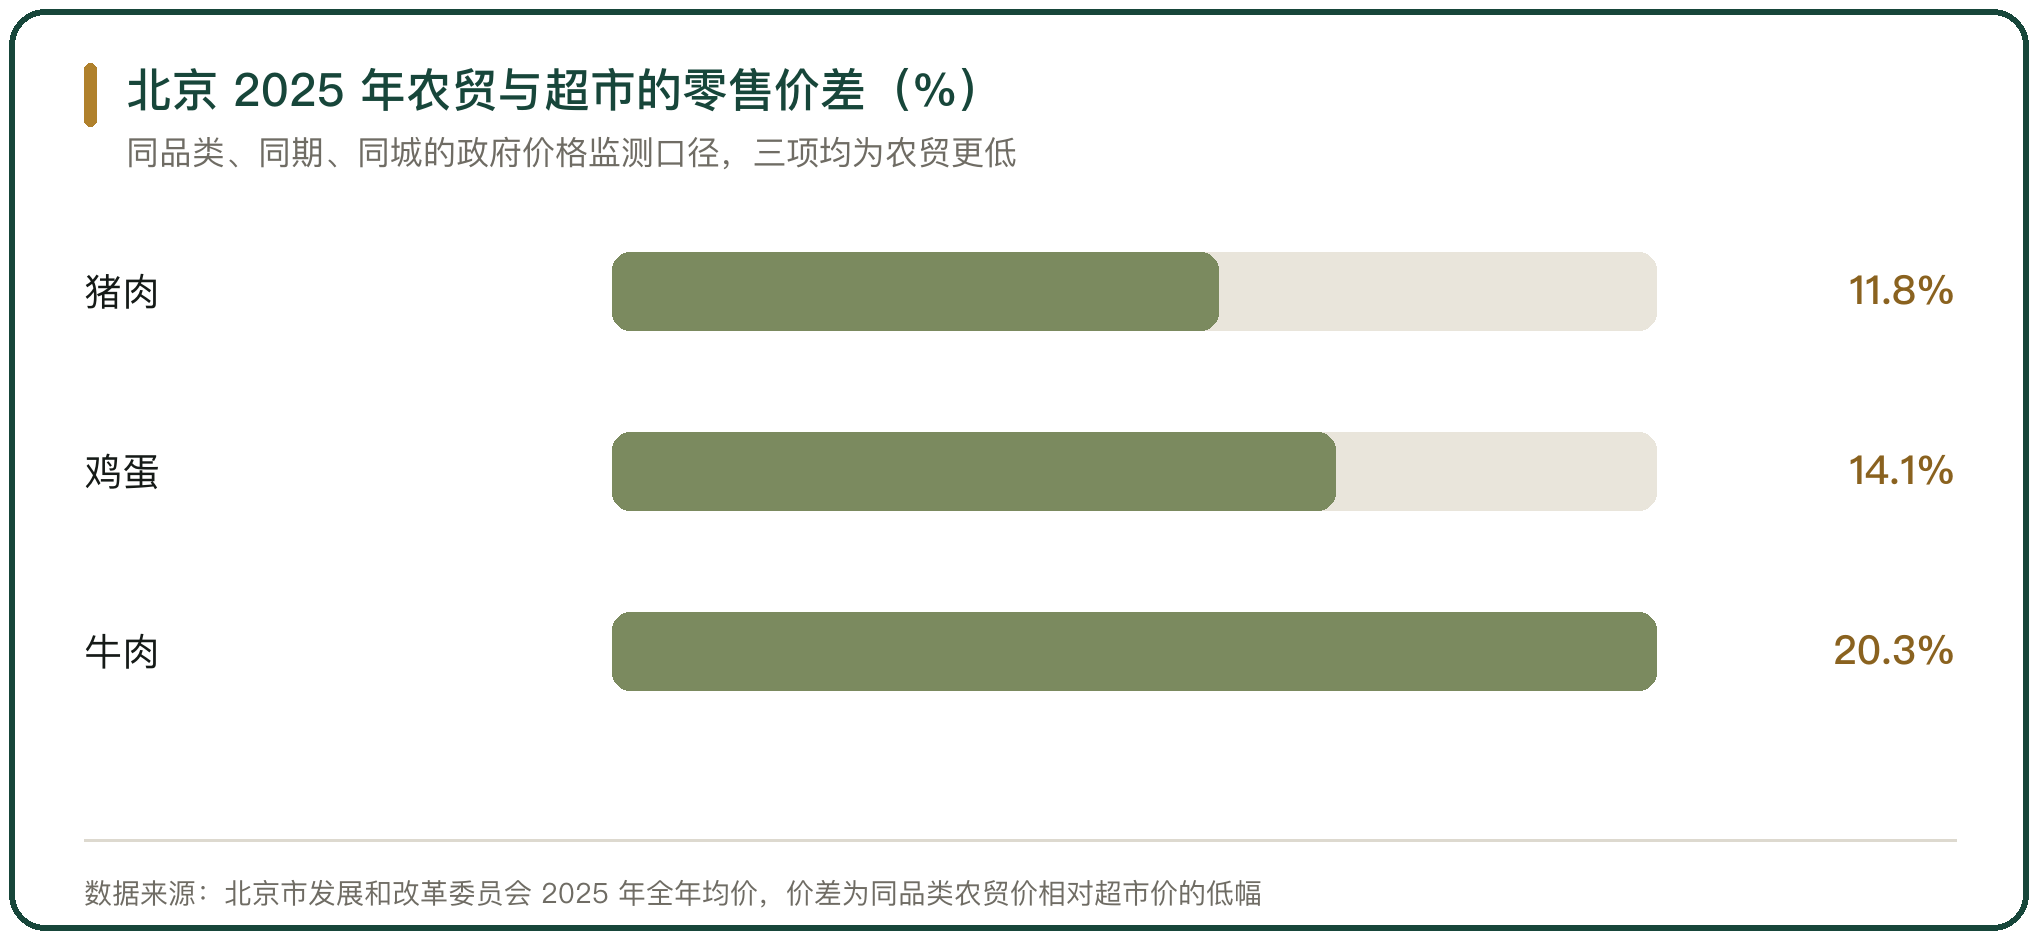
北京市 2025 年全年均价:猪肉农贸 13.93 元每斤、超市 15.57 元每斤;鸡蛋农贸 4.27 元每斤、超市 4.87 元每斤;牛肉农贸 33.27 元每斤、超市 40.04 元每斤。三项的价差分别是 11.8%、14.1% 与 20.3%。蔬菜这一侧,北京市公布的 2025 年全年均价是批发 1.29 元每斤、社区菜店 3.28 元每斤、连锁超市 3.88 元每斤。
县域的差距略小但方向一致:博兴县 2025 年国庆中秋假期,农贸市场精瘦肉 15 元每斤、超市 15.8 元每斤,22 种蔬菜农贸市场均价 2.95 元每斤、超市 3.52 元每斤;广饶县 2025 年 9 月 28 日,超市五花肉 18.99 元每斤、农贸市场 13 元每斤,鸡蛋超市 4.59 元每斤、农贸市场 4.3 元每斤。
价差来自成本结构。菜市场的经营户是自负盈亏的个体,除了摊位费,没有人工与损耗的固定支出;超市的生鲜是自营部门,人工、损耗、场地都要摊进毛利。
三、超市那一侧的生鲜账
超市做生鲜的盈利能力可以从上市公司与连锁企业的数据看。
永辉超市 2024 年生鲜及加工业务的毛利率是 12.79%,比上年减少 0.37 个百分点;该项营业收入 288.25 亿元,同比减少 12.82%。
社区生鲜连锁钱大妈的招股书披露:门店数从 2023 年末的 2916 家、2024 年末的 2922 家,到 2025 年末降到 2904 家;2024 年新开 354 家、关闭 348 家;自营门店从 2023 年末的 81 家降到 2025 年末的 43 家;2024 年综合毛利率 10.20%,全年营收 117.88 亿元、增速只有 0.37%。它在华南的门店密度做到一街多店,2017 年把门店之间的最短距离从 300 米缩到 250 米,招股书把门店加密导致老店客流被新店分流列为风险。
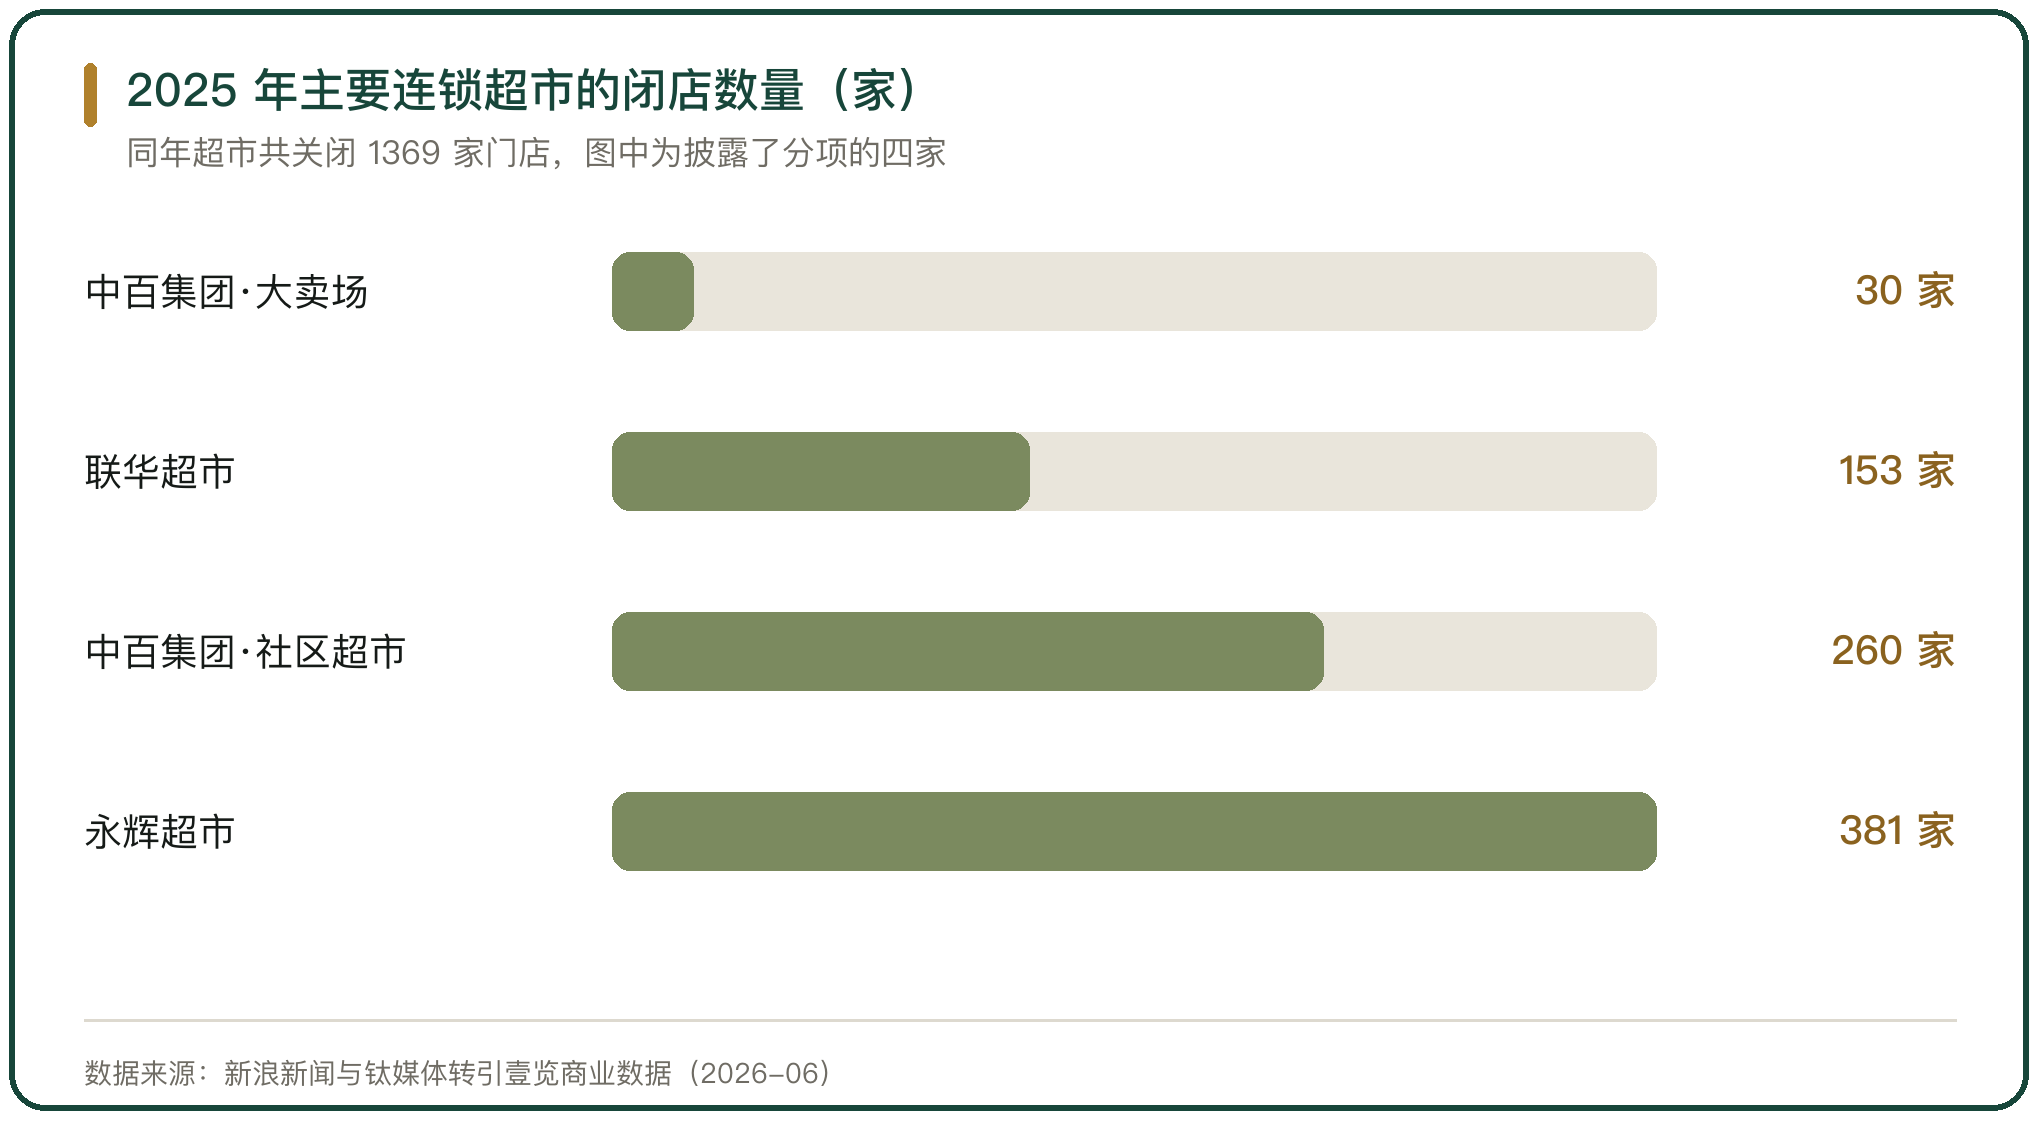
闭店是行业性的。据壹览商业数据,2025 年超市共关闭 1369 家门店,其中永辉关闭 381 家、中百集团关闭 30 家大卖场与 260 家社区超市、联华超市关闭 153 家。
超市并没有从菜市场那里把钱赚过去。
四、分流的主力不是超市
抢走菜市场客流的是两条线上渠道。
社区团购这一侧,2025 年的格局是多多买菜份额 62%、年 GMV 约 1900 亿元;美团优选份额降至 8%,2025 年 12 月 15 日全面关停。
即时零售这一侧,商务部研究院的数据是 2024 年市场规模 7810 亿元、同比增长 20.15%,其中生鲜食品占 48.2%;预计 2025 年 9714 亿元、2026 年突破 1 万亿元。生鲜电商 2024 年的交易规模是 7367.9 亿元、用户 5.77 亿、占城镇居民食品消费支出 33.9%。
地方层面的记录能对上。无锡市市场协会的 2025 年度报告显示,全市农贸市场销售额 47.86 亿元、同比下滑 18%,为全年降幅最大的细分领域,报告把原因归在美团优选、多多买菜等线上团购平台与大型商超生鲜区的双重挤压。
菜市场的对手是线上,超市的对手也是线上。
五、菜市场减少的速度
广州的记录最完整。全市肉菜市场数量从鼎盛时期的 800 多家减到约 400 多家,走访发现大型市场档口空置率达 20%、老城区达 30% 至 40%;拥有 70 多年历史的龙津肉菜市场因涉水违建被关停且暂无复建计划。一位猪肉摊主的自述是生意比10年前差了一半以上。
关停的原因里,城市更新与线上分流各占一部分。广州的老市场多位于老城区,拆迁与改造的压力本来就大。
这条线对判断有意义:菜市场减少的速度与城市更新节奏相关,不完全等于需求下降。
六、混合经营已经做了20年
菜市场与超市的结合不是新做法,最早的一批案例在20年前。
浙江义乌 2002 年至 2003 年推的农加超,做法是在农贸市场里增设超市,从采购、配送、结算到店面装潢都按众连发的品牌标准设计,优先选择摊位利用率不高或交易不太兴旺的市场导入,胜利菜市场第一个完成改造。结果是先后对梅园、新马路、工人路、商贸区、苏溪、江南、词林、桥东等 8 家市场实行改造,加上胜利菜市场共 9 个市场,投入近 400 万元、改造总面积 4528 平方米;梅园、商贸区、词林、胜利、桥东等市场开业后销售收入同比分别增长 15%、24%、21% 和 10%。
义乌那批改造的成本参照是:一个 2000 平方米的生鲜超市,除租金以外的投入需在 300 万元左右,农加超用不到 400 万元改了 9 个市场、4528 平方米。
福建福州 2018 年起推农加超,对城区 15 家农贸市场实施转型升级;中渼集团 2017 年落地福州后完成 19 个农贸市场的智慧化升级改造,刘宅店一位蔬菜经营户说搬进来之后交易额增加了近30%。
合肥合百集团旗下的合家悦菜市场走的是另一条路,以菜市场加超市加社区的模式运营,实施店招、形象、制度、规划、管理、营销、收银、采配八个统一,接管运营合肥五区三县共 35 个菜市场、总建筑面积逾 14 万平方米、服务周边约 80 万居民、场内农副产品经营者逾 1500 户、年销售农副产品逾 8 亿元。
七、价格优势靠什么维持
菜市场那 10% 到 20% 的价格优势有两个前提。
第一个前提是货源。经营户从批发市场进货,进价与超市的产地直采相比并不占优,优势出在销售环节的费用。经营户自负盈亏,除了摊位费,没有固定的人工与场地支出;超市的生鲜是自营部门,人工、损耗、场地都要摊进毛利,永辉 2024 年生鲜及加工业务的毛利率只有 12.79%。
第二个前提是摊位租金不能太高。杭州萧山那个摊位的案例说明了租金的弹性:中标价 3.8 万元的摊位可以转租到 7.8 万元,多出来的 4 万元最终落到实际经营者的成本里;北京东三环柒号市集改造后,一位经营海产品的商户算的账是摊位租金加水电一个月净亏 3 万多元。租金涨到超过价差,价格优势就没了。
超市那一侧也没有压价抢量的空间。永辉 2024 年生鲜及加工营业收入 288.25 亿元、同比减少 12.82%,2025 年全年超市关闭 1369 家门店,收缩比扩张更符合它现在的处境。
两边的价差更多是费用结构的差别,不是谁在补贴谁。
八、超市化改造的两种结果
同一种改造方向,落地结果分两类。
一类是客流与交易额回升。义乌那 9 个市场的销售收入增幅在 10% 到 24% 之间;福州中渼菜市刘宅店的蔬菜经营户交易额增加近30%。
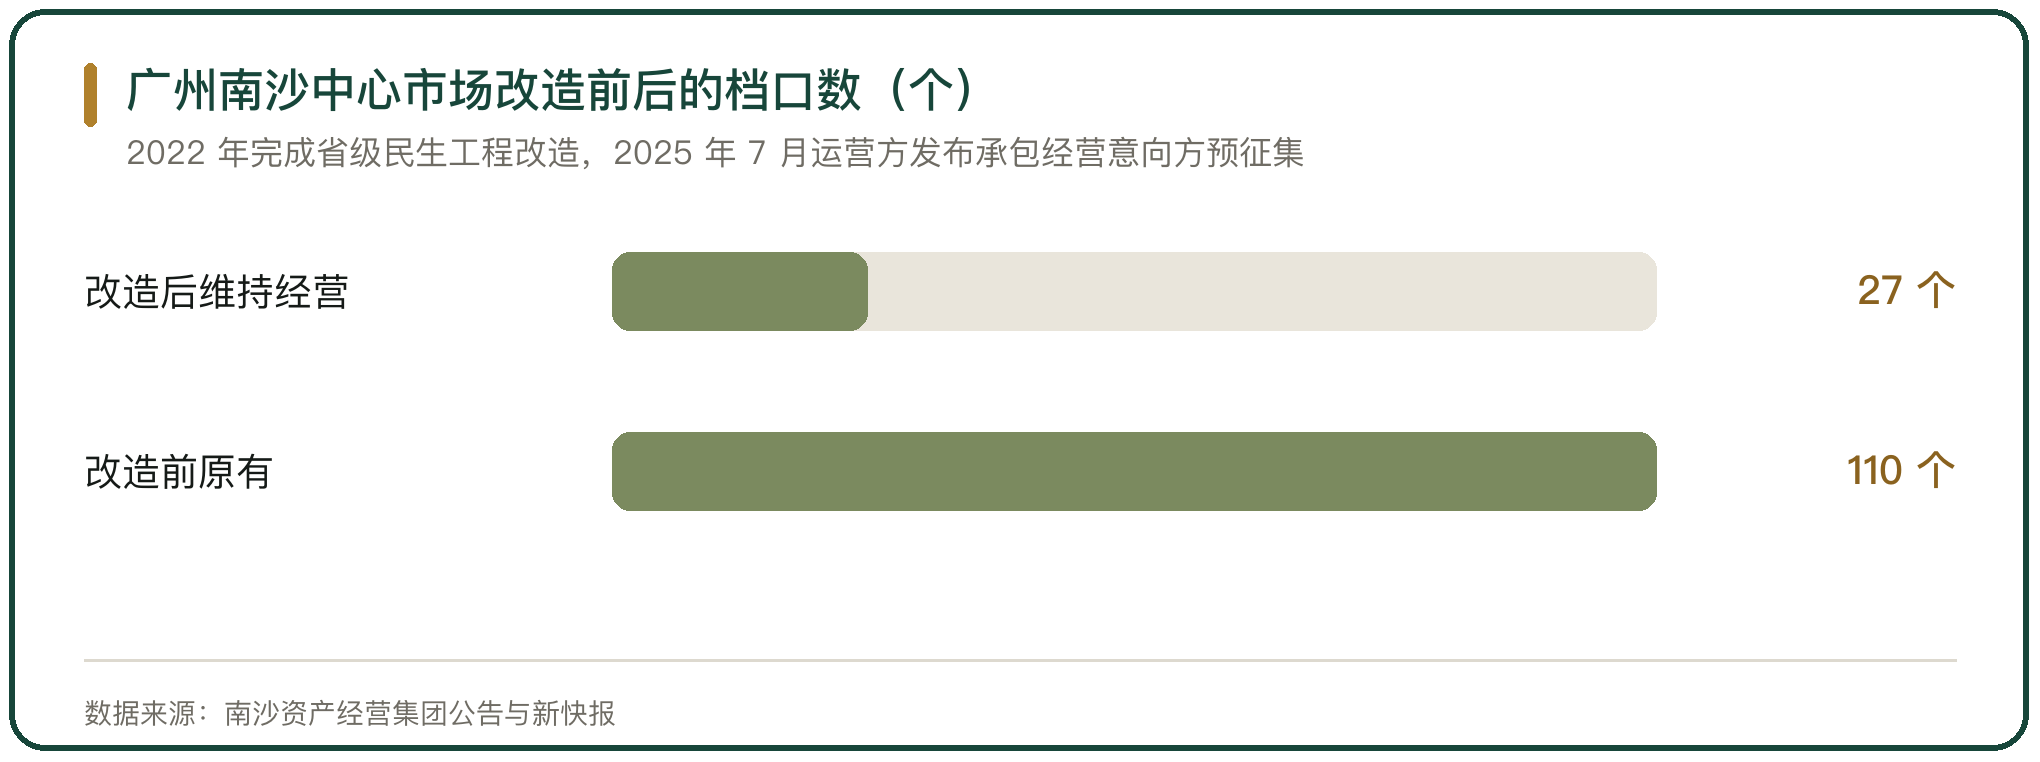
另一类是改造成本转成租金,经营户承受不住。广州南沙中心市场 2022 年完成省级民生工程改造,国企投入重金做成超市式标准化菜场,改造后原有 110 个档口只剩 27 家维持经营,2025 年 7 月 24 日运营方发布承包经营意向方预征集。
分岔点在租金。义乌那批改造发生在 2002 年至 2003 年,当时的摊位租金基数低;南沙的改造用的是国企重金投入的模式,成本要收回来。
菜市场超市化的上限不由装修标准决定,由改造后摊位租金能不能被经营户的毛利消化决定。



写点看法