

水产预制品的鱼糜与虾仁渠道
一、水产预制品的两条品类线
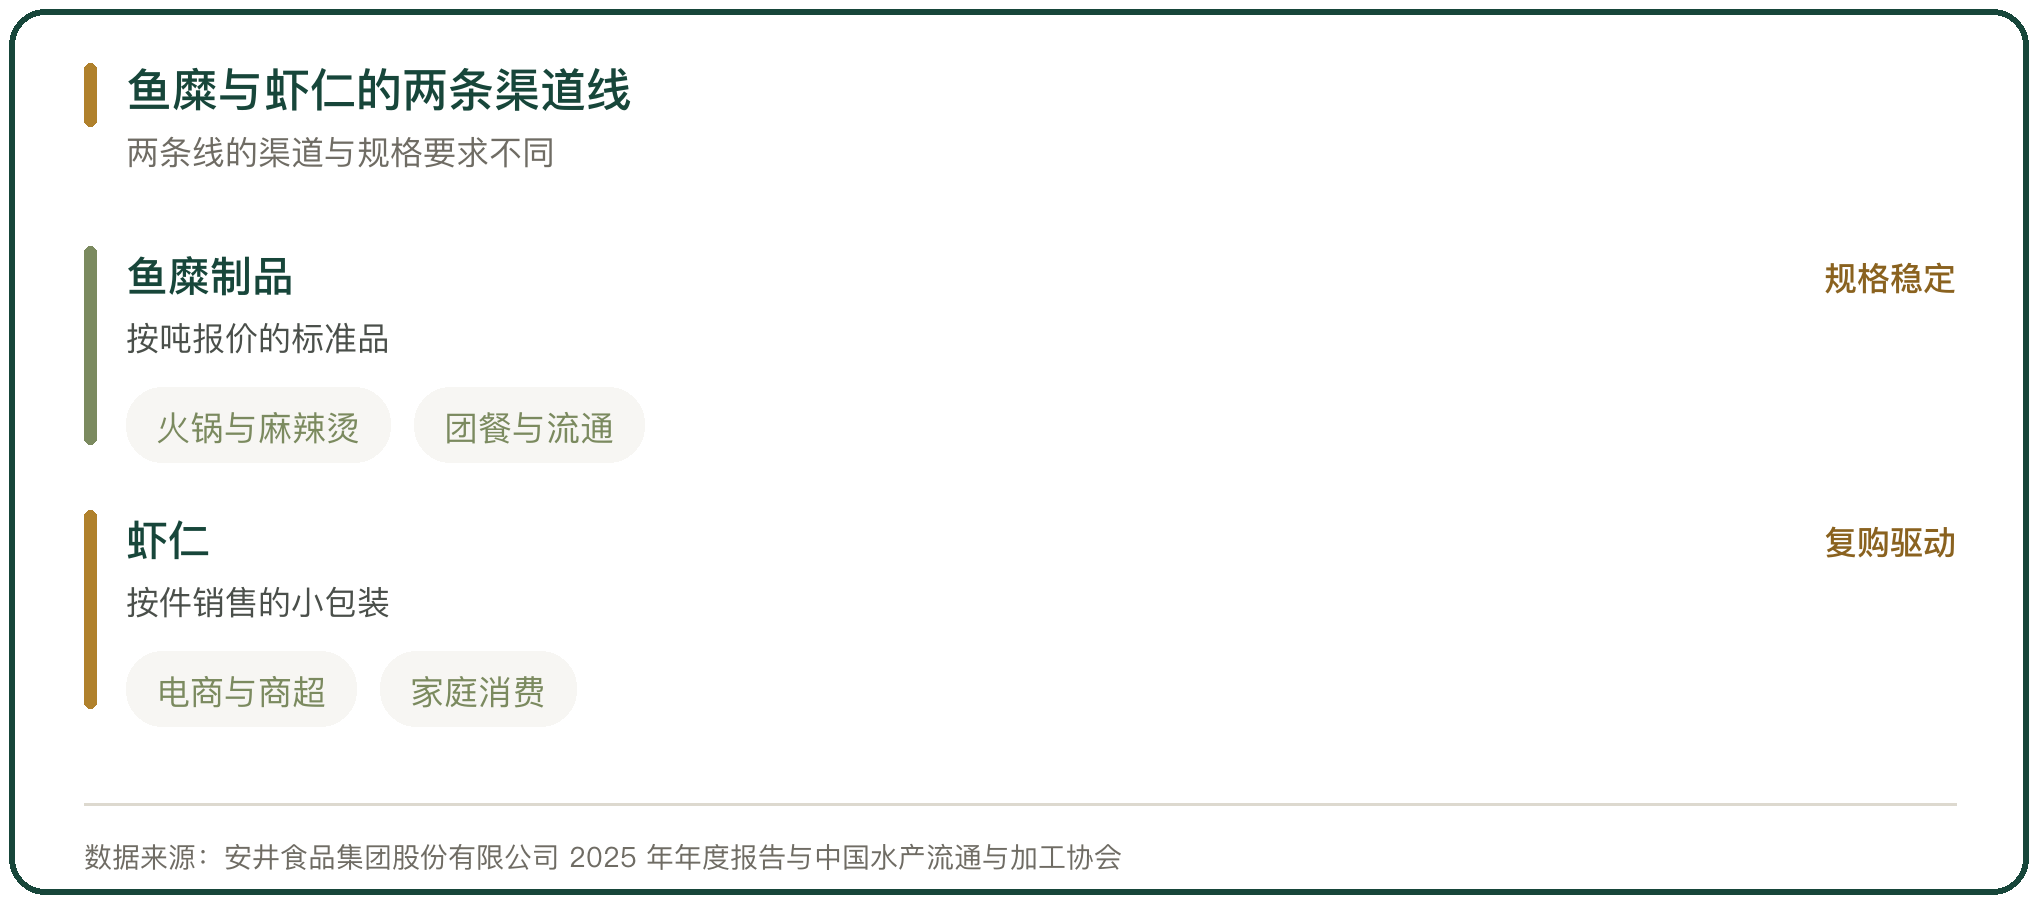
水产预制品里,鱼糜与虾仁是两条独立的品类线。鱼糜以海水鱼与淡水鱼为原料,做成鱼丸、鱼糕与鱼豆腐;虾仁以对虾与南美白对虾为原料,做成免浆虾仁、调味虾仁与虾滑。
两条线的原料来源不同。鱼糜的原料以近海捕捞与淡水养殖鱼为主,淡水鱼糜用草鱼与鲢鱼,海水鱼糜用捕捞的小型鱼;虾仁的原料有相当比例来自进口冻虾,加工厂按订单在国产与进口原料之间切换。
二、鱼糜制品的产能与规格
鱼糜制品的产能集中在速冻食品企业手里。安井食品集团股份有限公司 2025 年营业收入 161.93 亿元、同比增长 7.05%,归母净利润 13.59 亿元,全年毛利率 21.60%(安井食品集团股份有限公司 2025 年年度报告)。
产能决定规格的稳定程度。鱼糜制品的成型与速冻自动化程度高,单吨的加工价值稳定,同一规格可以按吨报价,火锅与麻辣烫渠道因此把它当作标准品采购,门店不必再按批次试货。
规格稳定带来的还有损耗的确定。标准化产品在门店端的报废率低,连锁总部按门店数量做集中采购,采购计划能提前一个季度排下去。
三、虾仁品类的加工程度
虾仁的加工程度分档。整只冻虾仁、去线虾仁与裹粉虾仁对应不同的复热方式,虾滑把虾仁打成糜状用于火锅与火锅外卖,去线虾仁多用于家庭快炒,裹粉虾仁多用于油炸与空气炸锅。
加工越深,冷链的要求越高。虾滑要全程维持在零下 18 摄氏度以下,解冻后不能二次冷冻;裹粉虾仁要控油与控水,货架期短于整只虾仁,对配送时效的要求更高。
加工程度也决定定价方式。整只虾仁按规格论斤,价格随原料行情波动;调味虾仁与虾滑按件定价,加工费与包装费计入单价,受原料波动的影响相对小一些。
四、鱼糜与虾仁的渠道分野
两条品类线走两条渠道。鱼糜制品以流通与餐饮渠道为主,面向火锅、麻辣烫与团餐;虾仁以电商与商超渠道为主,面向家庭消费,两个渠道的起订量与结算方式也不相同。
渠道的差别来自消费场景。鱼糜制品多在门店端现场复热,采购由门店或连锁总部完成;虾仁多在家用冰箱里存放,采购由消费者按件完成,包装规格因此做小、单价做高。
两条渠道对冷链的要求也不同。餐饮渠道按箱配送、批量大、频次低;电商渠道按件发货、批量小、频次高,末端配送的温控压力更大。
五、虾仁在电商平台的份额结构
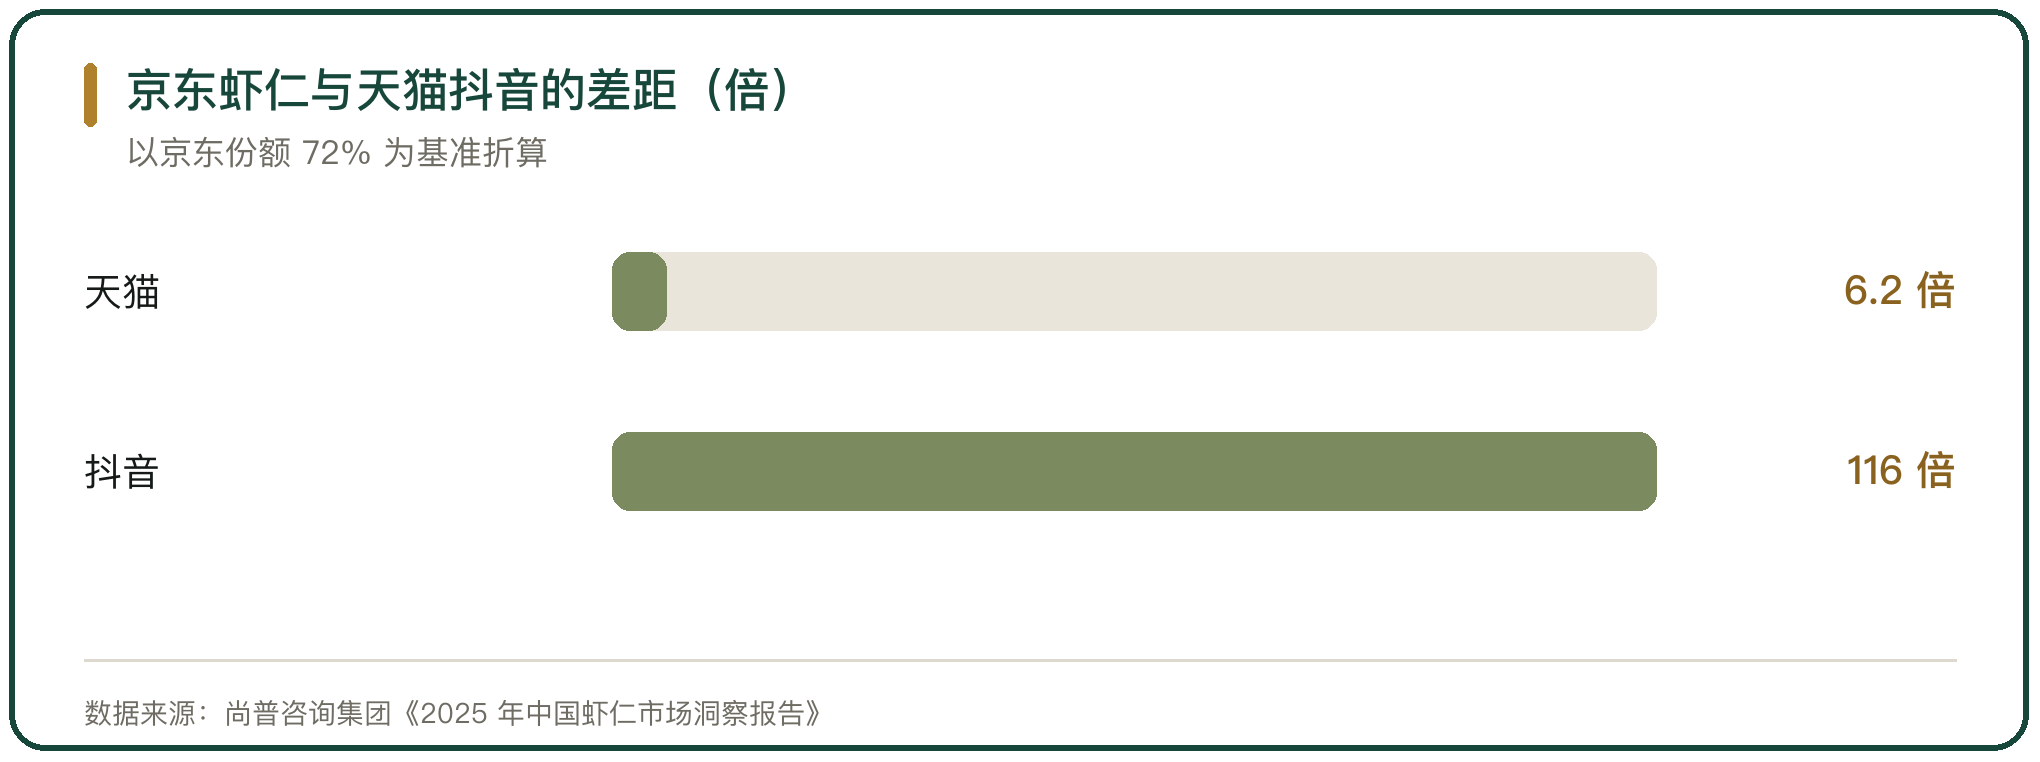
虾仁在电商平台的销售向单一平台倾斜。2025 年 1 到 11 月京东平台虾仁销售额 58.1 亿元,市场份额 72%,是天猫的 6.2 倍、抖音的 116 倍(尚普咨询集团《2025 年中国虾仁市场洞察报告》)。
平台之间的价格带不同。天猫平台的高端虾仁占比 32.1%,抖音以中小规格的走量款为主,平台定位决定了同一品类在不同平台上的规格与定价,同一家工厂的货可以按平台分规格出货。
份额向一个平台倾斜,意味着渠道议价的能力集中在那里。加工企业要拿到平台的流量与活动资源,多要按平台要求的规格与包装重新开模。
六、预制品的线上与线下渠道占比
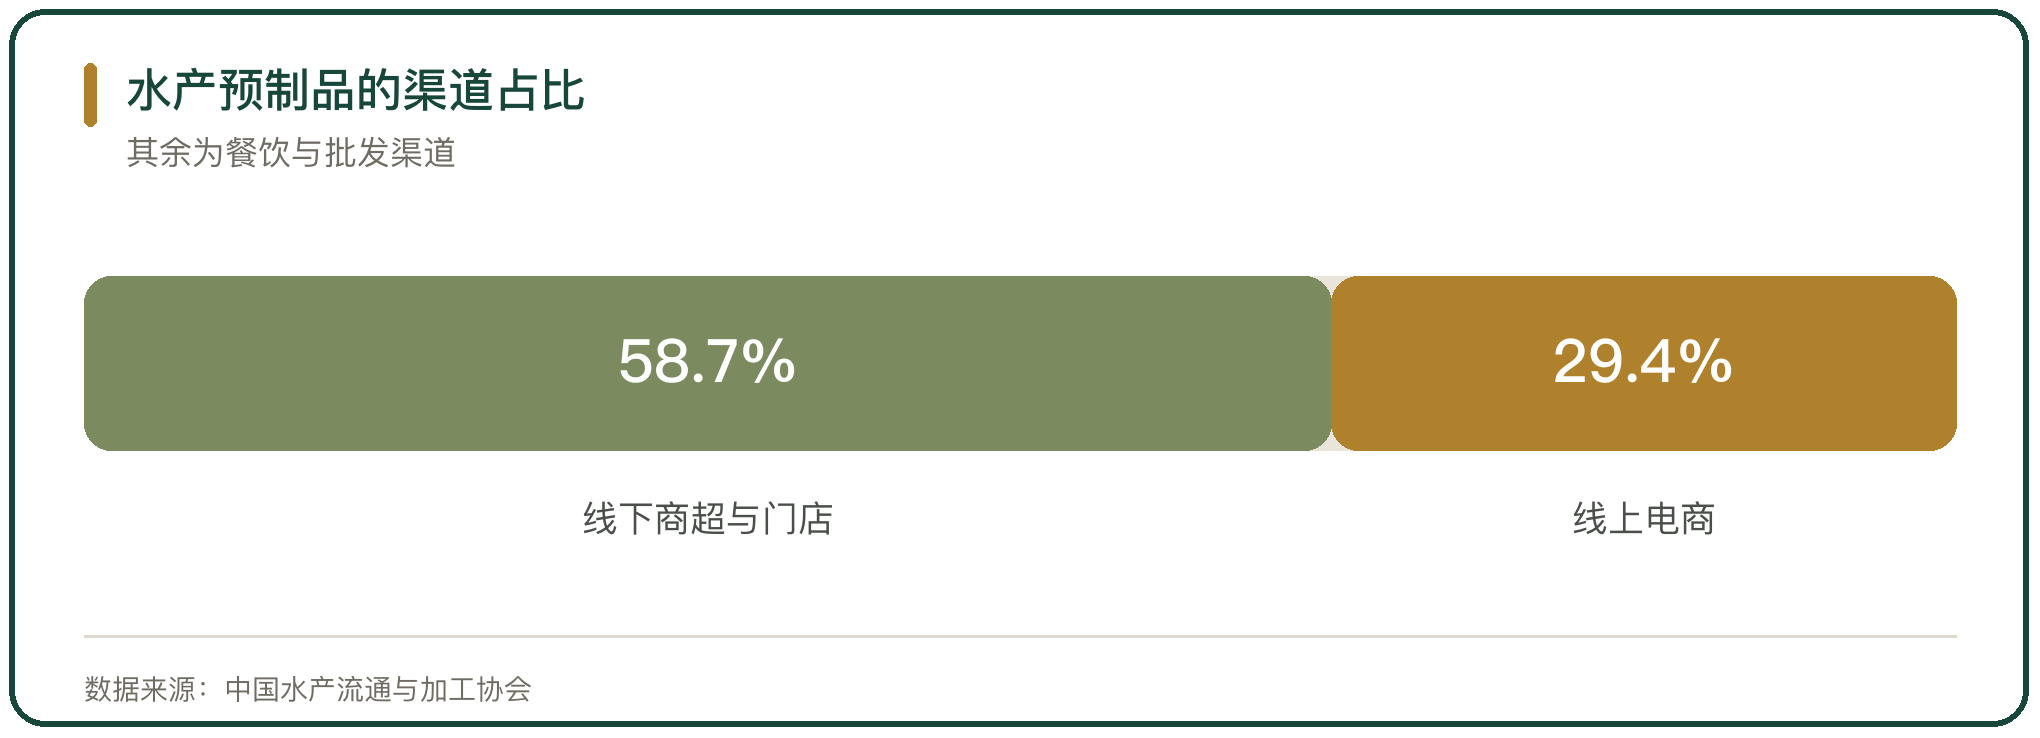
水产预制品的销售仍以线下为主。线下商超与生鲜门店占 58.7%,线上电商占 29.4%,其余为餐饮与批发渠道(中国水产流通与加工协会)。
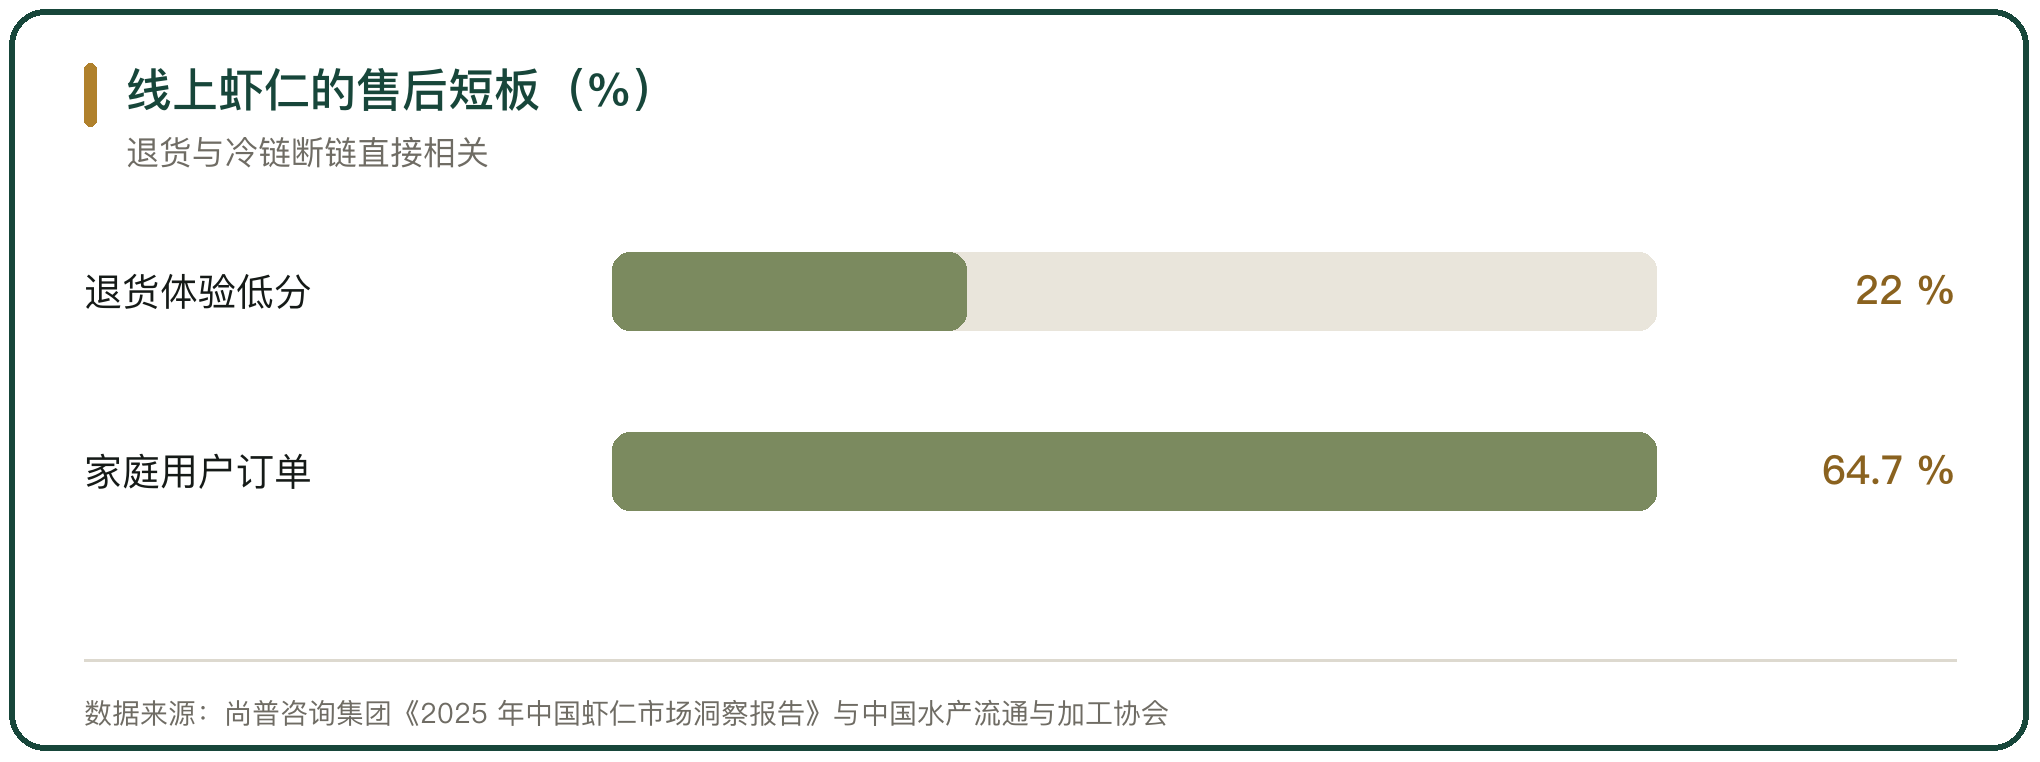
线上渠道的订单主要来自家庭场景。家庭用户占线上水产预制订单的 64.7%,年均复购 8.3 次(中国水产流通与加工协会)。复购次数决定了线上渠道的获客成本能被摊薄到多低。
线下渠道的份额由冷柜位置决定。预制品的销售依赖冷柜的陈列面,商超与生鲜门店能给出的冷柜面积有限,新品进店的门槛因此比线上高。
七、线上渠道的退换货短板
线上渠道的售后是虾仁品类的短板。虾仁线上退货体验的低分占比达到 22%(尚普咨询集团《2025 年中国虾仁市场洞察报告》)。
退货多与冷链断链和解冻有关。虾仁在末端配送环节一旦脱离冷冻,到手的品相与口感会明显下降,售后责任在商家与承运方之间的划分因此成为争议点。
退货率的高低反过来影响渠道成本。退货一次要承担双向运费与货损,单价低的走量款一旦退货率高,单件的利润就被双向运费与货损摊薄,商家因此把规格与包装往高价带调整。
八、加工规模与渠道承接能力
加工端的规模在扩张。中国水产流通与加工协会统计,2025 年规模以上水产品加工企业超过 3500 家,加工总量突破 2200 万吨。
加工规模决定渠道能承接多少品类。鱼糜与虾仁的产能由少数企业供应大头,渠道要拿到稳定规格的货,多与头部企业签订长期供货协议;中小加工厂的货更多走批发与餐饮的临时订单。
渠道的稳定性取决于供货的连续性。头部企业在一个产季内能保持规格一致,渠道的促销与陈列才排得出来;供货断档的品类,渠道会把它从主推位撤下来。
九、水产预制品的鱼糜与虾仁渠道的判断
水产预制品的两条品类线各有自己的渠道。鱼糜走流通与餐饮,靠规格稳定与按吨报价拿到门店订单;虾仁走电商与商超,靠小包装与品牌在货架上竞争。
渠道的份额结构差异很大。虾仁在京东的平台份额达到 72%,是天猫的 6.2 倍;预制品整体仍以线下为主,线下渠道占比 58.7%,线上渠道只占不到 30%。
线上渠道的机会落在复购上。家庭用户的年均复购 8.3 次,把获客成本摊薄;复购做不起来的品类,线上渠道只能靠促销维持销量,毛利被促销费用挤掉。



写点看法