

低温奶与常温奶的渠道差异
一、低温奶与常温奶的产品与保质期差异
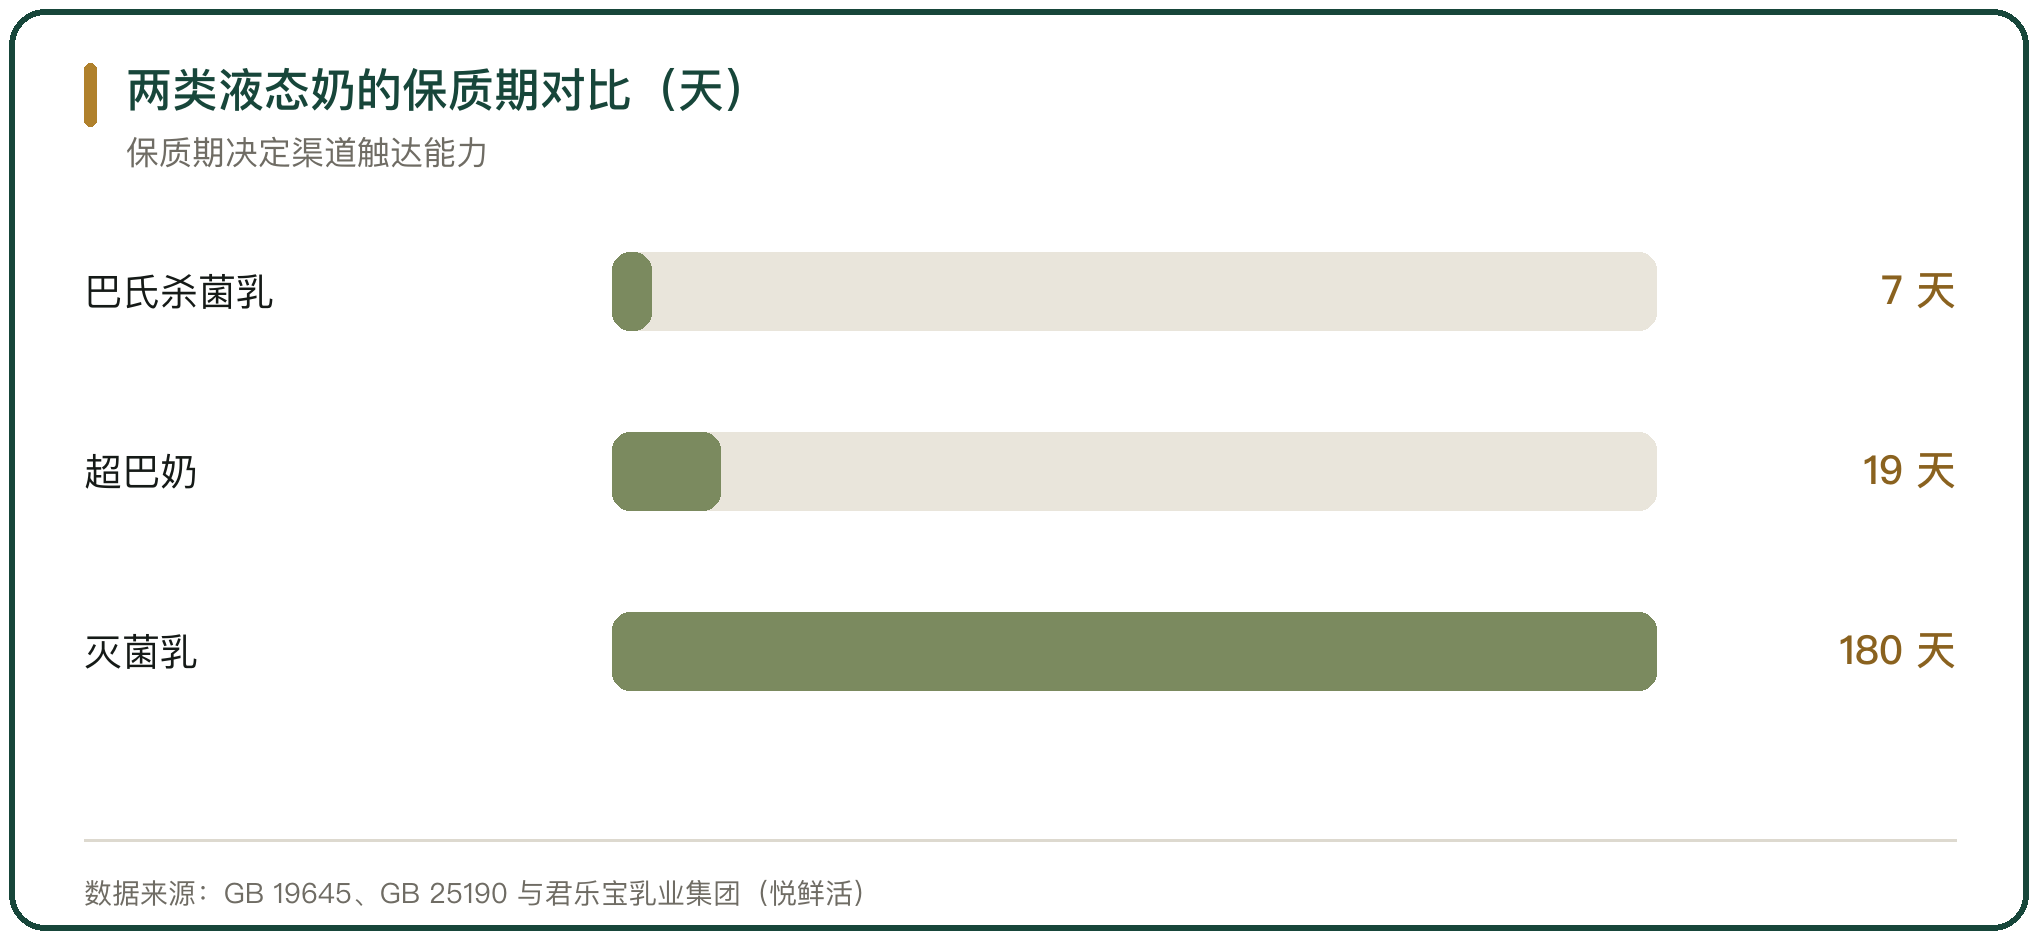
常温奶用灭菌工艺,135 摄氏度上下数秒,常温保质期 6 到 8 个月,运输与陈列不需要冷链,销售半径不受限制。低温奶用巴氏杀菌,72 到 85 摄氏度十几秒,0 到 6 摄氏度冷藏,货架期一般 7 天。
保质期决定了渠道触达能力。常温奶一件货可以在仓库放几个月,适合大批量铺货与跨区域调拨。低温奶从下线到终端要压缩在数十小时内,适合高频、就近、小店面的渠道。
二、常温奶的渠道结构与经销商网络
常温奶靠经销商网络。伊利在全国有约 500 万个销售网点,每天有 1 亿多份产品到达消费者手中(内蒙古伊利实业集团股份有限公司,北方新报 2025 年 5 月)。深圳城中村 6000 多个包点铺搭配销售伊利产品,销售网点总数增长到两万多家。
蒙牛的常温板块用百利包、牛角包、爱克林、利乐枕、小白袋等包装形态做极致成本,以高性价比渗入县域市场(中国蒙牛乳业有限公司 2025 年年度业绩公告)。常温线在县域与乡镇的网点密度,是低温线短期难达到的。
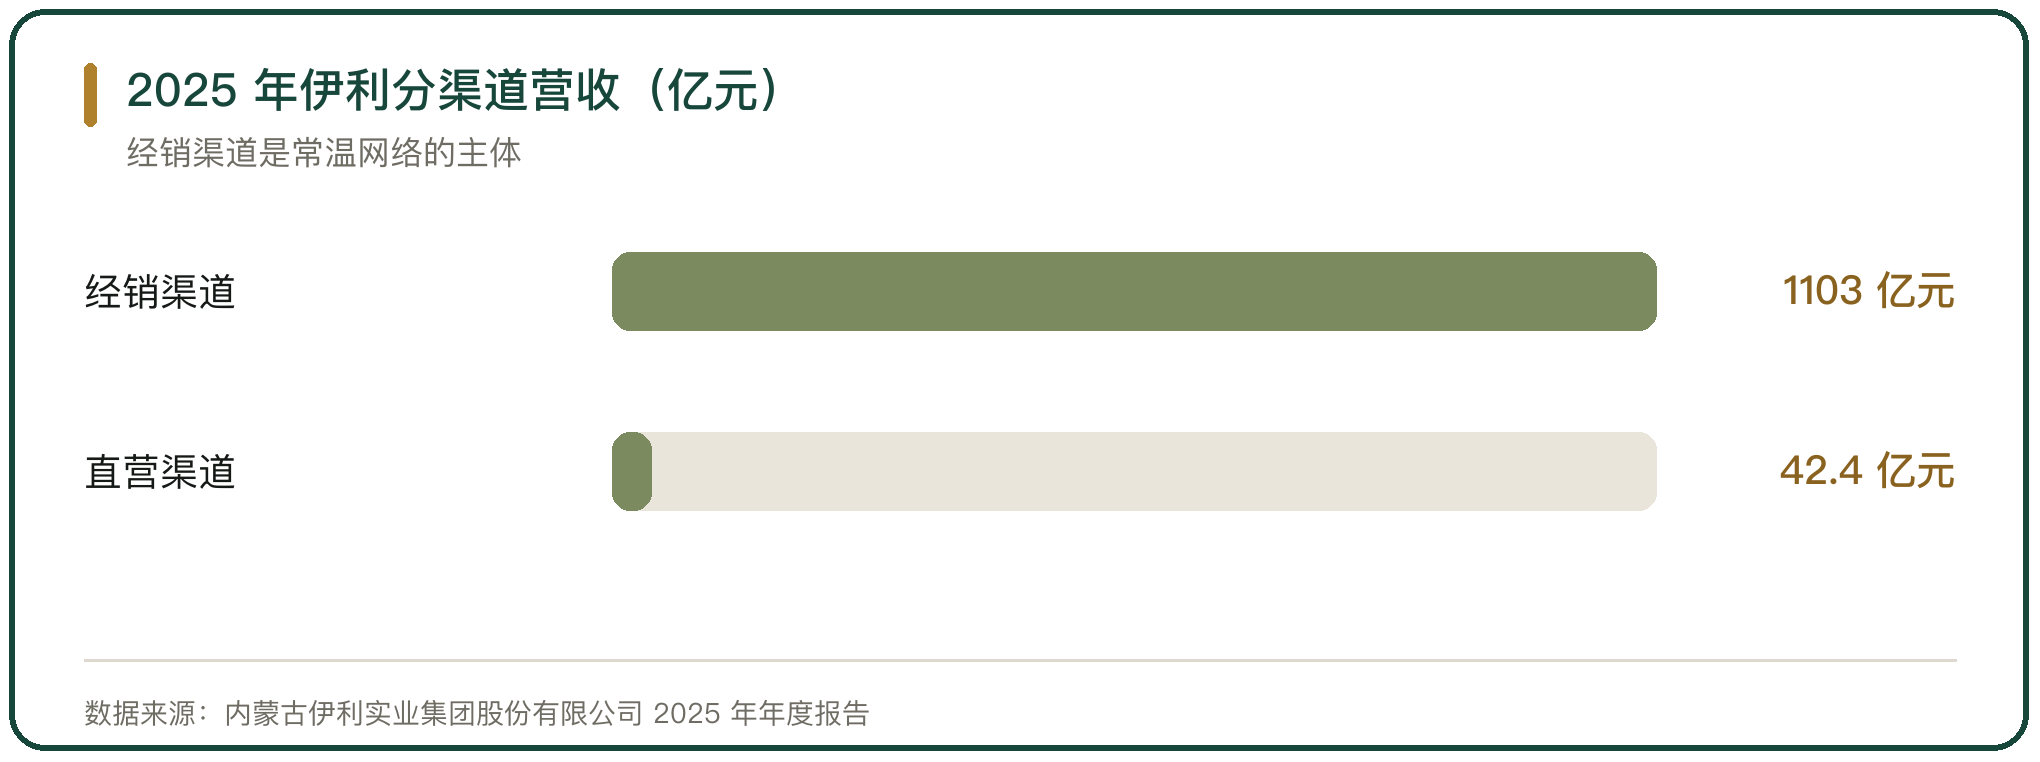
2025 年伊利经销渠道营收 1103 亿元,同比减少 0.44%,毛利率 34.71%。直营渠道营收 42.4 亿元,同比增长 27.43%(内蒙古伊利实业集团股份有限公司 2025 年年度报告)。
三、低温奶的渠道半径与终端类型
低温奶的渠道半径受配送时效约束。巴氏奶的理论销售半径约 300 到 500 公里,跨区域销售要经过冷链干线加城市配送的复合模式。新乳业在全国有 17 家乳制品加工厂,本地牧场运输半径控制在 150 公里左右,2025 年成都市场低温鲜奶渗透率接近 60%(新希望乳业,经济参考报 2026 年 4 月)。
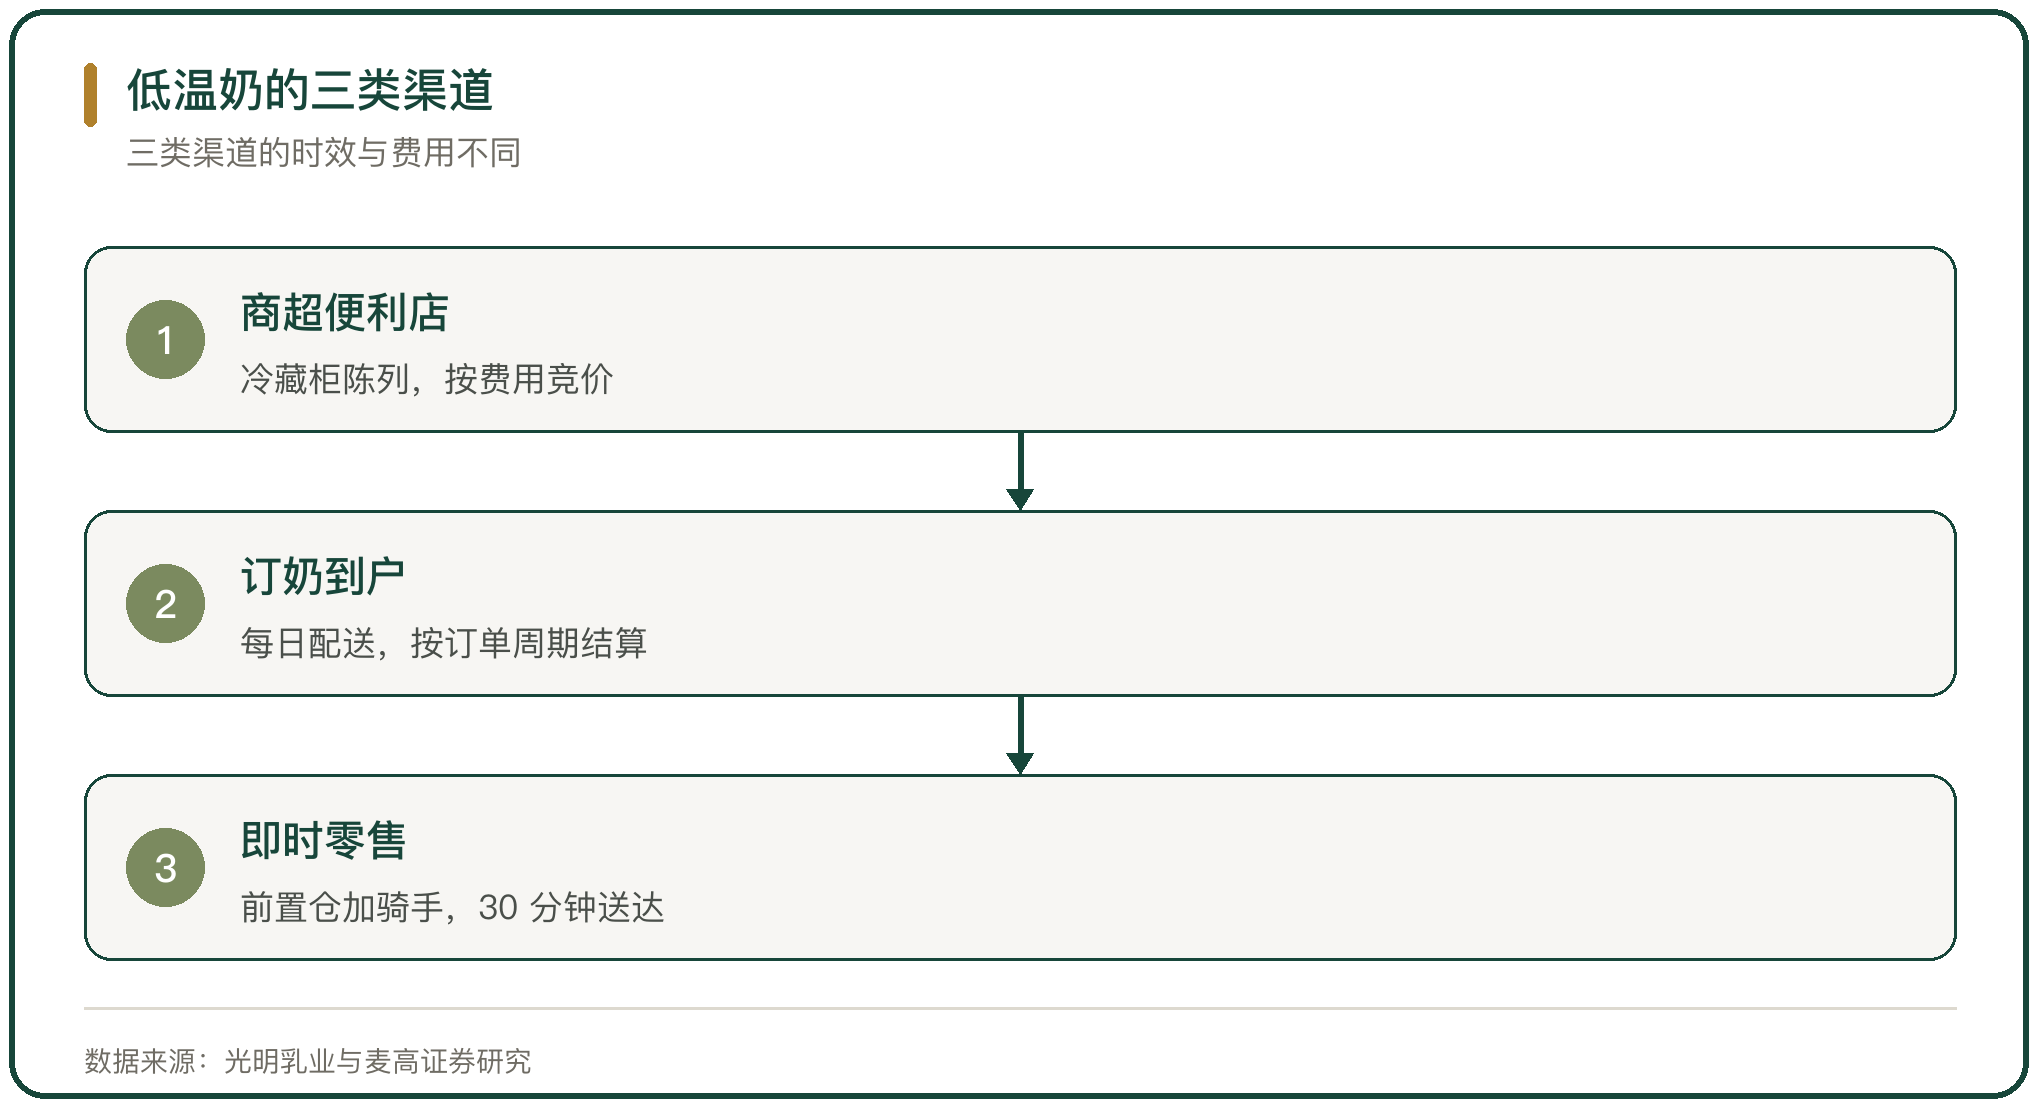
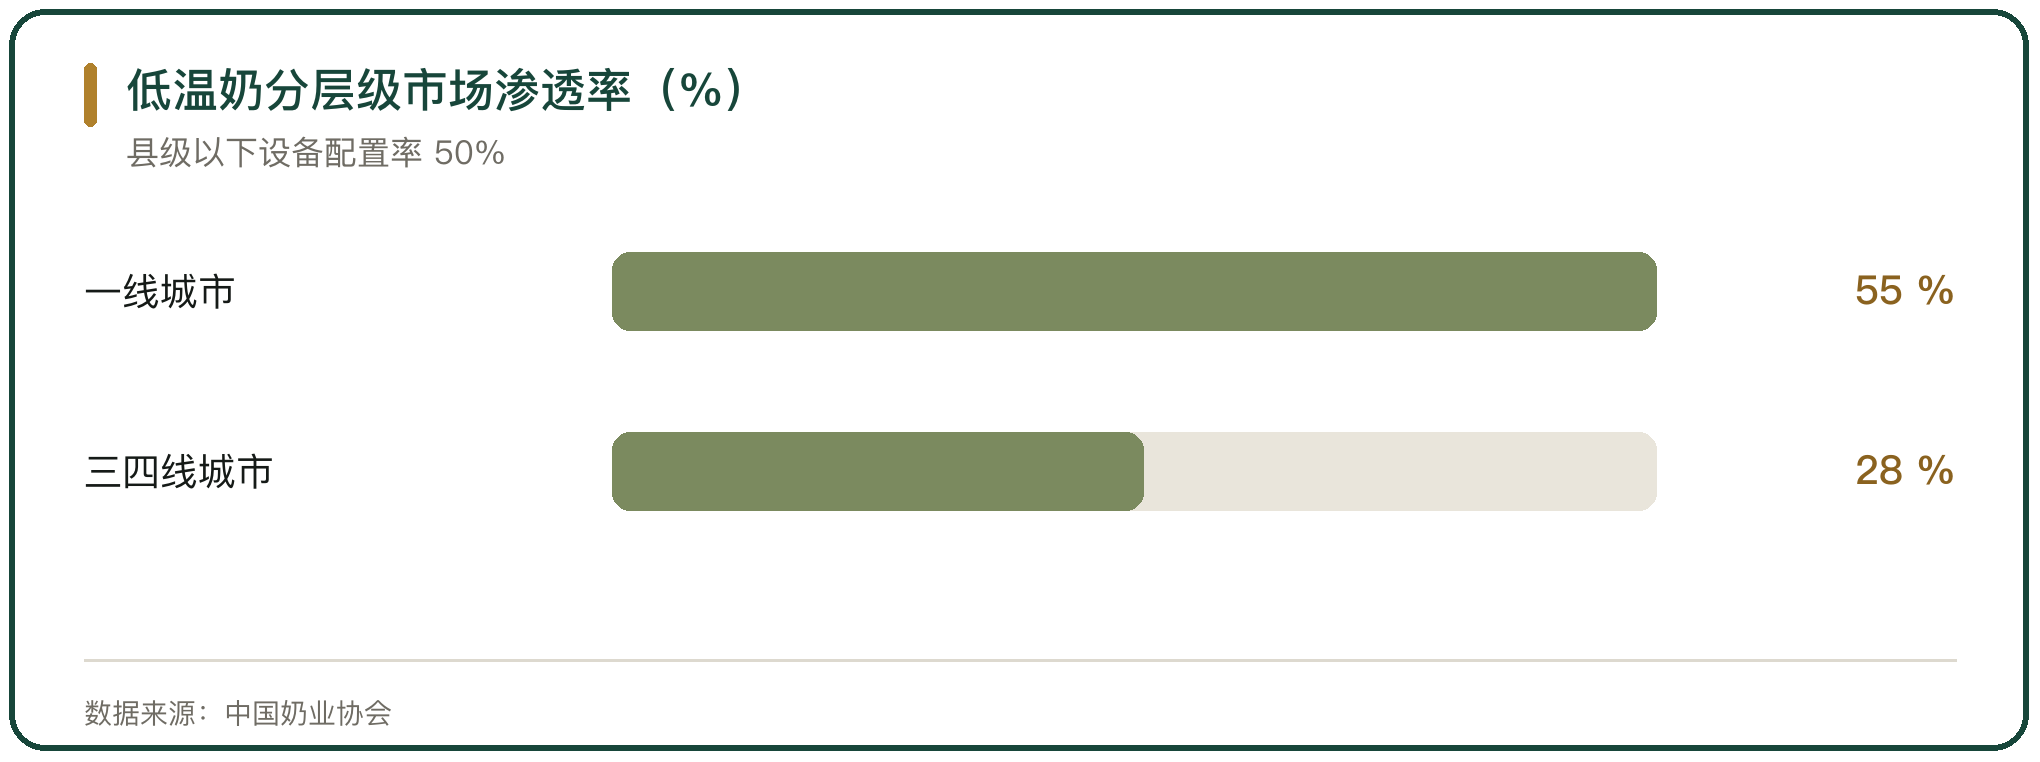
低温渠道集中在三类。一类是商超与便利店的冷藏柜,一类是订奶到户,一类是即时零售与社区团购。中国奶业协会的数据显示,2024 年低温奶在一线城市渗透率 55%,三四线城市 28%,县级以下市场终端冷链设备配置率 50%。
四、低温奶与常温奶在现代渠道的陈列差异
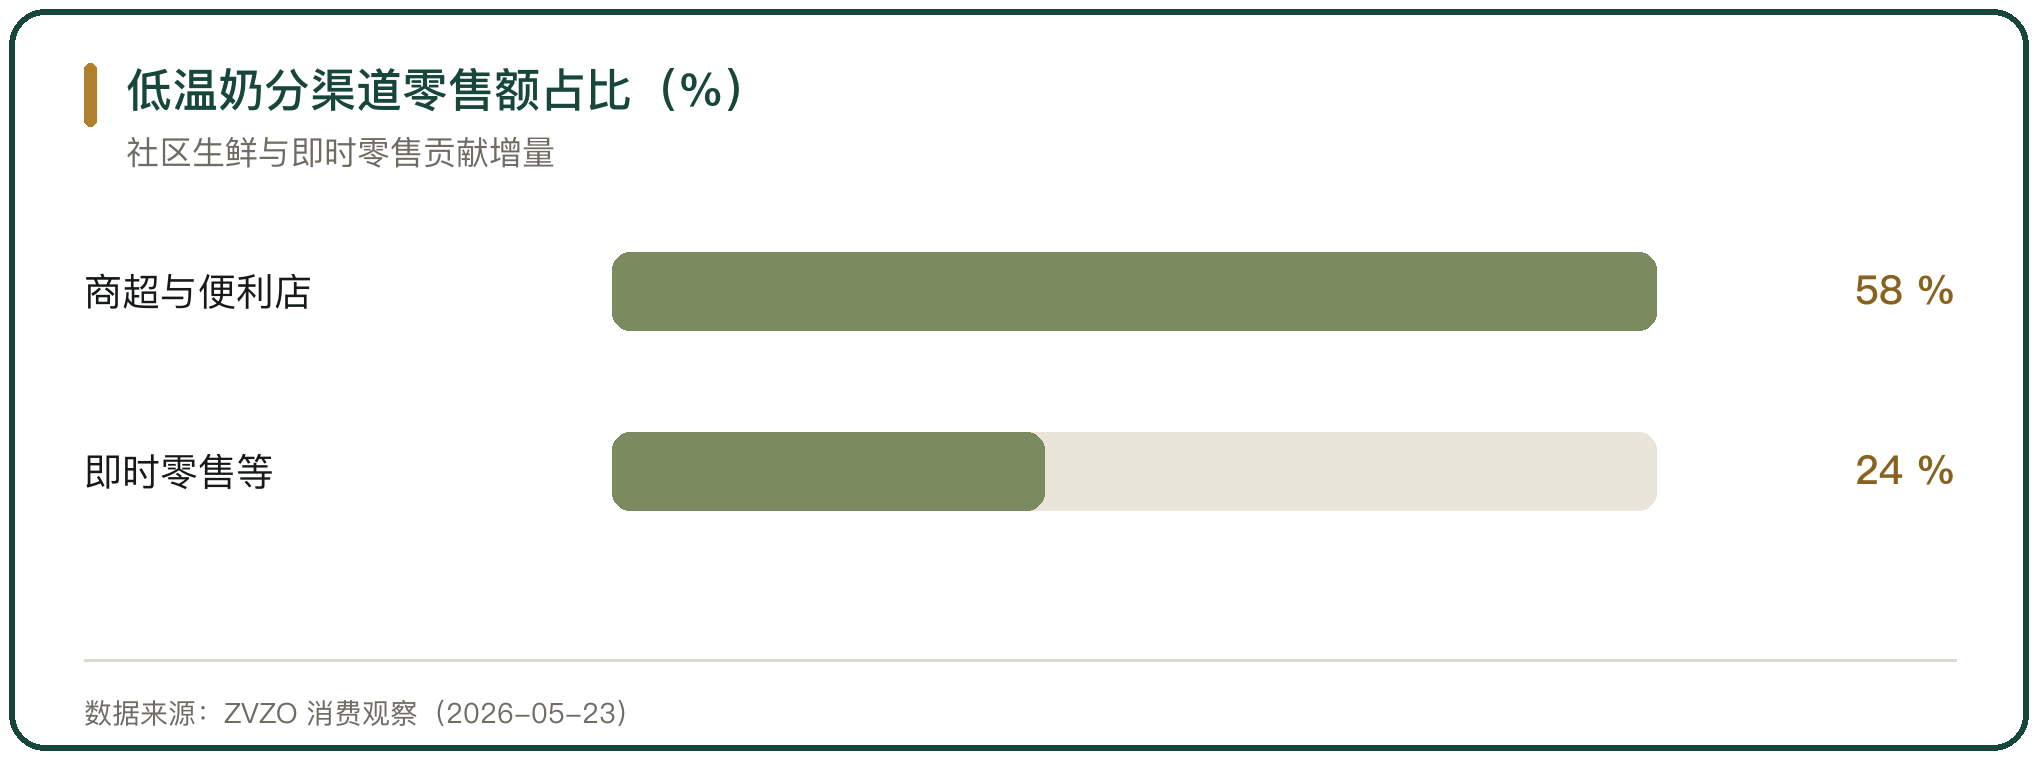
商超与便利店是低温奶的现代渠道。2025 年巴氏杀菌乳在传统商超与便利店渠道的零售额占比约 58%,社区生鲜店与即时零售平台同比增幅 24%,占整体增量的约 33%(ZVZO 消费观察,2026 年 5 月)。
现代渠道的陈列权按费用贡献分配。低温鲜奶单品要进入主流现代渠道,涉及进场费、堆头费、促销折让与年度返利,其中陈列与流量相关的费用占渠道综合费用的大头。成熟大单品能用销量摊薄渠道费,新品在爬坡期要先付这笔费用。
五、订奶到户与即时零售的渠道
订奶到户是低温奶的存量渠道。光明随心订 2025 年初注册用户 680 万,日活约 140 万,每天为 130 万消费者配送乳制品(光明乳业总裁贲敏,南方都市报 2025 年 2 月)。平台从送奶上门转向鲜食宅配,覆盖 130 个地级市。
即时零售是低温奶的增量渠道。社区团购用集中订单加区域冷链分摊配送成本,即时零售用冷链加前置仓加骑手解决应急购买。2025 年上半年,社区团购与即时零售等新零售渠道的低温奶销售额占比 35%,高于传统商超的 22%(麦高证券研究)。
六、低温奶渠道下沉的冷链约束
低温奶的渠道下沉受冷链约束。中国奶业协会的数据是,县级以下市场冷链断链率 47%,终端冷链设备配置率 50%。这两项决定了低温奶在县域的铺货速度慢于常温奶。
2025 年冷库总容量 2.67 亿立方米,同比增长 5.53%。冷藏车销量 81969 辆,同比增长 30.2%,新能源冷藏车渗透率 44.86%(中国物流与采购联合会冷链专业委员会)。基础设施在下沉,末端冷柜的电费与维护由门店承担,是否配柜取决于单店销量。
七、低温奶与常温奶的渠道费用差异
两类渠道的费用结构不同。常温奶的费用在品牌与经销返利,伊利 2025 年销售费用 215.45 亿元,销售费率约 18.6%。蒙牛销售费用 216.12 亿元,销售费率 26.3%(两家公司 2025 年年度报告,财经头条援引柏文喜分析)。
低温奶的费用多出冷链与终端冷柜。巴氏鲜奶的冷链成本占终端售价 15% 到 20%。常温渠道的加价来自经销商层级,低温渠道的加价还包含仓配与冷媒。
八、区域乳企与全国乳企的渠道差异
区域乳企与全国乳企的渠道差异明显。光明乳业 2025 年营收 238.95 亿元,其中上海 61.08 亿元、同比减少 9.22%,外地 100.07 亿元、增长 0.17%(光明乳业股份有限公司 2025 年年度报告)。华东大本营的订奶网络与外地市场的增速差别很大。
新乳业 2025 年营收 112.33 亿元,同比增长 5.33%,液体乳 104.95 亿元、同比增长 6.7%,DTC 模式占比提升,经销渠道同比下降 7.2%(新希望乳业股份有限公司 2025 年年度报告)。全国化布局靠并购与区域品牌,渠道结构比光明更分散。
九、低温奶与常温奶渠道差异的判断
低温奶与常温奶的渠道差异来自保质期。常温奶的销售半径不受限制,网点数量与经销商层级决定覆盖。低温奶的半径压在 300 到 500 公里内,配送时效与终端冷柜决定覆盖。
渠道费用结构随品类分叉。常温线把钱花在品牌与经销返利,低温线还要花在仓配与冷柜。同一家企业在两条线上用两套费用,伊利与蒙牛的销售费率差异说明这两套费用无法互相替代。
区域乳企在低温渠道有本地优势,全国乳企在常温渠道有网点优势。光明在上海的订奶网络、新乳业在成都的渗透,都是低温渠道的样本。县域与乡镇的网点密度,是常温渠道的样本。



写点看法