

乳品的区域品牌竞争
一、区域乳企的整体格局
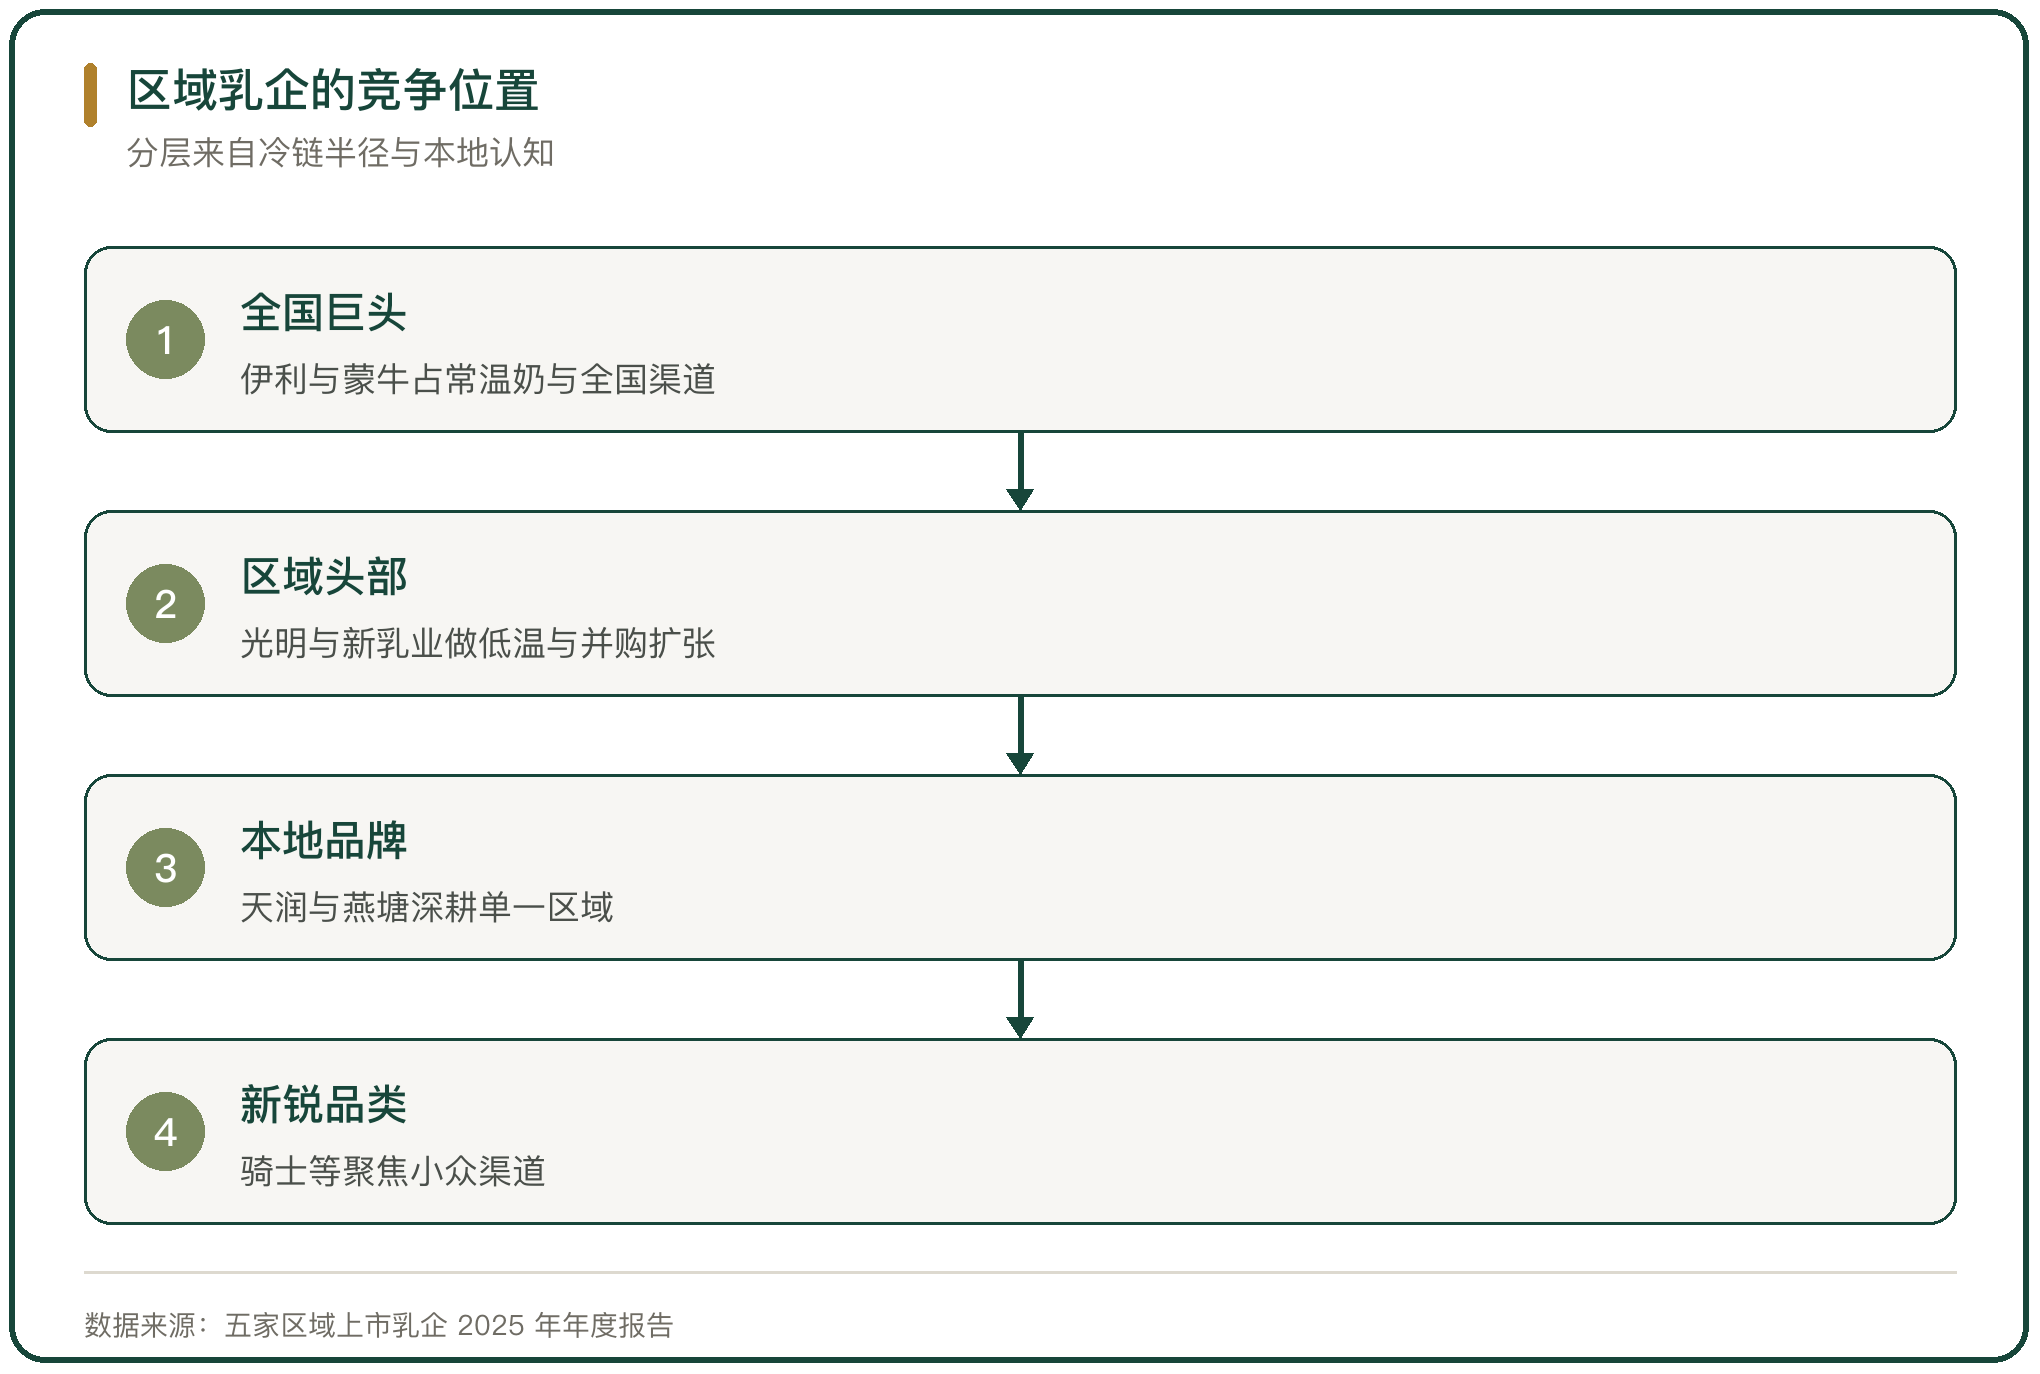
乳品市场分层。伊利与蒙牛是全国性巨头,占住常温奶与全国渠道。区域乳企在本地经营低温奶,靠短半径配送与本地品牌认知站住脚。
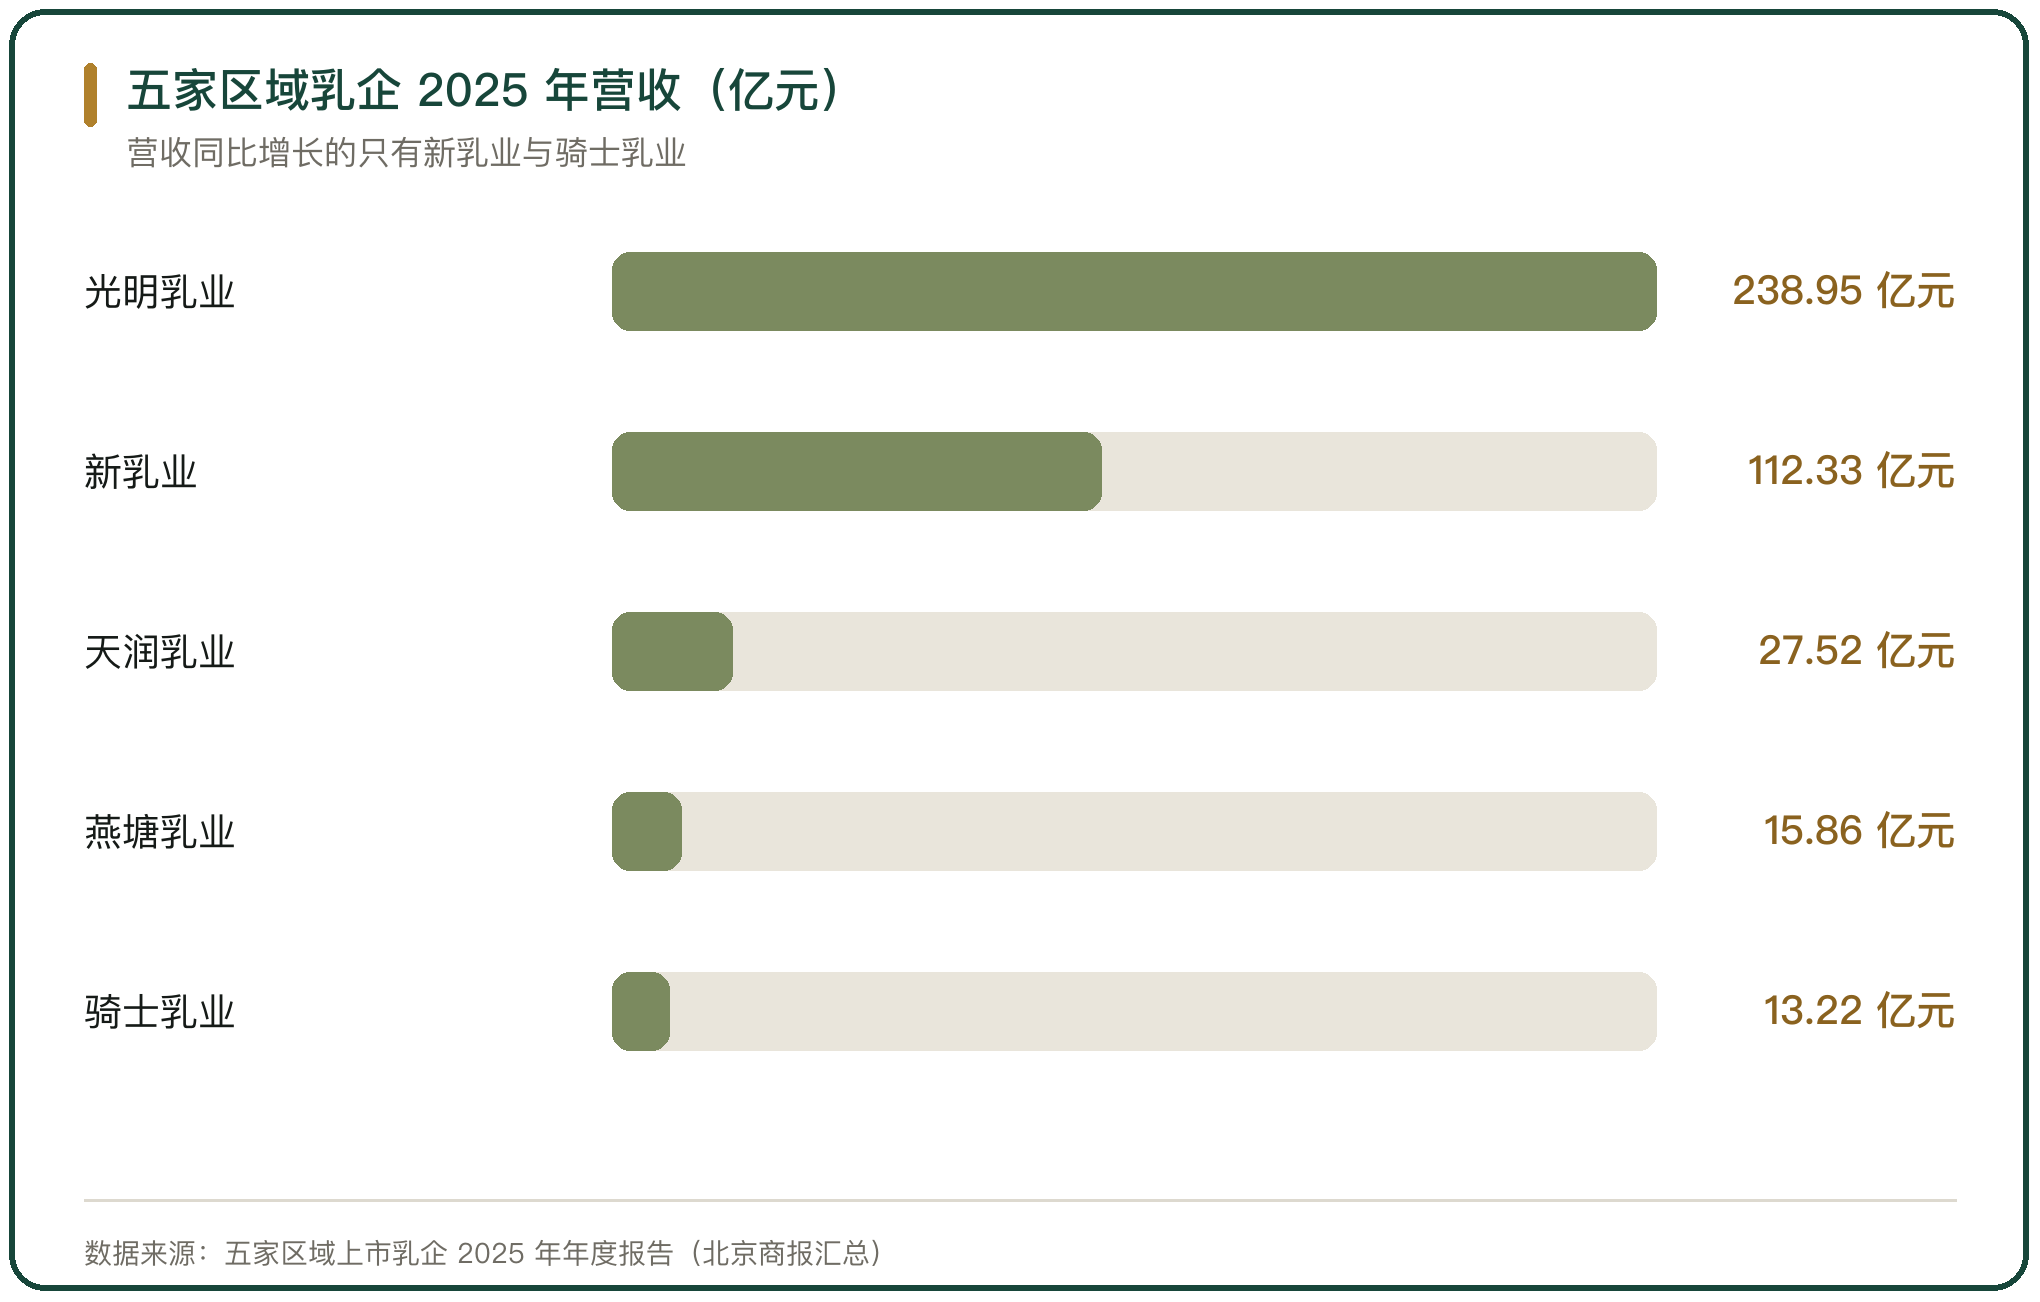
2025 年五家区域上市乳企的营收差距明显。光明乳业 238.95 亿元,新乳业 112.33 亿元,天润乳业 27.52 亿元,燕塘乳业 15.86 亿元,骑士乳业 13.22 亿元。营收同比增长的只有新乳业 5.33% 与骑士乳业 1.93%(北京商报,2026 年 3 月)。
二、光明乳业本地与外地市场的分化
光明乳业的盘子最大,压力也最集中。2025 年营业收入 238.95 亿元,同比下降 1.58%,归母净利润亏损 1.49 亿元,从 2009 年到 2024 年连续16年盈利的记录中断。
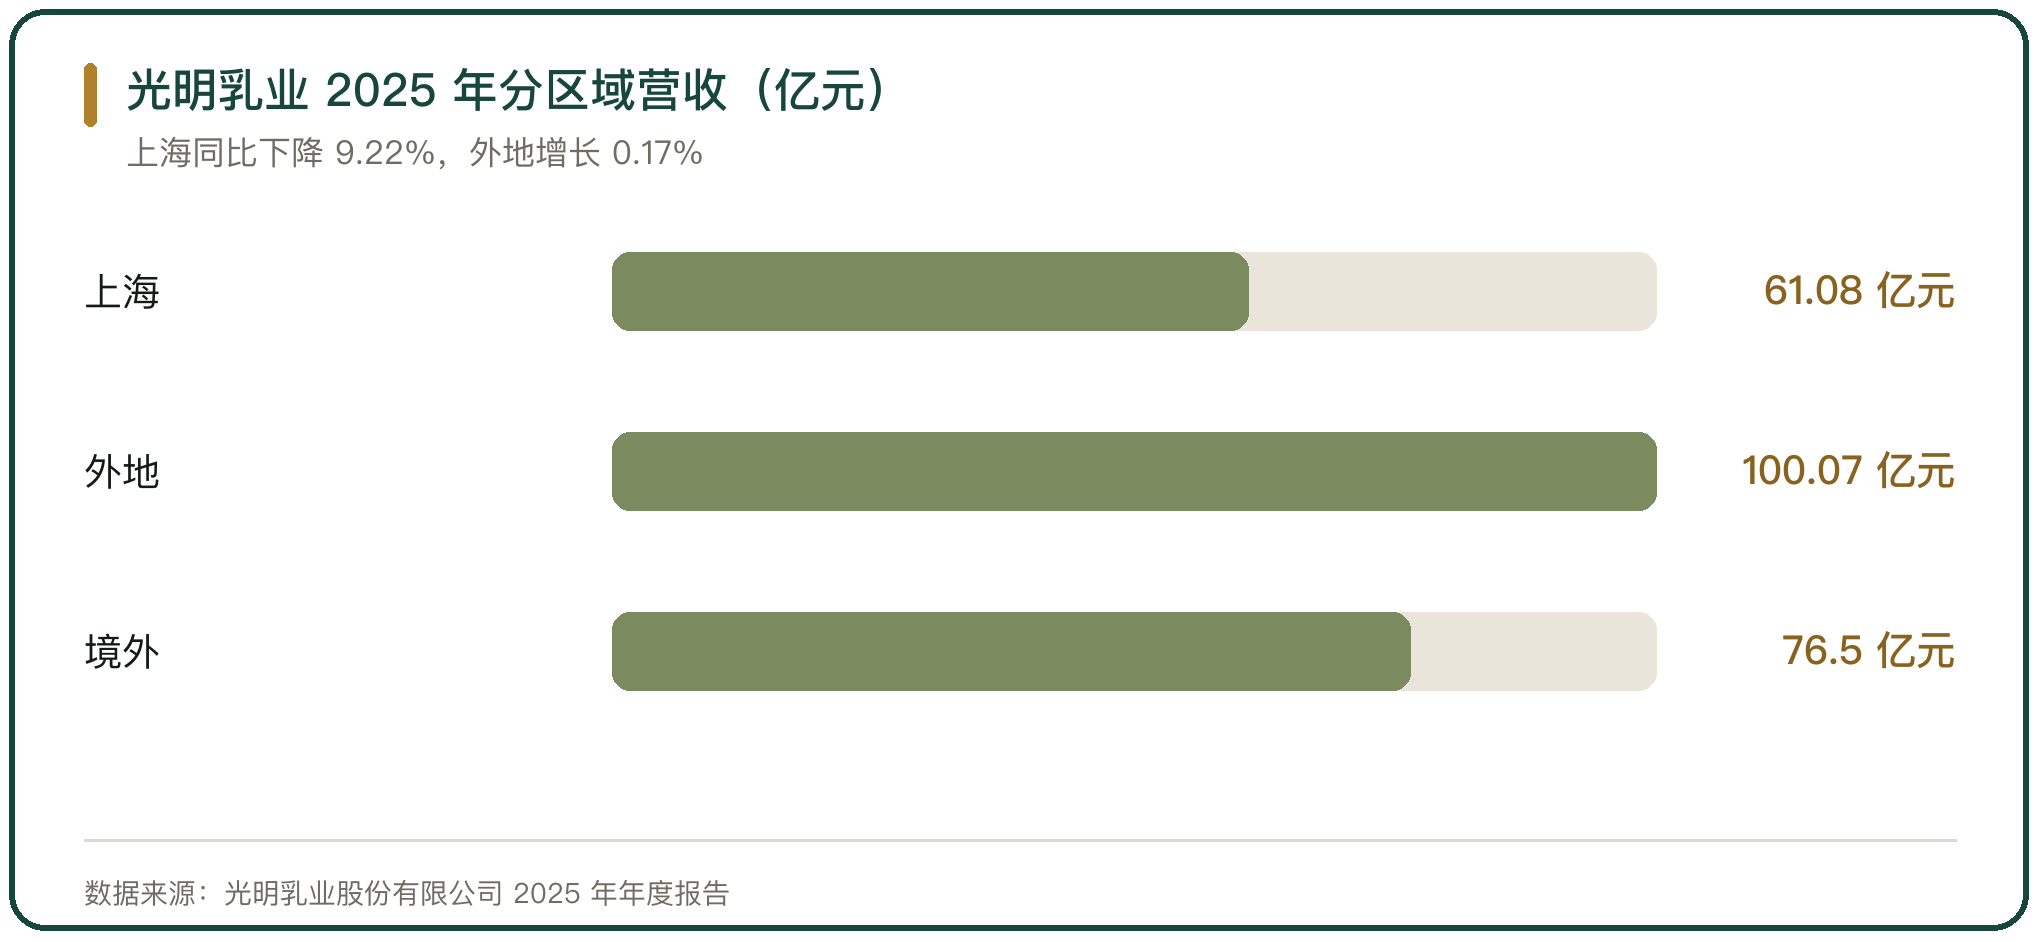
分区域看,上海市场营收 61.08 亿元、同比下降 9.22%,外地市场 100.07 亿元、同比增长 0.17%,境外 76.50 亿元、同比增长 2.84%。本地在下滑,外地基本持平,境外由海外子公司新莱特支撑(光明乳业 2025 年年度报告)。
三、海外子公司对光明业绩的拖累
光明乳业的亏损直接来自海外。子公司新莱特乳业 2025 年营业收入 76.50 亿元,净亏损 4.07 亿元,原因是生产基地出现生产问题,存货报废与生产成本增加造成直接损失。
新莱特自 2010 年被光明收购以来,2021 年到 2025 年累计亏损 11.65 亿元。2026 年 4 月,光明乳业以 1.7 亿美元把新莱特的新西兰北岛资产出售给新西兰雅培,交割已完成(经济参考报与光明乳业公告)。
四、新乳业靠低温产品扩张
新乳业是五家里唯一营利双增的头部区域乳企。2025 年营业收入 112.33 亿元、同比增长 5.33%,归母净利润 7.31 亿元、同比增长 35.98%,扣非净利润 7.74 亿元、同比增长 33.76%(新希望乳业 2025 年年度报告)。
增长来自低温产品。高端鲜奶与今日鲜奶铺实现双位数增长,特色酸奶同比增长超过 30%。液体乳营收 104.95 亿元,液体乳毛利率在 30% 以上,是五家区域乳企里最高的(北京商报)。
五、天润与燕塘的区域深耕
天润乳业与燕塘乳业体量接近,做法都是深耕本地。天润 2025 年营业收入 27.52 亿元、归母净利润 4148.28 万元,常温乳制品 14.65 亿元、低温乳制品 10.82 亿元,疆内经销商 383 家、疆外 579 家。
燕塘乳业 2025 年营业收入 15.86 亿元、归母净利润 5762.51 万元,液体乳 5.76 亿元、花式奶 3.05 亿元、乳酸菌乳饮料 6.8 亿元,珠三角地区收入占比 74.36%,广东省外占比 2.74%(燕塘乳业与天润乳业 2025 年年度报告)。
六、低温奶是区域竞争的主场
低温奶是区域品牌与全国巨头交锋的主场。低温奶保质期短,配送半径有限,全国性巨头的规模优势在这一段被削弱,区域品牌靠本地工厂与本地冷链把新鲜度做成差异。
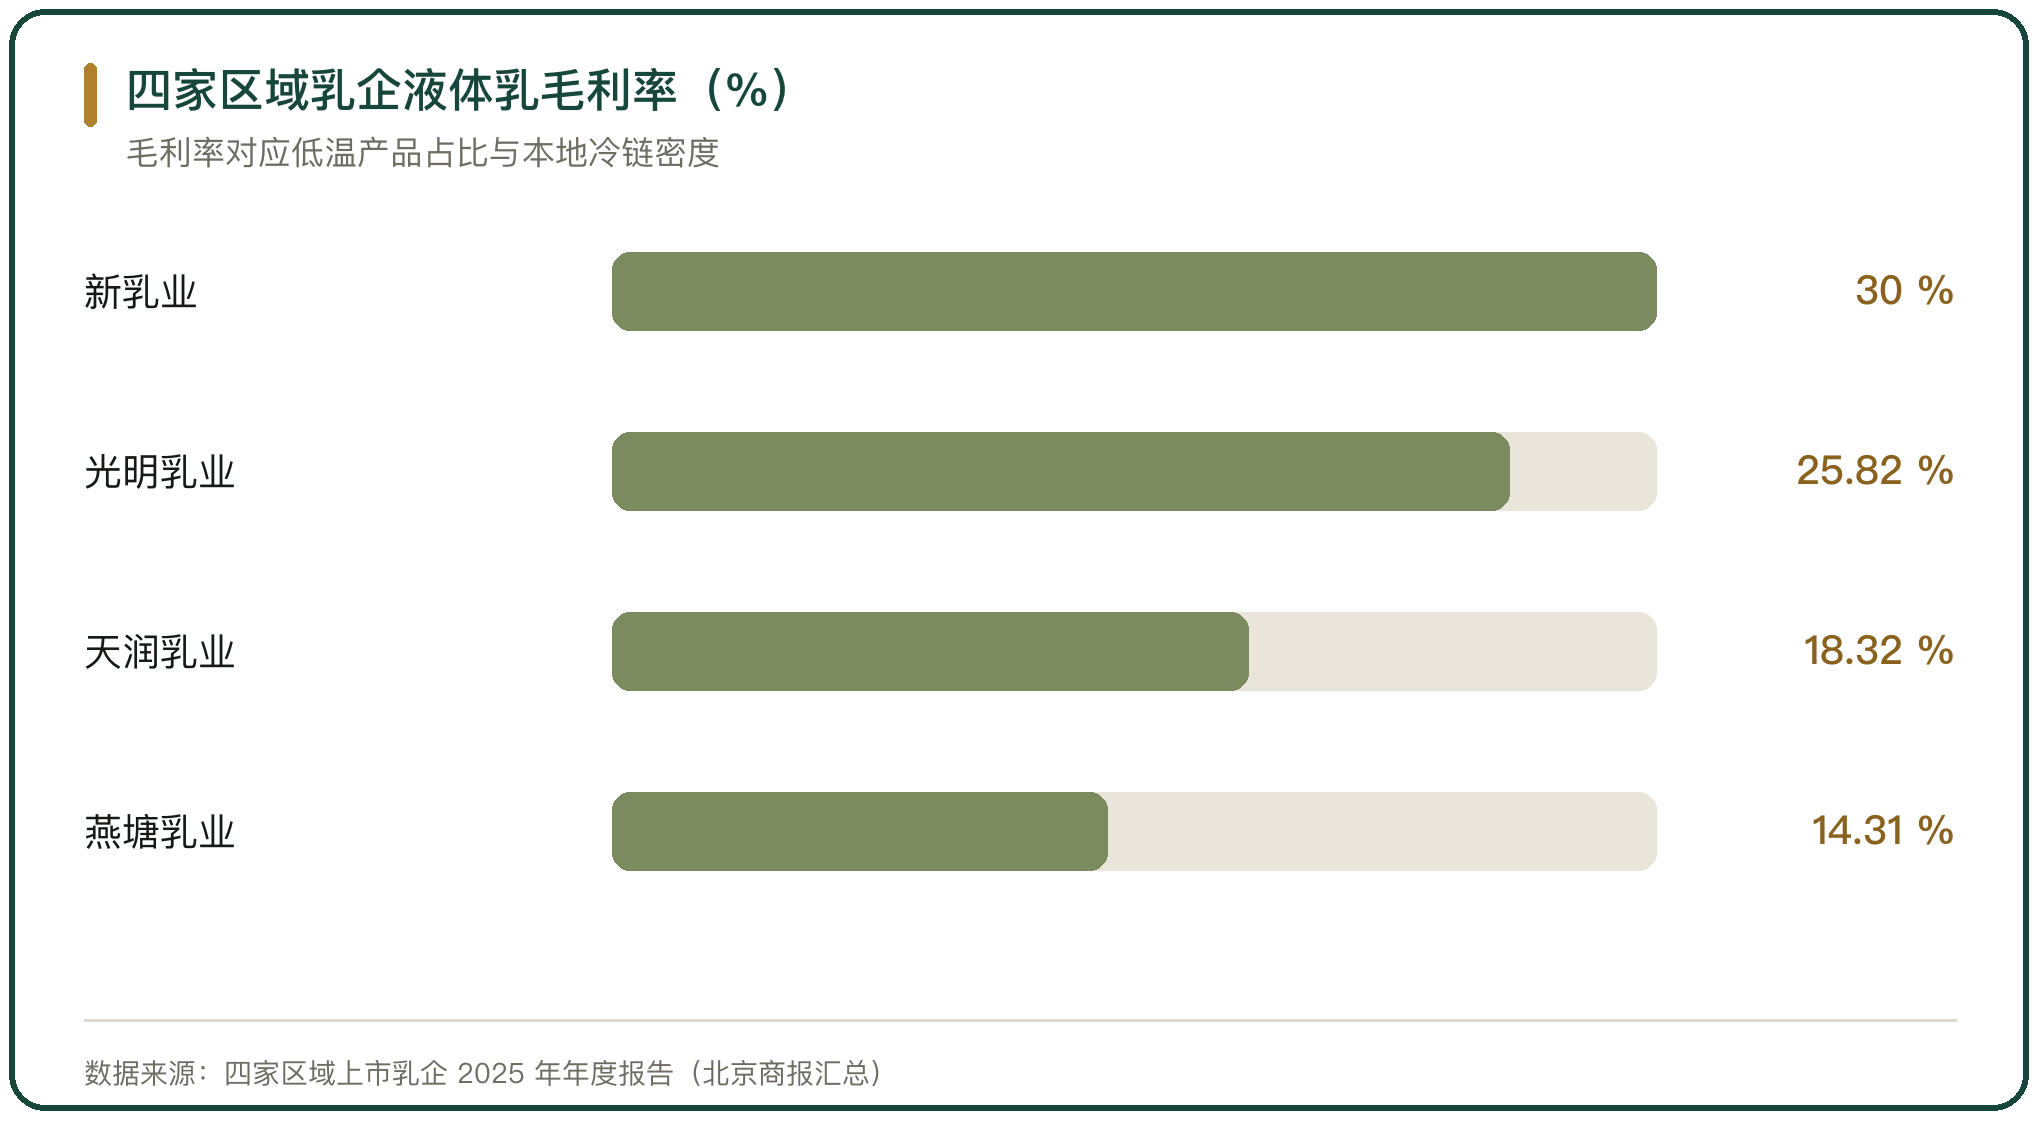
毛利率的差别在液体乳业务上最清楚。2025 年新乳业液体乳毛利率在 30% 以上,光明乳业 25.82%,天润乳业 18.32%,燕塘乳业 14.31%。毛利率的高低对应产品结构里低温产品的占比,也对应本地冷链的密度(北京商报)。
七、生鲜乳价格与消费端的压力
区域乳企的经营状况连着行业的两端。供给端的生鲜乳价格连续低位,2025 年内蒙古、河北等 10 个主产省份的生鲜乳平均价格从年初的 3.12 元每公斤回落到 3.03 元每公斤,年内累计下跌约 2.9%。
消费端的需求不及预期。2025 年全国乳制品制造企业产量 2950.3 万吨、同比下降 1.1%,全国牛奶产量 4091 万吨、同比增长 0.3%。2024 年人均乳品消费量 40.5 公斤,约为亚洲平均水平的1/2、世界平均水平的1/3(农业农村部、国家统计局与中国奶业协会)。
八、区域品牌的渠道与产品差异
区域品牌的差异落在渠道与产品两端。渠道端,新乳业用直营加电商,2025 年直销渠道收入同比增长 15.1%、经销渠道收入同比下降 7.2%,经销商数量比上年减少 11.1%。光明乳业的随心订宅配平台注册用户 655 万人,月均活跃 160 万人次(光明乳业数字化案例)。
产品端,区域品牌靠特色品类做区分。天润 2025 年推出 16 款新品,抖音等自营线上渠道销售 0.51 亿元、同比增长 25.52%。燕塘把乳酸菌乳饮料做成第一大品类,营收 6.8 亿元超过液体乳。
九、乳品区域品牌竞争的判断
区域品牌和全国巨头争的是同一批消费者,但打的位置不同。全国巨头靠常温奶与全国渠道铺量,区域品牌靠低温奶与本地冷链守价。
竞争的结果写在三组数字上。一是液态奶规模,光明 132.23 亿元与新乳业 104.95 亿元之间的差距在缩小。二是液体乳毛利率,从新乳业的 30% 以上到燕塘的 14.31% 不等。三是区域外收入占比,燕塘广东省外只有 2.74%,光明上海市场在收缩而外地基本持平。区域品牌的边界由冷链半径与本地认知共同决定。



写点看法