

乳品电商与到家渠道
一、乳品电商的渠道结构与规模
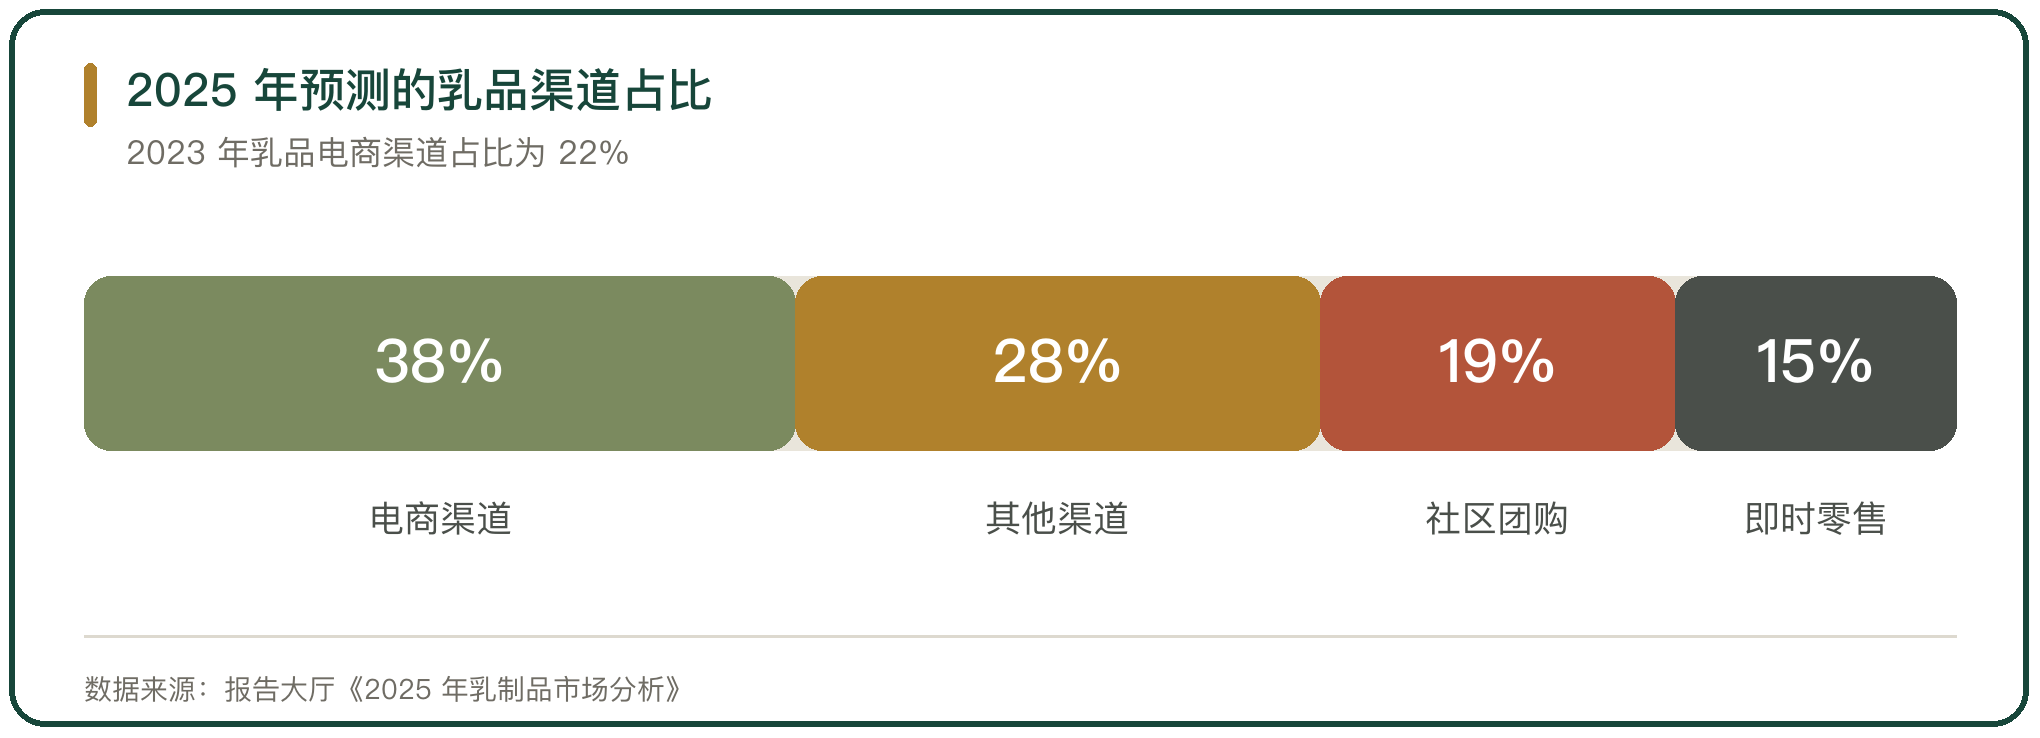
线上渠道在乳品销售中的比重逐年上升。2023 年乳品电商渠道占比已达 22%,预测到 2025 年电商渠道占比提升至 38%,社区团购占 19%,即时零售占比突破 15%(报告大厅《2025 年乳制品市场分析》)。
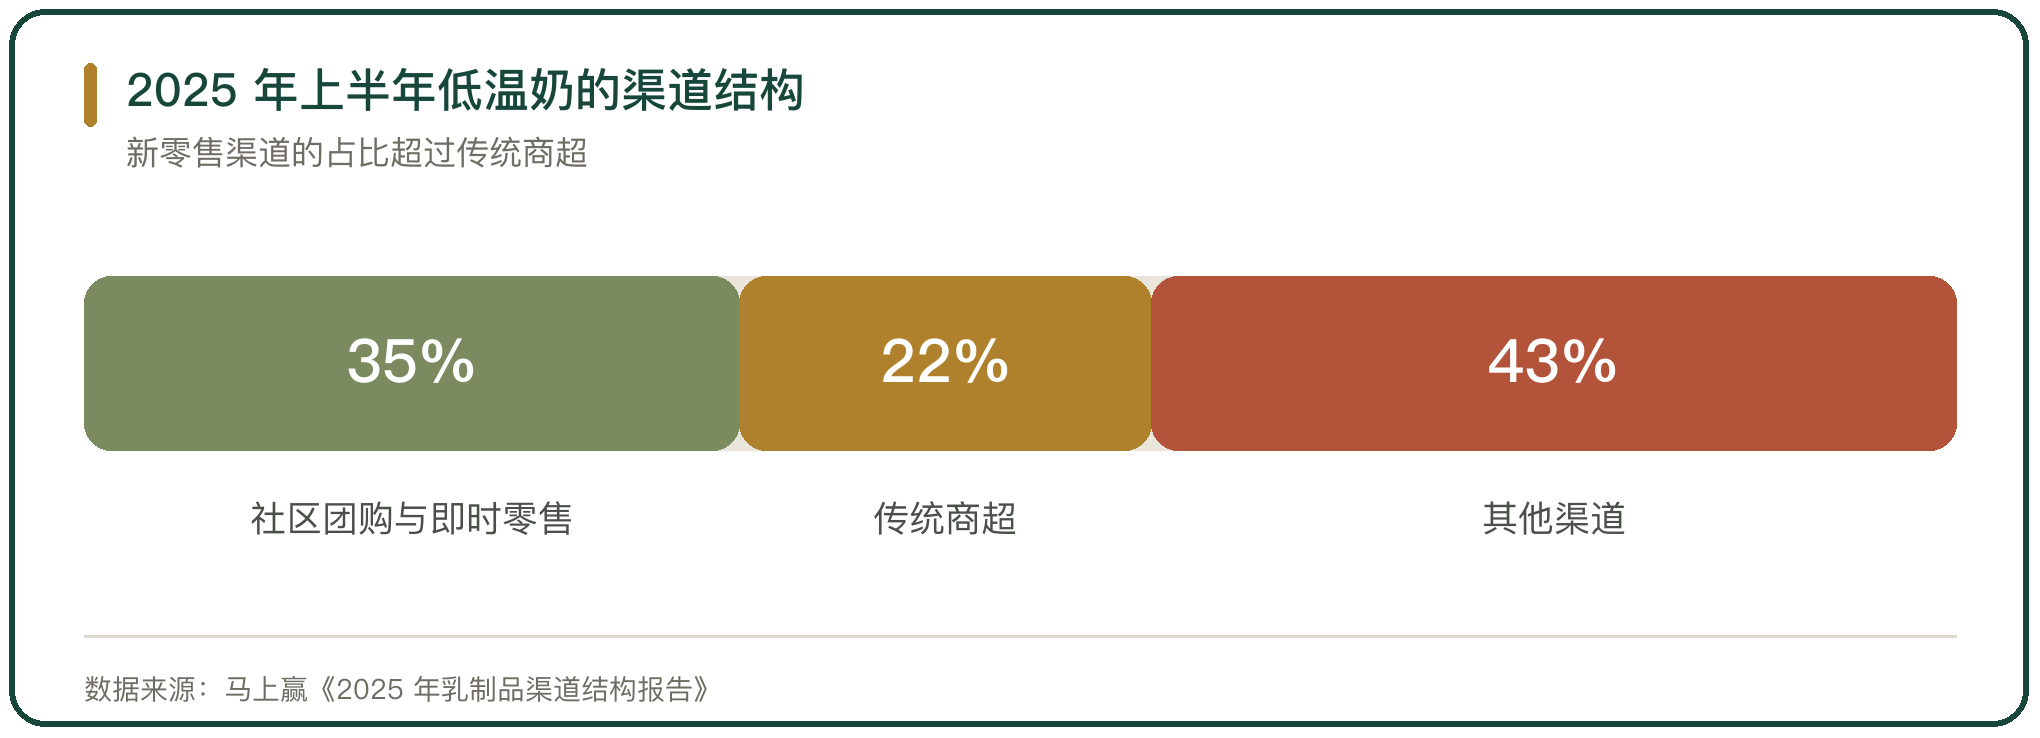
低温产品的新渠道占比更高。2025 年上半年,社区团购、即时零售等新零售渠道的低温奶销售额占比达到 35%,传统商超为 22%(马上赢《2025 年乳制品渠道结构报告》)。
DTC 渠道在低温产品上分量更重。智研咨询的数据显示,2020 年巴氏奶的销售渠道中,中小超市与便利店占 31%、送奶入户占 27%、大卖场占 20%、电商平台占 16%、其他占 7%(华源证券研究所转引智研咨询)。
企业的渠道结构也在变。新乳业 2025 年直营渠道营收 71.63 亿元、同比增长 15.07%,经销渠道营收 34.18 亿元、同比下降 7.17%,电商渠道营收 12.35 亿元、同比增长 6.43%(新希望乳业 2025 年年度报告)。
二、乳品电商的品类差异
线上各平台的品类结构差别明显,同一品类在不同平台的定位不同。
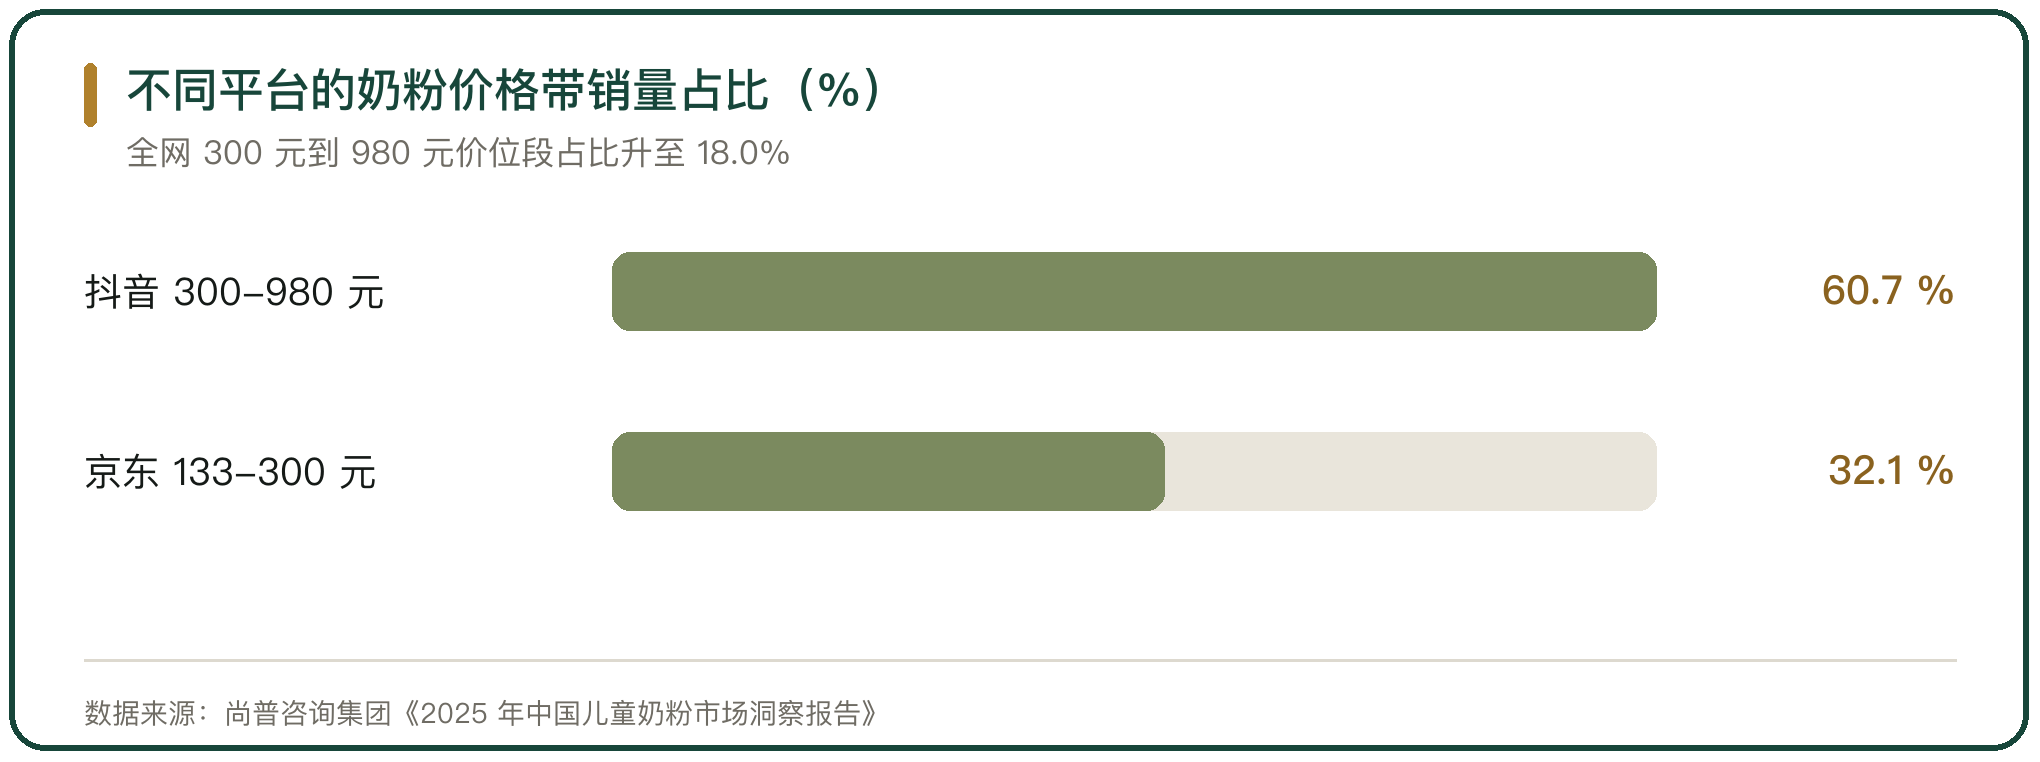
儿童奶粉的价格带分层。2025 年 1 月到 10 月,抖音平台 300 元到 980 元价位段的销量占比达 60.7%,京东在 133 元到 300 元价格带占比最高、达 32.1%;全网 300 元到 980 元价位段的销量占比从年初的 13.0% 上升到 9 月的 18.0%,抖音贡献了近 70% 的增量(尚普咨询集团《2025 年中国儿童奶粉市场洞察报告》)。
酸奶粉的渠道集中在线上。酸奶粉的线上渠道占比 64%,抖音单月销售额从 2025 年 1 月的 38.6 万元升到 7 月的 172.1 万元,增幅 346%;天猫 1 月到 10 月累计销售额 3.07 亿元。拉新成本从 2024 年的 38 元/人涨到 2025 年的 54 元/人,涨幅 42%(尚普咨询集团《2025 年中国酸奶粉市场洞察报告》)。
抖音平台上的价格带两极分化,67% 的销量集中在 20 元以下,5.5% 的高价单品带走了 26.8% 的销售额。
三、到家的近场零售渠道
到家渠道指通过前置仓或者线下门店在 30 分钟到 1 小时内把商品送到消费者手中的近场零售,主要包括即时零售与社区团购两类形态。
社区团购的降本点在集中订单。社区团购通过「集中订单加区域冷链配送至团长」的方式,把分散配送转为集中配送,降低了配送成本,使低温奶能够触达社区家庭(新经销信息,华源证券研究所转引)。
即时零售的时效是卖点。O2O 平台与即时零售依托城市前置仓与线下门店实现 30 分钟之内到达,匹配低温液态乳制品对时效与新鲜度的要求。预计 2026 年新兴渠道在低温鲜奶销售中的占比将提升到 35% 以上(三个皮匠报告《低温乳制品在中国的市场现状》)。
低温产品在下沉市场的可得性不足。县域与乡镇的超市冷藏柜只占店内一处角落,摆放的多是本地小品牌的酸奶,区域品牌的低温鲜奶不易找到,或者包装上的生产日期接近过期(新浪财经 2025-10-11)。
门店与奶柜是到家的补充。新乳业依托「鲜活 go」系统实现可配送区域覆盖全国 141 个市县和地区,形成下单后 48 小时内开始配送、早上 7 点前配送到家的流程;2024 年形象店数量突破 500 家(新希望乳业 2025 年年度报告相关资料,华源证券研究所转引)。
四、到家配送的冷链与温控
到家订单的冷链在末端最脆弱。低温产品的末端配送需配备保温箱或者便携冷藏箱,用蓄冷剂辅助控温,配送时间控制在 2 小时以内(国内乳制品冷链运输行业资料,百度爱采购百科)。
包装方案的演进方向是从泡沫箱加冰袋转向保温箱加相变材料。30 摄氏度环境下,厚度 25 毫米以上的 EPP 保温箱加相变温度 0 到 4 摄氏度的相变冰盒,可以把箱内维持 2 到 6 摄氏度的时长延长到 3 到 4 小时(中国冷链物流协会与相关研究院的调研,转引自 2026 年低温鲜奶市场分析报告)。
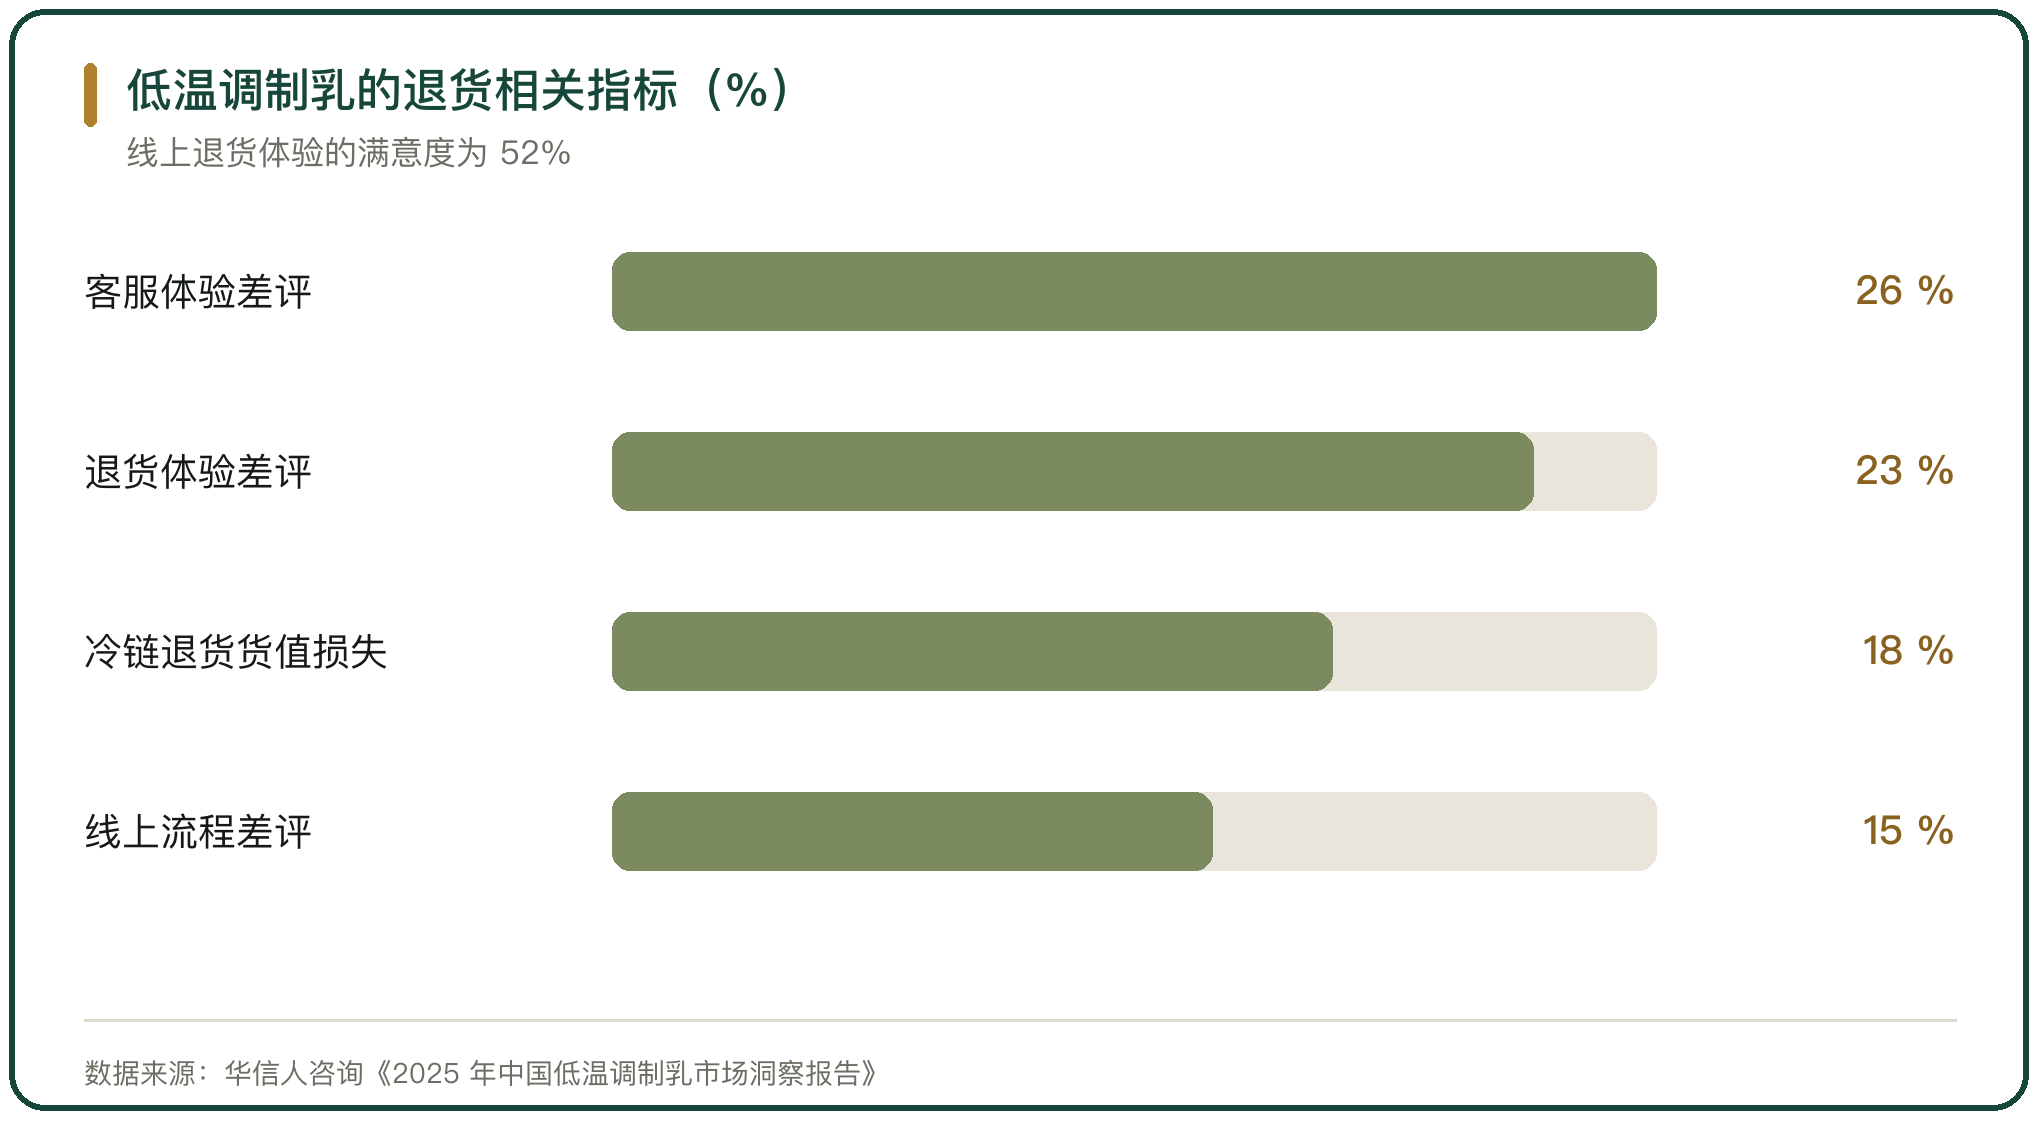
冷链断链的后果体现在退货上。低温调制乳的退货损耗平均为货值的 18%,退货体验差评占 23%、客服体验差评占 26%(华信人咨询《2025 年中国低温调制乳市场洞察报告》)。
平台在末端做了改造。抖音电商的「冷链上门取件」把退货时效从 72 小时压缩到 24 小时,退货率下降 1.8 个百分点;朴朴超市用AI 保质期预警加晚市闪降,把临期损耗率从 6% 降到 2.5%(尚普咨询集团《2025 年中国低温牛奶市场洞察报告》)。
五、电商平台的开票与纳税
线上销售的开票与纳税按经营主体与交易性质区分,与线下相比多了平台这一环。
平台内经营者要依法办理市场主体登记,履行纳税义务;平台服务费、技术服务费、推广费由平台向商家开具增值税发票,商家据此抵扣进项。
促销环节的票据容易出错。商家给予消费者的折扣与赠品按视同销售处理,赠品的成本要计入销售额计算销项;商家向平台或者渠道方支付的推广费与佣金取得进项发票。
平台对赠品有单独的申报要求。部分平台要求「买一赠一」一类活动中的赠品单独申报税则号列,未单独申报的可能被认定为逃避税款(大数跨境《跨境出口牛奶:中国卖家出海合规与运营全解析》)。
页面信息是合规的前置条件。网络销售食品要在页面显著位置公示营业执照、食品经营许可证编号,销售进口产品还要提供证明材料与中文标签(《网络食品安全违法行为查处办法》相关条款)。
六、电商乳品的退货与损耗
退货是线上乳品的成本大头。冷链退货的货值损失平均为 18%,退一件 250 毫升 12 盒的家庭装,物流成本 18 元、报废率 30%,品牌方净亏 24 元(华信人咨询《2025 年中国低温调制乳市场洞察报告》)。
退货体验直接影响复购。华信人咨询的调研中,退货体验差评占 23%,客服体验差评占 26%,线上流程差评占 15%;54% 的受访者愿意把低温奶推荐给朋友,46% 态度暧昧,排名最高的顾虑是价格偏贵占 31%、口感一般占 24%、退货麻烦占 12%。
另一组调研显示,低温牛奶线上退货体验的满意度只有 52%,22% 的消费者最期待「智能库存提醒」,位列所有数字服务之首(尚普咨询集团《2025 年中国低温牛奶市场洞察报告》)。
按金额折算,退货环节的损耗与逆向物流每年消耗的规模在 10 亿元量级,退一件家庭装的净亏损可以覆盖数件正常订单的毛利。
七、直播电商与溯源
直播电商把产地的信息直接带到消费者面前,溯源直播是乳品与特色乳制品增长的路径之一。
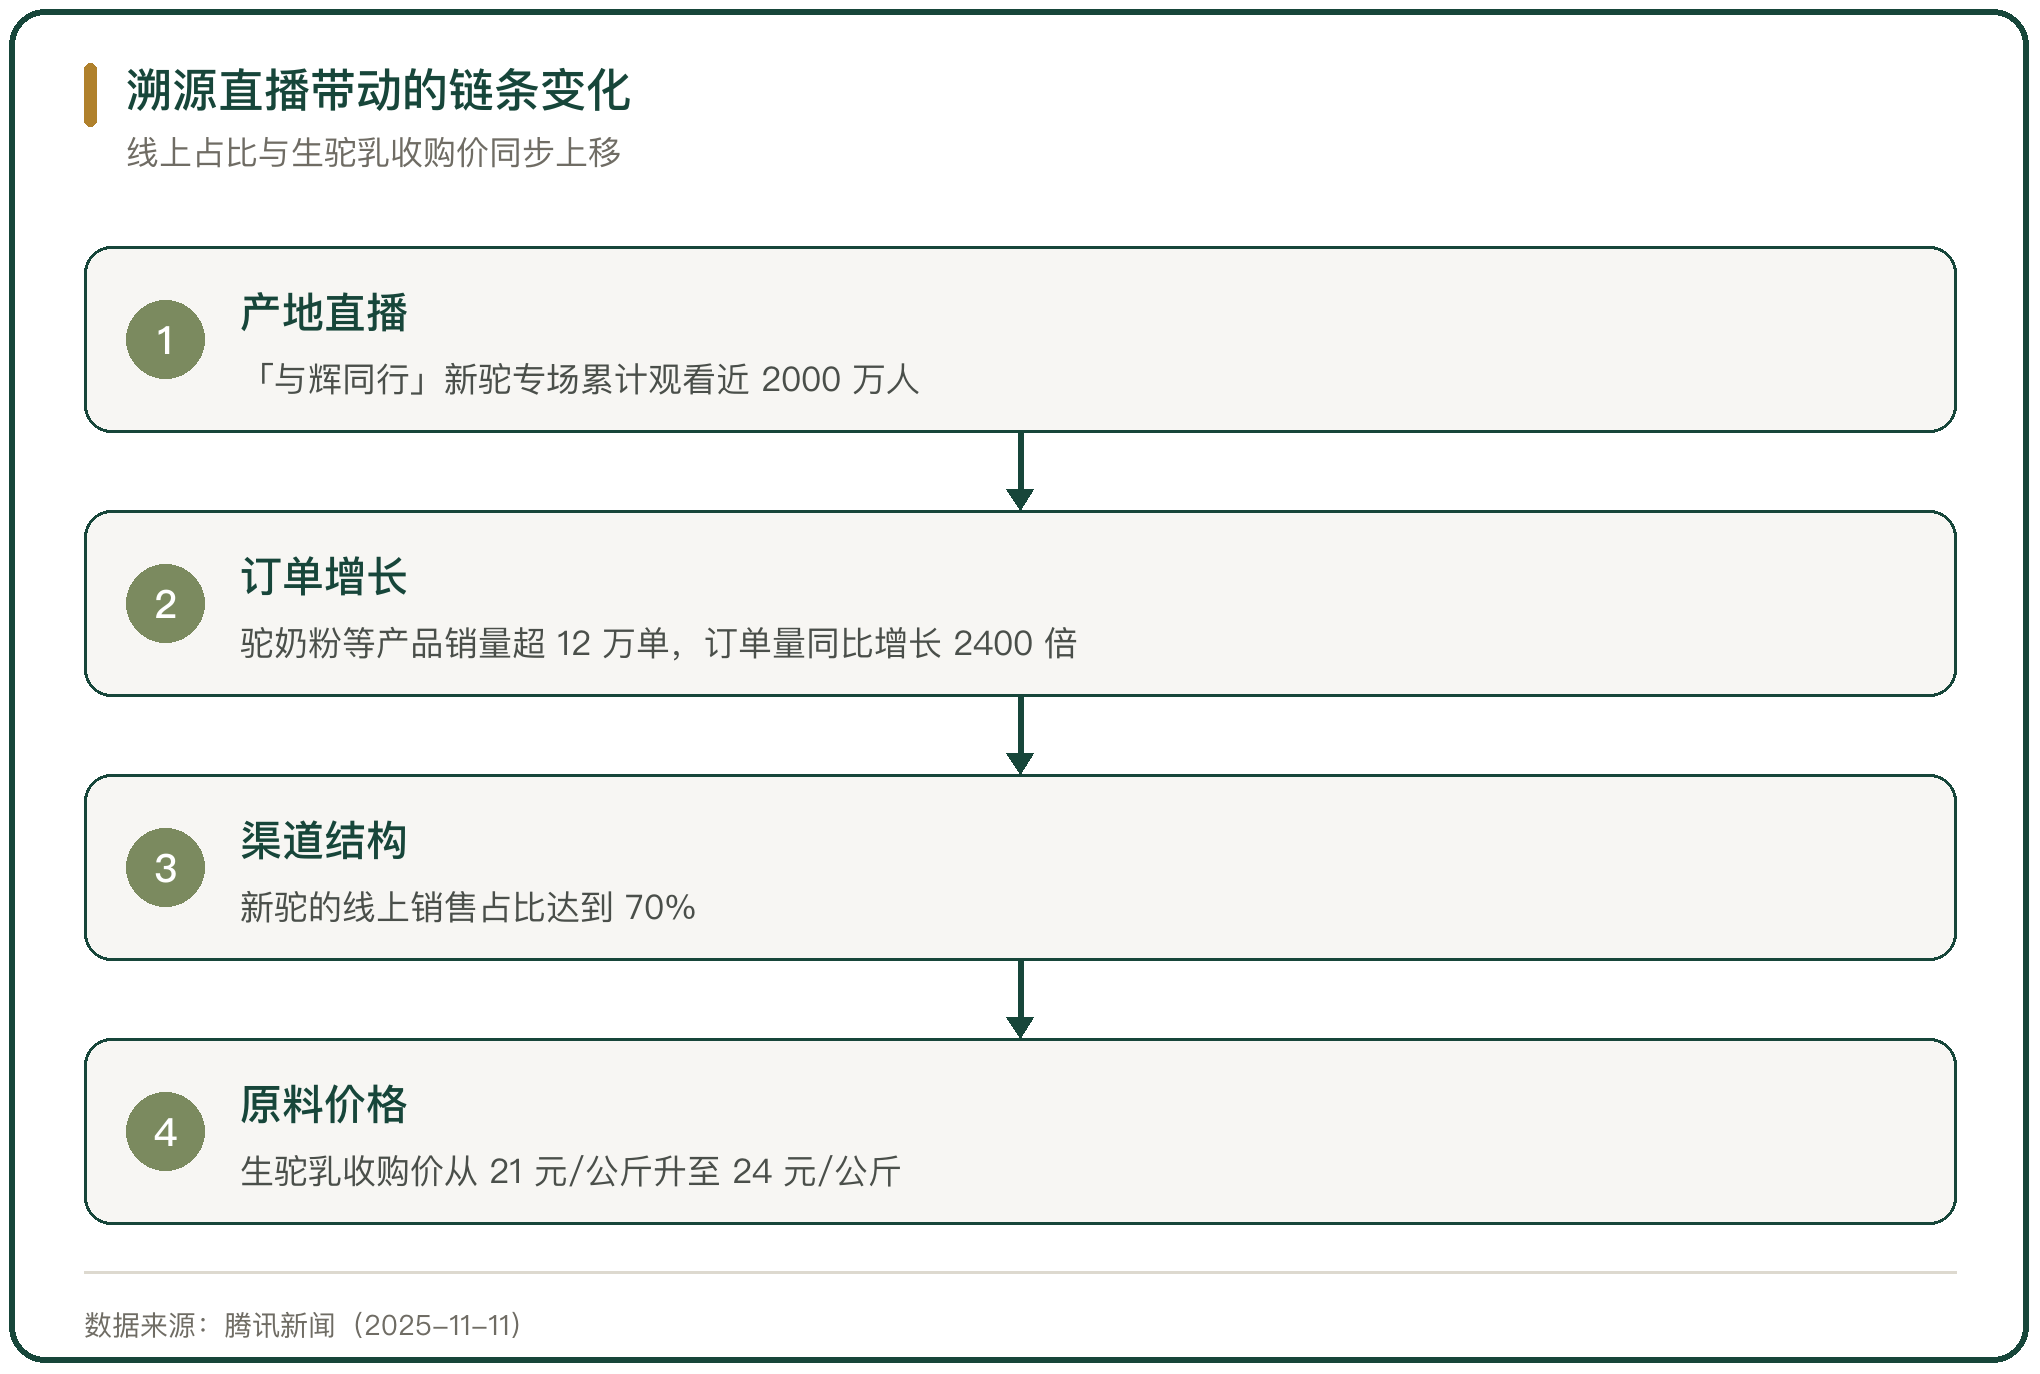
驼奶粉的案例说明了链条的变化。2025 年 10 月 17 日到 19 日,「与辉同行」在抖音电商做新驼专场溯源直播,累计吸引近 2000 万人观看,累计销售驼奶粉等相关产品超 12 万单,订单量同比增长 2400 倍;新驼的线上销售占比达到 70%,全年营收从线下时期的 1.5 亿元增长到 2.5 亿元(腾讯网 2025-11-11)。
上游随之受益。直播之后的一个月内,新驼连续三次上调生驼乳收购价,从 21 元/公斤先后提升到 23 元与 24 元;按日均收购 30 吨计算,收购价每上涨 1 元,上游牧民群体每日直接增加约 3 万元收益。
平台的农产品盘子也在扩大。2024 年 9 月到 2025 年 9 月,抖音电商累计销售农特产品 102 亿单,平均每天 2448 万单从产地发出,农特产品店播商家数量同比增长 51%。
乳品品牌在直播间同样有可核的结果。2025 年 9 月 17 日,认养一头牛在抖音做牧场源头溯源直播,观看 453 万人,牛奶及酸奶组合销量 20 万箱,成交额 680 万元,复购率 27%(央视网)。
八、电商与到家的渠道冲突
线上渠道的扩张改变了线下价格体系,两者的冲突集中在价格与货龄上。
价格倒挂是主要表现。为抢占零食折扣店与电商等新兴渠道,乳企给出更高的返利与更低的价格,冲击了传统经销商渠道,出现经销商进货价高于电商售价的现象(新浪财经 2026-04-23)。
库存流向非正规渠道。经销商完不成销售任务时,通过中间商把库存甩给电商平台低价清货,低价货又压低正规渠道的价格体系,终端门店减少订货(新浪财经《高飞蒙牛的「老三样」》,2026)。
渠道的角色在重新分工。低温产品少量高频的购买习惯与到家的近场履约更匹配,传统商超的大包装、低频次购买与这一场景存在错位(三个皮匠报告《低温乳制品在中国的市场现状》)。
企业的应对是把渠道定制品分开。蒙牛在京东、天猫、拼多多、胖东来、盒马、奥乐齐等平台投放渠道定制化与专供产品,以区隔不同渠道的价格(蒙牛乳业 2025 年中期业绩说明会,21 世纪经济报道)。
九、乳品电商与到家渠道判断
乳品电商与到家渠道的推进由两组数字支撑。线上渠道在乳品销售中的占比从 2023 年的 22% 升向 2025 年的 38%;低温奶的新零售渠道销售额占比在 2025 年上半年达到 35%,超过传统商超的 22%(马上赢《2025 年乳制品渠道结构报告》)。
企业的渠道结构同步变化,新乳业 2025 年直营渠道营收 71.63 亿元、同比增长 15.07%,经销渠道营收 34.18 亿元、同比下降 7.17%。
成本结构里的新项是退货与损耗。冷链退货的货值损失平均 18%,退货体验差评 23%,客服体验差评 26%,低温牛奶线上退货体验的满意度只有 52%。
渠道冲突的核心是价格体系。经销商的进货价高于电商售价,库存通过非正规渠道流向电商,门店减少订货(新浪财经 2026-04-23)。



写点看法