

预制菜团购的性价比模型
关键词 预制菜团购社区团购即时零售履约成本损耗率企业福利采购
一、预制菜团购的三种形态
预制菜的团购分三种。一种是以自提为主的社区团购,当天下单、第二天到团点自提;一种是送货到家的即时零售,前置仓拣货、骑手配送;一种是节令与企业福利方向的集采,按礼盒或套餐在窗口期集中供货。三者的成交方式不同,价格与成本结构也不同。
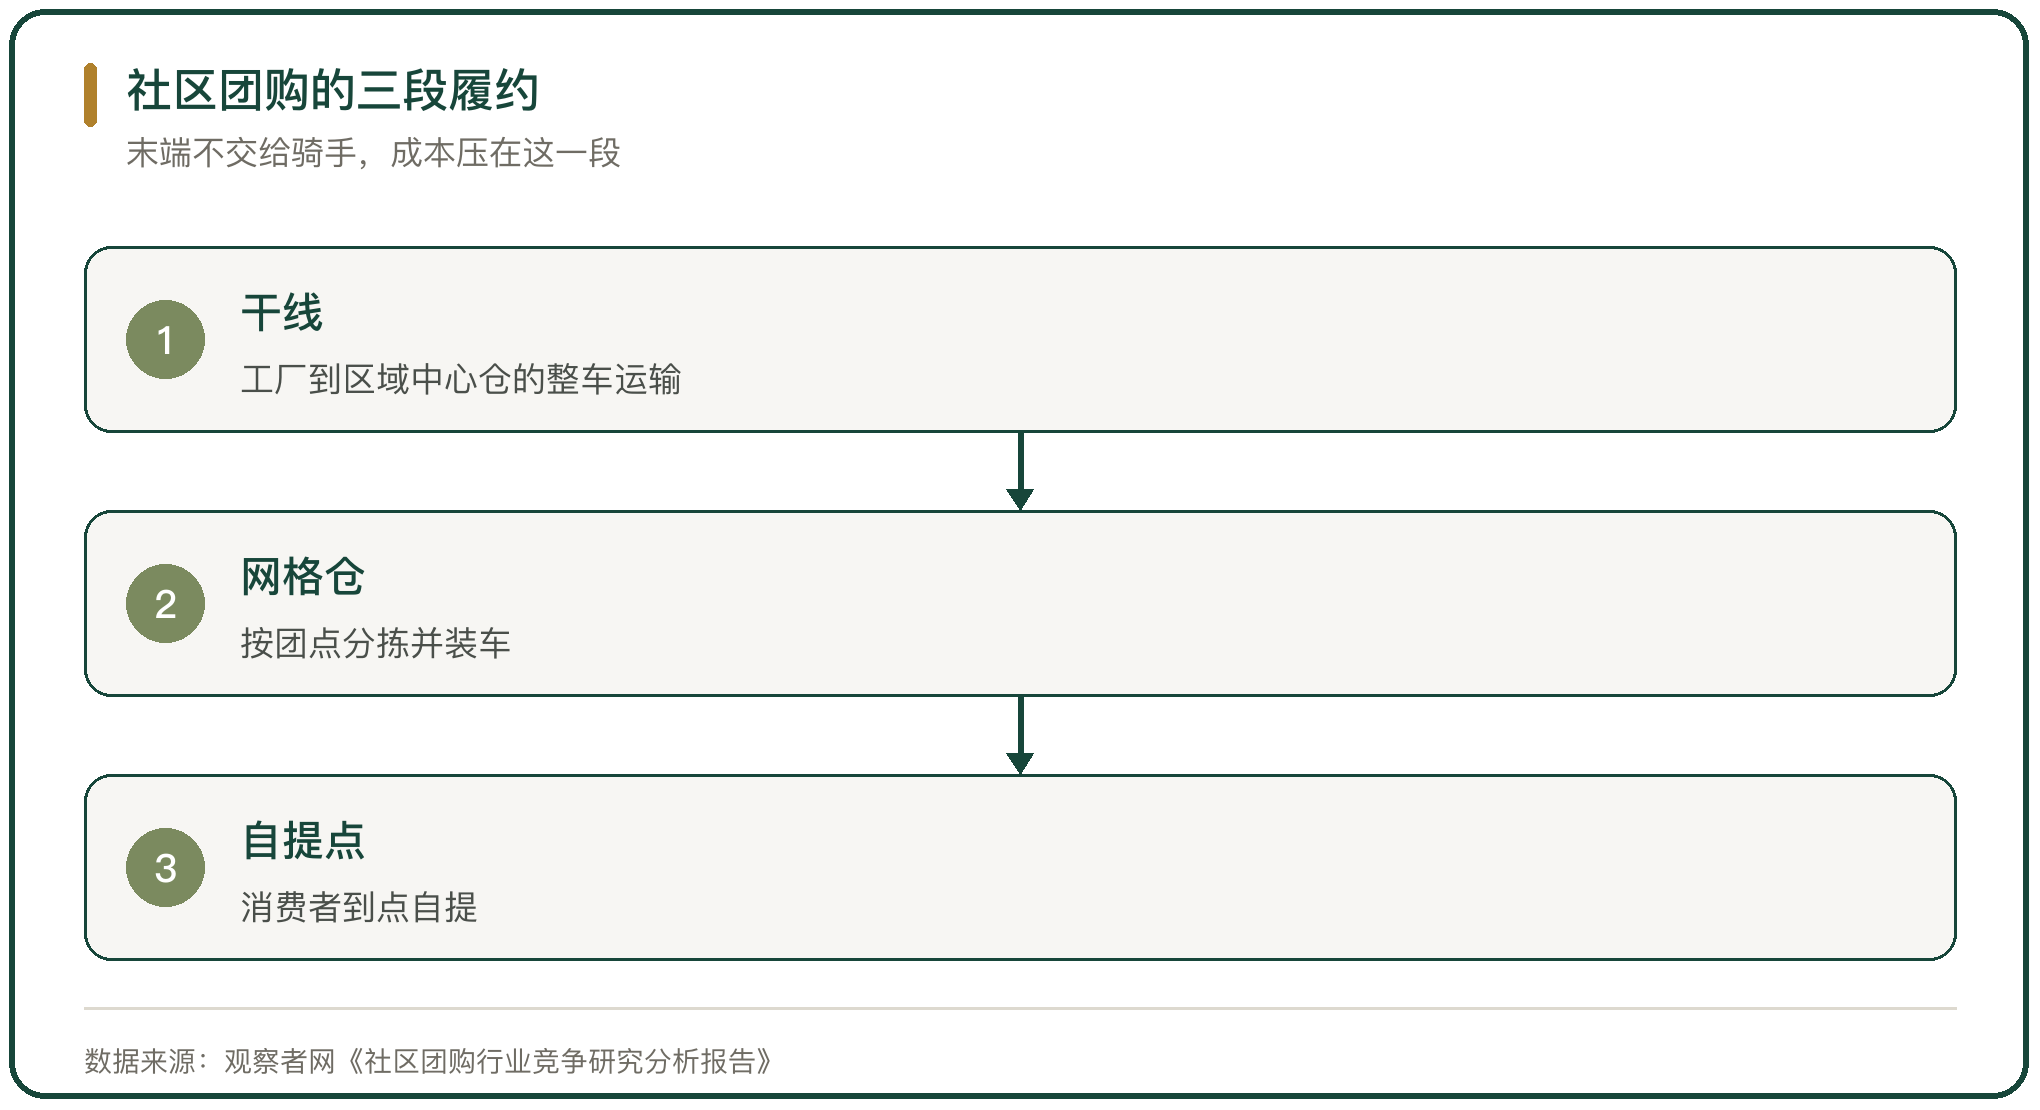
渠道的差别落在末端。社区团购把配送拆成干线、网格仓与自提点三段,末端由消费者自提;即时零售把末端交给骑手;福利集采按单位集中发货,末端配送的压力最小。
二、价格里包含哪些项
一款预制菜的零售价由原料、加工、包装、冷链与渠道费用五块构成。社区团购把渠道费用压缩在佣金与网格仓费用两部分,即时零售的渠道费用里还包含仓租、拣货与配送。
定价方式随之不同。社区团购按爆品逻辑定低价、冲销量;即时零售按客单价与订单密度摊成本;福利集采按礼盒定价、以折扣比例呈现。三类渠道卖同一款菜,价格可以相差 30% 以上。
三、集单与自提的成本效果
社区团购的低价来自成交方式。订单按团点汇集,一次分拣覆盖多个订单;货不进门店,进网格仓后由司机配送到自提点;末端不由骑手完成,消费者到点自取。三段合起来,把单均履约成本压到 1 元上下。
观察者网发布的《社区团购行业竞争研究分析报告》给出的口径是,多多买菜的单均履约成本在 0.7 元到 1.0 元之间,美团优选在 2.5 元到 3.0 元之间,差距来自网格仓的自建与加盟、司机众包与专职、团长佣金的高低三项。
四、履约成本的两组数字
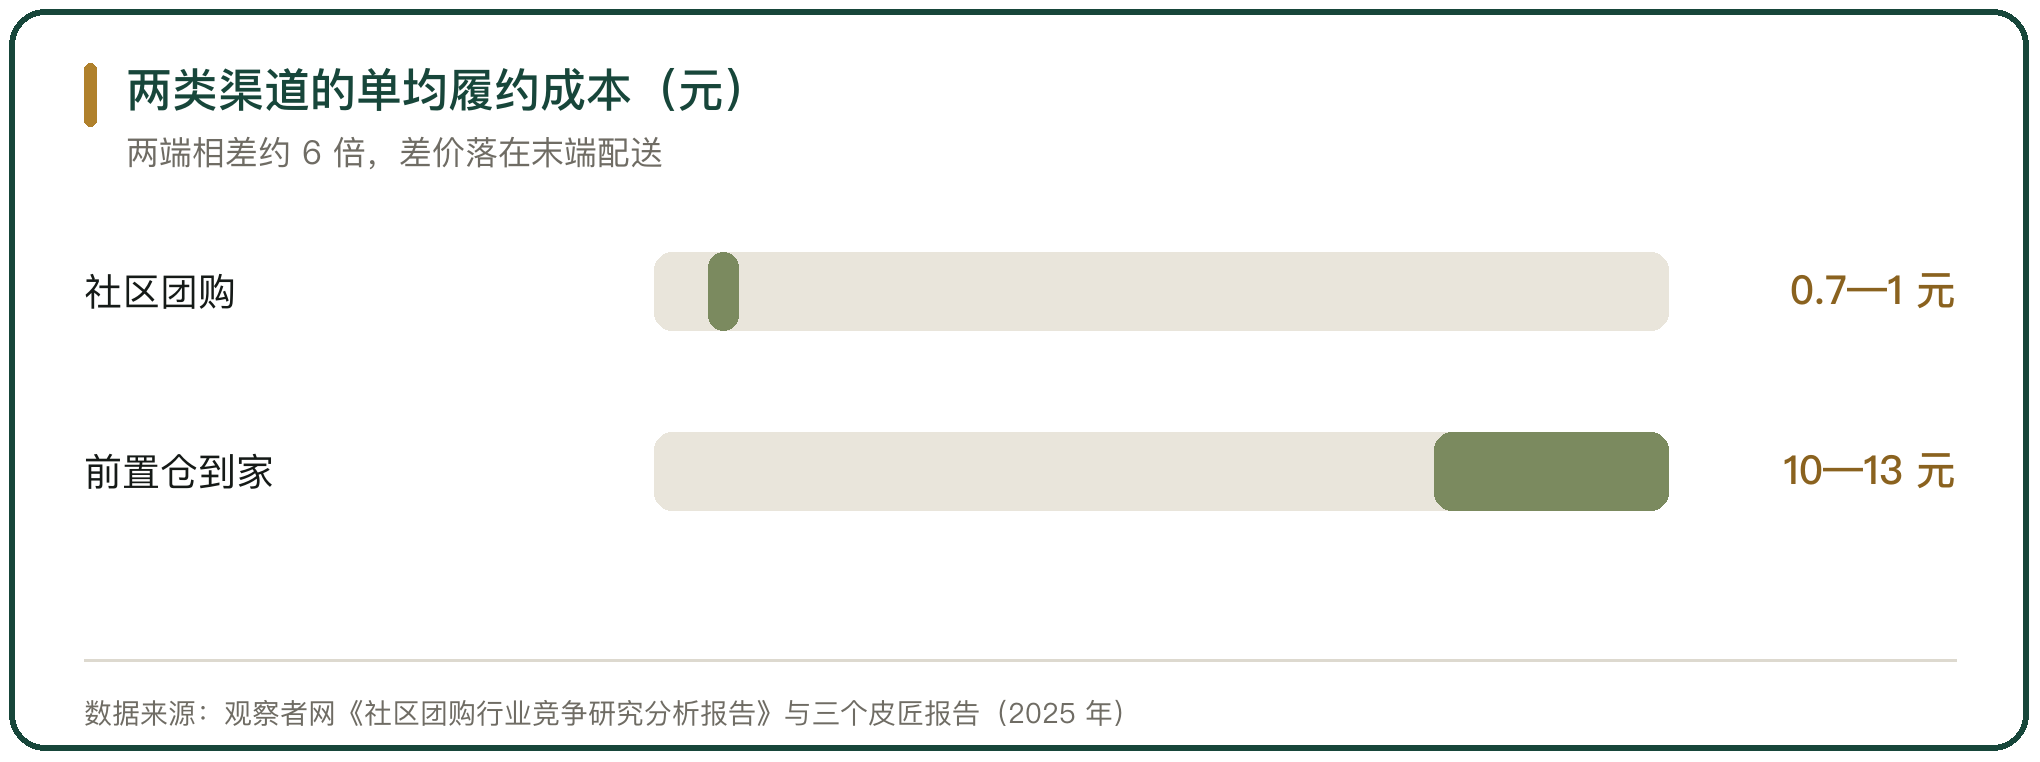
把三类渠道的单位履约成本放在一起,差距落在末端这一段。社区团购按单均计,多在 1 元上下;即时零售的前置仓模式按单均计,普遍在 10 元到 13 元之间。三个皮匠报告的测算口径是,前置仓的单均履约费用是社区团购的 6 倍左右,朴朴超市把履约费用率压到 17.5%,叮咚买菜 2025 年第三季度的履约费用率在 21% 上下。
前置仓模式要覆盖这段成本,靠的是高客单价与订单密度。行业测算的盈亏平衡点是单仓日均订单 1000 单以上,客单价按 80 元、毛利率按 20% 计。
五、佣金与网格仓费用的变化
末端费用的水平随竞争格局变化。晚点 LatePost 2026 年 8 月的报道给出的口径是,多多买菜在美团优选退出后,负责配送到团点的网格仓合作商送 1 单的收入从 0.5 元到 0.6 元降到不足 0.4 元,团长佣金从 2% 到 3% 降到 1% 到 2%;同期平台新增约 100 万个团点,总数约 300 万个,在售单品 3000 到 4000 个。
佣金与配送费下调,压低的是平台的履约支出,也改变了团长与网格仓的收益。自提点从独立经营改为兼营的比例上升,末端服务的稳定性随之波动。
六、损耗率对成本的影响
低价能否持续,取决于损耗。社区团购按确定性需求集单,生鲜损耗率可控制在 5% 以内;依赖订单波动预测的模式,损耗率在 15% 到 20% 之间。观察者网的报告把这一项列为两类模式成本差的主要来源之一。
预制菜的损耗低于生鲜叶菜,但退货与临期仍会侵蚀毛利。社区团购的退货由自提点处理,退货率高时,团点的收益下降,接单意愿随之降低,末端的密度优势会被抵消一部分。
七、即时零售的定价空间
即时零售的价格高于社区团购,差额对应的是到家服务。前置仓的仓租、拣货、包装与配送都要计入,单均履约 10 元以上,客单价低于 60 元时很难覆盖这段成本。
这条渠道适合客单价高、时效要求强的品类。预制菜里,门店招牌菜与节令大菜的单份价格高,能承受这段履约成本;十几元的家常料理包在这条渠道上难以覆盖成本,多留在社区团购与商超渠道。
八、福利团购的定价方式
企业福利与节令采购是另一种团购。中国物流与采购杂志 2025 年的报道给出的口径是,企业客户对福利采购的质价比需求上升,本来生活福利商城这一渠道的全年销售额同比增长超过 20%,其自有品牌嗑小熊礼盒销量同比增长超过 15%。
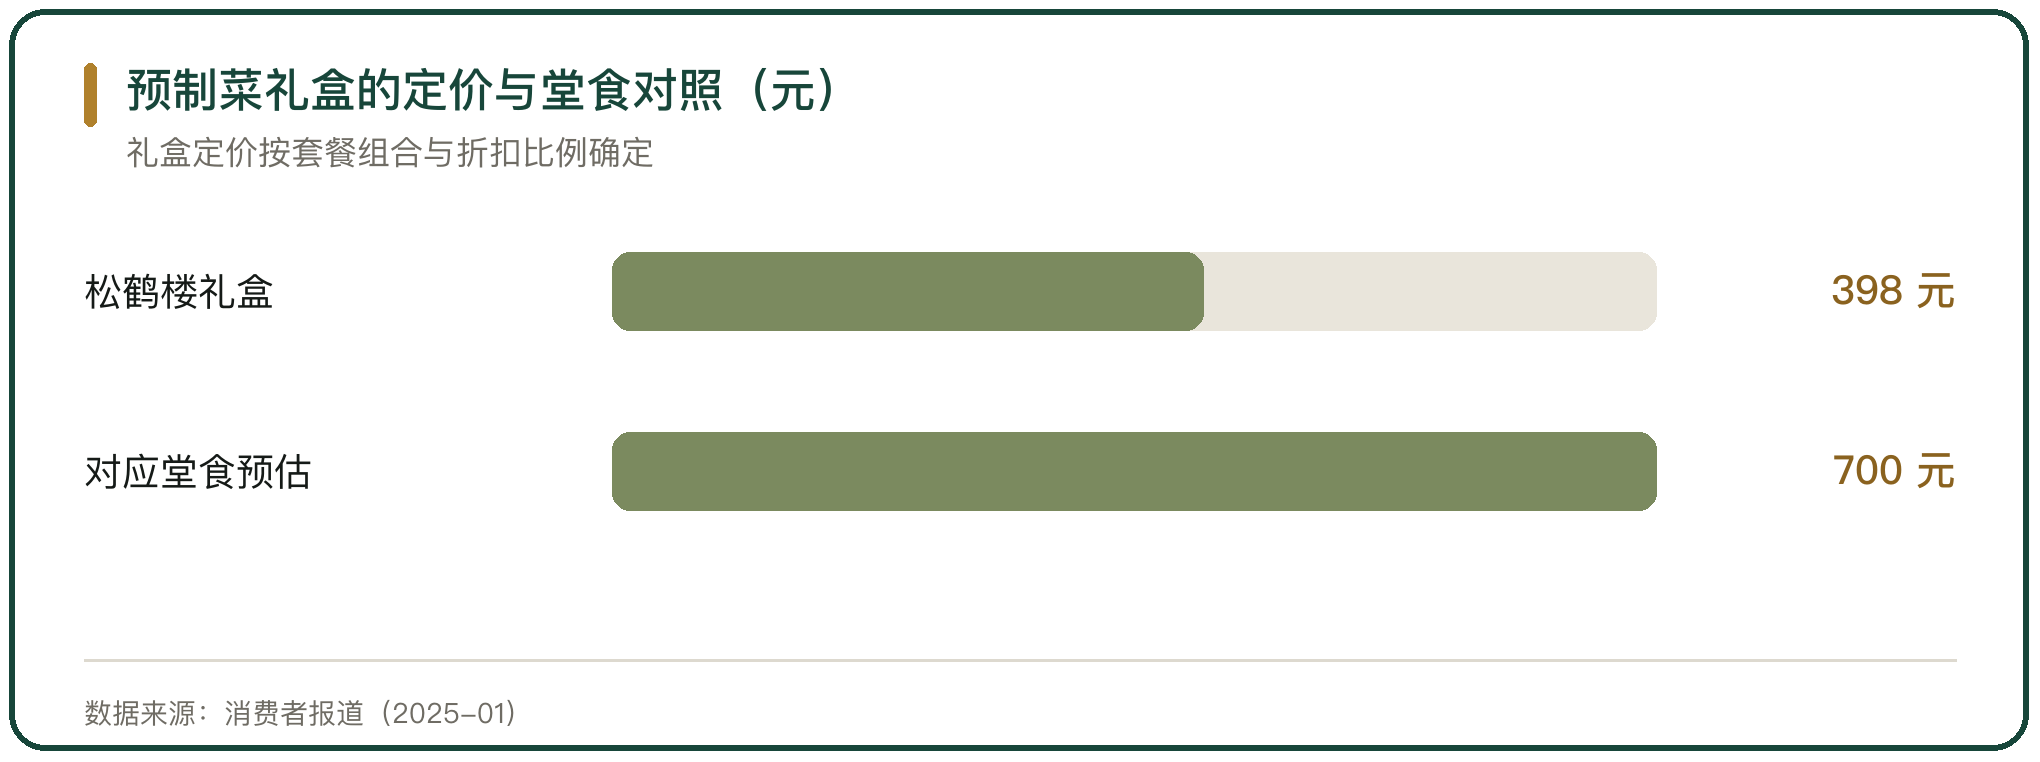
礼盒的定价按套餐组合。消费者报道的统计是,2025 年共有 23 家预制菜相关企业推出预制年夜饭礼包,其中预制菜企业 9 家、餐饮品牌 14 家;松鹤楼的一款苏帮菜礼盒定价 398 元,公司称对应菜品堂食价格预估超过 700 元。礼盒的性价比由菜品组合与折扣比例共同决定。
九、礼盒形式的接受度变化
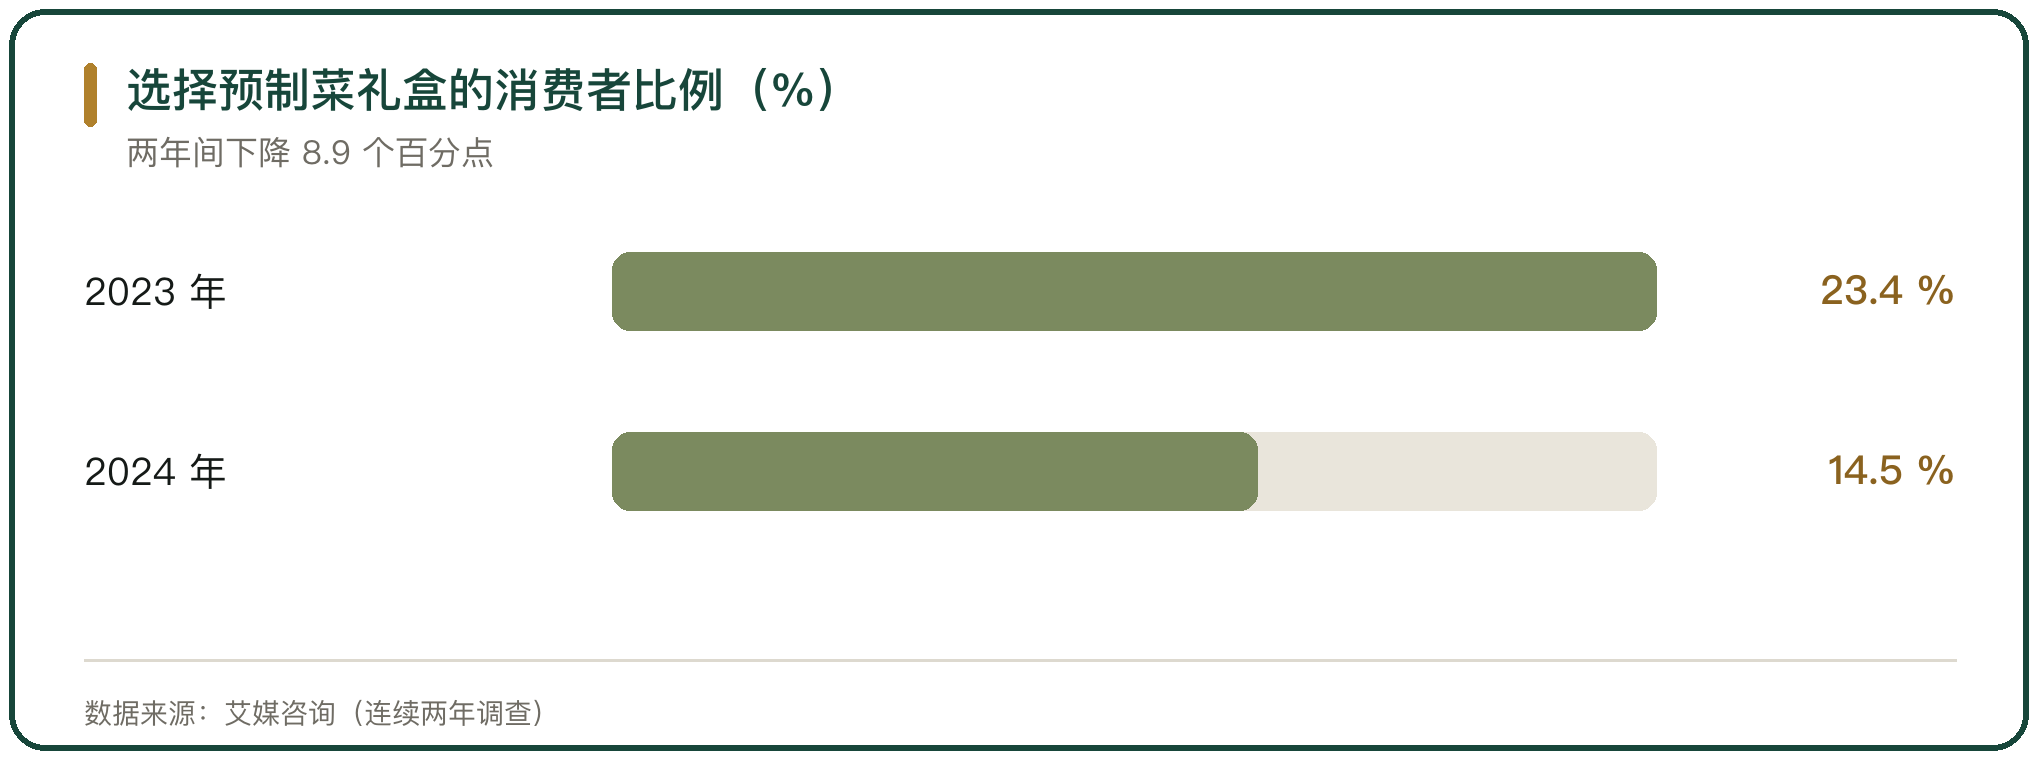
礼盒的销量好于单品,接受度却在下降。艾媒咨询连续两年的调查显示,选择预制菜礼盒的消费者比例从 2023 年的 23.4% 降至 2024 年的 14.5%,部分消费者转向单品自选。
固定组合与自由挑选对应两种定价方式。礼盒把价格锁定在套餐上,单品自选让消费者按预算组合;对品牌而言,礼盒的客单价高、毛利结构稳定,单品的价格更透明,两套定价在同一个平台上并存。
十、性价比模型的边界
团购的性价比由四项决定,成交方式、履约成本、损耗与佣金。集单与自提把履约成本压到 1 元上下,即时零售把这段成本抬到 10 元以上,中间是商超与到店自取的区间。损耗率从 5% 到 20% 变化时,同样的毛利水平对应不同的实际收益。
模型的边界在客单价与复购。低价渠道适合高频、低客单的家常菜品;到家渠道适合低频、高客单的招牌菜;福利集采适合窗口期集中供货。三类渠道的价格差,最终是消费者在便利与价格之间的选择。



写点看法