

飞鸿品农 飞鸿品农

冰淇淋旺季的产能与配送

2026-10-03 慕飞鸿 乳品与冷冻饮品流通 阅读 27 评论 0
农产品流通研究|二、品类流通 | 2、加工食品与包装食品| 22 乳品与冷冻饮品流通 |
冰淇淋的销量高度集中在夏季。传统旺季在 5 月到 9 月,销量占全年70%以上,7 月单月就贡献20%。这种结构把产能与配送都压到几个月里,工厂要在入夏前备货,冷藏车与终端冰柜要在旺季满负荷运转,淡季则面临产线闲置。

关键词 冰淇淋旺季产能冷冻饮品终端冰柜价格带冷链配送

关键数据
2025 年中国冰淇淋行业市场规模
1912亿元
同比增长 4.19%,预计 2027 年突破 2000 亿元。艾媒咨询
2025 年伊利冷饮总产量
64万吨
冷饮收入 98.22 亿元、同比增长 12.63%,全国布局 14 大生产基地,连续 31 年居行业第一。内蒙古伊利实业集团股份有限公司 2025 年年度报告
2026 年中国冰淇淋预计产量
256万吨
预计需求量约 250.7 万吨;2025 年 1 月到 7 月全国冷冻饮品产量超过 170 万吨、同比增长 14.5%。中国焙烤食品糖制品工业协会与行业统计
梦龙冰淇淋公司 2024 年营收
79亿欧元
占全球冰淇淋零售市场约 21%,运营约 300 万台冰柜,产品销往 80 个国家;2025 年 12 月在阿姆斯特丹、伦敦与纽约三地上市。梦龙冰淇淋公司上市文件
钟薛高重启产品的建议零售价
6.9元
首批轻牛乳 6.9 元、丝绒可可与半半巧巧 7.9 元,此前终端价长期在 13 元到 20 元区间;原主体 508 件无形资产 2026 年 5 月拍卖,起拍价 207 万元、成交价 2110 万元。界面新闻与南方 plus
2026 年 5 到 8 月冷饮销售额变化
-12.9%
旺季需求偏弱,渠道为清库存的降价更普遍。马上赢

一、冰淇淋销售的季节性结构

冰淇淋的销量集中在夏季。传统旺季在 5 月到 9 月,销量占全年70%以上,7 月单月贡献全年销量的 20%(智研咨询)。

季节性在弱化。随着冷链物流网络完善,冰淇淋的销售周期从过去的 3 个月延长到 6 个月,覆盖 4 月到 9 月。部分品牌推出冬季限定款、节日礼盒与餐饮定制款,培育反季节消费,把产能利用时间拉长。
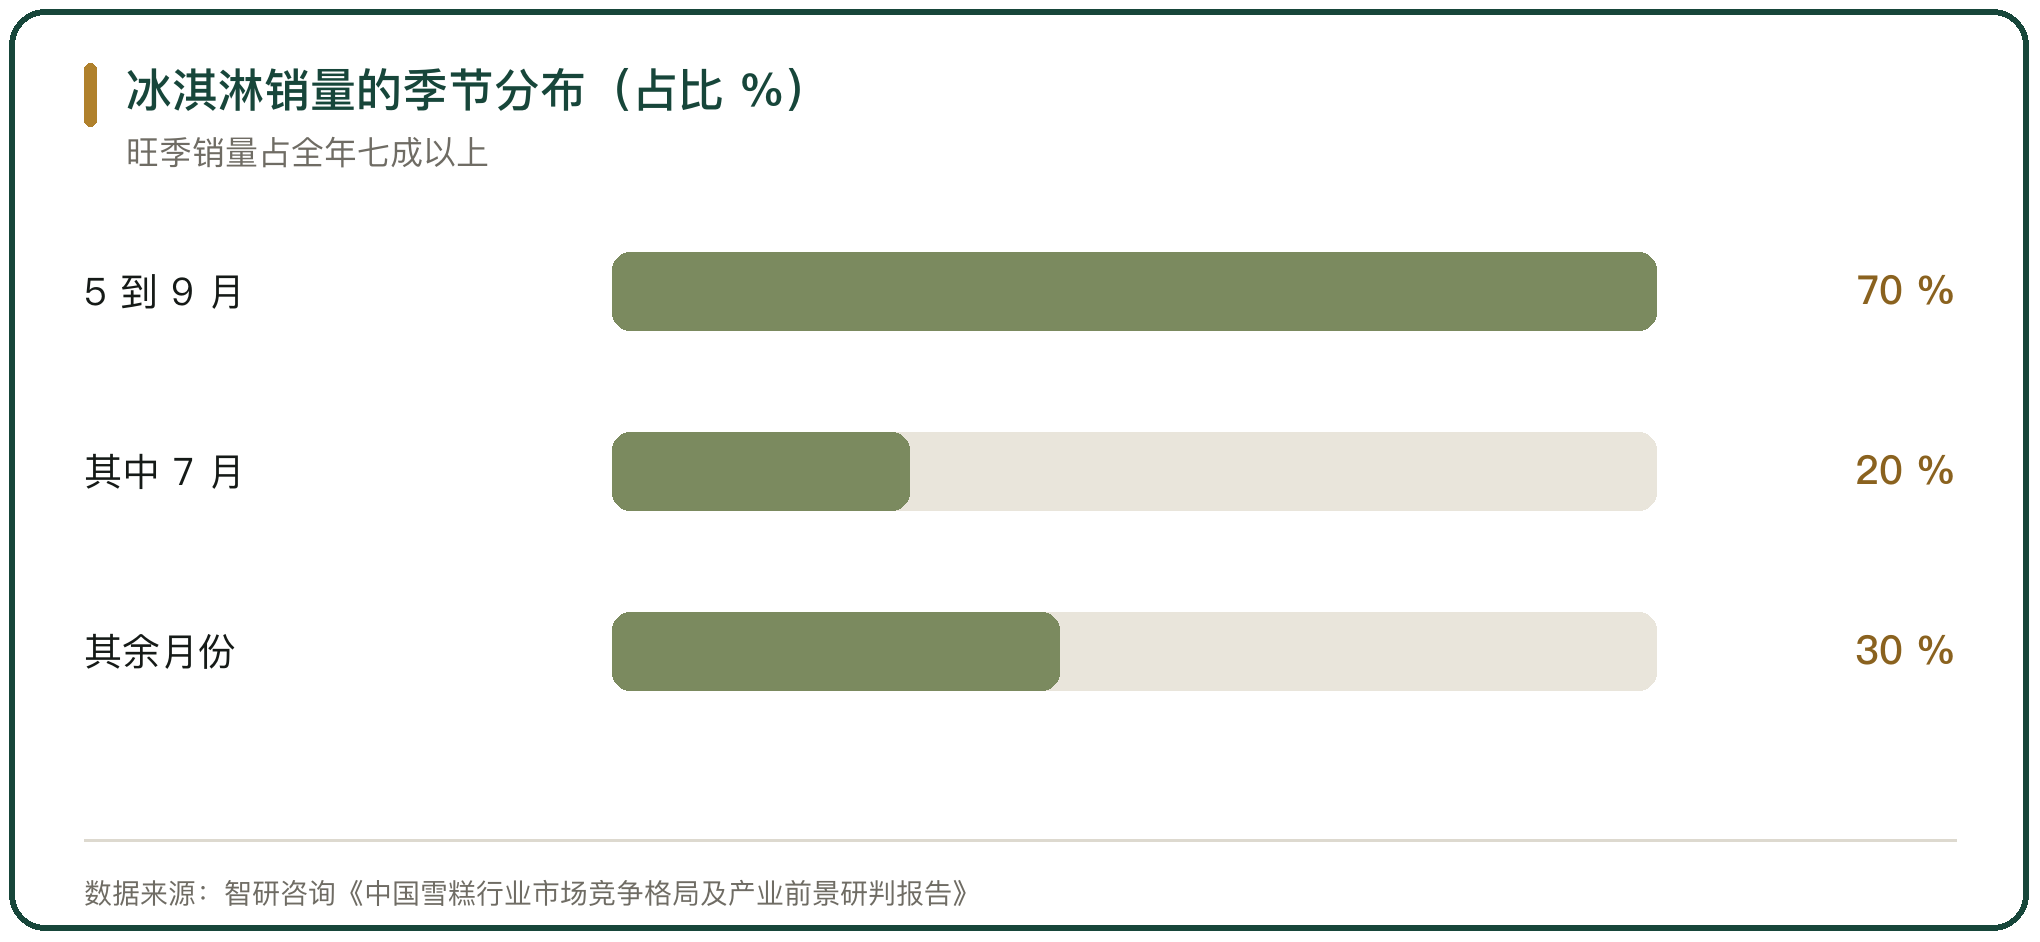
冰淇淋销量的季节分布(占比 %)

图 1 冰淇淋销量的季节分布(占比 %)

二、旺季的产能安排与备货节奏

旺季的产能按预测排。工厂要在 3 月到 4 月把渠道备货做足,5 月起进入满产,7 月前后是出货高峰。旺季订单集中,产线排班密集,部分企业用柔性产线在不同规格之间切换。

产量数据能看出旺季的量。2025 年 1 月到 7 月,全国冷冻饮品产量超过 170 万吨、同比增长 14.5%。2026 年中国冰淇淋产量预计约 256 万吨、需求量约 250.7 万吨(中国焙烤食品糖制品工业协会与行业统计)。

三、生产基地与区域产能布局

产能集中在奶源与制造业发达的地区。内蒙古依托奶源带成为冷饮核心产能基地,形成以呼和浩特为中心、伊利与蒙牛为牵引的产业体系,2025 年内蒙古乳企冷饮业务出厂营收合计超过 150 亿元。

伊利在全国布局 14 大生产基地,匹配各地消费需求,2025 年冷饮总产量 64 万吨。中小企业里,田牧乳业用自有牧场加南北双基地的模式,4 座自有牧场保障奶源自给,南北工厂分工生产(经济日报)。
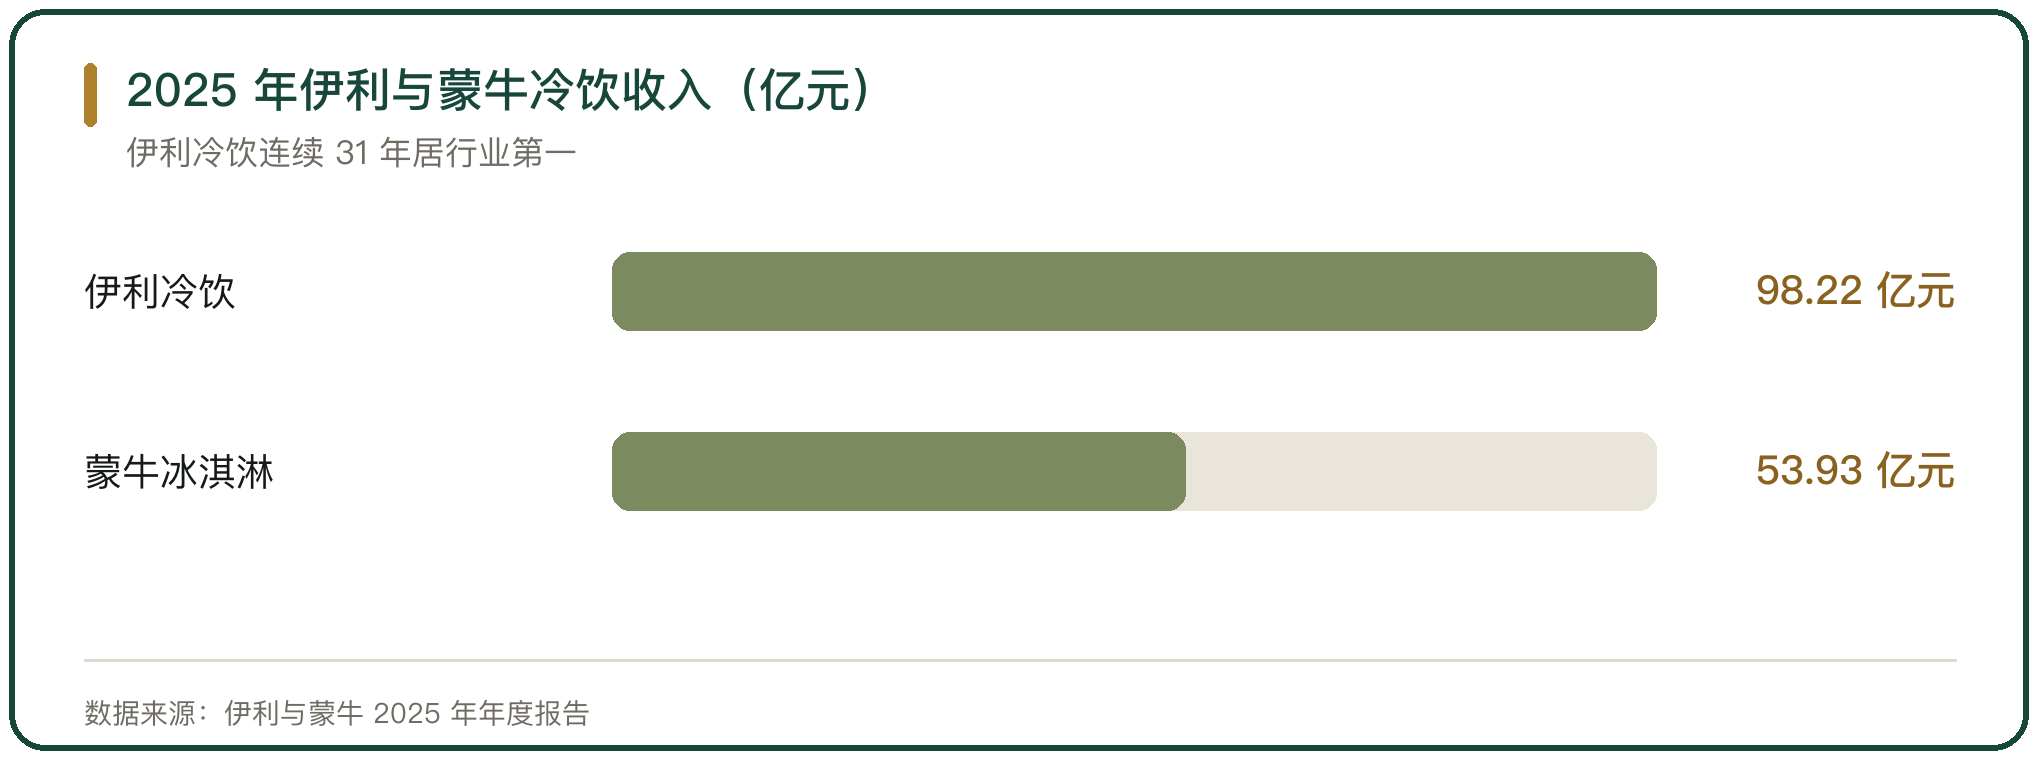
2025 年伊利与蒙牛冷饮收入(亿元)

图 2 2025 年伊利与蒙牛冷饮收入(亿元)

四、旺季配送的冷链组织

旺季配送靠冷藏车与前置仓把货铺到终端。工厂到区域仓走冷藏干线,区域仓到门店走城配,末端冰柜是最后一环。冰淇淋要维持零下 18 摄氏度以下,装卸与转运的暴露时间越短越好。

配送的难点在末端。门店订单小、点位数多,一台冷藏车1天要跑几十个点位。头部企业靠自营加整合的运力覆盖终端,2025 年伊利冷饮收入 98.22 亿元、同比增长 12.63%,蒙牛以 80 万以上的终端网络稳住中端市场(企业年报与智研咨询)。
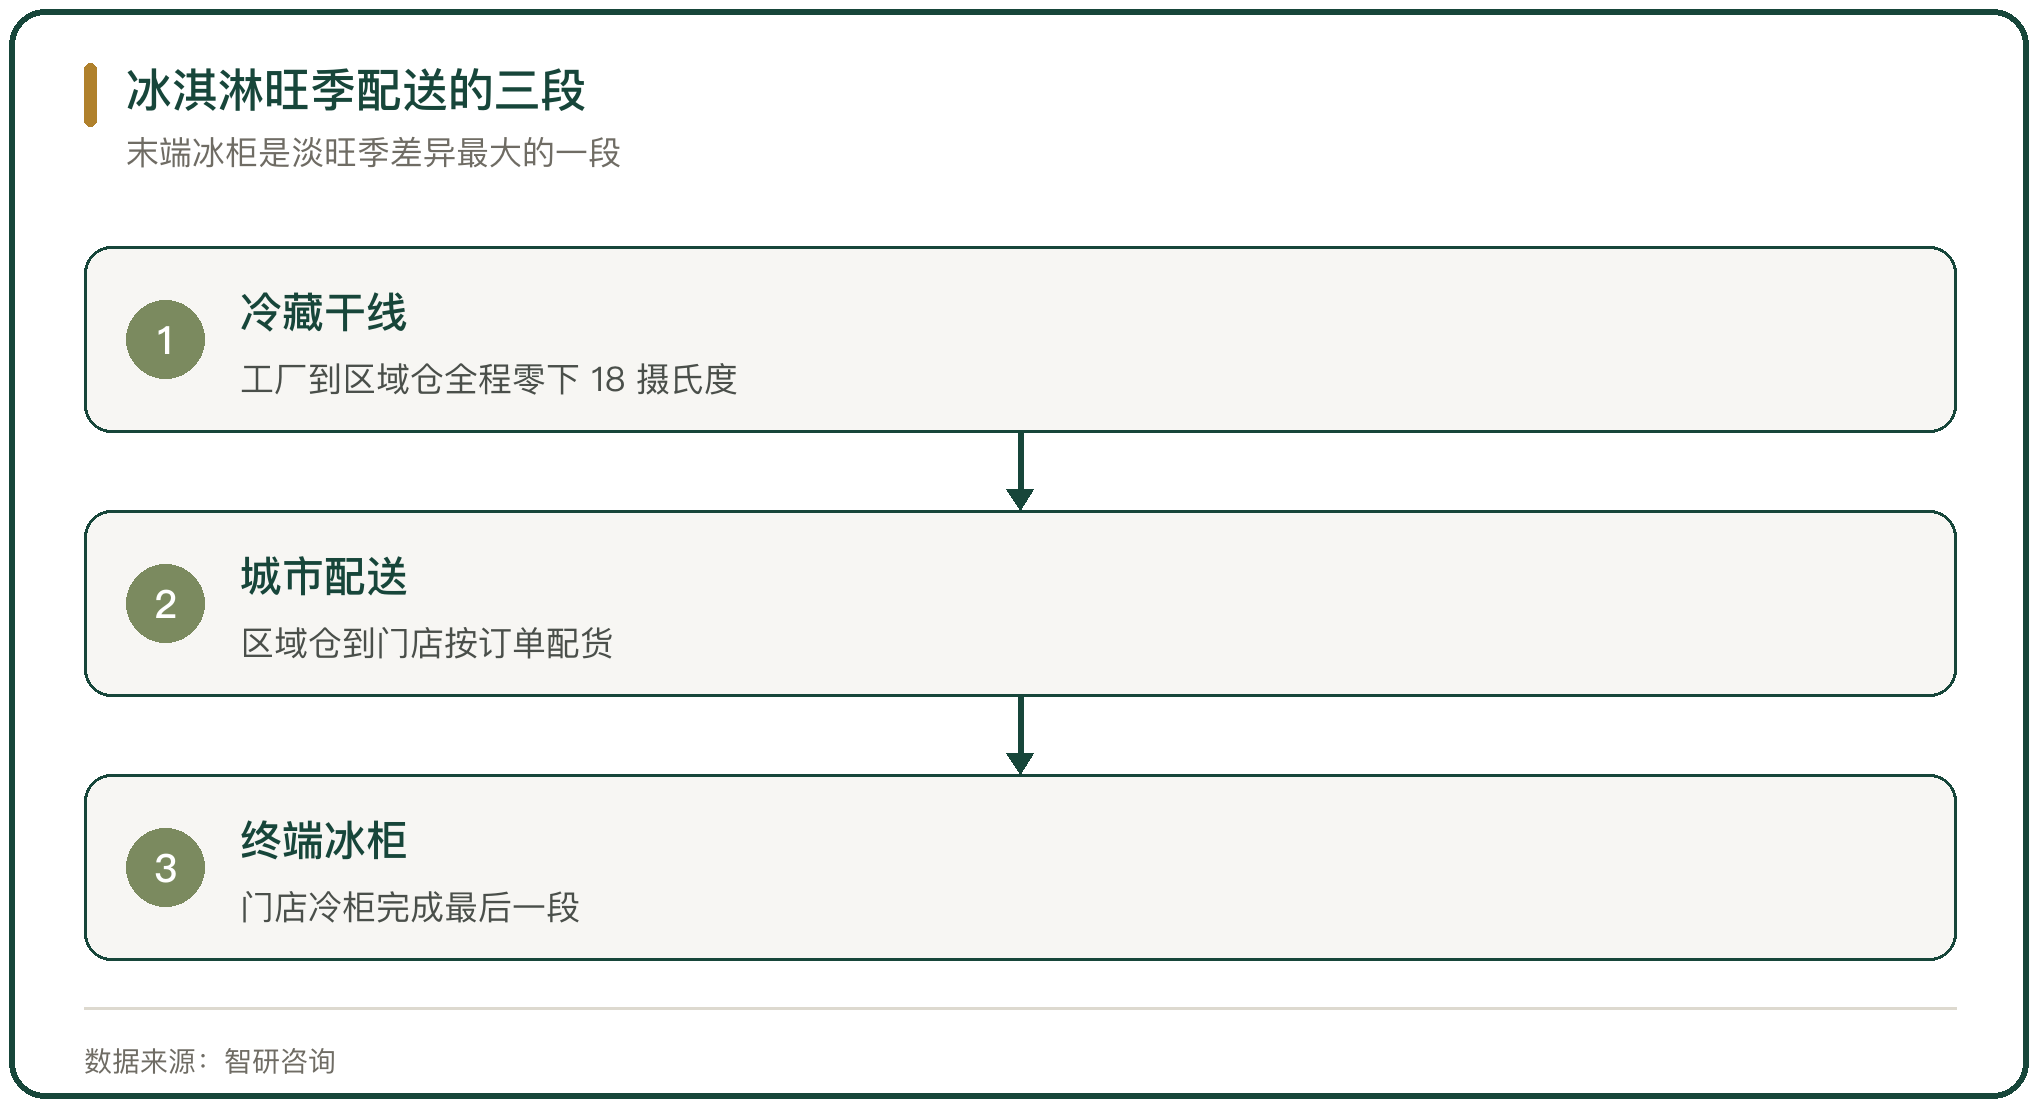
冰淇淋旺季配送的三段

图 3 冰淇淋旺季配送的三段

五、终端冰柜与旺季陈列

终端冰柜决定旺季的铺货效率。冰柜由品牌或经销商投放,门店交押金,换取排他陈列。投放旺季集中在每年 3 月到 4 月,业务员带着合同跑门店,赶在竞品之前把柜子签下来。

冰柜数量与终端覆盖相关。梦龙计划每年把全球冰柜规模扩大约 2%,对应约新增 6 万台(梦龙冰淇淋公司上市文件)。柜子投下去,合同期2到3年,竞品进入的成本随之抬高。

六、价格带的变化

冰淇淋的价格带在往中间收。2023 年到 2025 年的 5 月到 6 月,3 元到 5 元价格带连续3年销量第一,销售额占比分别为 45.41%、44.92% 与 45.97%。12 元以上的高价产品占比从 5.99% 降到 3.95%(马上赢)。

高端品牌的价格也在下移。钟薛高经历破产清算后由新运营主体接手,首批重启产品轻牛乳、丝绒可可与半半巧巧的建议零售价降到 6.9 元到 7.9 元,此前其终端价长期在 13 元到 20 元区间。原运营主体名下 508 件无形资产在 2026 年 5 月拍卖,起拍价 207 万元,成交价 2110 万元。
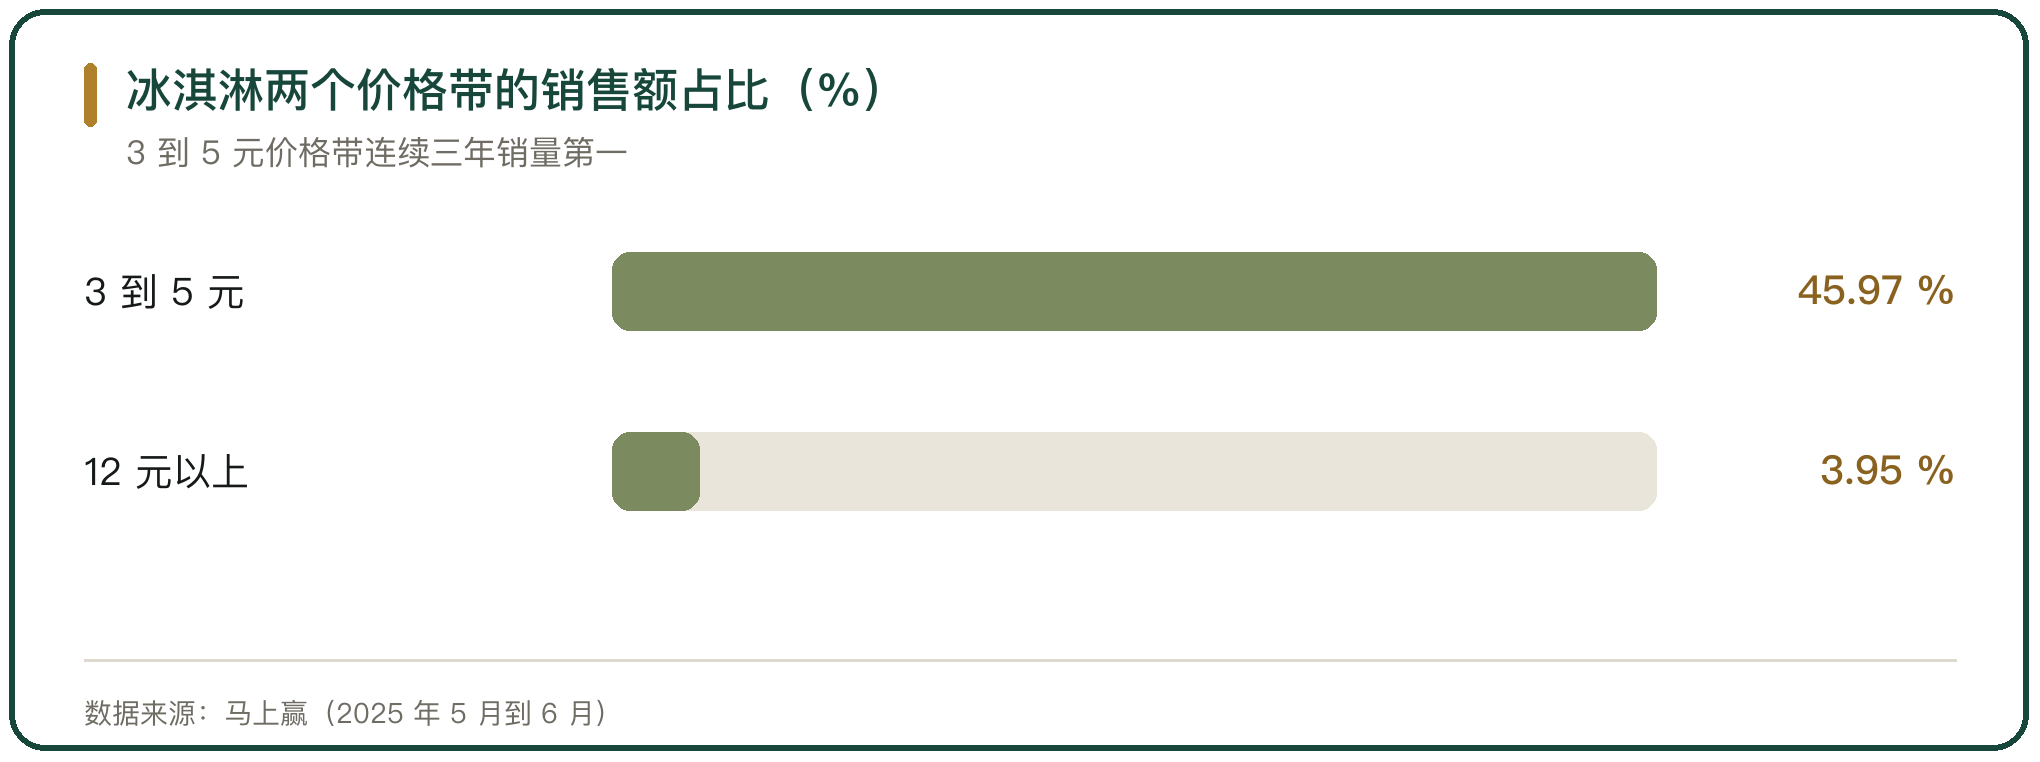
冰淇淋两个价格带的销售额占比(%)

图 4 冰淇淋两个价格带的销售额占比(%)

七、头部企业与外资品牌的竞争

冰淇淋市场的格局是双寡头加外资。伊利以 18.5% 的份额居首,蒙牛紧随其后,和路雪与雀巢组成第二梯队,钟薛高、中街 1946 等新锐构成第三梯队(智研咨询)。

外资中最具规模的是梦龙冰淇淋公司。它 2025 年 12 月在阿姆斯特丹、伦敦与纽约三地上市,2024 年营收 79 亿欧元,占全球冰淇淋零售市场约 21%,运营约 300 万台冰柜,产品销往 80 个国家。在中国,它 2024 年收入 3.17 亿欧元,按零售额为中国第二大冰淇淋企业,市场份额约 11%。

八、旺季的库存与临期处理

旺季的库存压力集中在两端。一端是工厂,为保旺季供应提前生产,若气温偏低或需求不及预期,库存会压到季末。另一端是终端冰柜,动销慢的门店会出现临期产品。

临期处理影响价格体系。临期冰淇淋常以折扣渠道流出,冲击正常价格。2026 年 5 月到 8 月旺季,冷饮销售额同比下降 12.9%(马上赢),需求偏弱时,渠道为清库存的降价会更普遍。
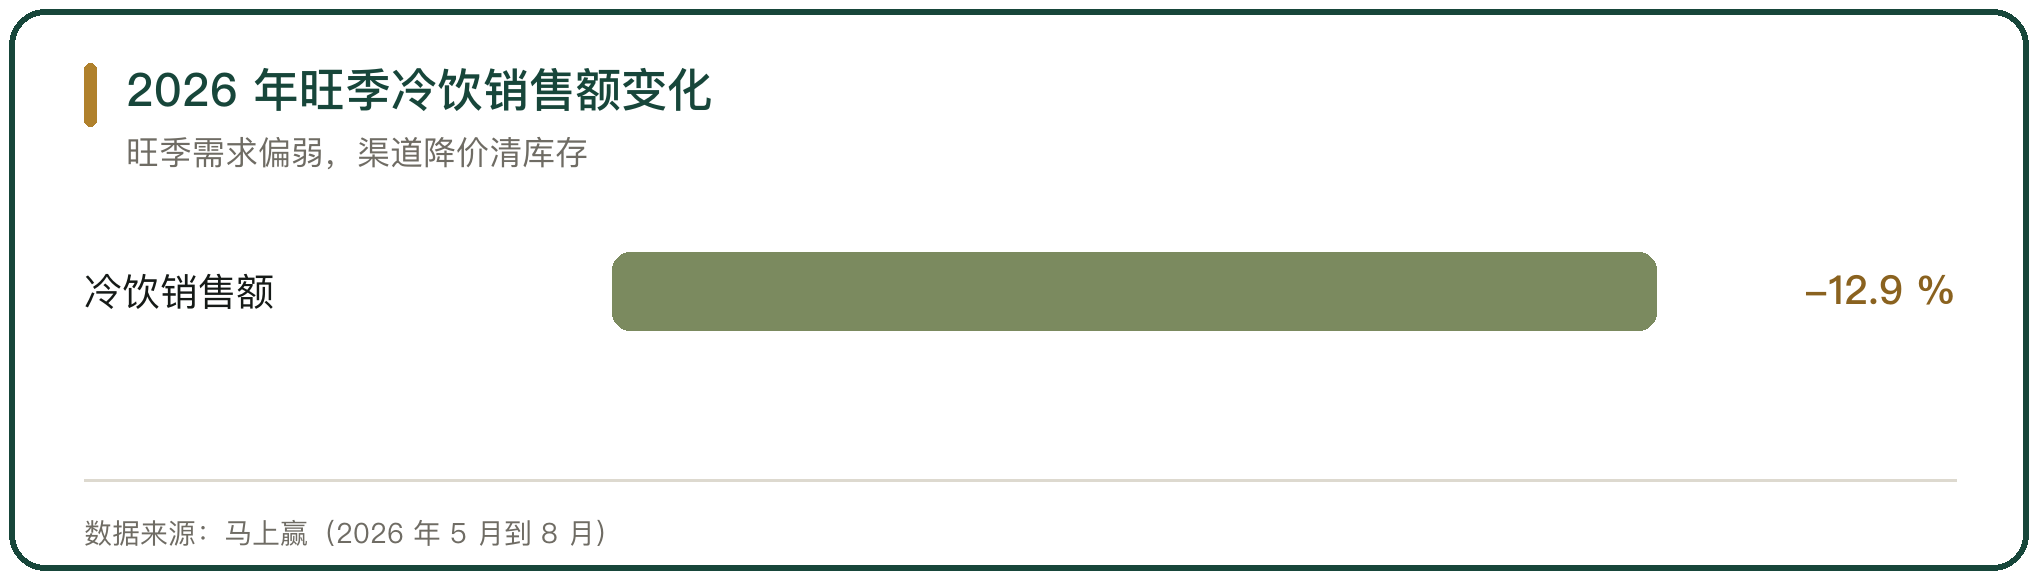
2026 年旺季冷饮销售额变化

图 5 2026 年旺季冷饮销售额变化

九、冰淇淋旺季产能与配送的判断

冰淇淋的产能与配送围绕夏季的集中需求组织。产能在 3 月到 4 月备货、5 月到 9 月满负荷,配送靠冷藏干线加城配加终端冰柜三段。

旺季的量决定全年的效益。2025 年 1 月到 7 月全国冷冻饮品产量超过 170 万吨、同比增长 14.5%,伊利冷饮总产量 64 万吨。价格带往中间收,3 元到 5 元价格带连续3年销量第一,12 元以上产品占比从 5.99% 降到 3.95%。销售周期从 3 个月延长到 6 个月,淡季的产能闲置因此有所缓解。


冰淇淋的销量集中在夏季,传统旺季 5 月到 9 月占全年70%以上,7 月单月贡献 20%。2025 年 1 月到 7 月全国冷冻饮品产量超过 170 万吨、同比增长 14.5%,伊利冷饮总产量 64 万吨、冷饮收入 98.22 亿元、同比增长 12.63%。产能集中在奶源带,2025 年内蒙古乳企冷饮业务出厂营收合计超过 150 亿元。价格带往中间收,3 元到 5 元价格带连续3年销量第一、销售额占比 45.97%,12 元以上产品占比降到 3.95%。旺季的库存压力与需求波动相关,2026 年 5 月到 8 月冷饮销售额同比下降 12.9%。

行内实情

工厂为保旺季供应在 3 月到 4 月集中生产,气温偏低或需求不及预期时,库存会压到季末,临期货从折扣渠道流出
终端冰柜的投放赶在竞品之前签约,柜子一经投放合同期2到3年,动销慢的门店仍会出现临期产品
旺季的配送成本高于淡季,冷藏车在高温下的能耗上升,末端点位多、单车配送批次密,单件配送成本随之上行

相关问题

冰淇淋的旺季有多集中。
传统旺季在 5 月到 9 月,销量占全年70%以上,7 月单月贡献全年销量的 20%。随着冷链物流网络完善,销售周期从过去的 3 个月延长到 6 个月,覆盖 4 月到 9 月,部分品牌通过冬季限定款与节日礼盒培育反季节消费,缓解淡季的产能闲置。
旺季的产能怎么安排。
工厂在 3 月到 4 月把渠道备货做足,5 月起进入满产,7 月前后是出货高峰。2025 年 1 月到 7 月全国冷冻饮品产量超过 170 万吨、同比增长 14.5%,2026 年中国冰淇淋产量预计约 256 万吨。伊利在全国布局 14 大生产基地,2025 年冷饮总产量 64 万吨。
旺季的价格带有什么变化。
价格带往中间收。2023 年到 2025 年的 5 月到 6 月,3 元到 5 元价格带连续3年销量第一,销售额占比分别为 45.41%、44.92% 与 45.97%,12 元以上的高价产品占比从 5.99% 降到 3.95%。钟薛高重启产品的建议零售价降到 6.9 元到 7.9 元,此前终端价长期在 13 元到 20 元区间。
名词解释

前置仓:靠近消费者、用于快速履约的小型仓储节点。
冷藏车:带制冷机组的运输车辆,按温区分为冷冻、冷藏、多温区等类型。
总第0569篇 | 二、品类流通|22-乳品与冷冻饮品流通-019

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
