

飞鸿品农 飞鸿品农

粮油电商渠道的增长与结构

2026-10-03 慕飞鸿 粮油与大宗流通 阅读 22 评论 0
农产品流通研究|二、品类流通 | 3、大宗与粮油| 25 粮油与大宗流通 |
粮油电商的增量集中在米面杂粮与食用油两类刚需品上,增速高于企业整体收入。平台格局在两年里换了座次,内容电商把米面杂粮与面粉做到了线上第一,货架电商守住高客单价的食用油。线上的增长来自下沉市场与家庭消费的场景拆分,企业端的收入仍以线下为主,线上是渠道结构里增速最快、基数最小的一块。

关键词 粮油电商线上渠道米面杂粮内容电商货架电商渠道结构

关键数据
京东超市 2025 年 618 粮油调味销售同比增速
138%
同期手机通信与家用电器销售分别同比增长 88% 与 161%;京东超市通过百亿农补项目带动 2.6 万款农产品销售增长。京东超市 2025 年 618 成绩单(南方网 2025-06-19 报道)
十月稻田 2025 年在线渠道收入
39.84亿元
同比增加 10.7%;当年总收入 68.10 亿元、同比增加 18.5%,电商平台与在线自营店合计占收入 58.5%。香港交易所披露的十月稻田集团股份有限公司 2025 年年度报告
2025 年 1 至 9 月米面杂粮线上销售额
107.9亿元
同期抖音以 35.7% 的份额反超京东与天猫,抖音米面杂粮销售额从 1 月的 4.7 亿元升到 10 月的 6.8 亿元。尚普咨询集团《2025年中国米面杂粮市场洞察报告》
抖音米面杂粮低价区间的销量占比
56.3%
同期低价区间贡献的销售额占比为 30.8%;品牌复购率在 50% 至 70% 之间的用户仅占 34%。尚普咨询集团《2025年中国米面杂粮市场洞察报告》
道道全 2025 年线上直销收入
4.44亿元
同比增长 9.69%;当年营业收入 61.95 亿元、同比增长 4.24%,包装油收入 37.88 亿元、占总营收 61.16%。道道全(002852)2025 年年度报告
近五年线下三类粮油包装品的销售额降幅
15.6%
小包装食用油、包装米、包装面粉线下销售额分别较五年前下滑 15.6%、16.5% 与 8.6%。尼尔森IQ《2024 中国粮油生鲜市场报告》

一、粮油电商渠道的增长速度

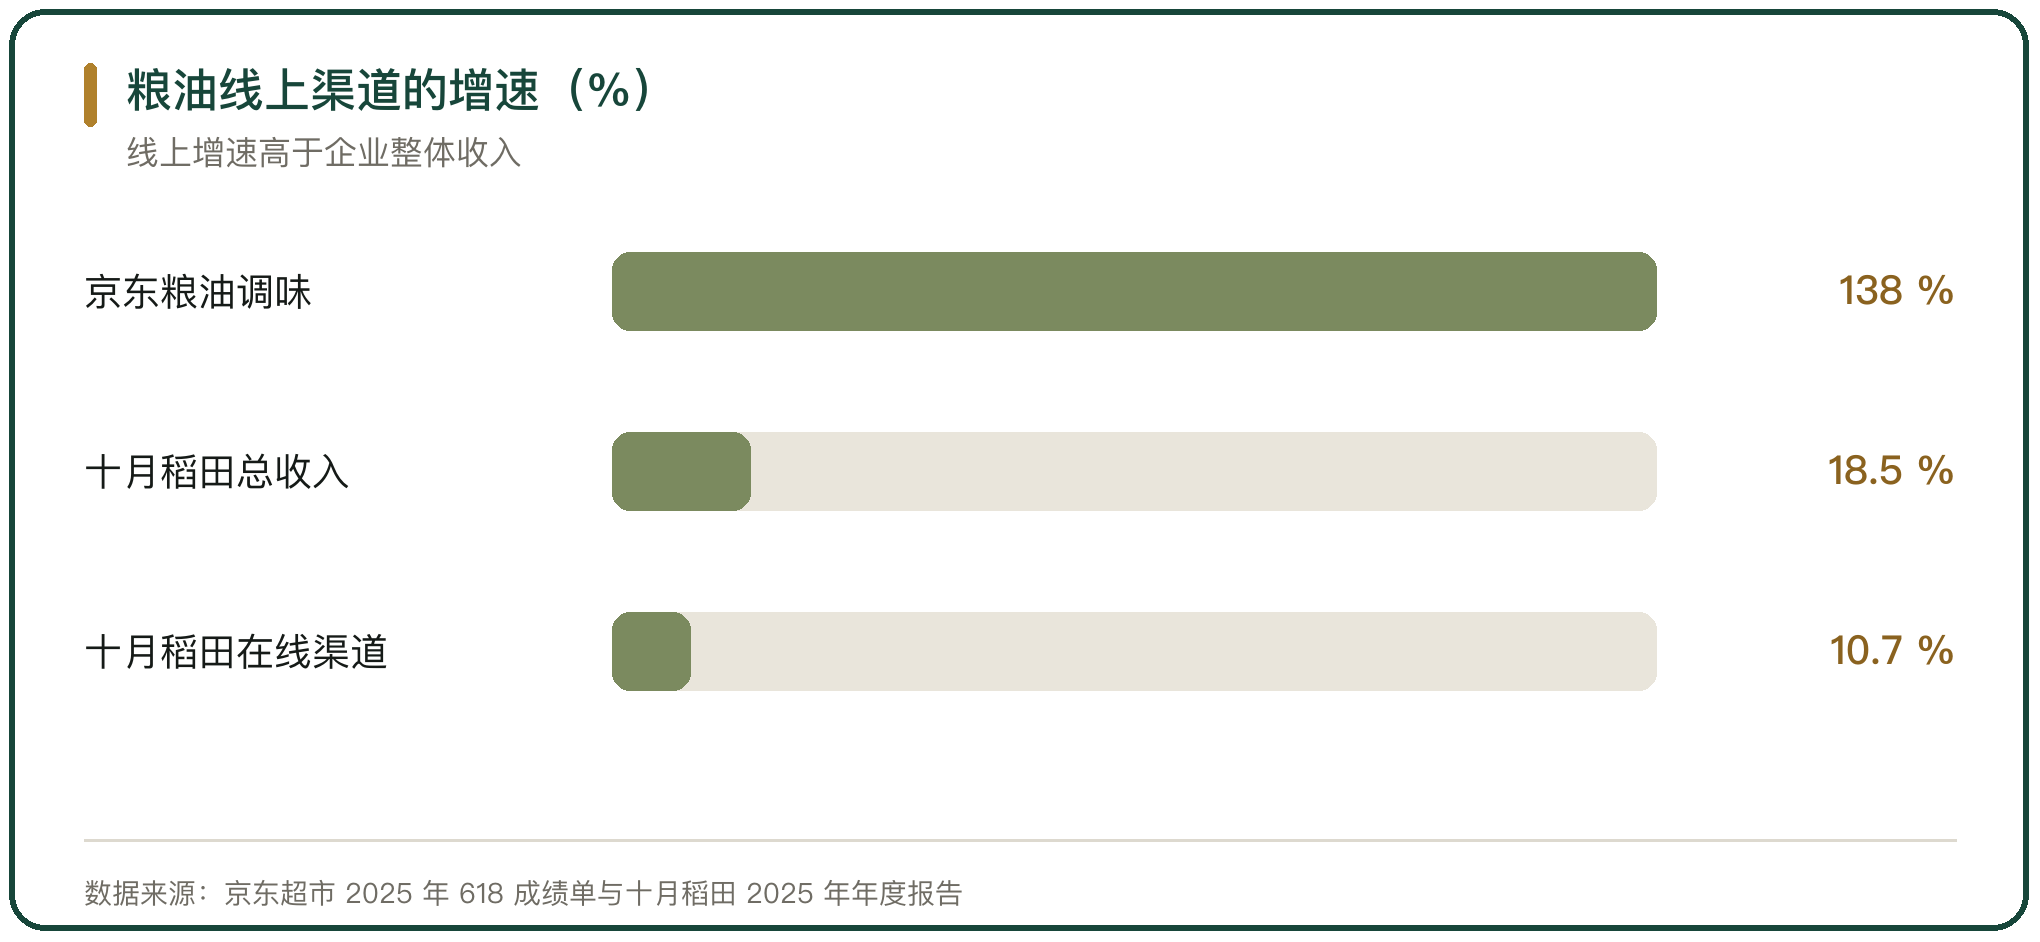
粮油电商的增长集中在米面杂粮与食用油两类刚需品上。京东超市 2025 年 618 期间粮油调味的销售同比增长 138%,同期手机通信与家用电器分别增长 88% 与 161%(京东超市 2025 年 618 成绩单)。

企业端的口径更清楚。十月稻田 2025 年营业收入 68.10 亿元,同比增加 18.5%,其中在线渠道收入 39.84 亿元,同比增加 10.7%(香港交易所披露的十月稻田集团股份有限公司 2025 年年度报告)。在线渠道的增速低于总收入增速,直接客户与现代商超两条线增长更快。
粮油线上渠道的增速(%)

图 1 粮油线上渠道的增速(%)

二、粮油电商渠道的平台结构

平台结构在过去两年换了座次。尚普咨询集团《2025年中国米面杂粮市场洞察报告》给出的口径是,2025 年 1 至 9 月米面杂粮线上总销售额 107.9 亿元,抖音以 35.7% 的份额反超京东与天猫;抖音米面杂粮销售额从 1 月的 4.7 亿元升到 10 月的 6.8 亿元。

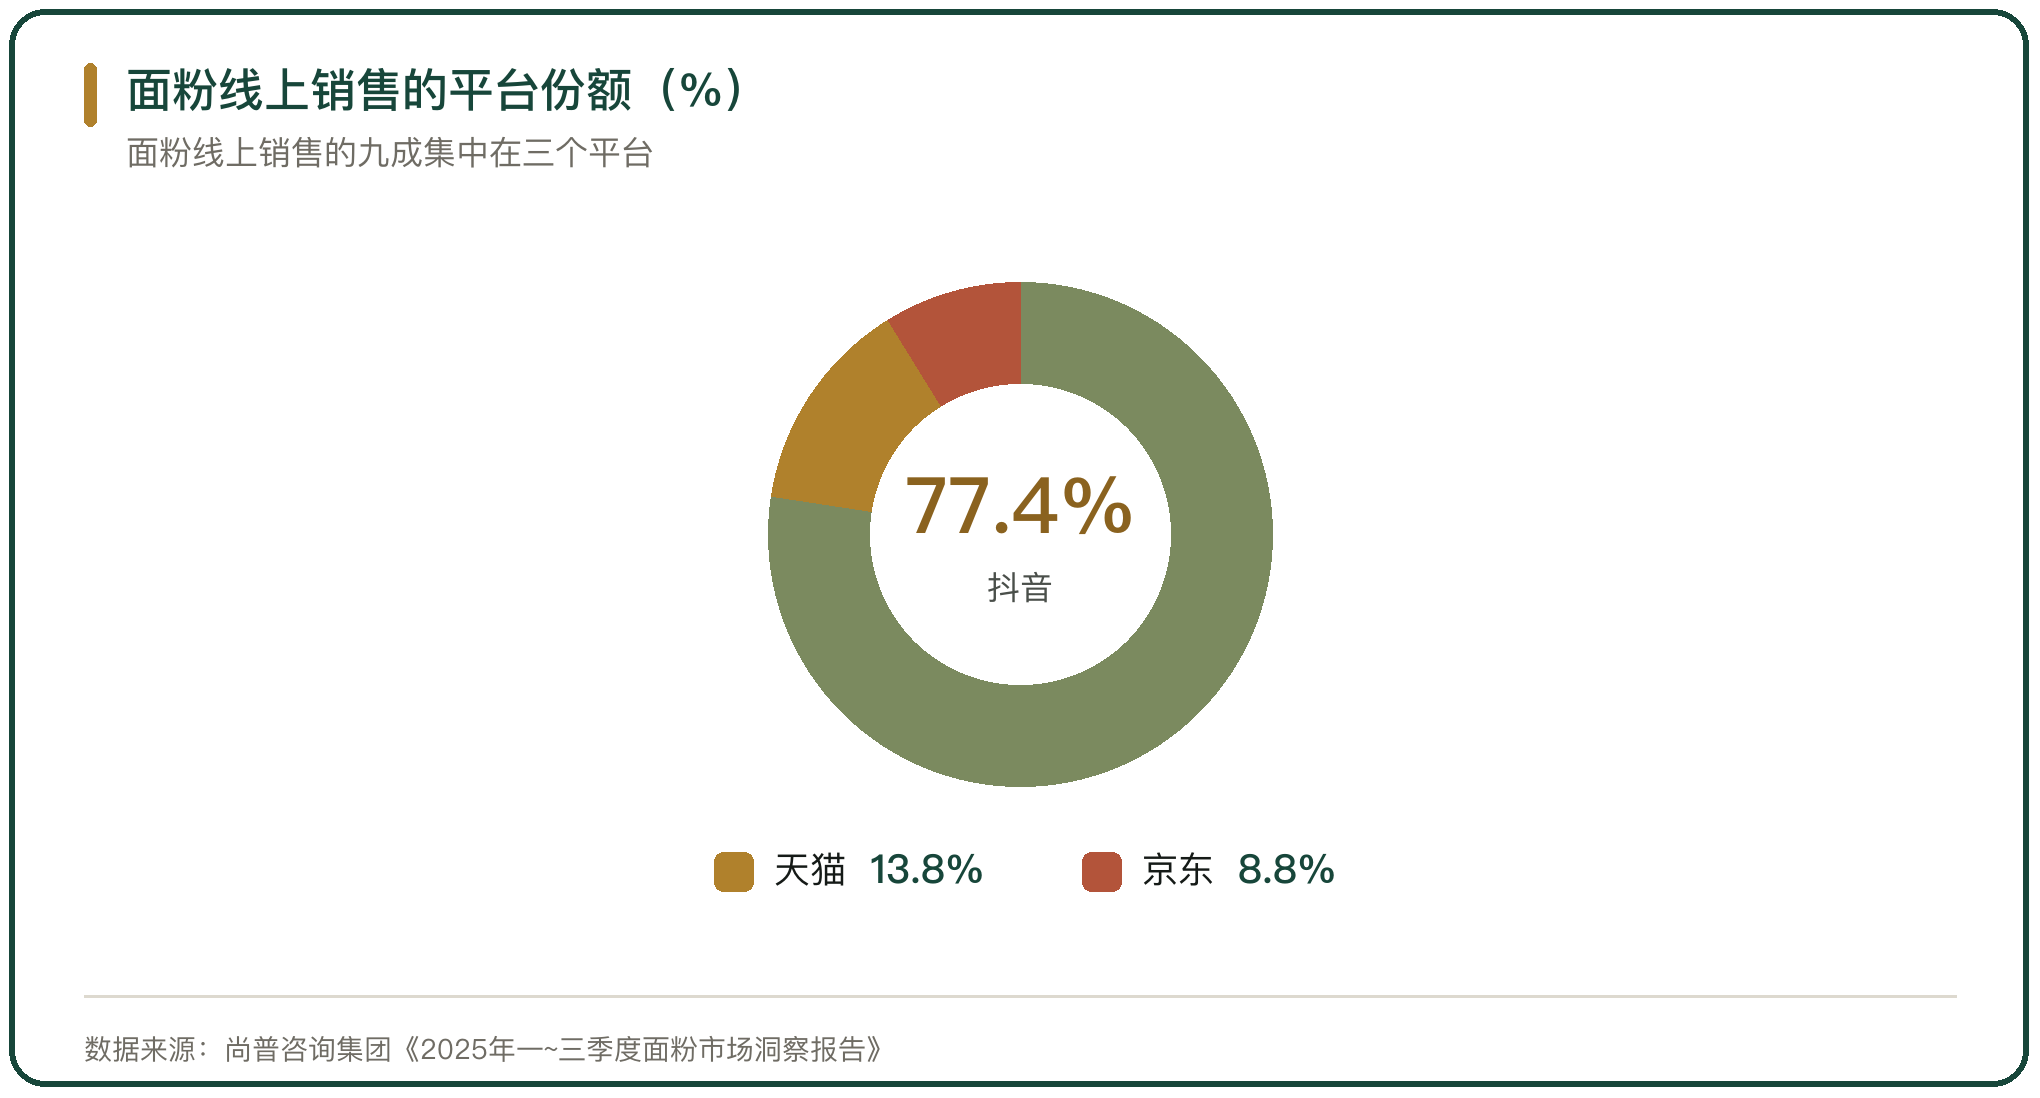
品类的分化比平台更明显。面粉线上销售里,抖音前三季度销售额 16.85 亿元、占比 77.4%,天猫 3.01 亿元、占 13.8%,京东 1.95 亿元、占 8.8%(尚普咨询集团《2025年一~三季度面粉市场洞察报告》)。同一个平台在不同品类上的份额差距很大。
面粉线上销售的平台份额(%)

图 2 面粉线上销售的平台份额(%)

三、粮油电商的品类与价格带结构

线上粮油的份额集中在少数品牌手里。天猫大米品类 2025 年 1 至 7 月的品牌份额是金龙鱼 18%、十月稻田 18%、柴火大院 12%、福临门 7%(浙商证券研究所援引久谦数据)。

价格带的分化落在销量与销售额的错位上。抖音米面杂粮低价区间的销量占比 56.3%,只贡献 30.8% 的销售额(尚普咨询集团)。品牌在内容电商上的利润空间要靠价格带往上走打开,低价走量撑不起毛利。

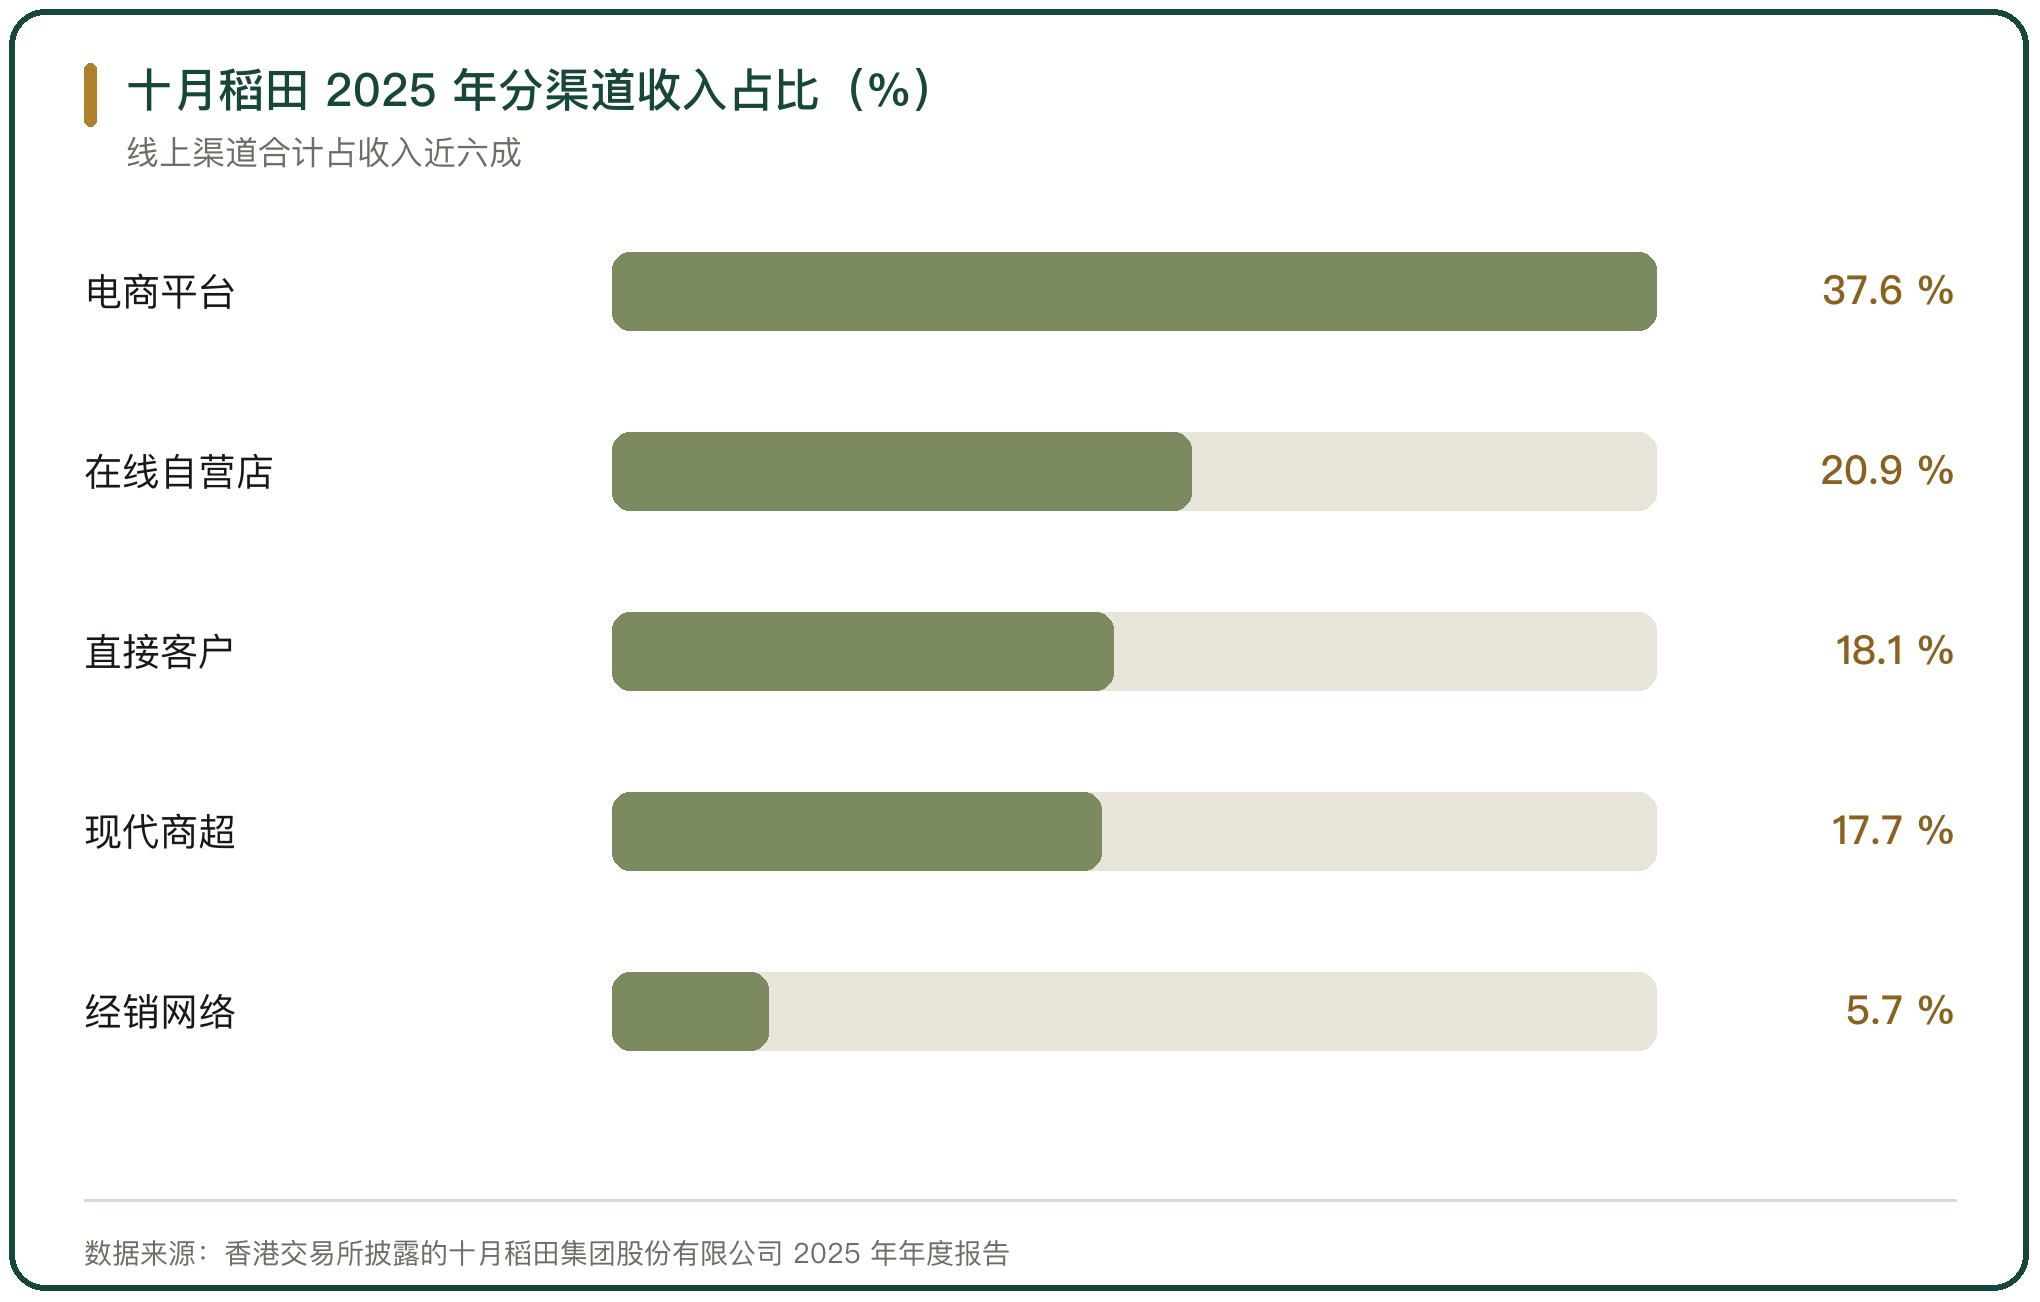
企业的渠道结构也印证这一点。十月稻田 2025 年的收入里,电商平台占 37.6%、在线自营店占 20.9%、直接客户占 18.1%、现代商超占 17.7%、经销网络占 5.7%(香港交易所披露的十月稻田集团股份有限公司 2025 年年度报告)。
十月稻田 2025 年分渠道收入占比(%)

图 3 十月稻田 2025 年分渠道收入占比(%)

四、粮油电商渠道里的企业表现

头部粮油企业在电商上是双线并行。金龙鱼 2025 年厨房食品收入 1509.78 亿元、同比增长 3.95%,线上直销覆盖京东、天猫、拼多多、抖音等平台(益海嘉里金龙鱼食品集团股份有限公司 2025 年年度报告)。

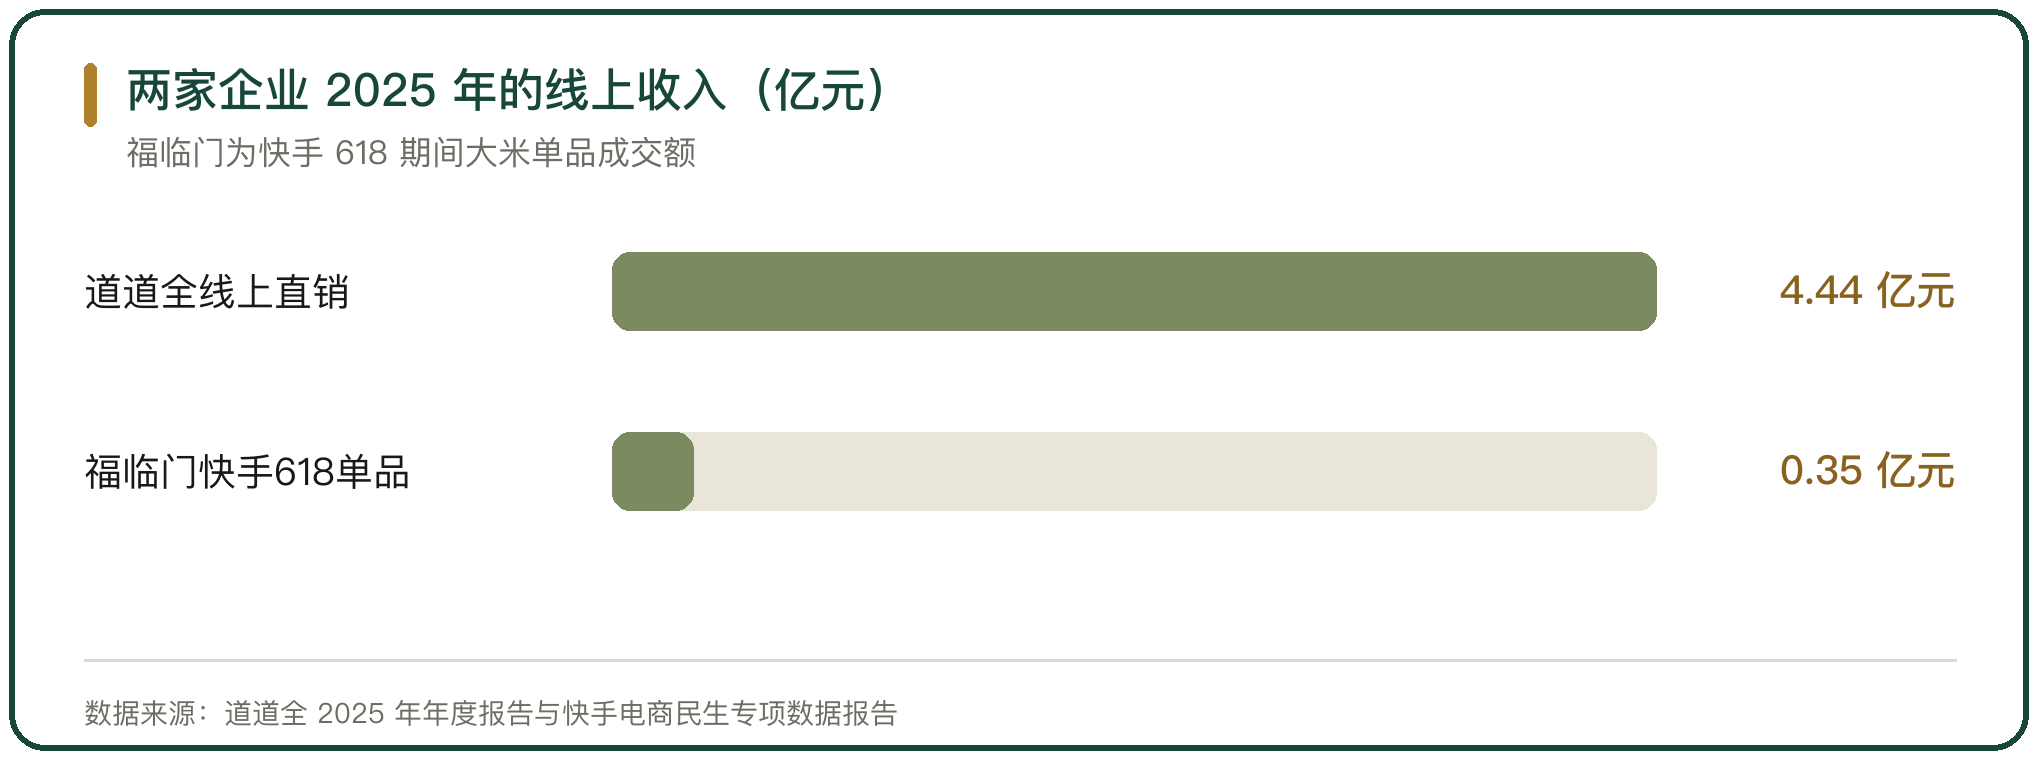
中小品牌的线上增速更高、基数更低。道道全 2025 年线上直销收入 4.44 亿元,同比增长 9.69%(道道全 2025 年年度报告)。中粮福临门在快手 618 期间大米单品成交额突破 3500 万元、订单量超 100 万单(快手电商《2025年快手电商兴农计划·民生专项数据报告》)。
两家企业 2025 年的线上收入(亿元)

图 4 两家企业 2025 年的线上收入(亿元)

五、内容电商与货架电商的渠道差异

两类电商的客群与货盘不同。抖音米面杂粮的低线城市用户占比 58%,三线及以下城市贡献 35% 的销售额(尚普咨询集团《2025年中国米面杂粮市场洞察报告》)。

内容电商放大需求的方式与货架电商不同。抖音电商《2025丰收节抖音电商农产品消费白皮书》显示,过去1年平台累计销售农特产品 102 亿单、平均每天 2448 万单,粮油米面列入最受欢迎的三类;货架和搜索场景带动农特产品成交额同比分别增长 54% 和 95%。直播间负责拉新,货架与搜索负责复购。

六、粮油电商渠道的下沉与客群结构

线上粮油的增量主要来自下沉市场与年轻客群。抖音电商《2025丰收节抖音电商农产品消费白皮书》给出的年龄结构是,90 后购买量占比 38%、80 后占 21%、60 后占 16%。

下沉市场的购买频次高于一二线。快手电商 2025 年 1 至 9 月民生商品成交额同比增长超过 20%,百万级爆品数同比增长近 40%(《2025年快手电商兴农计划·民生专项数据报告》)。低价与快送两项叠加,把乡镇的日常买米从线下超市挪到线上。

七、线上增长与线下渠道的对照

线上的增长发生在一条收缩的线下曲线上。尼尔森IQ《2024 中国粮油生鲜市场报告》的口径是,近5年线下小包装食用油、包装米、包装面粉的销售额分别较5年前下滑 15.6%、16.5% 与 8.6%。

渠道占比同步位移。我国食用油线上零售占比从 2019 年的 4.1% 升到 2024 年的 11.8%,同期超市渠道占比从 63.9% 降到 58.5%、大型超市从 15.7% 降到 10.0%(前瞻产业研究院《2025年中国食用油行业全景图谱》)。线上拿走的份额主要来自大型超市,不是批发环节。
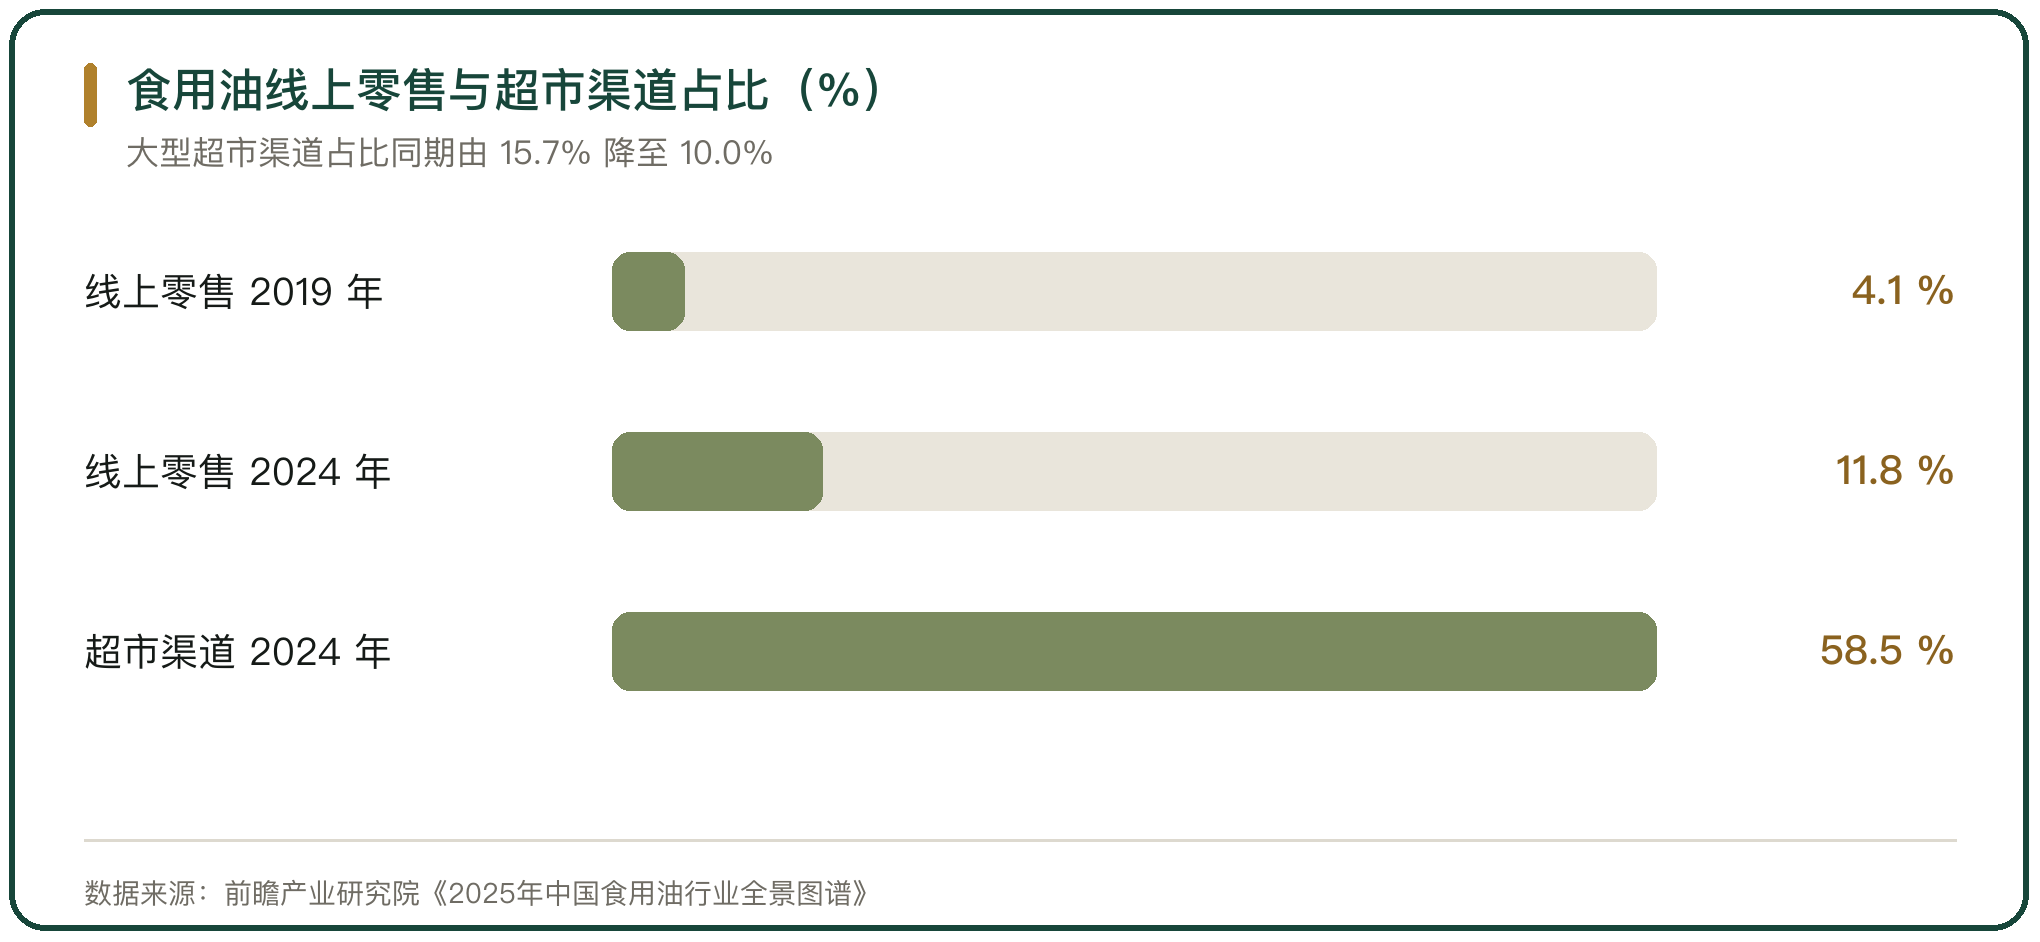
食用油线上零售与超市渠道占比(%)

图 5 食用油线上零售与超市渠道占比(%)

八、粮油电商渠道增长的驱动因素

需求侧的变化支撑了线上增速。家庭规模变小、做饭频次下降,小包装与易储存的规格更适合线上单次购买。尼尔森IQ把外食常态化与家庭厨房场景弱化列为粮油生鲜需求的背景变量。

供给侧的匹配也在变化。电商平台把产地直发、产地溯源直播与快速的商品迭代接了进来,新品从上市到铺开的时间缩短。抖音电商《2025丰收节抖音电商农产品消费白皮书》显示,过去1年平台农特产品店播商家数量同比增长 51%、年销售额破百万元的农货商家达到 4.68 万个。

平台补贴与达人分佣支撑了线上低价,补贴退坡之后的价格能否维持,决定线上增速的可持续性。

九、粮油电商渠道增长的判断

粮油电商的增长来自两类变化,一类是下沉市场的购买渠道从线下转到线上,另一类是家庭消费拆成更小的场景与规格。

平台结构已经改了座次。米面杂粮与面粉两个品类的线上第一都是抖音,京东守住高客单价的食用油,天猫维持中高端的食用油价格带。

企业端的收入仍以线下为主,线上是渠道结构里增速最快、基数最小的一块。十月稻田 2025 年的收入里电商平台与在线自营店合计占 58.5%,金龙鱼的线上直销嵌在覆盖全国的经销网络里。渠道结构的差别决定两类企业面对价格战时的承受力不同。


粮油电商的增量集中在米面杂粮与食用油两类刚需品上,增速高于企业整体收入。京东超市 2025 年 618 期间粮油调味销售同比增长 138%,十月稻田当年营业收入 68.10 亿元、同比增加 18.5%,其中在线渠道收入 39.84 亿元、同比增加 10.7%(香港交易所披露的十月稻田集团股份有限公司 2025 年年度报告)。平台格局改了座次,2025 年 1 至 9 月米面杂粮线上销售额 107.9 亿元,抖音以 35.7% 的份额反超京东与天猫(尚普咨询集团《2025年中国米面杂粮市场洞察报告》)。线上的增量来自下沉市场与场景拆分,抖音米面杂粮低线城市用户占比 58%、三线及以下城市贡献 35% 的销售额;线下同一时期在收缩,近5年线下小包装食用油、包装米、包装面粉销售额分别下滑 15.6%、16.5% 与 8.6%(尼尔森IQ《2024 中国粮油生鲜市场报告》)。

行内实情

线上粮油收入的增长快于企业整体收入,增量集中在米面杂粮与食用油两类刚需品上
平台格局在两年里换了座次,内容电商把米面杂粮与面粉做到线上第一,货架电商守住高客单价的食用油
线上低价区间的销量占比高、销售额占比低,品牌在内容电商上的利润空间要靠价格带往上走打开

相关问题

粮油电商这两年的增速有多快。
增速高于企业整体收入。京东超市 2025 年 618 期间粮油调味的销售同比增长 138%,同期家用电器增长 161%。企业端的口径是,十月稻田 2025 年营业收入 68.10 亿元、同比增加 18.5%,其中在线渠道收入 39.84 亿元、同比增加 10.7%(香港交易所披露的十月稻田集团股份有限公司 2025 年年度报告)。
粮油电商的平台格局发生了什么变化。
平台结构换了座次。尚普咨询集团《2025年中国米面杂粮市场洞察报告》的口径是,2025 年 1 至 9 月米面杂粮线上总销售额 107.9 亿元,抖音以 35.7% 的份额反超京东与天猫。品类的分化更明显,面粉线上销售里抖音前三季度销售额 16.85 亿元、占比 77.4%,天猫占 13.8%、京东占 8.8%(尚普咨询集团《2025年一~三季度面粉市场洞察报告》)。
粮油做电商的增量从哪里来。
增量来自下沉市场与场景拆分。抖音米面杂粮的低线城市用户占比 58%,三线及以下城市贡献 35% 的销售额(尚普咨询集团);抖音电商《2025丰收节抖音电商农产品消费白皮书》给出的年龄结构是 90 后购买量占比 38%、80 后占 21%、60 后占 16%。同一时期线下在收缩,近5年线下小包装食用油、包装米、包装面粉销售额分别下滑 15.6%、16.5% 与 8.6%(尼尔森IQ《2024 中国粮油生鲜市场报告》)。
名词解释

溯源:通过标识记录,追溯产品在各环节的来源与流向。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
总第0651篇 | 二、品类流通|25-粮油与大宗流通-017

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
