

植物基乳品替代牛奶的渠道条件
一、植物基乳品的品类与规模口径
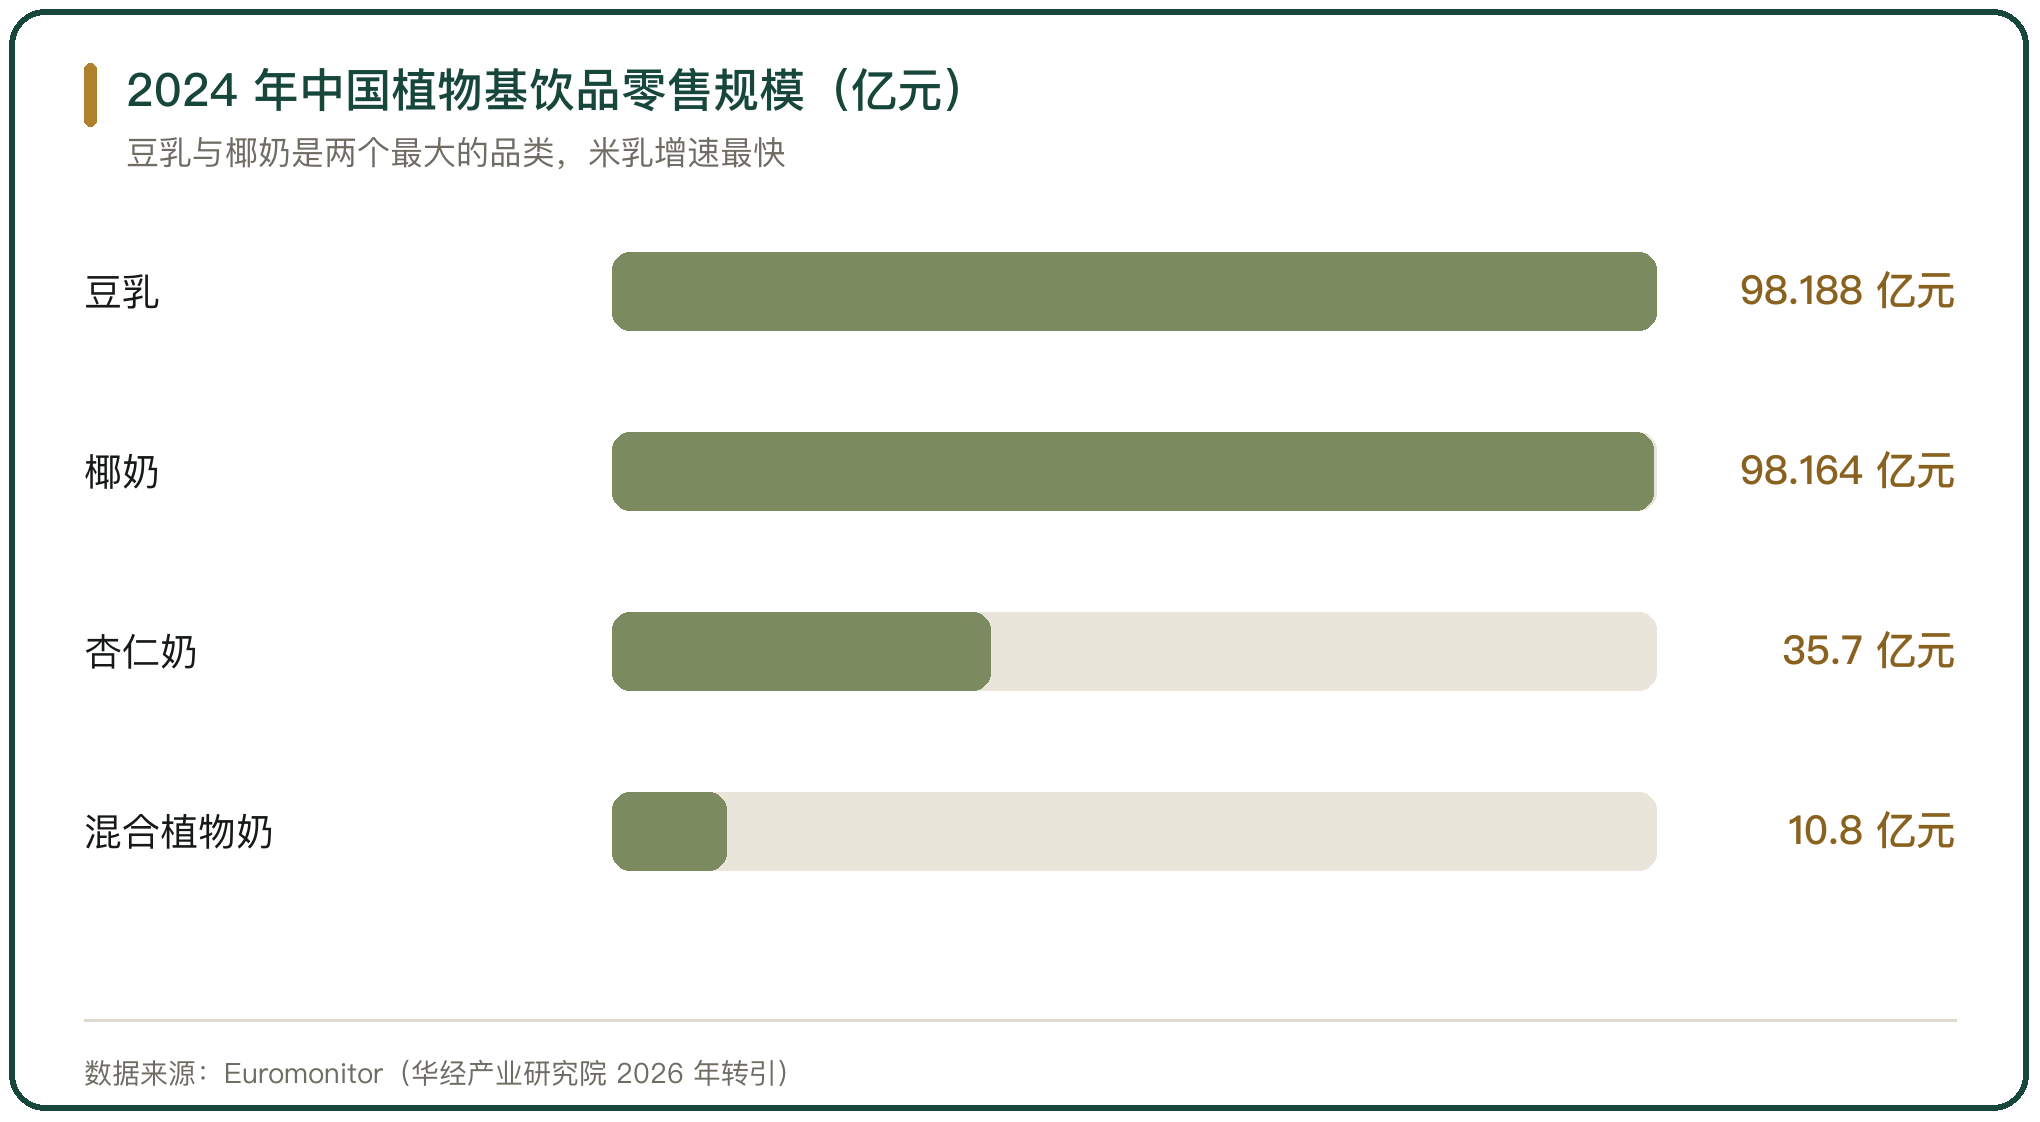
植物基乳品按原料分成几个品类,豆乳与椰奶是两个最大的盘子,燕麦奶、杏仁奶与混合植物奶跟在后面。
2024 年中国植物基饮品零售全渠道市场规模 355 亿元,同比下降 2.0%。其中豆乳 98.188 亿元、同比下降 4.9%,椰奶 98.164 亿元、同比增长 1.6%,杏仁奶 35.7 亿元、同比下降 3.6%,混合植物奶 10.8 亿元、同比下降 4.5%;米乳同比增长 52.7%,是增速最快的小品类(华经产业研究院《2026—2032 年中国燕麦奶行业市场调查研究及投资战略规划报告》)。
口径差别很大。燕麦奶这一个品类的零售渠道规模 2024 年是 5.12 亿元,含餐饮渠道的行业规模则是 145.3 亿元,2020 年到 2024 年的复合增长率 69.75%(Euromonitor 与华经产业研究院两套口径)。
两个数字的差别在渠道范围,零售看货架上的瓶装产品,全渠道把咖啡馆与茶饮店里的原料用量算了进来。
二、燕麦奶零售规模的起落
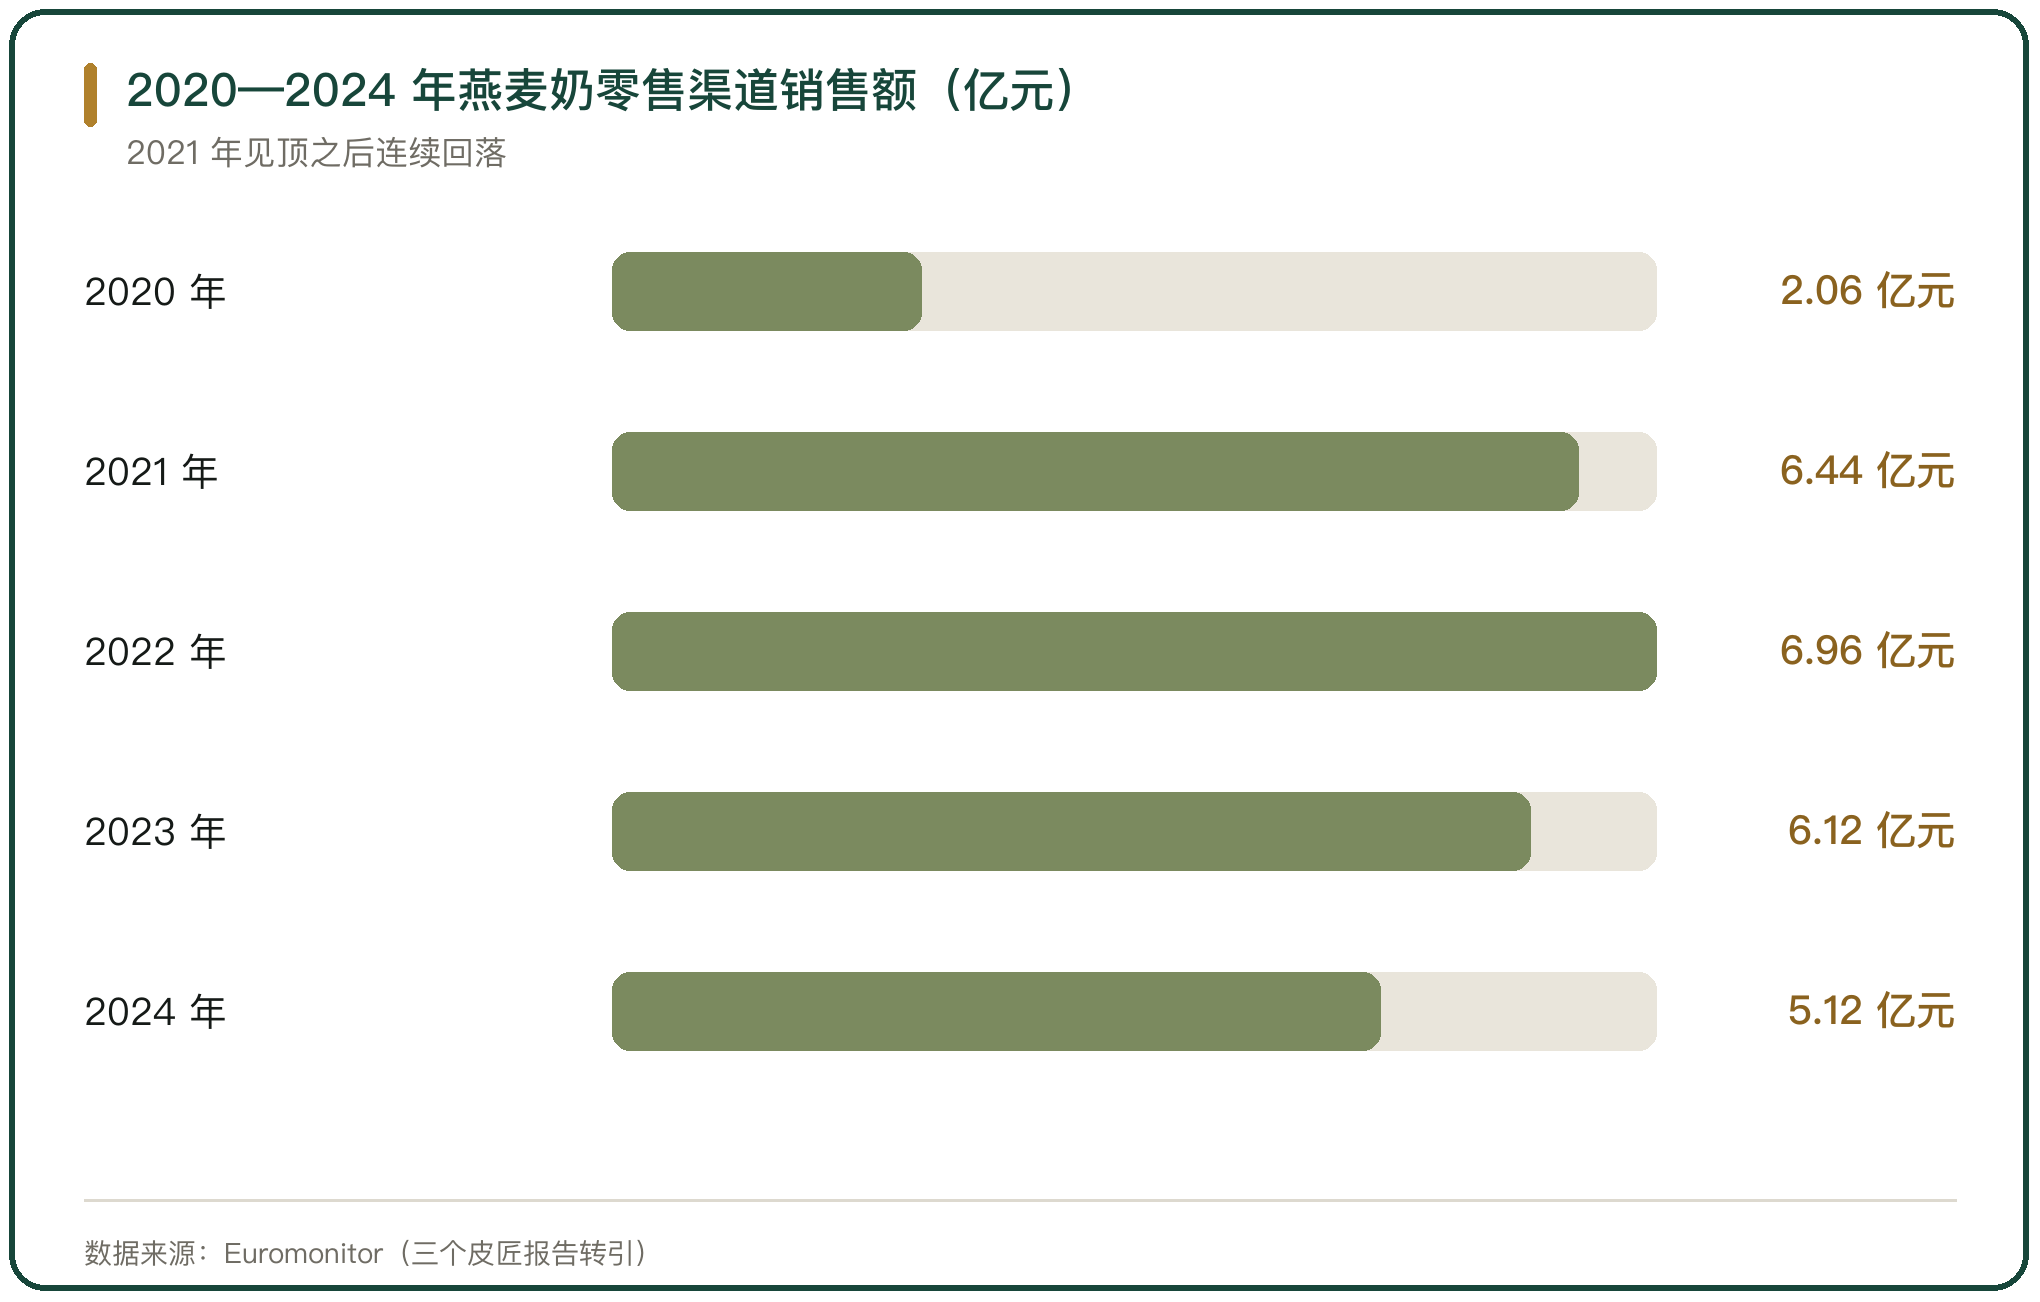
燕麦奶是植物基乳品里渠道节奏最清楚的一个品类。Euromonitor 的数据显示,2020 年燕麦奶在中国零售渠道的销售额 2.06 亿元,2021 年增至 6.44 亿元、同比增长 211.9%;2022 年增速回落到 8.1%,2023 年下滑到 6.12 亿元、同比下降 12.0%,2024 年降到 5.12 亿元、同比下降 16.5%(Euromonitor 数据,三个皮匠报告转引)。
回落的原因在消费一侧。消费者更关注产品本身的营养成分、性价比与使用场景,对定价偏高的新兴植物基品类提出了更严的比价要求;快消企业在收缩战线、优化产品结构的过程中,对燕麦奶品类的投入也变得谨慎(象往研报《2025 中国燕麦奶行业报告》)。
规模回落与餐饮渠道扩张是同时发生的。零售货架上的瓶装产品在收缩,咖啡馆里的原料用量在增长,两条线在同一时间段里走向相反。
三、零售渠道的品牌结构
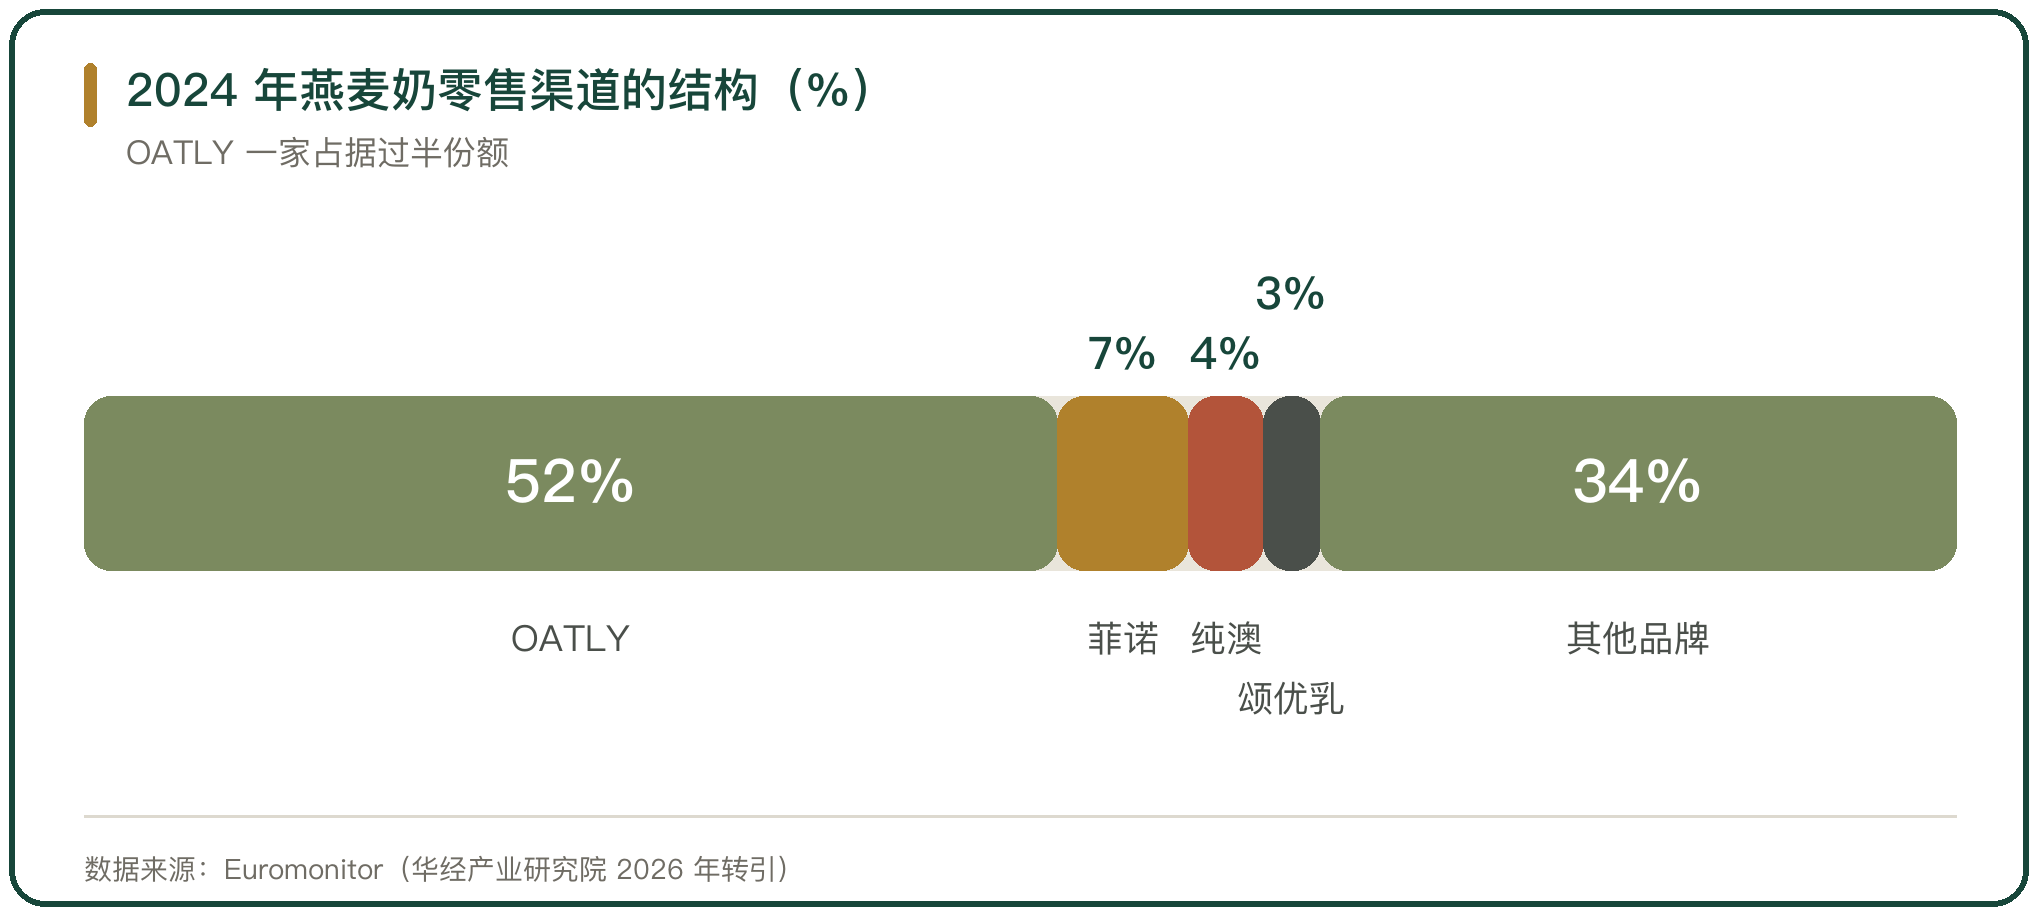
零售货架上的份额高度集中在一个品牌上。2024 年燕麦奶零售渠道销售额 5.12 亿元,其中 OATLY 以 2.64 亿元占据 52% 的份额;在淘系电商平台的「燕麦奶」自定义分类里,OATLY 常年占据约 70% 的商品交易总额(Euromonitor,华经产业研究院转引)。
第二梯队按份额排下来,菲诺凭借低价策略与现制茶饮渠道的拓展,份额连续 3 年上升到 7%;纯澳在 2024 年以 4% 升至第三;颂优乳曾在 2021 年到 2023 年间达到 6% 的份额,后因品牌延伸与渠道重叠,2024 年回落到 3%。
本土乳企也在布局,伊利旗下的植选推出高蛋白豆奶,蒙牛推出高纤燕麦饮料。
份额的分布说明,这个品类在零售端还没有形成多品牌分食的局面,先进入者的位置被咖啡渠道与线上分销一起托住。
四、货架位置与陈列方式
植物基乳品的陈列位置决定它被看见的概率。
美国的对照数据给了一个参照。把植物奶从单独货区移到冷藏奶柜、与传统牛奶并排陈列之后,美国家庭对植物奶的购买率升至 44%;冷藏植物奶占 2023 年植物奶销售的 89%,常温产品占 11%(美国 Good Food Institute 的零售数据)。
国内货架的实际情况更分散。界面新闻的报道提到,植物奶在商超多被放在传统液态奶区域的边角位置,10 名购买常温奶的消费者中,没有人停在植物奶货架前。
两类陈列对应两种定位,并入奶柜是与牛奶争同一批购买决策,单列货区是自成一个品类。
五、冷藏与常温两条货架的差异
植物基乳品在零售端分成冷藏与常温两条货架,两边的保质期、周转与渠道成本都不一样。
冷藏产品的蛋白质含量与口感更接近牛奶,保质期短、需要全程冷链,货架周转要求高;常温产品经高温灭菌,保质期长、可以常温储运,适合下沉市场与长距离电商配送。
美国的比例是冷藏植物奶占 89%、常温占 11%,这一结构由乳制品货架的既有位置决定;国内的燕麦奶以常温产品为主,原因在物流半径与货架成本的比较。
渠道的选择影响产品规格。会员店偏好大包装,便利店与咖啡店偏好小规格与整箱装,同一配方在不同渠道以不同规格出现,价格带随之分层。
六、餐饮渠道的商用装替代
餐饮与现制饮品是植物基乳品增长最快的渠道。OATLY 一度进入中国超过 5 万家咖啡馆与茶饮门店,把燕麦奶与咖啡场景绑在一起,「燕麦拿铁」成为现象级单品(三个皮匠报告)。
包装规格跟着渠道走。面向咖啡馆的产品以 1L×6 的商用装为主,由本地供应链企业完成配送(OATLY 咖啡大师商用装与 OATSIDE 1L×6 的产品信息)。
餐饮渠道的替代逻辑与零售不同。消费者在门店点单时不会比较货架价格,配方一旦定型,替换成本就落回门店一侧,原料的黏性来自菜单与操作流程。
阿里平台的数据显示,2024 年咖啡相关燕麦奶的商品交易额占比 73%,咖啡渠道已经成为燕麦奶的主要入口(华经产业研究院转引)。
OATLY 大中华区的营收在 2025 年为 1.3 亿美元、同比增长 13.1%,餐饮服务渠道的扩展是这一增长的主要来源(Oatly 年度业绩)。
七、会员店与线上渠道的规格差异
会员店与线上渠道用规格和价格重排了植物基乳品的购买理由。
会员店偏好大包装与高性价比。OATLY 从 2024 年 12 月起与开市客合作,2025 年又与山姆合作,把产品放进中产家庭的日常采购清单。
线上渠道的增速从高位回落。2020 年植物奶在天猫平台的销量同比增长 965%,此后线上占比继续扩大,预计 2025 年接近总销售额的 35%(三个皮匠报告)。
线上与线下的价格带不同,线上的比价更直接,产品要靠配料表的差别来区分;线下门店则依赖位置与货架面积。
大包装把单价压下来,也把小规格产品的空间挤出去,同一个品牌在不同渠道的规格结构反映的是渠道的定位。
八、本土品牌的价格与区域差异
本土品牌从价格与渠道两头切入。伊利旗下的植选推出高蛋白豆奶,蒙牛推出高纤燕麦饮料,传统植物蛋白饮料品牌维维豆奶、椰树牌椰汁、露露杏仁露在各自品类里有稳定的消费者基础。
新锐企业走细分路线。佳沃焕鲜在 2025 年 8 月完成数千万元融资,由百联挚高资本独家投资,以超级水果与超级植物基两条线为主(三个皮匠报告)。
产量与原料集中在少数区域。2024 年乌兰察布市燕麦种植面积 7 万公顷,产量 8.5 万吨,单产 68.27 公斤/亩,在全国地级市中居第一(华经产业研究院)。
维他奶的财报给出了另一种对照。2024/25 财年公司收入 62.74 亿港元、同比增长 1%,公司股权持有人应占溢利 2.35 亿港元、同比增长 102%;中国内地收入 33.63 亿港元、同比增长 1%,经营利润 3.11 亿港元、同比增长 42%(维他奶国际年度业绩)。
内地收入在连续 3 年下滑之后首次回升,回升来自渠道结构的调整与成本的压缩。
九、植物基乳品渠道替代的判断
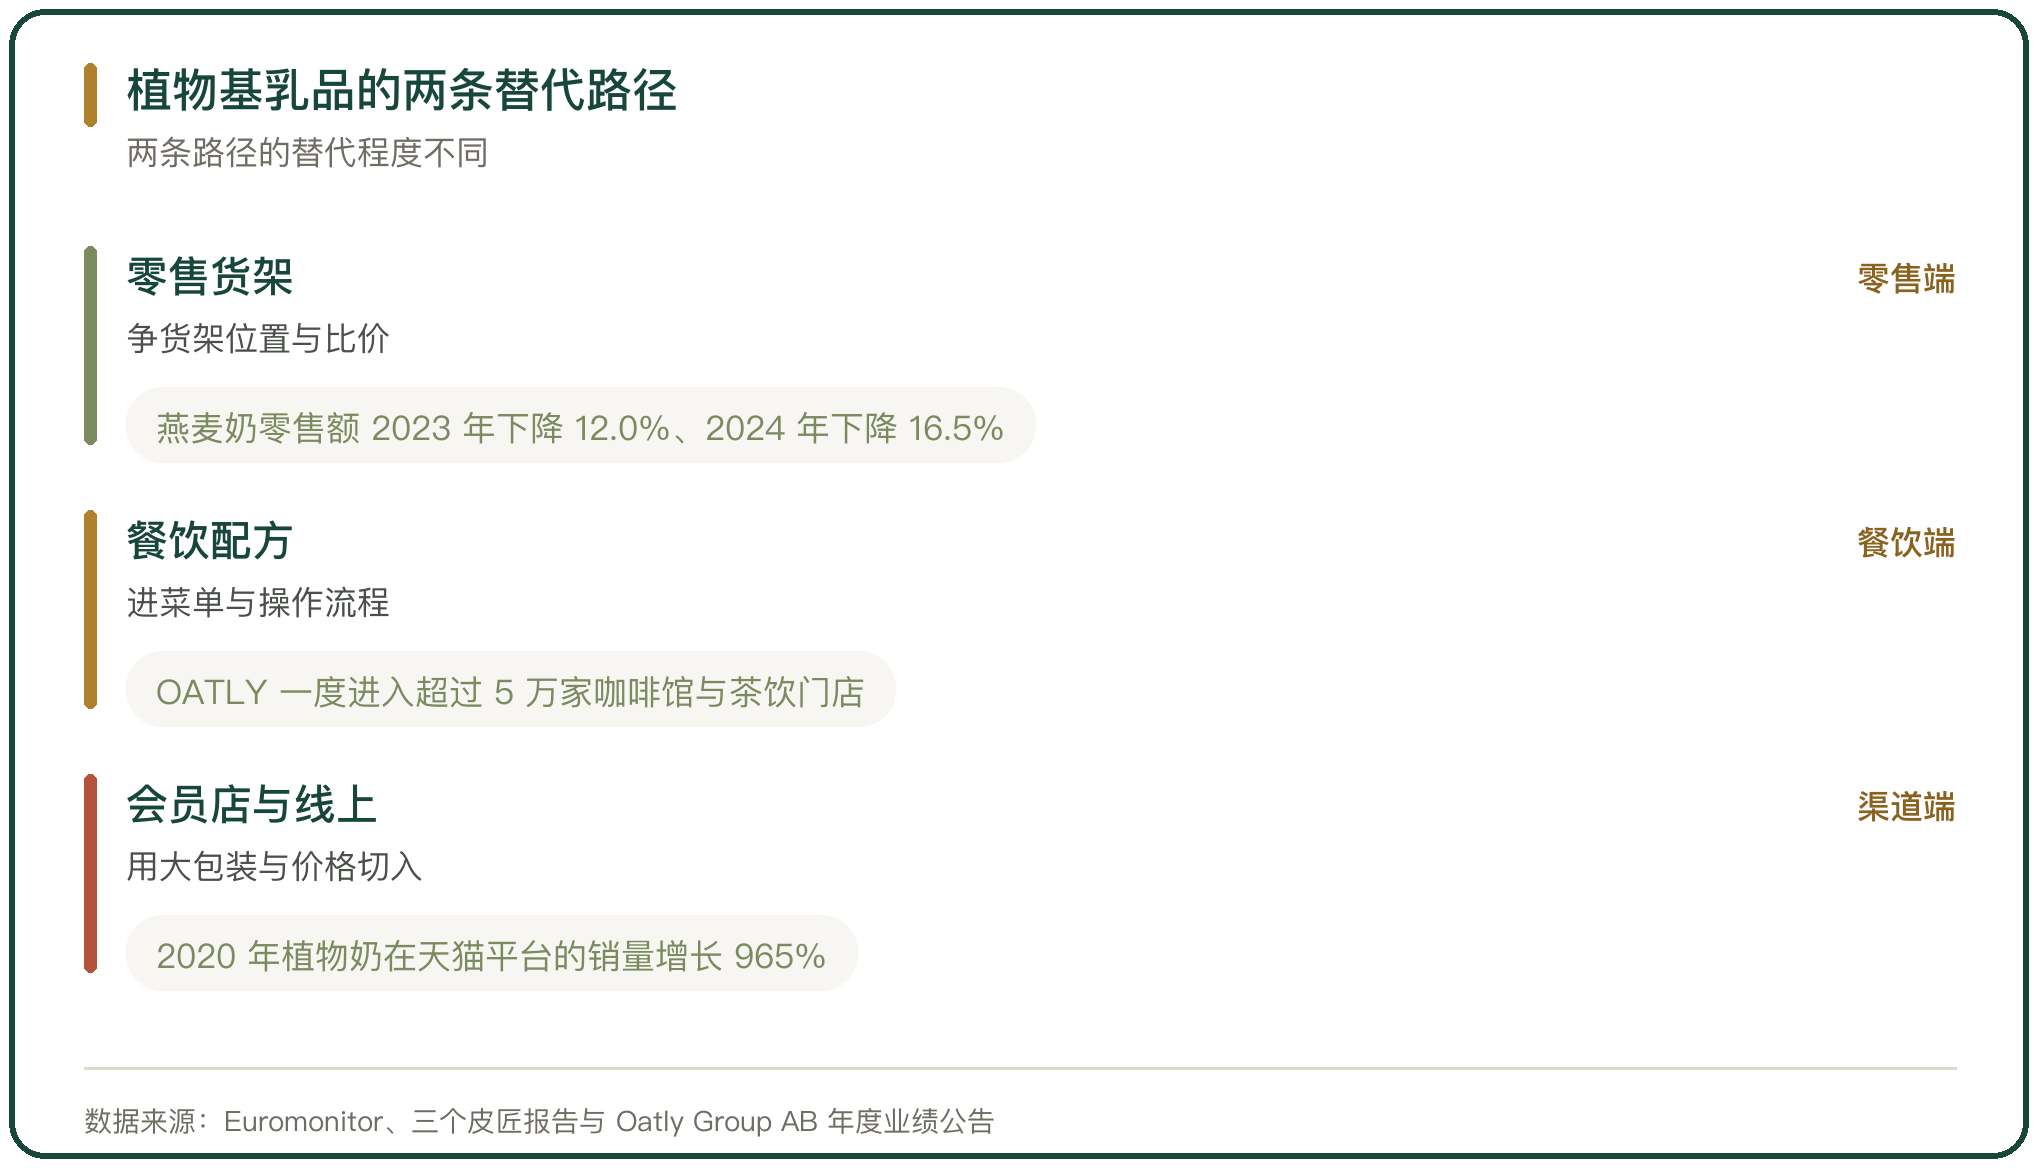
植物基乳品对牛奶的替代分零售与餐饮两条路径,两边的进展不一样。
零售这条线在收缩。燕麦奶零售渠道的销售额从 2021 年的 6.44 亿元降到 2024 年的 5.12 亿元,降幅从 2023 年的 12.0% 扩大到 2024 年的 16.5%,OATLY 一家占去 52% 的份额。
餐饮这条线在增长。OATLY 进入超过 5 万家咖啡馆与茶饮门店,2024 年咖啡相关燕麦奶在阿里平台的商品交易额占比 73%,大中华区营收 2025 年增长 13.1%。
替代的程度由渠道条件决定。零售端要同时争货架位置与比价,餐饮端靠配方与操作流程形成黏性;维他奶内地收入在连续 3 年下滑后回升 1%,说明渠道结构调整能改变单一品类的走向,幅度有限。



写点看法