

粮油加工的分流与流通加价
一、加工在流通链条里的位置
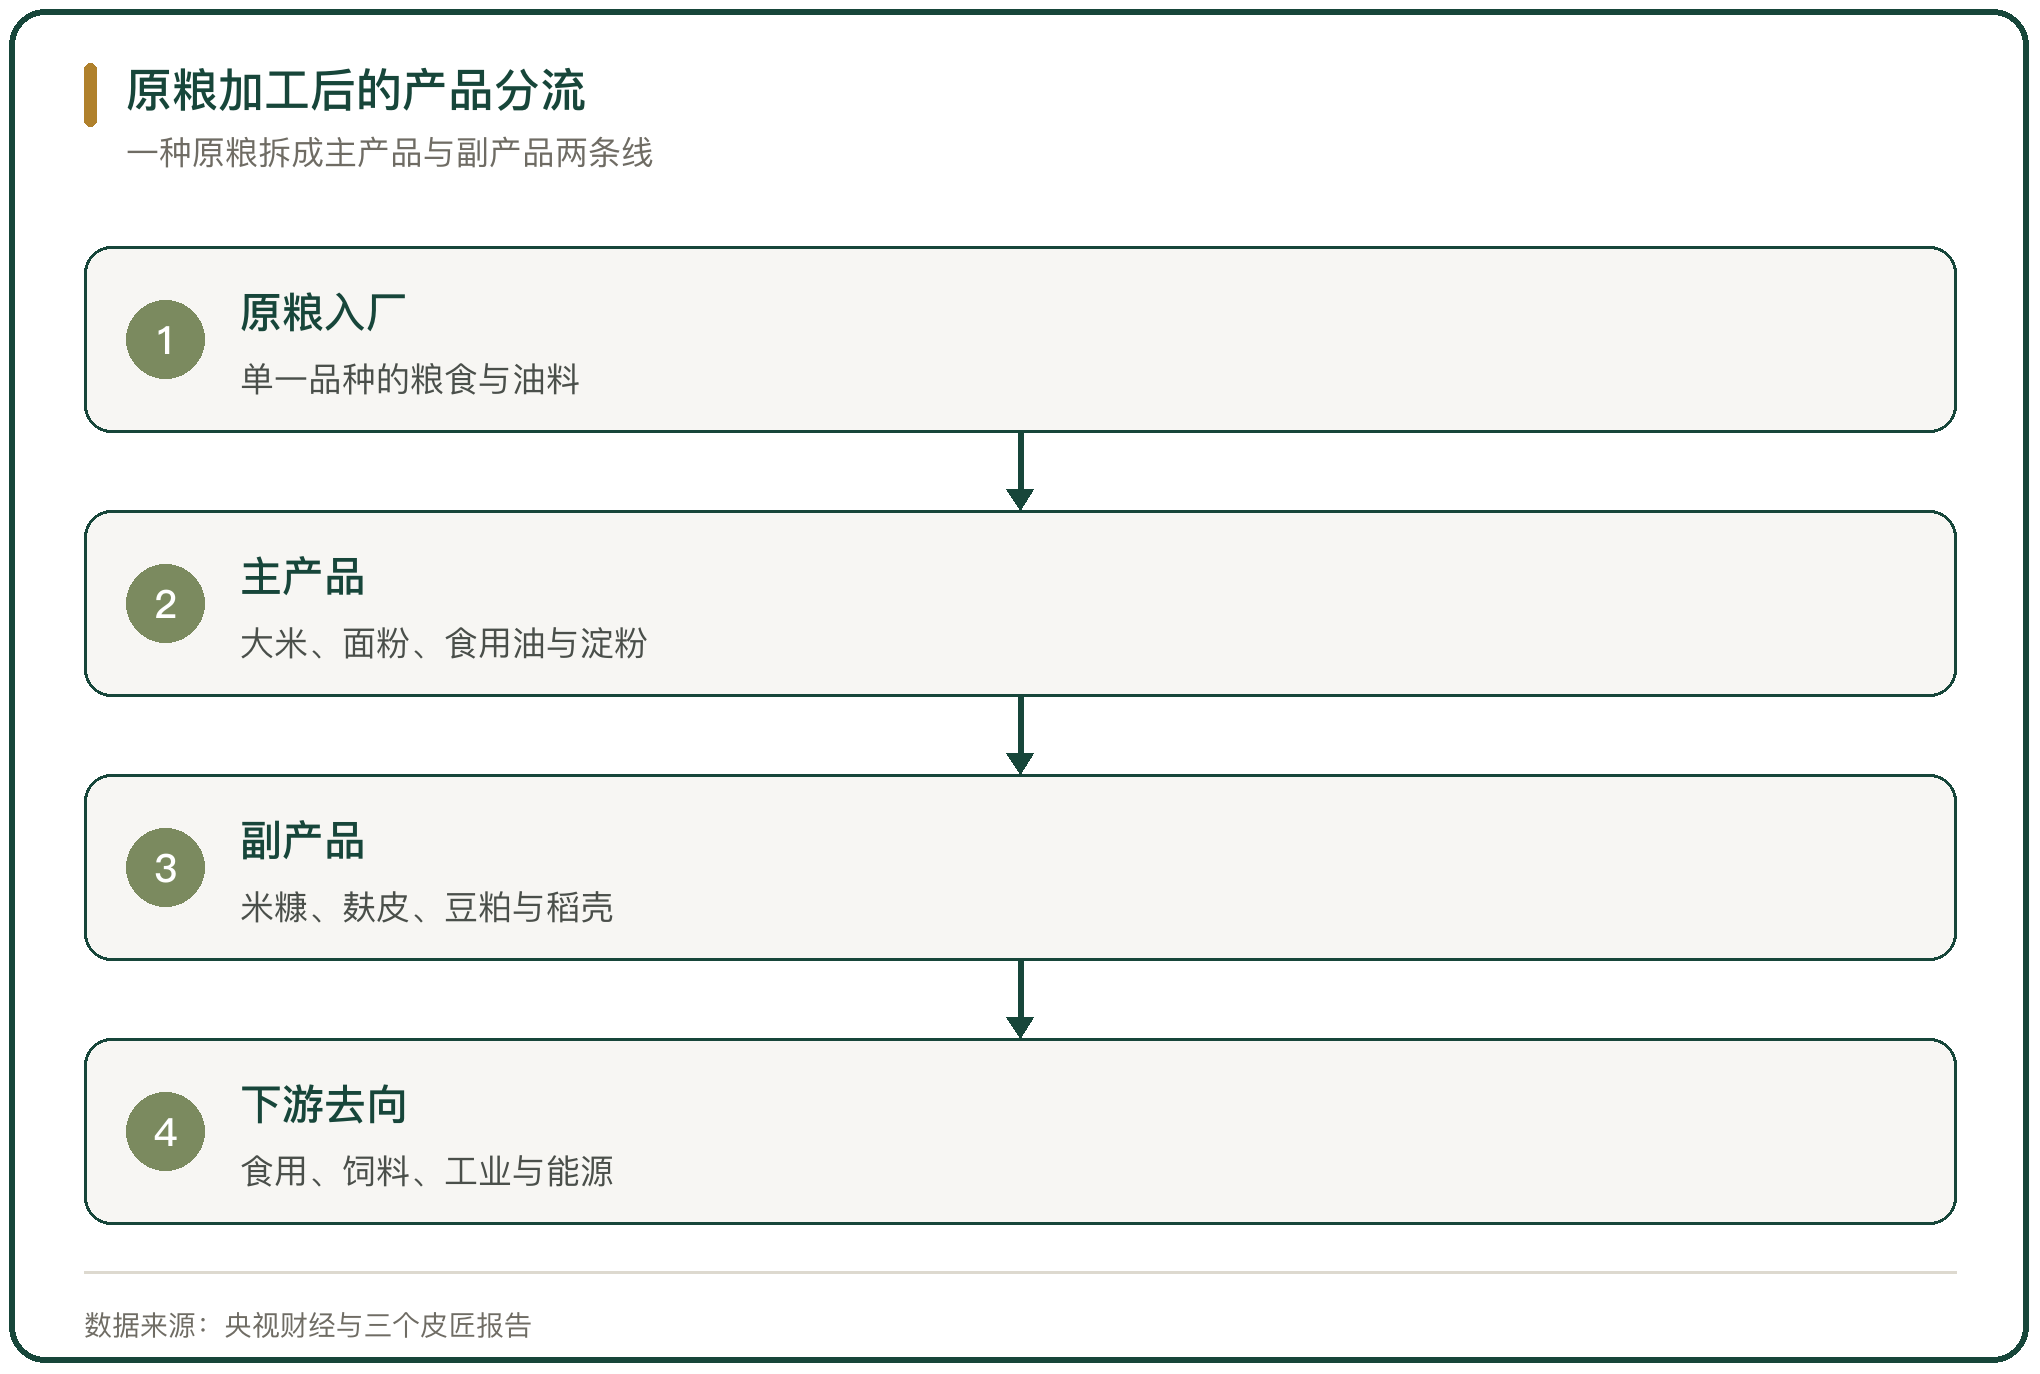
加工环节在流通链条里承担分流的职能,把一种原粮拆成几种产品,每一种产品去往不同的下游。
原粮进入加工厂时是单一品种,出来时分成主产品与副产品两类。主产品进食用渠道,副产品进饲料、化工与能源渠道。分流决定产品的去向,也决定不同环节的利润分布。
分流之后,各条产品链的加价能力并不相同。食用端看品质与品牌,饲料与工业端看价差与开工负荷。
二、大豆压榨出油与出粕
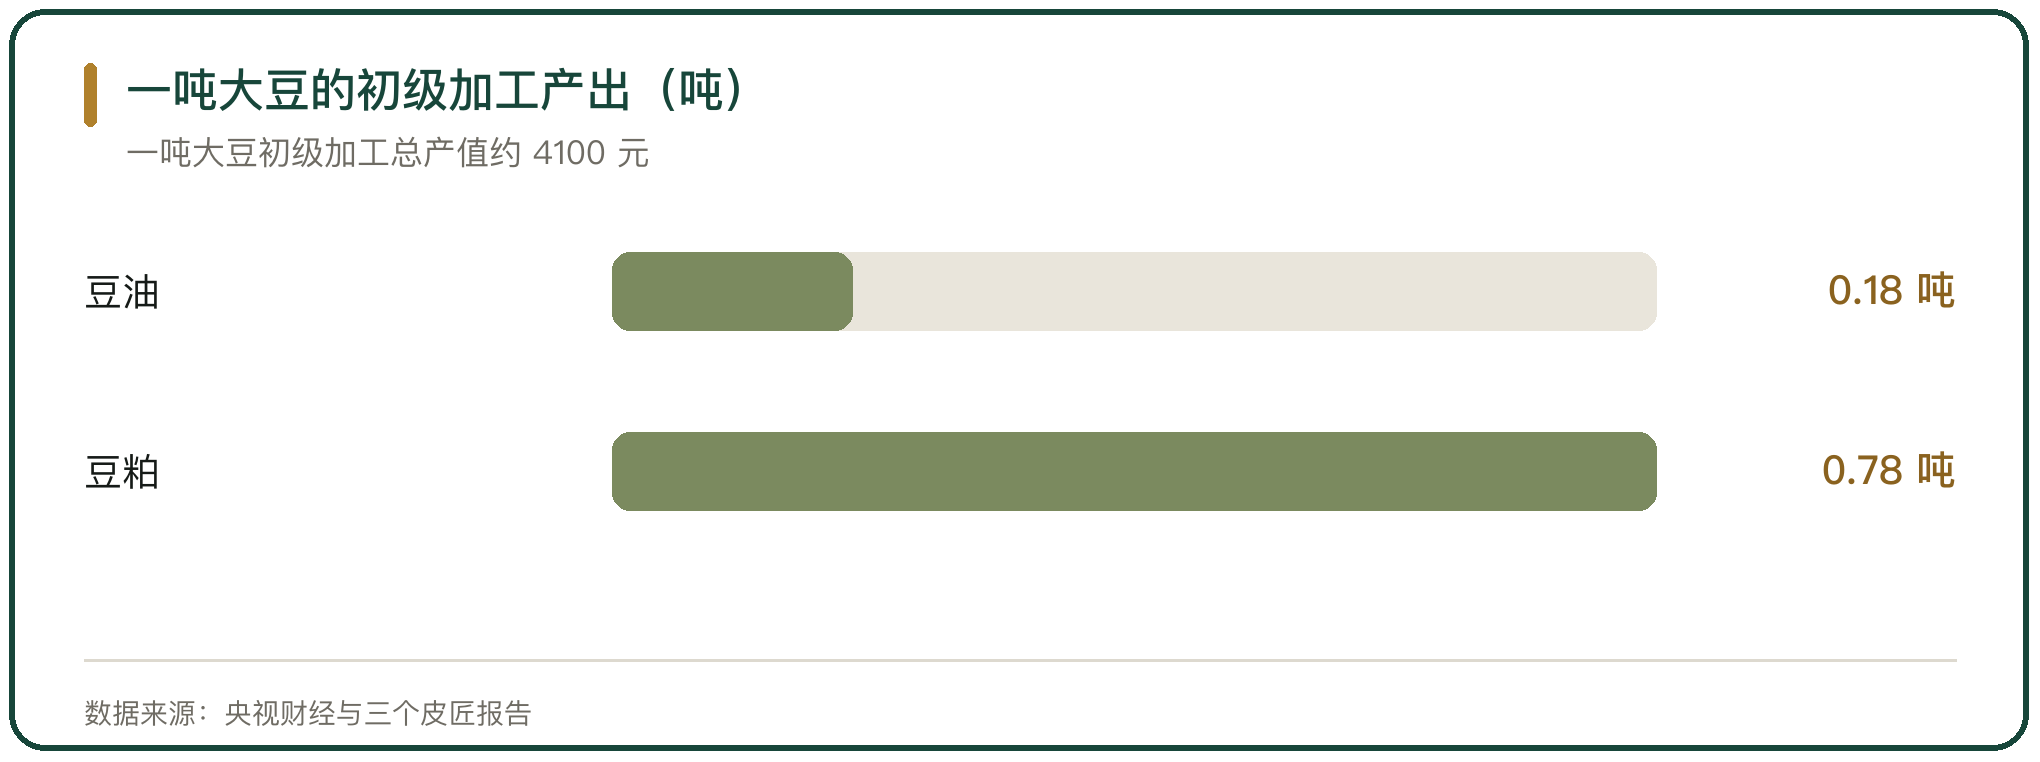
大豆压榨的分流可以用产出比例说明,1吨大豆出两种主要产品。
1吨大豆经过初级加工,大约产出 0.18 吨豆油与 0.78 吨豆粕,总产值约 4100 元(央视财经与三个皮匠报告口径)。豆油进食用油渠道,豆粕进饲料渠道。豆粕是饲料里的蛋白主力,2025 年全国豆粕产量 8147.58 万吨,豆粕产能利用率 57.14%。
流向的重心在豆粕一侧。大豆进口 1 亿多吨,豆油只是其中一个去向,饲料蛋白是更大的去向,豆粕的价格与养殖利润直接挂钩。
三、稻谷碾米的出米率与副产品
稻谷碾米的分流以出米率划线,主产品是大米,副产品是米糠与稻壳。
国内稻谷出米率约为 65%,日本为 68% 到 70%,差距落在碾压与抛光工序。出米率越高,同一批稻谷产出的大米越多、副产品越少。稻谷加工的产品结构里,大米进食用渠道,米糠可以榨油,稻壳可以做燃料与生物质材料。
适度加工在改变分流比例。《大米》(GB/T 1354-2018)把加工精度分为精碾与适碾,一级大米的精度上限由旧标准的高于 90% 调整为 80% 到 90%,加工精度下调后出品率提高、副产品比例下降。
四、小麦制粉的面粉与麸皮
小麦制粉的分流按出粉率与副产品比例划分。
小麦磨粉的主产品是面粉,副产品是麸皮与次粉。行业口径大致是 1 斤小麦磨 0.75 斤面粉与 0.25 斤麸皮,麸皮约占小麦重量的 25%、次粉约占 5%。面粉进食品与餐饮渠道,麸皮进饲料渠道。
副产品的价格波动直接影响制粉利润。2025 年 12 月主产区麸皮出厂价在每吨 1830 元到 1900 元之间,同期特一粉出厂价在每吨 2840 元到 2880 元之间,制粉企业的盈亏对麸皮价格很敏感。
五、玉米深加工的几条产品线
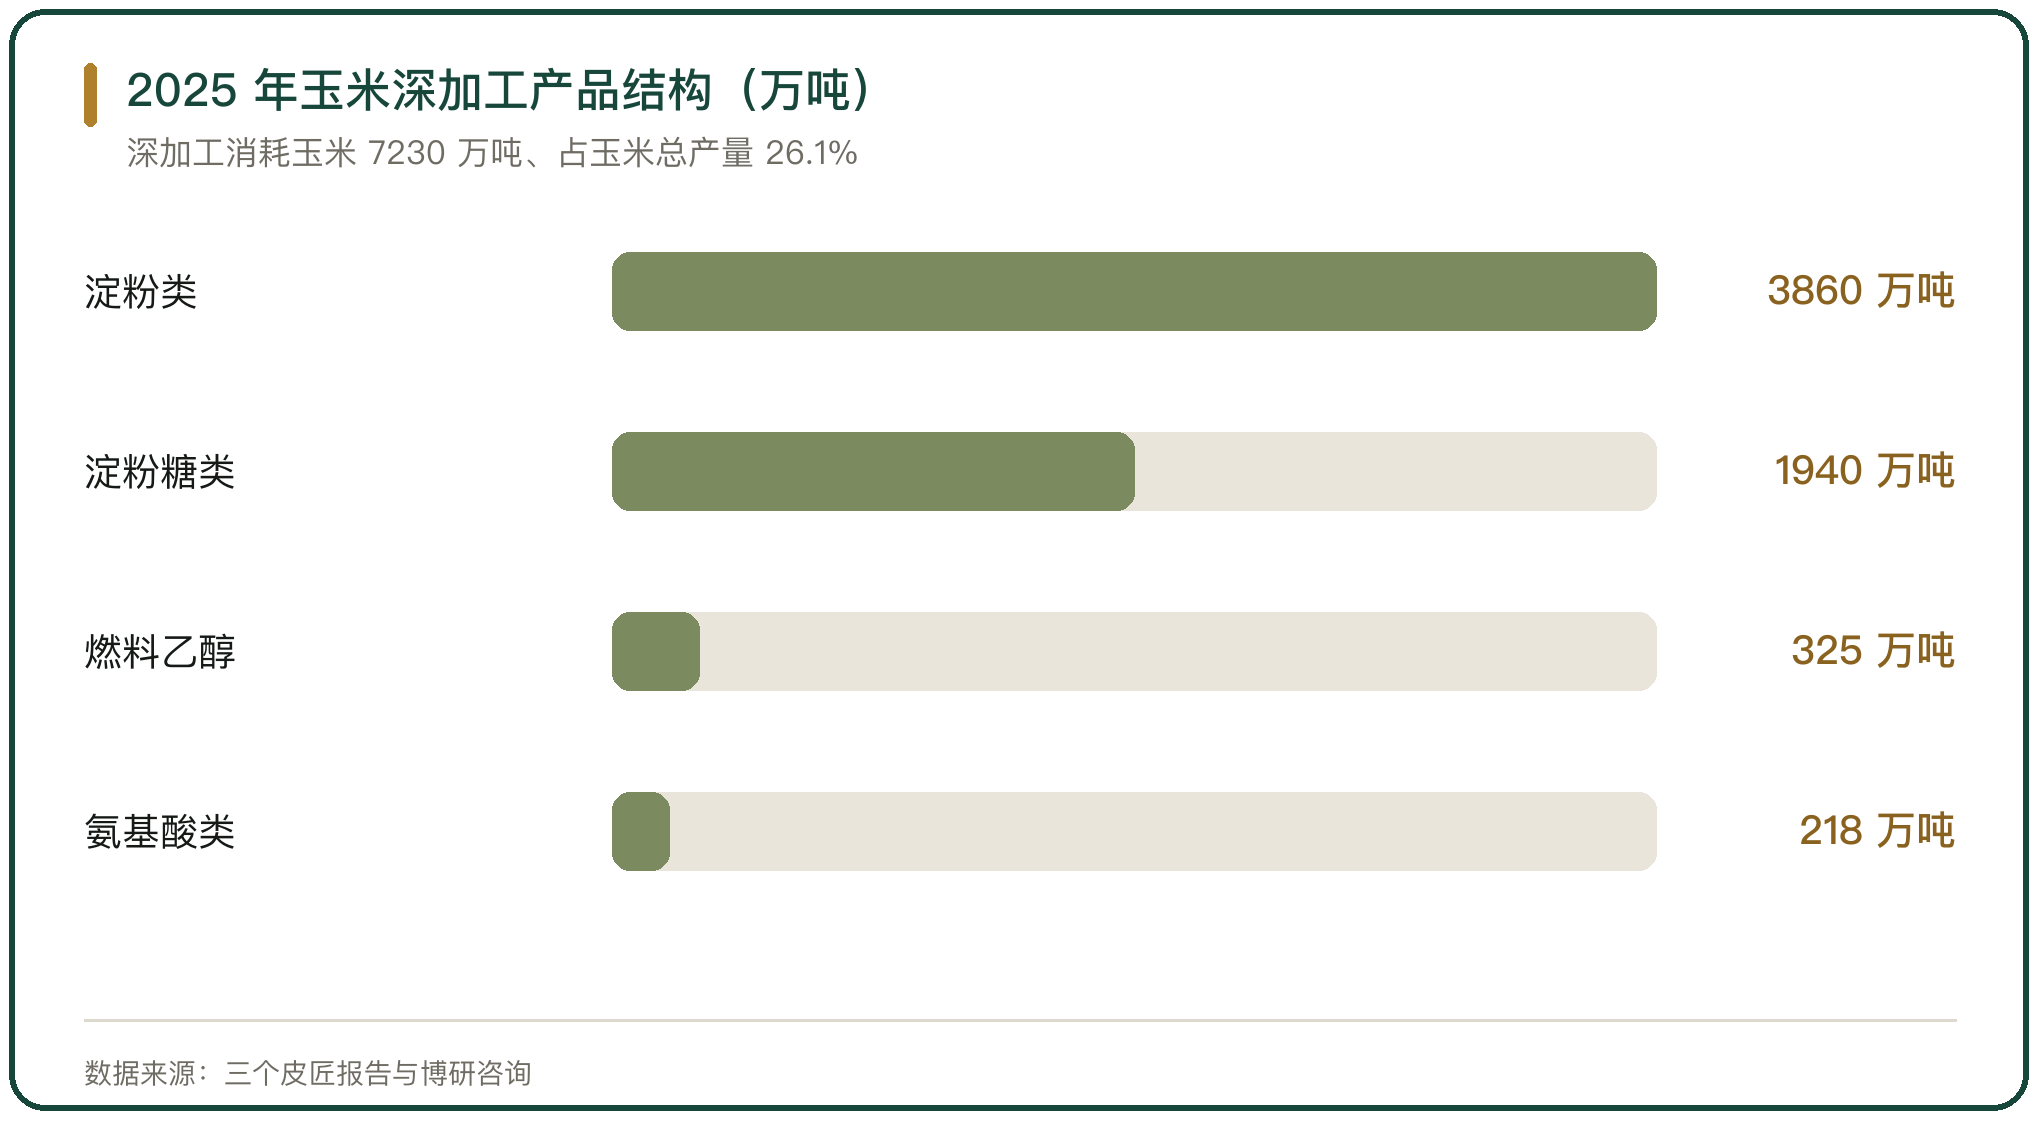
玉米深加工的分流涉及的产线最多,一种原粮分出淀粉、淀粉糖、乙醇、氨基酸几条线。
2025 年全国玉米深加工消耗玉米 7230 万吨,占玉米总产量的 26.1%。产品结构里,淀粉类 3860 万吨、占 53.4%,淀粉糖类 1940 万吨、占 26.8%,燃料乙醇 325 万吨、占 13.6%,氨基酸类 218 万吨,生物基材料 42.6 万吨(三个皮匠报告与博研咨询口径)。
分流的去向各不相同。淀粉进食品与造纸,淀粉糖进饮料与医药,乙醇进能源,氨基酸进饲料。
六、加工环节的加价空间
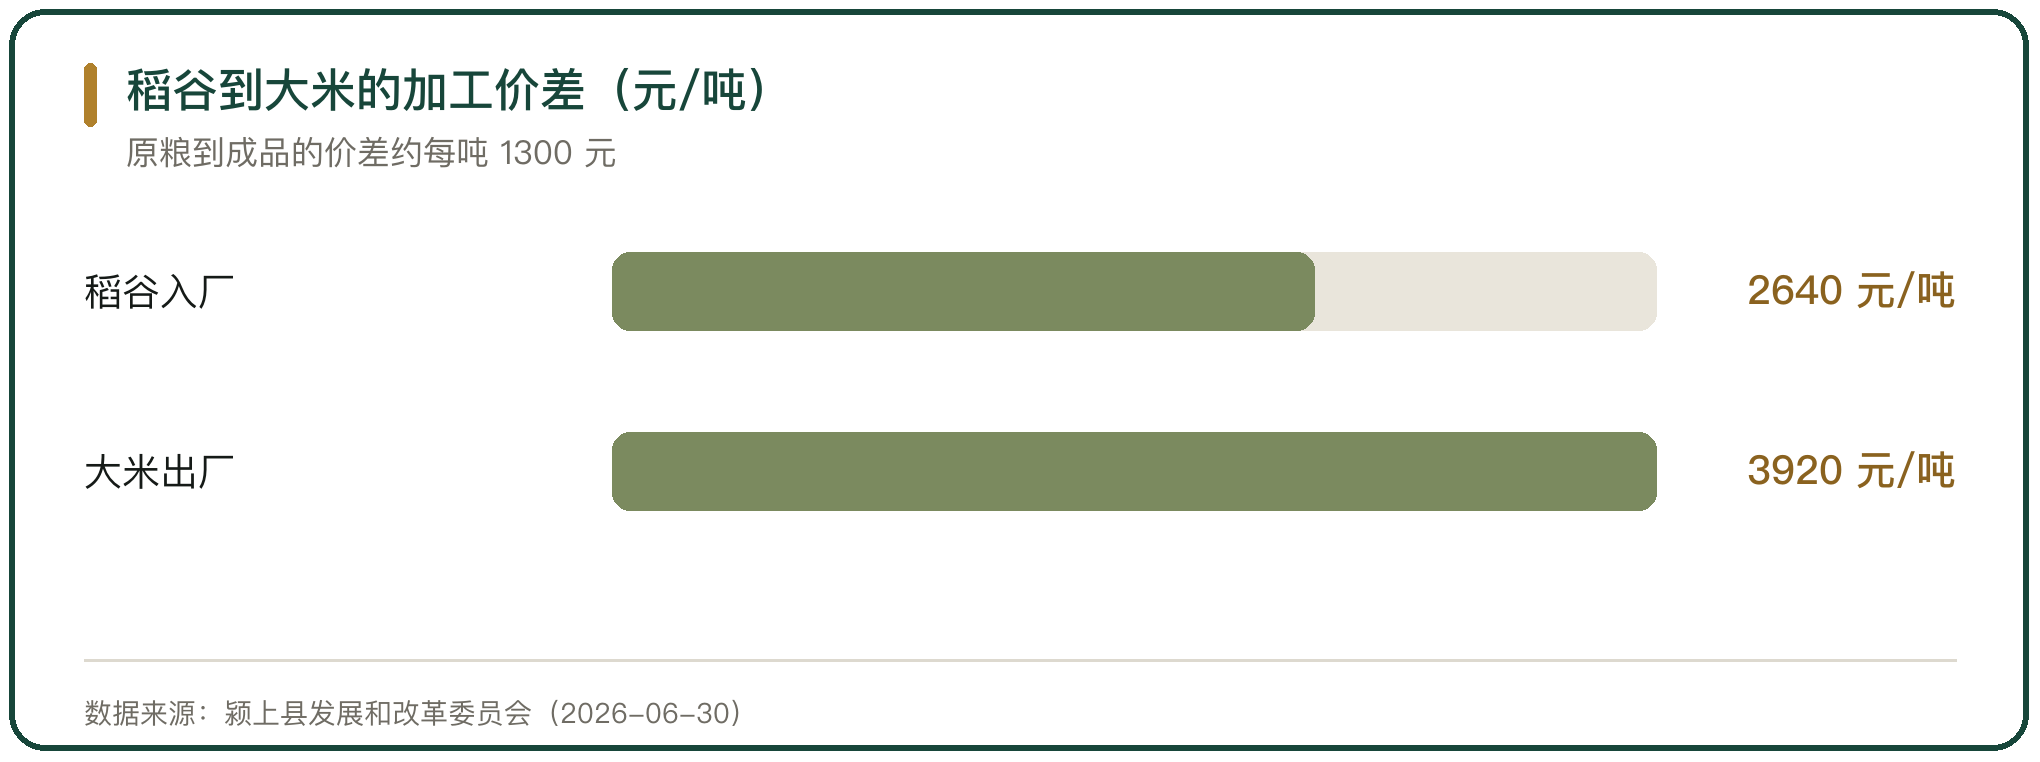
加工环节的加价空间来自原粮与成品之间的价差,价差率由产品结构与加工深度决定。
以安徽颍上县的价格监测为例,2026 年 6 月 30 日三家大米加工厂的稻谷入厂价在每吨 2600 元到 2660 元之间,25 公斤装大米出厂价在每吨 3900 元到 3960 元之间,原粮到成品的价差在每吨 1300 元左右(颍上县发展和改革委员会)。
价差里包含的不全是利润。加工成本、副产品收入与开工负荷都在价差里分摊,实际利润往往比价差薄得多。
七、副产品的价值与去向
副产品的价值决定加工企业的盈亏,副产品分流出去的价格越高,主产品的成本越低。
制粉企业把麸皮卖给饲料厂,麸皮价格高时制粉利润改善。2025 年 12 月 17 日华北黄淮制粉企业的理论平均利润为每吨 8 元,河北石家庄为每吨 37.7 元,山东济南与河南郑州为负值,副产品的收入是盈亏的分界(内蒙古自治区粮食和物资储备局)。
高值化是提升副产品价值的路径。小麦麸皮可以提取膳食纤维,1 吨小麦麸皮能提取 400 公斤膳食纤维,做成膳食纤维粉后售价从每吨约 1800 元提高到每吨 3 万元。
八、流通链条上的逐级加价
流通链条上的加价逐级放大,从产区出厂到销区零售,每一级都加一段。
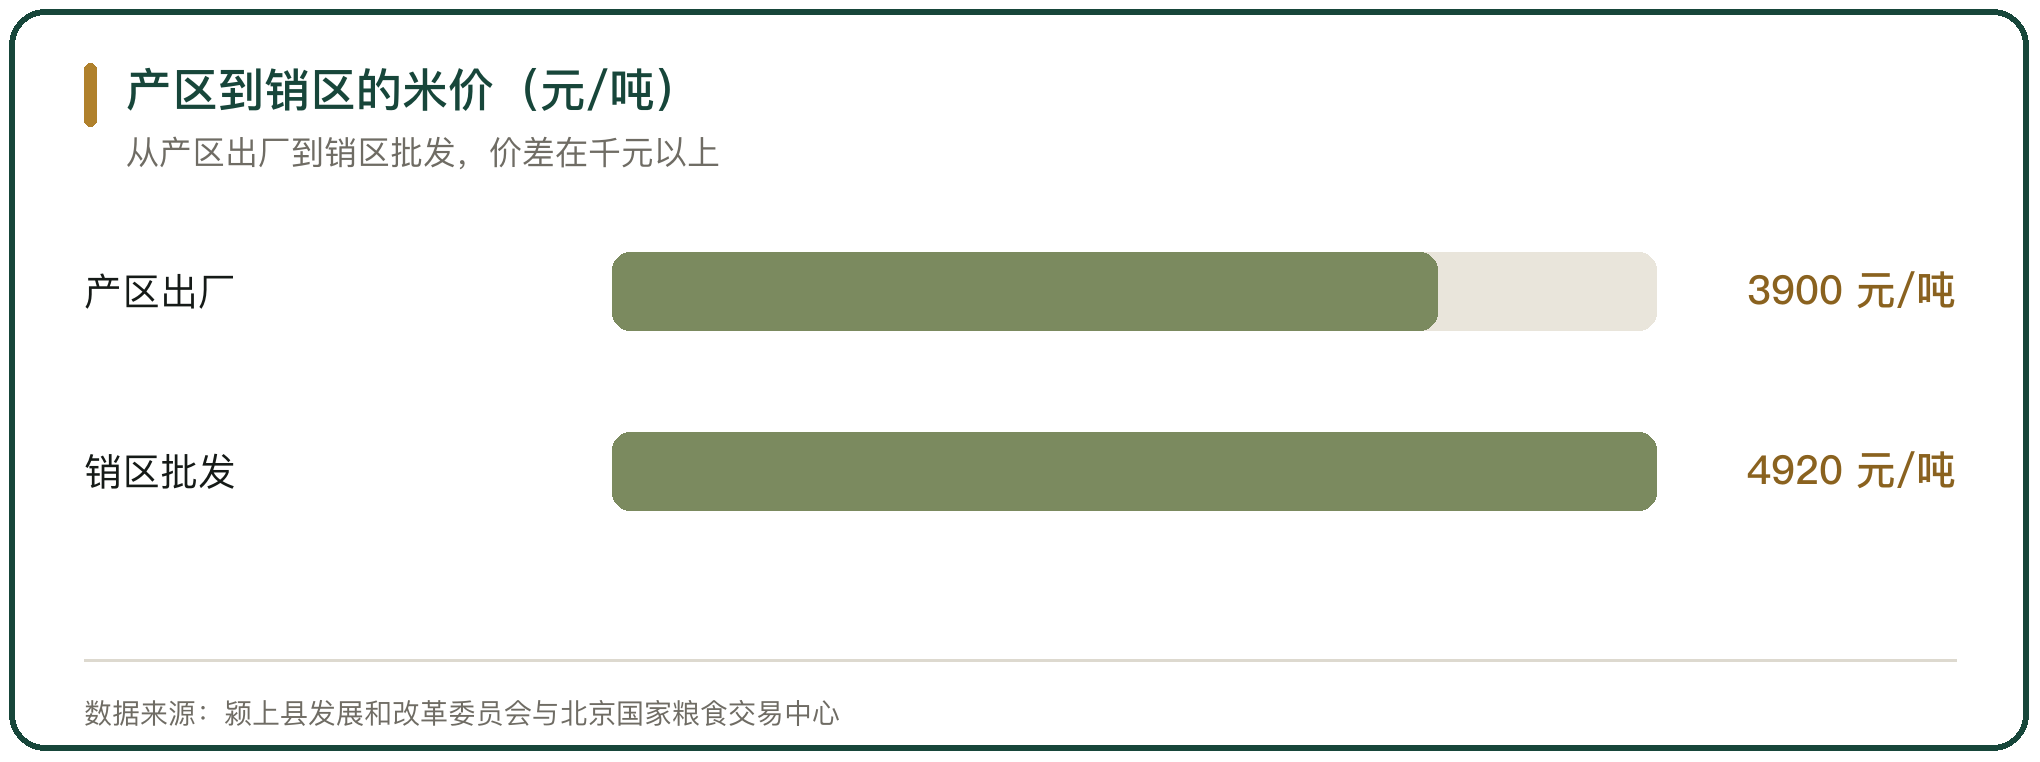
产区一侧,颍上县的大米出厂价每吨约 3900 元。销区一侧,北京盛华宏林批发市场的绥粳 18 大米出货价在每斤 2.46 元到 2.50 元之间,折合每吨 4920 元到 5000 元(农资与市场与北京国家粮食交易中心口径)。从产区出厂到销区批发,价差在每吨 1000 元以上。
加价的主体是一级批发、二级批发与零售。同一批大米经批发市场到消费者手中,价格里包含运输、仓储、损耗与各级经营主体的费用与利润。
九、加工增值的两条路径
加工增值有两条路径,一条往终端产品走,一条往深加工产品走。
河南想念食品把优质小麦做成挂面与速食产品。公司以高于市场价 10% 到 15% 的价格收购优质小麦,建设想念农场 60 万亩、发展订单农业 50 万亩,年转化粮食 50 万吨、总产值 26.4 亿元,带动南阳地区 30 万农户,户均年增收超过 1.2 万元;智能化工厂日处理小麦 3000 吨、挂面 2000 吨(河南省发展和改革委员会与新华网)。
内蒙古扎兰屯的呼伦贝尔东北阜丰生物科技走的是深加工路径。公司年精深加工玉米能力 220 万吨,年产 60 万吨谷氨酸钠、15 万吨苏氨酸、60 万吨肥料、50 万吨饲料与 180 万吨淀粉,2025 年前三个月加工玉米 79 万吨、同比增长 22.4%,拉动当地玉米种植面积由 50 万亩增加到 265 万亩(呼伦贝尔市人民政府与内蒙古自治区人民政府)。
十、粮油加工与流通的格局判断
粮油加工在流通链条里承担分流,加价能力集中在靠近终端的那一段。大豆压榨1吨出 0.18 吨豆油与 0.78 吨豆粕,稻谷出米率约 65%,1 斤小麦磨 0.75 斤面粉与 0.25 斤麸皮,玉米深加工 2025 年消耗玉米 7230 万吨、占玉米总产量的 26.1%。
加工环节的加价偏薄。颍上县稻谷入厂价每吨 2600 元到 2660 元,大米出厂价每吨 3900 元到 3960 元,价差约每吨 1300 元,其中还要摊加工成本与副产品抵减;河南口径下种植端贡献 60% 的产值、精深加工只占 15%。
副产品价格决定加工企业的盈亏。2025 年 12 月华北黄淮制粉企业理论平均利润为每吨 8 元,河北石家庄每吨 37.7 元,山东济南与河南郑州为负值;玉米淀粉的对冲副产品利润在吉林、山东、黑龙江分别为每吨负 90 元、负 3 元与 1 元。



写点看法