

乳品牧场、工厂与渠道的一体化
一、乳品一体化的三种组织形态
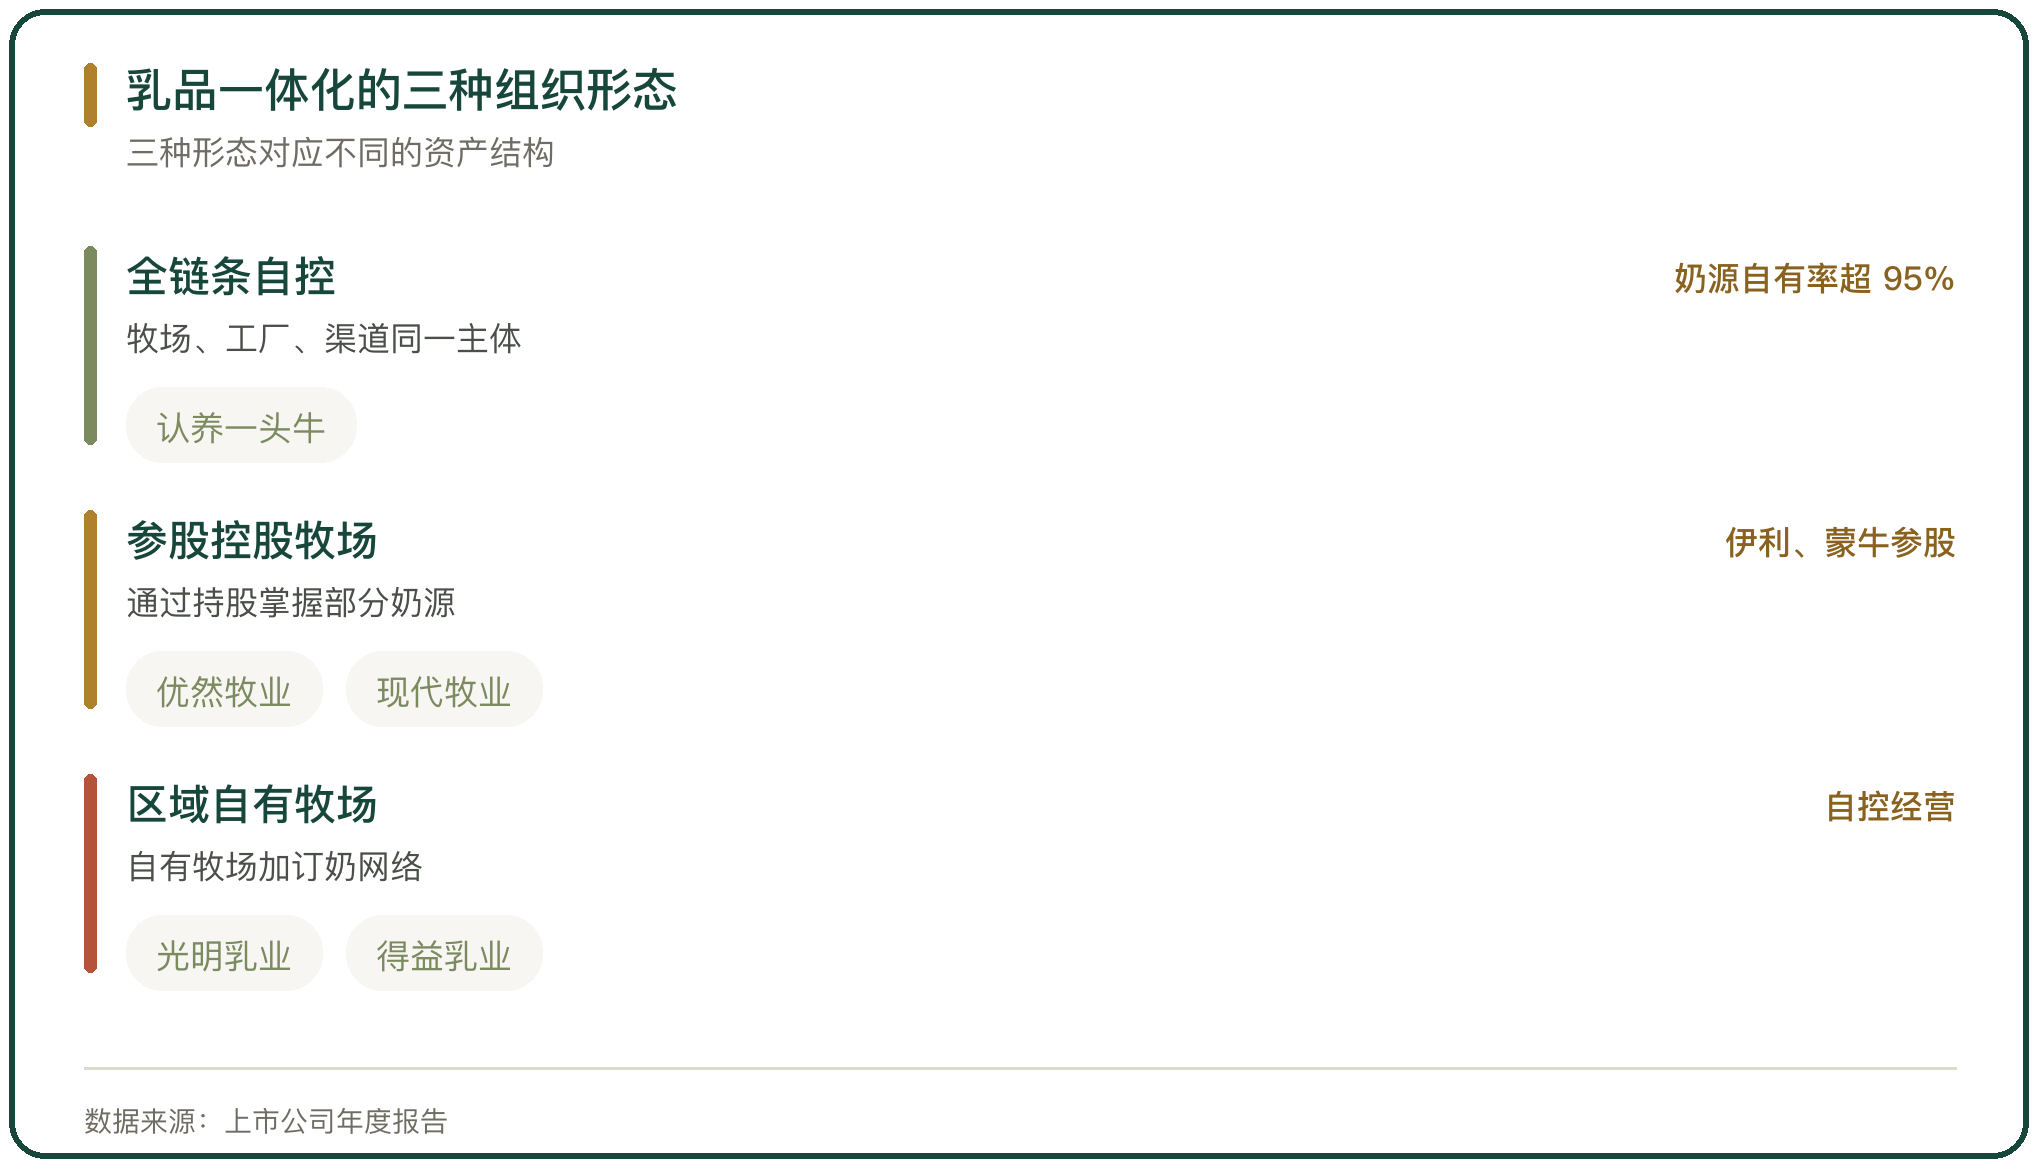
乳品一体化按资产归属分三种。第一种是全链条自控,认养一头牛自 2014 年先建牧场、后成立品牌,在河北、黑龙江、山东、吉林建了 10 座现代化奶牛牧场和 2 座数智化加工厂,奶牛存栏合计超 10 万头,奶源自有率超过 95%,2025 年营收超 70 亿元,较上年的超 50 亿元增长约40%。
第二种是参股与控股牧场,伊利、蒙牛通过参股优然牧业、现代牧业间接掌握部分奶源。第三种是区域乳企的自有牧场加订奶网络,光明乳业在北纬 45 度奶源带有 13 个自有牧场,得益乳业搭的是种、养、加、配、售一体的自控经营。三种形态的共同点是把原料奶的收购价从公开市场挪进内部结算。
二、乳品牧场的成本与亏损
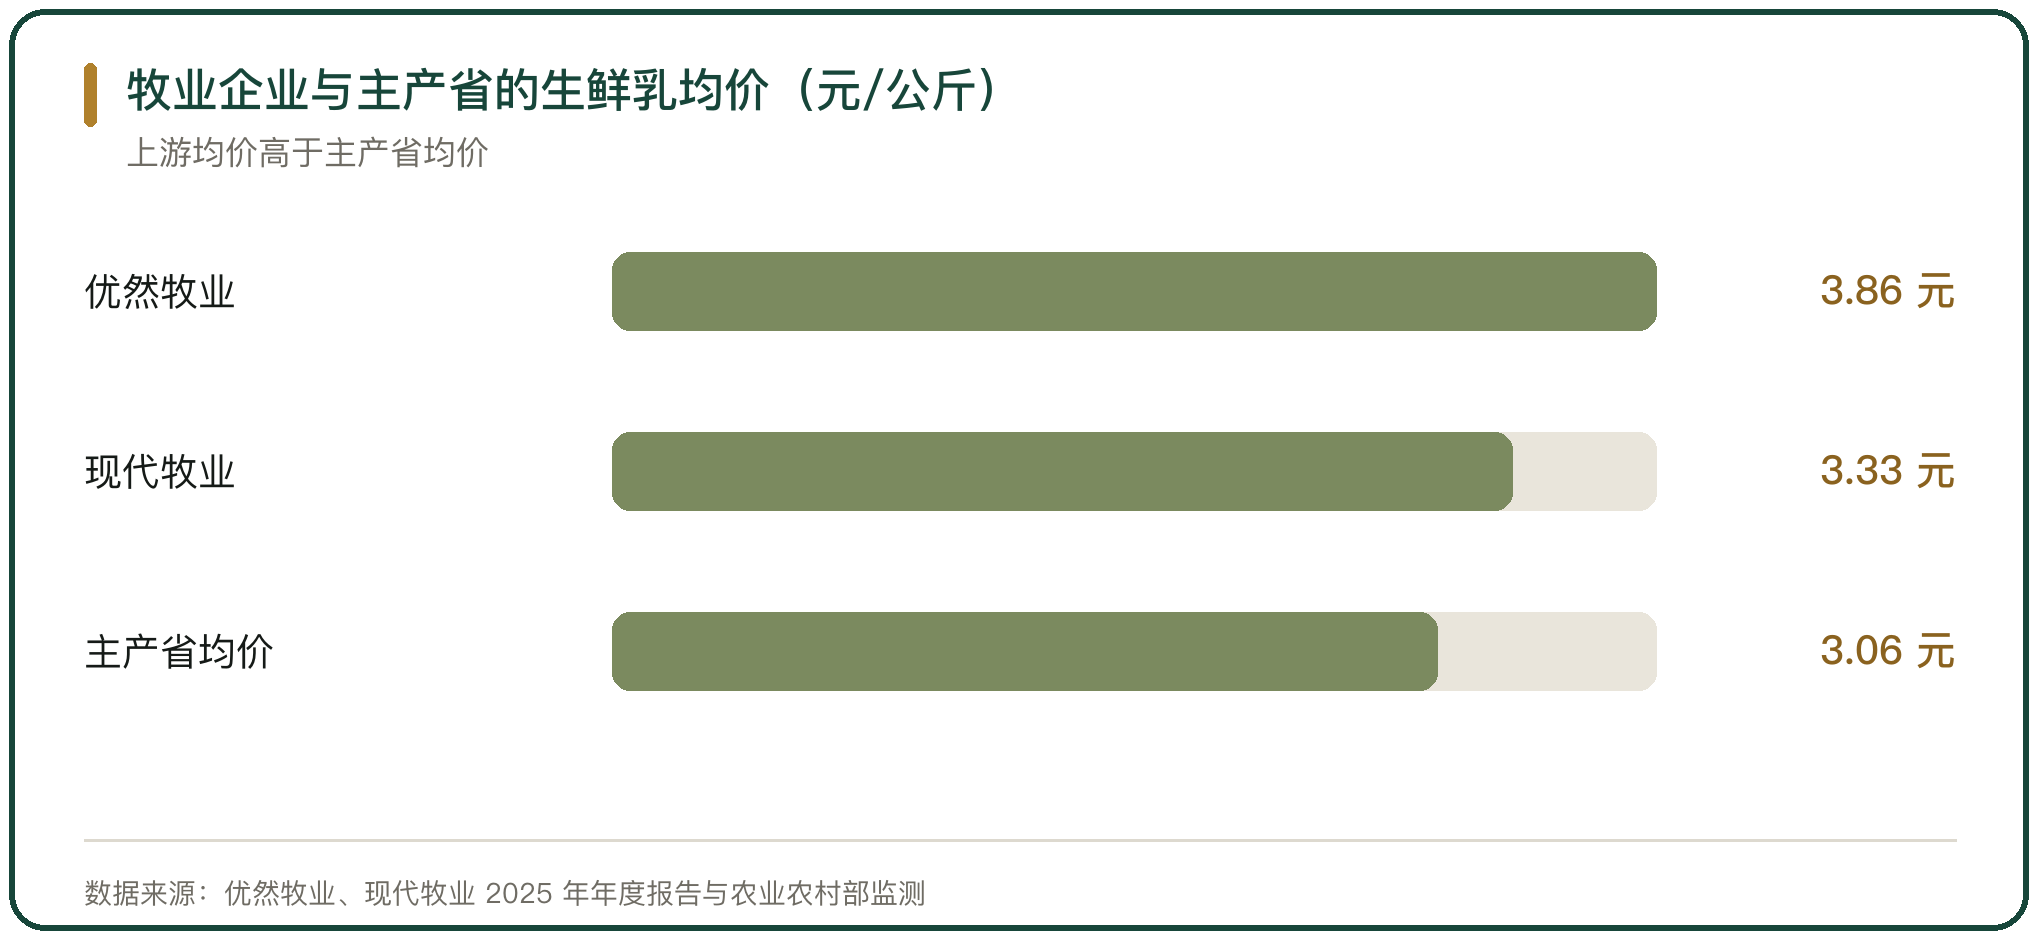
上游在 2025 年普遍亏损。优然牧业 2025 年原料奶业务营收 160.24 亿元、同比增长 6.12%,净利润为负 4.32 亿元、同比减亏 37.42%,运营牧场 100 座,奶牛存栏 61.8 万头,原料奶产量约 423.25 万吨、同比增长 12.9%,原料奶平均单价同比下降 6.3% 至 3.86 元/公斤。
现代牧业 2025 年营收 126.01 亿元、同比下滑 4.9%,净利润为负 11.29 亿元、同比减亏 20.34%,运营牧场 47 座,奶牛存栏 45.69 万头、同比减少 7.1%,原料奶产量约 333.5 万吨、同比增长 11%,原料奶平均售价同比下降 7.7% 至 3.33 元/公斤。产量在增、单价在跌,牧场靠压存栏和提单产维持现金流。
三、自有奶源与参股牧场的比例
自有奶源的比例决定一体化程度。认养一头牛的奶源自有率超过 95%,2024 年成母牛年单产 13.81 吨、位列全国第二,2 座工厂合计年产乳制品约 48 万吨。高自给率把原料奶的波动挡在内部,也把牧场的固定成本留在了表内。
奶源过剩是 2025 年的基本面。国家统计局数据显示,2025 年全国原料奶产量 4091 万吨、同比增长 0.3%,乳制品产量 2950.3 万吨、同比下降 1.1%。据《荷斯坦》杂志估算,截至 2025 年底全国荷斯坦奶牛存栏约 590 万头,较 2024 年的 610 万头同比减少 3%。单产提升抵消了一部分存栏下降的影响,原料奶总量仍在增长。
四、工厂环节的加工与产品结构
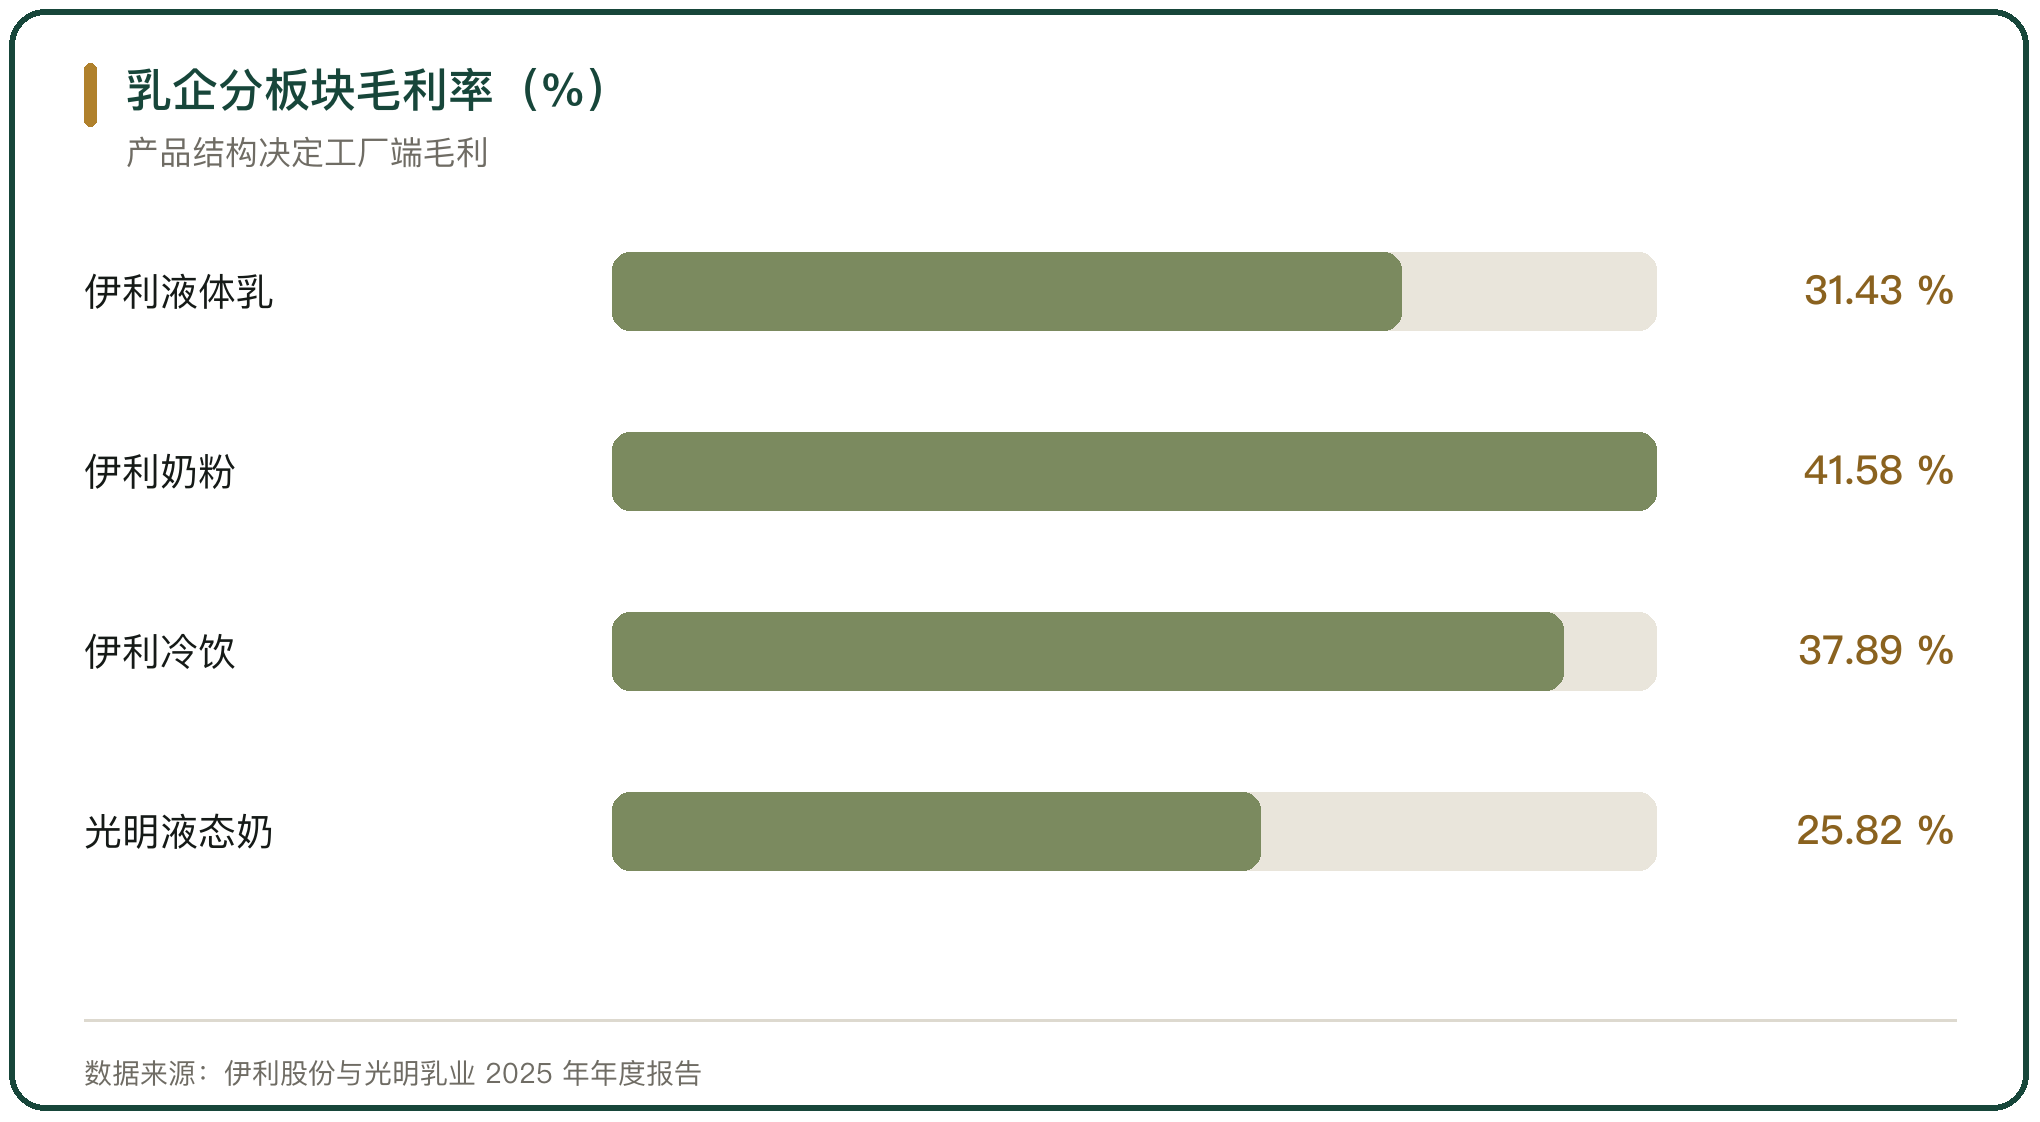
工厂把生鲜乳做成液体乳、奶粉、奶酪与冷饮,毛利随产品结构变化。伊利 2025 年液体乳毛利率 31.43%,奶粉及奶制品毛利率 41.58%,冷饮产品毛利率 37.89%,三个板块的毛利率全部上行。光明乳业 2025 年液态奶毛利率 25.82%,其他乳制品毛利率 5.24%,产品结构偏向液态奶时毛利更低。
过剩的生鲜乳在这一环节被转成可储存的产品。新京报援引的数据是,2025 年 4 月龙头乳企日均喷粉生鲜乳约 2 万吨、占收奶量约 25%;2026 年 3 月降到 1.2 万吨到 1.3 万吨,2026 年 5 月约 5000 吨/天、6 月约 4000 吨/天。喷粉把过剩奶源转成大包粉库存,缓冲了价格下行,代价是减值与资金占用。
五、渠道环节的直营与订奶网络
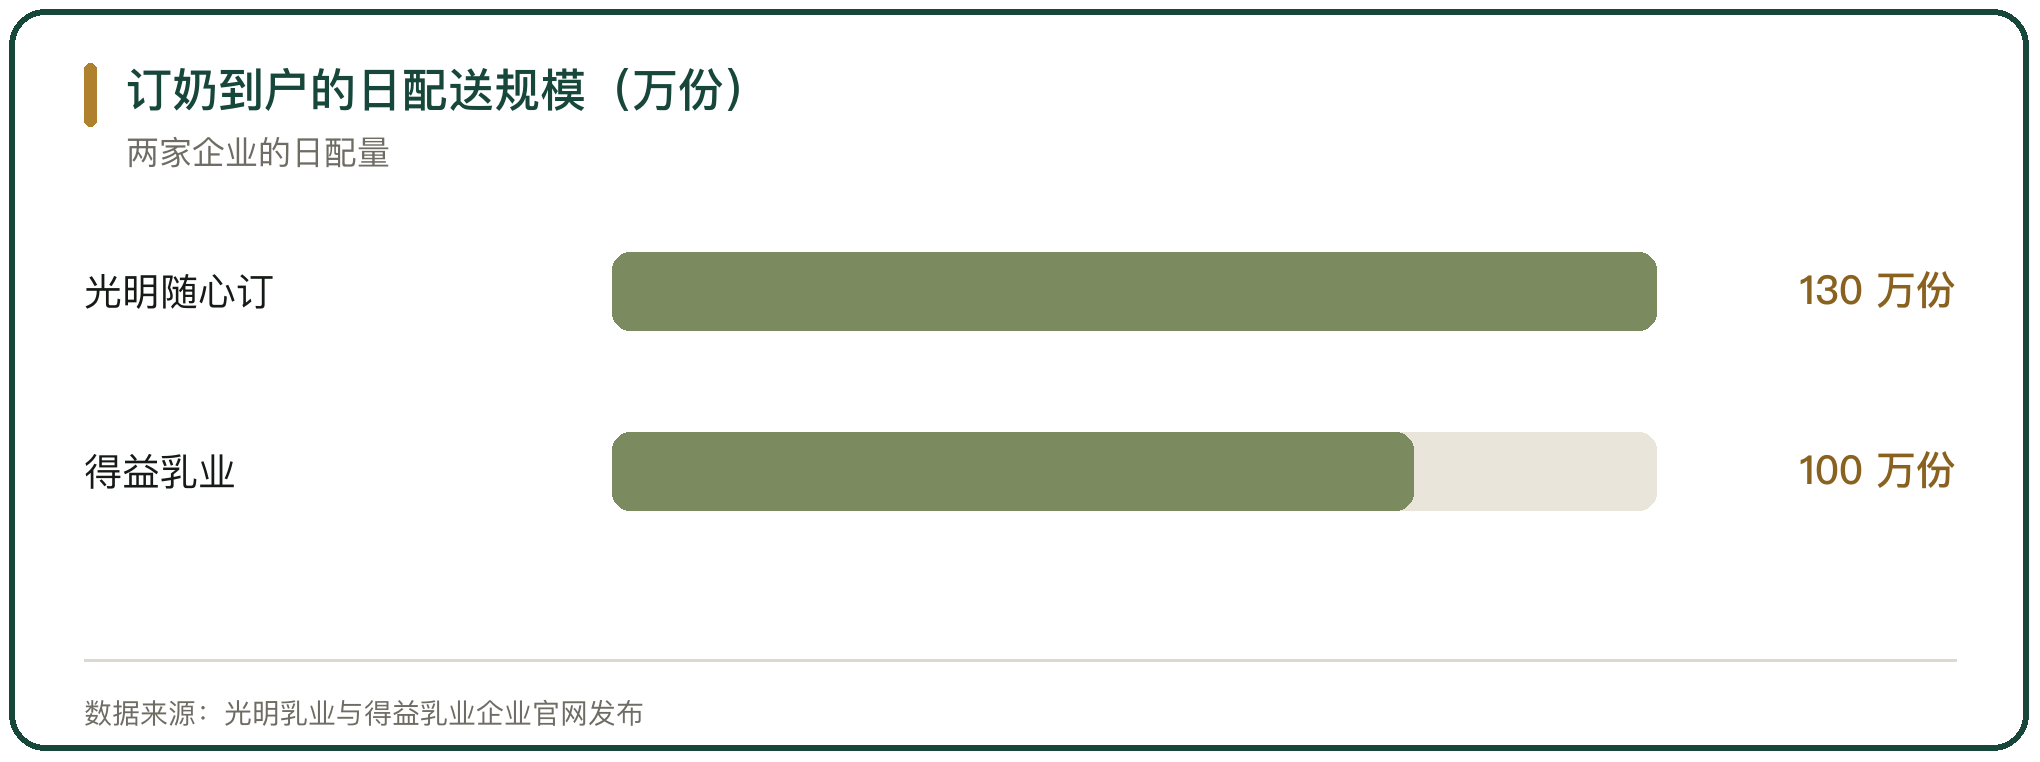
渠道的毛利高于上游。光明乳业 2019 年随心订营销中心的毛利率为 49%,同期公司整体毛利率为 31%(21 世纪经济报道引财报)。2025 年随心订注册用户 680 万、日活约 140 万,每天为 130 万消费者配送乳制品,覆盖 130 个地级市;得益乳业有鲜活牛奶门店 10000 余家、送奶服务队伍 5000 余人、专业保温投递车辆 5000 余辆,每天为 100 万家庭送奶到家。
直营网络的投入落在固定资产与人力上。光明乳业 2025 年营收 238.95 亿元、同比下降 1.58%,归母净利润亏损 1.49 亿元,营收连续4年下降;其中牧业收入 9.09 亿元、同比下降 11.15%,牧业毛利率为负 9.71%。渠道的高毛利没有抵消上游与海外资产的亏损。
六、一体化企业的收入与利润分布
同一家企业内部,三个环节的利润分布不均。超大型企业在收入端体量最大,伊利 2025 年营业总收入 1159.31 亿元、归母净利润 115.65 亿元;区域企业承压,光明乳业 2025 年营收 238.95 亿元、归母净利润亏损 1.49 亿元;新锐品牌靠高自给率增长,认养一头牛 2025 年营收超 70 亿元、同比增长约40%。
利润的分布与产品结构挂钩。伊利 2025 年归母净利润率约 10%,液体乳、奶粉、冷饮三个板块的毛利率都在 30% 以上;新乳业 2025 年营收 112.33 亿元、同比增长 5.33%,归母净利润 7.31 亿元、同比增长 35.98%,销售净利率 6.72%,低温鲜奶与低温酸奶都实现双位数增长。产品越靠低温与深加工,工厂与渠道的利润越厚。
七、牧业亏损如何传导到工厂与渠道
上游亏损向中下游传导的通道是收购价与喷粉。《中国畜牧杂志》2026 年 3 月发布的报告给出的口径是,农业农村部监测的生鲜奶年度均价较 2022 年累计下降 26.6%,商务部监测的液态奶年度均价较 2022 年下降 6.1%,市场波动的主要风险由养殖端承担。
传导的另一端是自有牧场。光明乳业 2025 年牧业板块毛利率为负 9.71%,海外子公司新莱特 2025 年营收 76.50 亿元、净利润亏损 4.07 亿元,公司在 2025 年 9 月启动新莱特北岛资产出售、作价 1.7 亿美元。一体化把上游的资产与负债并进报表,收购价下行时,牧场端的亏损直接体现在利润表里。
八、乳品一体化的判断
一体化的程度由原料奶自给率与渠道掌控力共同决定。自给率高时,原料奶的波动在内部结算,风险由企业承担;自给率低时,收购价随行就市,风险留给上游牧场。2025 年主产省生鲜乳均价 3.06 元/公斤、同比下降 7.8%,同期监测范围内仍有 45.6% 的牧场面临亏损,多数风险落在养殖端。
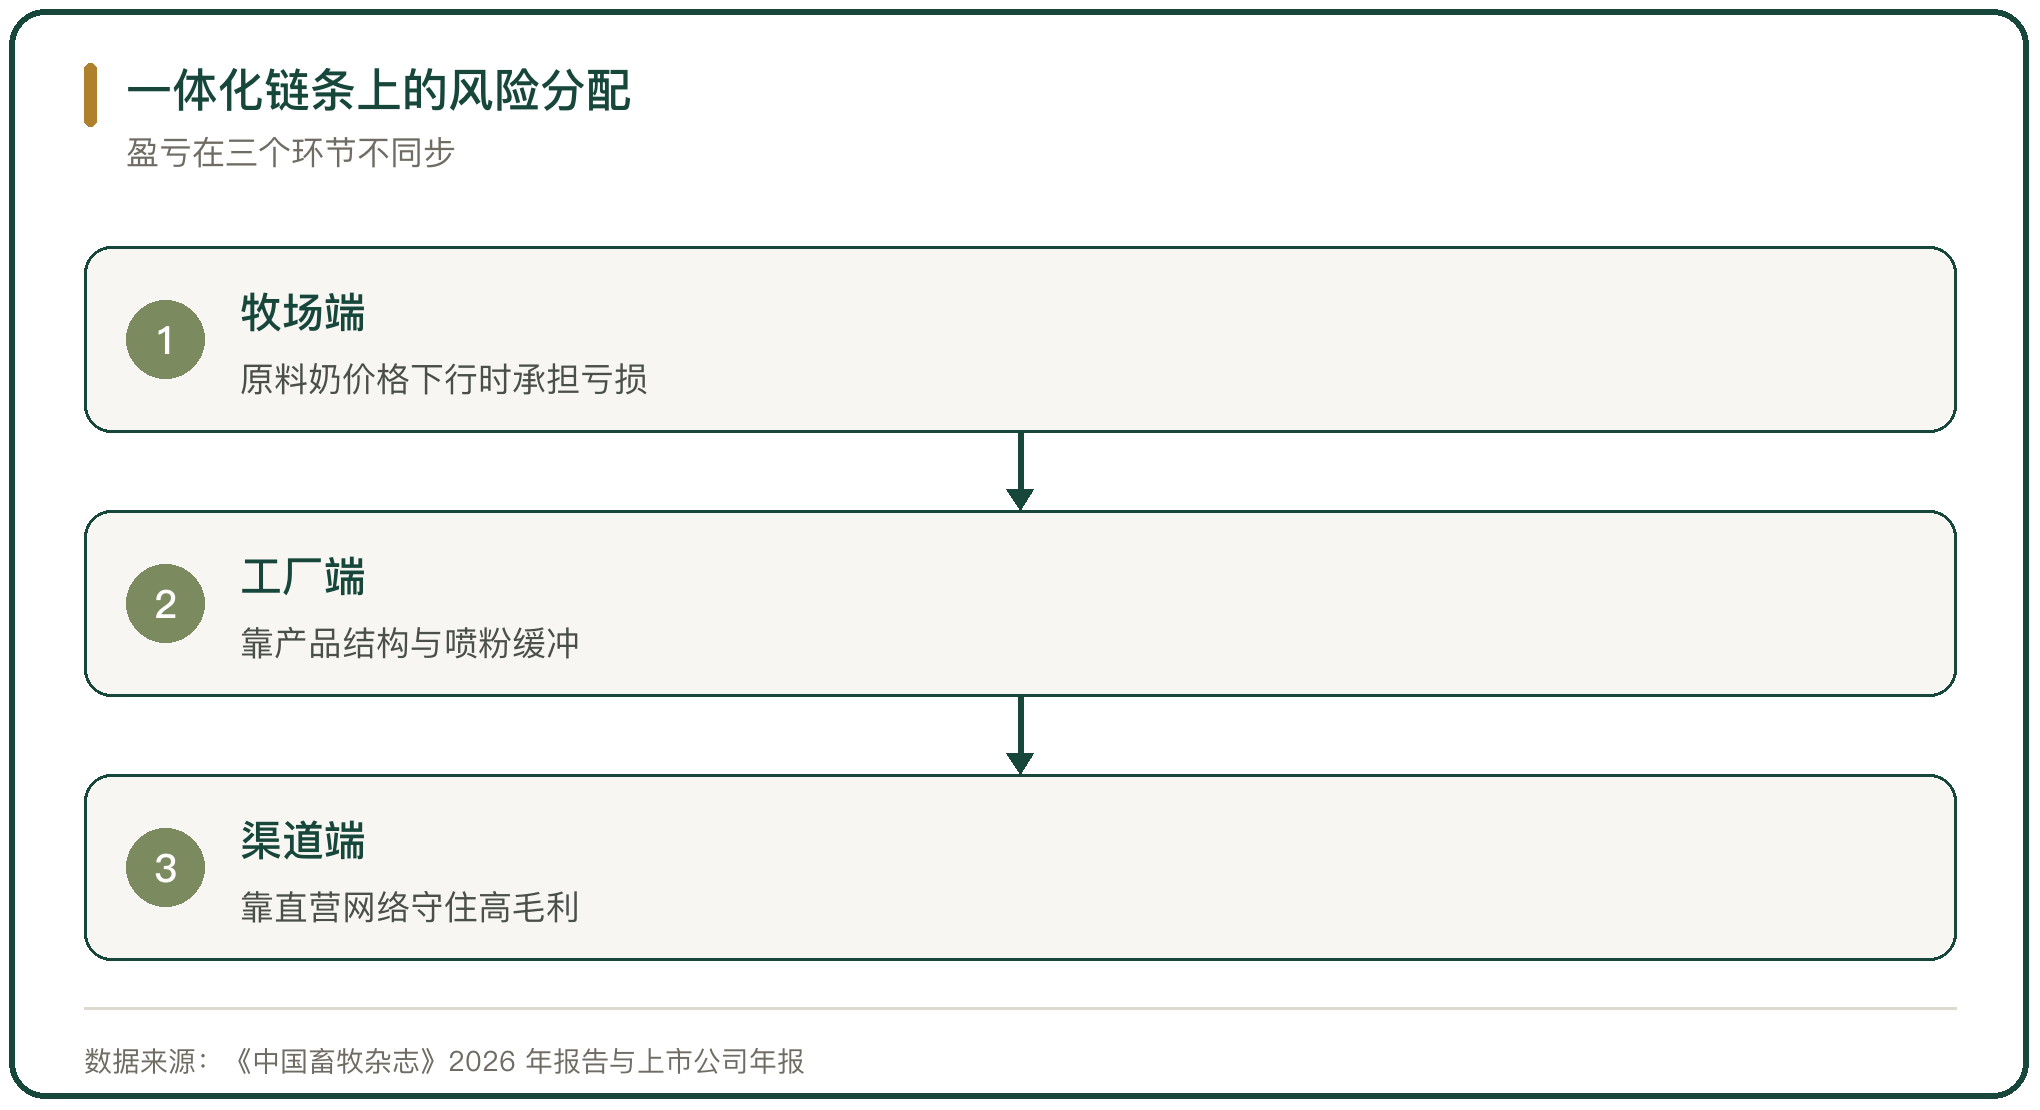
链条上的利润分布不均匀。牧场端亏,工厂端靠产品结构与喷粉缓冲,渠道端靠直营网络守住高毛利。伊利 2025 年营业总收入 1159.31 亿元、归母净利润 115.65 亿元,光明乳业 2025 年营收 238.95 亿元、归母净利润亏损 1.49 亿元,新乳业 2025 年营收 112.33 亿元、归母净利润 7.31 亿元,同一个行业的利润差距来自产品结构与资产结构。



写点看法