

粮油流通的长期趋势
关键词 需求结构口粮食用消费饲料粮进口依存产需缺口粮食安全保障法
一、长期趋势看需求结构
粮油流通的长期变化由需求端决定。需求分成三块:口粮、饲料粮与工业用粮,三块的变化方向不同。
口粮在缓慢收缩。人口总量见顶回落,人均口粮消费随饮食结构变化下降,稻谷与小麦的食用消费逐年减少。
饲料粮与工业用粮在增长。肉蛋奶消费增加带动饲料用粮,食品工业与深加工带动工业用粮,两块的增长超过口粮的收缩。
二、2030 年的需求预测
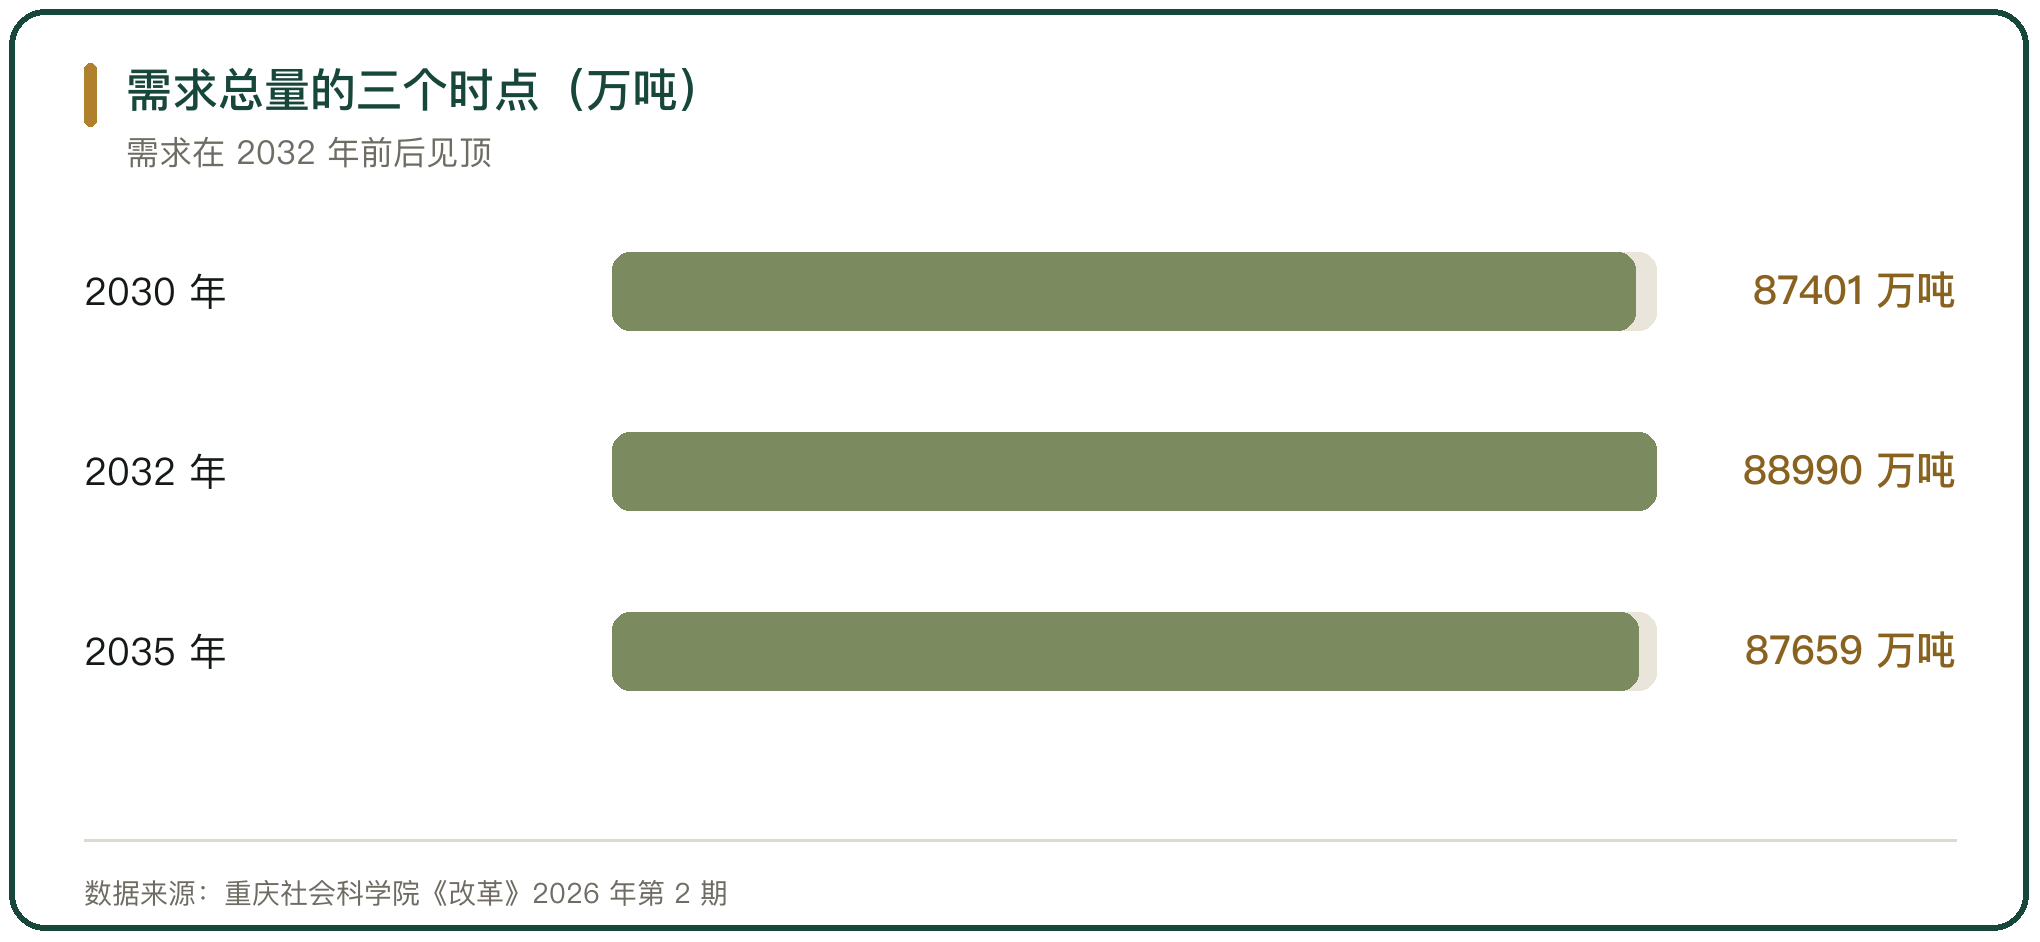
有研究给出了具体的量。重庆社会科学院《改革》2026 年第 2 期一篇研究预测,2030 年全国粮食需求总量 87401 万吨,比 2025 年增长 3.85%。
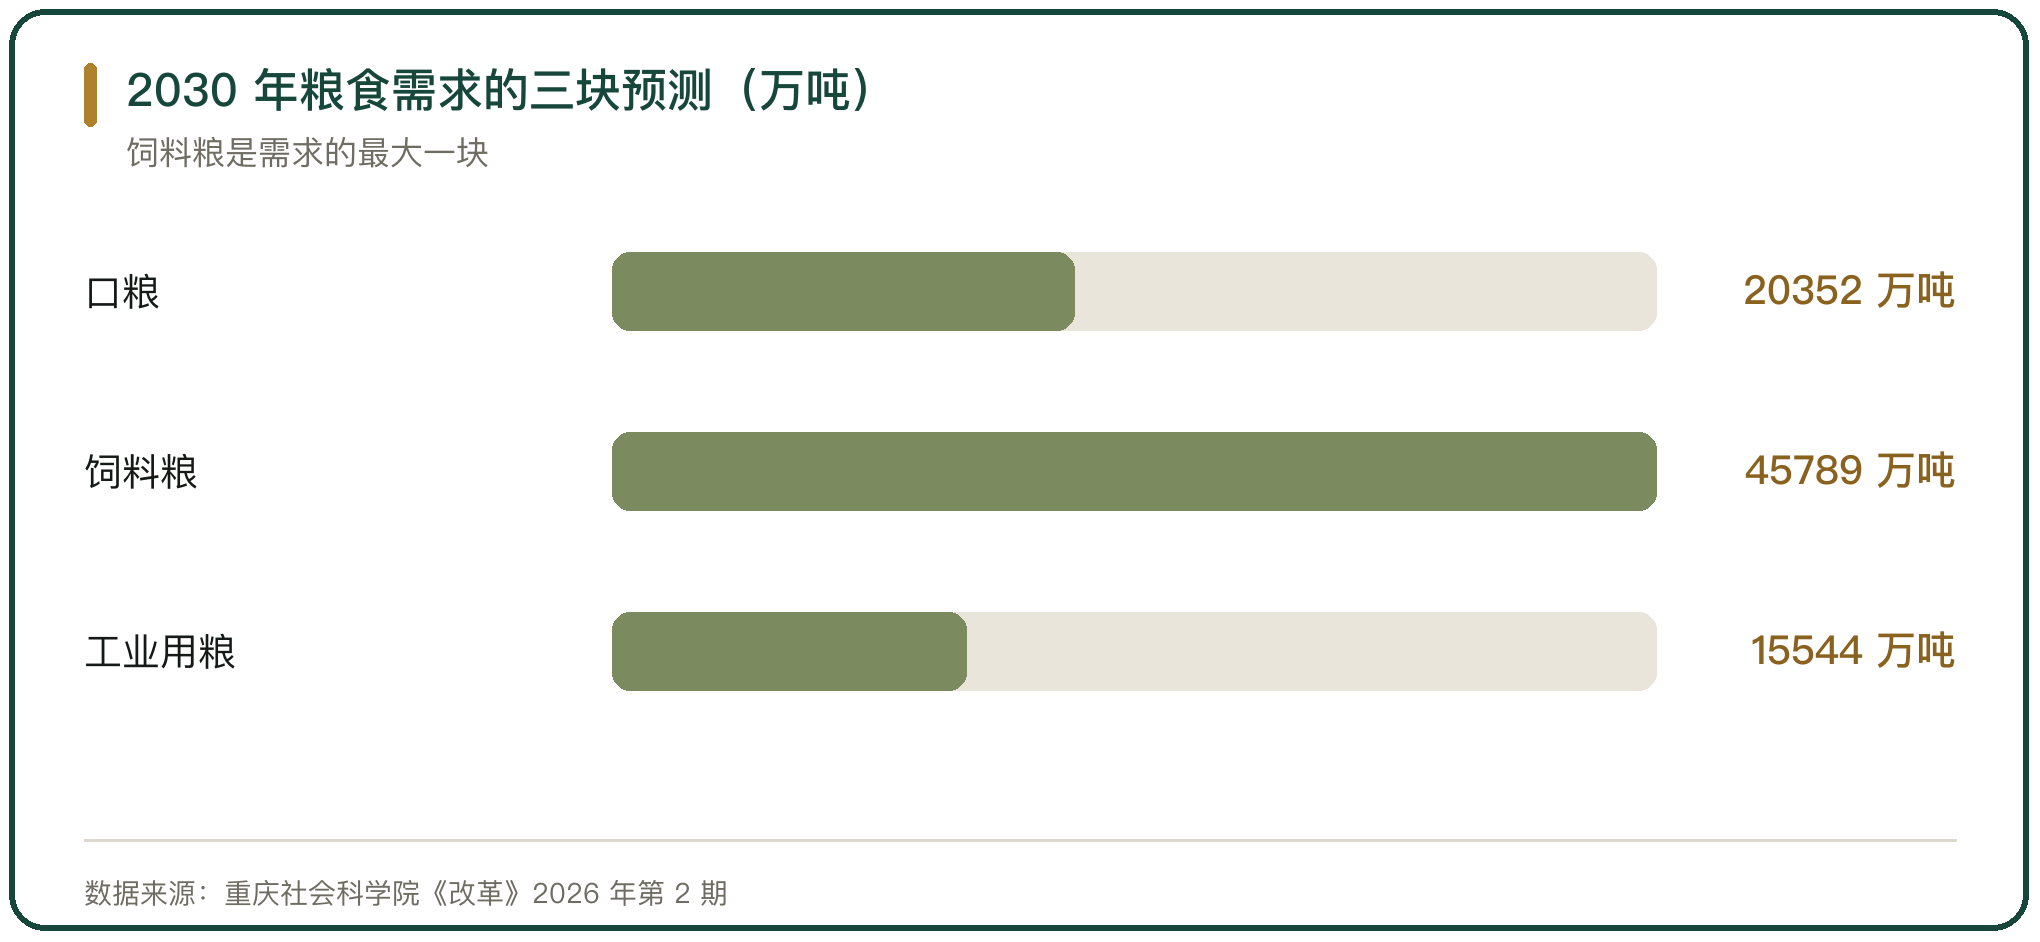
三块的分项预测不同。2030 年口粮需求 20352 万吨、比 2025 年下降 5.36%,饲料粮需求 45789 万吨、增长 7.74%,工业用粮需求 15544 万吨、增长 5.69%(重庆社会科学院《改革》2026 年第 2 期)。
需求见顶的时间也有预测。全国粮食需求预计 2032 年达到峰值 88990 万吨,2035 年回落到 87659 万吨(重庆社会科学院《改革》2026 年第 2 期)。
三、口粮消费的收缩
口粮消费的收缩已经反映在加工量上。2025 年稻谷食用消费 15550 万吨、比上年减少 100 万吨,稻谷总消费 19192 万吨;小麦制粉消费 8900 万吨、比上年减少 150 万吨,小麦总消费 13170 万吨(国家粮油信息中心)。
消费收缩与人口变化对应。口粮消费的主体是城乡居民的米饭与面食,人口总量与年龄结构的变化直接压低这一块的用量。
口粮消费收缩不等于口粮不重要。口粮的绝对量仍在 2 亿吨以上,在主粮安全里的位置不变,变的是增量方向。
四、饲料粮的增量来源
饲料粮是需求增量的主体。饲料粮以玉米为主,兼用部分稻谷与小麦作替代,用量由养殖规模决定。
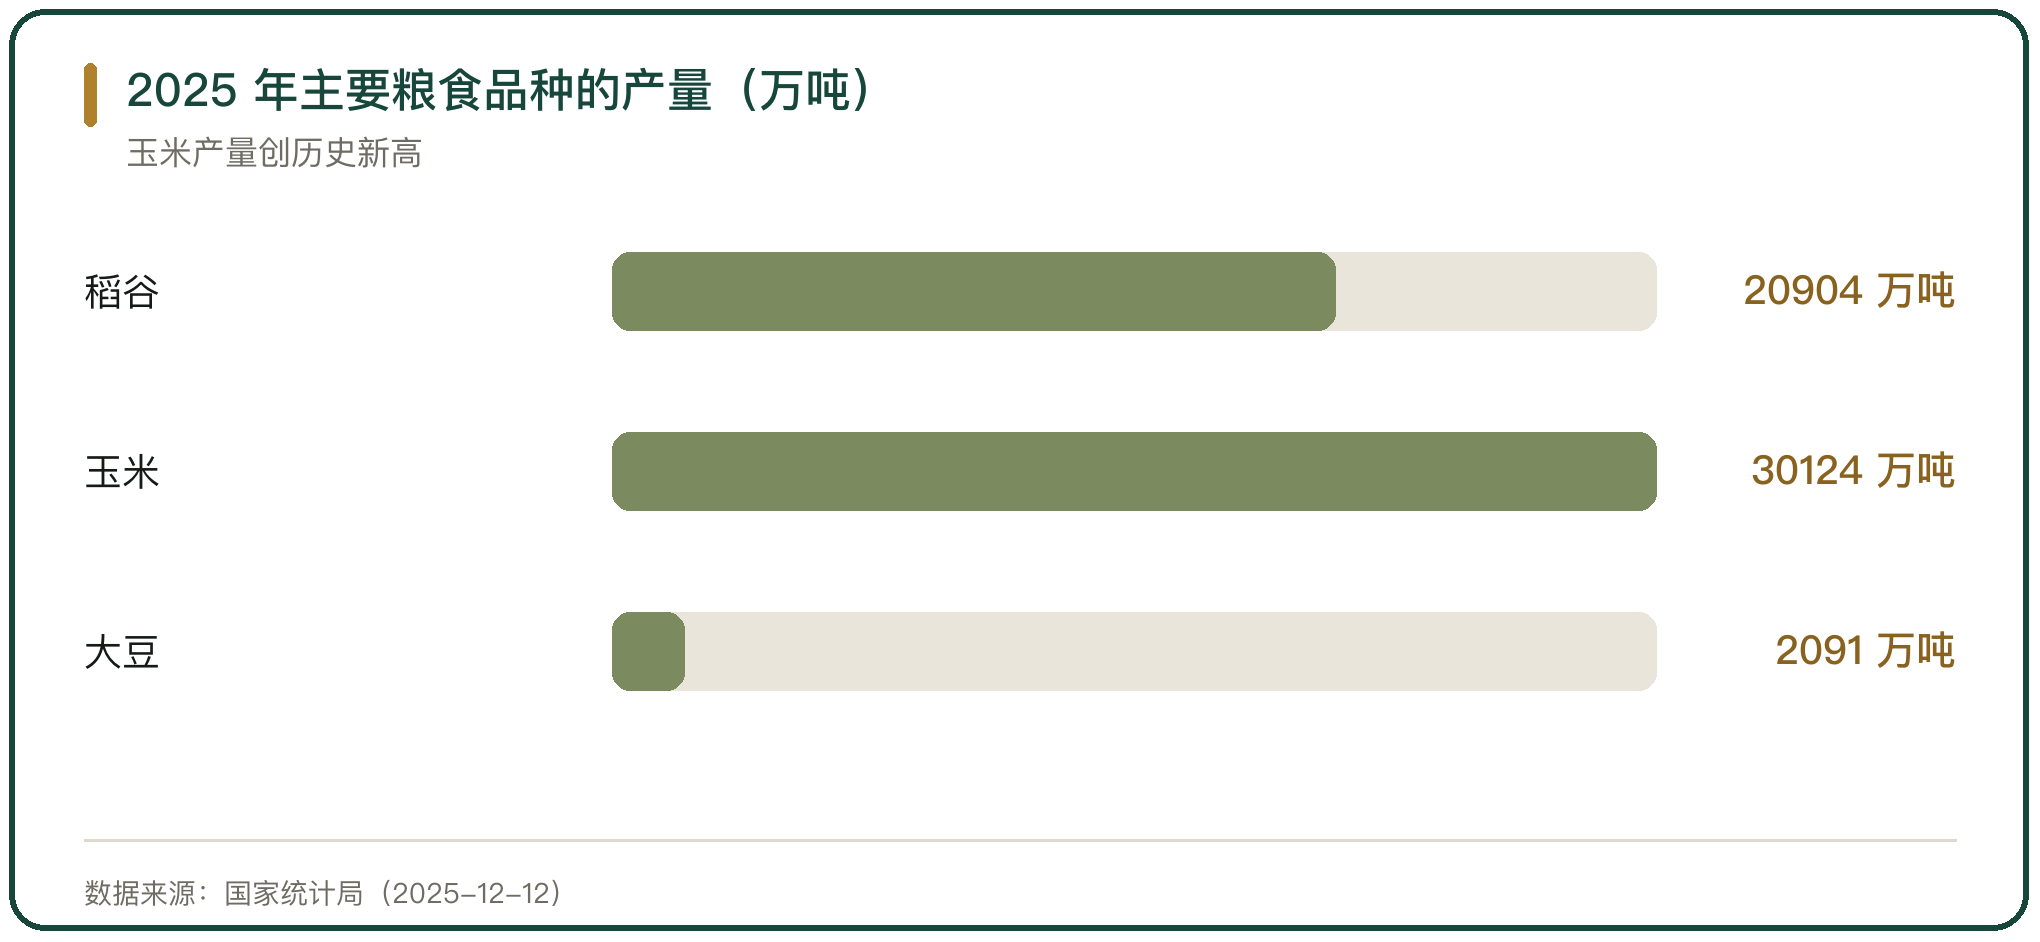
养殖规模带动玉米需求。2025 年全国玉米产量 30124 万吨、比上年增加 632 万吨,创历史新高,增产对应的是饲料需求的增长(国家统计局)。
饲料粮的进口也在调整。2025 年全国玉米进口 265 万吨、同比下降 80.6%,国内增产替代了一部分进口,饲料粮的供需从依赖进口转向国内产能与进口共同保障(海关总署)。
五、大豆与油料的进口依存
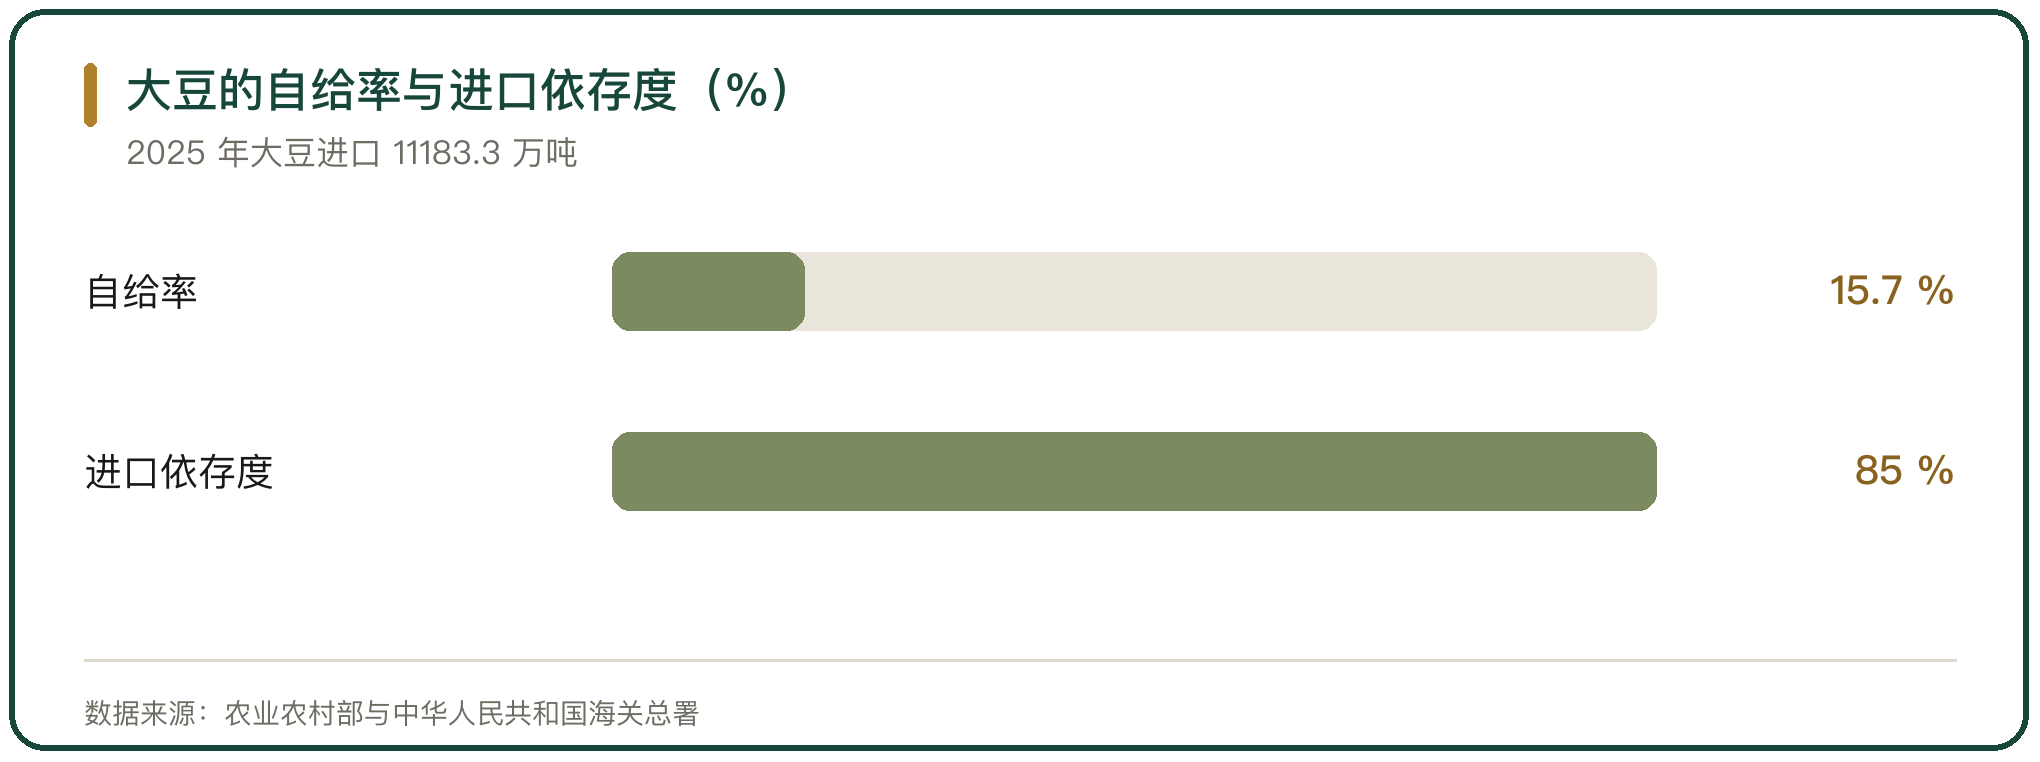
大豆是进口依存度最高的品种。2025 年全国大豆进口 11183.3 万吨、同比增长 6.5%,大豆自给率约 15.7%,进口依存度约 85%(海关总署与农业农村部)。
进口的来源在分散。自巴西进口占 73.61%,自美国进口的占比降到约 10.6%,来源从单一转向多元(海关总署)。
油料的进口也在调整。2025 年进口食用植物油 693.6 万吨、同比下降 3.2%,植物油净进口量 655.6 万吨、为近 20 年最低(海关总署与中国植物油行业协会)。
六、产需缺口的规模
需求增长带来产需缺口。按前述研究预测,2030 年全国粮食产需缺口约 1.27 亿吨,缺口部分靠进口与库存调节(重庆社会科学院《改革》2026 年第 2 期)。
缺口的品种结构不均衡。口粮供需基本自给,缺口主要集中在饲料粮与油料;大豆的缺口最大,进口量长期在 1 亿吨上下。
缺口的管理靠两条线。一条是提高国内产能,把粮食综合生产能力目标定在 1.45 万亿斤左右;一条是稳定进口来源,用多元来源分散风险(国务院新闻办公室 2026 年 9 月 21 日发布会)。
七、流通格局的变化
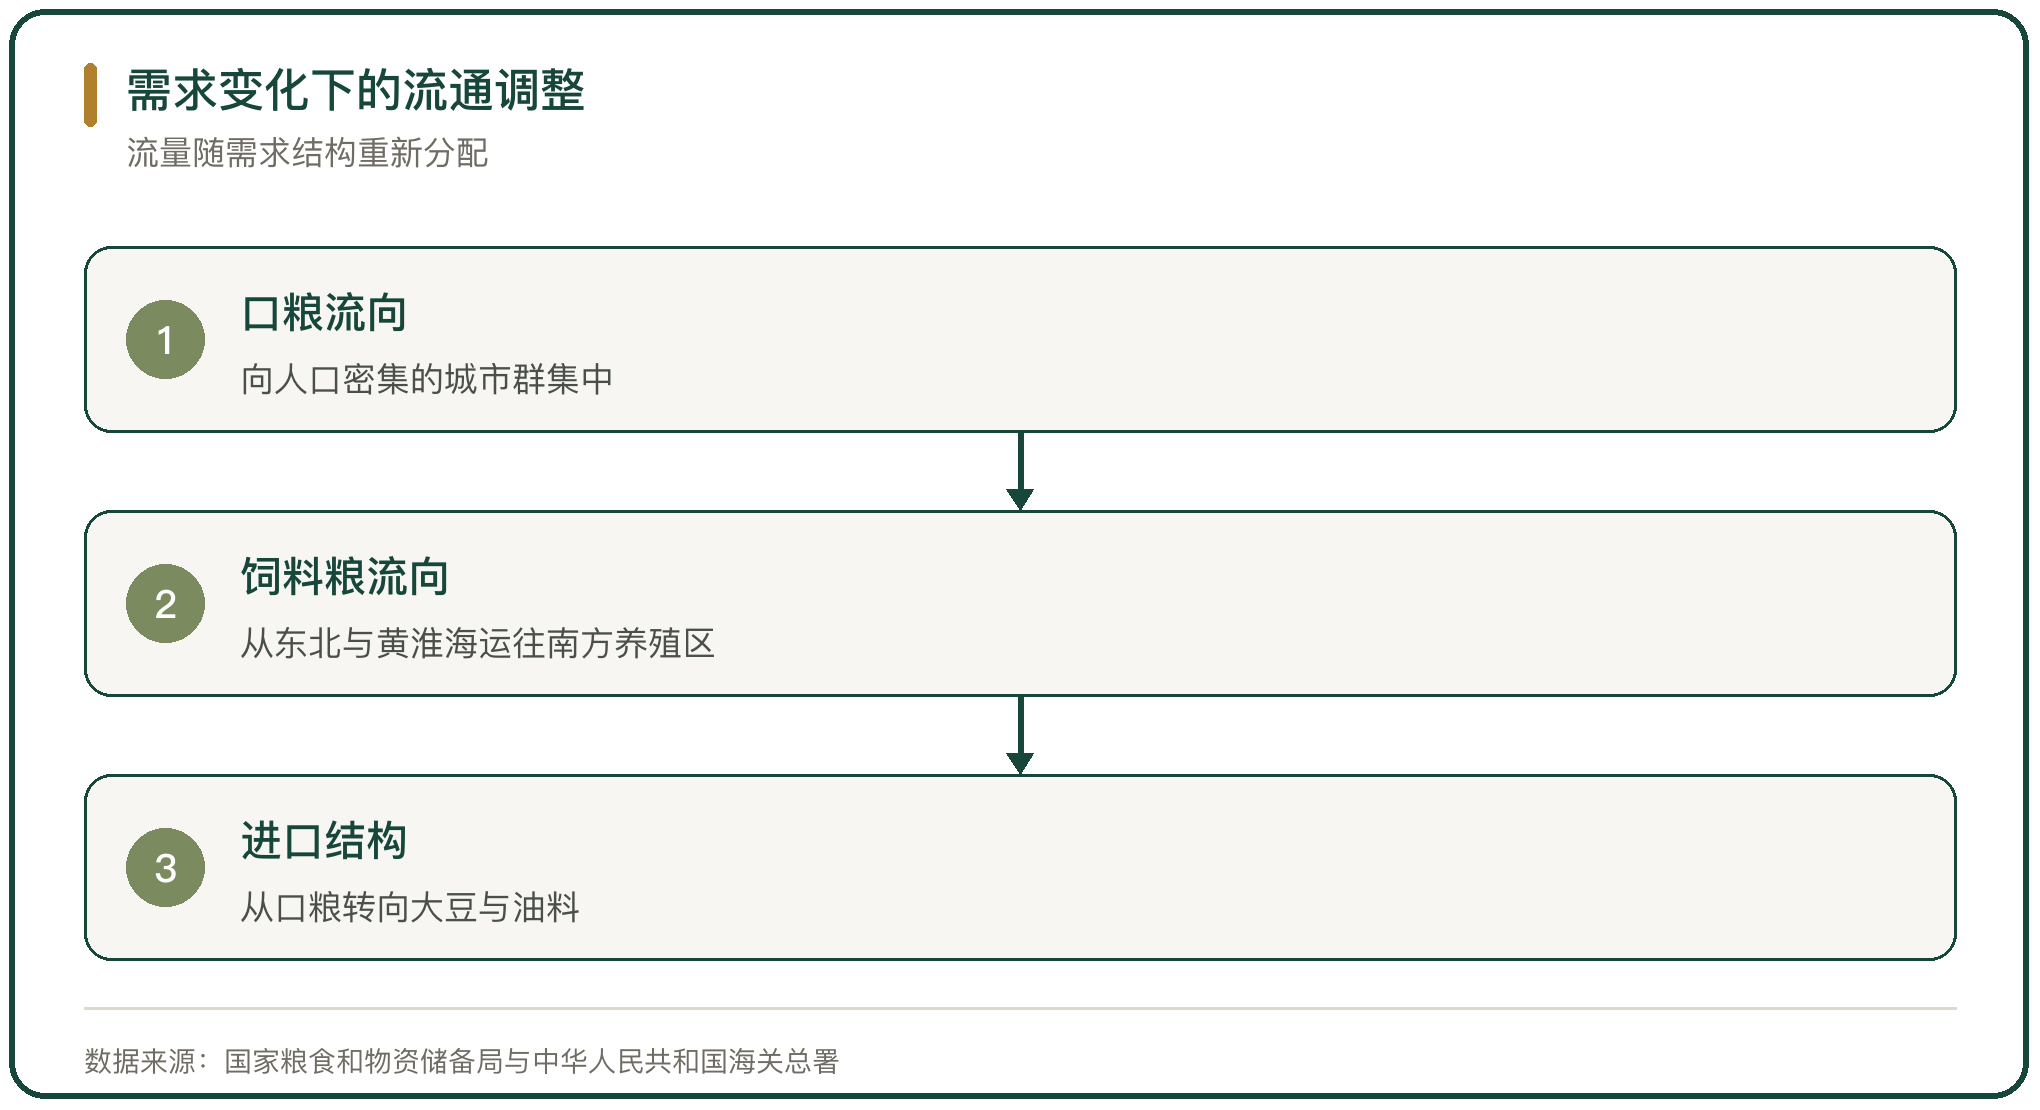
需求结构的变化传导到流通上,是流量的重新分配。口粮流量下降,饲料粮流量上升,两条流的走向不同。
口粮的流量向销区城市群集中。稻谷与小麦的加工品消费集中在人口密集区,小包装成品粮的配送半径扩大。
饲料粮的流量跟着养殖布局走。玉米从东北与黄淮海运往南方养殖区,产区的粮食通过北粮南运通道进入销区的饲料厂。
八、制度与政策的落点
长期趋势要靠制度兜底。《中华人民共和国粮食安全保障法》2023 年 12 月 29 日经十四届全国人大常委会第七次会议通过,2024 年 6 月 1 日施行,共 11 章 74 条,设耕地保护、粮食生产、储备、流通、加工、应急、节约、监督管理与法律责任等专章。
法律规定了几个关键口径。第三十八条明确必要时国务院可以决定对重点粮食品种在主产区实行政策性收储;第四十三条要求优先保障口粮加工(《中华人民共和国粮食安全保障法》)。
流通提质增效有具体项目。2025 年国家启动粮食流通提质增效项目,首批支持 40 个产粮大县实施 270 多个项目,带动总投资近 100 亿元(国家粮食和物资储备局)。
九、「十五五」时期的流通任务
「十五五」时期的流通任务已经明确。2026 年 9 月 21 日,国家粮食和物资储备局在国务院新闻办公室发布会上介绍三项重点任务:粮食购销守住「种粮卖得出」「吃粮买得到」两条底线、粮食储备、粮食产业(国务院新闻办公室 2026 年 9 月 21 日发布会)。
产业目标有具体数字。粮食产业有望实现年工业总产值 4.5 万亿元以上,粮食综合生产能力目标 1.45 万亿斤左右,市场化收购数量占收购总量的90%以上(国务院新闻办公室 2026 年 9 月 21 日发布会)。
流通的任务落在两条底线上。一条是产区粮食卖得出,一条是销区粮食买得到,两条底线把生产、收购、储备与供应连成一套体系。
十、粮油流通长期趋势的判断
粮油流通的长期趋势是需求总量增长、结构分化。需求总量到 2030 年约 8.74 亿吨、到 2032 年见顶 8.90 亿吨,口粮下降 5.36%、饲料粮增长 7.74%,两块的变化方向相反(重庆社会科学院《改革》2026 年第 2 期)。
结构分化的落点在流量上。口粮流量下降但绝对量仍在 2 亿吨以上,饲料粮流量上升带动北粮南运的通道繁忙,进口的品种从口粮转向大豆与油料。
长期趋势里不变的是底线。粮食综合生产能力目标 1.45 万亿斤左右、市场化收购占比90%以上,制度与储备把产需缺口控制在可调节的范围内。



写点看法