

调味品的线上渠道与直播
一、调味品线上渠道的四个入口
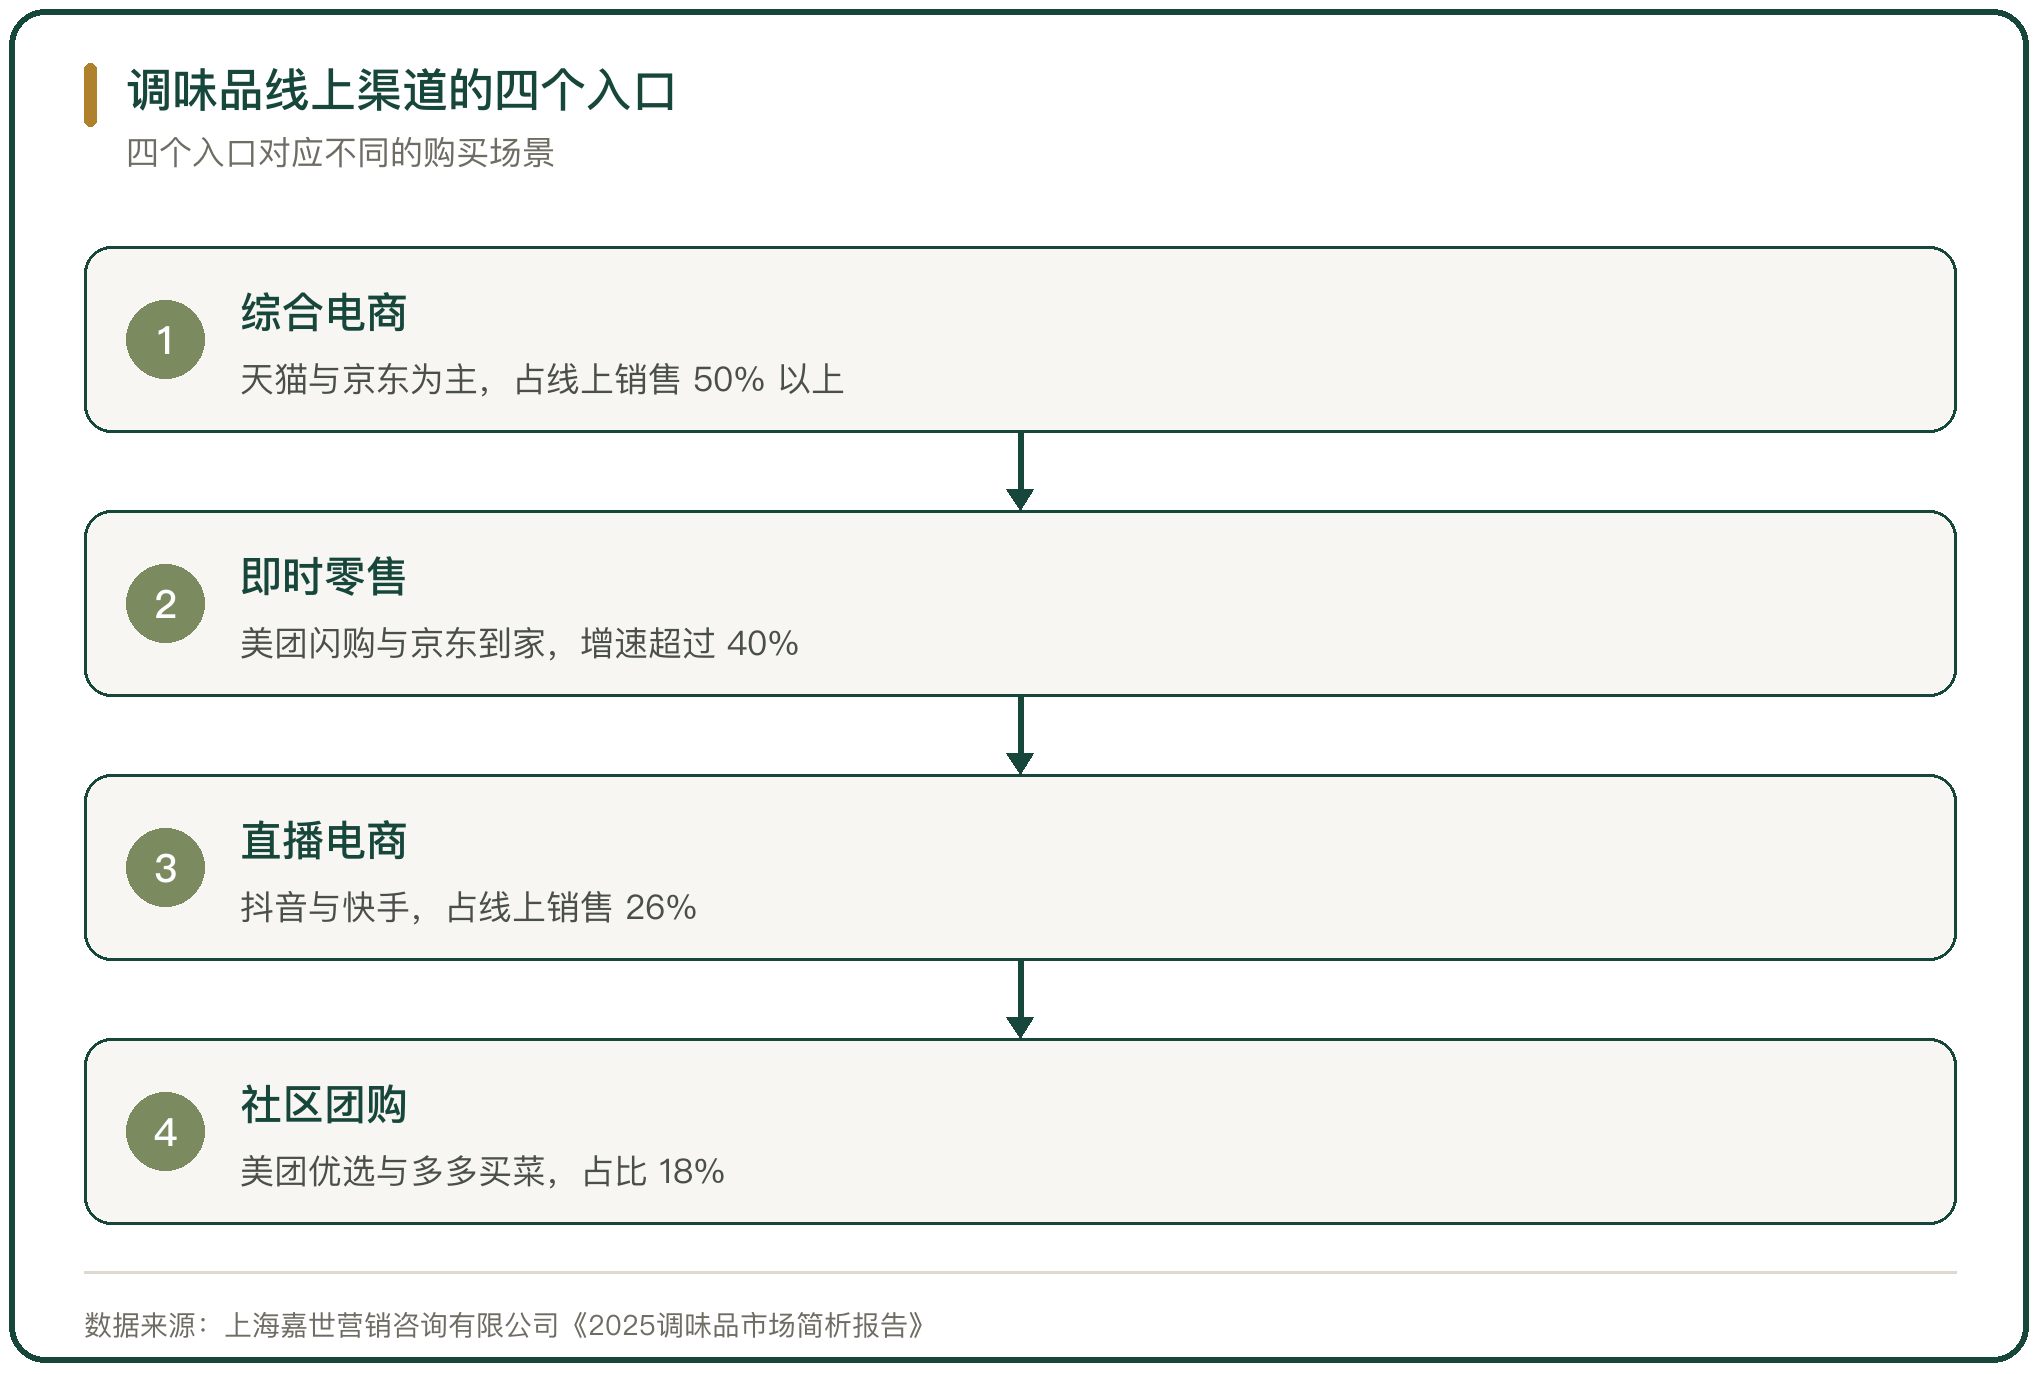
调味品的线上销售分成四个入口,综合电商、即时零售、直播电商、社区团购。综合电商以天猫与京东为主,占线上销售的 50% 以上;即时零售由美团闪购与京东到家承接,增速超过 40%;直播电商由抖音与快手承接,占线上销售的 26%;社区团购由美团优选与多多买菜承接,占比 18%(上海嘉世营销咨询有限公司《2025调味品市场简析报告》)。
四个入口对应的购买场景不同。综合电商对应计划性购买,即时零售对应做饭缺调料的应急需求,直播电商对应被内容激发的即时购买,社区团购对应下沉市场的集中下单。线下渠道当前仍占 72% 的份额,线上占 28%。
二、直播把调味品的使用场景搬上屏幕
调味品放在货架上只能看到包装,直播把它还原成一道菜。主播在镜头前现场烹饪、试吃对比,把生抽提鲜、老抽上色这类用法讲清楚,消费者在几十秒内完成判断。抖音平台中式菜品调料的月均销售额达到 7.5 亿元(尚普咨询集团《2025年中国中式菜品调料市场洞察报告》)。
美食博主是内容的主要供给方。华信人咨询《2025年中国汤类调料市场洞察报告》的调查显示,美食博主的信任度达到 40%,高于品牌自播与硬广的触达效率。一条获赞较高的短视频可以带动单品在一个价格带的销量,把原本发生在货架前的决策搬到内容场里。
三、头部企业的线上收入增速
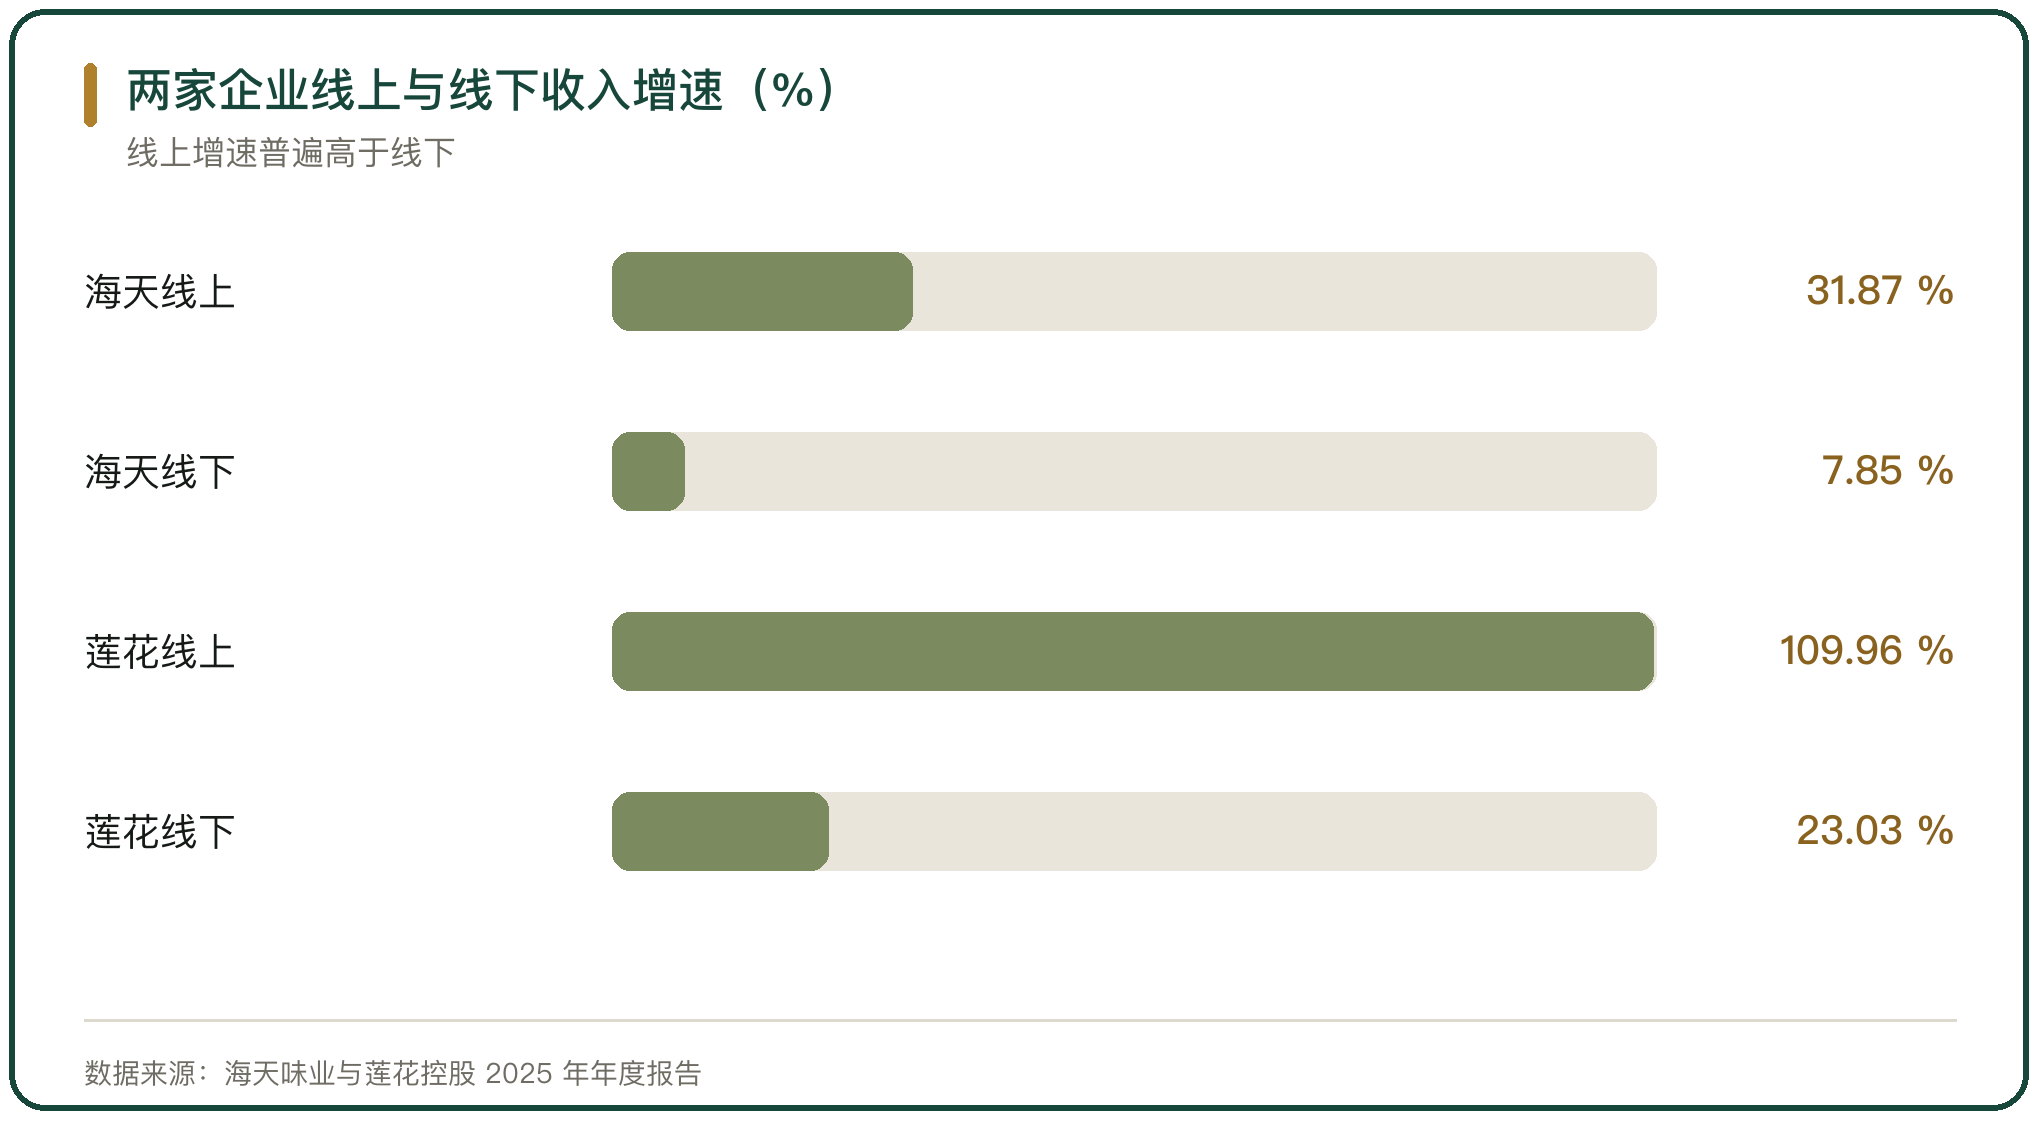
头部企业的线上收入增速普遍高于线下。海天味业 2025 年线上渠道收入 16.39 亿元、同比增长 31.87%,线下渠道收入 257.60 亿元、同比增长 7.85%(佛山市海天调味食品股份有限公司 2025 年年度报告)。
莲花控股的线上增速更高。公司 2025 年线下渠道销售收入同比增长 23.03%,线上渠道销售收入同比增长 109.96%,酱油产品多次登上抖音平台调味品成交金额类目榜首(莲花控股股份有限公司 2025 年年度报告)。线上渠道在头部企业的收入盘子里占比不高,海天的线上收入占主营业务收入约 6%,增量主要来自线上定制产品与新客获取。
四、中小品牌在内容电商里的机会
线上调味品市场的品牌份额低于线下,新品牌与中小品牌有占位空间。内容电商的门槛落在内容能力上,货架费的压力较小,一个区域品牌可以把地方味型直接卖给口味对的消费者。
加加食品 2024 年线上销售收入 3881.83 万元、同比下降 9.93%,线上毛利率 32.00%(加加食品集团股份有限公司 2024 年年度报告)。这家企业在传统电商与兴趣电商同步铺开,在售平台覆盖淘宝、天猫、京东、拼多多以及抖音、快手、小红书。线上规模没有托住整体经营,公司 2024 年营业收入 13.0 亿元、净利润为负 2.43 亿元,线上渠道能把货卖出去,不能独自解决产品与成本的问题。
五、直播的流量波动与低价竞争
直播电商的销售额与流量绑定,波动大于货架电商。尚普咨询集团的监测显示,2025 年 1 月到 10 月抖音调味品销售额从 5.43 亿元升至 6.39 亿元,其中 3 月、6 月、9 月出现三次回落,单月跌幅最大达到 21%;同期京东由 2.2 亿元升至 3.2 亿元,累计增长 46%。
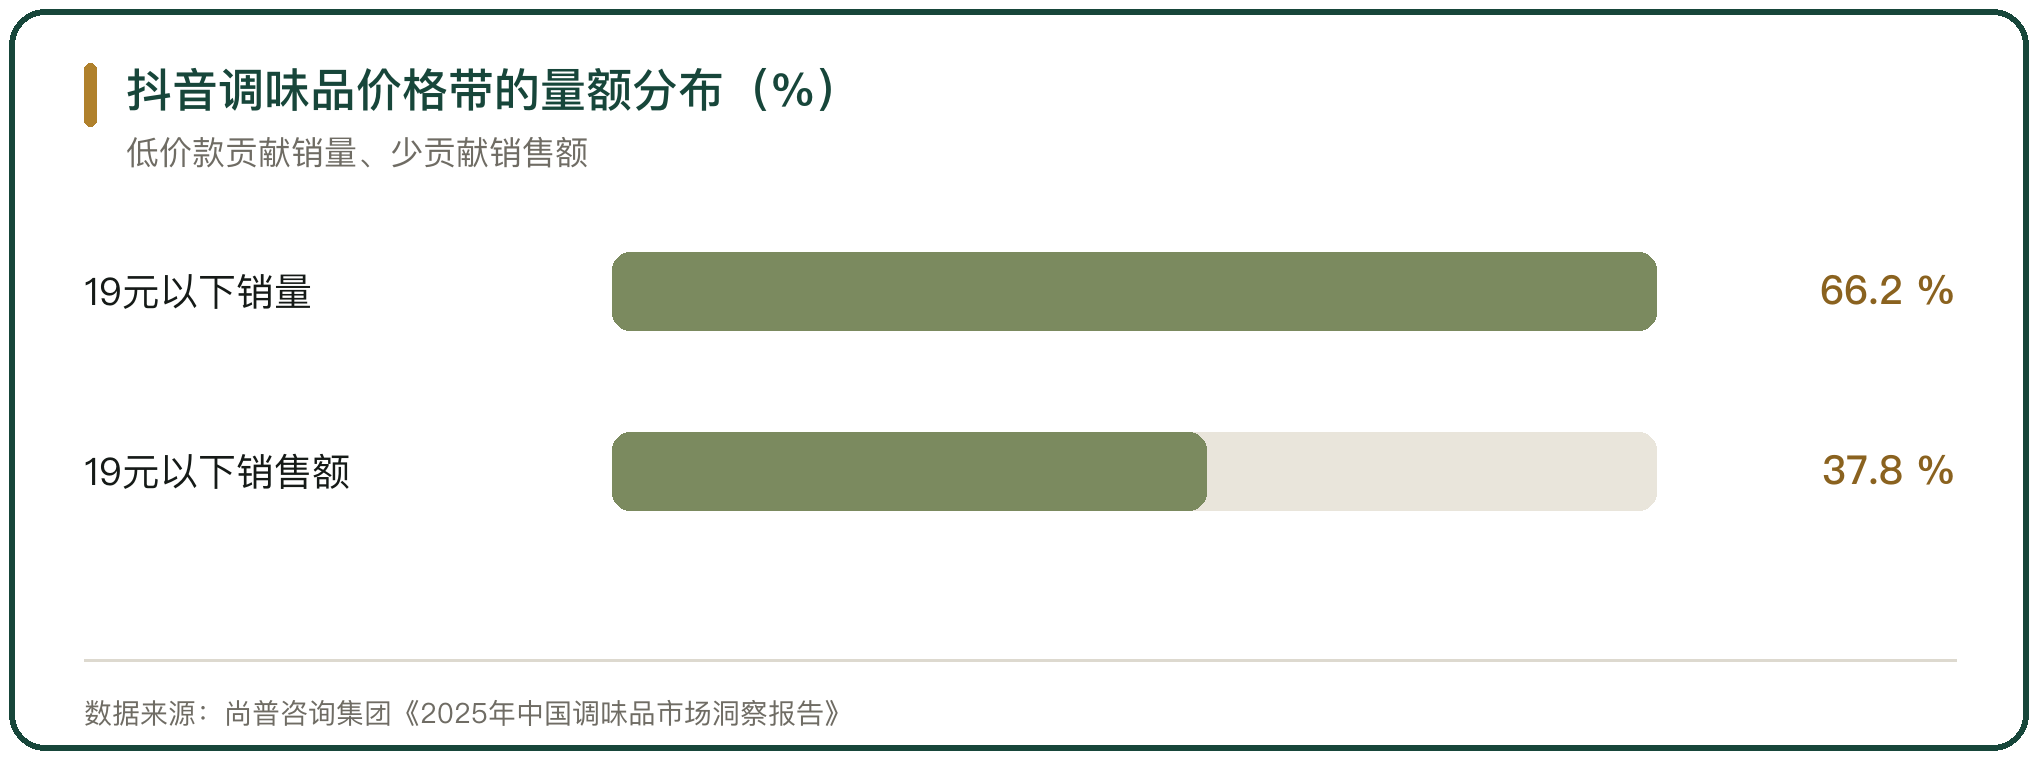
低价是流量的主要来源。抖音调味品 66.2% 的销量集中在 19 元以下价位带,只贡献 37.8% 的销售额(尚普咨询集团《2025年中国调味品市场洞察报告》)。品牌方为冲峰值投入的预算推高投流成本,一场大促之后的退货与库存压力落在品牌一侧。
六、即时零售切走应急补货
即时零售把调味品的购买半径压到 30 分钟。美团闪购与京东到家的调味品 SKU 超过 1.8 万个,30 分钟送达订单同比增长 85%,家庭用户复购率 41%(三顾咨询 2025 年调味品行业分析)。小包装、高频次成为即时零售的主流规格。
即时零售对线下门店是分流,对品牌是新入口。海天味业 2025 年 10 月上线淘宝闪购官方旗舰店,首月覆盖 50 多个城市、上翻门店超过 300 家(食业头条 2025 年 10 月)。应急场景对应的是单品补货,品牌要在就近的前置仓备货,配送时效决定成交。
七、线上渠道的利润与费用
线上渠道的毛利率不必然低于线下,费用率却更高。加加食品 2024 年线上销售的毛利率为 32.00%,与公司整体水平接近(加加食品集团股份有限公司 2024 年年度报告)。直播的坑位费、佣金、投流与运费险会占去一部分毛利,低价款尤其明显。
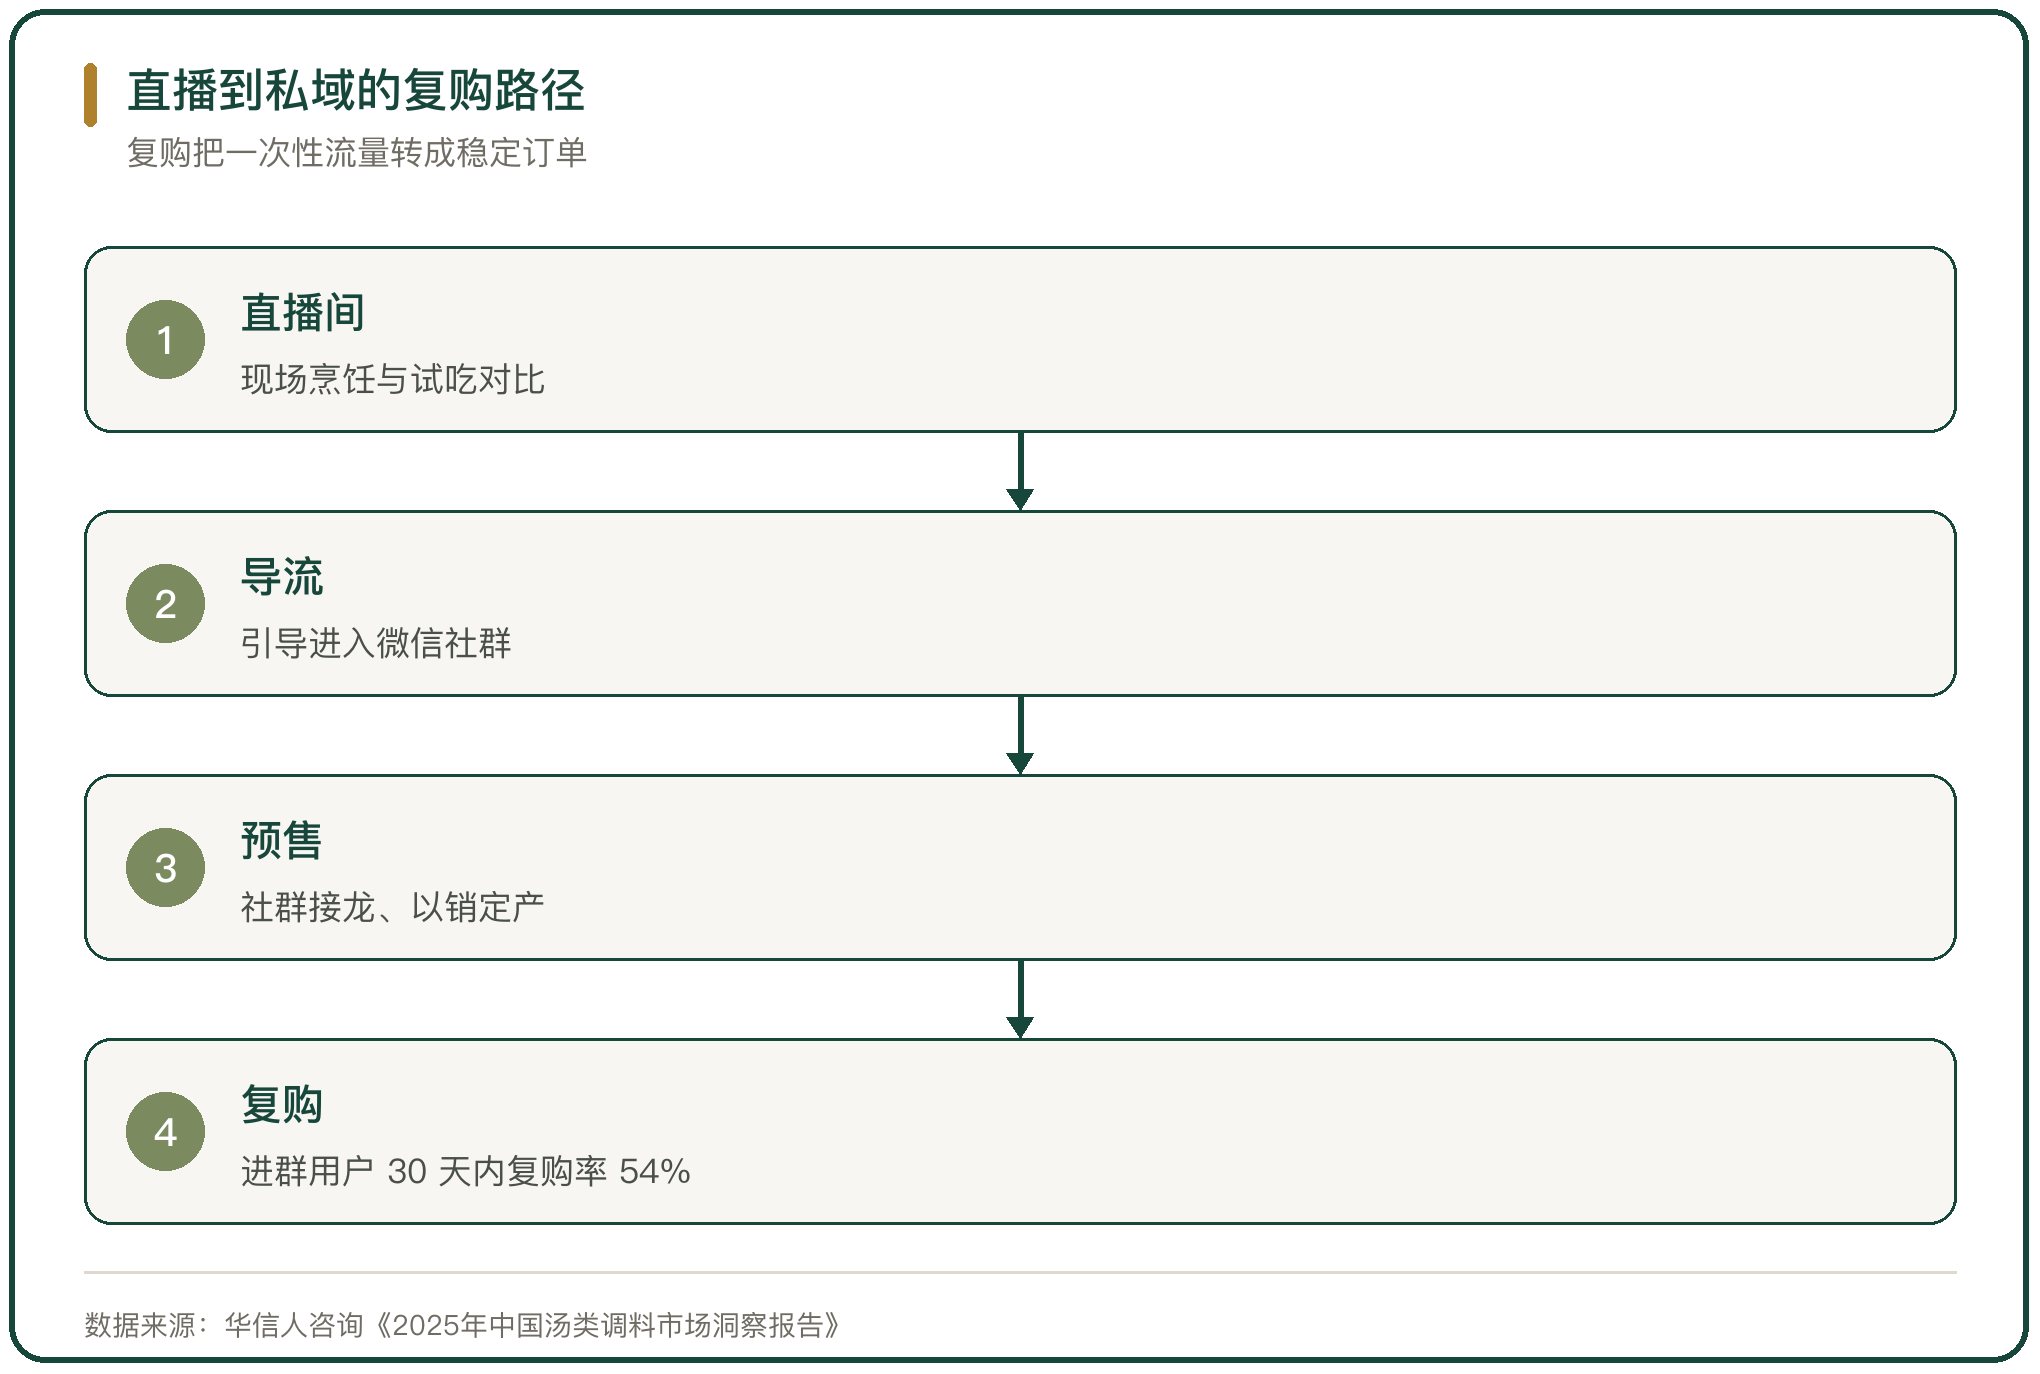
线上做大的企业把费用投向自播与私域。华信人咨询《2025年中国汤类调料市场洞察报告》记录的一组做法是,品牌把直播间的用户导进微信社群,进群用户 30 天内复购率达到 54%,比在抖音直接下单高出 21 个百分点。复购把一次性的流量转成可预期的订单。
八、线上线下分开的规格与定价
线上与线下卖的不是同一套规格,品牌用定制产品减少渠道冲突。海天味业针对线上渠道推出海天甄酿、浓香鲜蚝油等定制化产品,把线上与线下分开运营(佛山市海天调味食品股份有限公司 2025 年年度报告)。
规格差异对应场景差异。即时零售偏向 200 克到 500 克的中包装,直播偏向组合装与试用装,综合电商偏向大单囤货。100 克到 500 克的中包装在消费者里的偏好度为 38%(尚普咨询集团《2025年中国中式菜品调料市场洞察报告》)。规格设计把渠道之间的价格差异装进产品里。
九、经销商体系在线上冲击下的调整
线上渠道的分流改写了经销商的角色。海天味业 2025 年末国内经销商总数 6702 家,报告期内新增 923 家、减少 928 家,网络处在动态调整中(佛山市海天调味食品股份有限公司 2025 年年度报告)。公司把大商拆分成更小的服务单元,缩短单商的服务半径。
经销商的职能从铺货转向服务。线上承接走家庭端的计划性购买之后,经销商的订单更多来自餐饮与流通终端,考核指标从进货量转向终端动销与服务能力。线上增速高的企业,经销商数量不一定增加,单商的经营质量在上升。
十、调味品线上渠道的判断
调味品的线上化从补充渠道变成必选渠道。头部企业线上收入增速普遍在 30% 以上,海天味业 2025 年线上收入 16.39 亿元、同比增长 31.87%,莲花控股线上收入同比增长 109.96%。线上占比目前只有 28%,增量集中在直播与即时零售两个入口。
直播把使用场景可视化,解决了消费者不会用的问题;即时零售把补货时效缩短,承接了应急需求。两个入口的共同约束是流量成本与低价竞争,抖音调味品 66.2% 的销量集中在 19 元以下价位带。线上渠道能否持续为品牌贡献利润,取决于自播与私域能否把一次性的流量转成稳定的复购。



写点看法