

调味品的价格与成本
关键词 调味品成本原料价格毛利率提价周期渠道库存产品结构升级
一、调味品的成本构成
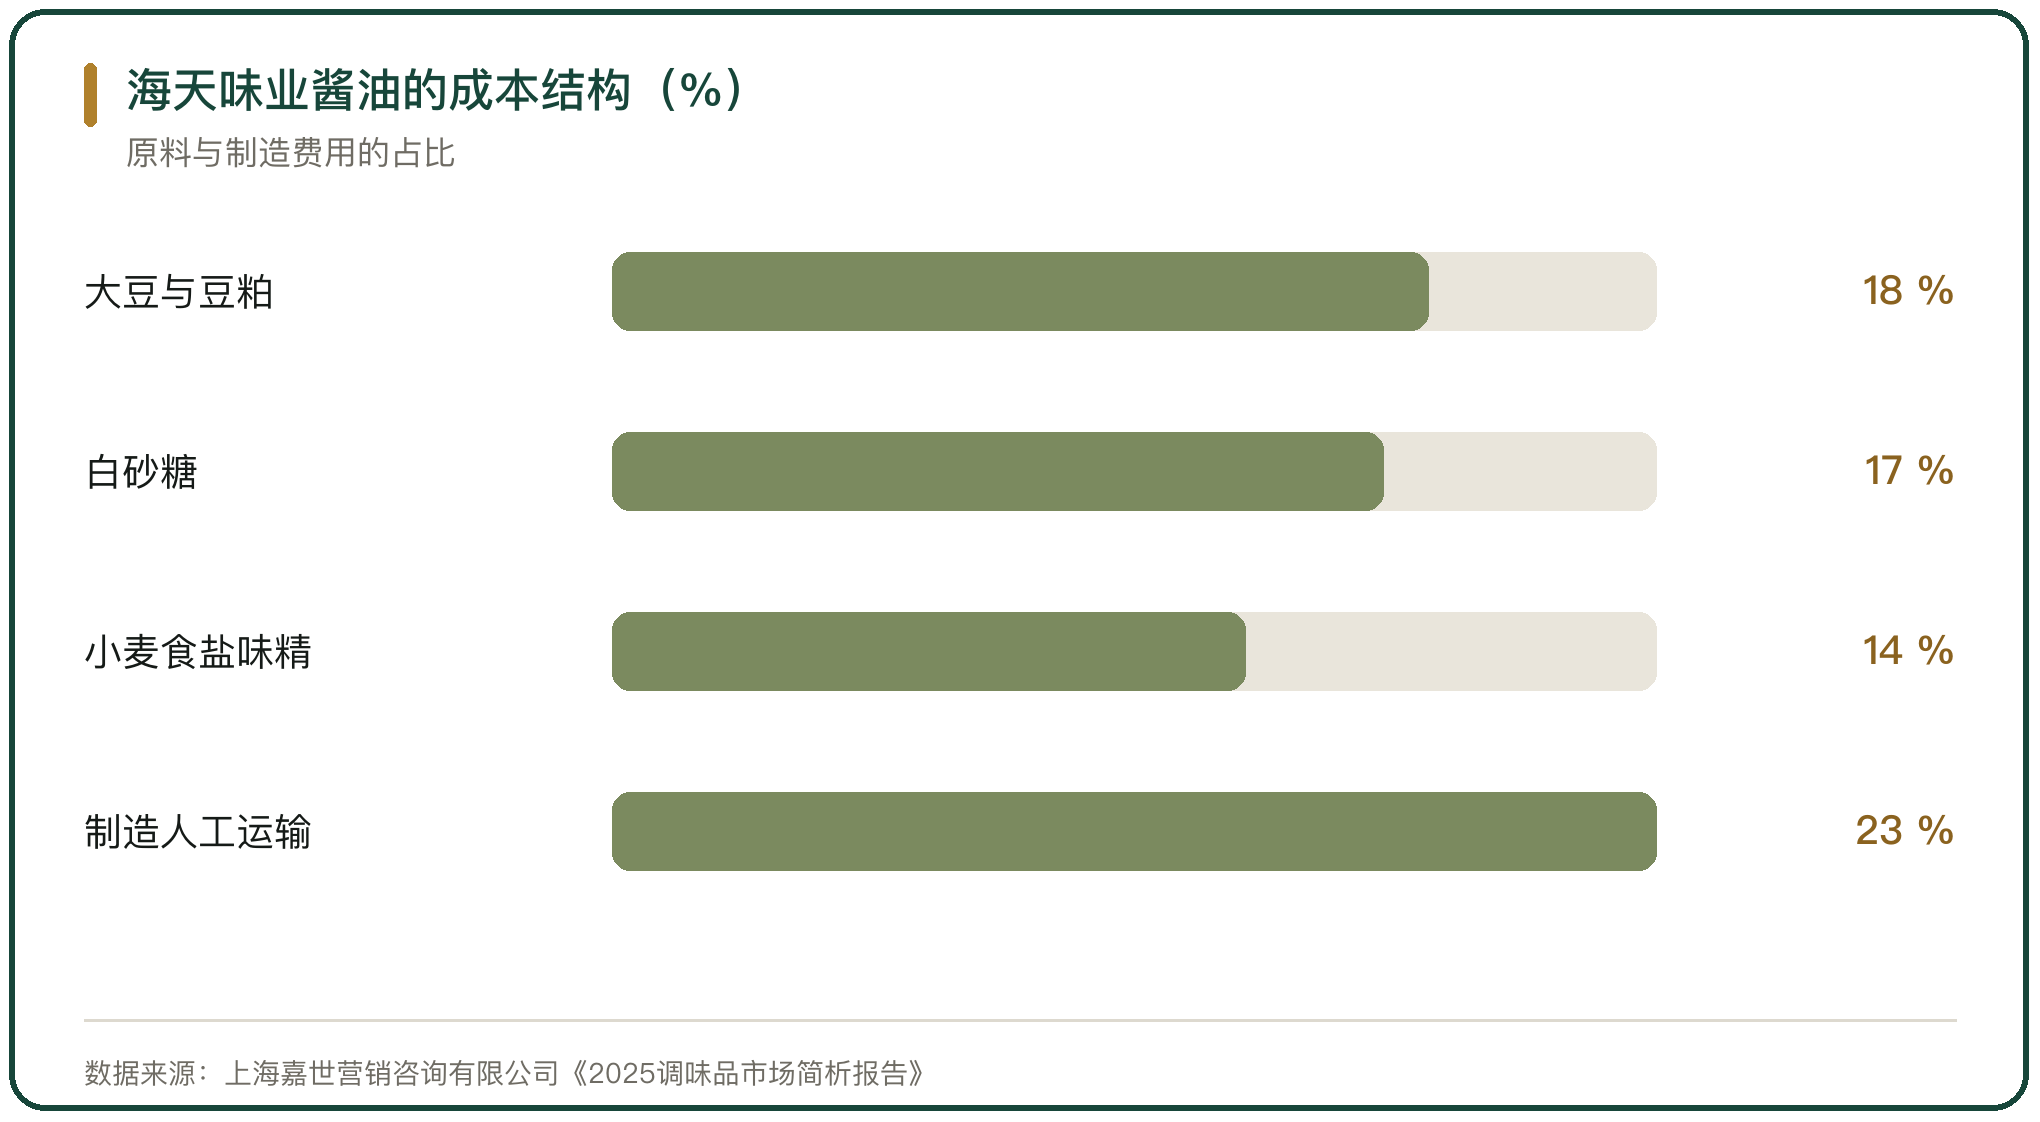
调味品的成本以原材料为主。直接材料约占总体成本的 80%,主要原料包括大豆、豆粕、白砂糖、小麦与食用盐。以海天味业酱油为例,大豆与豆粕合计占成本 18%,白砂糖占 17%,小麦、食用盐与味精合计占 14%,制造费用、人工与运输合计占 23%(上海嘉世营销咨询有限公司《2025调味品市场简析报告》)。
原材料价格是影响利润最直接的变量。调味品需求的价格弹性较低,成本上涨难以在短期内通过销量调整吸收,采购成本的变化会直接落在毛利上。
二、2025 年主要原料价格的方向
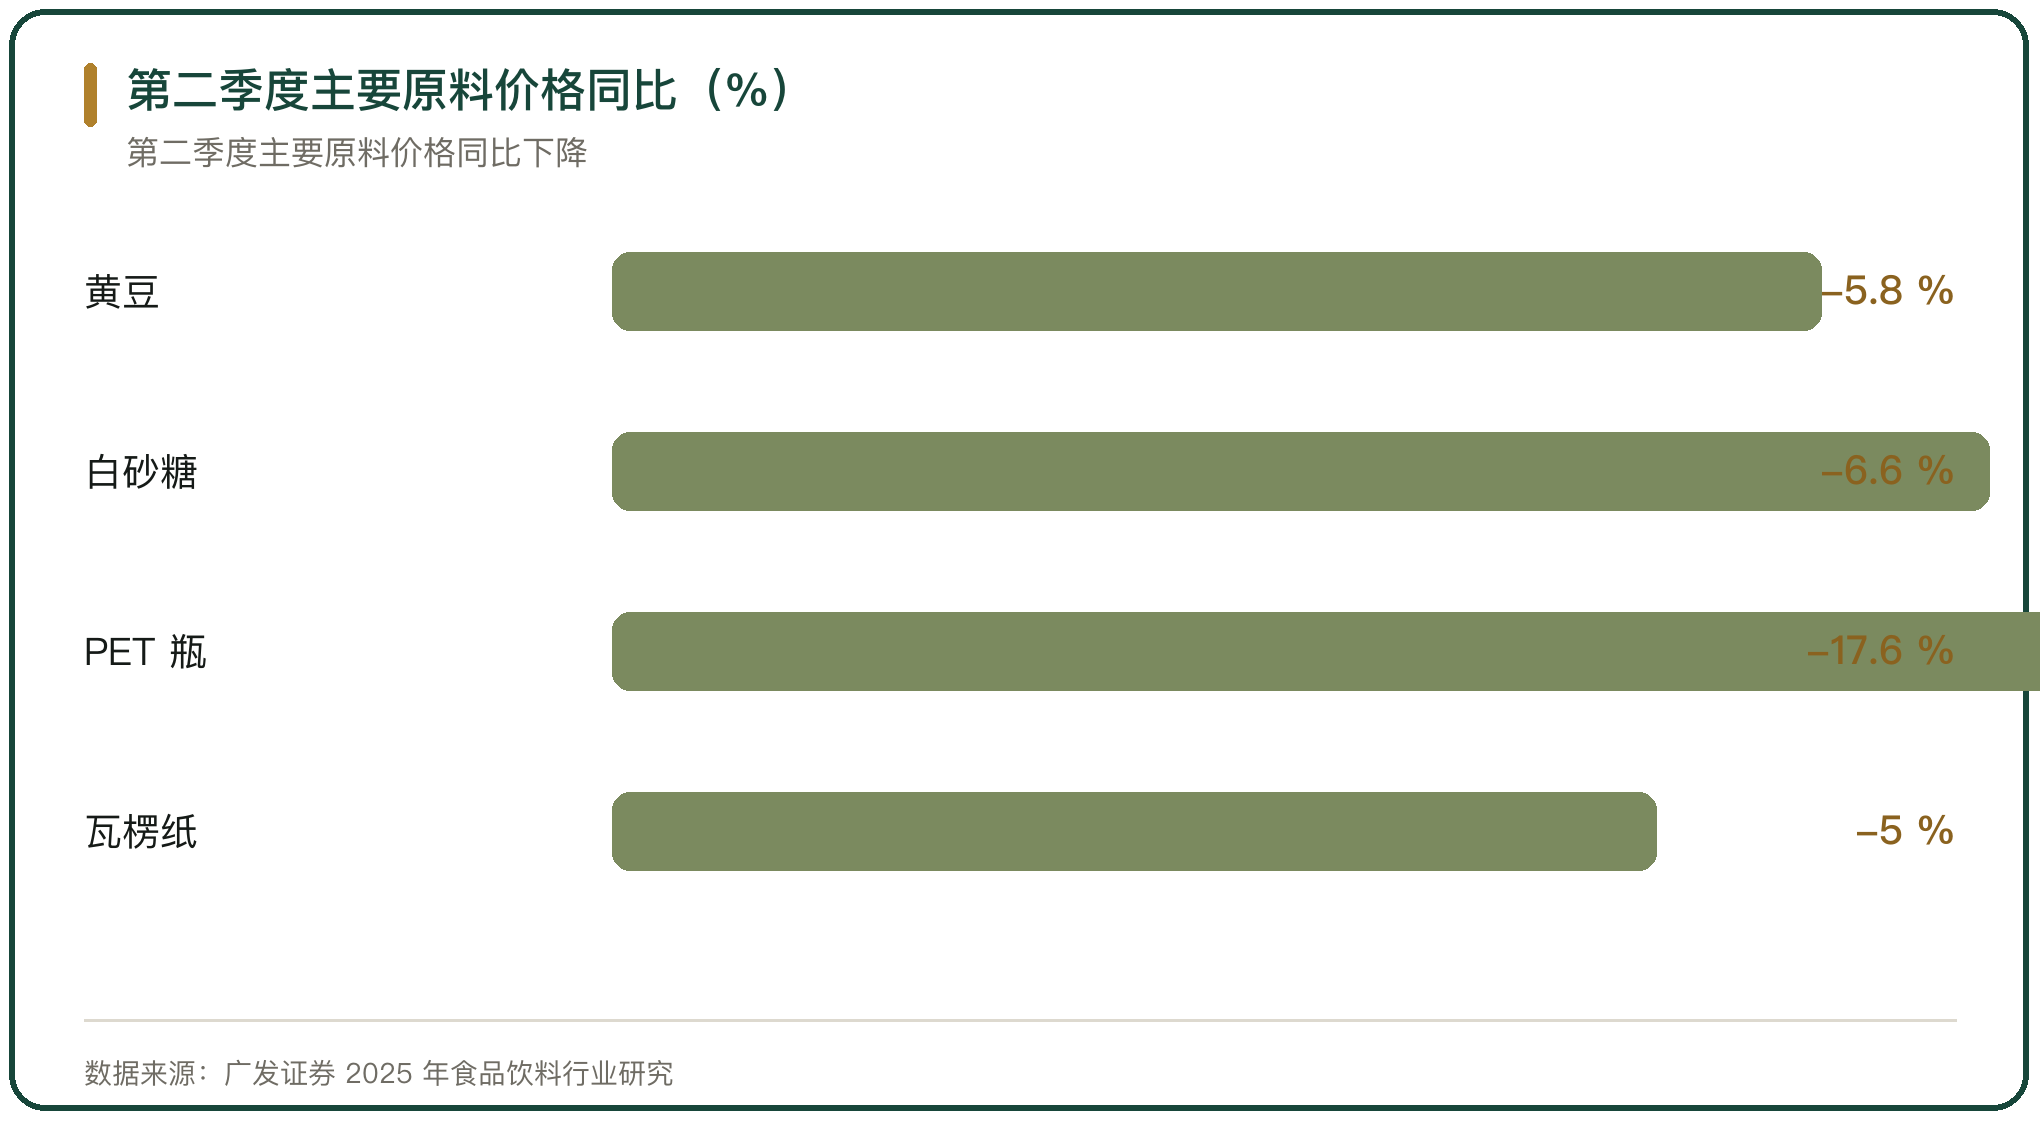
2025 年调味品原料价格在第二季度普遍回落。黄豆价格同比下降 5.8%,白砂糖同比下降 6.6%,PET 瓶同比下降 17.6%,瓦楞纸同比下降 5.0%(广发证券 2025 年食品饮料行业研究,第二季度口径)。
分品类的影响不同。酱油、豆酱等发酵类调味品对大豆价格敏感;食醋、复合调味料等含糖品类对白糖与包材价格敏感。国产大豆方面,内蒙古自治区 2025 年大豆平均收购价格较 2024 年下降 15.86%(内蒙古自治区人民政府 2026 年 1 月)。国产大豆的走势与进口大豆的到岸价存在分化。
三、大豆价格与酱油成本的传导
大豆与豆粕是酱油的主要原料,成本占比约 18%。大豆价格上涨 10%,酱油的直接材料成本大致增加 2% 到 3%;企业可以通过调整豆粕与黄豆的配比、优化发酵工艺来缓冲。
大豆的进口依赖度高。2024 年我国大豆进口量 10503.12 万吨,占消费量约 90%,主要来源国是巴西与美国。2025 年 3 月我国对原产于美国的大豆加征 10% 关税,美国大豆的进口成本上升(国家粮油信息中心,粮食和储备局网站 2025 年 3 月)。原料来源的变化会通过到岸价传导到酱油成本。
四、白糖与包材价格的对冲
白糖与包材价格的下跌部分抵消了大豆价格的上涨。食醋、复合调味料、蚝油等含糖品类的成本对白糖价格敏感,2025 年白糖价格同比下降,对这类品类形成正向支撑。
包材在调味品成本中的占比不低。PET 瓶与瓦楞纸的价格在 2025 年下降,玻璃瓶、塑料瓶与纸箱的采购成本随之走低(广发证券 2025 年食品饮料行业研究)。不同品类的包装形态不同,包材降价的受益程度也不同,瓶装产品受益更明显。
五、头部企业的毛利率变化
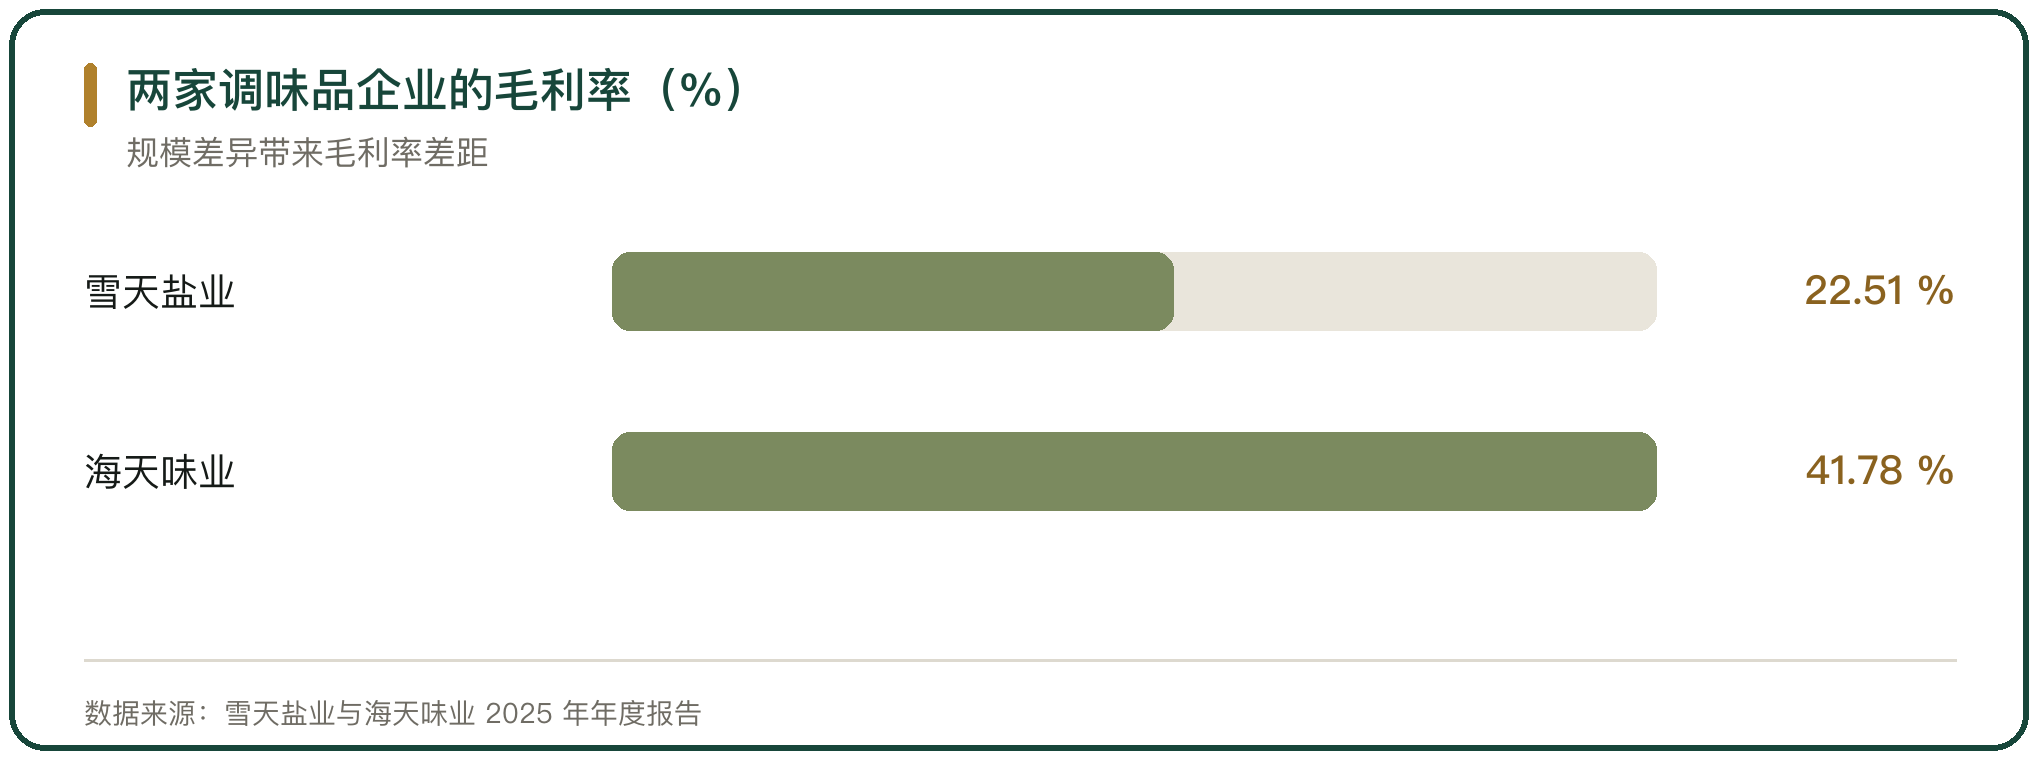
成本改善在头部企业的报表上兑现。海天味业 2025 年营业成本同比增长 1.79%,低于营业收入 7.32% 的增幅,食品制造业毛利率提升至 41.78%、同比增加 3.15 个百分点;酱油、蚝油、调味酱三大品类的毛利率分别提升 4.03、3.29 与 7.61 个百分点(佛山市海天调味食品股份有限公司 2025 年年度报告)。
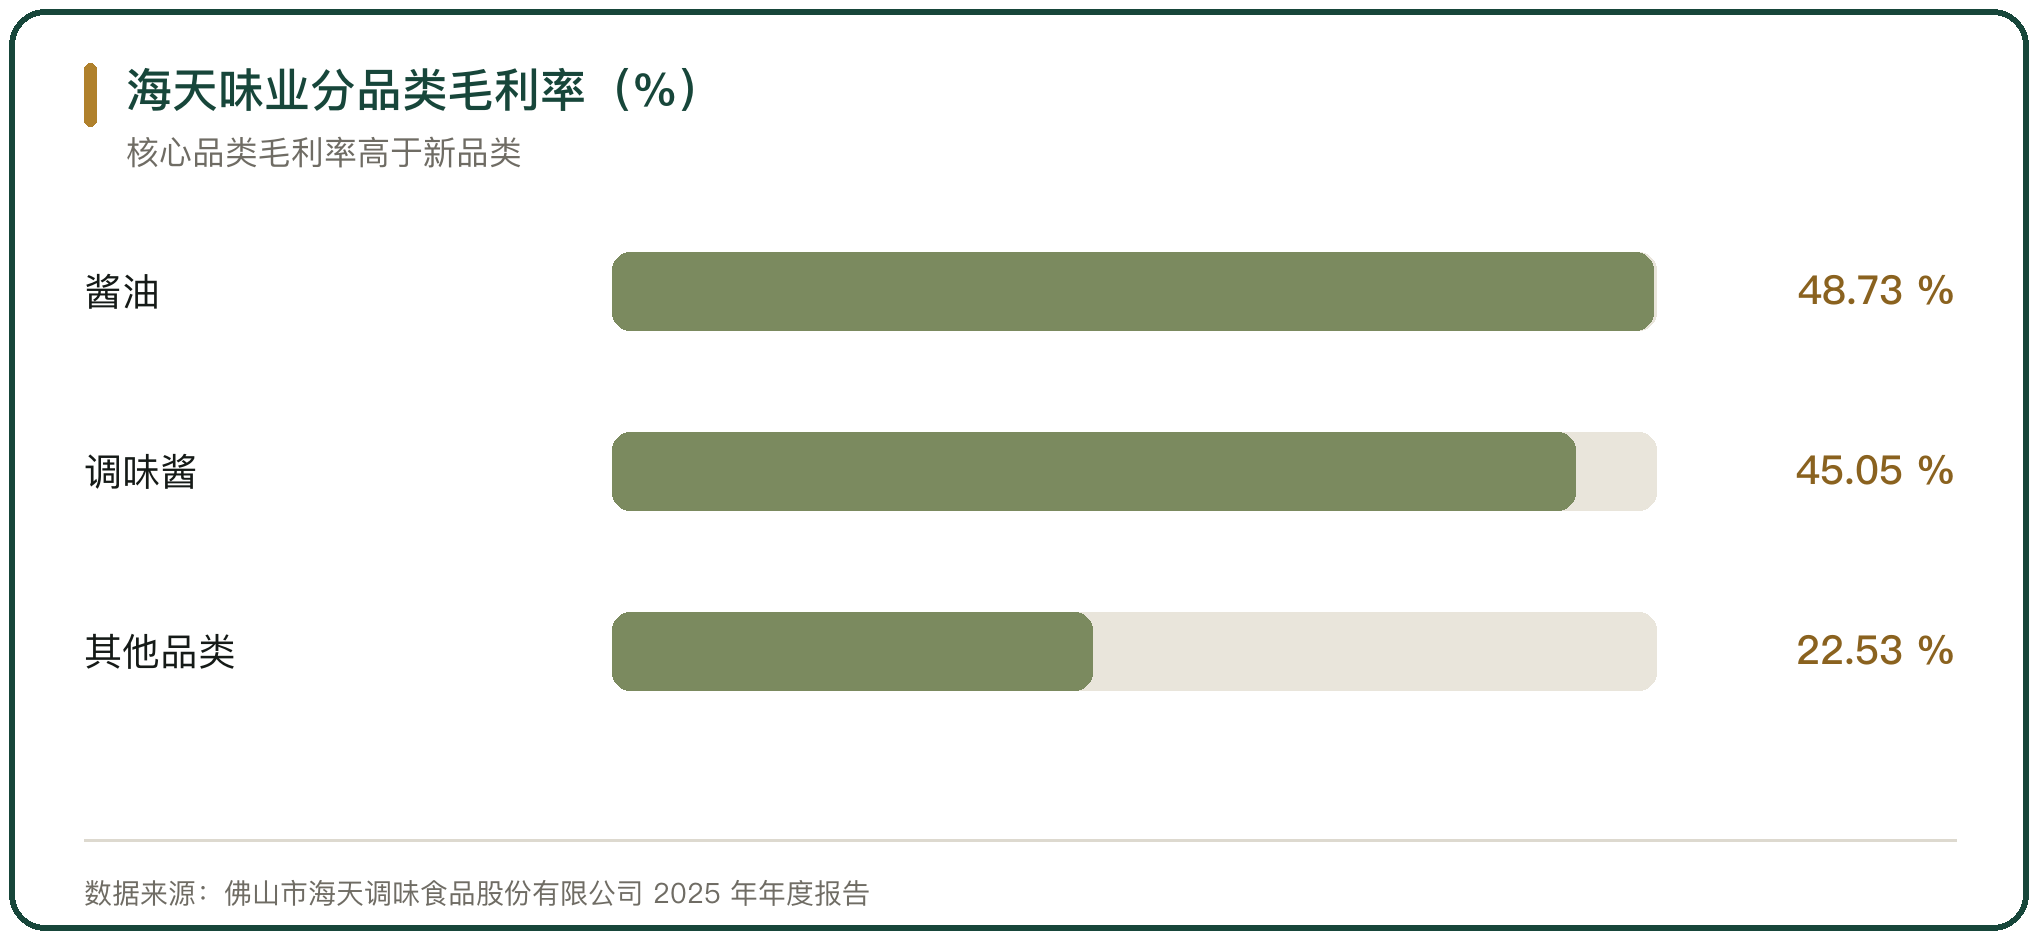
从品类看,海天的酱油毛利率 48.73%,调味酱毛利率 45.05%,食醋、料酒与复调等品类的毛利率为 22.53%(佛山市海天调味食品股份有限公司 2025 年年度报告)。新品类处在培育期,毛利率低于核心品类。
六、提价的历史与条件
调味品的提价多由成本推动。回顾海天味业的历史,2014 年与 2016 年的提价带来量价齐升,2021 年的提价之后销量下降、利润下滑(国泰海通食品饮料秋季策略报告 2026 年 9 月)。
两次结果的差别在渠道库存。2014 年与 2016 年提价时渠道库存处于低位,经销商接受度较高,终端价格传导顺畅;2021 年提价时渠道库存累积,提价之后出现窜货,价格体系松动。提价的窗口与渠道库存绑在一起,库存低的时候提价更容易传导。
七、零售端价格的表现
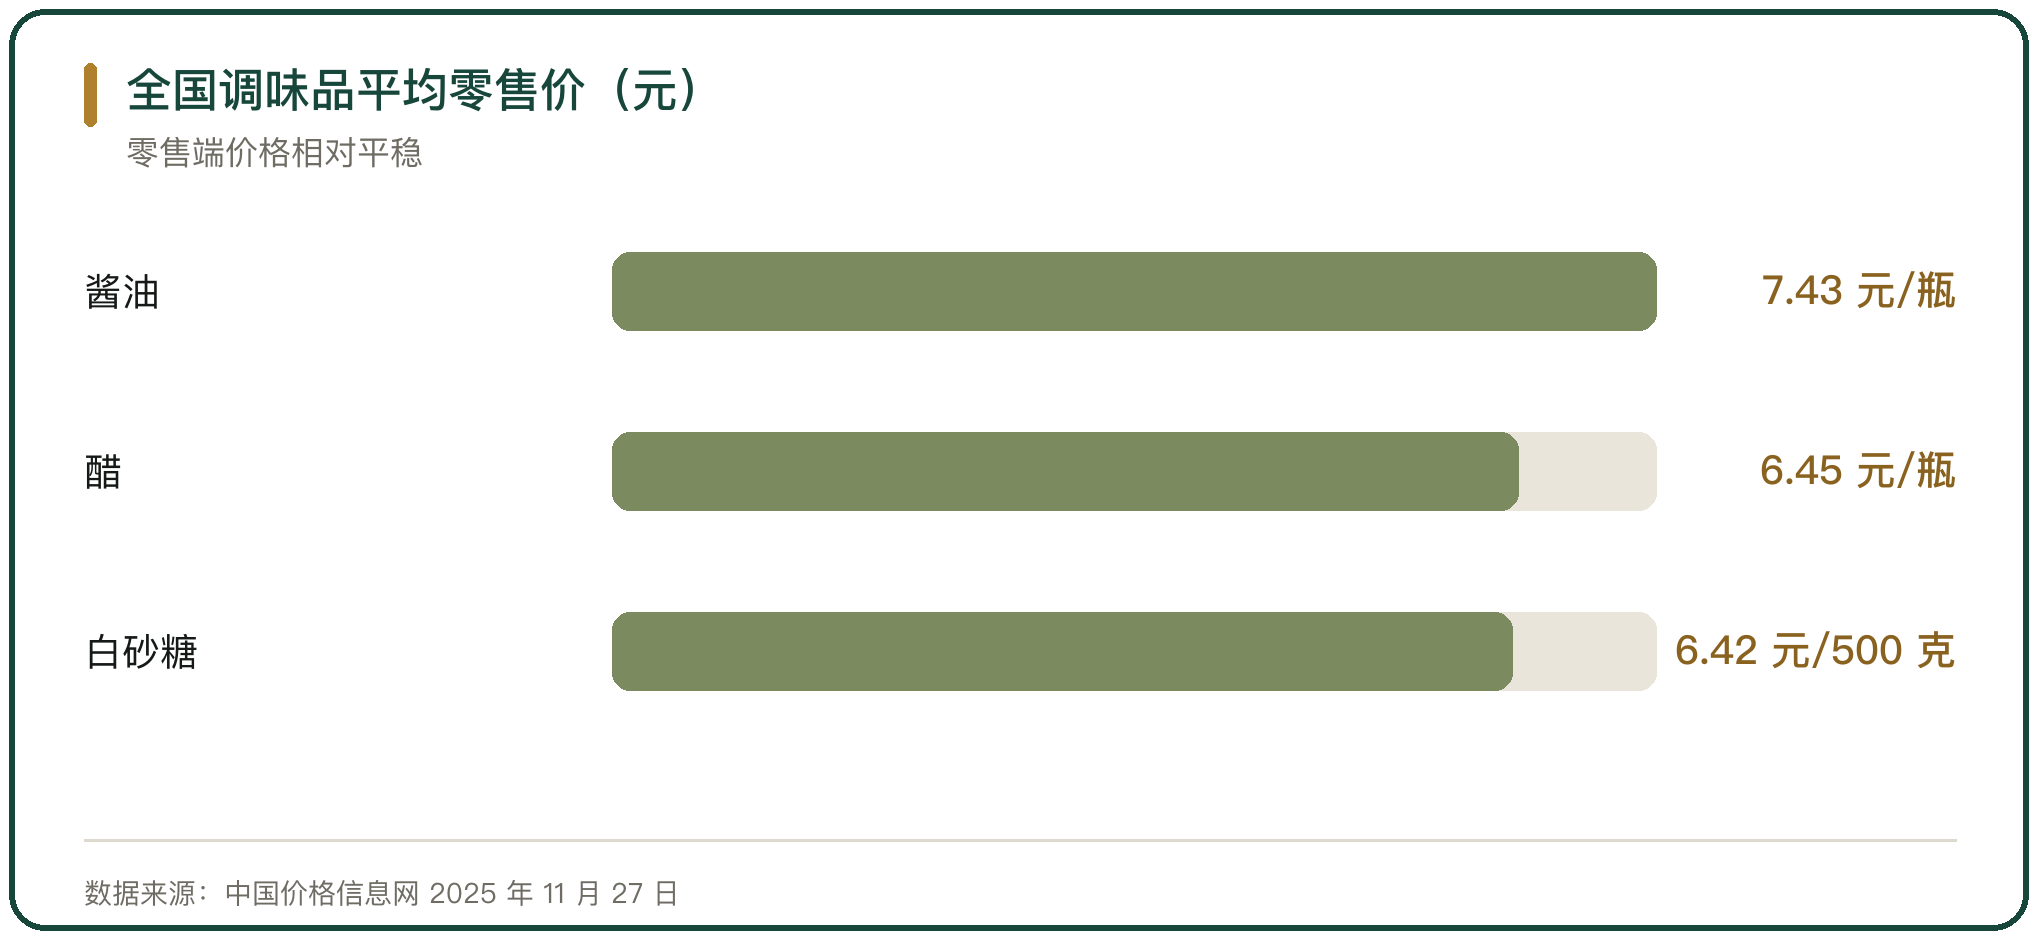
零售端的调味品价格相对平稳。2025 年 11 月中旬,全国酱油平均零售价 7.43 元/瓶(500 毫升左右),醋 6.45 元/瓶,白砂糖 6.42 元/500 克,食用盐 2.31 元/500 克(中国价格信息网 2025 年 11 月 27 日)。
终端价格受促销与渠道竞争影响。线上渠道的低价促销把部分品类的实际成交价压低,抖音调味品 66.2% 的销量集中在 19 元以下价位带(尚普咨询集团《2025年中国调味品市场洞察报告》)。出厂价与零售价之间的价差,覆盖经销、仓储与终端促销的成本。
八、产品结构升级对成本压力的缓冲
产品结构升级是应对成本上涨的常用办法。低盐、有机、零添加等健康品类的价格高于普通产品,单位成本上涨被更高的售价吸收。海天味业 2025 年健康系列产品营业收入同比增长 48.3%(佛山市海天调味食品股份有限公司 2025 年年度报告)。
升级的方向与消费趋势一致。健康品类在行业里的增速高于基础品类,复合调味料的增速也高于酱油。结构升级把成本压力转成价格带的迁移,企业用新品的定价覆盖原料的波动。
九、中小企业的成本压力
中小企业缺少对冲成本的手段。规模较小、产品结构单一的企业,原料涨价直接压缩毛利率,又难以通过提价转嫁。调味品行业的毛利率普遍在 20% 到 30% 之间,龙头企业可达到 40%,中小企业的空间更窄(中经百汇《2026年中国调味品行业分析报告》)。
成本压力加剧行业分化。雪天盐业 2025 年营业总收入 54.21 亿元、同比下降 9.96%,各类盐收入 19.28 亿元、同比下降 13.12%,公司毛利率 22.51%(雪天盐业集团股份有限公司 2025 年年度报告)。加加食品 2024 年营业收入 13.0 亿元、净利润为负 2.43 亿元(加加食品集团股份有限公司 2024 年年度报告)。除成本以外,产品结构与渠道效率的差距也在拉大。
十、调味品价格与成本的判断
调味品的成本由原材料主导,直接材料约占总体成本的 80%。2025 年第二季度黄豆、白砂糖与包材价格同比下降,成本改善在头部企业的报表上兑现,海天味业毛利率提升至 41.78%。
提价是成本压力的另一个出口,提价能否传导取决于渠道库存。渠道库存低的时候提价顺畅,库存高的时候提价带来窜货与价格体系松动。产品结构升级把成本压力转成价格带的迁移,健康品类与复合调味料的增速高于基础品类。中小企业在原料波动里的缓冲空间较窄,行业份额继续向头部集中。



写点看法