

调味品的进口与外资竞争
一、调味品的进口规模与结构
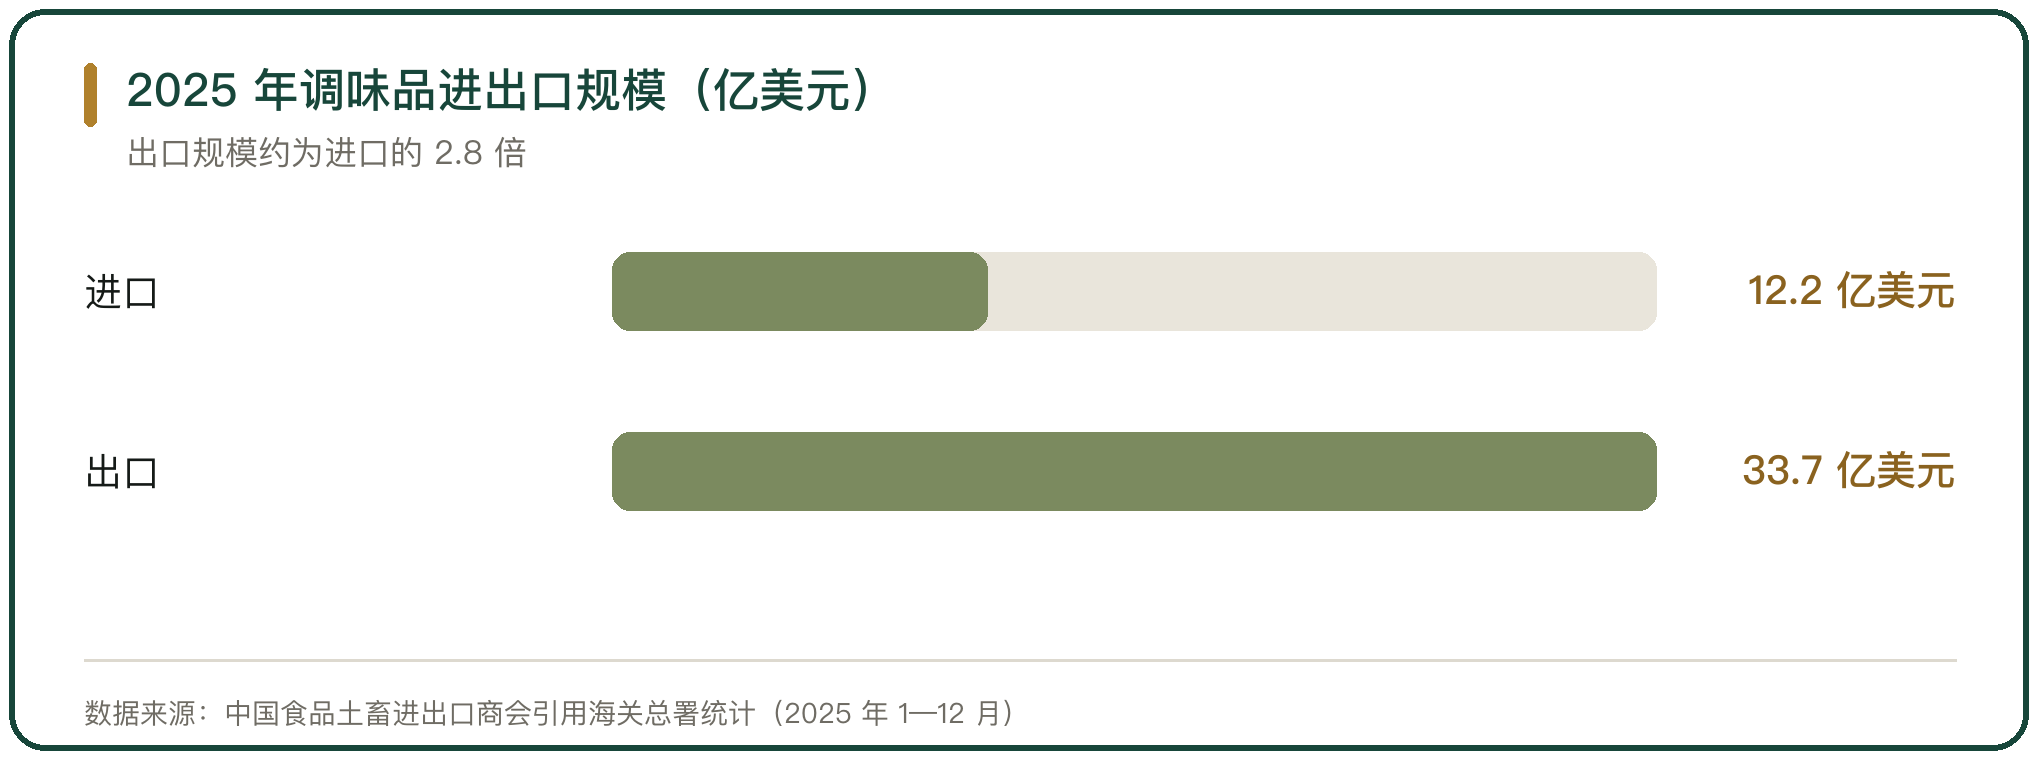
调味品的进口规模远小于出口。据中国食品土畜进出口商会引用海关统计,2025 年 1 至 12 月,我国调味香料及调味品累计进口 12.2 亿美元,同比增长 0.2%,进口数量 53.95 万吨,同比增长 14.9%;同期累计出口 33.7 亿美元,同比下降 4.6%,出口数量 188.20 万吨,同比增长 3.0%。
进口的结构特征是量增价平。进口数量增长 14.9%,进口金额仅增长 0.2%,平均单价下降,进口品类偏向原料与初级加工的香料。出口金额下降而出口数量增长 3.0%,同样反映出口均价回落。
进口的品类集中在特色原料。香辛料、天然提取物、特色酱料是进口主力,这些品类国内供给不足或品种不全,靠进口补充。
二、主要进口来源地与金额
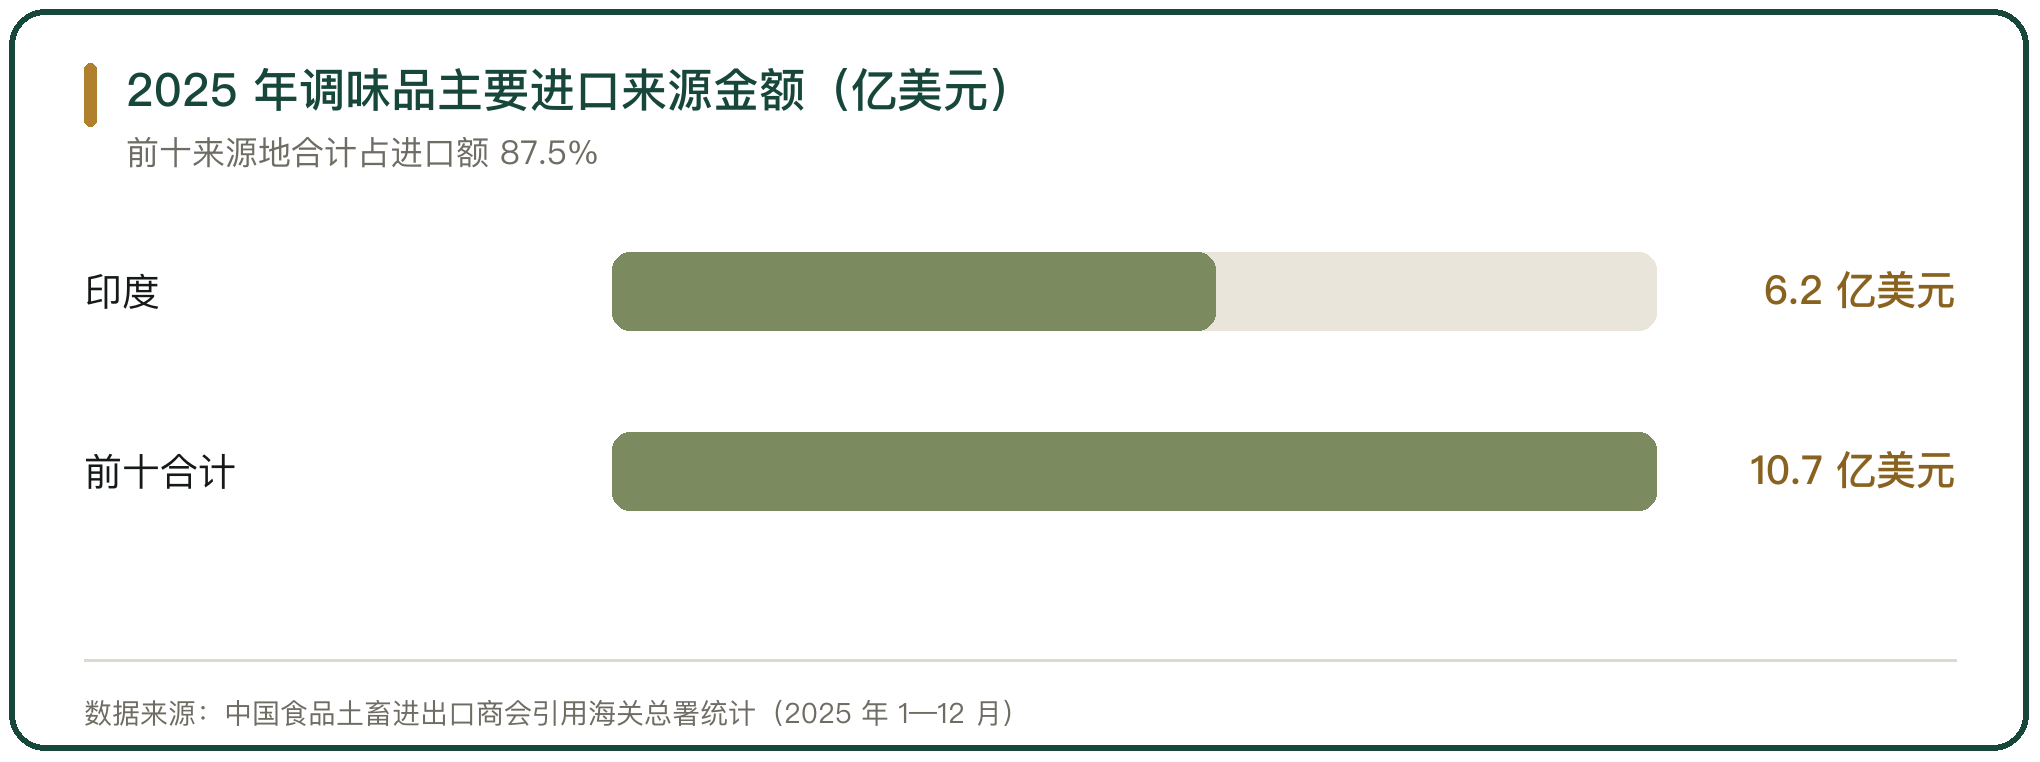
进口来源地的份额较高。2025 年 1 至 12 月,我国调味香料及调味品进口额排名前十的国家与地区分别为印度、印度尼西亚、韩国、意大利、泰国、日本、越南、缅甸、美国、伊朗,合计占我国该产品进口额的 87.5%。
印度是第一来源地。2025 年 1 至 12 月,我国自印度进口调味香料及调味品 6.2 亿美元,同比下降 4.8%;12 月当月自印度进口 0.2 亿美元,同比下降 37.3%。印度供应的品类以香辛料与初级加工品为主。
出口目的地的分布比进口更分散。2025 年 1 至 12 月,出口额排名前十的国家与地区为美国、日本、马来西亚、韩国、中国香港、荷兰、西班牙、越南、印度尼西亚、德国,合计占出口额的 56.6%。美国是第一大出口市场,2025 年出口额 3.3 亿美元,同比下降 20.9%。
三、酱油等单品的进口数据
酱油是进口调味品里可单独观察的单品。海关商品编码 21031000 对应酱油,2025 年 10 月全国酱油进口数据按省份与贸易伙伴分列。上海以一般贸易方式进口酱油 276039 千克、金额 482357 美元,另有海关特殊监管区域物流货物 78554 千克、166600 美元;广东以一般贸易方式进口酱油 311681 千克、812009 美元。
进口酱油的来源地以日本、韩国、新加坡为主。2025 年 5 月的数据显示,上海自日本一般贸易进口酱油 163292 千克、247706 美元,自新加坡进口 90913 千克、203250 美元;广东自新加坡进口 274149 千克、649856 美元。进口酱油的单价明显高于国产,落在高端与特色品类。
周边市场的动向影响进口结构。日本酱油协会公布的数据显示,2025 年日本国内生产的酱油出货量为 67.0159 万千升,创 1950 年以来 75 年新低,比 1973 年约 129.4 万千升的峰值降了一半左右;同期酱油出口量同比增长 9.6%,达到约 5.2 万千升。日本企业把重心从国内转向出口,中国是其出口增长市场之一。
四、外资企业在中国的布局
外资调味品企业进入中国的路径分两步。第一步是向餐饮与食品工业客户供应香辛料与定制调味品,第二步是开拓零售渠道,把品牌摆上货架。味好美 1989 年进入中国,最初向 B 端客户提供调味品,随后开拓 C 端业务。
生产基地是布局的落点。味好美在中国拥有上海、广州、武汉三大生产基地,运营味好美、大桥、厨师乐等品牌,覆盖零售、餐饮、工业三个渠道。2013 年味好美在华完成首笔收购,将华中地区的调味品品牌大桥收入旗下。
渠道结构决定外资的立足点。联合利华食品业务在中国既做 B 端餐饮,也做 C 端零售,2023 年两者在华占比分别约为 75% 与 25%;中国是其联合利华饮食策划业务的全球最大市场,该业务近 30% 的收入来自中国。
五、味好美在中国的品类与渠道
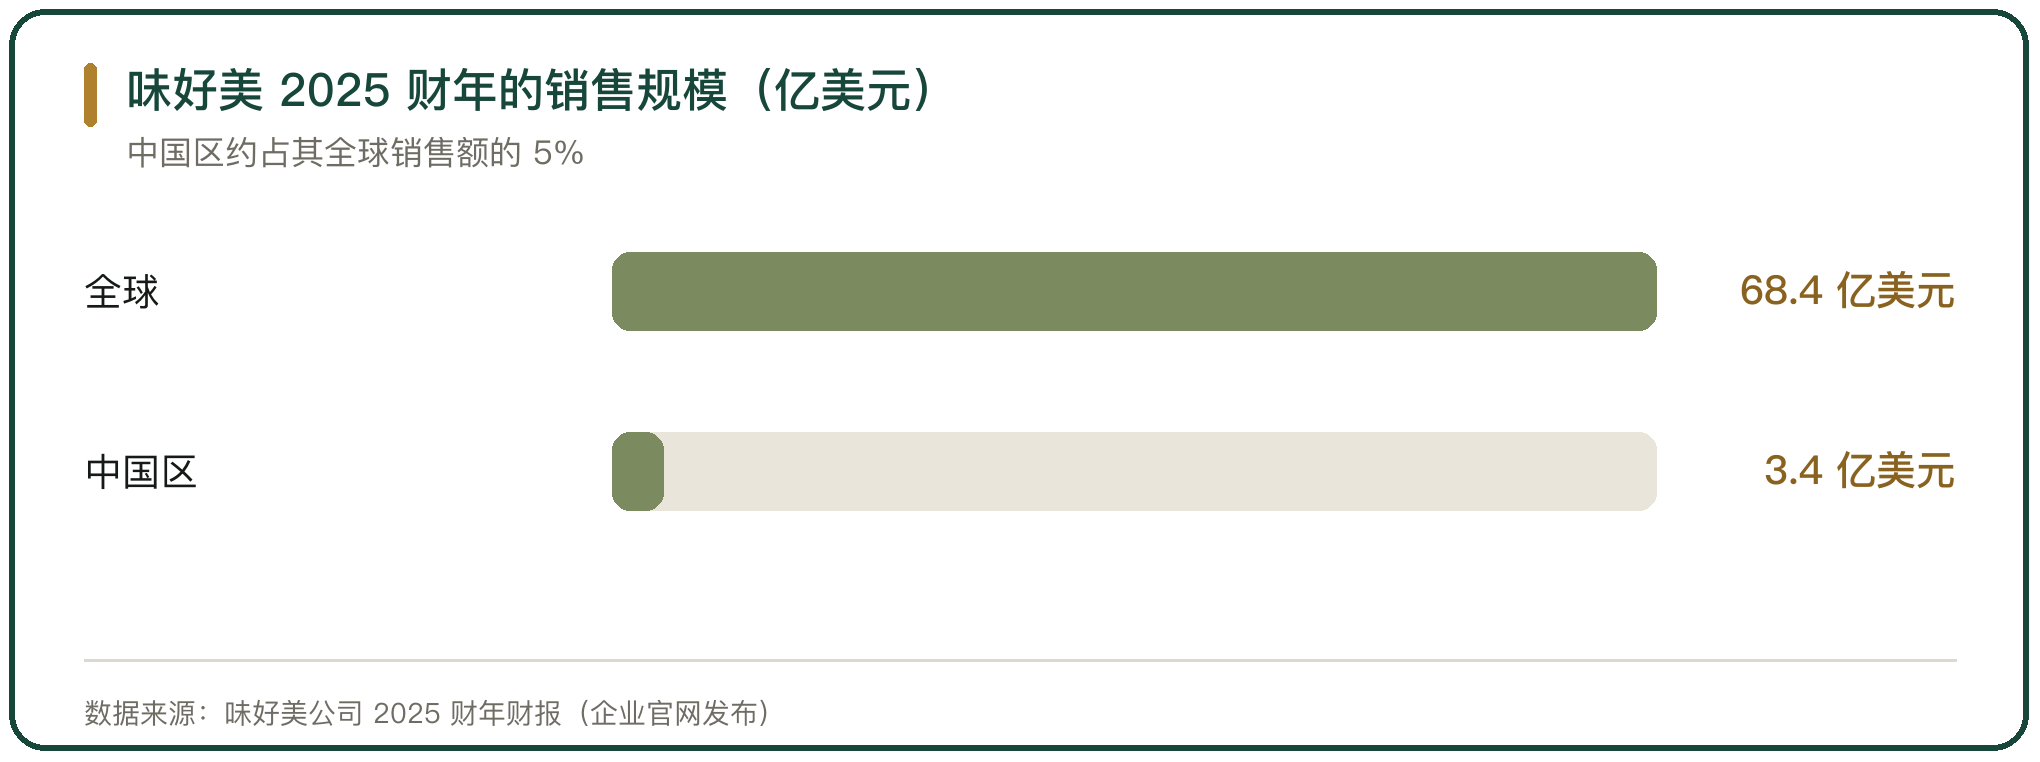
味好美是全球按营收计算最大的香料及相关食品制品生产商,2025 财年实现营业总收入 68.40 亿美元,净利润 7.89 亿美元。据公司财报口径,味好美中国区 2025 年销售额约 3.4 亿美元,占其全球销售额的 5%。
在华品类集中在香辛料与西式酱料。味好美旗下运营味好美、纷乐味、纷乐旗、大桥等品牌,品类覆盖香辛料、西式酱料、火锅调料,在中国番茄酱市场位列第二,在香辛料品类里知名度居前。
渠道的差异化在于连锁客户。味好美为百事、麦当劳等食品工业与餐饮连锁客户提供定制化调味品,2025 财年风味解决方案部门亚太市场销售额同比增长 6.2%,公司财报把这一增长归因于中国市场的推动。
六、卡夫亨氏的中式与西式双品牌
卡夫亨氏在中国的落点是同时拥有西式与中式两个品牌。西式一侧是番茄酱与西式酱料,中式一侧是味事达酱油。味事达 1983 年开创鲜味酱油细分品类,2010 年被卡夫亨氏收购,2016 年上海酱油工厂二期工程竣工试运营,2020 年阳西酱油生产基地正式投产。
味事达的表现支撑了卡夫亨氏的中式业务。马上赢数据的口径是,2025 年 1 至 2 月,味事达在广东与福建两省的酱油销量排名第一,全国酱油品类市场份额稳居前五。2025 年第三季度,卡夫亨氏进入酱油类目头部五个集团,市场份额同比上升,味事达味极鲜酱油位列该品类前五单品第三名。
卡夫亨氏把本地化管理作为落地方式。卡夫亨氏中国区在 2025 年调整管理层,推动味事达从区域性品牌向全国性品牌扩张,策略是先做深已有优势市场,再向相邻区域扩张。
七、好侍与味好美在西式调味酱的位置
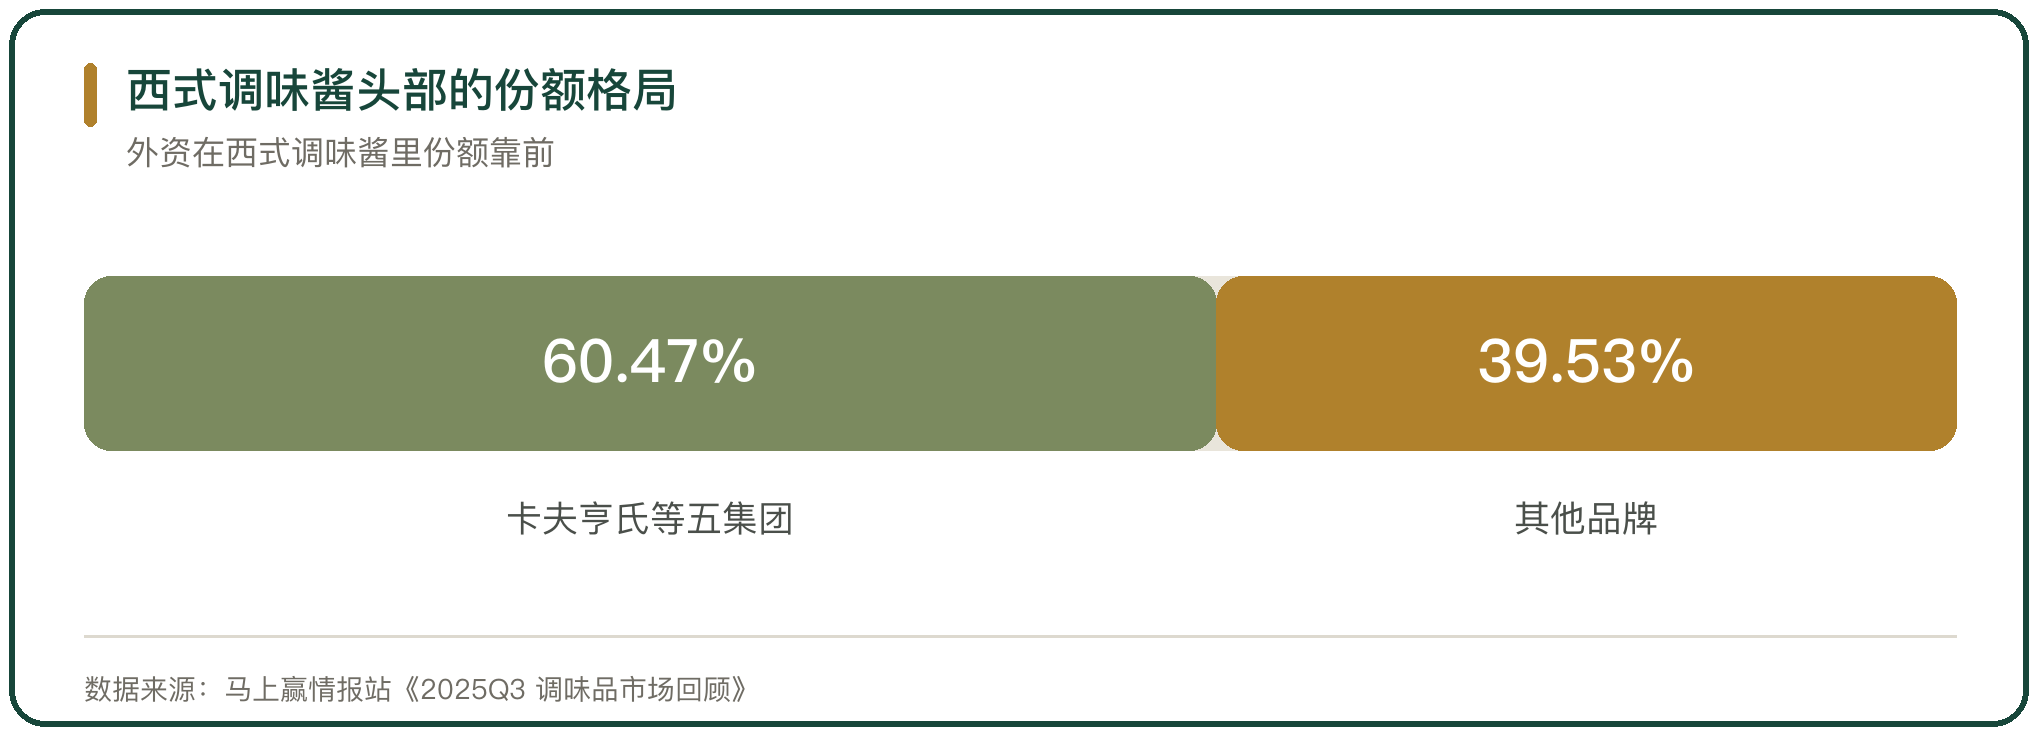
西式调味酱是外资份额较高的品类。马上赢情报站《2025Q3 调味品市场回顾》显示,2025 年第三季度西式调味酱类目头部五个集团份额合计 60.47%,其中卡夫亨氏、好侍、味好美份额同比上升,个别本土品牌的份额同比下降。
产品口味集中在大众品类。该季度西式调味酱前五单品主要来自卡夫亨氏、好侍、味好美与一家本土企业,风味以番茄沙司与咖喱两类为主,说明消费者对西式调味酱的需求集中在基础、高频、场景稳定的品类。
好侍的咖喱产品是西式调味酱的代表单品,味好美的番茄沙司在西式快餐渠道有稳定需求。外资在这一品类里的位置靠配方标准化与餐饮渠道绑定,本土品牌在渠道覆盖上有优势,在配方稳定性上仍需积累。
八、外资并购对格局的影响
并购是外资扩大规模的主要方式。2026 年 3 月 31 日,味好美与联合利华宣布将联合利华食品业务与味好美合并,交易完成后联合利华及其股东将持有合并后企业 65.0% 的股份,对应价值约 291 亿美元,并获得 157 亿美元现金,交易预计 2027 年年中完成,合并后营收规模将超过 200 亿美元。
合并带来品类与渠道的互补。联合利华食品业务旗下有家乐与好乐门,2025 年营收 129 亿欧元,在集团营收中占比 26%;味好美在香辛料与西式酱料上有优势。合并后企业覆盖汤料、香辛料与多元酱类,中国业务年收入合计接近 80 亿元。
并购对本土格局的影响集中在复合调味与 B 端服务。行业判断是,合并不会改写酱油、蚝油、食醋等基础调味品的大盘,压力落在鸡精鸡粉、高汤、香辛料、西式酱料与连锁餐饮标准化方案这些细分,冲击的直接对象是产品重合度高的外资同行与本土西式调味品企业。
九、出口端的表现与判断
出口是调味品行业里规模更大的一端。2025 年 1 至 12 月,我国调味香料及调味品累计出口 33.7 亿美元,出口数量 188.20 万吨,出口规模约为进口的 2.8 倍。
出口的品类与市场集中在亚洲与欧美。出口目的地前十合计占 56.6%,美国、日本、马来西亚、韩国、中国香港居前,其中美国市场出口额 3.3 亿美元,同比下降 20.9%。出口的品类以酱油、醋、复合调味料为主,中式调味料跟随中餐出海。
进口与出口的结构决定调味品贸易的形态。进口补充国内不足的香辛料与特色酱料,出口输出中式调味料与发酵调味品,进出口之间形成品类互补。外资企业在中国的产能,一部分供应国内市场,一部分纳入其全球供应链。
十、进口与外资竞争的判断
调味品的进口规模有限,2025 年 1 至 12 月进口 12.2 亿美元、53.95 万吨,数量增长 14.9% 而金额仅增长 0.2%,进口集中在印度、印度尼西亚、韩国、意大利等国供应的香辛料与初级加工品。出口规模约为进口的 2.8 倍,中式调味料的出口市场以美国、日本、马来西亚、韩国为主。
外资在中国的竞争靠品类与渠道的差异化。味好美以香辛料与西式酱料为主,1989 年进入中国,中国区 2025 年销售额约 3.4 亿美元;卡夫亨氏以味事达做中式酱油,2025 年 1 至 2 月在广东与福建的酱油销量排名第一;好侍与味好美在西式调味酱里份额靠前,三个集团与卡夫亨氏合计占该品类 60.47% 的头部份额。
并购是外资扩大规模的路径。味好美与联合利华食品业务的合并预计 2027 年年中完成,合并后营收超过 200 亿美元,中国业务年收入合计接近 80 亿元,压力落在复合调味与 B 端服务细分。外资的竞争对基础调味品的大盘影响有限,对定制餐调与西式酱料的格局影响更直接。



写点看法