

调味品供应链金融的信贷模式与付款约束
关键词 调味品供应链金融经销商融资脱核模式应收账款电子凭证农批贷付款期限
一、调味品经销商的资金占用结构
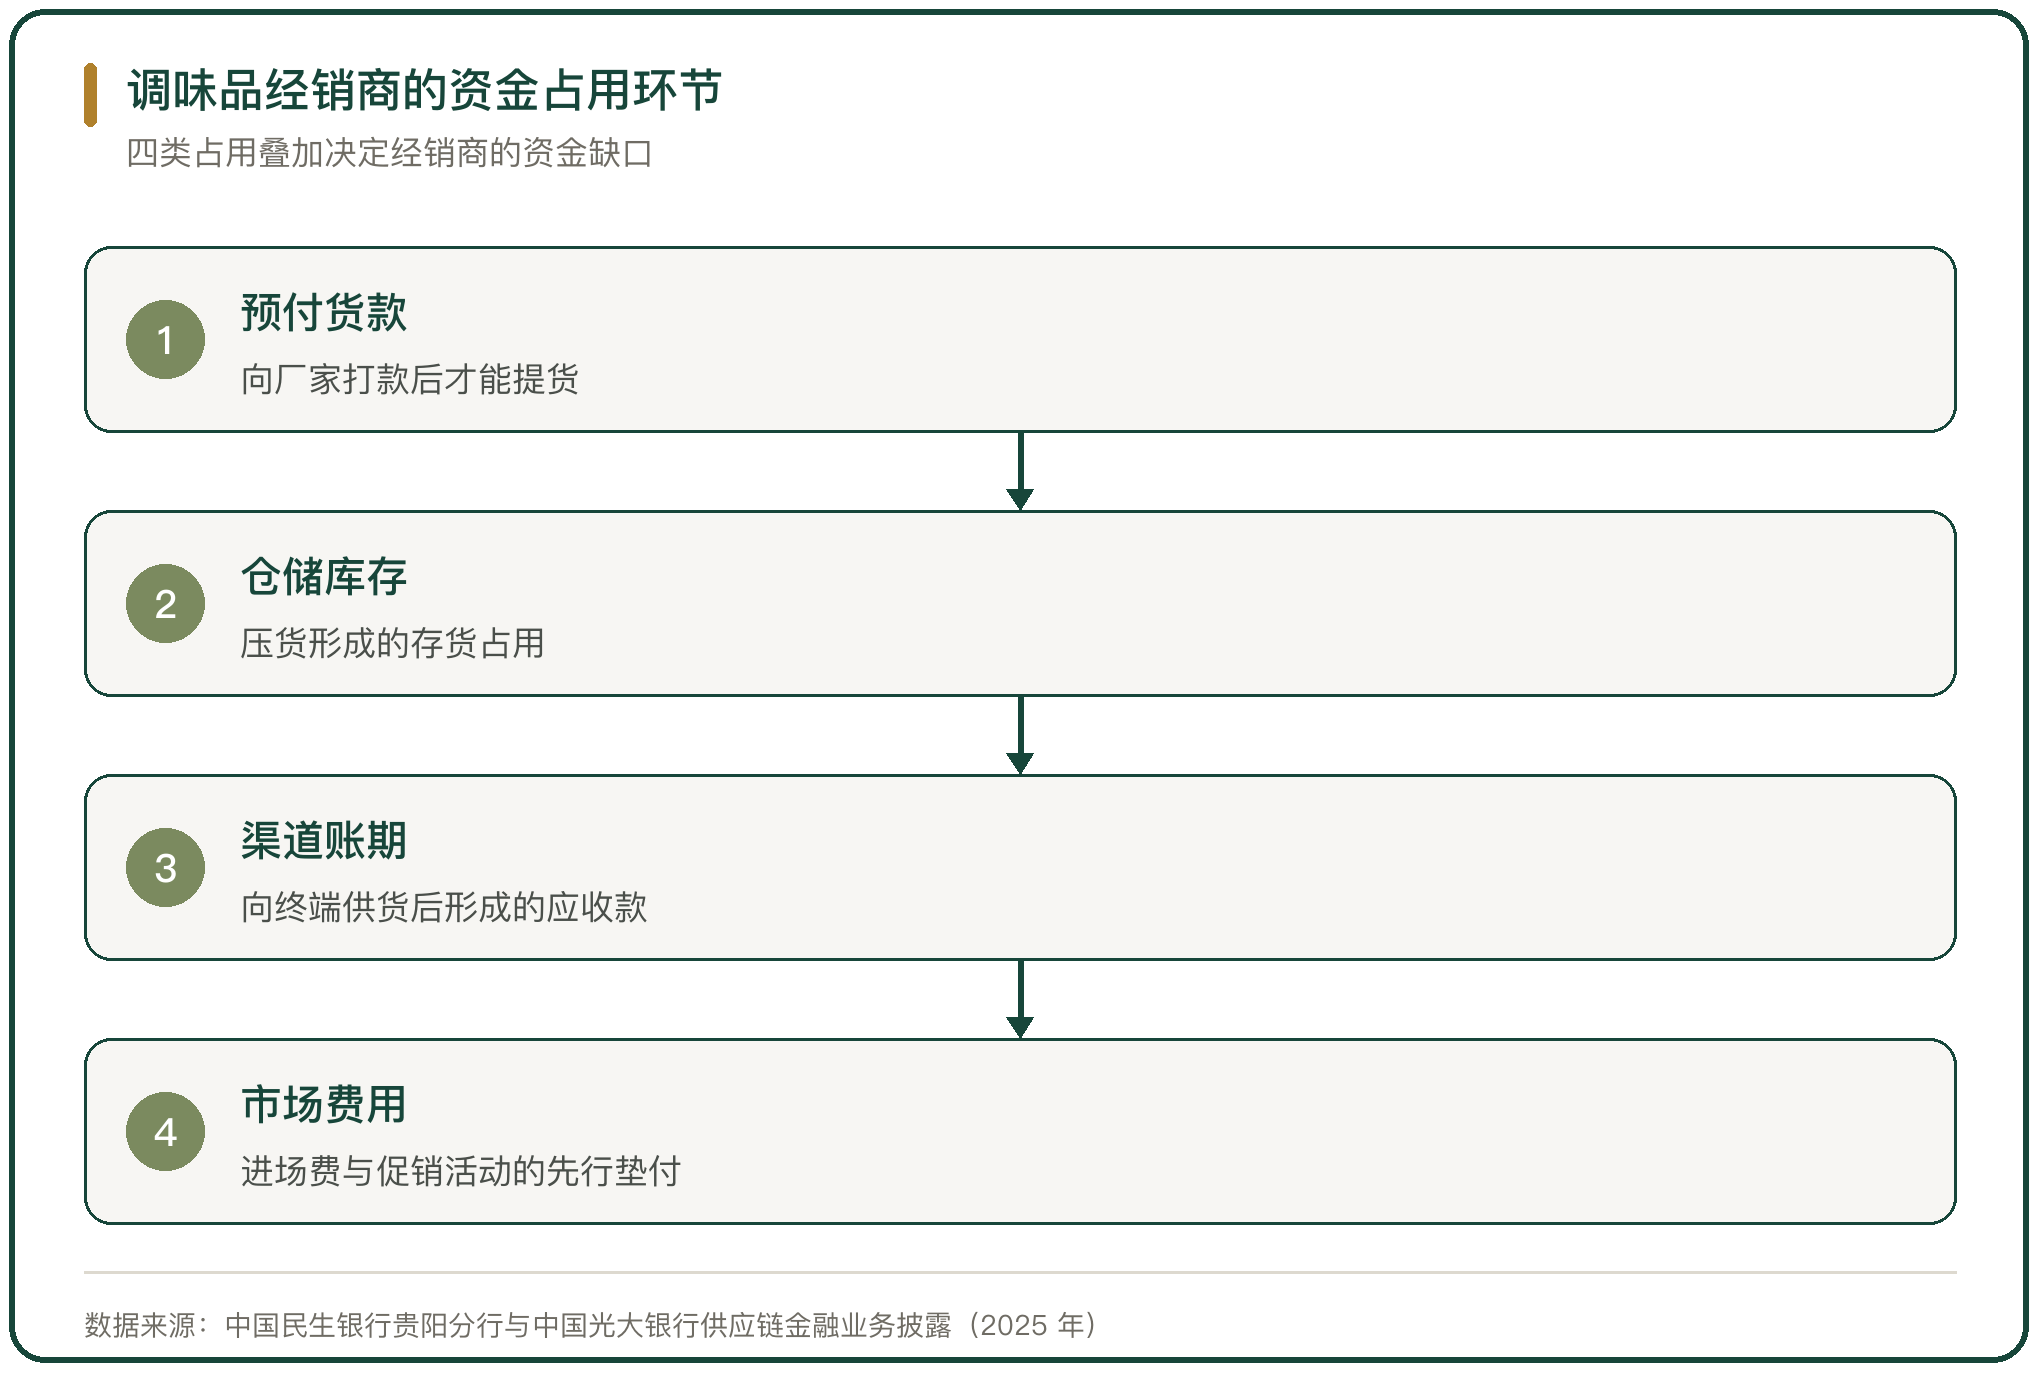
调味品经销商的资金缺口来自四类占用,预付货款、仓储库存、渠道账期与市场费用。
预付货款是向厂家打款之后才能提货形成的占用,结算周期越短占用越集中;仓储库存是压货形成的存货占用;渠道账期是向终端供货之后形成的应收款;市场费用是进场费与促销活动的先行垫付。
四类占用叠加,经销商的资金缺口随经营规模放大。核心企业与银行设计的供应链金融产品,正是针对这几类占用展开的。
二、核心企业担保的供应链金融做法
核心企业担保的供应链金融,以核心企业的信用为经销商的融资背书,融资款定向支付给核心企业。
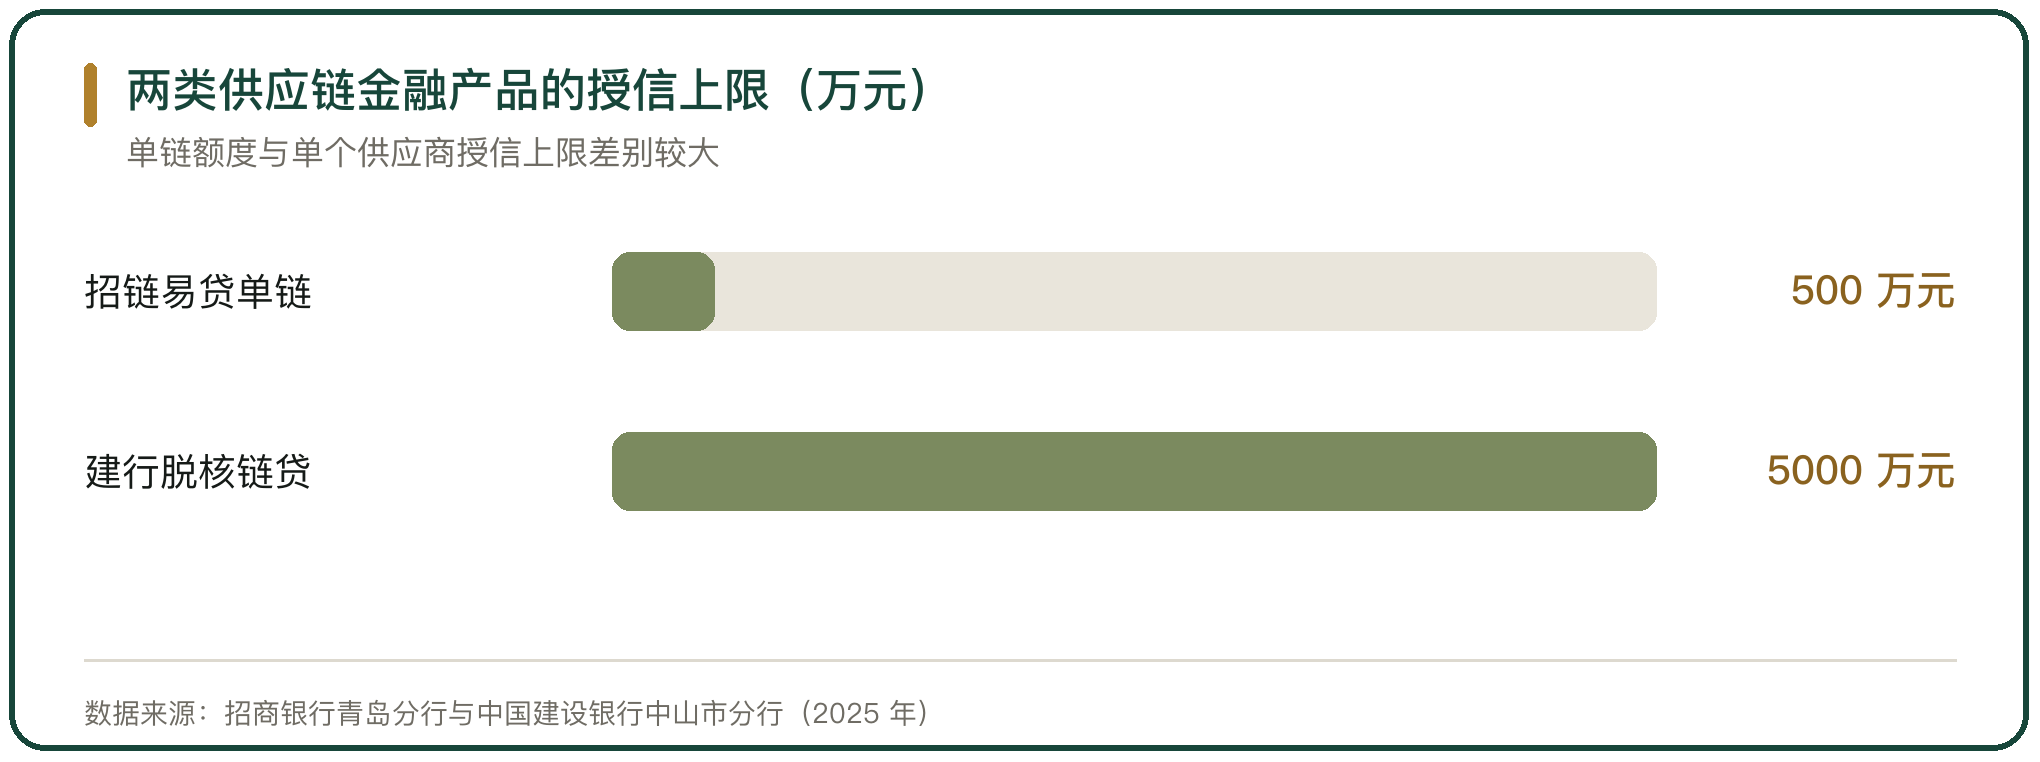
招商银行青岛分行为鲁花集团的小微经销商推出「经销易贷」,经销商凭交易数据与自身信用记录在线申请融资额度,并向核心企业完成货款支付;招链易贷单链额度最高 500 万元,供应链招企贷最高 300 万元(招商银行青岛分行,2025 年)。
预付款与提货权也能作为融资基础。华夏银行临汾分行为同属酿造品类的酒类经销商金升源食品设计「汾酒经销数贷通」,以未来提货权质押,向核心企业签发 1399.52 万元银行承兑汇票,质押率为 100%(中国人民银行临汾市分行与华夏银行临汾分行,2025 年)。
三、农批市场商户的信用贷款
农批市场的商户是调味品流通的末端环节,抵押物少、账目散,融资主要靠经营流水。
兴业银行沈阳分行为沈阳雨润农产品批发市场调料粮油区的商户推出「农批贷」,依据流水和经营情况核定额度、随借随还,并配套「兴E付」收款码,费率优惠且关联对公账户(兴业银行沈阳分行,2025 年)。
这类贷款的依据是市场内可核的交易流水。摊位位置、经营年限与日常流水构成授信的基础,不需要额外的抵押物,利率与额度随流水变化。
四、订货快贷与预付货款模式
订货快贷把融资与下单绑在一起,经销商在线下单时同步申请融资,资金定向支付给厂家。
中国民生银行贵阳分行为一家调味品经销商启动订货快贷项目,1周内收集 10 户经销商的融资申请、申请额度约 995 万元;该产品额度最高 500 万元、纯线上申请、信用担保(中国民生银行贵阳分行,2025 年)。
网络预付贷是同类做法。恒丰银行郑州分行 2025 年 6 月 30 日当天为 3 家小微企业各发放 1000 万元网络预付贷,资金用于向上游采购(恒丰银行郑州分行,2025 年)。这类产品的共同点是把融资嵌入下单环节,资金流向被限定在核心企业与上游之间。
五、脱核模式下的信贷投放
脱核模式把融资依据从核心企业信用转向真实交易数据,降低对核心企业担保的依赖。
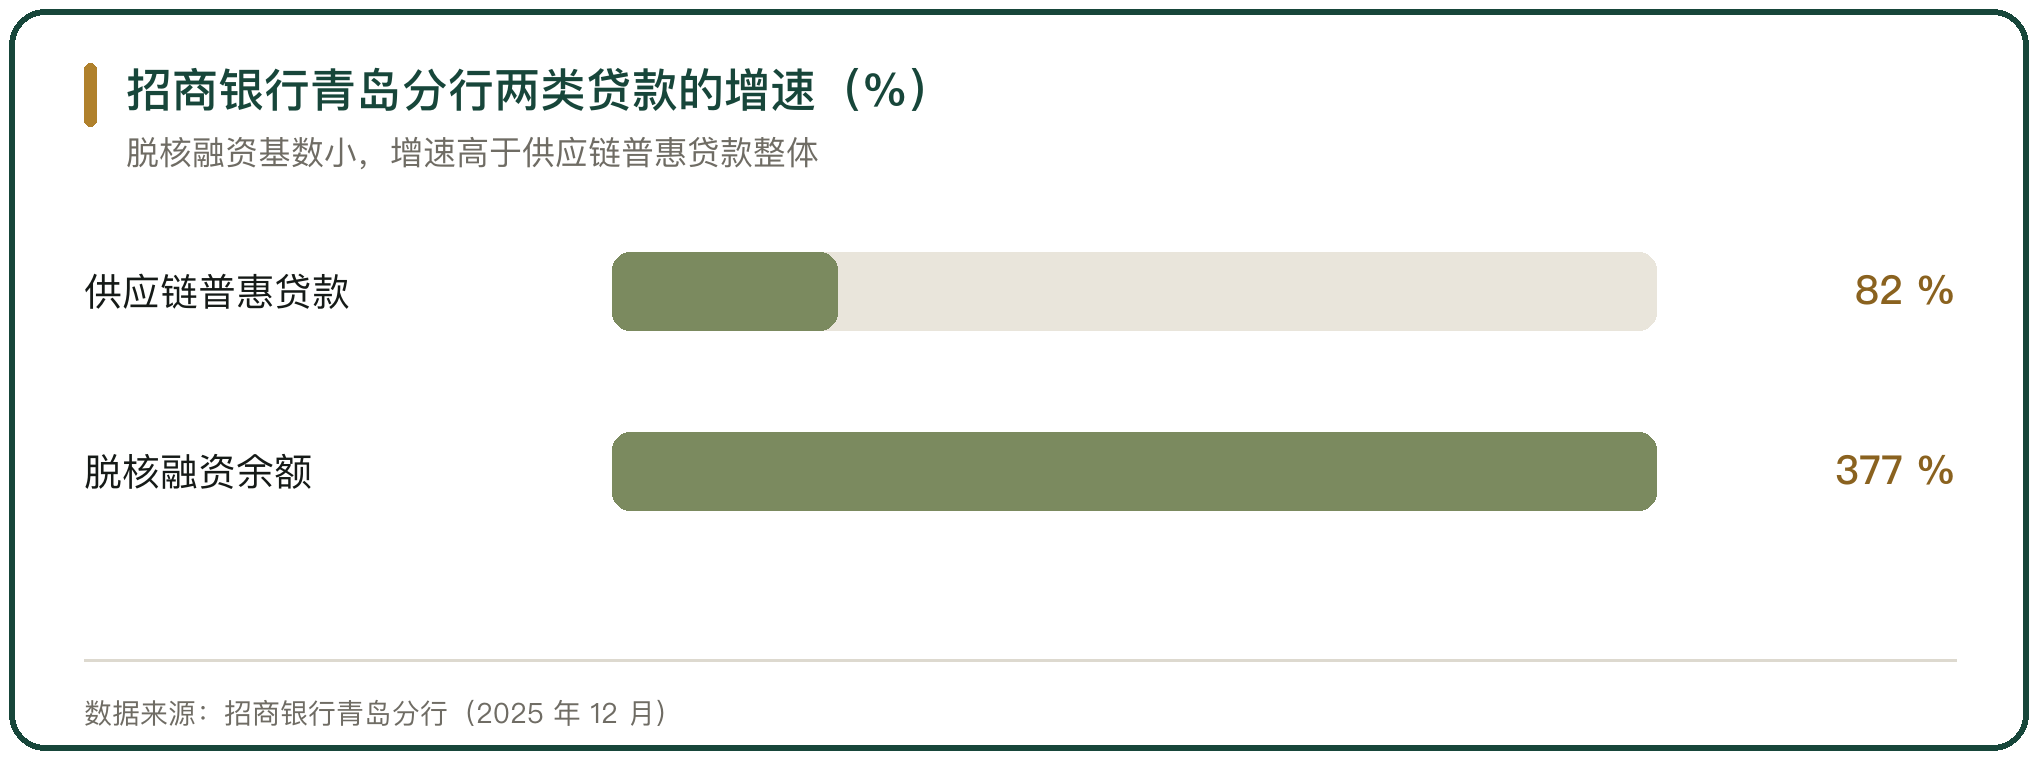
2025 年 8 月,中国人民银行等七部门发布《关于金融支持新型工业化的指导意见》,明确鼓励脱核模式(中国人民银行等七部门,2025 年 8 月)。招商银行青岛分行 2025 年供应链项下两档普惠贷款余额 21.46 亿元、同比增长 82%,其中脱核融资余额 1.80 亿元、同比增长 377%,当年投放 117 户、同比增长 255%(招商银行青岛分行,2025 年 12 月)。
建设银行中山市分行推出「脱核链贷-e 订通」,基于真实贸易背景为供应商提供最高 5000 万元授信,截至 2025 年 9 月末贷款余额 1.49 亿元、惠及 22 家供应商(中国建设银行中山市分行,2025 年)。
六、电子凭证的付款期限约束
应收账款电子凭证的付款期限与流转层级被监管限定,供应链金融的信用传递受到约束。
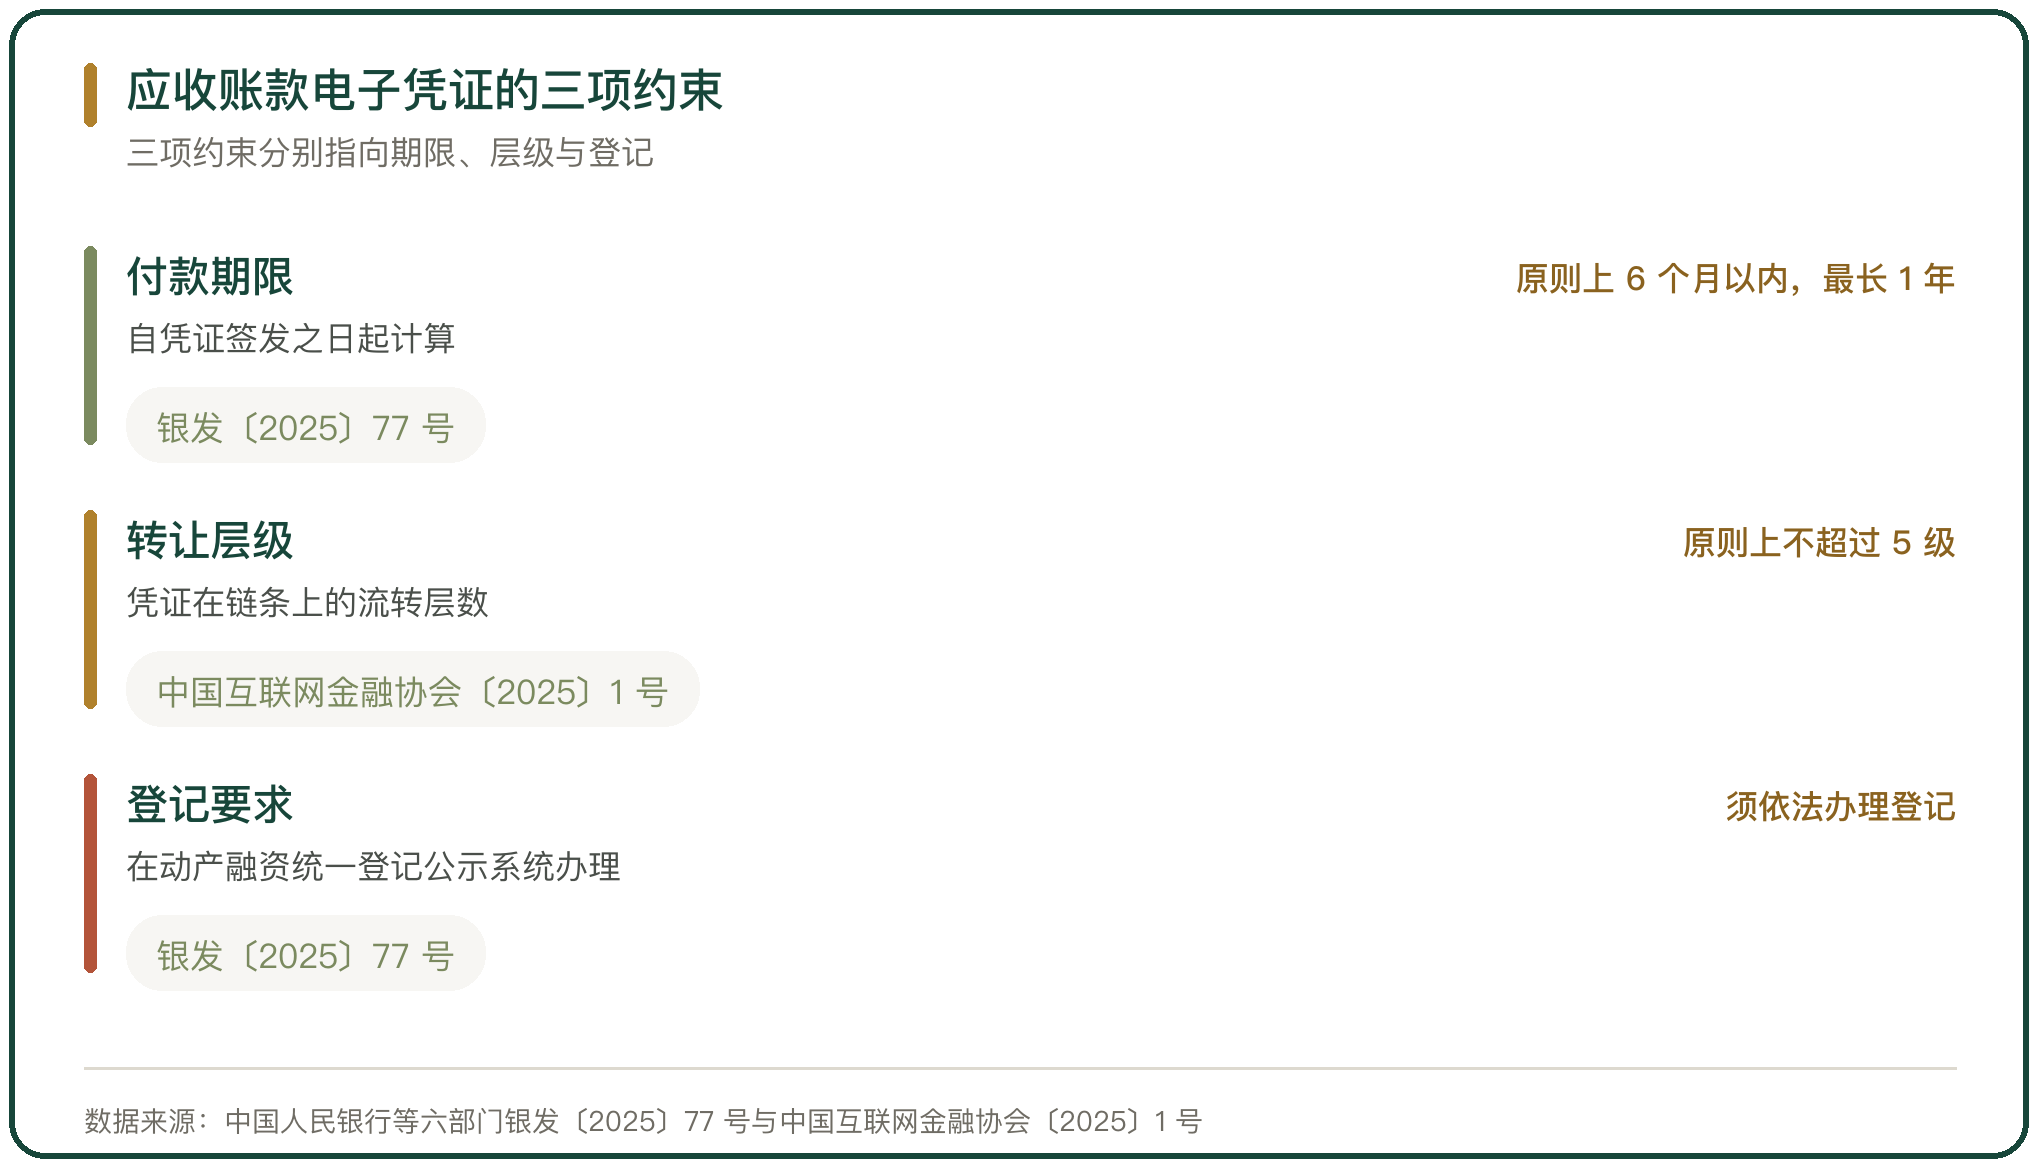
《关于规范供应链金融业务 引导供应链信息服务机构更好服务中小企业融资有关事宜的通知》(银发〔2025〕77 号)要求应收账款电子凭证付款期限原则上在 6 个月以内、最长不超过 1 年,付款期限超过 6 个月的须加强审查,且须通过中国人民银行征信中心动产融资统一登记公示系统办理登记,通知自 2025 年 6 月 15 日起施行(中国人民银行等六部门,2025-04-26 发布)。
流转层级受自律规则约束。中国互联网金融协会发布的应收账款电子凭证业务自律规则要求转让层级原则上不超过 5 级、核心数据至少保存 5 年、信息系统须达到网络安全等级保护第三级及以上,规则自 2025 年 6 月 15 日实施(中国互联网金融协会〔2025〕1 号)。
七、供应链金融的融资成本
供应链金融的融资成本随竞争加剧与政策导向下行。
招商银行青岛分行 2025 年新发放普惠小微贷款平均利率 3.10%,比上年下降 0.70 个百分点(招商银行青岛分行,2025 年 12 月)。利率下行的同时,脱核模式的融资余额增速高于传统模式,银行在寻找不依赖核心企业担保的资产。
成本下降的来源有两处,一是资金成本随政策利率下行,二是风控靠数据替代担保,减少了担保与手续的费用。
八、应收账款融资平台的登记规模
应收账款融资服务平台是供应链金融的登记与撮合场所,平台数据反映中小企业的融资获得情况。
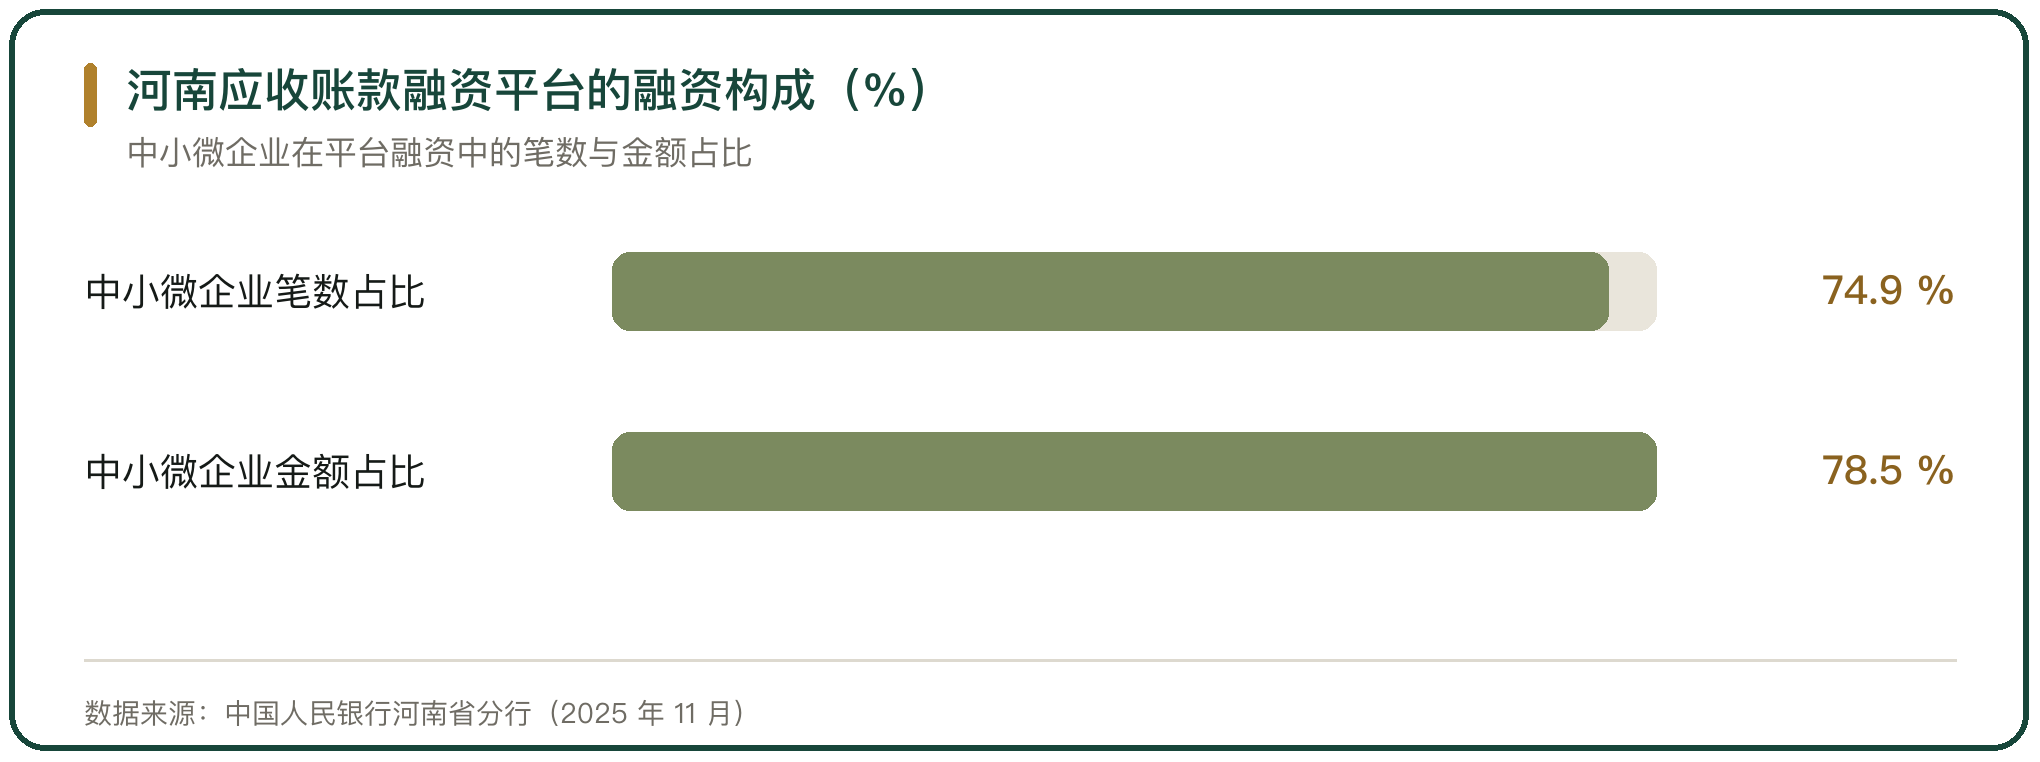
截至 2025 年 11 月末,河南省应收账款融资服务平台促成融资 1569 笔、482.7 亿元,其中中小微企业融资笔数与金额分别占 74.9% 与 78.5%(中国人民银行河南省分行,2025 年 11 月)。
平台的作用是把应收账款的权属与交易背景登记下来,让银行在没有抵押物的情况下判断融资的还款来源。中小微企业在融资笔数与金额上的占比都超过 70%,平台的主要服务对象是中小主体。
九、中小企业款项支付的付款约束
中小企业款项支付的付款约束来自法规,对应付账期设定了上限与违约责任。
《保障中小企业款项支付条例(2025 修订)》(国务院令第 802 号)自 2025 年 6 月 1 日起生效,对大型企业向中小企业采购的付款期限、检验验收与逾期利息作出规定(国务院,2025 年)。
付款约束与供应链金融的规则方向一致。一边限制核心企业占用上游资金的时间,一边规范应收账款电子凭证的期限与流转层级,供应链上的资金循环因此从拉长账期转向缩短账期。
十、调味品供应链金融的判断
调味品供应链金融的规模由经销商的资金缺口决定。预付货款、库存、渠道账期与市场费用四类占用叠加,缺口随经营规模放大。
三种做法的授信依据不同。核心企业担保靠核心企业信用,农批市场信用贷款靠经营流水,脱核模式靠真实交易数据。脱核模式的增速高于传统模式,招商银行青岛分行 2025 年脱核融资余额同比增长 377%,高于供应链普惠贷款整体的 82%。
监管规则限定了供应链金融的边界。银发〔2025〕77 号把应收账款电子凭证的付款期限限定在 1 年以内、流转层级限定在 5 级以内,《保障中小企业款项支付条例(2025 修订)》对核心企业的付款时间作出约束。
融资成本随之下行。招商银行青岛分行 2025 年新发放普惠小微贷款平均利率 3.10%,供应链金融的竞争从额度转向利率与响应速度。



写点看法