

集散市场的货款结算方式
一、集散市场的结算方式
集散市场的结算方式分成两块,采购端与销售端。
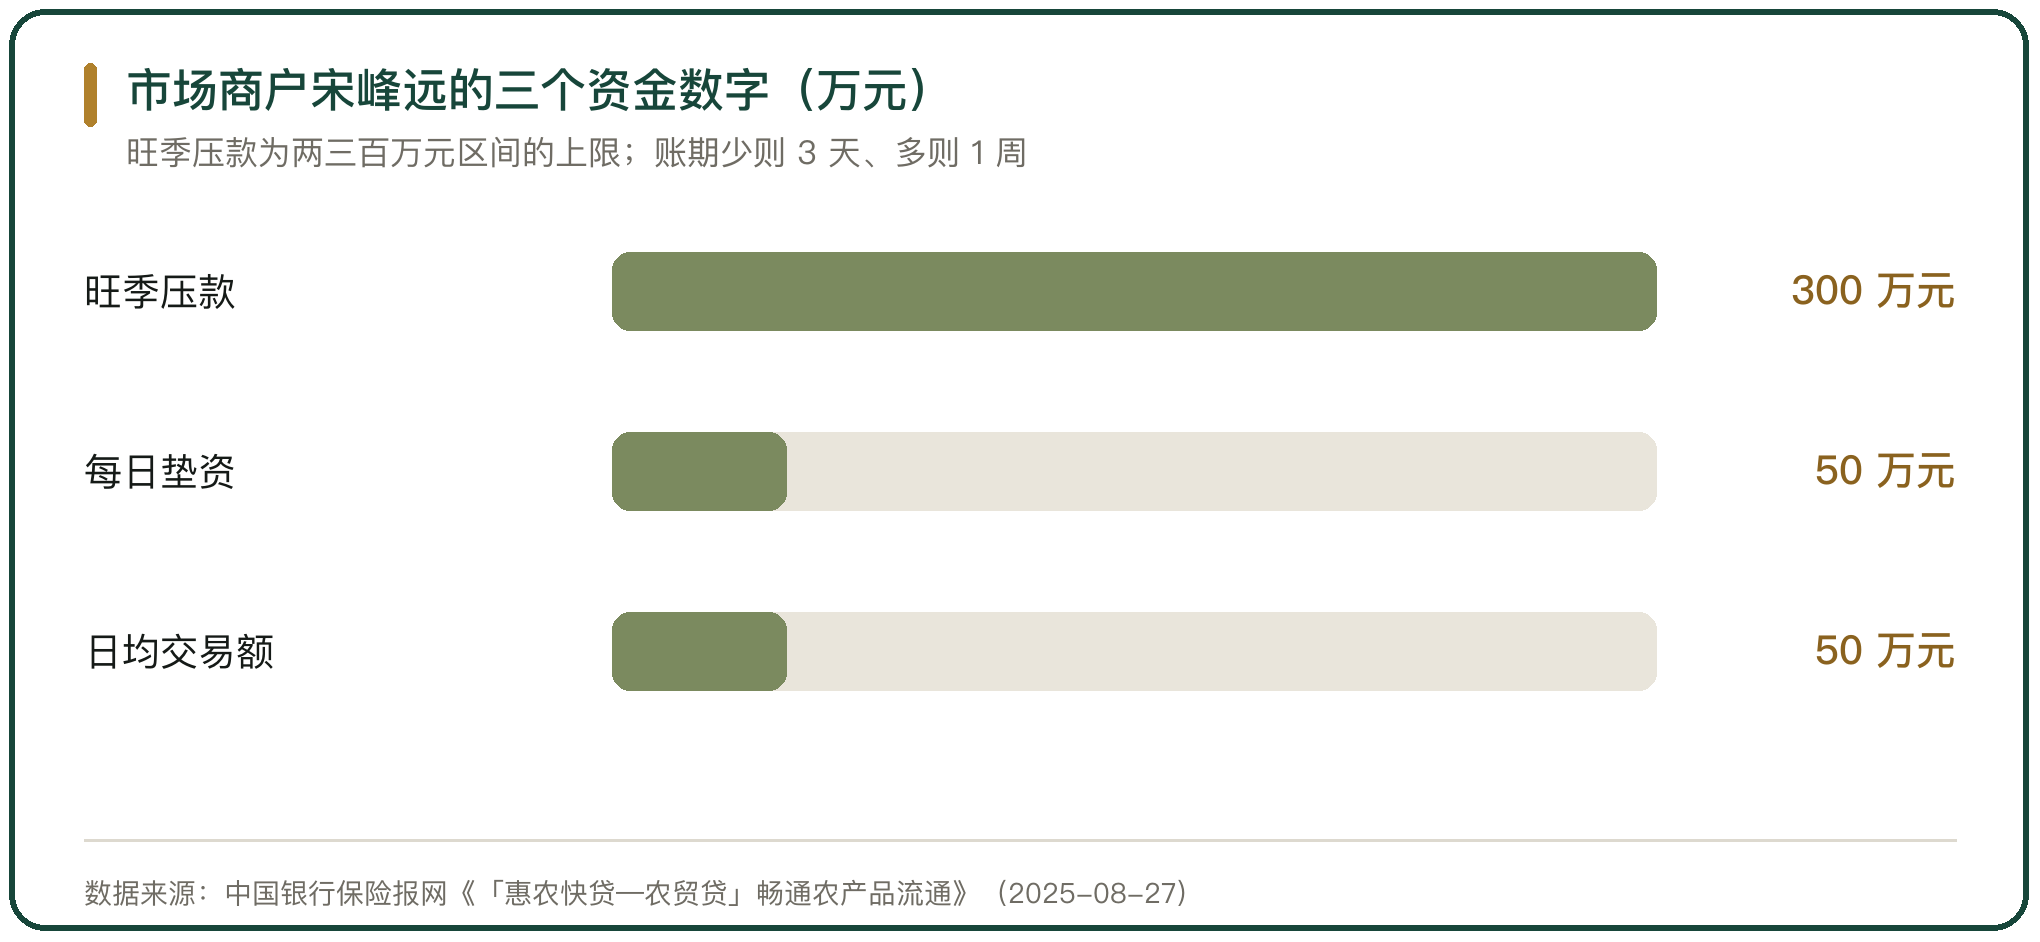
采购这一端以现款为主。临沂鲁南蔬菜批发市场有 260 余个档口,旺季日均发货量 800 万斤、年成交量 50 亿斤、年交易额超过 40 亿元;市场里的商户宋峰远每天发往长三角的蔬菜超过 15 万斤、日均交易额稳定在 50 万元以上,旺季能突破 100 万元。他早上收 15 万斤菜,要当场给农户垫资 50 多万元。
销售这一端以账期为主。同一批货发给外地客户,账期少则 3 天、多则 1 周。
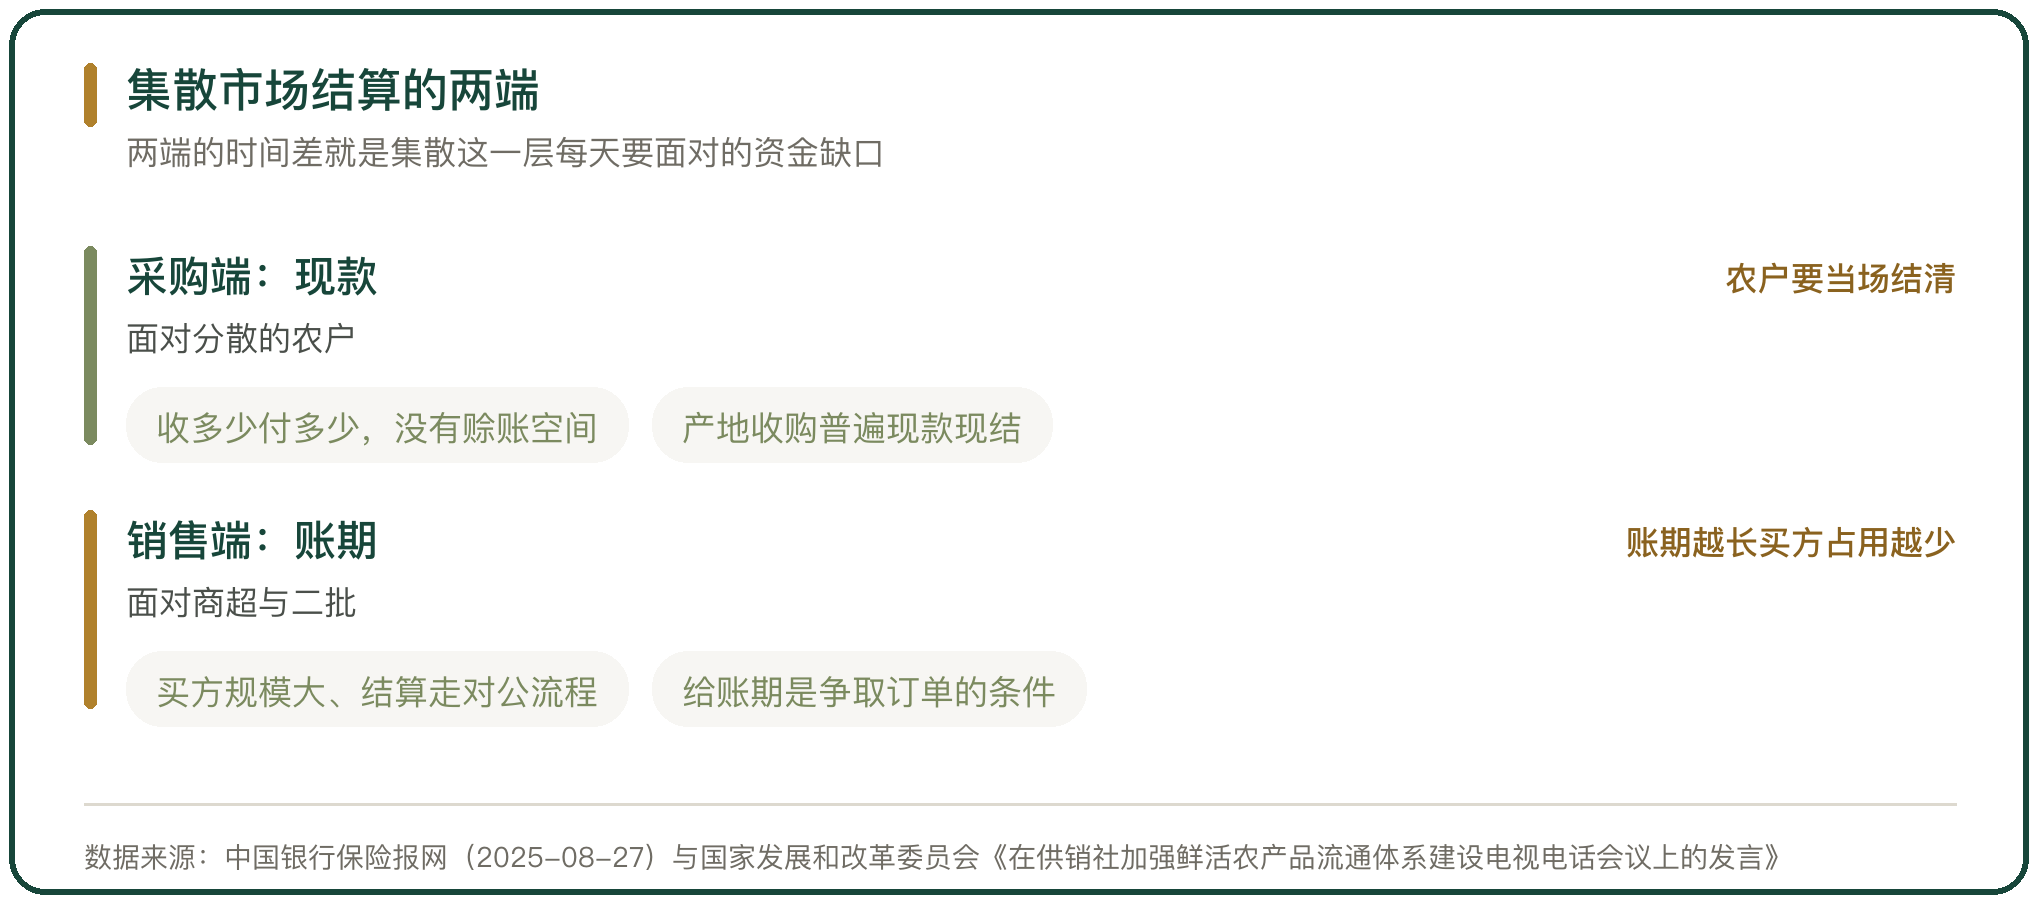
两端的时间差就是这类商户每天要面对的资金缺口,旺季时手里同时压着两三百万元货款。
二、产地现款与销地账期
现款与账期的分界在交易对手。
面对分散的农户,只能现款。农户要的是当场结清,收多少付多少,没有赊账的空间;这也解释了为什么产地收购普遍是现款现结,青岛即墨的粮食经纪人甚至做到上门收购、当场结算、钱货两清。
面对商超、餐饮与二级批发商,账期是行业惯例。买方规模大、结算走对公流程,给账期是卖方争取订单的条件;账期越长,买方的资金占用越少。
一头现款、一头账期,中间的资金压力全压在集散这一层的商户身上。这一层里谁的资金充裕,谁就能接更大的单。
三、账期与垫资
垫资能力是这一层的实际门槛,银行过去不太接得住。
问题在两个地方。一是抵押物,做批发的商户把精力与资金都投在生意上,多数没有可抵押的房产;二是速度,贷款审批走半个月,等钱下来,好货源早被抢光了。宋峰远的说法是,有一次想趁着台风过后菜价上涨囤一批生菜,差 50 万元周转,跑了三家银行都没办下来。
这两年出来的产品换了思路,从看抵押转向看交易数据。恒丰银行联合山东省农担与鲁南蔬菜批发市场推出「惠农快贷—农贸贷」,依托商户的日常交易数据与信用记录形成白名单,优质商户最高可获 50 万元授信,通过手机小程序申请、资金分钟级到账、按日计息随借随还。
成都的做法类似。工商银行成都分行在濛阳雨润农副产品批发市场推「濛阳雨润农副产品贷」,已为近百户商户提供近亿元;在占地 10 万平方米、集聚 1000 余家商户的银犁冻库市场推「银犁冻库食品贷」,累计授信超过亿元。
四、货款结算里的风险
账期越长,货款收不回来的风险越大。
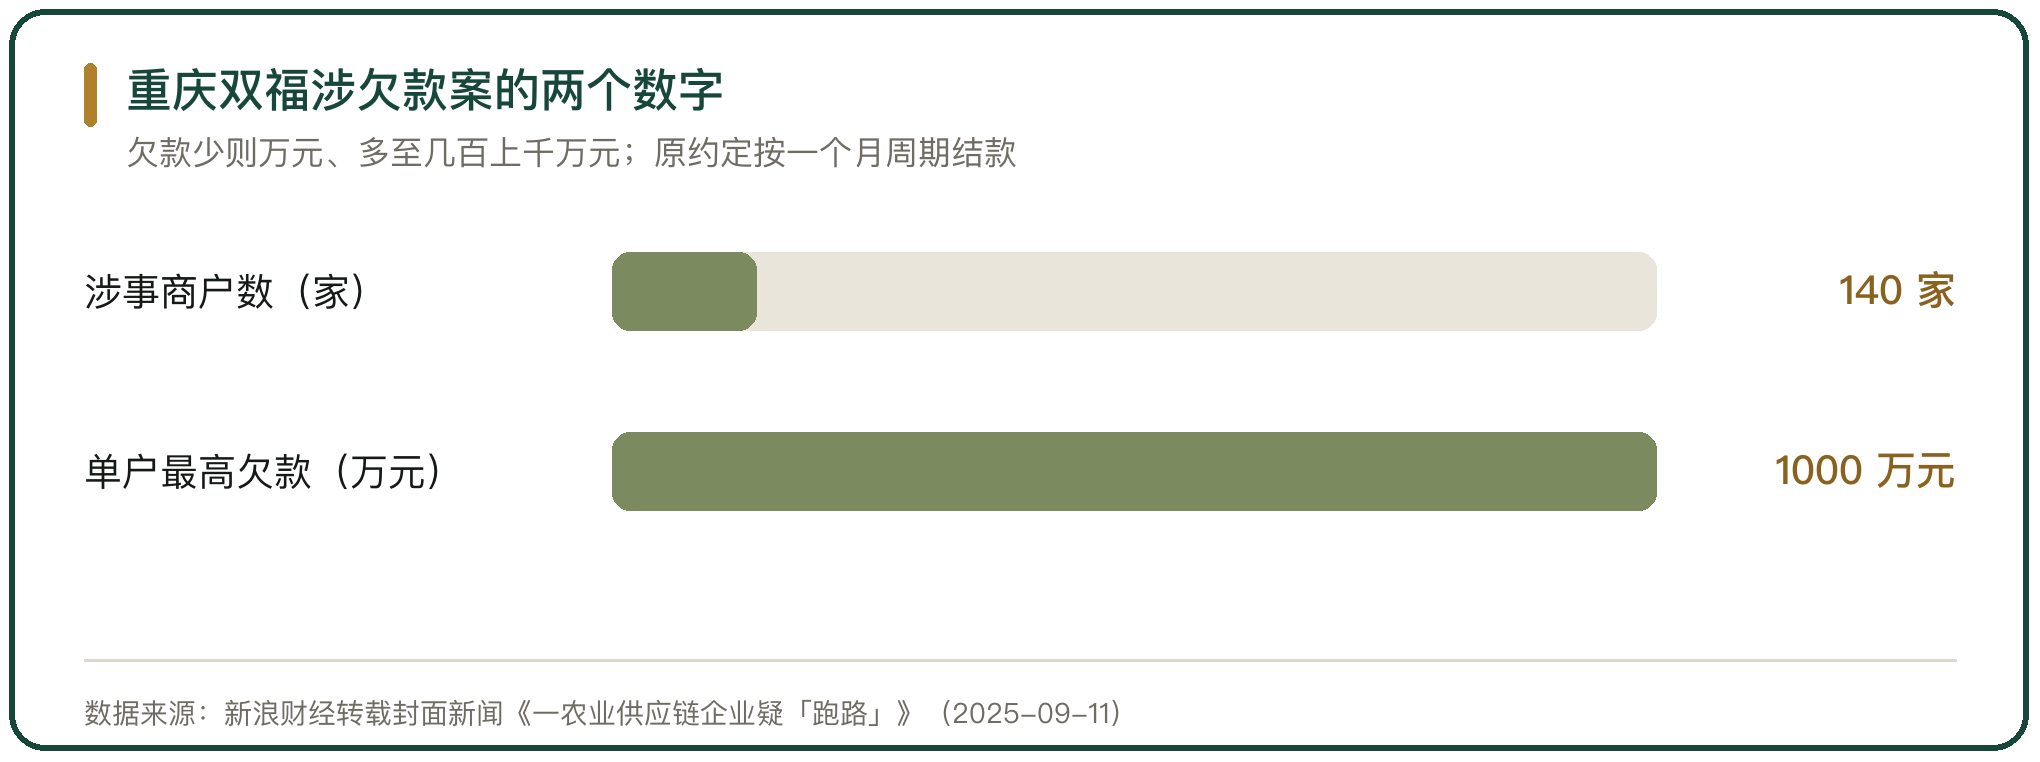
重庆双福国际农贸城在 2025 年 9 月发生过一起案例。一家农业供应链平台的重庆分公司停业,市场内统计约 140 多家商户与其有合作,欠款少则万元、多至几百上千万元;一名做生姜批发的商户从 2021 年起按对方出具的货单供货,每天约 300 箱,合同约定按一个月的周期结款、每次结 7 天的货款,后来结算从按时拖到一个月、两个月甚至半年。
这类风险的特征是单向的。商户向农户采购要付现款,平台向商户结款给账期,账期一停,商户两头都欠着;商户手里的凭据是货单与后台记录,缺少规范的交易合同。
贵州六枝特区的法院把庭审搬进农产品批发市场,审理的是一起 14390 元的货款纠纷,案子本身不大,法庭指出的问题有代表性:这一类交易多口头约定、台账不规范、欠款维权难。
五、合规要求与监管红线
结算这一侧的监管要求落在三处。
第一处是凭证与台账。经营者应当索要或者开具交易凭证,记录品名、数量、金额与时间;口头约定在货款纠纷里最难举证,凭证是唯一能拿出来的东西。
第二处是票据与纳税。农产品收购与销售有专门的发票安排,收购发票与销售发票的适用范围、开具对象都有明确规定;结算方式决定了票据能不能开出来,现金交易多的环节,票据往往跟着缺。
第三处是市场方的责任。实行统一结算的市场要留存交易记录,为商户与监管部门提供查询;没有统一结算的市场,市场方至少要对入场经营者的结算纠纷承担调解与记录的责任。
六、突出问题与套利空间
结算上的缝隙在两处,一处在现金,一处在账期。
现金这一侧的缝隙是统计。以现金与即时转账为主的交易不进系统,市场的交易额只能靠抽样推算,商户的经营规模也没有可核的记录;经营数据不完整,融资、统计与监管都缺一块底。
账期这一侧的缝隙是转嫁。账期长的时候,商户要么接受更低的收购价来周转,要么转向民间借贷;两种做法都把这部分成本加进货价,最后由终端承担。
两处的共同点是结算方式由买方决定,卖方在链条上的位置,决定了它能拿到现款还是账期。
七、结算方式的两个变化方向
结算方式在往两个方向动,速度都不快。
第一个方向是数据授信。银行不再紧盯抵押物,转向商户的交易流水、市场方出具的经营记录与信用档案;临沂与成都的两个产品都是这个路数,额度不大,但申请到放款的时间从半个月压到 1 天以内。这一条能成立,前提是交易数据能从市场这一层取到。
第二个方向是统一结算。把商户的销售额归集到市场方的统一账户,交易记录与纳税、融资一次打通;昆明官渡区的试点给出的结果是难度,那家做统一结算的公司运行不到 1 年就停止经营并申请退库。
两个方向改变的都是信息的完整度,不是交易本身的价格。
八、结算方式怎么判断
市场的结算方式处在什么水平,落在现款与账期的比例、有没有数据授信的通道、台账与凭证的完整度上。
第一件是现款与账期的比例。现款占比高,说明商户的议价位置弱、资金压力大;账期占比高,说明买方在市场里更强势。
第二件是有没有数据授信的通道。市场方的交易记录能不能被银行接住,决定了商户遇到资金缺口时是找银行还是找民间借贷。
第三件是台账与凭证的完整度。交易有凭证、台账能对上,货款纠纷才有可走的路;这一条与融资、统计是同一件事的两面。



写点看法