

茶叶出口的标准与市场
一、出口的总量与产品结构
2025 年中国内地茶叶出口量 41.88 万吨,首次突破 40 万吨,出口额 15.46 亿美元,同比分别增长 11.9% 与 8.9%(海关总署,南方农村报 2026-01)。出口量创新高,出口额同步抬升,行业称为双创新高。
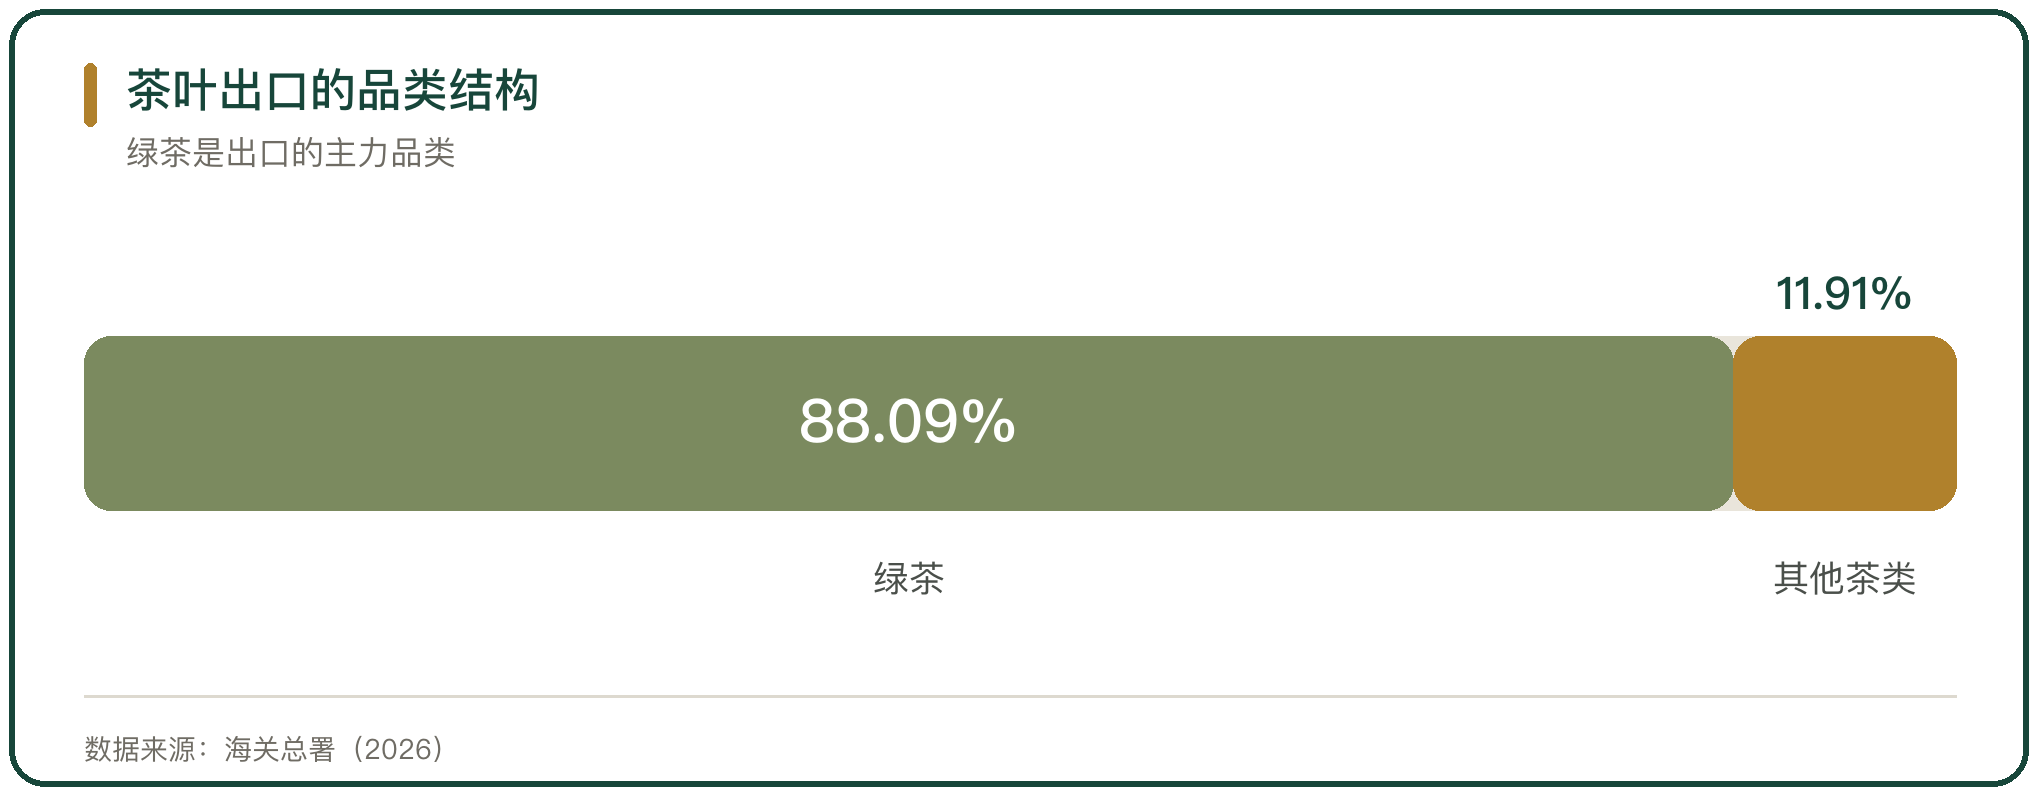
产品结构上,绿茶是绝对主力。2025 年绿茶出口 36.9 万吨,占出口量的 88.09%,出口额 12.43 亿美元(海关总署)。红茶、乌龙茶与普洱茶的出口量合计不到 20%,结构的变化主要靠这几类茶拉动。
二、出口的目标市场
出口市场分 3 层。第一层是摩洛哥,2025 年出口额 2.8 亿美元,同比增长 14.7%,是中国茶叶第一大出口市场(海关总署,南方农村报 2026-01)。第二层是欧盟、日本与东南亚,单价较高、标准较严。第三层是非洲与中亚的其他市场,走量大、价格低。
市场结构决定出口的品类。摩洛哥以绿茶为主,欧盟市场对有机茶与名优茶有需求,日本市场看重乌龙茶与蒸青绿茶。同一家企业往往同时做几个市场,按目的地分线生产。
三、出口的主力省份
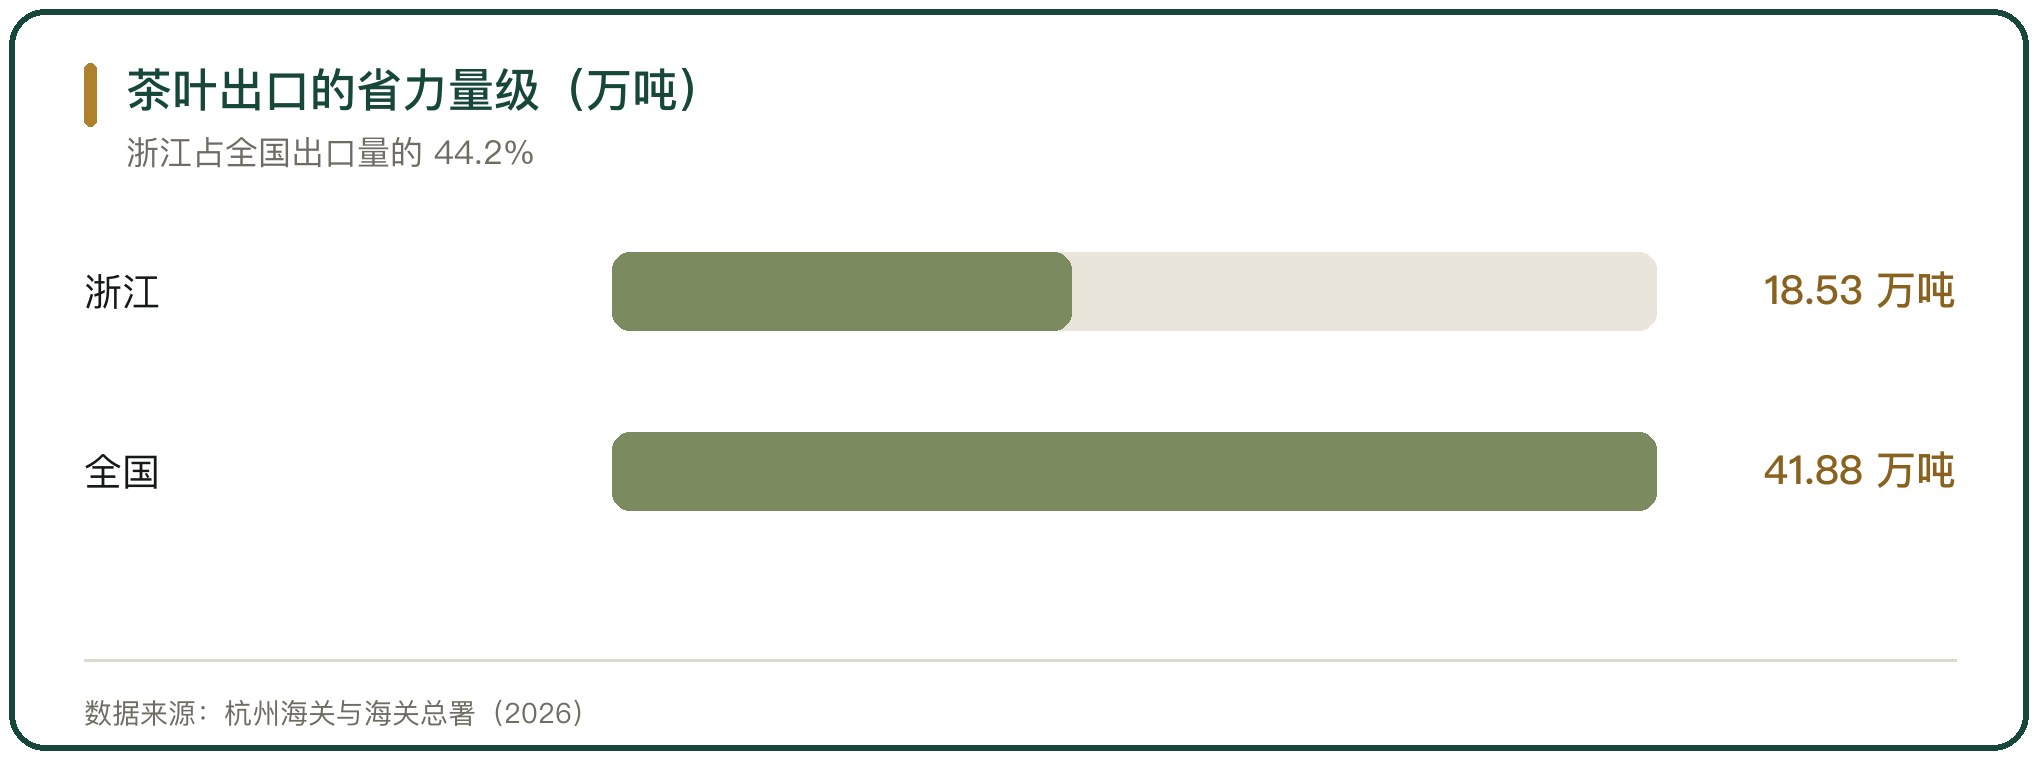
出口集中在少数省份。浙江 2025 年出口茶叶 18.53 万吨、出口额 5.6 亿美元,分别占全国的 44.2% 与 36.2%(杭州海关)。福建、安徽、湖南等省排在后面,各自依托本地的茶类与加工能力。
省份的出口能力来自加工与拼配环节。出口茶要按目的市场的标准重新拼配、复火与包装,具备精制能力的企业才能接单。原料从多个产茶县汇集,出口的集散地不一定在产茶县本地。
四、出口的第一道门槛是国家标准
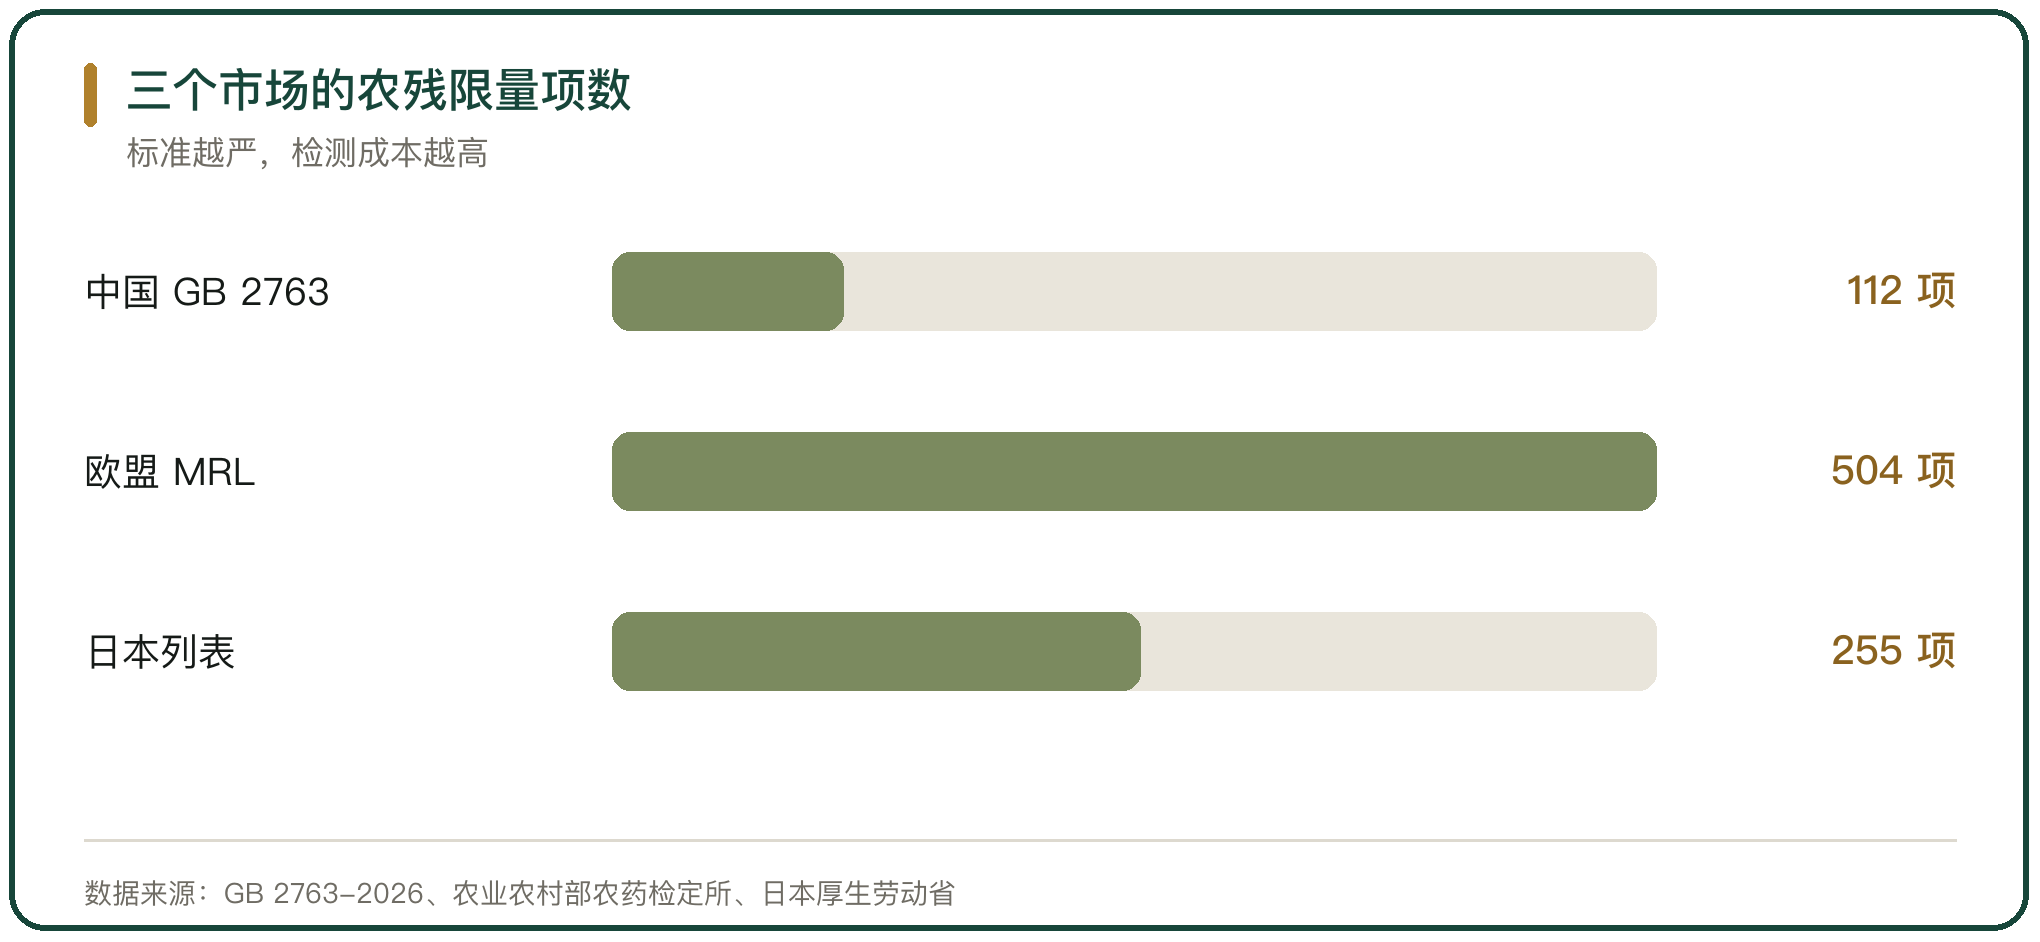
出口茶的农残限量以国家标准为底线。GB 2763-2026《食品安全国家标准 食品中农药最大残留限量》把茶叶的农残限量指标由 110 项增至 112 项,新增氟啶虫酰胺 15 mg/kg 与唑螨酯 8 mg/kg,2026 年 2 月 25 日发布、3 月 1 日实施。
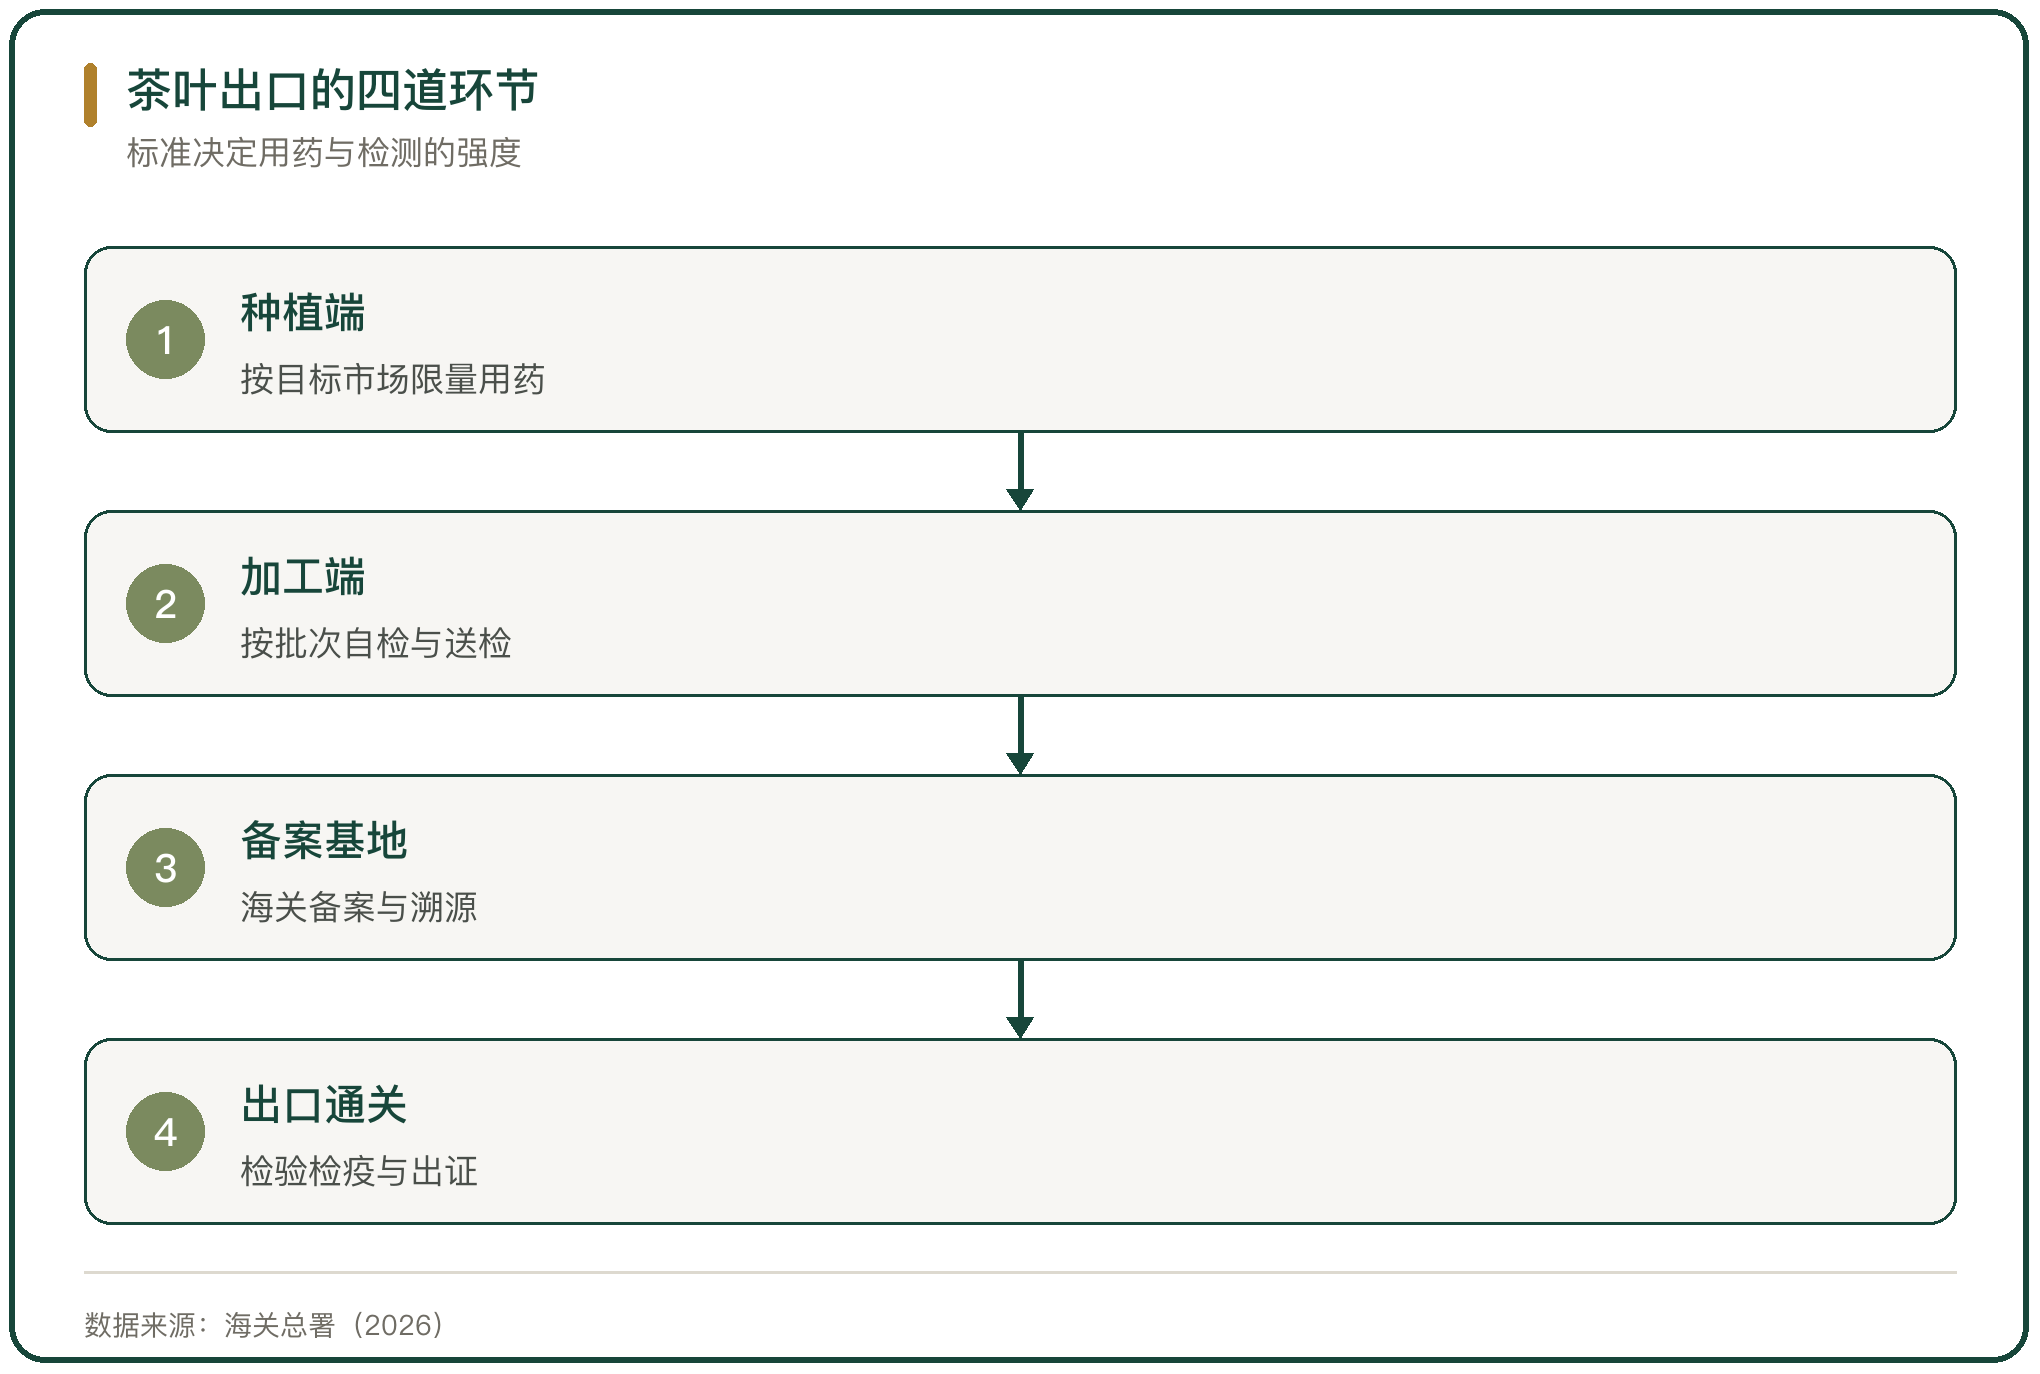
国家标准是出口的起点,不是终点。企业按国标组织生产,再按目的市场的限量表调整用药,标准越严的市场,用药的限制越多,茶园管理的成本越高。
五、欧盟的限量表更严
欧盟对茶叶设定了 504 项最大残留限量,其中 459 项为方法定量限,未列明的农药一律按 0.01 mg/kg 执行(农业农村部农药检定所《中欧茶叶农残限量比对及欧盟 RASFF 有关茶叶通报情况分析》)。0.01 mg/kg 接近检测仪器的检出底线,对用药与采摘间隔的要求极高。
严标准带来高风险。2023 年到 2025 年,欧盟食品和饲料类快速预警系统累计记录 16 个欧盟国家对 51 批次中国茶叶的 131 项农残通报,其中法国 15 批,占通报批次的 29.4%(农业农村部农药检定所,同上)。被通报的批次面临退运或销毁。
六、日本与摩洛哥的门槛
日本对茶叶实行肯定列表制度,现行列表对茶叶设定 235 项到 255 项限量,未列明的农药同样按 0.01 mg/kg 执行(日本厚生劳动省)。日本市场对蒸青绿茶与乌龙茶的需求稳定,进口商对检测报告的要求细到批次。
摩洛哥 2019 年 7 月 1 日起实施 47 种农药残留标准(中国质量新闻网)。作为最大的出口市场,摩洛哥的标准直接影响绿茶出口的用药安排,符合标准的批次才能顺利通关。
七、出口基地的备案与溯源
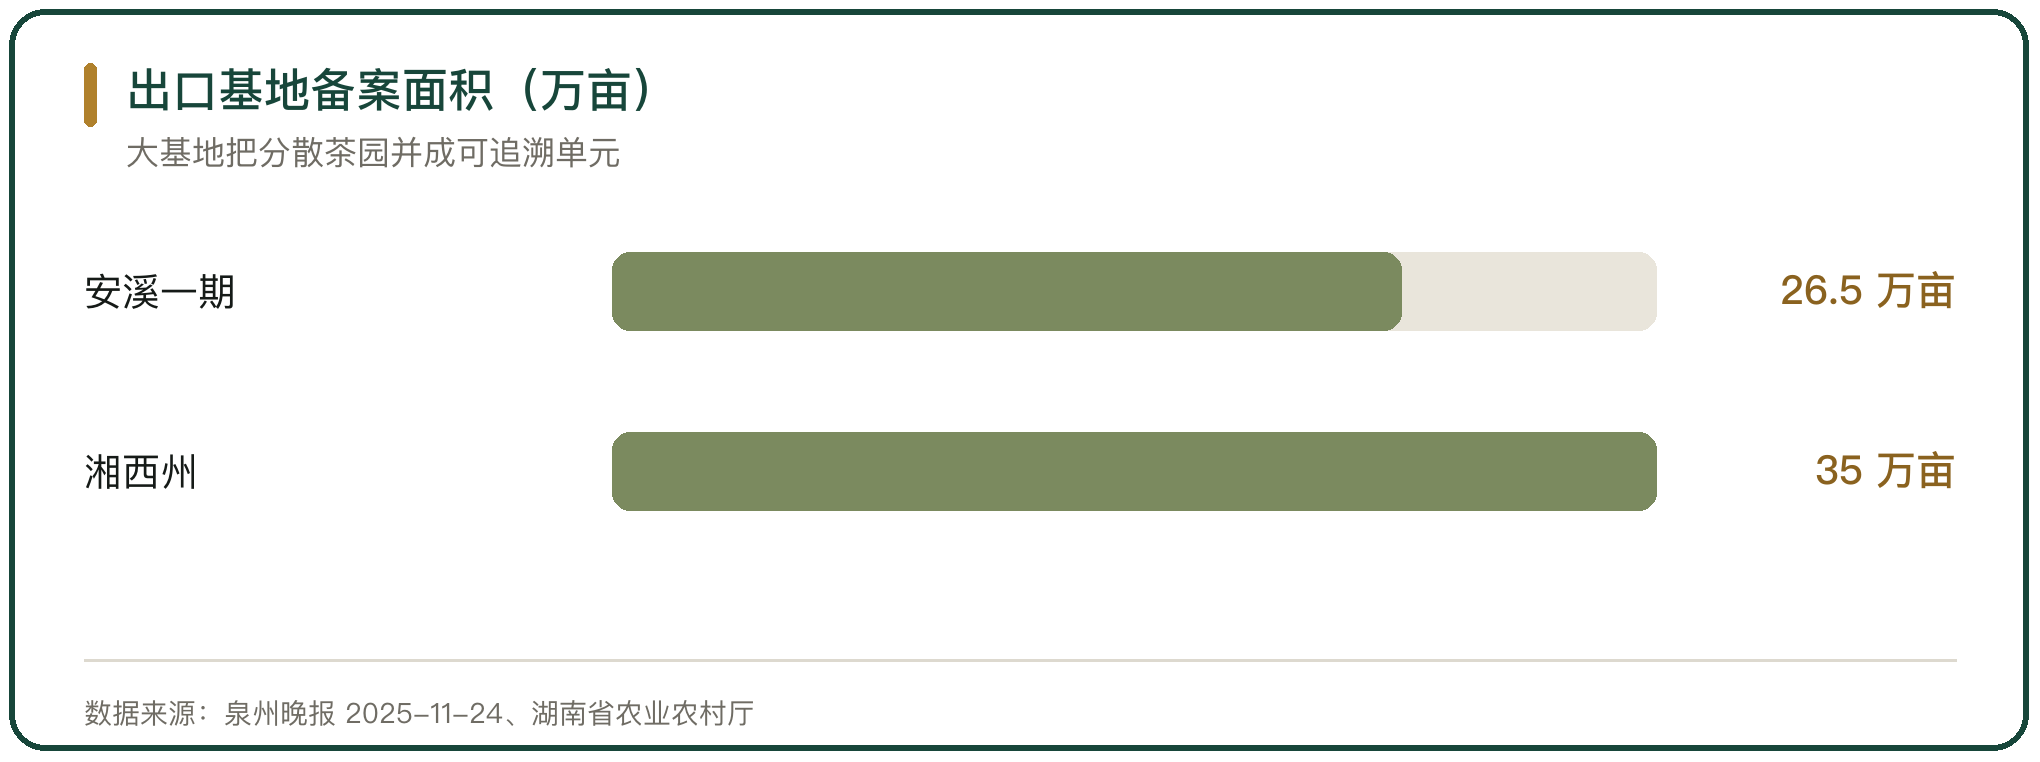
出口茶要走备案基地。福建安溪的出口茶叶「大基地」一期面积 26.5 万亩,2025 年 11 月通过海关备案(泉州晚报 2025-11-24、安溪县人民政府安农函〔2026〕33 号)。湖南湘西州一次备案出口茶叶大基地 35 万亩,湖北鹤峰推进全域大基地试点。
大基地把分散的茶园并成可追溯的单元,基地内的用药、采摘与加工按统一规则记录。出口报关时,溯源链条从基地延伸到加工与包装批次,出现问题能倒查到具体茶园。
八、出口的组织方式
出口由出口商牵头。出口商与备案基地签收购协议,按订单组织加工,再经检验检疫出证后报关。订单式出口把标准与数量写进合同,生产端按合同安排用药与采摘。
中小茶农通过合作社或初制所接入基地,不直接面对出口标准。组织化的程度决定出口的稳定度,基地面积越大,出口商能接的订单越稳。
九、出口的约束与调整
约束来自标准的变动与市场的波动。目的市场提高限量要求,出口商要重新安排用药并复检;汇率与运费变化,会压缩出口的利润空间。出口额的增长更多靠单价与市场结构,而不是单纯走量。
调整的方向是基地化与标准化。备案基地扩大、检测能力前移、拼配与精制能力提升,出口的确定性随之提高。标准这道门槛,最终是筛掉没有组织能力的供应方。



写点看法