

区域集散体系的长期趋势
关键词 集散体系趋势市场数量减少成交额结构综合市场主渠道占比服务合伙人批发市场转型
一、数量在减,规模在增
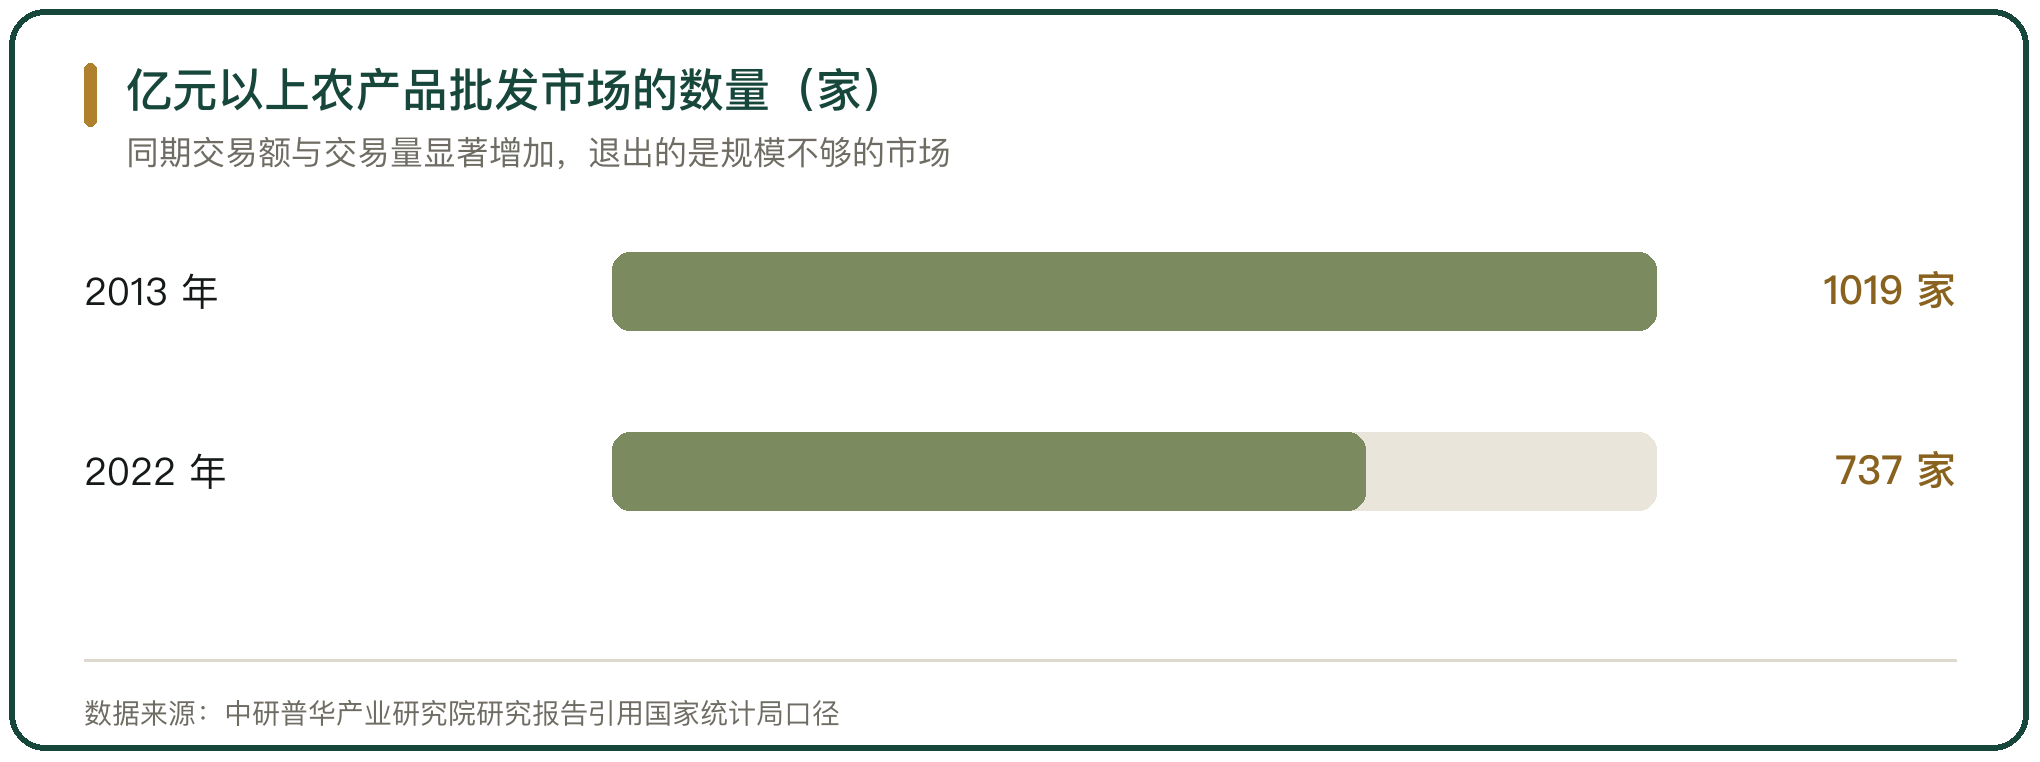
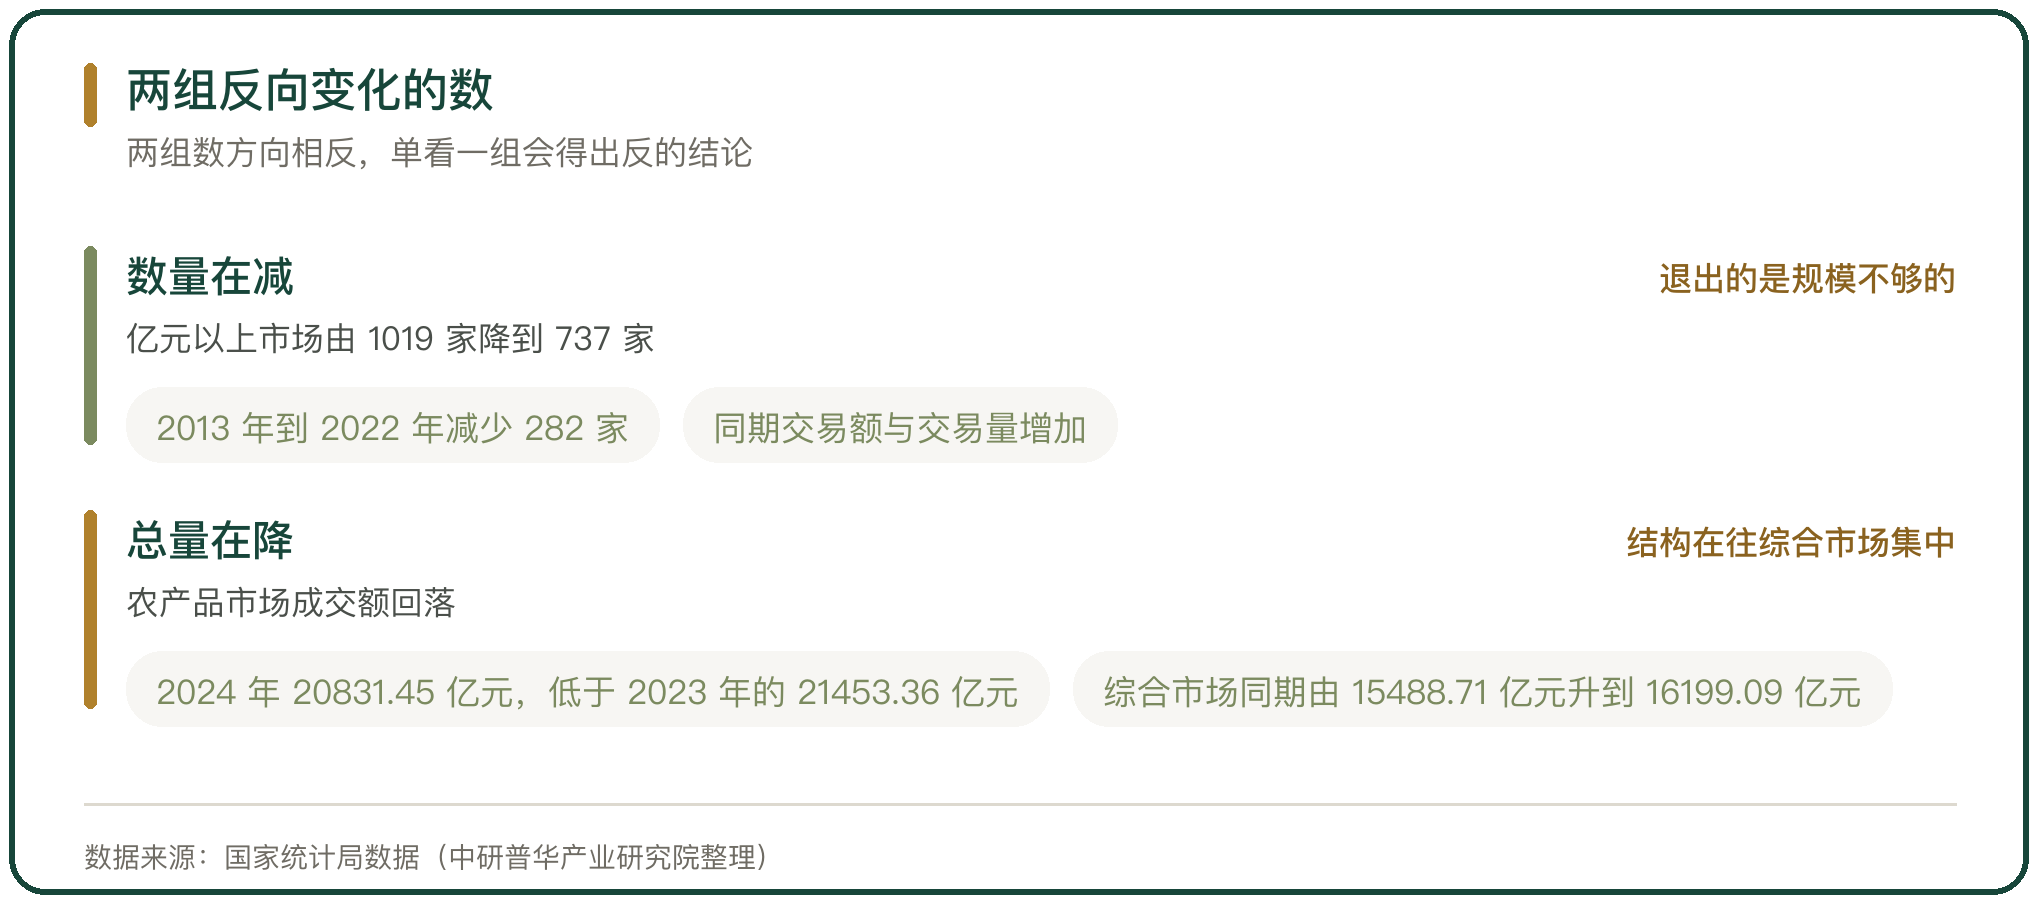
2013 年到 2022 年,亿元以上规模的农产品批发市场从 1019 家缩减到 737 家,减少 282 家。
同一时期,交易额与交易量显著增加。数量减少与规模扩大是同一件事的两面:规模不够的市场退出,货往能承接的大市场集中。
这一条是判断趋势的起点。看到市场数量减少就得出行业萎缩的结论,会与交易额的方向正好相反。
二、总量在降,结构在变
2024 年全国农产品市场成交额 20831.45 亿元,比 2023 年的 21453.36 亿元有所下降。
拆开看是另一幅图景。2023 年农产品综合市场成交额为 15488.71 亿元,2024 年升到 16199.09 亿元,占比从约 72% 提到约 78%。同期蔬菜市场成交额 4267.29 亿元、干鲜果品市场成交额 5978.38 亿元。
亿元以上商品交易市场里的农产品批发专业市场,成交额也在降:2024 年为 20284.09 亿元,2023 年为 20761.44 亿元,而 2023 年是这组数据的历史最高值。
三、主渠道的位置没有变
截至 2025 年底,全国农产品批发市场总量约 5000 家,其中年交易额超过 100 亿元的约 30 家,亿元以上交易规模的超过 1000 家。
4000 多家农批市场承担了全国 70% 以上的农产品流通量。这个比例是判断趋势的基准线:规模在集中,渠道位置没有移动。
不同机构的统计口径存在差异,有的按纳入统计的市场口径,有的按含中小型市场与线上交易的宽口径。口径不同会带来绝对值差异,但都指向农批仍是农产品流通的主渠道。这也是趋势判断容易被放大的地方。
四、压力来自外部与内部
全国城市农贸中心联合会会长马增俊把压力归成两类。外部是城市建设进入低速平稳阶段,房地产等行业资本转向农批行业,加上电商、直播带货以及集采集供、集采集配等新业态的兴起,对传统农批行业影响较大。
内部是行业自身要从粗放管理转向科学化、精细化运营。
他把这两类压力看成机会的来源,判断的依据是先解决这些问题的人先拿到先机。外部压力改变的是流量分配,内部压力改变的是成本结构,两者都要在收入端找到对应的出路。
五、转型的三个方向
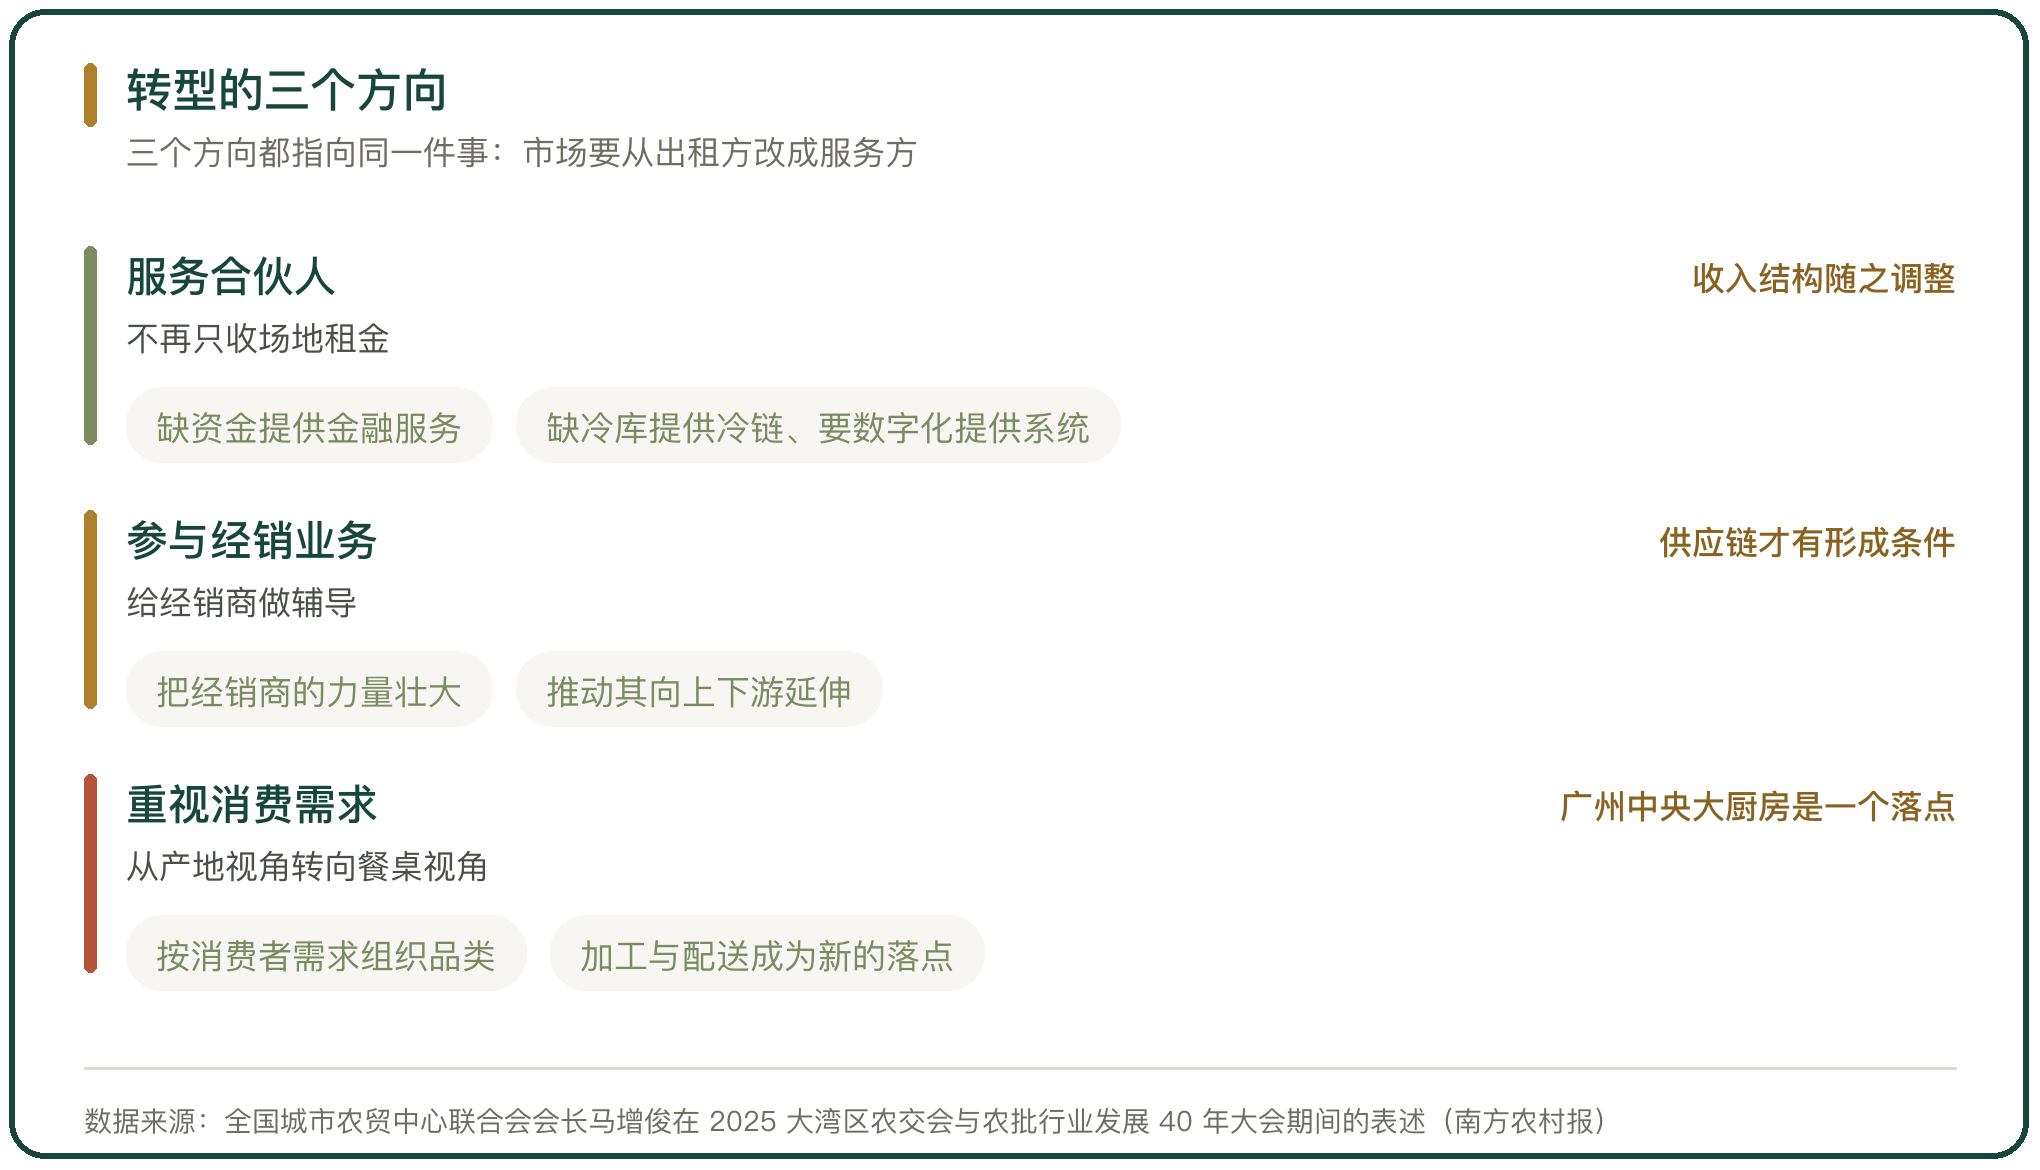
方向一,从场地提供者变成服务合伙人。市场不再只收场地租金,而是为产业链上各个环节提供服务,商户缺资金提供金融服务、缺冷库提供冷链、要做数字化提供系统。
方向二,参与经销商的业务并给出辅导。他把壮大经销商的力量列为一件必做的事,经销商往上下游延伸,供应链才有形成的条件。
方向三,更重视消费者的需求。前两个方向都指向同一件事:市场的角色要从出租方改成服务方,收入的构成也随之一并调整。
六、加工这一层成为新的落点
行业研报给出的判断是,批发环节会越来越多承担中央厨房的功能,提供净菜与预制菜这类初加工产品,价值也随之往上走。
落到项目上是广州江南果菜批发市场的中央大厨房,总用地面积约 20 万平方米、总建筑面积 39.7 万平方米,西区交易区在 2025 年 6 月封顶,建成后年交易和加工配送农产品超过 100 万吨,服务粤港澳大湾区超过 5000 万居民。
把蔬菜从按筐卖变成按份配,货值就往上走一层。这一层的门槛是加工资质、冷链能力与稳定订单,三样缺一样都做不长。
七、政策口径的演变
中央一号文件的要求在往前走。2021 年提的是推进公益性农产品市场和农产品流通骨干网络建设,2024 年提的是推动农村流通高质量发展、推进农产品批发市场转型升级。
商务部原副部长房爱卿对十五五期间流通领域的判断里,有两条与集散体系直接相关:一是从被动流通转向主动流通,先配送后有订单;二是从随机流通转向链路流通,靠把生产、采购、仓储、物流与销售连接起来形成供应链。
政策口径决定哪一类项目拿得到支持。它同时也是趋势判断最容易被使用的地方。把趋势写成申报材料里的必要性,是争取投资的常规动作,判断与投资之间因此需要分开来看。
八、长期趋势怎么判断
区域集散体系的长期趋势,从数量的方向、结构的方向、服务的比重上能看出来。
数量的方向最能说明问题。亿元以上市场的数量在减、交易额在增,说明退出的是规模不够的,留下来的是能承接集中的。
结构的方向同样清楚。总成交额下降而综合市场上升,说明单一品类的专业市场在被综合市场吸收,这是结构在变,不是整体在萎缩。
服务的比重决定市场的角色。收入里服务占多少,决定这个市场停在场地提供者这一层,还是已经走到供应链上的一环。



写点看法