

蚕茧丝绸的流通体系
一、蚕茧丝绸流通的环节构成
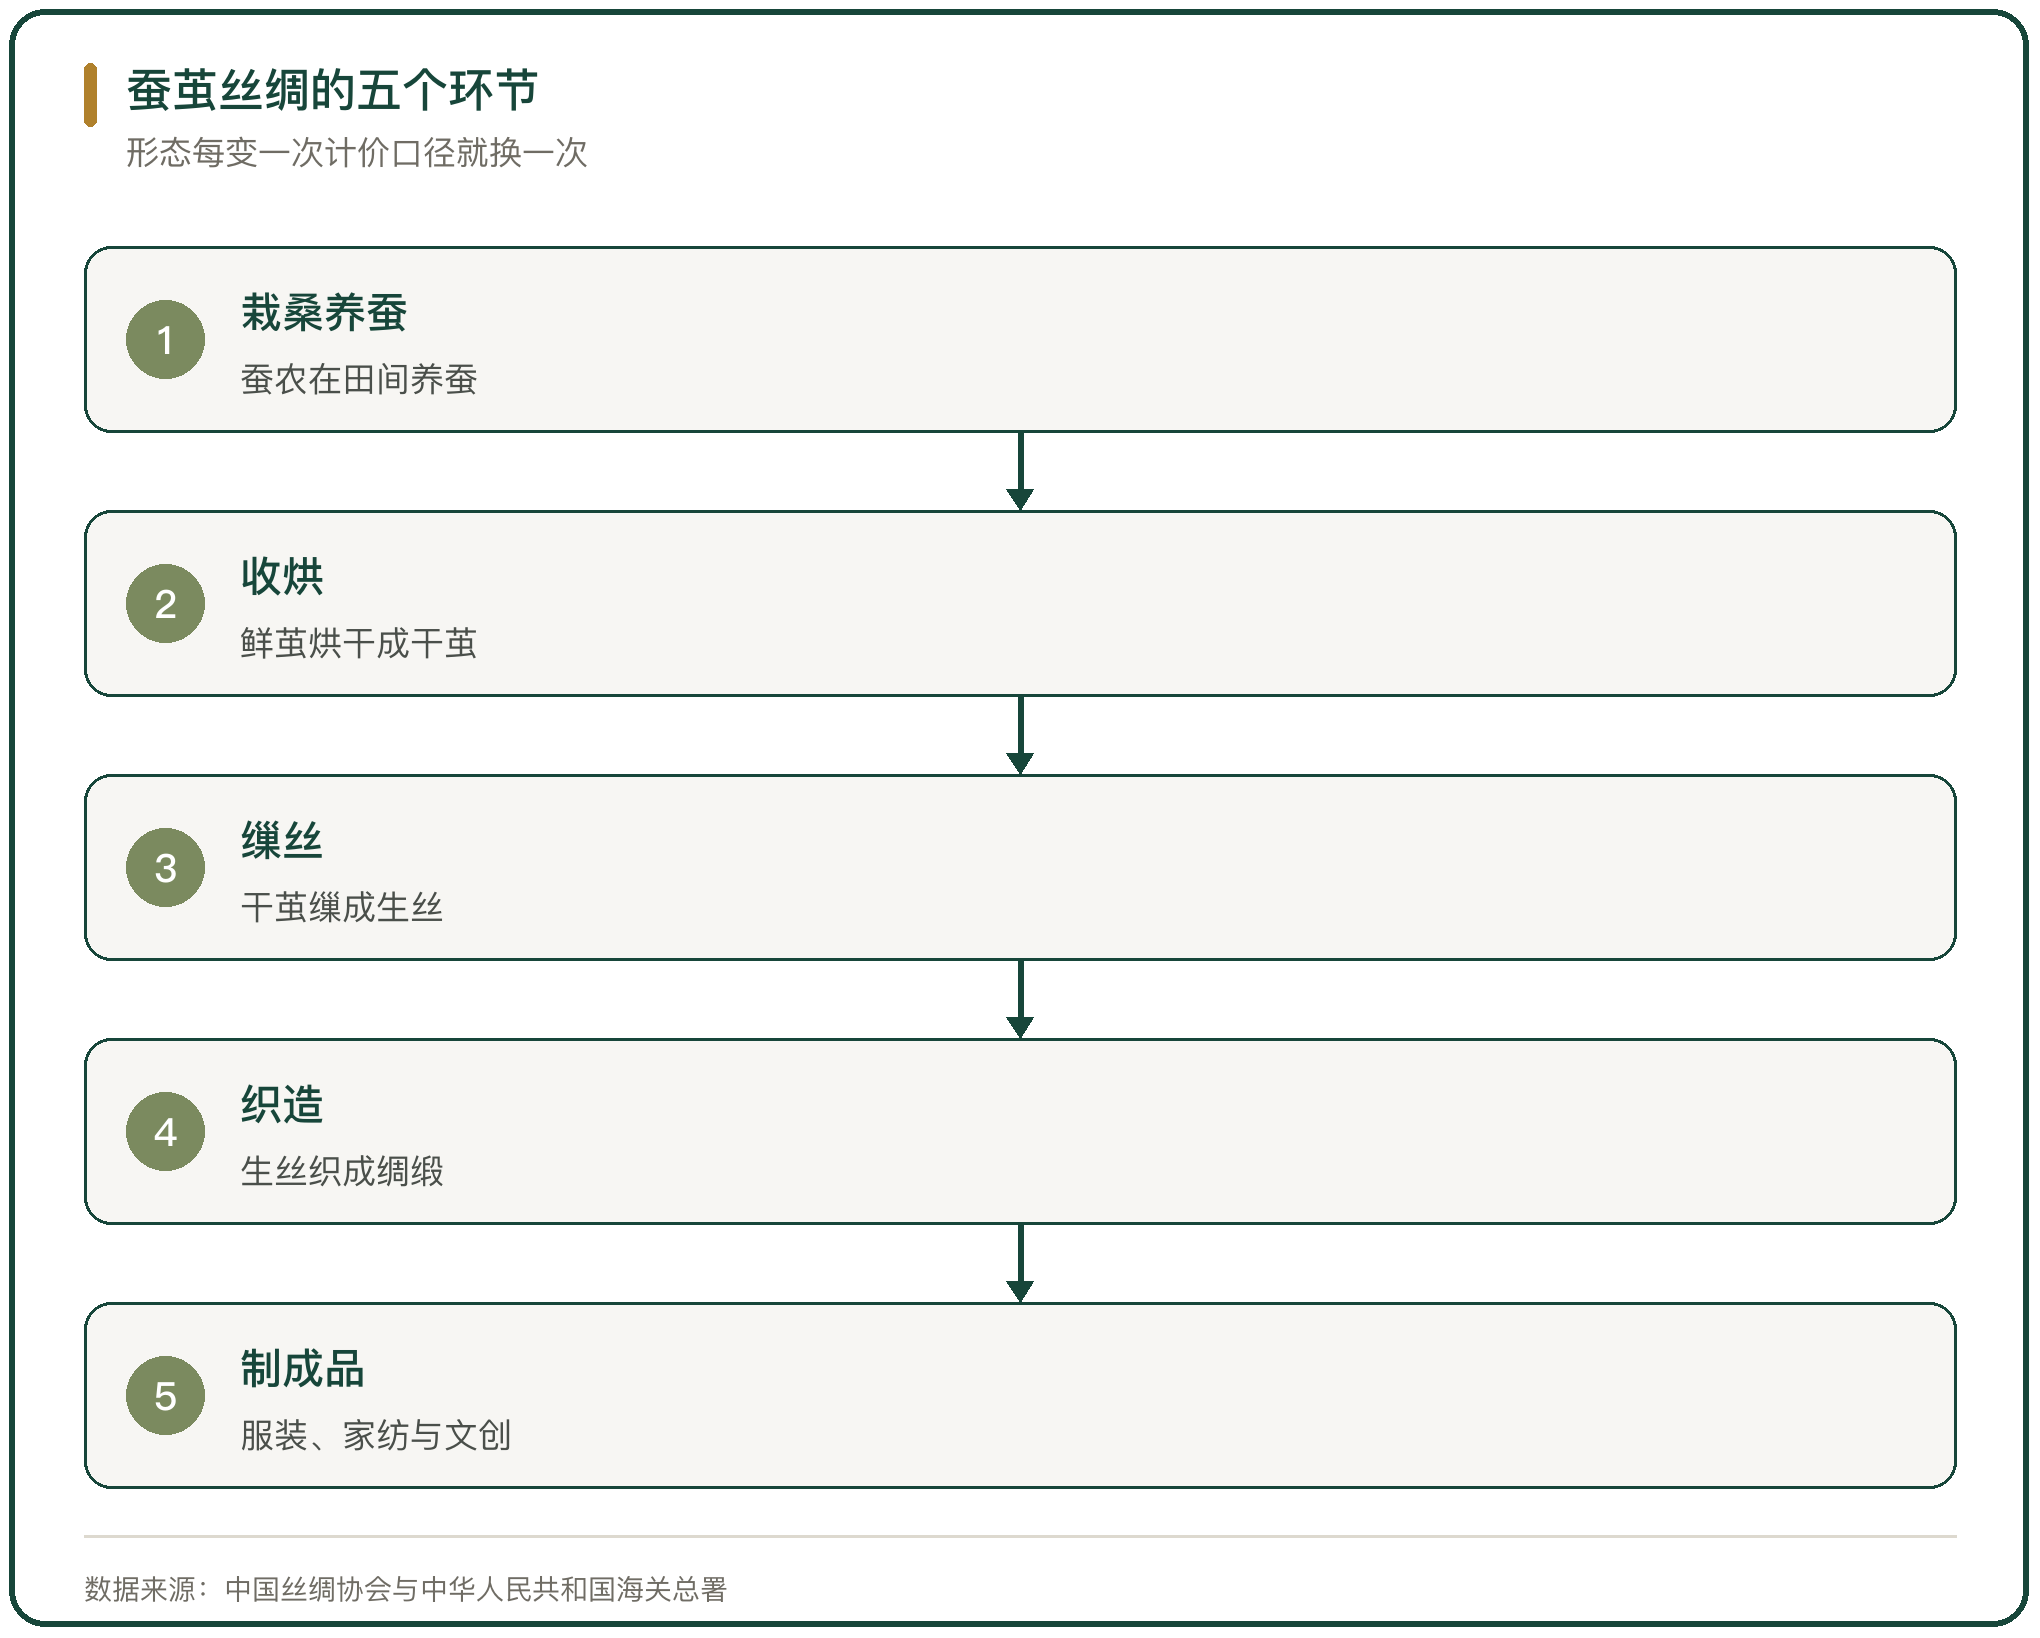
丝绸链条按顺序分五段,栽桑养蚕、收烘、缫丝、织造、制成品。蚕农在田间养蚕,收烘站把鲜茧烘干成干茧,缫丝厂把干茧缫成生丝,织造厂把生丝织成绸缎,制成品环节做成服装、家纺与文创产品。
每一段的产品形态不同,价格计量单位也不同。鲜茧按公斤计,干茧按吨计,生丝按吨计,绸缎按米计,制成品按件计。形态每变一次,计价口径就换一次,价格传导在换算中完成。
二、产量与结构
蚕茧产量集中在桑蚕茧与柞蚕茧两类。中国丝绸协会给出的口径是,2024 年全国桑蚕茧产量 77.3 万吨、同比增长 2.01%,产值 434.7 亿元、同比增长 3.68%;柞蚕茧产量 6.81 万吨、同比下降 6.76%。全国桑园面积 71.02 万公顷、同比下降 4.62%;发种量 1796.41 万张、同比增长 1.91%。
桑园面积下降而产量上升,说明单位面积的产出在提高。发种量小幅增长,单产是产量增长的主要来源。
三、产区西移的格局
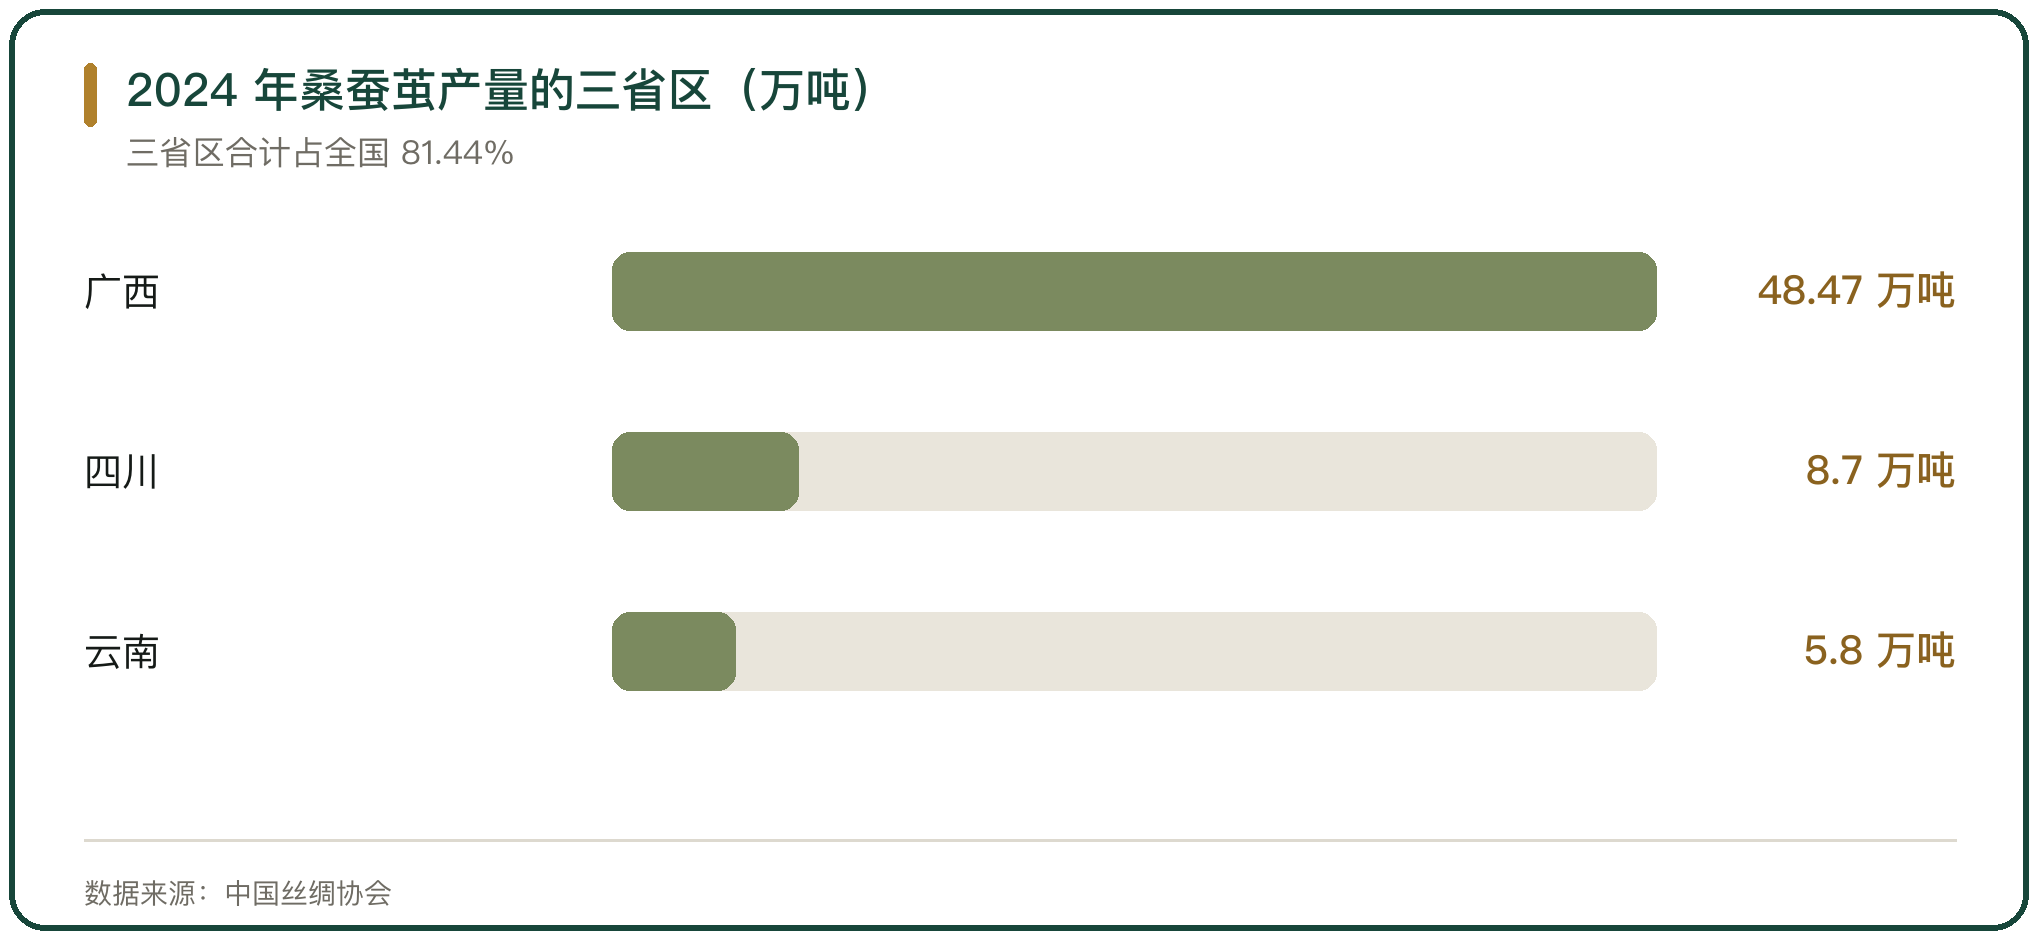
产区的重心在往西移。中国丝绸协会给出的口径是,2024 年广西桑蚕茧产量 48.47 万吨、占全国 62.69%,四川 8.7 万吨、占 11.25%,云南 5.8 万吨、占 7.5%,三省区合计 81.44%;西部蚕区占比升到 84.97%,东部降到 8.78%。
西移的原因在成本。养蚕是劳动密集型环节,人工与土地成本决定产区的迁移方向。东部保留的是缫丝、织造与品牌,西部承接的是种桑养蚕与收烘。
四、广西与河池的样本
广西是第一产区,也是链条最完整的一处。广西日报给出的口径是,2024 年广西蚕茧产量连续 20 年居全国第一,占全国总产量 60% 以上,蚕农售茧收入近 270 亿元、连续 4 年超 200 亿元;54 个脱贫县有 45 个发展蚕桑产业,蚕农售茧收入近 139 亿元。
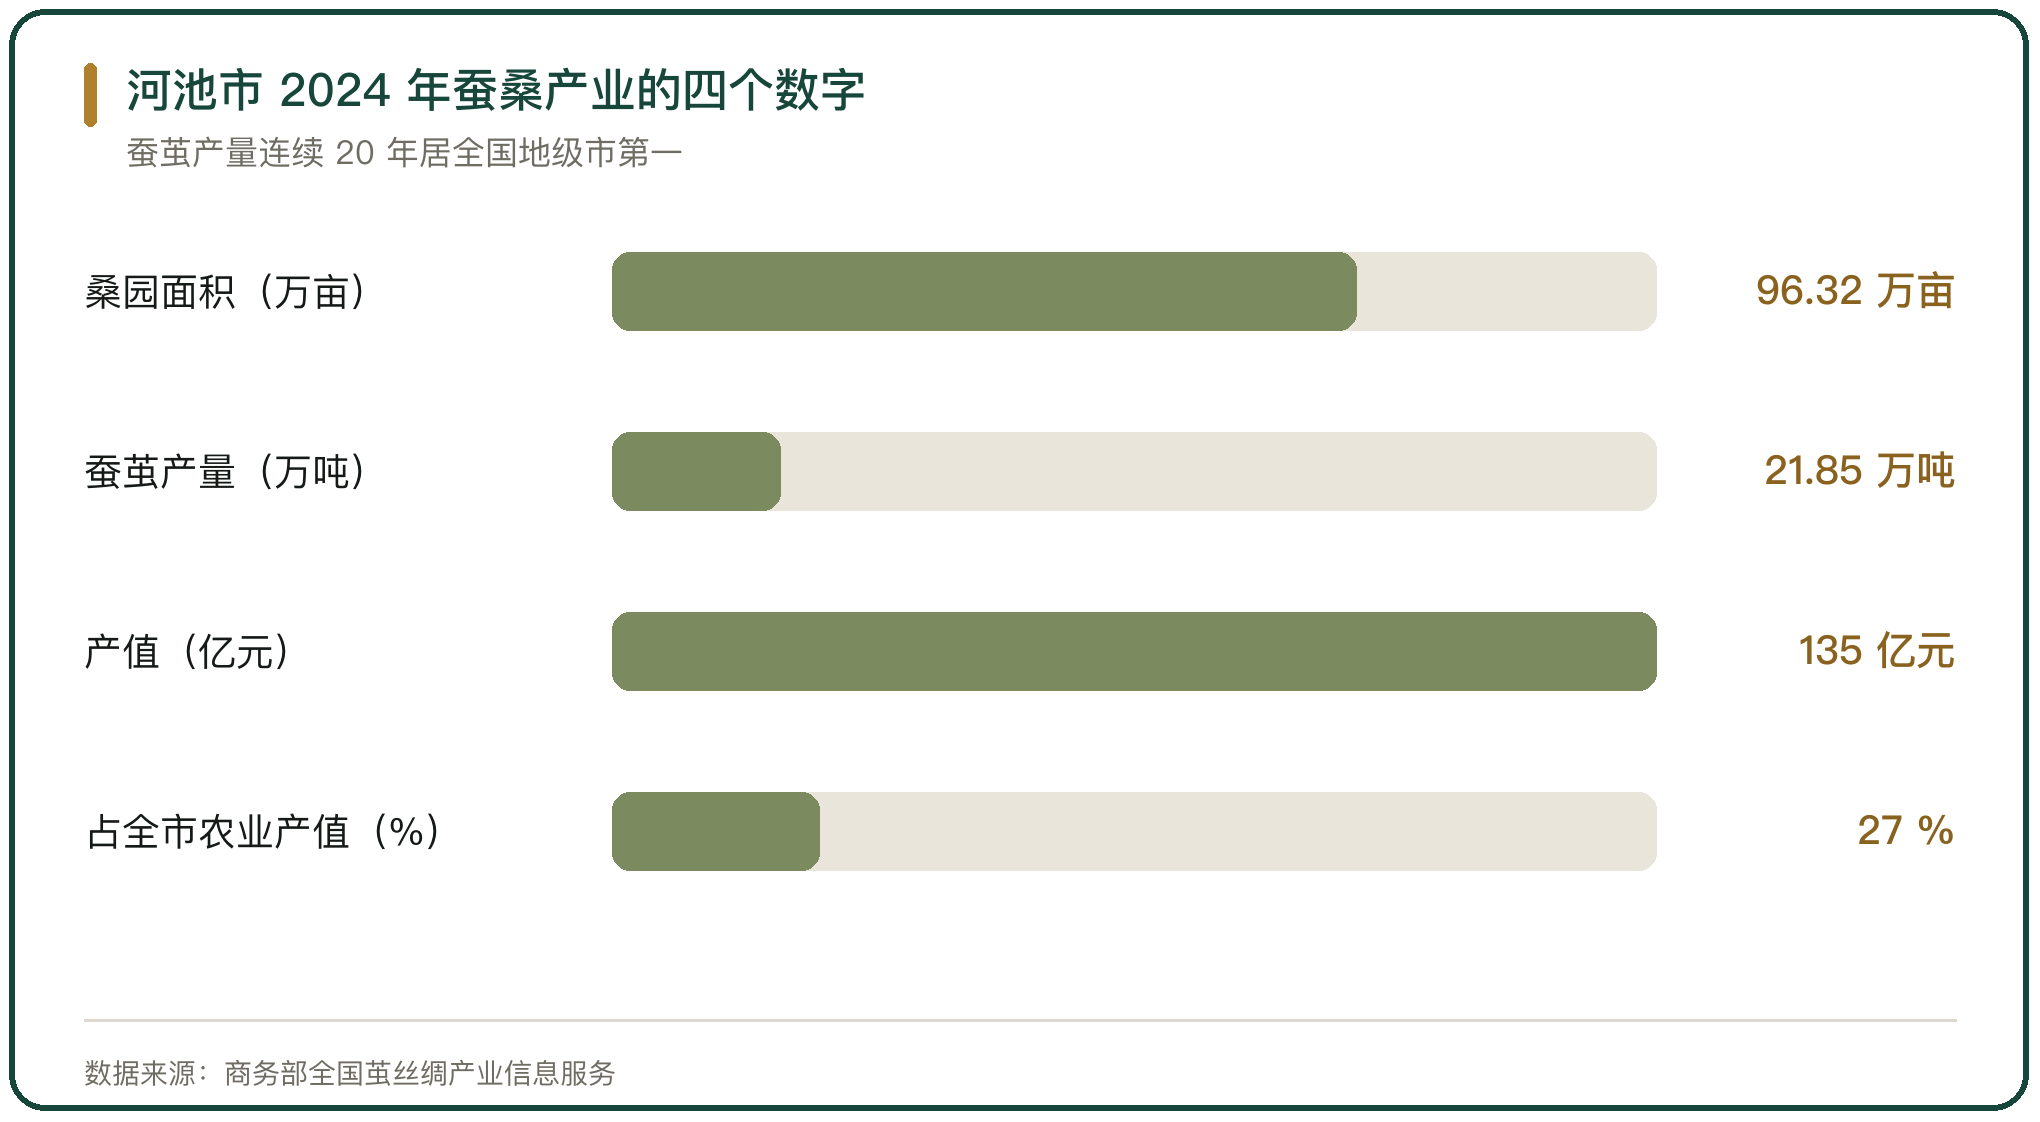
河池市是广西的核心产区。商务部全国茧丝绸产业信息服务给出的口径是,2024 年河池市桑园面积 96.32 万亩、蚕茧产量 21.85 万吨、产值 135 亿元,占全市农林牧渔业总产值 27%;蚕桑种植面积占全区 34.5%、全国 13.6%,蚕茧产量占全区 45%、全国 27%,连续 20 年居全国地级市第一;当年茧丝绸加工产业产值 46.17 亿元。
五、收购资格认定取消的影响
鲜茧收购资格认定在 2016 年取消。《国务院关于第二批取消 152 项中央指定地方实施行政审批事项的决定》(国发〔2016〕9 号)取消了这项认定,商务部《关于做好取消鲜茧收购资格认定后续工作的通知》(商运函〔2016〕135 号)对后续管理作了安排,《茧丝流通管理办法》于 2016 年 11 月 3 日废止。
取消之后,收购端从资格准入转为市场主体直接对接。新华社 2016 年 10 月的报道给出的口径是,云南祥云县等地的鲜茧收购平均价格从取消前的每公斤 35.69 元增加到 43.15 元。收购主体增多,蚕农的议价空间随之变化。
六、价格的链条传导
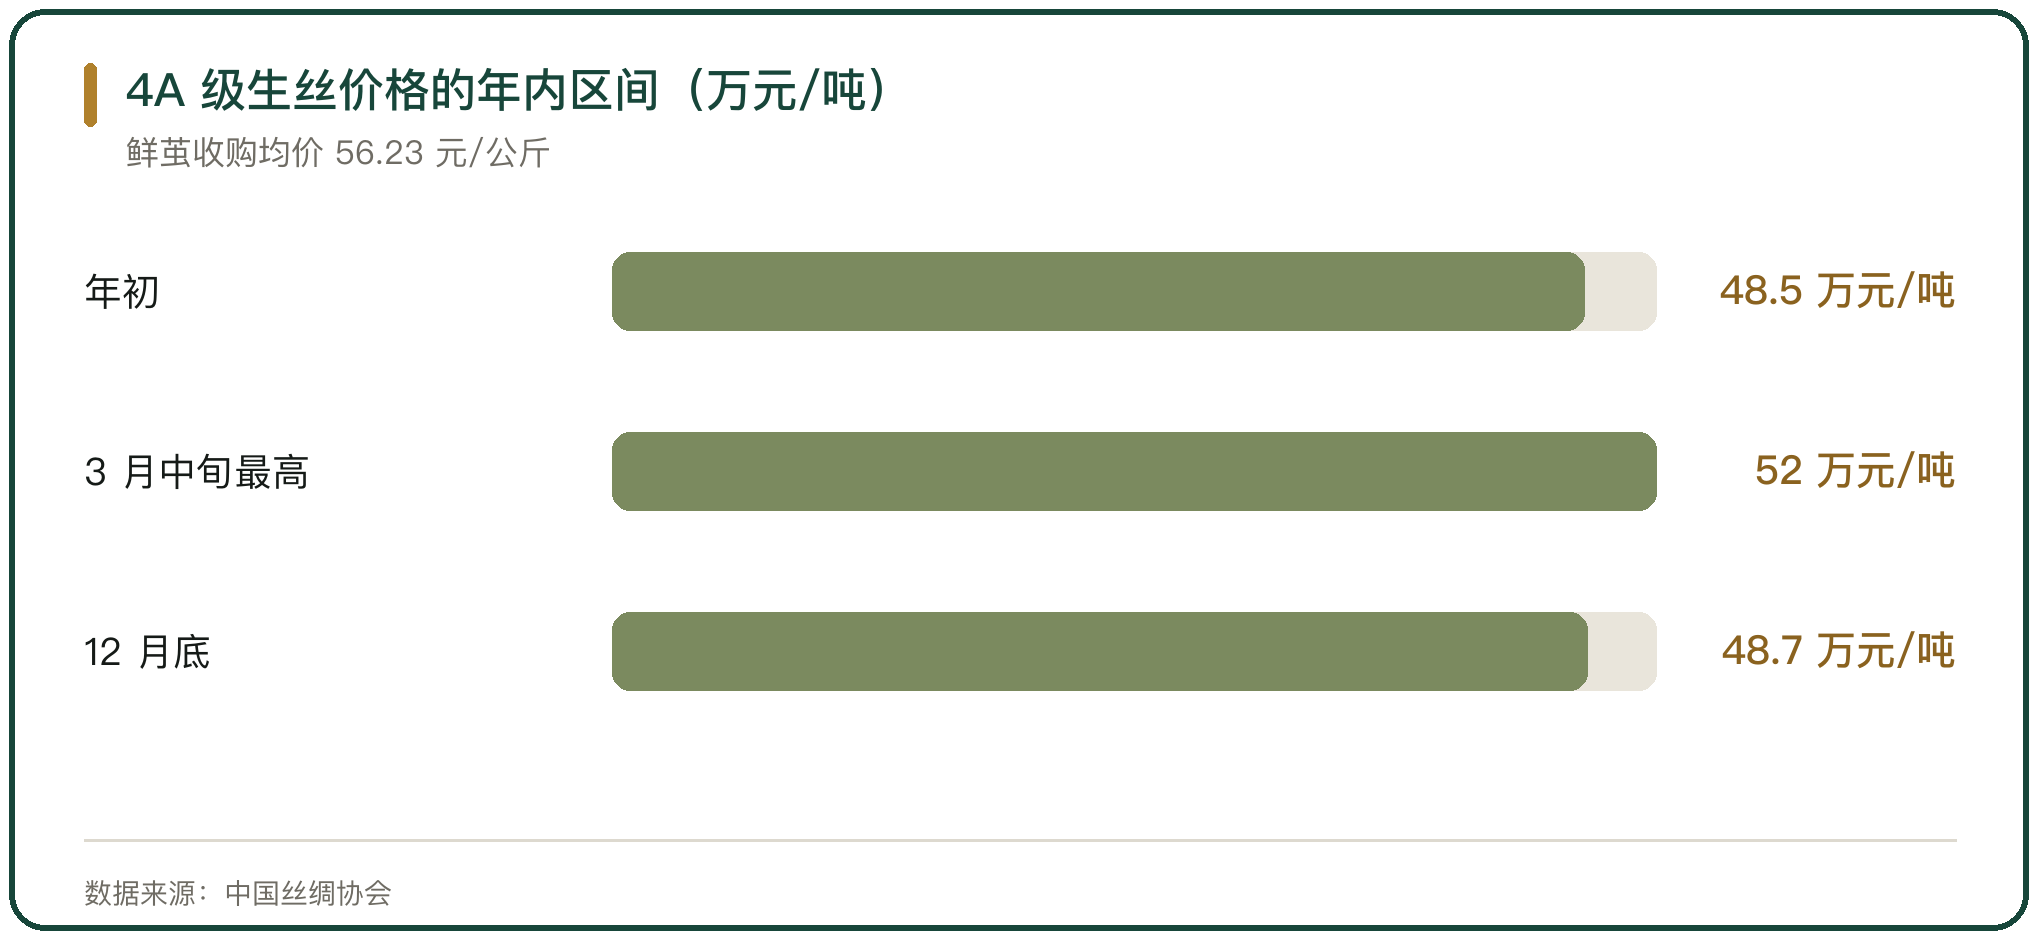
价格沿链条从鲜茧传导到生丝,再传导到绸缎。中国丝绸协会给出的口径是,2024 年 4A 级生丝从年初的每吨 48.5 万元涨至 3 月中旬最高的 52 万元,12 月底保持在 48.7 万元;干茧从年初涨至 2 月最高的每吨 16.18 万元,12 月底 14.9 万元;桑蚕鲜茧收购均价 56.23 元/公斤、同比增长 1.63%,其中春茧 58.76 元/公斤、夏秋茧 54.86 元/公斤;柞蚕蛹 81.24 元/公斤。
鲜茧涨价先到干茧,再到生丝,最后到绸缎与制成品。链条越长,越靠后的环节越难把成本原样转出去,加工环节的利润被压缩。
七、出口结构
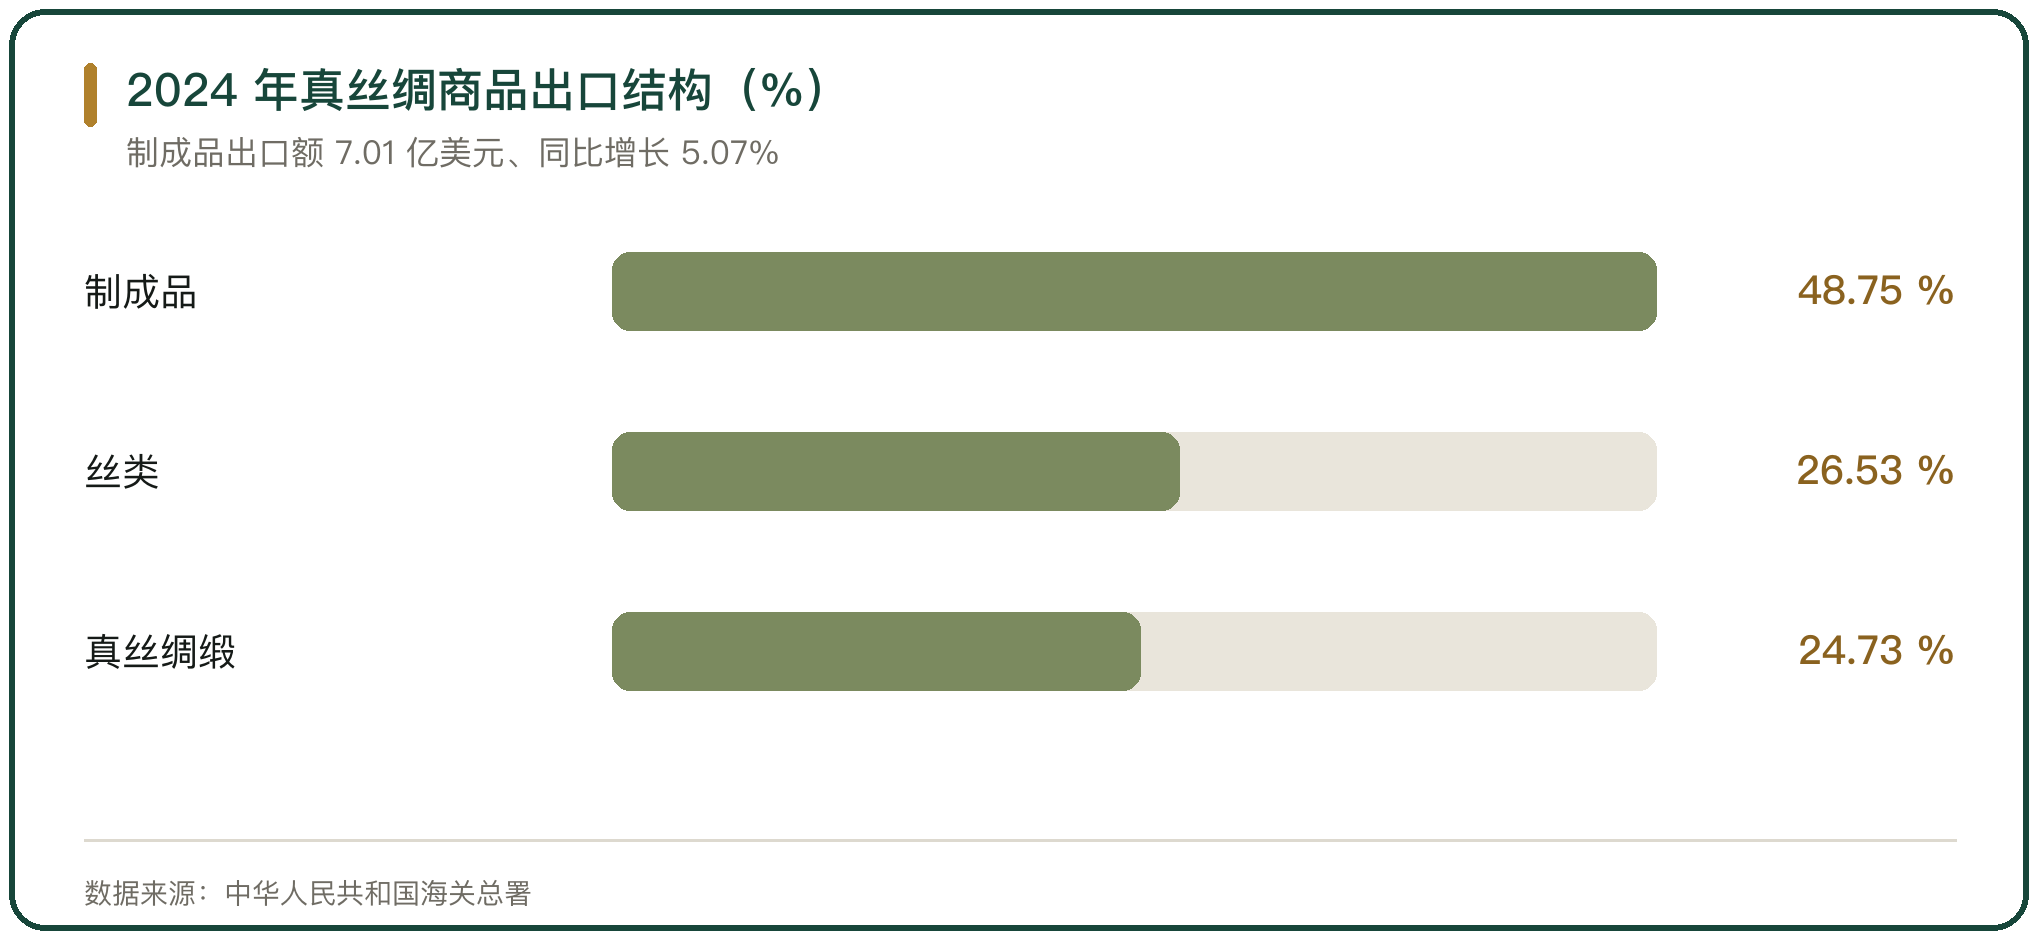
丝绸商品以出口为主。中华人民共和国海关总署给出的口径是,2024 年我国真丝绸商品进出口总额 17.63 亿美元、同比下降 2.63%;出口 14.38 亿美元、同比下降 3.0%,其中丝类出口量 6972.78 吨、出口额 3.82 亿美元,真丝绸缎出口额 3.56 亿美元、同比下降 7.74%,丝绸制成品出口额 7.01 亿美元、同比增长 5.07%;进口 3.25 亿美元、同比下降 0.96%。出口结构中,丝类占 26.53%、真丝绸缎占 24.73%、制成品占 48.75%。
初级产品与制成品走势分化。丝类与绸缎出口下降,制成品出口增长,说明出口的重心在往加工更深的环节挪。
八、规上企业的运行
规上企业的产量与效益走势不一致。国家统计局给出的口径是,2024 年全国规模以上企业生丝产量同比增长 3.79%、绸缎产量同比增长 6.25%、蚕丝被产量同比下降 7.53%;丝绸行业规上企业主营业务收入同比增长 5.75%,利润同比下降 7.43%。
收入增长而利润下降,说明成本上行的速度快于售价。原料涨价在链条上传导时,加工环节承接了其中的一部分。
九、交易市场与品牌
交易市场把分散的现货交易集中到一处。浙江嘉欣丝绸股份有限公司旗下有中国茧丝绸交易市场(金蚕网),2024 年公司营业收入 45.61 亿元、同比增长 6.29%,出口总额 3.36 亿美元、同比增长 1.95%,利润总额 2.19 亿元、归母净利润 1.61 亿元、同比下降 25.88%。
品牌环节的毛利明显更高。杭州万事利丝绸文化股份有限公司 2024 年营业总收入 6.68 亿元、同比下降 3.51%,归母净利润 3510.62 万元、同比增长 1.05%;其中丝绸文化创意品收入 4.5 亿元、占 67.32%、毛利率 58.03%,丝绸纺织品收入 2.07 亿元、占 30.98%、毛利率 18.09%;整体毛利率 45.18%,直营门店 12 家、加盟店 59 家。同一条链上,做设计的一端毛利率高于做加工的一端。
十、全球地位与政策
丝绸是我国少数在全球占比较高的品类。2025 年 11 月 27 日,商务部给出的口径是,我国蚕茧产量约占全球 75%,生丝出口占全球 60% 以上;十四五时期全国桑蚕茧年均产量 74.4 万吨、较十三五末增长 11%,制修订蚕桑丝绸各类标准 57 项。
产业布局在调整。商务部等 7 部门印发《关于开展茧丝绸产业东绸西固工作的通知》(2025-11-17),把东部的加工能力与西部的原料基地对接。政策的落点是把链条两端的资源重新组合。
11、蚕茧丝绸流通体系的判断
丝绸链条的价值分布不均。上游的养蚕分散、议价能力弱,中游的缫丝与织造承接成本压力,末端的品牌与出口掌握设计与渠道。生丝与绸缎出口下降、制成品出口增长,说明加工越深、越能留住附加值。
产区的西移与布局的调整同步。广西、四川、云南承接了种桑养蚕,河池一地占全国蚕茧产量 27%,东部保留缫丝、织造与品牌。鲜茧收购资格认定取消后,收购端的主体增多,价格由市场直接形成。链条上每一段的价值,取决于这一段能不能把形态与标准往上再走一步。



写点看法